
Крайняя дифференциация! Сводная отчётность по финансовым результатам Цепочки поставок осветительной Отрасли за три квартала 2026 года опубликована!
Ниже приведённая статья опубликована Институтом освещения Guangya, автор — Вэнь Цидун
Сегмент готовой светотехники
Общие результаты деятельности компаний в сфере освещения и автомобильных фар за три квартала 2026 года
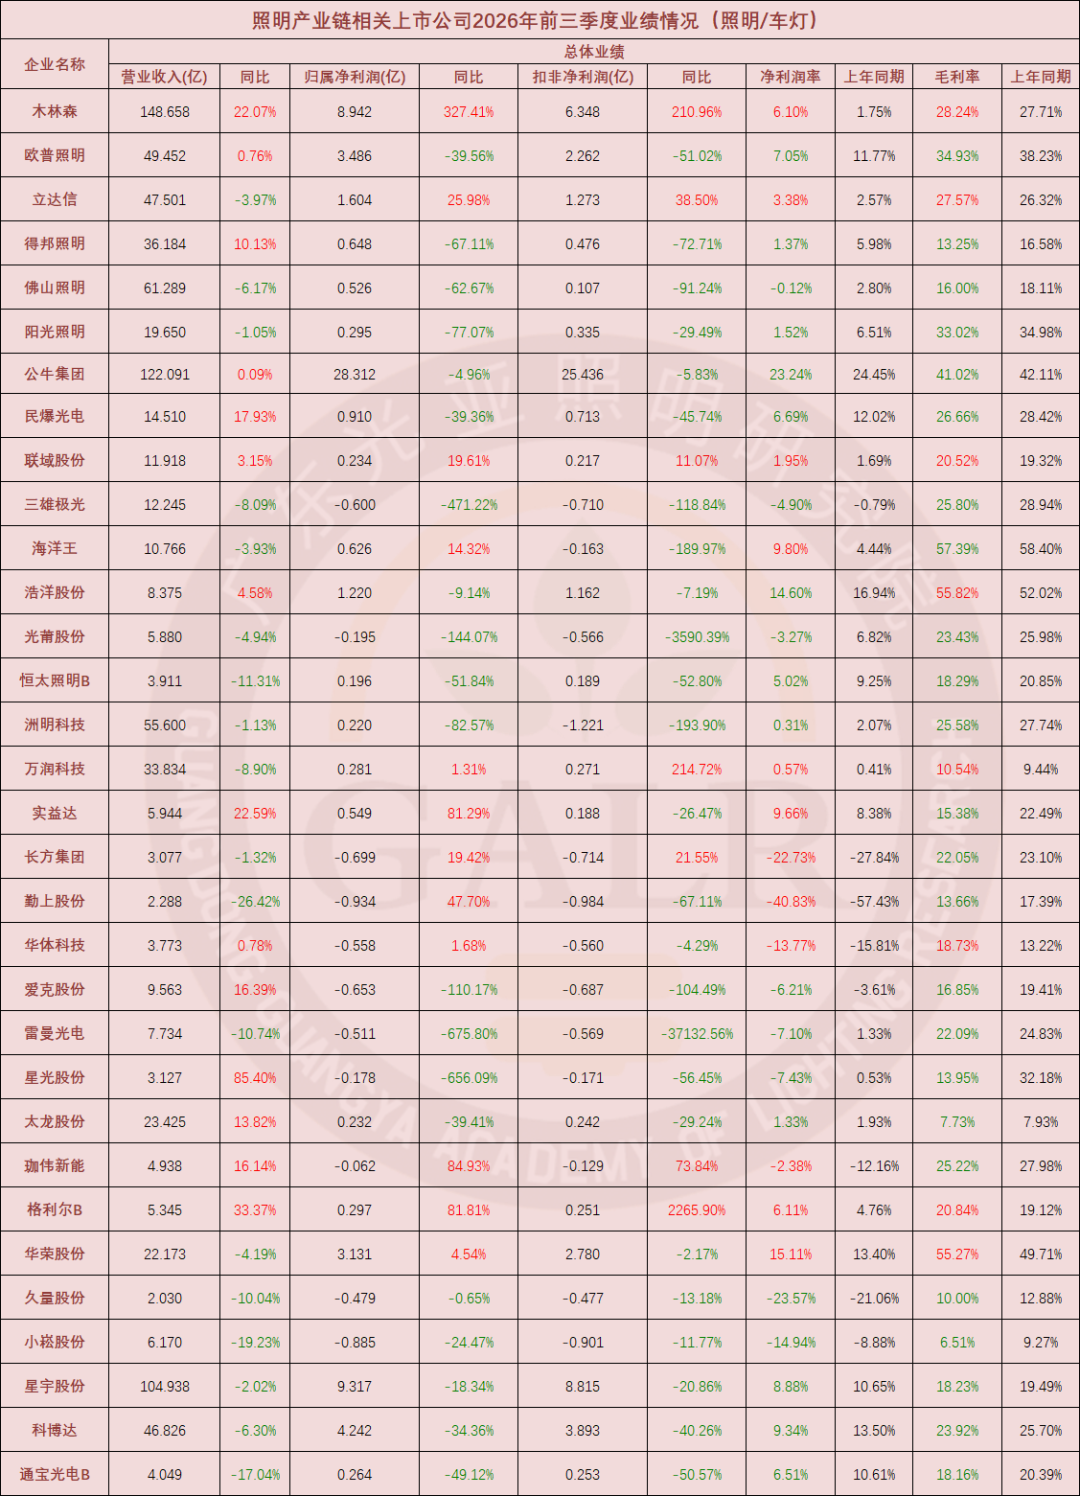
Среди 32 компаний, занимающихся производством готовой светотехники (включая автомобильные фары): совокупная выручка сегмента готовой светотехники за первые три квартала увеличилась в годовом исчислении незначительно — на 3,4%. Доля этого сегмента в общей выручке цепочки поставок самая высокая, однако темпы роста лишь немного опережают показатели сегмента эпитаксиальных чипов, при этом 11 из 32 компаний несут убытки, что составляет более трети от общего числа — самый высокий уровень убыточности среди пяти основных сегментов. Наблюдается тенденция: «устойчивое восстановление лидеров и постепенная очистка аутсайдеров». В целом спрос в отрасли остаётся слабым, ценовая конкуренция и давление со стороны производственных мощностей пока не получили коренного разрешения, а инфляция затрат на материалы, валютные потери и изменения в политике усиливают давление на прибыль. Этап перестройки и очистки мощностей ещё далеко не завершён.
Сегмент корпусирования
Общие финансовые результаты компаний корпусирования за три квартала 2026 года
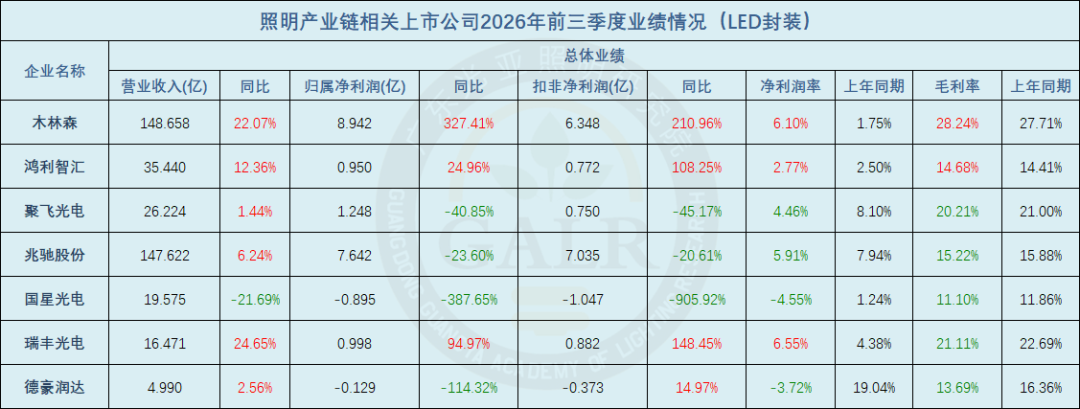
Совокупная выручка сегмента LED‑корпусирования за первые три квартала выросла на 11,7% в годовом исчислении. Среди пяти основных сегментов этот показатель находится на уровне выше среднего; благодаря росту лидера — компании Mulinsen — прибыль практически удвоилась, и общая динамика заметно лучше прошлогодней. В целом высокий рост сегмента LED‑корпусирования во многом обусловлен низкой базой прошлого года и концентрацией на ключевых игроках. Двузначный рост выручки свидетельствует о некотором улучшении конечного спроса, однако валовая маржа в этом сегменте остаётся одной из самых низких среди всех пяти, что указывает на то, что корпусирование LED остаётся сектором с низкой рентабельностью. Устойчивость восстановления зависит от стабилизации спроса на нижнем уровне и цен.
Сегмент эпитаксиальных чипов
Общие финансовые результаты компаний эпитаксиальных чипов за три квартала 2026 года
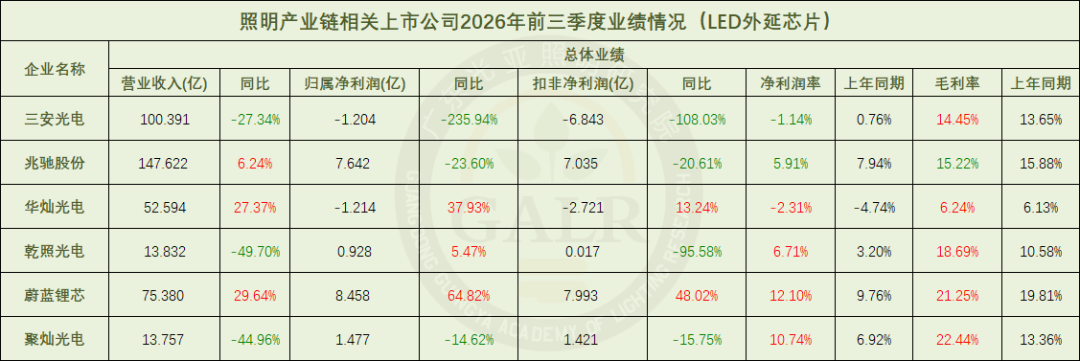
Сегмент эпитаксиальных чипов LED, состоящий из 6 компаний, сообщил о незначительном росте совокупной выручки за три квартала на 1,3% в годовом исчислении. Чистая прибыль, приходящаяся на акционеров, снизилась на 50,6% вследствие убытков Sanan и HC SemiLight, что делает данный сегмент единственным среди пяти, где выручка практически стагнирует, а прибыль резко падает. Из 6 компаний 2 несут убытки, и весь сегмент всё ещё находится в стадии глубокой очистки мощностей и цен. Ключевыми проблемами этого сегмента остаются дисбаланс спроса и предложения на эпитаксиальные чипы LED и слабые цены; сжатие спроса на нижнем уровне передаётся и на верхний уровень. Необходимо обратить внимание на крупные убытки некоторых компаний и низкую фактическую доходность сегмента. Также видно, что компании, полагающиеся исключительно на основной бизнес по чипам, сталкиваются с ухудшением прибыльности, тогда как предприятия, расширяющие деятельность в смежные области, демонстрируют относительно лучшие результаты.
Сегмент светотехнических проектов
Общие финансовые результаты компаний светотехнических проектов за три квартала 2026 года
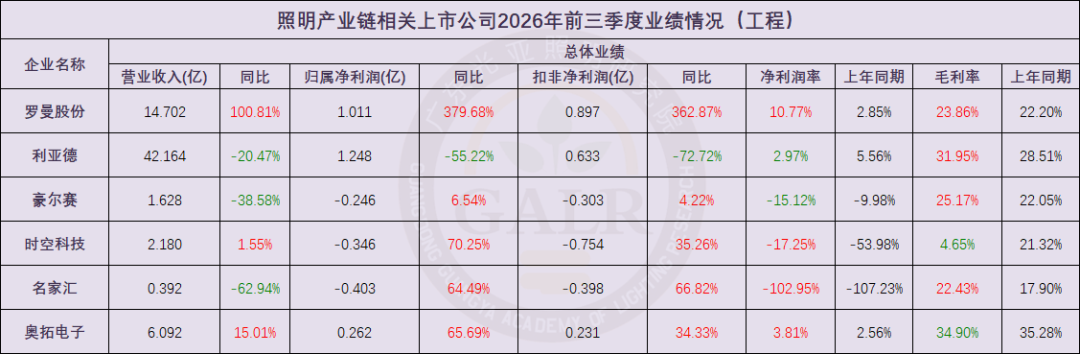
Компании, занимающиеся светотехническими проектами, сильно зависят от темпов инвестиций местных бюджетов в культурно‑туристическую сферу и инфраструктуру. Заказы подвержены значительным колебаниям, а сроки получения платежей длинные; сегмент всё ещё находится в фазе колебательной очистки. Компании с приемлемыми показателями преимущественно демонстрируют рост выручки за счёт расширения бизнеса и межотраслевых инвестиций.
Сопутствующие сегменты
Общие финансовые результаты компаний сопутствующих отраслей за три квартала 2026 года (блоки питания / сырьё / компоненты / аксессуары / оборудование)
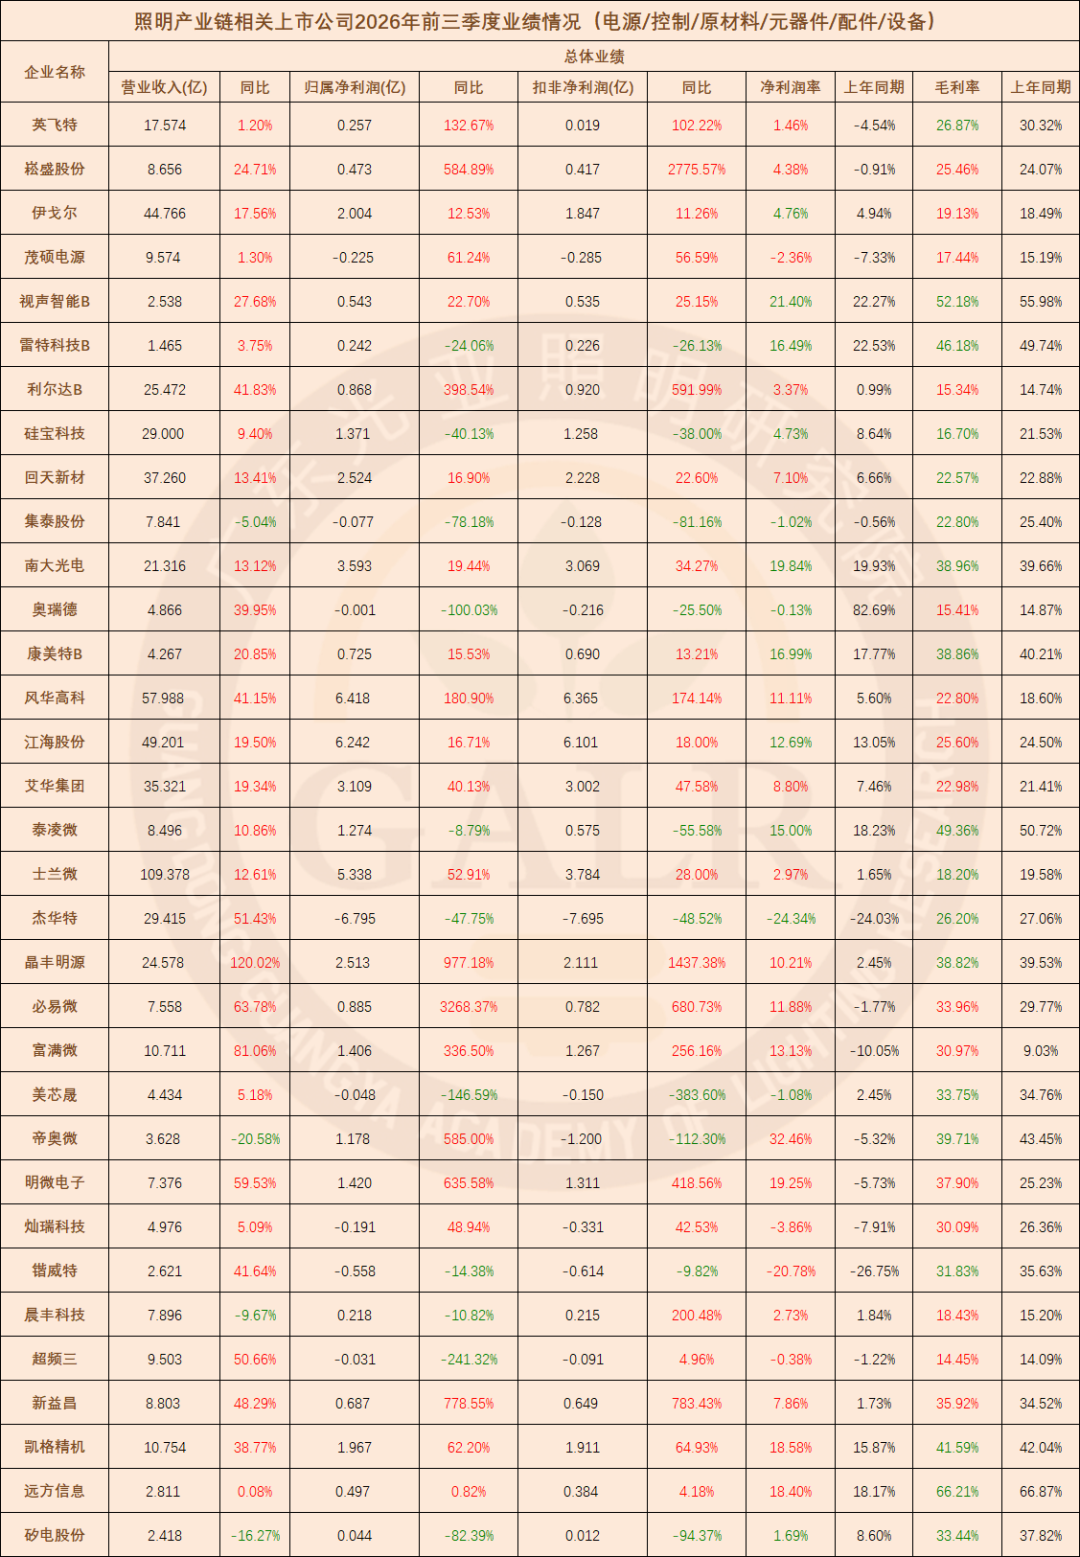
Сопутствующий сегмент, объединяющий компании, производящие блоки питания, системы управления, компоненты, сырьё, аксессуары и оборудование, насчитывает 33 предприятия. Совокупная выручка за три квартала выросла на 27,0% в годовом исчислении; из 33 компаний 29 продемонстрировали рост выручки, что соответствует доле 88%. Чистая прибыль, приходящаяся на акционеров, увеличилась на 160,4%, причём основной вклад в этот высокий рост внес сегмент драйверных чипов, а эффект низкой базы был особенно заметен. Средняя валовая маржа в этом сегменте достигла 32,2%, а средняя чистая маржа — 6,8%, что является одними из лучших показателей в цепочке поставок и делает данный сегмент ключевым источником расширения прибыли всей цепочки поставок в текущем периоде. Основные риски связаны с почти четвертью убыточных компаний: из 33 предприятий 8 несут убытки. В целом сегмент выигрывает от ускорения импортозамещения, растущего спроса на интеллектуальные решения, структурного дисбаланса мощностей и восстановления полупроводникового цикла. Это сейчас наиболее благоприятный и быстрорастущий сегмент в цепочке поставок освещения, однако следует различать циклический отскок и устойчивый рост, опасаясь замедления темпов прироста на фоне высокой базы сравнения.
В целом за первые три квартала 2026 года результаты публичных компаний осветительной отрасли характеризуются следующей картиной: «умеренное расширение объёма при сохранении высокой дифференциации структуры». Сегмент световых приложений имеет наибольший объём, но и самый высокий уровень убыточности; конечные пользователи продолжают испытывать трудности. Рост прибыли в цепочке поставок в основном обусловлен восстановлением прибыльности компонентов, блоков питания и корпусирования на фоне низкой базы, а не повсеместным улучшением спроса по всей отрасли. Прибыль всей цепочки поставок концентрируется от нижнего уровня производства и брендовых гигантов к середине и верху цепочки, где существуют технологические и масштабные барьеры.
С начала 2026 года, на фоне геополитических конфликтов, стабильно высоких затрат на сырьё и снижения конкурентоспособности национальных валют, эти неблагоприятные факторы накладываются друг на друга. Полагаем, что «стабилизация выручки у лидеров при предельном давлении на прибыль» останется главной тенденцией финансовых результатов публичных компаний осветительной отрасли в 2026 году. Жёсткая перестройка в условиях игры на существующих позициях продолжится; обстоятельства играют большую роль, и компании‑лидеры с высокими технологическими барьерами, сильными экспортными возможностями и диверсифицированной структурой бизнеса обладают большими антициклическими преимуществами.
Автор статьи
Вэнь Цидун
Исполнительный вице‑президент и главный научный сотрудник Института освещения Guangya (GALR)
Исполнительный президент Международной ассоциации осветительного бизнеса (CILCA)
Заместитель директора Центра исследований низкоуглеродного освещения при Китайском обществе городских исследований (CSUS)
China Light
Официальный сайт Китайской ассоциации светотехнической промышленности и мультимедийная платформа для отрасли освещения. Мы не только предоставляем авторитетную и своевременную информацию об освещении, но и стремимся быть партнёром компаний в их развитии. От продвижения бренда и расширения каналов до консалтинга, подготовки кадров и участия в разработке стандартов — мы предлагаем комплексные профессиональные услуги, помогая компаниям повышать качество и эффективность и совместно содействуя качественному развитию отрасли освещения.
Контакты для сотрудничества
仇纯 (г-жа): 158 6155 3579
顾君 (г-н): 137 7157 5253