
Правительство США финансирует проект, а MojoVision всё равно вынуждена платить «физический налог»: стоимость технологии, позволяющей за одну процедуру Эпитаксии получить полноцветный дисплей на основе синего светодиода.
Вступление
20 октября (по восточному времени США) американская компания‑платформа в сфере Micro LED — MojoVision — объявила о получении 24,4 млн долларов США (около 163 млн юаней) от правительства США на разработку монолитно интегрированного полноцветного микродисплея на основе Micro LED с квантовой точечной цветовой конверсией (QD‑CC), предназначенного для очков дополненной реальности ближнего поля и оборонных приложений. Это крупнейший в истории компании государственный грант.
Если судить по сумме, эта сумма не так уж велика: она составляет менее трети размера предыдущего раунда финансирования, примерно соответствует среднему уровню проектов в рамках программы IBAS и не позволяет оформить ни одного коммерческого заказа.
Однако ясно, что именно этот проект делает: он официально включает направление «квантовая точечная цветовая конверсия + монолитная интеграция» в перечень ключевых компетенций американской оборонной промышленной базы. В ту же неделю компания Palomino получила первый коммерческий заказ на микро‑LED‑оптическую интерконнекцию от одного из крупнейших облачных провайдеров. С одной стороны — коммерческие заказы, с другой — оборонные гранты: американская Micro LED развивается одновременно по двум направлениям.
В данной статье рассматриваются три вопроса:
- Какова природа этих средств?
- Почему выбрано именно это направление, а не три других?
- Какие «физические налоги» предстоит заплатить этому пути и удастся ли их покрыть?
1. Разберём эту сумму по частям
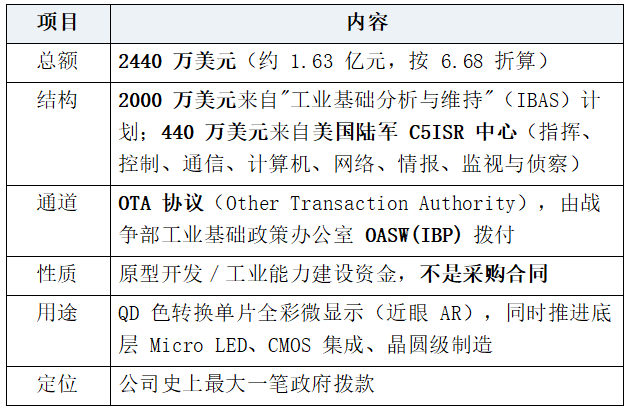
Три калибровки определяют, как следует трактовать эти средства
Во‑первых, сравнение с собственным портфелем IBAS.
Согласно официальным данным Министерства обороны США за 2026 год, с момента создания в 2014 году программа IBAS уже вложила более 5,1 млрд долларов США, охватив 219 проектов, то есть в среднем около 23,3 млн долларов на каждый проект. Полученные Mojo 20 млн долларов немного ниже среднего уровня.
Это сравнение крайне важно: речь идёт не о «пятиугольнике, делающем ставку на одну компанию», а о включении конкретной компетенции в список согласно установленным стандартам. Ключевыми показателями IBAS являются «наращивание возможностей и обеспечение производственных мощностей», а не «сколько экранов было закуплено».
Эти средства обеспечивают место на производственной линии, а не строку в списке заказов.
Во‑вторых, сравнение с собственным финансированием компании.
В сентябре 2025 года завершён 75‑миллионный раунд B Prime (лидером выступил Vanedge Capital, крупнейшим инвестором стала Marvell; после раунда оценка составила около 280 млн долларов США); по данным Crunchbase, общая сумма привлечённых средств достигает примерно 345 млн долларов США. 24,4 млн долларов соответствуют примерно 32,5% от предыдущего раунда и 7,1% от совокупного объёма привлечённых средств — в пересчёте на пост‑инвестиционную оценку это около 8,7% неразбавленного капитала.
Для компании, которая за одиннадцать лет потратила 345 млн долларов, но до сих пор не запустила массовое производство, такой процент означает не «спасение», а «один квартал бюджета на исследования и разработки».
В‑третьих, сравнение с самим термином «грант».
OTA — это прототипный договор, предусматривающий упрощённую процедуру закупки без обязательств по её выполнению. Чтобы Министерство обороны действительно приобрело что‑либо, потребуется отдельная процедура — Program of Record (например, система управления проектами Армии).
Таким образом, результатом этого финансирования станут технологические возможности, данные по выходу продукта и степень готовности производственной линии, а не выручка.
Один важный нюанс, который часто упускается из виду
В новостном релизе цитируется заместитель министра по политике промышленной базы Майкл Каденацци, заявивший, что «микродисплеи имеют жизненно важное значение для объединённых сил» и что необходимо «обеспечить местное производство передовых дисплеев на основе MicroLED». Официальная формулировка звучит так: «это уже подчёркивалось ранее» — то есть речь идёт о переупаковке существующей политической позиции, а не о новой декларации.
Политический вес этой новости превосходит её коммерческий смысл.
2. Четыре направления: почему именно цветовая конверсия?
Чтобы понять, почему именно Mojo получила эти средства, сначала нужно разобраться, в чём заключается сложность «полноцветной Micro LED»?
Синие элементы Micro LED уже хорошо отлажены в системе GaN, зелёные — чуть менее, а красные — самая трудная часть: традиционно для красного света используется AlGaInP, однако на микронном уровне происходит резкое усиление бокового рекомбинационного излучения, что приводит к резкому падению эффективности, причём AlGaInP и GaN невозможно интегрировать монолитно.
Таким образом, вопрос «как поместить три цвета на одну пластину» привёл к четырём основным подходам:
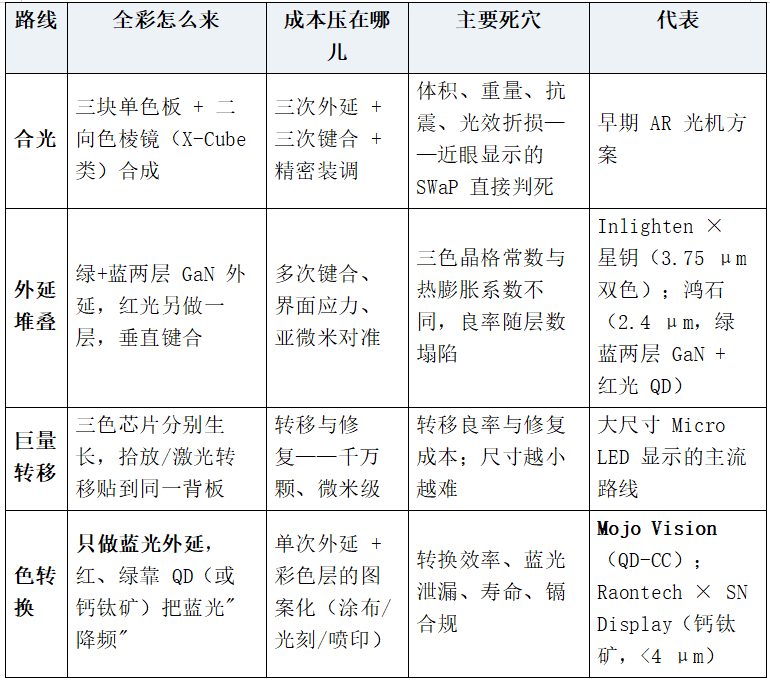
Ставка Mojo — последний из них, причём сделана решительно: на всей 300‑мм кремниевой пластине выращивается лишь одна эпитаксиальная структура (синий свет), а красный и зелёный цвета формируются исключительно за счёт квантовых точек; формирование цветных слоёв осуществляется не путём эпитаксии и не методом переноса, а путём послепроизводственного нанесения покрытий и фотолитографии.
Этот выбор имеет более важную отраслевую логику, чем техническую.
Проблема полноцветности переносится с «III‑V‑эпитаксии + масштабного переноса + корпусирования» (сильные стороны Азии) на «послепроизводственный процесс на кремнии + нанесение покрытий и фотолитографию + тестирование на уровне пластин» (сильные стороны США).
За последние десять лет производственные мощности США в области светодиодной эпитаксии и корпусирования неуклонно сокращались:
Cree в 2021 году продала свой бизнес по производству светодиодов компании SGH; Nanosys — ведущая американская компания по производству квантовых точек — в конце 2023 — начале 2024 года была приобретена японской компанией Shoei Chemical; eMagin — долгое время считавшаяся единственным американским производителем OLED‑микродисплеев — в 2023 году была поглощена Samsung Display.
Напротив, США обладают значительными мощностями по производству 300‑мм CMOS‑плат, а также высококвалифицированными специалистами в области полупроводниковых технологий и материалов.
Поэтому, когда Пентагон требует «местного производства», маршрут, зависящий от азиатских печей эпитаксии и оборудования для переноса, естественно не соответствует требованиям; тогда как подход «выращивать синий свет на 300‑мм кремниевой пластине, формировать цвета фотолитографией и выпускать готовые изделия после тестирования на уровне пластин» как раз позволяет замкнуть цикл на американской производственной линии.
Это выбор не самого технологически оптимального решения, а того, что «может быть обеспечено на месте».
Слова Каденацци — «обеспечить местное производство передовых дисплеев на основе MicroLED» — именно слово «местное» стало причиной выбора именно этого направления.
3. Физические налоги, которые приходится платить за цветовую конверсию
Конверсия цвета кажется «бесплатной»: одна эпитаксия — три цвета. Однако здесь есть три счета, которые обязательно нужно оплатить.
Первый счёт: дисконт энергии фотона, отражённый в WPE
Фотон синего света длиной 450 нм попадает на квантовую точку, где поглощается, а затем испускается фотон красного света длиной 630 нм. Количество фотонов может сохраниться — один вошёл, один вышел, поэтому теоретически можно надеяться на сохранение EQE (внешней квантовой эффективности, соотношение числа фотонов к числу электронов).
Однако энергия фотона неизбежно снижается: 450/630 = 71,4%. То есть при преобразовании каждого фотона красного света не менее 28,6% энергии превращается в тепло. Зелёный свет (450→530 нм) несколько лучше — дисконт составляет около 15,1%.
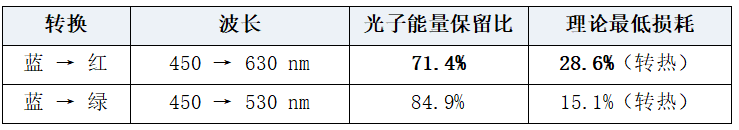
Это различие очень важно: налог на энергию фиксируется в WPE (эффективность преобразования электроэнергии в свет), а не в EQE. Именно это объясняет, почему маршрут цветовой конверсии выглядит неплохо по показателю «эффективности», но при этом явно проигрывает по «энергопотреблению и тепловыделению» — а именно этих двух факторов чаще всего не хватает очкам дополненной реальности: заряду батареи и площади для рассеивания тепла.
Именно поэтому цветовая конверсия больше подходит для микродисплеев ближнего поля (небольшая площадь, мало пикселей, абсолютная управляемость энергопотребления, приоритет яркости), но не подходит для больших дисплеев (большая площадь, 28,6% дисконта, умноженного на миллионы пикселей, даёт десятки ватт лишнего тепла).
Второй счёт: потолок яркости и значение выражения «миллион нитов»
На мероприятии MicroLED Connect 2026 в Эйндховене в сентябре этого года Mojo представила образец: однослойный RGB‑дисплей с яркостью 1 млн нитов, где красный и зелёный цвета формируются из исходного синего света с помощью квантовых точек, разрешение пикселей — 1,3 мкм, а полноцветное разрешение — около 4 мкм.
Рассмотрим эту цифру в контексте: в случае AR‑дисплеев наружного применения эффективность волновода обычно составляет лишь единицы процентов, а на уровне панели 1 млн нитов может снизиться до 10–50 тыс. нитов у глаза. «Сверхяркость» — это не просто эпитет, а билет, выдаваемый эффективностью волновода.
А что это значит?
Разрешение: 4 мкм полноцветного разрешения соответствует примерно 6 350 ppi; на кремниевой пластине размером 0,5 дюйма можно разместить пиксели порядка 3K × 3K. Для военных HUD‑систем, приборов ночного видения и прицелов это разрешение сильно избыточно.
Вывод: разрешение больше не является узким местом, главными проблемами стали яркость и надёжность.
Это также объясняет, почему в задании на получение данного правительственного гранта говорится о «повышении яркости и надёжности, снижении размеров, веса и энергопотребления», при этом ни слова не упоминается о разрешении.
Третий счёт: утечка синего света — в гражданском секторе это проблема цветового пространства, в военном — вопрос выживания
Если слой QD‑конверсии недостаточно толстый или поглощение неполное, синий свет будет просачиваться. В потребительских дисплеях это проявляется в сужении цветового пространства, смещении белого цвета и снижении контрастности — это «проблема качества изображения».
В условиях ночного видения ситуация иная: дисплей, который в видимом спектре работает нормально, в устройстве усиления изображения может оказаться ярким синим пятном — фактически указывающим противнику на своё местоположение.
Это вывод, сделанный автором статьи (официальных документов, прямо подтверждающих это, пока нет): 4,4 млн долларов были выделены Центром C5ISR Армии отдельно, а не включены в программу IBAS, вероятно, именно потому, что речь шла о требованиях «боевой применимости» — включая управление сигнальными характеристиками в ночное время, а не только о «создании дисплея». IBAS отвечает за промышленную базу, C5ISR — за боевые нужды, поэтому природа этих двух источников финансирования изначально различна.
Если этот вывод окажется верным, то «способность слоя QD блокировать синий свет» на данном маршруте станет не показателем качества изображения, а военным стандартом — его строгость будет намного выше любых потребительских спецификаций.
4. Одиннадцать лет: от контактных линз до платформенной компании
Mojo Vision — не новая компания, её технологическая база появилась на шесть лет раньше, чем «горячая тема Micro LED».
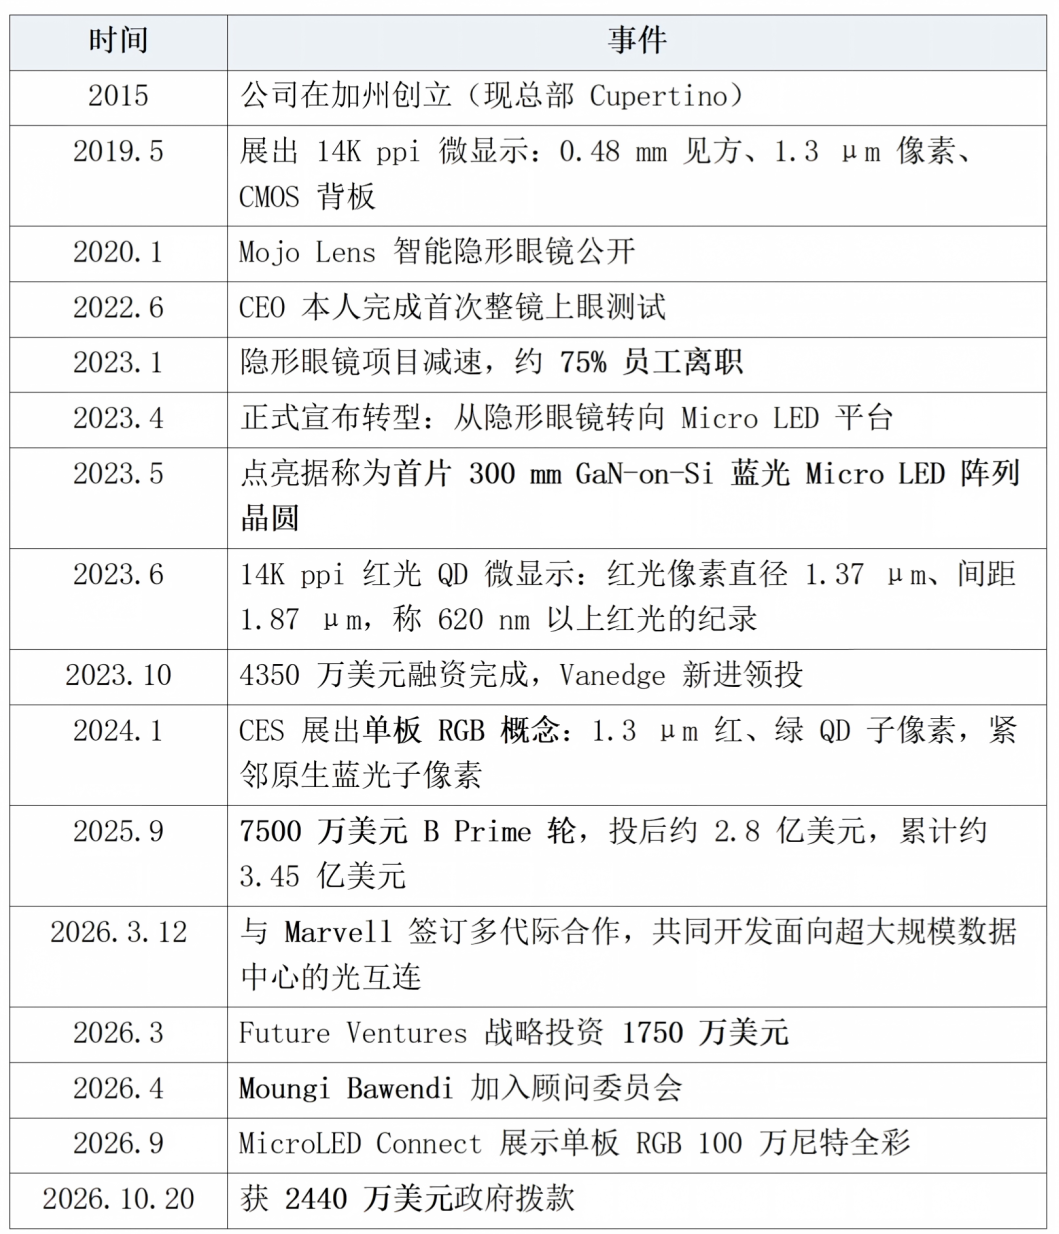
Как прочитать эту хронологию? В период контактных линз было привлечено более 200 млн долларов, но проверялось не столько «можно ли носить линзы», сколько «можно ли создать пиксели размером 1,3 мкм на CMOS‑плате». Трансформация 2023 года — это не признание неудачи, а выделение наиболее сложной и наиболее многоразовой части — микродисплея на кремниевой основе — для самостоятельной продажи. Линзы умерли, кремниевая основа выжила.
От зажигания 300‑мм синей пластины в мае 2023 года через концепцию однослойного RGB‑дисплея в январе 2024 года до миллионов нитов в сентябре 2026 года — за три года компания прошла весь путь «одноцветный → двухцветный → полноцветный на одной пластине → высокая яркость». Этот путь продвигается неспешно, но каждая ступень опирается на одну и ту же платформу — именно в этом и заключается суть термина «платформенная компания».
5. Две дополнительные справочные детали
1. Приглашение Баувенди — не просто «название»
В апреле 2026 года Мунги Баувенди вошёл в Консультативный совет Mojo. Он занимает кафедру имени Лестера Вулфа по химии в MIT, является лауреатом Нобелевской премии по химии 2023 года (совместно с Брусом и Экимовым), а причина награды — именно открытие и синтез квантовых точек. Его вклад заключается не только в «открытии квантовых точек», но и в создании контролируемого по размеру и масштабируемого коллоидного синтеза — благодаря ему квантовые точки перешли из пробирок лаборатории в материалы, пригодные для промышленного производства.
Значение этого назначения следует рассматривать в более широком контексте:
- Квантовые точки Mojo — собственной разработки (proprietary), а не закупленные;
- А самая важная американская компания по производству квантовых точек — Nanosys — в конце 2023 — начале 2024 года была приобретена японской Shoei Chemical; Shoei запустила свою производственную линию в Японии в марте 2024 года, мощность которой соответствует выпуску более 40 млн телевизоров в год;
- Глобальные производственные мощности и технологическое ноу‑хау по материалам QD сосредоточены преимущественно в Японии, Корее и Германии (Merck).
Компания, стремящаяся добиться «самостоятельности в материалах» на территории США, приглашает автора «превращения квантовых точек в массово производимые материалы» — это стандартный шаг для достижения суверенитета в материалах, а не пиар‑акция.
В Консультативном совете также присутствуют бывший главный технический директор Corning Вагуй Х Ишак (фотоника), Энтони Ю, Раджива Лахри. Это карта «материалы + фотоника + полупроводники», которая ясно указывает: это не компания по производству дисплеев, а компания по материалам и технологиям.
2. 75 млн долларов раунда B Prime и определение «платформы»
В раунде B Prime в сентябре 2025 года лидером стал Vanedge Capital, крупнейшим инвестором — Marvell; среди новых инвесторов — imec.xpand (венчурное подразделение европейского исследовательского центра микроэлектроники imec). После раунда оценка составила около 280 млн долларов, а совокупный объём привлечённых средств достиг 345 млн долларов.
Три детали, которые стоит запомнить:
- Marvell — крупнейший инвестор, а через четыре месяца подписал соглашение о многопоколенческом сотрудничестве — одновременно закрепляя капитал и технологии, что подчёркивает: оптическая интерконнекция — это не «что‑то вроде побочного проекта».
- imec.xpand — в списке участников — уровень зрелости технологии 300‑мм GaN‑on‑Si во многом зависит от таких опытных линий, как imec. Эта цепочка капитала объясняет, почему Mojo осмелилась перейти с 8‑дюймовой пластины к 300‑мм.
- Список платформ состоит из семи пунктов: 300‑мм кремниевая архитектура, микросветовые устройства GaN‑on‑Si, высокоэффективные фотоэлектрические детекторы, собственные квантовые точки, индивидуальные массивы микролинз, многожильные оптические кабели, сопутствующее программное обеспечение.
Обратите внимание на третий и шестой пункты. Фотоэлектрические детекторы — это устройства «приёмника», массивы микролинз предназначены для «захвата большего количества света в оптические кабели», а многожильные оптические кабели — это среда передачи данных — всё это требуется только для оптической интерконнекции, но не для дисплеев. В китайских переводах обычно упускается пункт «фотоэлектрические детекторы», хотя именно они являются ключом к определению характера компании.
6. Две платформы: деньги для обороны распределяют расходы на технологию оптической интерконнекции
В официальном пресс‑релизе есть фраза, которую большинство китайских изданий упустило:
«Прогресс в базовой технологии Micro LED, интеграции CMOS и производстве на уровне пластин, как ожидается, также укрепит платформу, используемую одновременно для дисплеев и оптической интерконнекции в компании Mojo».
Переведём: государство финансирует повышение выхода продукта на основе полноцветных дисплеев, интеграцию CMOS и технологию производства на уровне пластин, а выгоды от этого будут распространяться и на AI‑оптическую интерконнекцию.
Это объясняет, почему структура капитала компании остаётся устойчивой: бизнес по дисплеям (очки дополненной реальности, оборона) служит «технической матрицей» и входом для политических ресурсов, тогда как оптическая интерконнекция (AI‑центры обработки данных) становится источником гибкости оценки. Обе эти сферы используют одну и ту же производственную линию, одну и ту же эпитаксию, одни и те же квантовые точки, одни и те же микролинзы — предельные издержки платятся лишь раз.
С другой стороны, это также верно: коммерческое сотрудничество с Marvell обеспечивает бизнесу по дисплеям прогнозируемый денежный поток и возможность проверки технологий. Это структурное преимущество «двухплатформенной компании» в эффективности использования капитала, а также причина, по которой она смогла потратить 345 млн долларов за одиннадцать лет и всё ещё не выбыла из игры.
Таким образом, эти 24,4 млн долларов, бухгалтерски записанные как «правительственный грант для бизнеса по дисплеям», стратегически на самом деле представляют собой субсидию на развитие технологии оптической интерконнекции. Это наиболее часто неправильно понимаемый аспект «двухплатформенной компании» — нельзя судить только по тому, какую линию бизнеса она объявила.
7. Холодная вода: пять границ, которые нельзя игнорировать
Граница первая: грант — это не заказ.
Прототипный договор OTA не влечёт обязательств по закупке, а результат работы IBAS — это «возможности», а не «оборудование». От прототипа до Program of Record обычно проходит ещё три‑пять лет проверки и бюджетного цикла. Прямой финансовый вклад этих средств — это уменьшение разбавления акций компании, которая пока не приносит прибыли.
Граница вторая: «1 млн нитов» ещё не прошёл независимую проверку.
Эта цифра взята из фирменного заявления компании на сентябрьской выставке. Команда Display Tech Center, наблюдавшая за событием, оставила открытой следующую оговорку: при заявлении о том, что слой QD‑конверсии превышает 1 млн нитов на одной пластине, необходимо одновременно проверять срок службы и баланс белого — поскольку яркость, срок службы и цветовые точки на этом маршруте взаимно влияют друг на друга, повышение одного часто требует жертвовать другими. Это профессиональное напоминание, которое следует цитировать.
Граница третья: данные о сроке службы QD не опубликованы.
Слой конверсии постоянно подвергается воздействию мощного синего света, что приводит к накоплению фотокислотного окисления, деградации связующих веществ и термическому затуханию квантовых точек. Это самая сложная задача на этом маршруте, и пока нет никаких опубликованных T95‑кривых или кривых снижения яркости. Без данных о сроке службы невозможно утверждать, что продукт «готов к массовому производству».
Граница четвёртая: кадмий.
Высокопроизводительные красные QD‑точки обычно содержат кадмий (CdSe), и на гражданском рынке они пользуются освобождением от RoHS. Военные закупки не подпадают под действие RoHS — это одновременно удобство этого маршрута в оборонных сценариях и его скрытая опасность: успех военного заказа не гарантирует соответствие требованиям RoHS на гражданском рынке. Для потребительских очков дополненной реальности, предназначенных для продажи в Европе, эта проблема неизбежна.
Граница пятая: конкуренты — не пустое место.
JBD (Шанхай) уже завершил раунд B2 с финансированием в размере 140 млн долларов, платформа Roadrunner с шагом 2,5 мкм и разрешением 10 160 ppi, уже осуществляет массовое производство микродисплеев и привлекает дизайнерские решения от Xiaomi, TCL, Alibaba, Vuzix и других; Hongshi заявляет о разработке плана с 2 млн нитов и шагом 2,4 мкм; Inlighten (зарегистрированная в США, производит по заказу Starkey) уже продемонстрировала однослойный RGB‑дисплей с зелёным и красным цветами, шагом 3,75 мкм.
Дифференциация Mojo заключается в сочетании «монолитная конструкция + собственные квантовые точки + 300‑мм кремниевая основа», но это не единственный вариант. Если воспринимать это как «США лидируют в этом раунде», это будет ошибкой; точнее сказать: США выбрали маршрут, который может быть реализован на собственной производственной линии, и начали создавать для него необходимую инфраструктуру.
8. Три суждения относительно Китая
Первое: это не «догоняющая гонка», а «смена полосы».
Китай обладает сравнительным преимуществом в Micro LED — эпитаксия, перенос, корпусирование и кривая себестоимости — именно поэтому мировая мощность по производству крупногабаритных Micro LED сосредоточена в Китае. США не пытаются наверстать упущенное там, где им слабо, а переносят проблему «как сделать цвета» из процессов эпитаксии и переноса на послепроизводственный этап на кремниевой основе. Суждение: в 2027–2028 годах появится нарратив о «производственной мощности, позволяющей одновременно делать дисплеи и оптическую интерконнекцию на одной 300‑мм платформе» — это форма, которой китайские производители пока не соответствуют.
Второе: необходимо точно указать, где именно находится разрыв.
Не «можно ли сделать полноцветный дисплей» — Китай уже разработал три маршрута цветовой конверсии и стекирования; настоящий разрыв кроется в трёх аспектах:
- Платформа 300‑мм GaN‑on‑Si (внутренний рынок по‑прежнему ориентирован на 8‑дюймовые пластины);
- Коллекция материалов и технологий для фотолитографии и паттернинга QD (это тройная экспертиза — рецептура + оборудование + технологическое окно, которую нельзя решить просто покупкой оборудования);
- Система проверки надёжности военного уровня и длительные временные ряды данных.
Третье: оптимальная стратегия может не заключаться в повторении 300‑мм.
28,6% энергетического налога, который приходится платить за цветовую конверсию, является структурным и не подлежит устранению инженерными оптимизациями; эпитаксия и стекирование с масштабным переносом не включают этот налог, но включают налог на выход и себестоимость. Эти два маршрута столкнутся лицом к лицу по «стоимости за нит» примерно в 2028 году. Реальное решение китайских производителей — снизить кривую себестоимости «эпитаксия + перенос + корпусирование» до уровня цветовой конверсии, вместо того чтобы снова вкладывать средства в 300‑мм.
Ещё одно напоминание о влиянии цепочки поставок:
Военные заказы естественным образом влекут за собой требования к локализации цепочки поставок и контролю экспорта. Закупки материалов QD, массивов микролинз, многожильных оптических кабелей и оборудования для 300‑мм эпитаксии будут ещё более регионализированы.
Китайские производители материалов QD и микроприборов, работающие на внутреннем рынке, одновременно испытают давление «снижения стоимости для гражданских клиентов» и «отказа от китайской цепочки поставок для зарубежных клиентов» — это не плохая новость, но требует заранее выбрать сторону.
9. Что следить дальше
1. Есть ли Program of Record?
Если в течение 12–24 месяцев появится дополнительное финансирование от C5ISR или начнётся процедура утверждения проекта в Управлении по управлению проектами Армии, это будет сигналом о переходе этого маршрута от «наращивания возможностей» к «закупке оборудования». Это самый важный одиночный сигнал.
2. Независимая проверка яркости и срока службы.
Кто первым выставит обе цифры — «1 млн нитов + T95» — вместе (лучше, если это сделают завод‑изготовитель или военная лаборатория), тот и реально перейдёт порог.
3. Выход и равномерность длины волны на 300‑мм пластинах.
Конверсия квантовых точек чувствительна к длине волны синего насоса, а равномерность длины волны напрямую определяет согласованность цветовых точек — это уникальная инженерная задача 300‑мм маршрута и ключ к тому, сможет ли он реализовать своё преимущество по сравнению с 8‑дюймовыми пластинами.
4. Узлы оптической интерконнекции от Marvell.
Ритм пробных образцов и заказов в 2027 году определит, будет ли рассказ о стоимости компании «дисплей» или «интерконнекция».
5. Движение 12‑дюймовых кремниевых GaN‑on‑Si внутри страны.
Если в стране появится опытная линия 300‑мм GaN‑on‑Si (независимо от того, используется ли она для питания или для дисплеев), тогда «смена полосы» превратится в «соединение полос».
Заключение
24,4 млн долларов — это небольшая сумма в полупроводниковой отрасли, слишком маленькая, чтобы купить даже один высококлассный литографический аппарат.
Однако эти средства позволили получить три вещи: место этого маршрута в перечне ключевых компетенций оборонной промышленной базы, обоснование связи «материалы‑технологии‑производственная линия» и время, в течение которого компания продолжает превращать свои 345 млн долларов убытков в активы.
Настоящий интерес заключается не в сумме, а в том, как США решили использовать имеющиеся производственные мощности, чтобы определить технологический путь следующего поколения полноцветных Micro LED. Конкуренция технологических маршрутов всегда заключается не только в цифрах эффективности, но и в том, какой маршрут сможет замкнуть цикл на своей собственной цепочке поставок.
Это утверждение справедливо и для Китая — просто ответы будут другими.
China Light
Официальный сайт Китайской ассоциации светотехнической промышленности и мультимедийная платформа для отрасли освещения. Мы не только предоставляем авторитетную и своевременную информацию об освещении, но и стремимся быть партнёром компаний в их развитии. От продвижения бренда и расширения каналов до консалтинга, подготовки кадров и участия в разработке стандартов — мы предлагаем комплексные профессиональные услуги, помогая компаниям повышать качество и эффективность и совместно содействуя качественному развитию отрасли освещения.
Контакты для сотрудничества
仇纯 (г-жа): 158 6155 3579
顾君 (г-н): 137 7157 5253