
Одна статья для понимания | Рейтинг финансовых показателей всех публичных компаний, связанных с цепочкой поставок освещения в Китае за 2025 год!
По состоянию на30 апреля 2026 года финансовые показатели годовых отчетов за 2025 год публичных компаний, связанных с цепочкой поставок освещения в Китае, были опубликованы последовательно.В данной статье собраны данные о финансовых показателях годовых отчетов в общей сложности99публичных компаний с акциями типа A,8публичных компаний с акциями типа H и78компаний, котирующихся на Новой третьей доске, и т.д., всего185компаний.Мы тщательно извлекли информацию об их деятельности, связанной с цепочкой поставок освещения, и составили соответствующий рейтинг производительности для справки. Хотя это лишь частичный взгляд, по одному листу можно судить об осени, но мы стремимся не быть ослепленными одним листом.
(Примечание:Bобозначает компании Пекинской биржи,Hобозначает компании Гонконгской фондовой биржи,Xобозначает компании Новой третьей доски, гдеCна Новой третьей доске обозначает компании Инновационного слоя)
Сектор готовой осветительной продукции
Обзор бизнеса готовой продукции освещения (Нажмите, чтобы увидеть изображение в полном размере) (Нажмите, чтобы увеличить изображение) 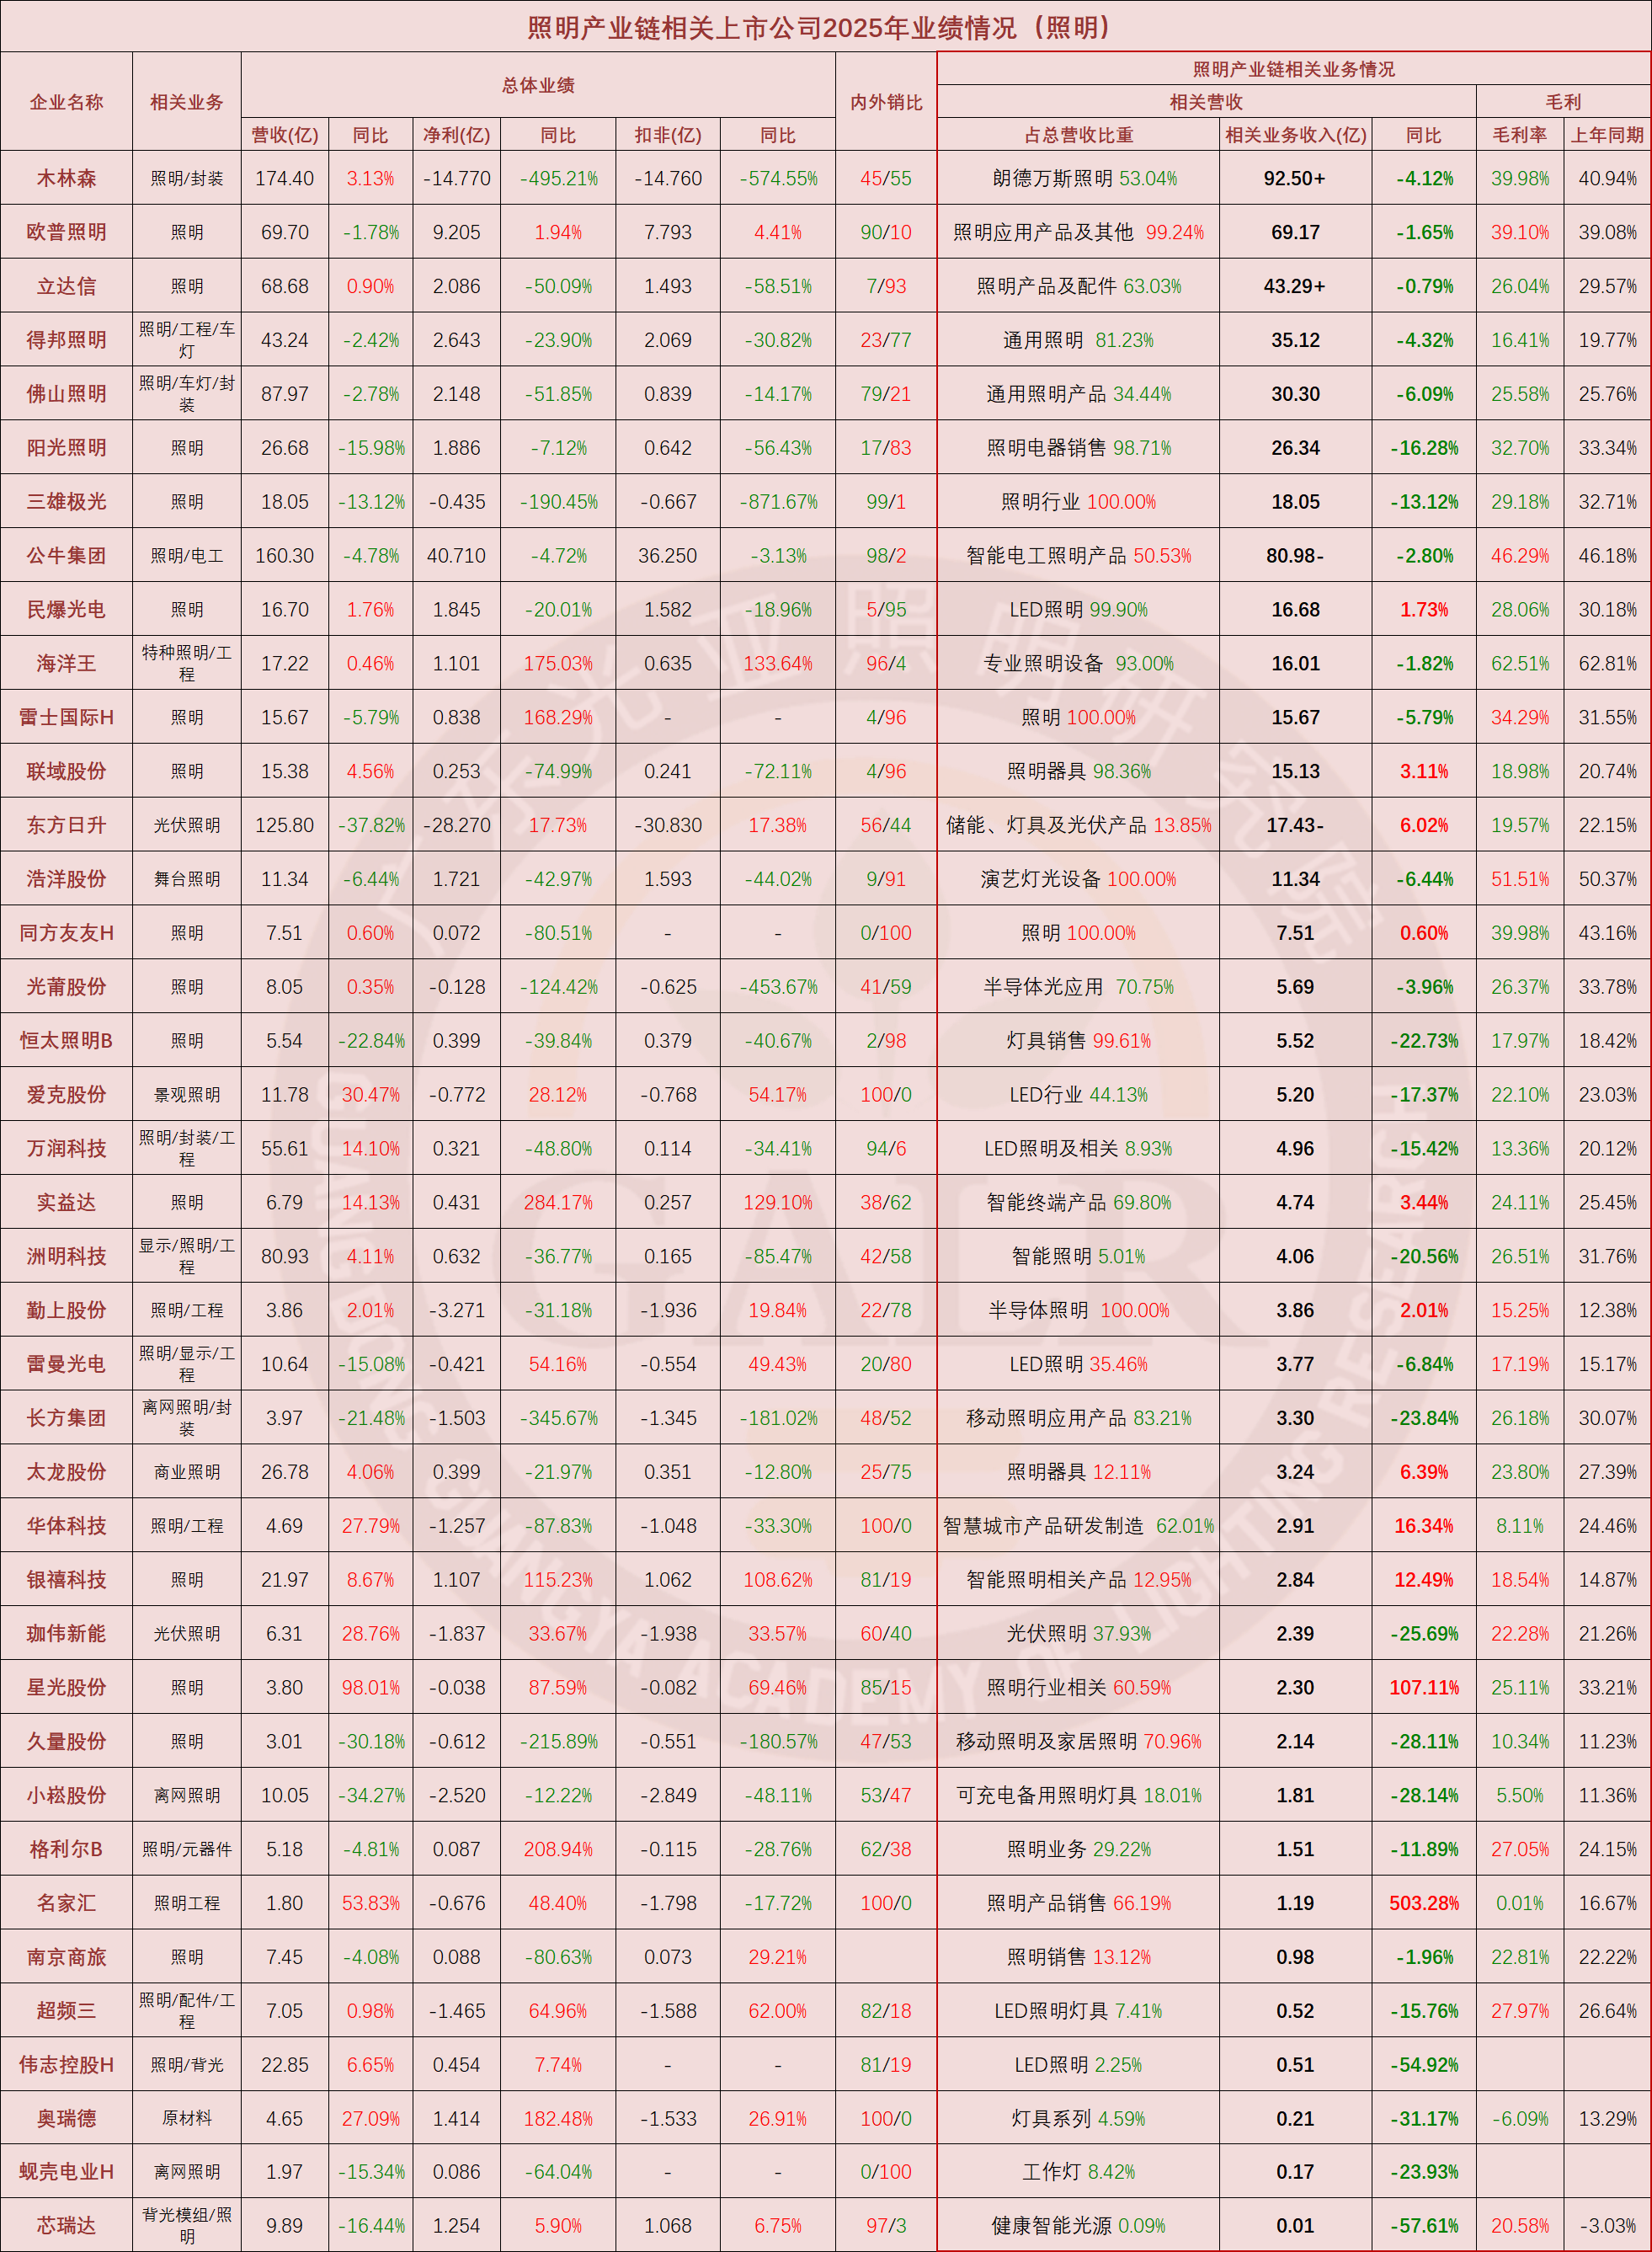
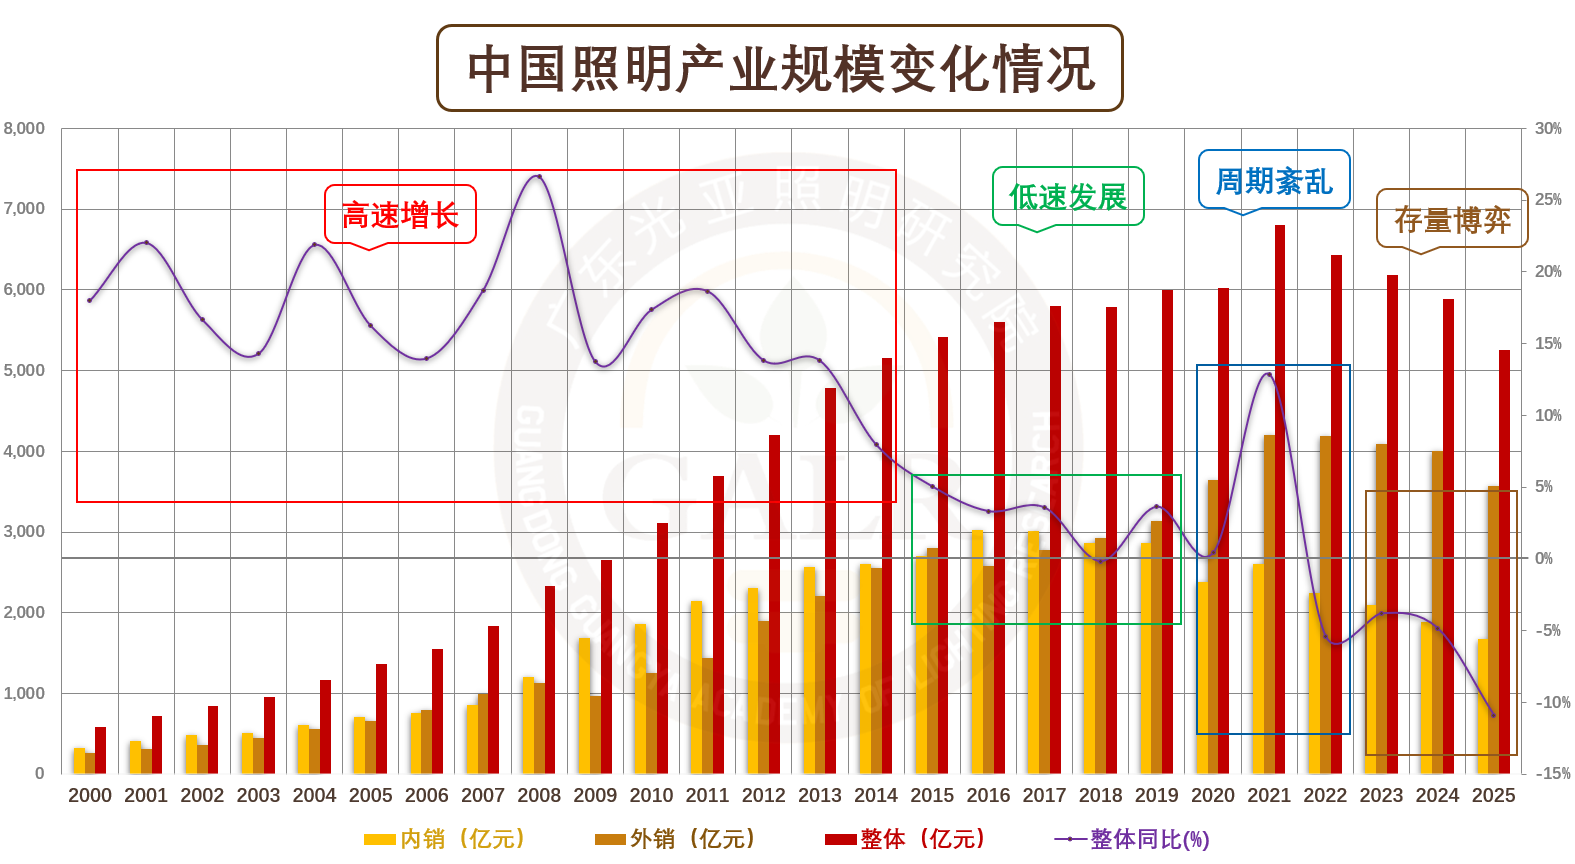
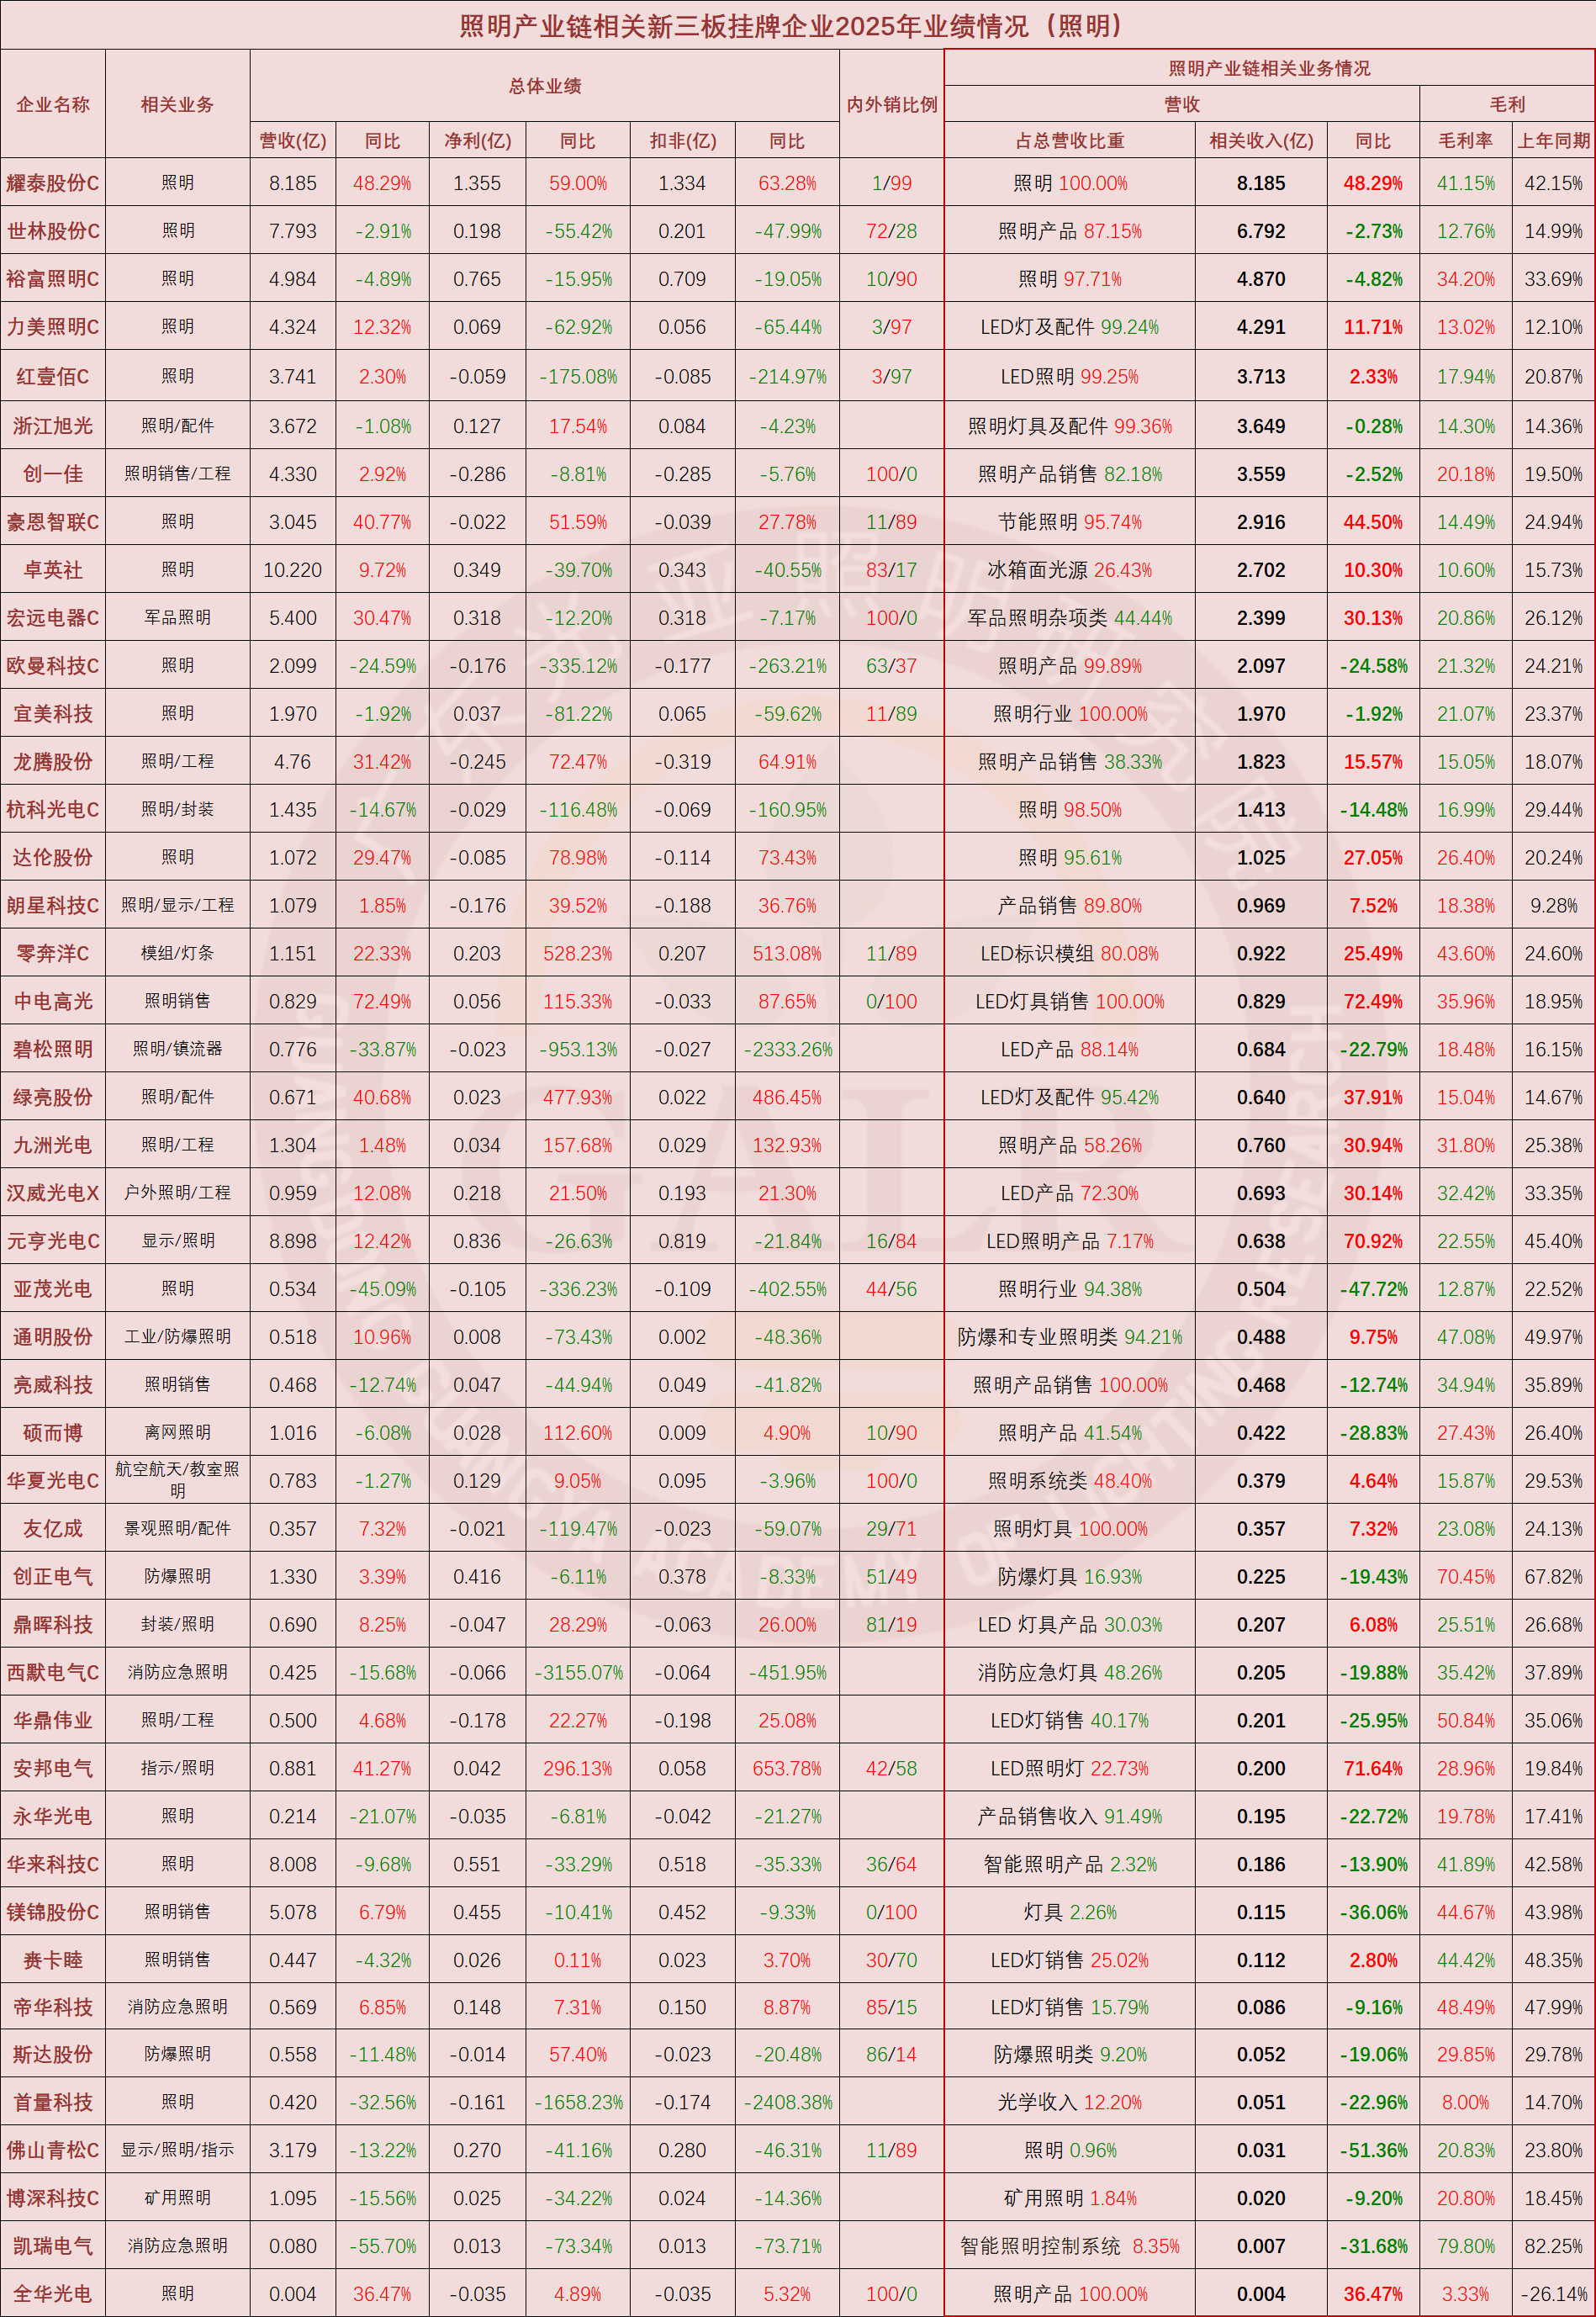
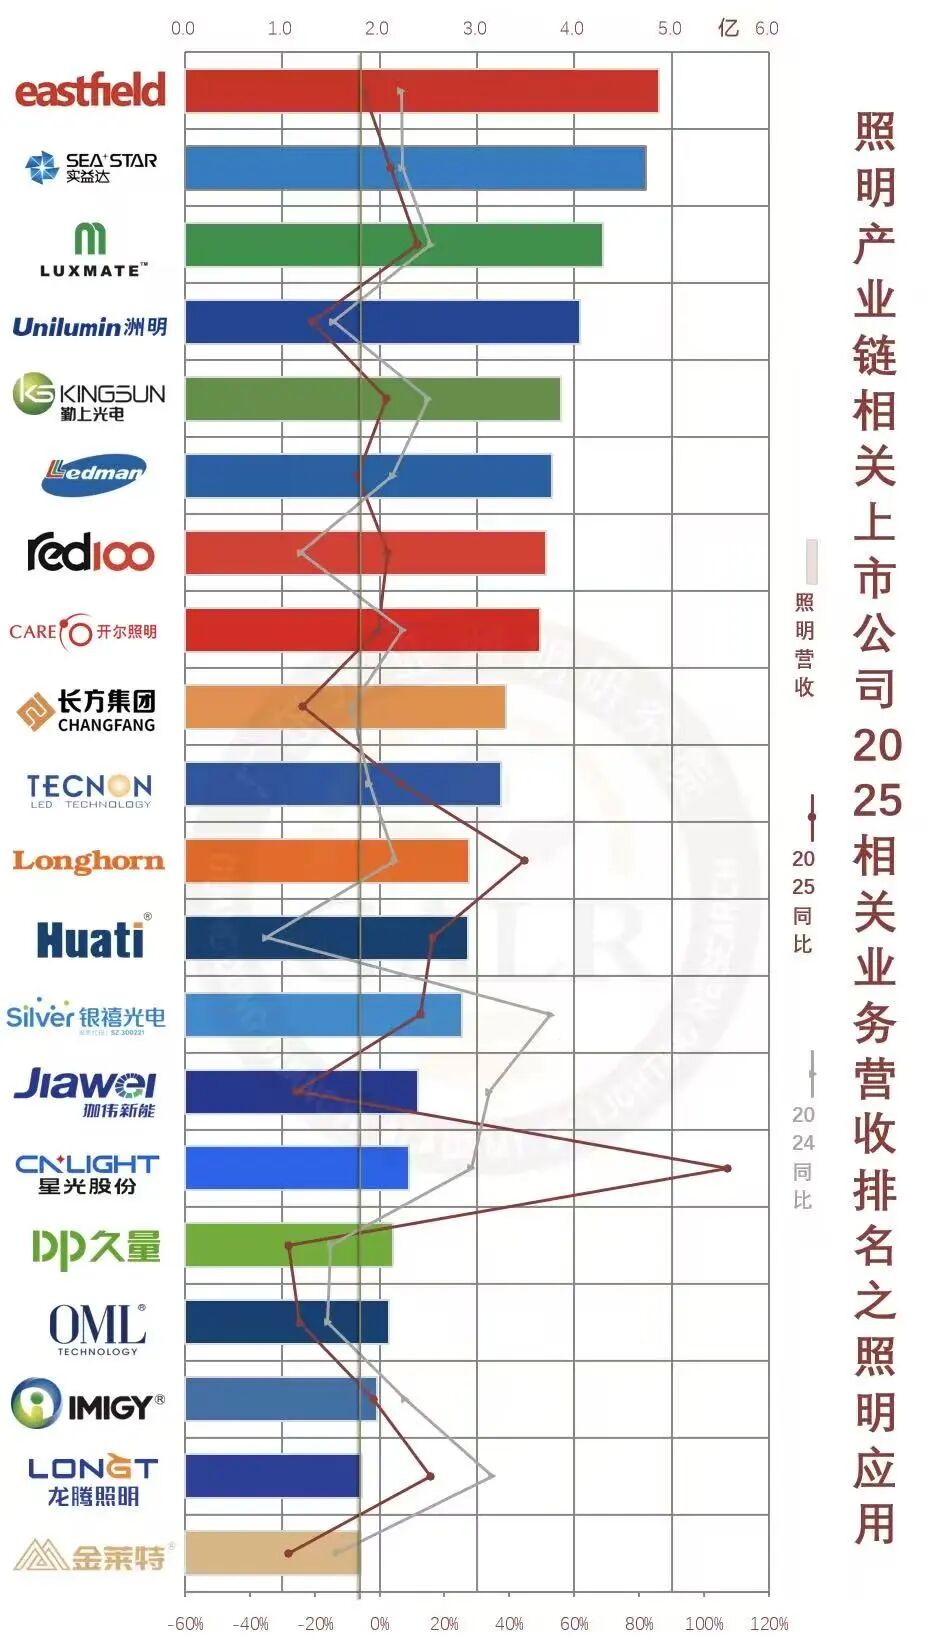
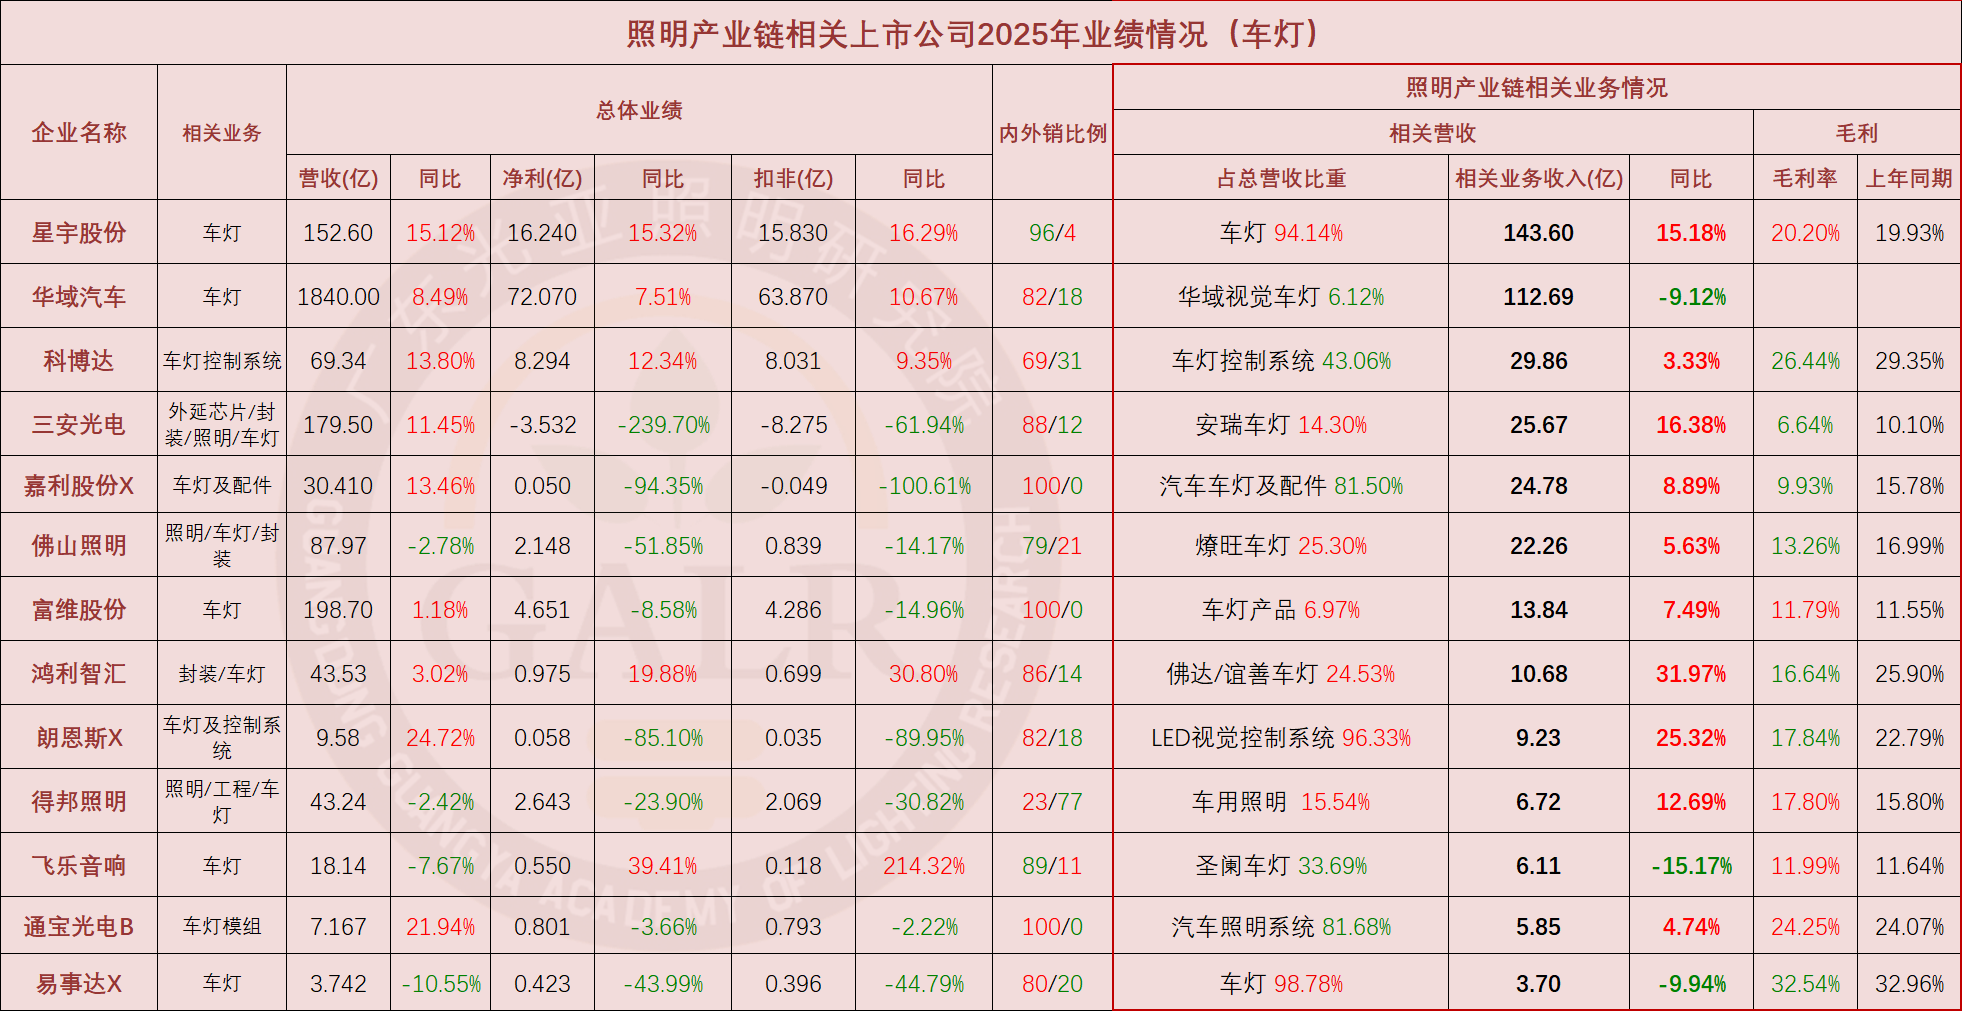
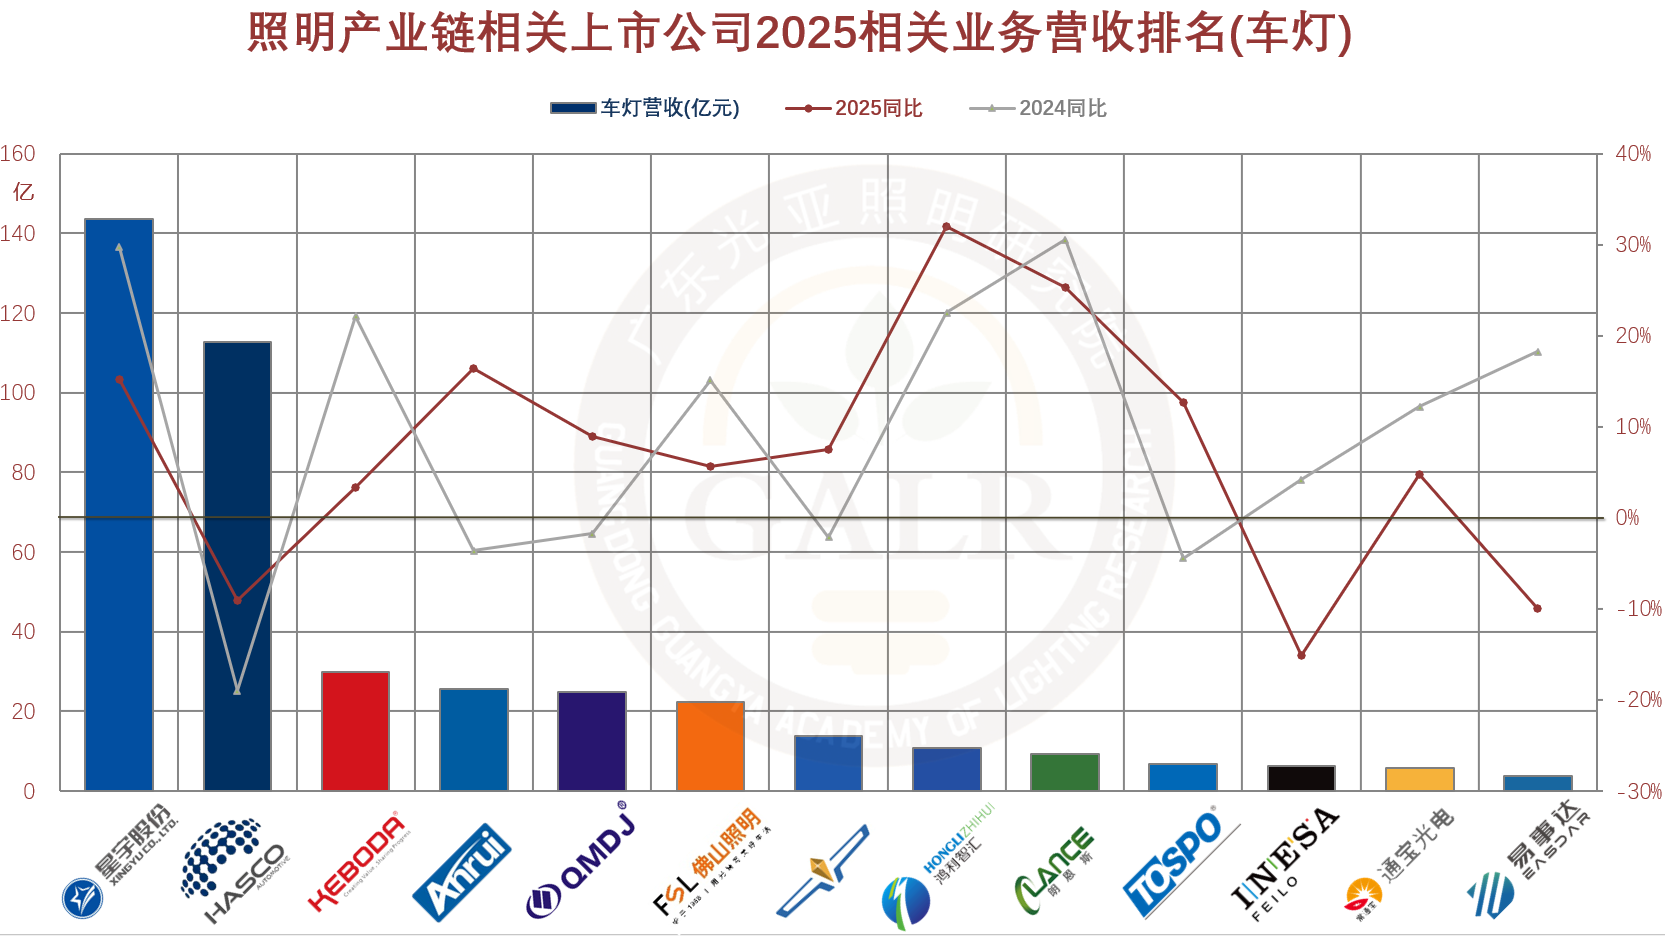
Общий рейтинг бизнеса освещения (топ-40) (Нажмите, чтобы увеличить изображение) (Нажмите, чтобы увеличить изображение) Сегмент готовой осветительной продукцииТоп-40 предприятий по рейтингу выручки от деятельности, связанной с освещением, в 2025 году, с совокупной выручкой около 53.4 миллиарда юаней, что составляет 10.2% от общего масштаба Отрасли. Концентрация Отрасли выросла на 0.6 процентных пункта по сравнению с аналогичным периодом 2024 года. Из них у 80% предприятий рост выручки от деятельности, связанной с освещением, оказался ниже, чем в аналогичном периоде 2024 года, что оказало значительное давление на общие результаты. 车灯板块 车灯业务排名 (Нажмите, чтобы увеличить) 车灯板块,2025年在新能源汽车大风口的加持下营收普涨,但利润滑坡不容小觑。 Среди общего числа из 13 публичных компаний (включая те, что котируются на Новой третьей доске): Компании с ростом выручки от бизнесов, связанных с автомобильным освещением, составили 77%, что на 14 процентных пунктов больше по сравнению с тем же периодом 2024 года. Общая выручка от автомобильного освещения составила примерно 41,5 млрд юаней, что представляет собой годовой рост (YoY) на 5.1%. Также важно отметить, что сектор автомобильного освещения крайне конкурентен; в частности, валовая маржа передних светосборочных агрегатов относительно низка, ниже, чем у бизнесов систем управления автомобильным освещением (таких как Keboda и Langens) и бизнеса послепродажного освещения (такого как Yishida), и значительно ниже средней валовой маржи сегмента общего освещения. В 2025 году компании, столкнувшиеся со снижением валовой маржи по бизнесам, связанным с автомобильным освещением, составили 62%, при этом средняя валовая маржа упала до 17.4%, что составляет снижение до 2.3 процентных пунктов по сравнению с тем же периодом 2024 года; Рейтинг бизнесов автомобильного освещения (Нажмите, чтобы увеличить изображение) Сектор корпусирования LED Состояние бизнеса по корпусированию (Нажмите, чтобы увеличить изображение) (Нажмите, чтобы увеличить изображение) 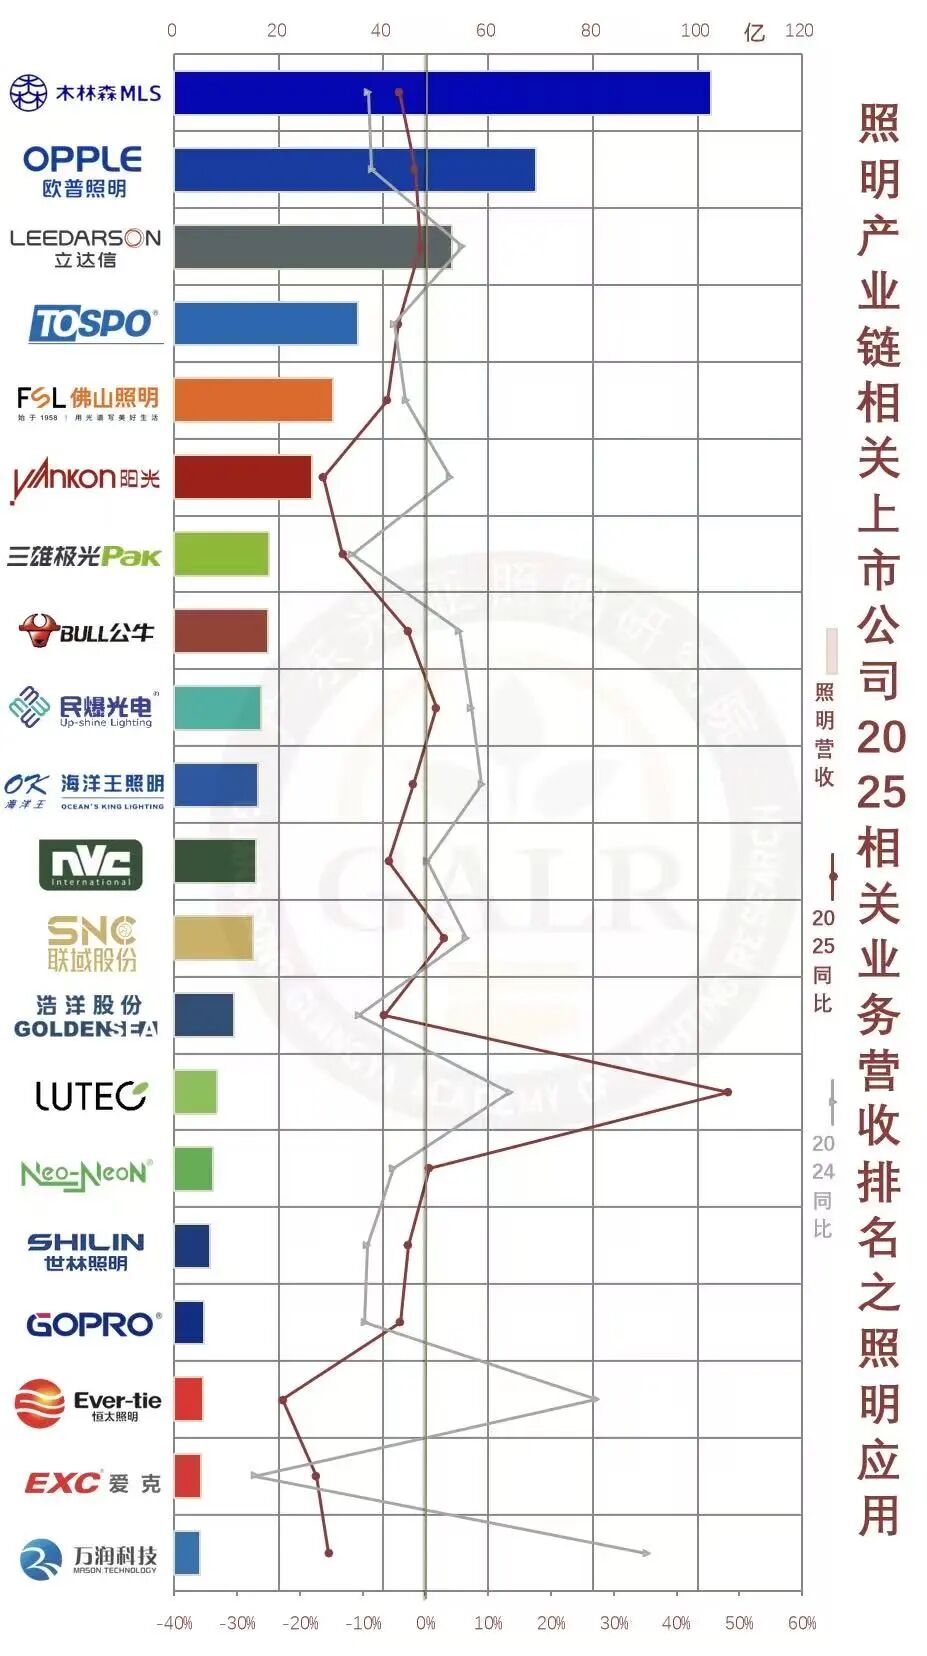
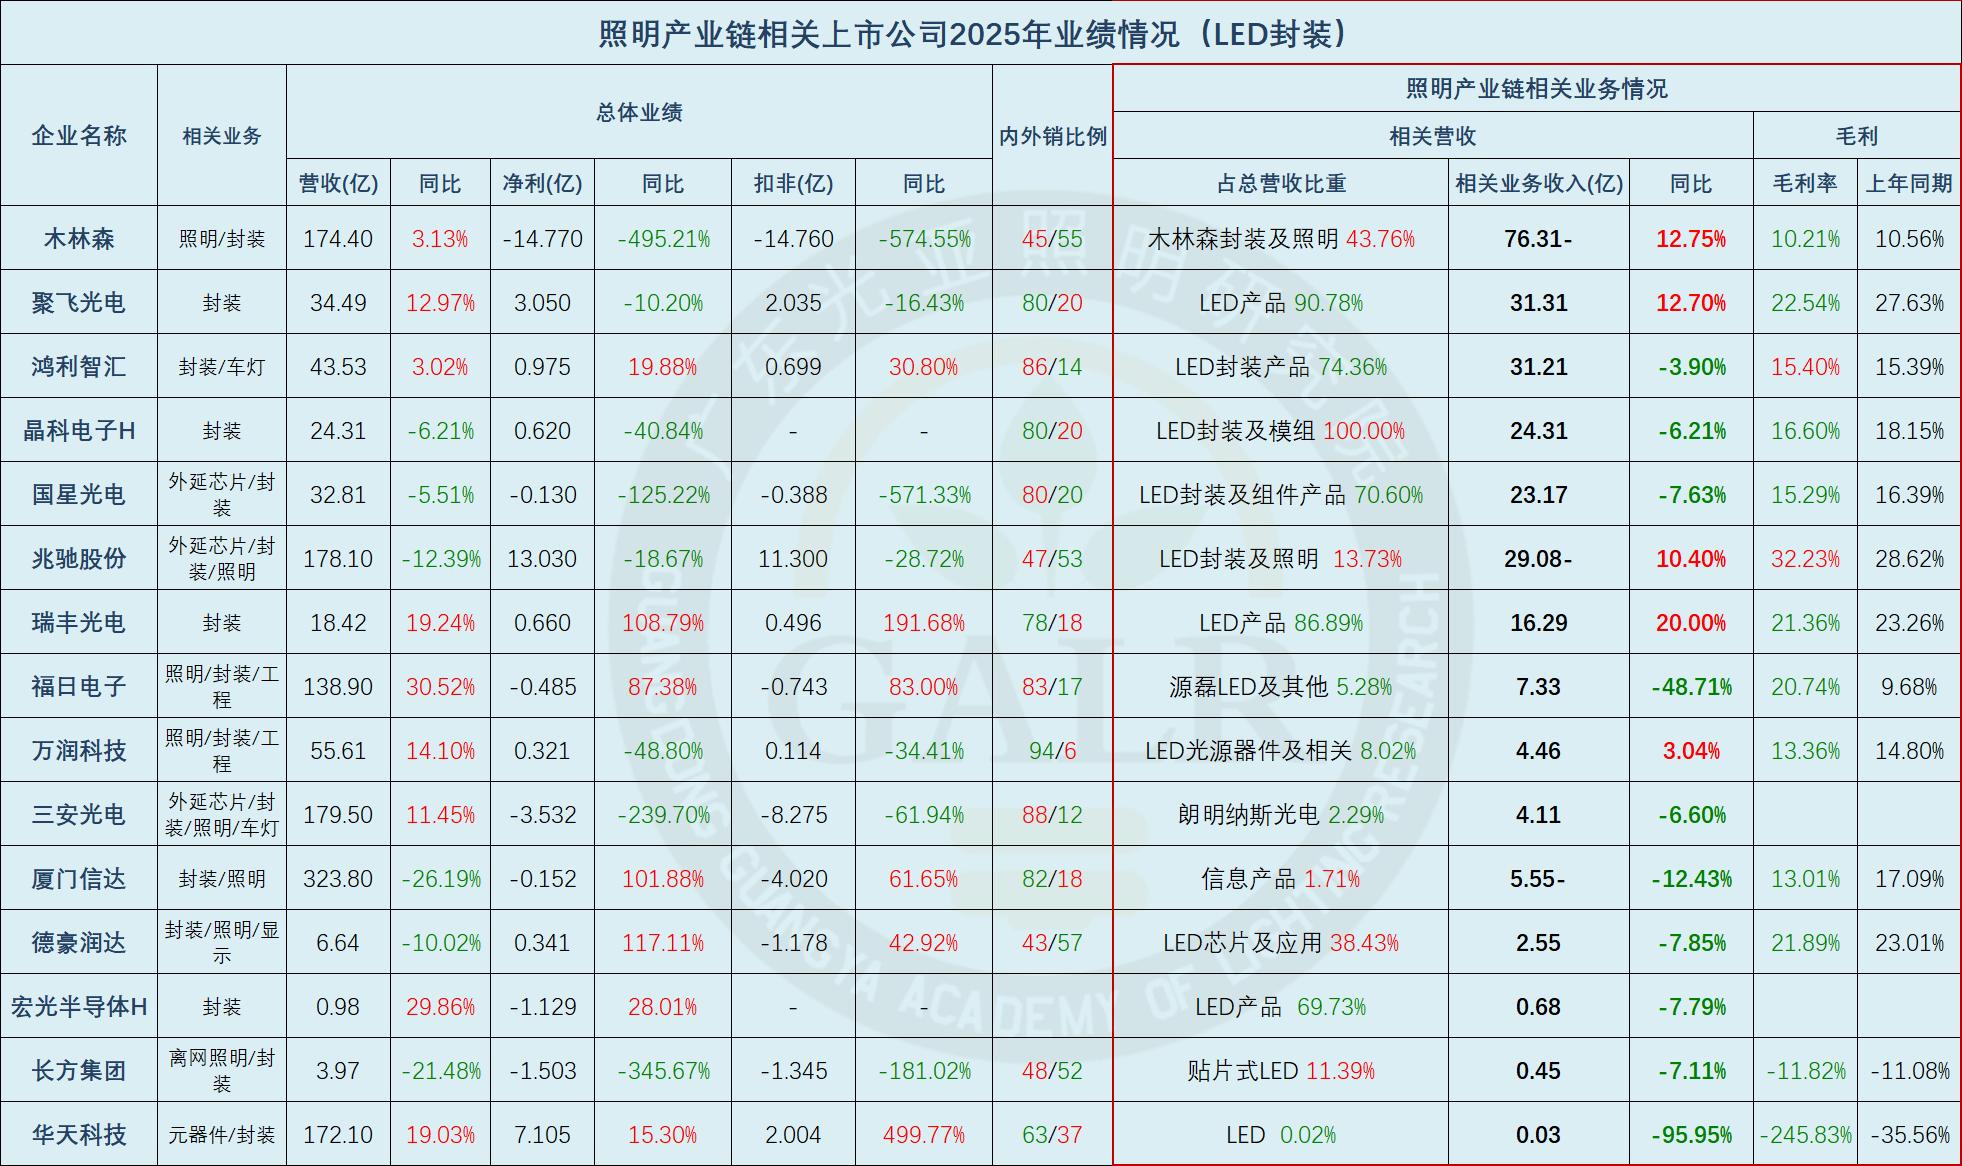
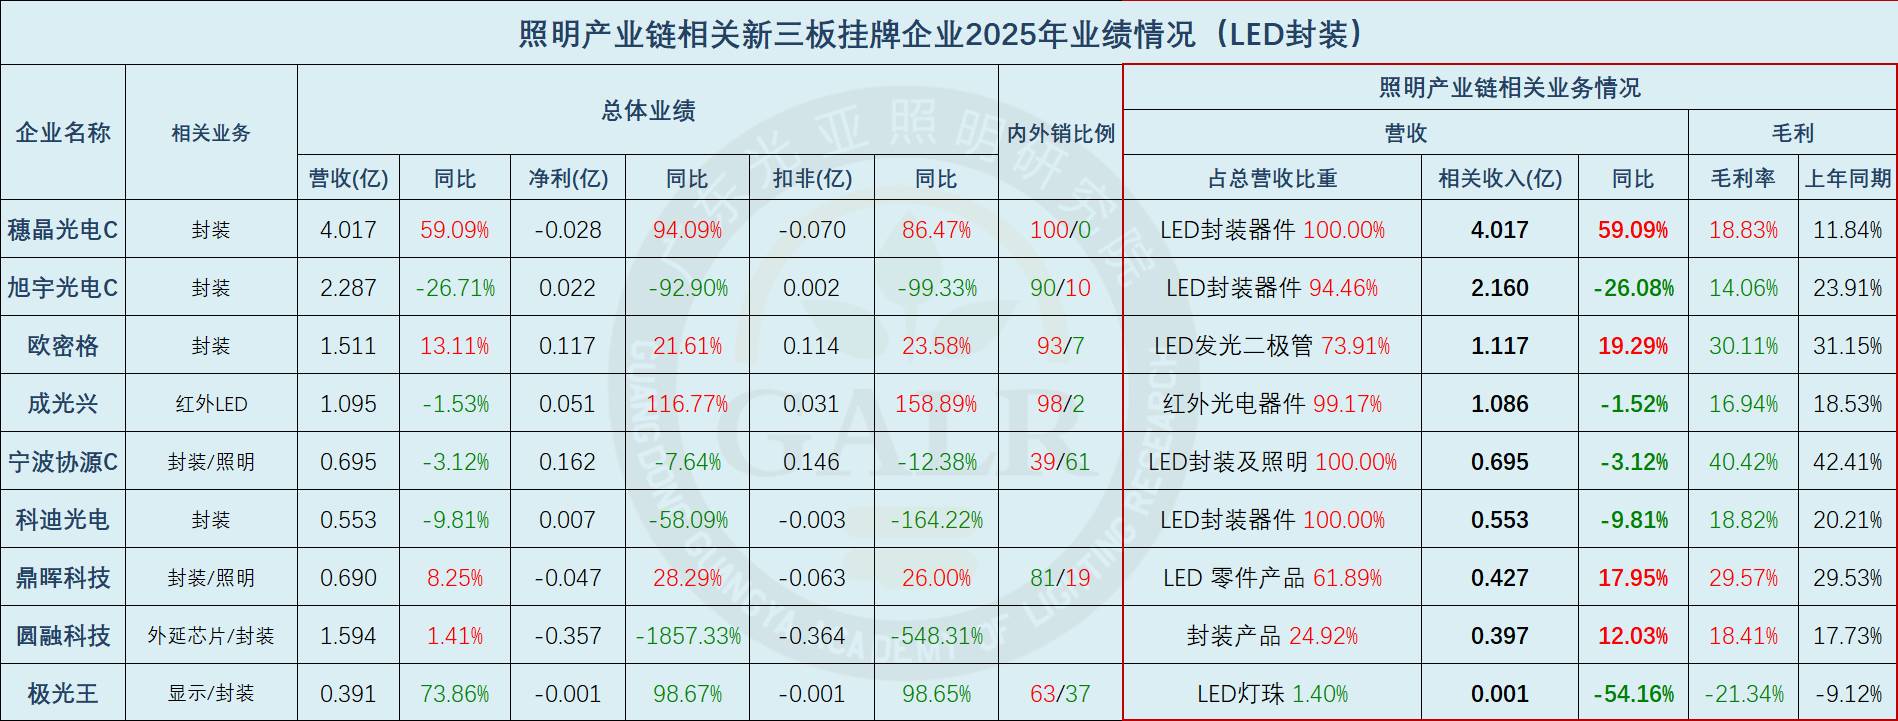
Общий рейтинг бизнеса по Корпусированию (Топ-20) (Нажмите, чтобы просмотреть большое изображение) Сектор Корпусирования LED75% компаний имели темпы роста Выручки ниже, чем в тот же период 2024 года, и прибыль также находилась под давлением.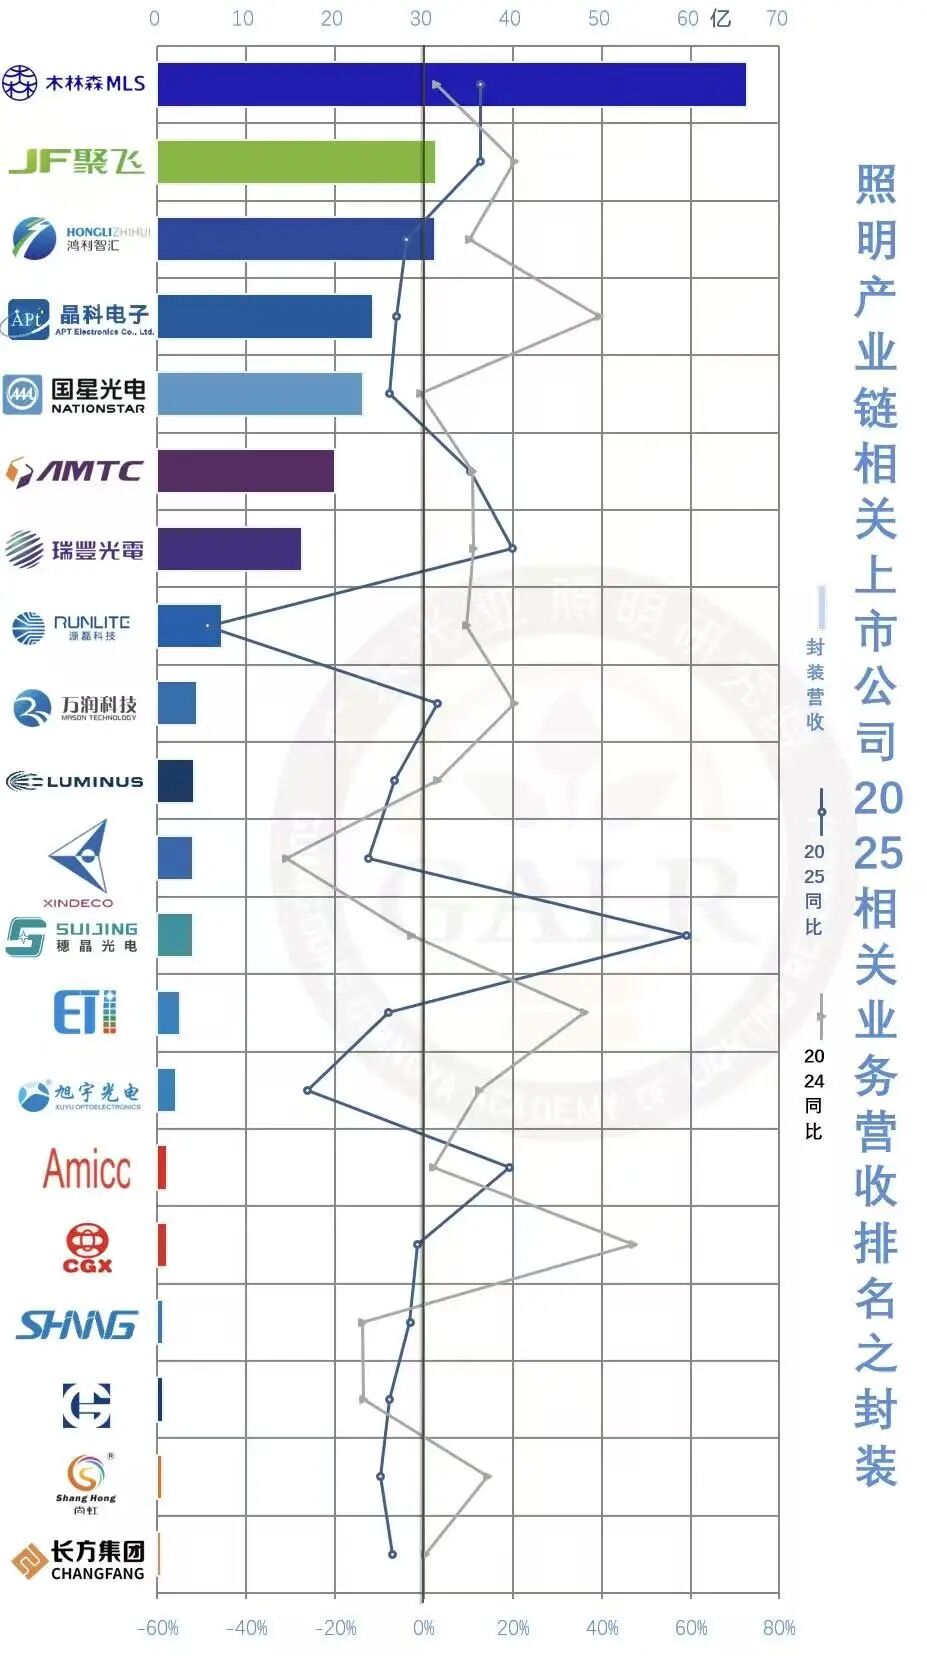
Сектор чипов эпитаксии LED Обзор бизнеса чипов эпитаксии (Нажмите, чтобы увеличить) Ландшафт «BIG6» в секторе чипов эпитаксии LED остается стабильным без изменений в рейтинге; однако по сравнению с полностью положительными показателями того же периода 2024 года сокращение спроса на нижнем уровне явно передалось на верхний уровень. 总共9家上市公司中: Снижение выручки по бизнесу чипов эпитаксии LED зафиксировано у 56% компаний, против 0 в тот же период 2024 года; Доля компаний со снижением валовой прибыли по бизнесу чипов эпитаксии LED составляет 56%, также 0 в тот же период 2024 года; средняя валовая маржа — 16.7%, снижение на 1 процентный пункт по сравнению с тем же периодом 2024 года; Средний коэффициент использования производственной мощности по бизнесу чипов эпитаксии LED составляет 98%, рост на 2 процентных пункта по сравнению с пиком 2024 года, почти полная загрузка; 整体营收方面,22%的企业营收下滑,44%的企业净利润下滑,44%的企业亏损,较2024年同期(11%、22%、33%)均有所恶化; В отношении производительности труда: средний показатель производительности труда в секторе чипов эпитаксии LED составляет 1,36 млн юаней на человека, рост на 7.9% по сравнению с 2024 годом; общее количество сотрудников сократилось в годовом исчислении на 0.9%. Общая выручка от бизнеса по производству эпитаксиальных LED-чипов у вышеупомянутых 9 публичных компаний составила 166 млрд юаней , что на 1.3% больше в годовом исчислении (YoY), составляя более 90% всего объема китайской отрасли производства эпитаксиальных LED-чипов, при этом отрасль по-прежнему характеризуется высокой концентрацией производственных мощностей и капитала . Объем продаж за тот же период вырос на 7.0%, а на всех этапах цепочки поставок освещения темпы роста объемов продаж оставались выше темпов роста выручки.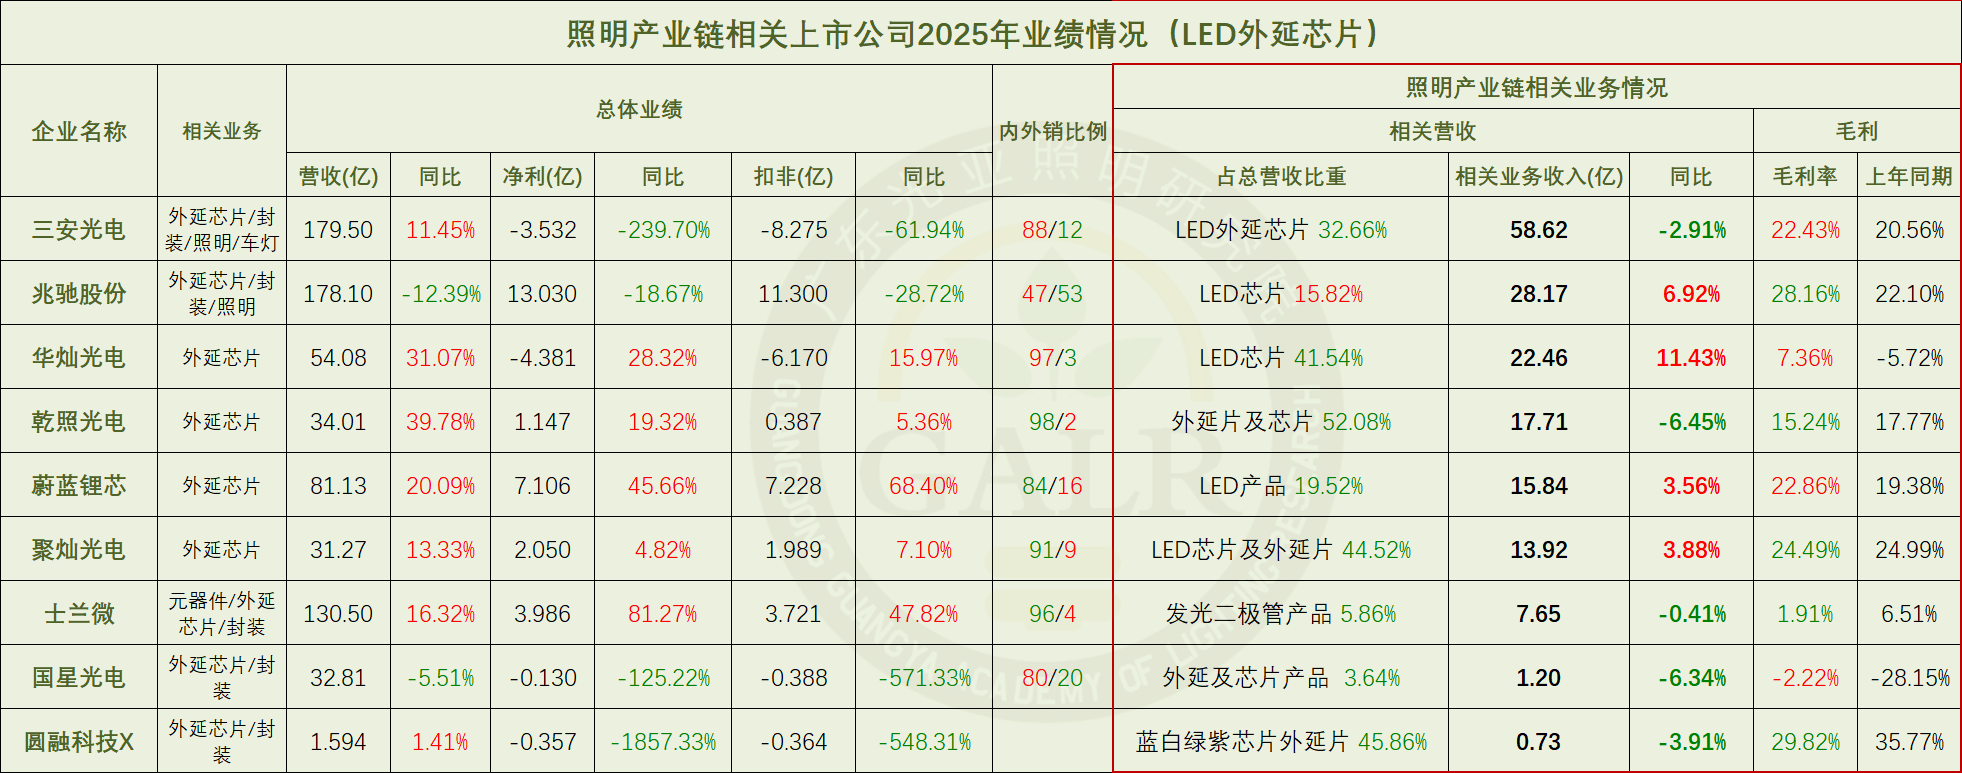
Рейтинг бизнеса эпитаксиальных чипов (Нажмите, чтобы увеличить изображение) В 2025 году темп роста выручки всех предприятий сектора эпитаксиальных чипов для светодиодов был значительно ниже, чем в аналогичный период прошлого года.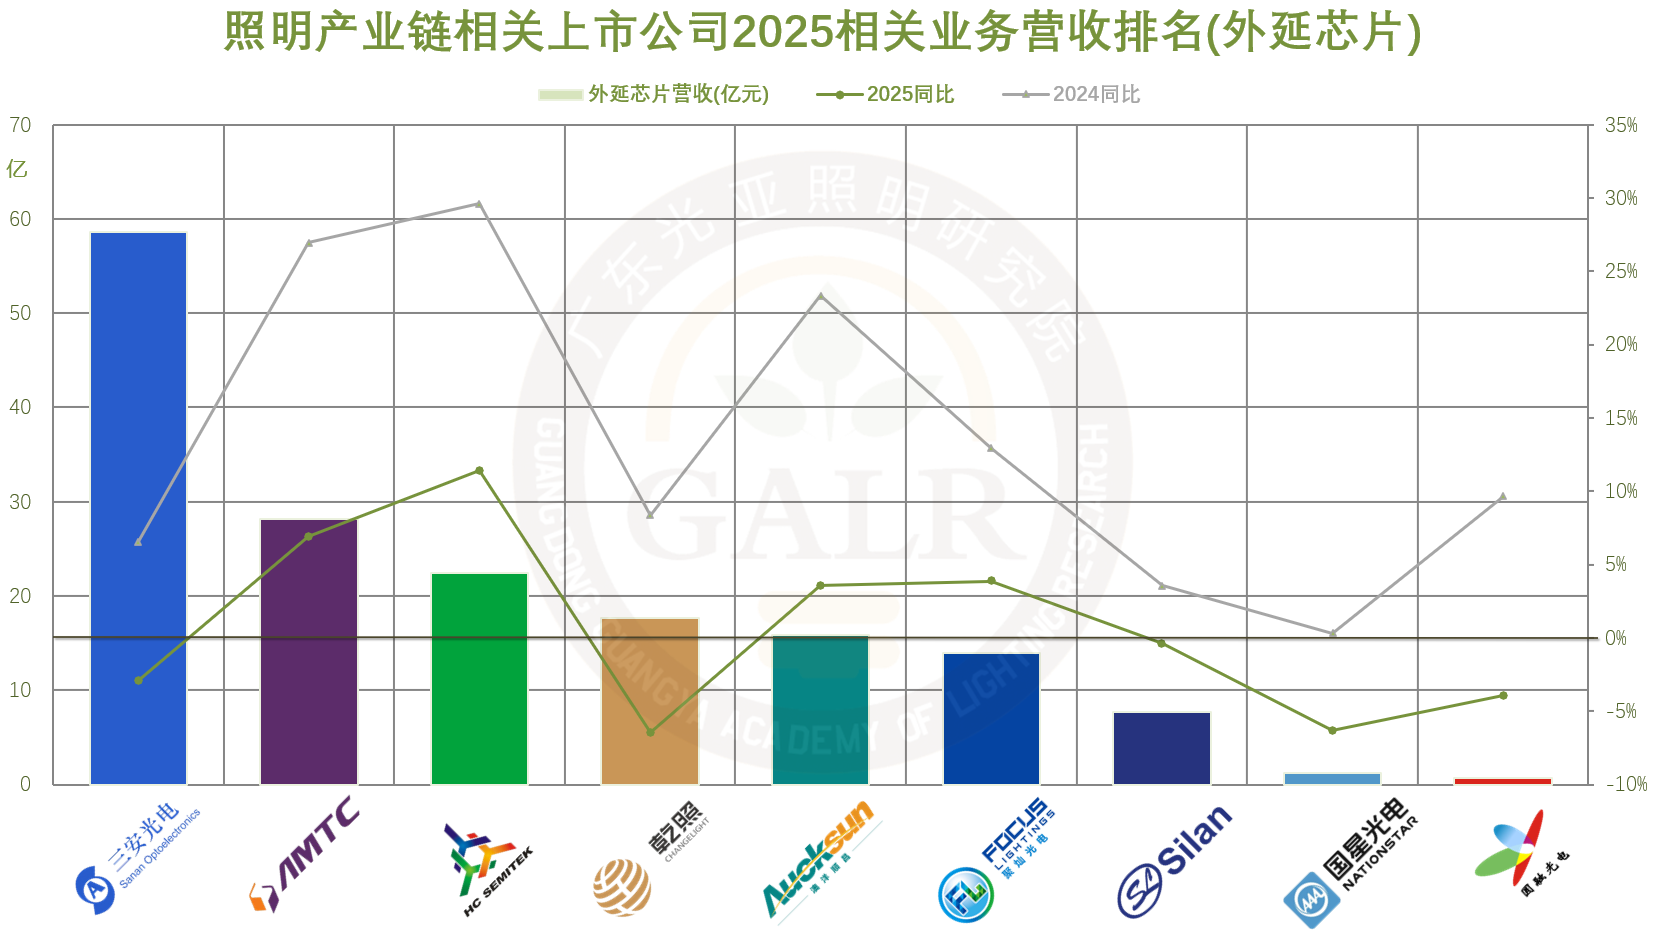
Сектор инженерии освещения
Обзор бизнеса по инженерии освещения (Нажмите, чтобы увеличить) (Нажмите, чтобы увеличить ) 2025年,照明工程板块依旧处于理性低位徘徊态势。城市更新、文旅夜游、商业地产等相对碎片化项目取代城市级亮化项目成为主流,头部工程商呼风唤雨的旧格局一去不复返。 Среди общего числа 18 публичных компаний (включая те, что котируются на NEEQ): 照明工程相关业务营收下滑的企业占67%,2024年同期为63%;照明工程业务总营收为39亿元,同比下降7.5%。 Предприятия с сокращением валовой прибыли от деятельности, связанной со светотехническими проектами, составили 33%, тогда как показатель за тот же период прошлого года был 63%; средняя валовая маржа составила 22.1%, что является значительным улучшением по сравнению с 17.5%, зафиксированными в 2024 году; В части общей выручки у 33% предприятий наблюдалось снижение выручки, у 44% — снижение чистой прибыли, а половина предприятий сообщила о убытках; ситуация в целом более спокойная, чем в 2024 году. 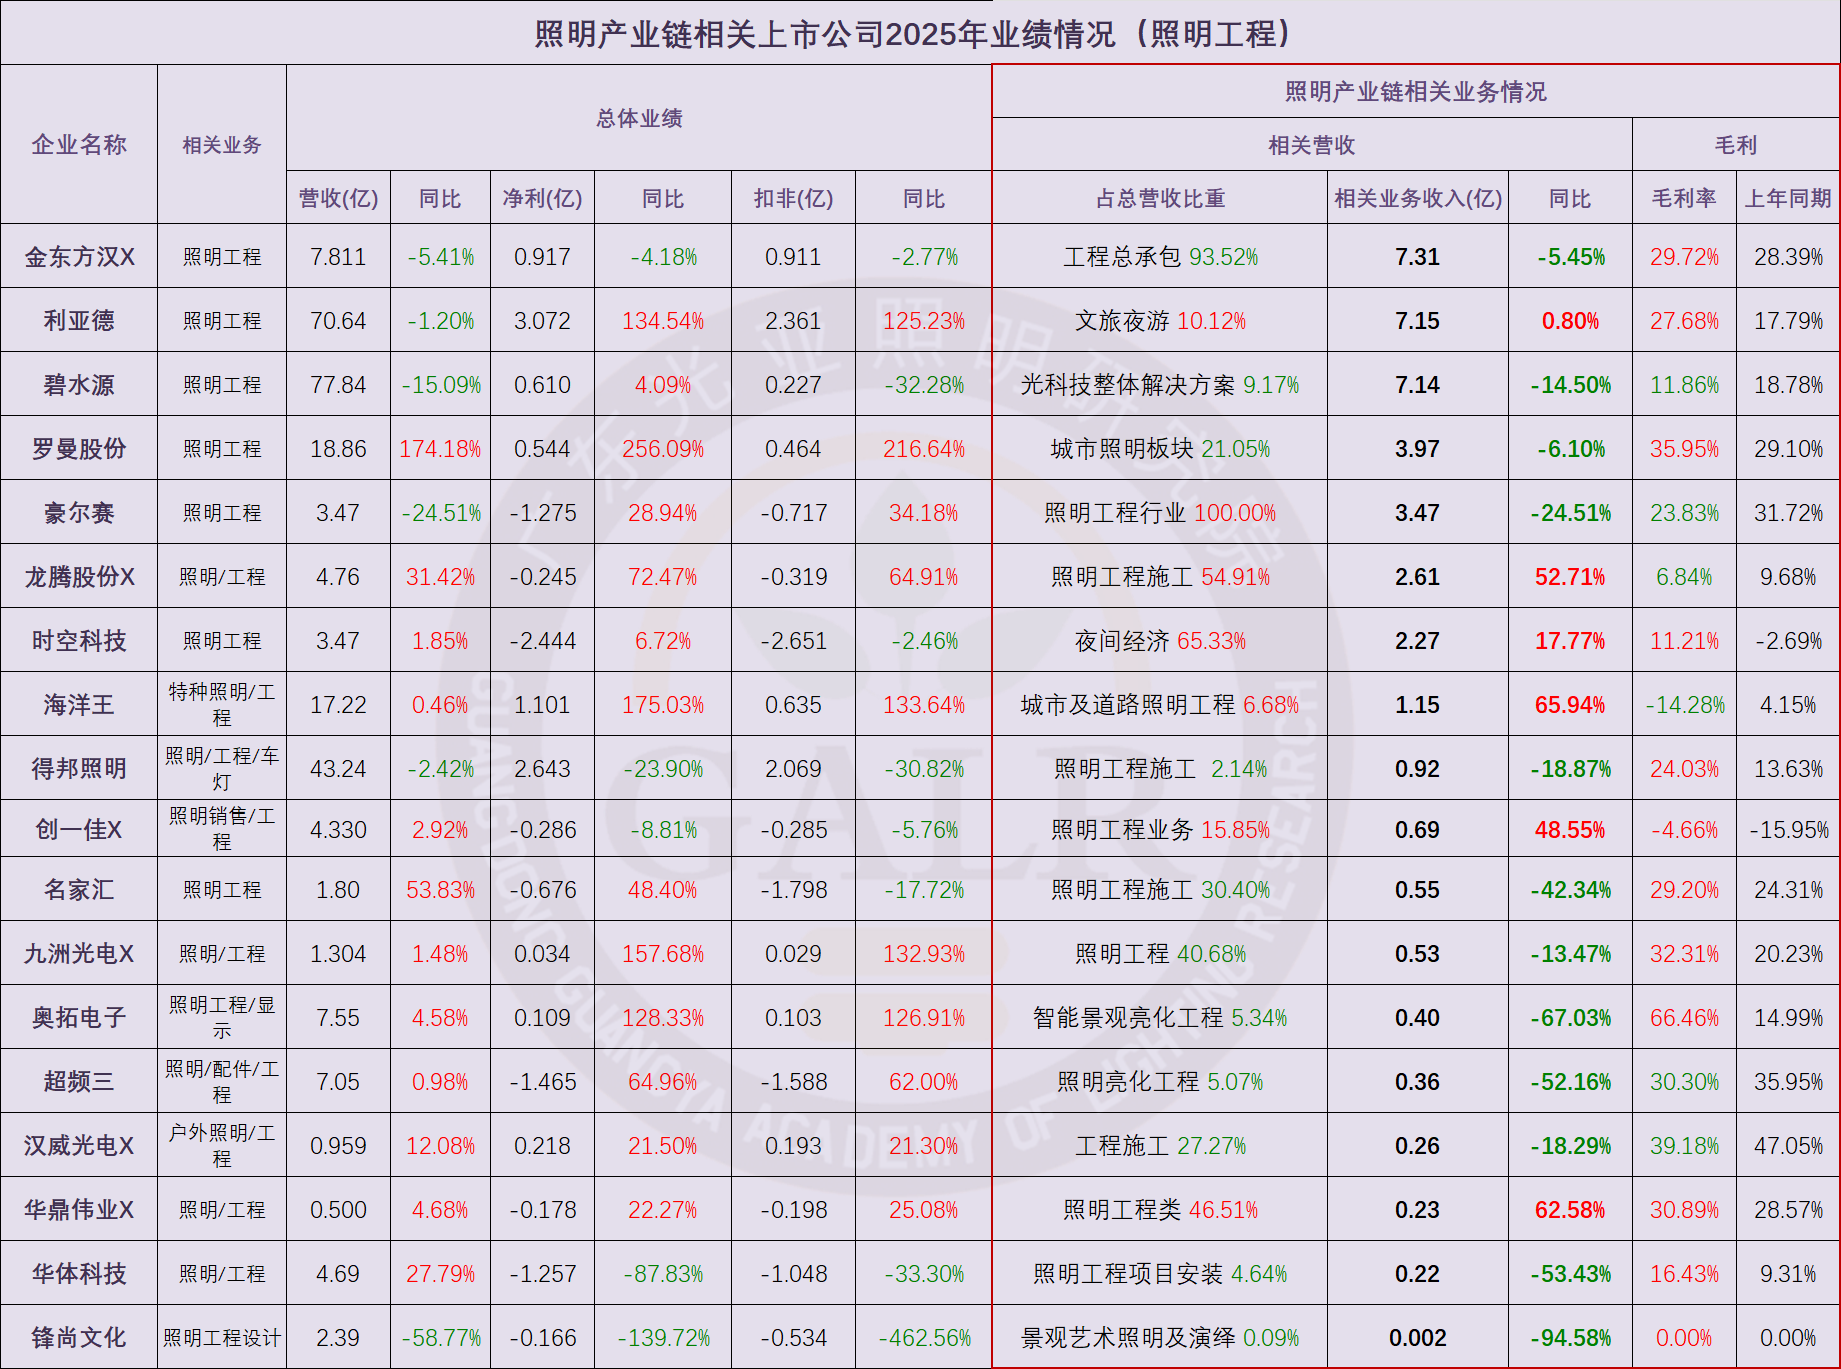
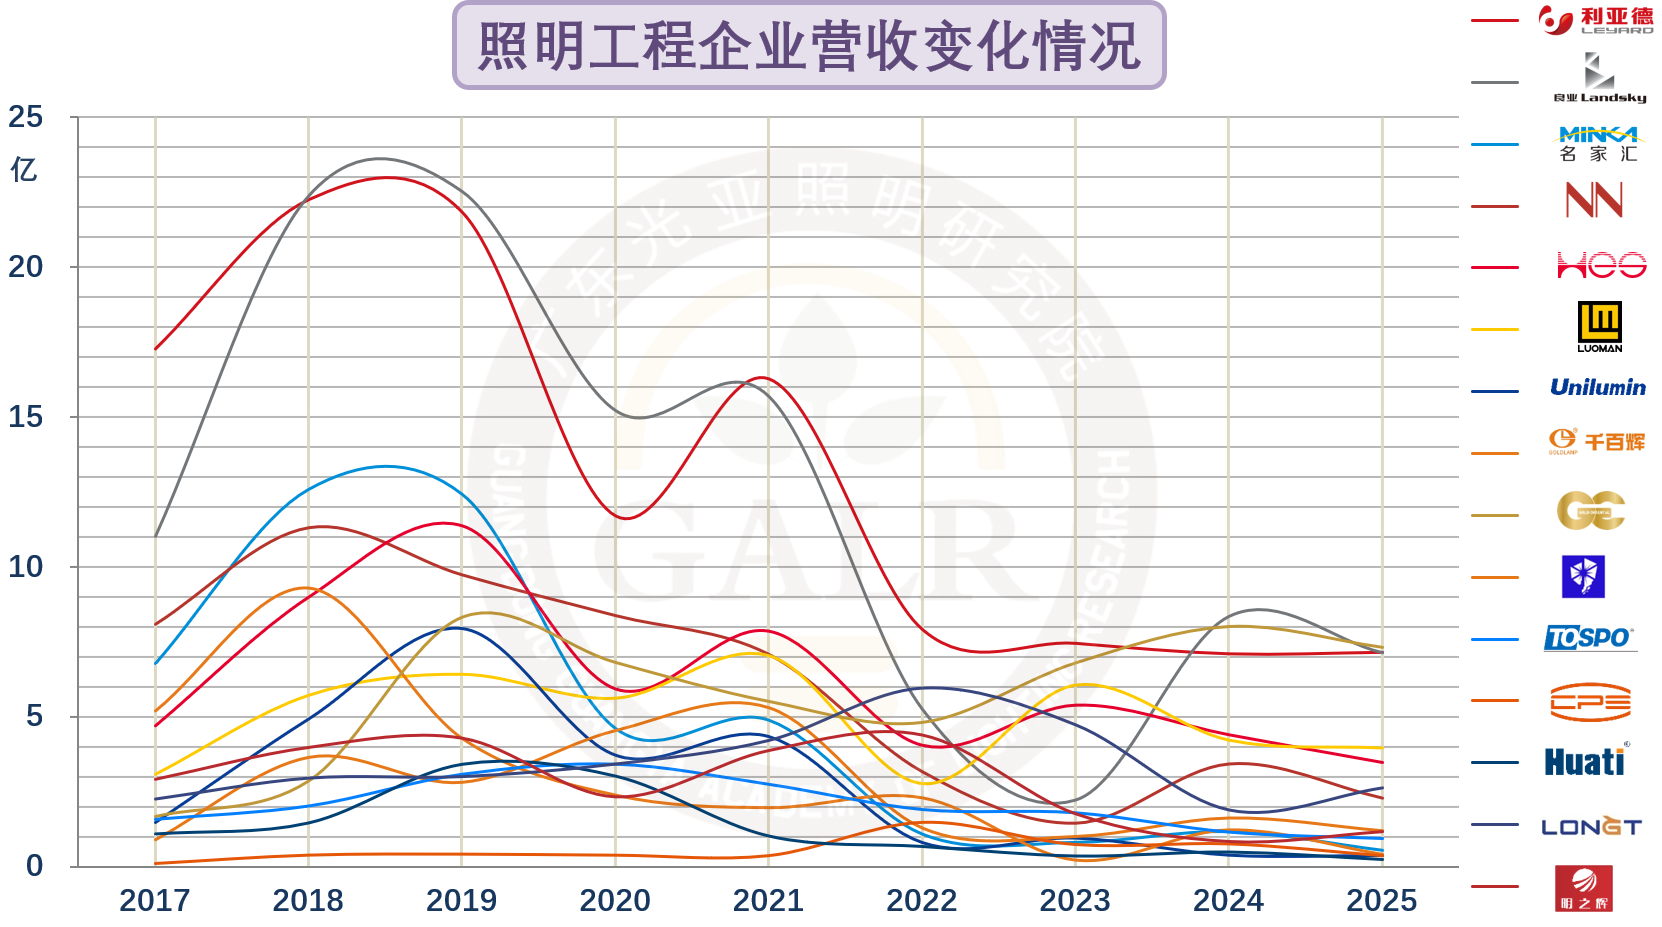
Рейтинг деятельности в области светотехнических проектов: (Нажмите, чтобы увеличить изображение) При сравнении темпов роста выручки публичных компаний в секторе инженерии освещения между 2025 годом и аналогичным периодом 2024 года наблюдаются значительные колебания результатов, что отражает текущую нестабильность и фрагментарность рынка инженерии освещения. 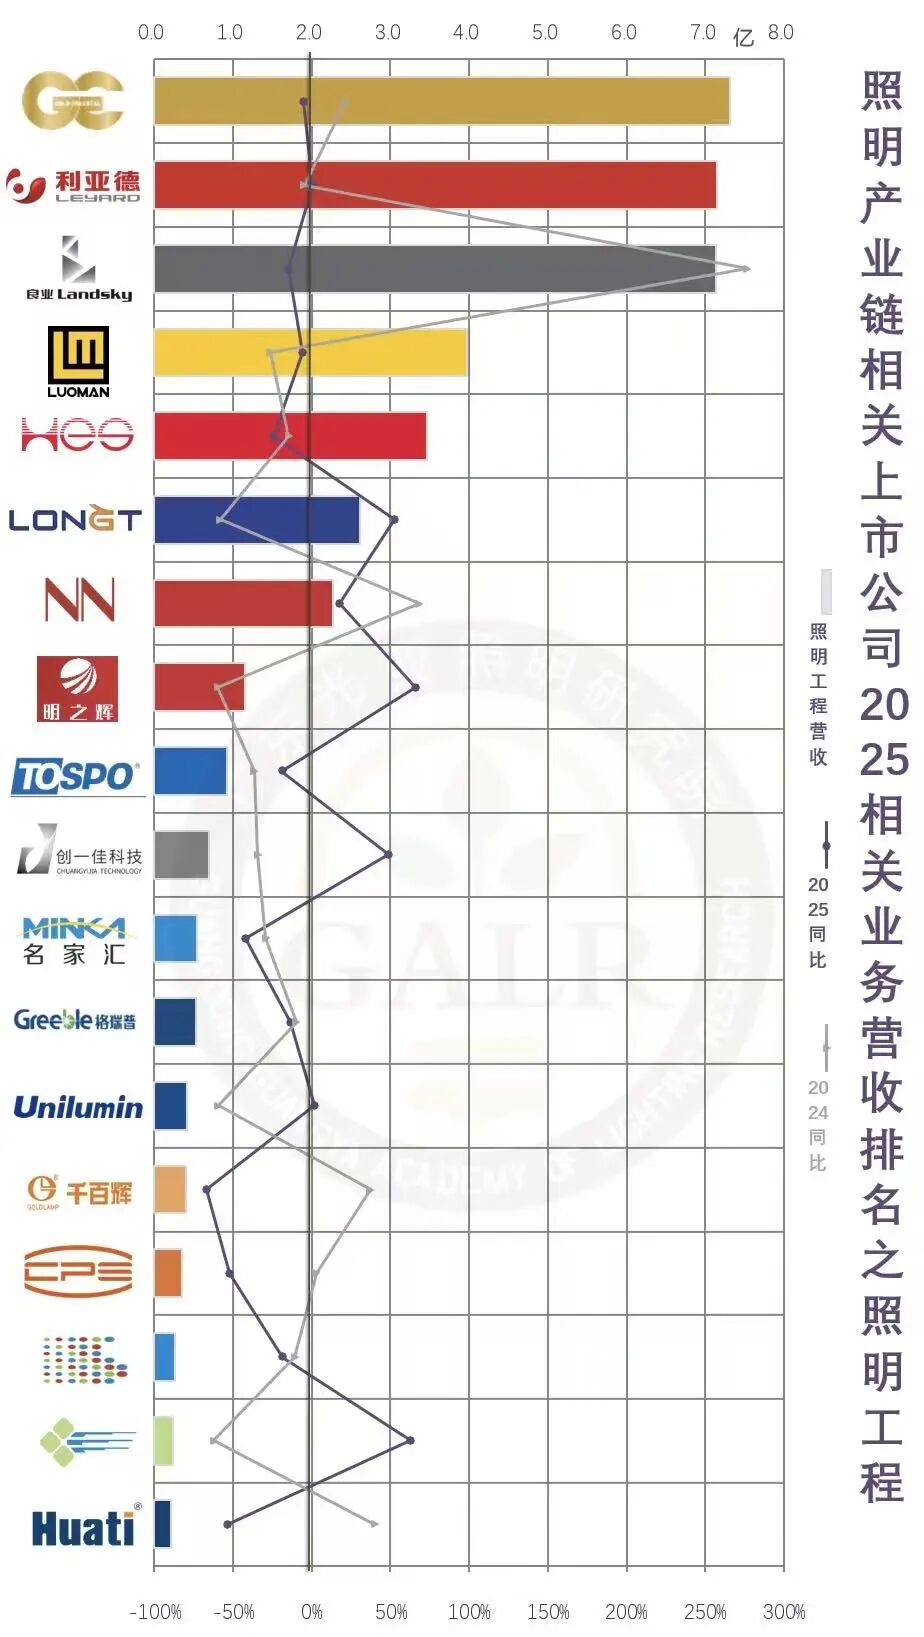
Различные вспомогательные сектора
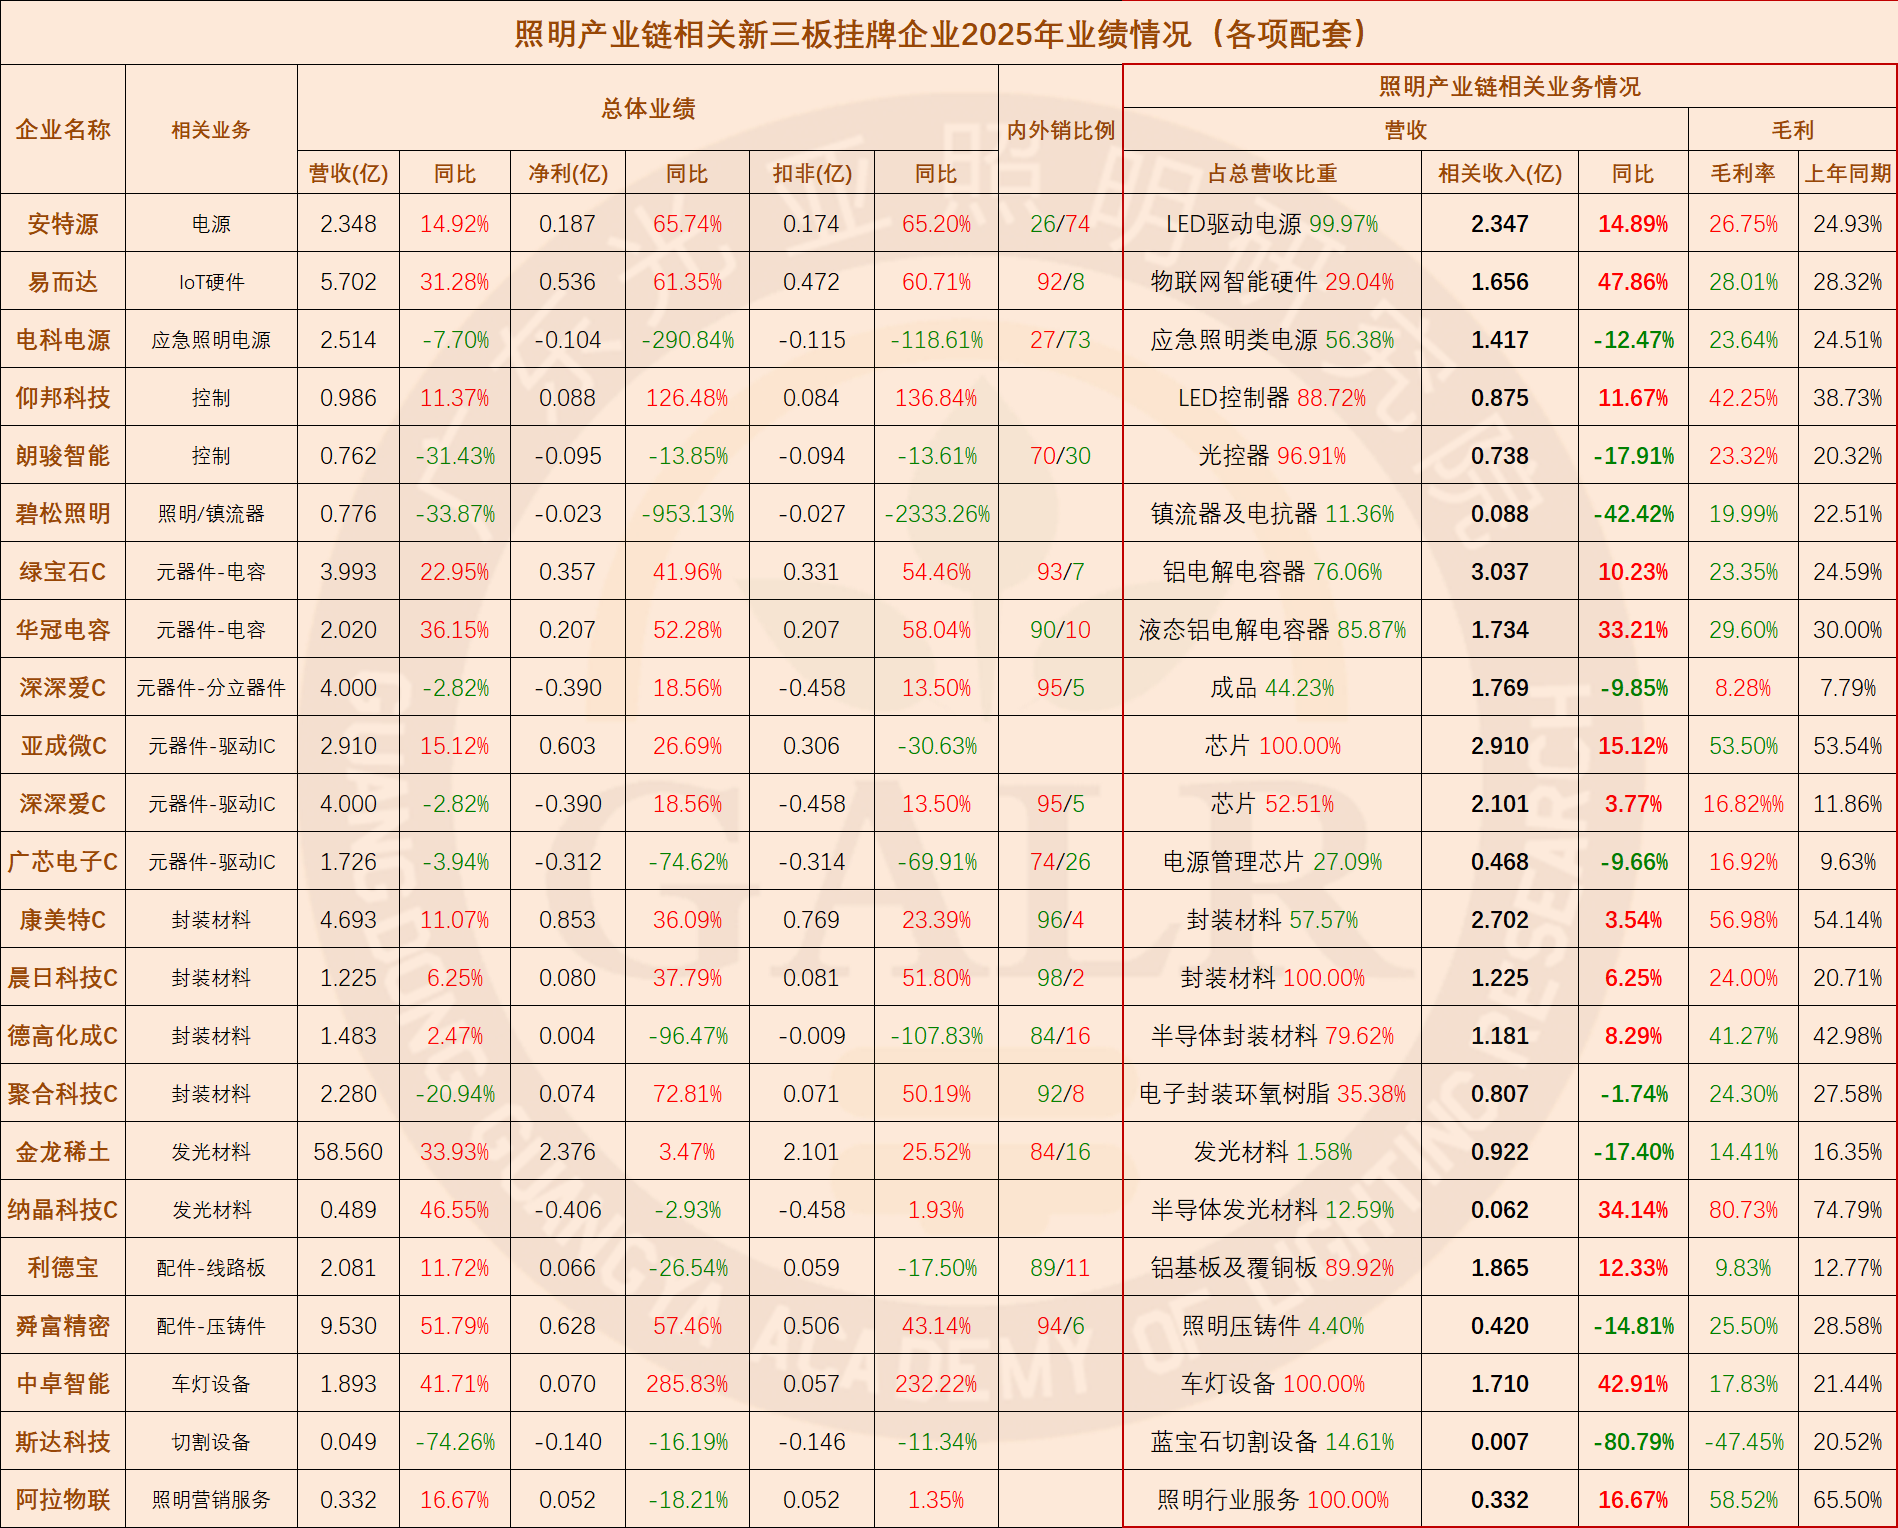
Состояние различных вспомогательных бизнесов (Источник питания / Сырье / Компоненты / Аксессуары / Оборудование) (Нажмите, чтобы увеличить) (Нажмите, чтобы увеличить) В различных сопутствующих сегментах выручка сегмента источников питания/управления была неоднозначной, прибыль испытывала предельное давление, при этом интеллектуальные направления бизнеса стали одним из немногих ярких моментов. Сегмент сырья демонстрировал относительно стабильные результаты благодаря влиянию цен на сырьевые товары со стороны上游. В сегменте компонентов предприятия, производящие драйверы IC, с 2021 года постоянно несли значительные убытки. Сегмент аксессуаров/оборудования в целом снижался из-за слабого спроса со стороны下游 и дефляции цен. Конкуренция за существующие объемы во всей отрасли ускоряет этап перераспределения рынка; концентрация в цепочке поставок развивается быстрее, чем в конечных приложениях, однако рентабельность сталкивается с беспрецедентными вызовами. Из общего числа 63 публичных компаний (включая те, что котируются на Новой третьей доске): Предприятия с сокращением выручки от различных сопутствующих смежных бизнесов составили 44%, что на 8 процентных пунктов больше по сравнению с тем же периодом 2024 года: Доля компаний с падением валовой прибыли по вспомогательным смежным бизнесам составляет 49%, против 48% в тот же период прошлого года; средняя валовая маржа составила 28.7%, что на 0,3 процентных пункта ниже показателя 2024 года; С точки зрения производительности труда, средний показатель эффективности труда в секторе поддержки LED составляет 1,17 млн юаней на человека, что на 2,6% выше показателя 2024 года; общее количество сотрудников выросло на 1,9% в годовом исчислении. Что касается совокупной выручки по всем вспомогательным секторам, то у 29% компаний наблюдалось снижение выручки, у 41% — снижение чистой прибыли, а 48% сообщили о убытках; хотя ситуация с выручкой и прибылью была лучше, чем в прошлом году, доля убыточных компаний расширилась. В целом, среди публичных компаний, связанных с цепочкой поставок в сфере освещения, у 38% предприятий общая выручка снизилась, однако у 56% компаний выручка по направлению цепочки поставок освещения упала, что на 16 процентных пунктов больше, чем в предыдущем году. Это свидетельствует о том, что бизнес в рамках цепочки поставок освещения стал для многих публичных компаний фактором, сдерживающим общие результаты ; у 58% предприятий снизилась валовая маржа по направлениям, связанным с цепочкой поставок освещения, при этом показатель ухудшился на 5 процентных пунктов в годовом исчислении (YoY); у 50% компаний сократилась чистая прибыль; при этом 42% предприятий работают с убытком, что на 3 процентных пункта больше, чем за аналогичный период прошлого года. Короче говоря, текущая общая ситуация в отрасли освещения такова: компании прилагают больше усилий, но рост объемов продаж уже не может компенсировать инфляцию издержек и дефляцию цен, приводящую к снижению цен. Выручка еще может оставаться на уровне незначительного снижения или небольшого роста, но прибыль повсеместно существенно снижается. Даже интенсивная работа не позволяет просто удержаться на месте — в этом и заключается суть «инволюции». Короче говоря, ощущаемый опыт цепочки поставок индустрии освещения в 2025 году будет холоднее, чем в 2024 году . В условиях макроэкономической среды низкого цикла и глобальной перестройки, на этапе конкурентной борьбы за существующие объемы, когда как технические, так и рыночные приросты сталкиваются с узкими местами, индустрия освещения сталкивается с глубокой перестройкой. Годовые отчеты публичных компаний цепочки поставок индустрии освещения также раскрывают некоторые жестокие истины об этой отрасли: с 2021 года индустрия освещения находится в стадии конкурентной борьбы за существующие объемы игры с нулевой суммой ; освещение сильное в предложении, но слабое в ценообразовании, и как зрелая производственная отрасль, она больше не является технологически-ориентированной, а стала отраслью, ориентированной на издержки; проникновение LED достигло узкого места, при этом проникновение более 85% сильно ограничивает потенциал замены; чрезмерно длительный срок службы продукции подавляет спрос, удлиняя цикл замены при одновременном увеличении давления на каналы сбыта; существует структурный избыток мощностей, то есть невозможно избежать крупномасштабного низкоуровневого однородного повторяющегося производства, что провоцирует порочную ценовую конкуренцию; ножницы между темпами роста продаж и темпами роста выручки продолжают расширяться, при этом инфляция на верхнем уровне, дефляция на нижнем уровне и дополнительный избыток мощностей приводят к краху цен на продукцию; китайская цепочка поставок оказывает всеобъемлющее подавляющее воздействие по масштабу, эффективности и стоимости, вынуждая международных гигантов сокращаться и уходить; внутренний рынок сильно зависит от недвижимости и инфраструктуры, входящих в фазу низкого цикла; внешняя торговля сталкивается с давлением со стороны нормализации торговых барьеров, биполярной торговой системы и политизации торговых вопросов; новые концепции, такие как «умный», «здоровый» и «низкоуглеродный», временно не смогли стать настоящими основными двигателями роста для отрасли; что касается самих продуктов, освещение больше не способно создавать устойчивый спрос. В этой конкурентной ситуации с нулевой суммой среди существующих активов неизбежно значительное количество предприятий покинет рынок. Укрепление внутренних возможностей станет единственным способом для компаний обеспечить свое положение. Это включает: Инновации новых технологий, приложений и бизнес-моделей; совершенствование внутренних систем и цепочек поставок; увеличение открытости для продвижения продуктов, производственной мощности и брендов на глобальный рынок; поиск интеграции, реструктуризации и сотрудничества для преодоления трудностей; фокусировка на нишевых рынках и приложениях; перестройка операционных моделей и концепций ценности; оптимизация производственной мощности через рыночные механизмы; и расширение эффективных форматов бизнеса на основе операций освещения. Советы по данным: Согласно годовым отчетам 185 публичных компаний, связанных с отраслью освещения / цепочкой поставок в 2025 году: (99 акций A, 8 акций H, 78 котируются на Новой третьей доске) Есть 30 предприятий под контролем государственного капитала, составляющих 16% ; Есть 34 предприятия, которые инвестировали в создание зарубежной производственной мощности (охватывая Вьетнам, Таиланд, Камбоджу, Малайзию, Индонезию в Юго-Восточной Азии; Индию, Бангладеш в Южной Азии; и Мексику в Латинской Америке), составляющих 18% ; 46 компаний диверсифицировали свой бизнес в смежные отрасли (включая фотоэлектрическую энергию, накопление энергии, литиевые батареи, генерацию электроэнергии, вычислительную мощность и т.д.), что составляет 25% . 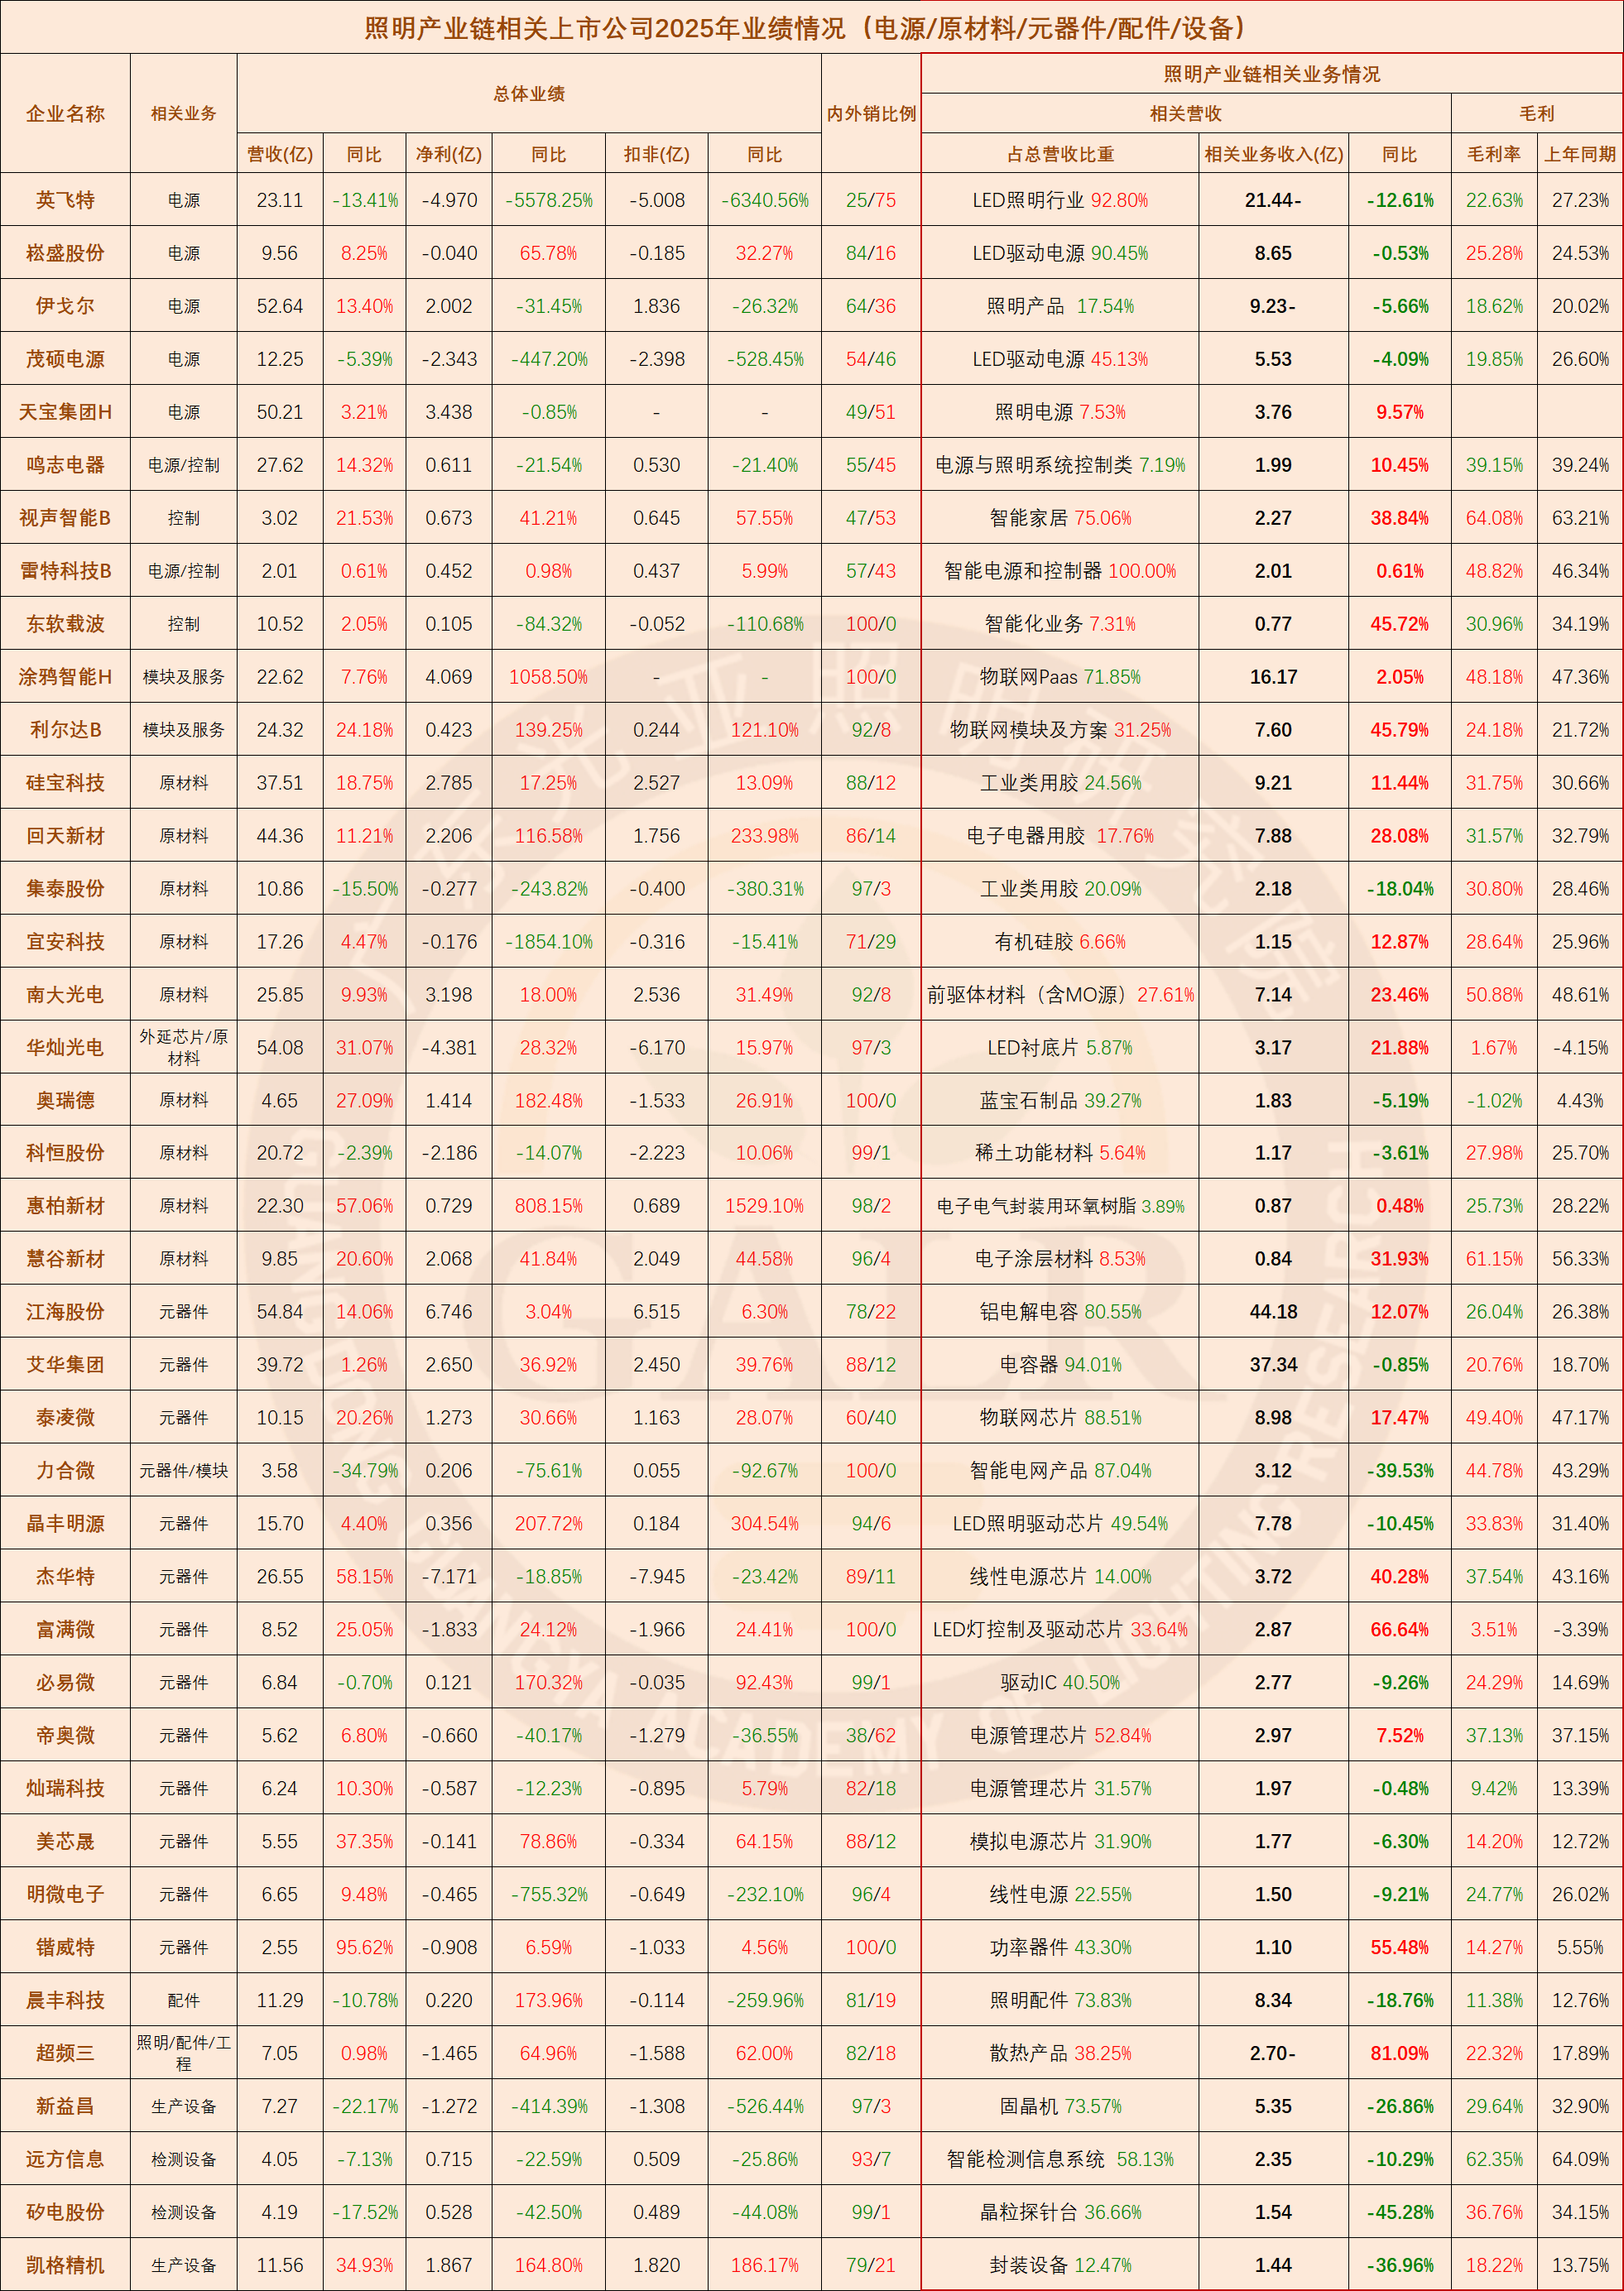
Вышеуказанная статья из Института исследований освещения Гуанъя, автор Вэнь Цидун
China Light
Официальный сайт Китайской ассоциации светотехнической промышленности и мультимедийная платформа для отрасли освещения. Мы не только предоставляем авторитетную и своевременную информацию об освещении, но и стремимся быть партнёром компаний в их развитии. От продвижения бренда и расширения каналов до консалтинга, подготовки кадров и участия в разработке стандартов — мы предлагаем комплексные профессиональные услуги, помогая компаниям повышать качество и эффективность и совместно содействуя качественному развитию отрасли освещения.
Контакты для сотрудничества
仇纯 (г-жа): 158 6155 3579
顾君 (г-н): 137 7157 5253