
"К"-образное расслоение на фоне цифрового процветания — состояние отрасли по полугодовым отчетам публичных компаний китайской светотехнической промышленности за 2021 год
Автор/Вэнь Цидун
Китайская ассоциация светотехнической промышленности (CALI)
Примечание: Выборка для данного полугодового обзора включает публичные компании, связанные со светотехнической промышленностью Китая, всего 198 публичных компаний, котирующихся на рынке акций класса А, рынке акций класса Н и Новой третьей доске. Поскольку 2020 год был исключительным из-за влияния пандемии, показатели роста в годовом исчислении (YoY) не могут в полной мере отразить тенденции развития отрасли. Для облегчения интуитивного понимания читателями автор не стал использовать популярный в настоящее время метод расчета «среднего темпа роста за два года», а напрямую добавил сравнение с аналогичным периодом 2019 года.
I. Общая ситуация
Из-за огромного воздействия пандемии COVID-19 на социально-экономическую сферу Китая в начале 2020 года производственная мощность, капитал и рынки публичных компаний в отрасли освещения пострадали в разной степени в первой половине 2020 года, что привело к снижению их полугодовых результатов за тот год. Поскольку база для сравнения уже находилась на исторически низком уровне, несмотря на такие неблагоприятные факторы, как пандемия, дефицит чипов и материалов, резкий рост затрат и колебания валютных курсов, как внутренние, так и экспортные продажи в отрасли освещения показали двузначный рост в годовом исчислении (YoY) в первой половине 2021 года. Поэтому разумно и ожидаемо, что результаты публичных компаний, деятельность которых в целом вернулась в нормальное русло, широко выросли. Однако за общим позитивным трендом роста отрасли ситуация не пошла по прогнозируемому нами «V»-образному восстановлению, а демонстрирует «K»-образную дивергенцию.
II. Сектор светотехнических применений
Тысяча парусов проходит мимо затонувшего корабля
Расхождение между Выручкой и Прибылью
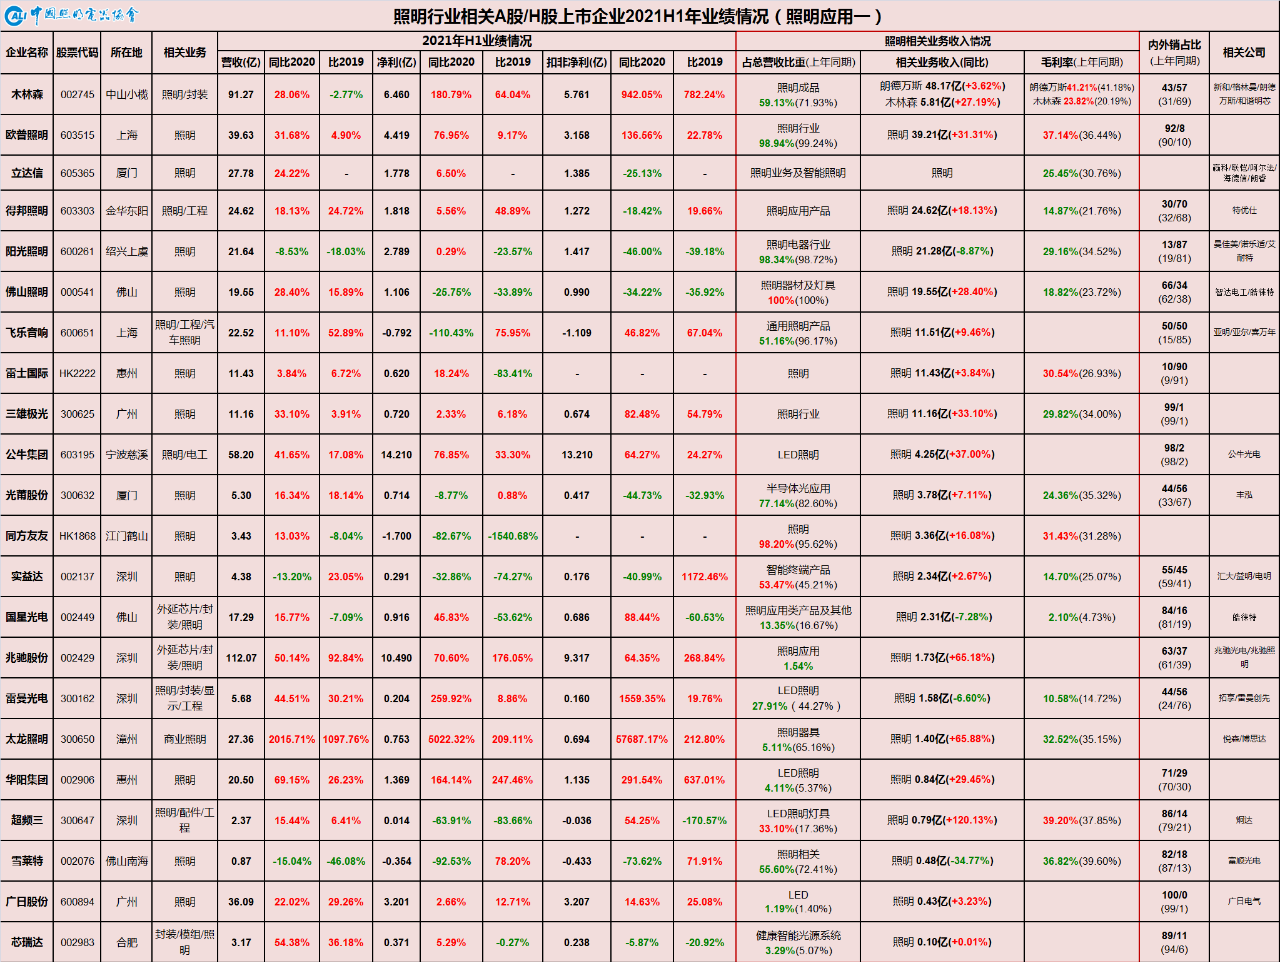
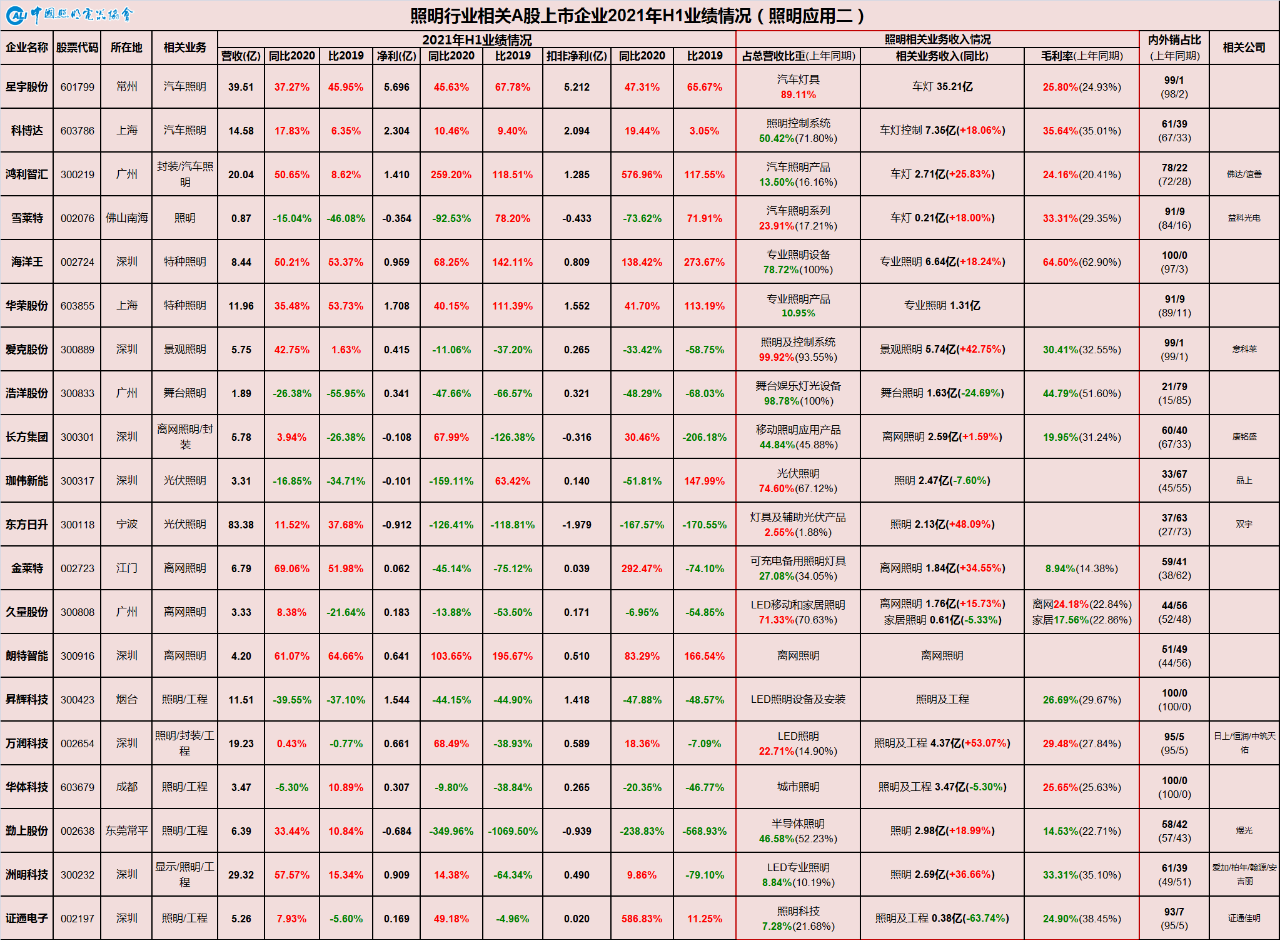
Прежде всего, рассматривая сектор светотехнических приложений, большинство предприятий зафиксировали двузначный рост Выручки, в целом вернувшись к допандемийным уровням Выручки. Однако из-за резкого роста затрат на сырье, логистику и рабочую силу в первой половине 2021 года, структурного дефицита чипов в мире, колебаний обменного курса юаня и других множественных факторов, прибыль предприятий по производству светотехнических приложений в нижнем звене цепи поставок значительно сократилась. Как видно из приведенной выше таблицы, валовая маржа предприятий по производству светотехнических приложений, особенно тех, которые специализируются на общем освещении, заметно снизилась. Хотя Выручка росла, прибыль росла с трудом, что привело к ситуации «заказы есть, а прибыли нет». За общим процветанием отраслевого роста скрывается то, что инфляция затрат на сырье в верхнем звене и дефляция потребительского рынка в нижнем звене совместно сдавили прибыль производственного сектора в середине. Поскольку растущие затраты некуда переложить, это в конечном итоге ударит по стороне предложения.
Разделение между внутренними и экспортными продажами
В первой половине 2021 года отрасль освещения Китая достигла выручки примерно в 328,8 млрд юаней, что представляет собой рост В годовом исчислении (YoY) на 33,8% и увеличение на 13,3% по сравнению с 2019 годом. Среднегодовой темп роста за два года составил 4,3%, что указывает на то, что китайская отрасль освещения в целом полностью вышла из тени пандемии. Что касается внутренних и экспортных продаж, то экспорт в первой половине 2021 года достиг 29,1 млрд долларов США, что эквивалентно 188,6 млрд юаней по текущему обменному курсу, что представляет собой рост В годовом исчислении (YoY) на 38,5% и увеличение на 30,3% по сравнению с 2019 годом. Средний темп роста за два года также достиг двузначного показателя в 10,9%, что отражает устойчивую силу экспорта. Внутренние продажи составили примерно 140,2 млрд юаней, что представляет собой рост В годовом исчислении (YoY) на 28,7%, но снижение на 3,6% по сравнению с 2019 годом, при среднем темпе роста за два года в -1,2%. Это означает, что внутренние продажи еще не восстановились до допандемийного уровня.
Таким образом, основным драйвером общего роста отрасли является экспорт. Восстановление внутренних продаж, серьезно пострадавших от пандемии, все еще потребует времени. В 2020 году рост экспорта компенсировал снижение внутренних продаж. В первой половине 2021 года, несмотря на значительное улучшение внутренних продаж, дивергентная модель сильного экспорта и медленного внутреннего восстановления не претерпела существенных изменений.
Расхождение между стороной предложения и стороной спроса
Судя по восстановлению производственной мощности различных публичных компаний, поскольку Китай в настоящее время является единственной крупной экономикой в мире, которая полностью сдержала эпидемию, возобновление работы и производства прошло относительно гладко. Кроме того, производство на стороне предложения централизованно планируется и организуется и практически полностью восстановлено. Хотя предприятия в некоторых производственных регионах всё ещё периодически сталкиваются с помехами из-за спорадических вспышек эпидемии в разных местах и в целом подвержены влиянию неблагоприятных факторов, таких как рост цен на сырьё, дефицит чипов, переполнение складов и нехватка контейнеров, а также ограничение электропитания, связанное с охраной окружающей среды, это не влияет на общую ситуацию.
Сторона спроса сталкивается со значительным давлением. Внешний спрос оставался сильным со второй половины прошлого года, но устойчивость ключевых драйверов роста, таких как высокий спрос на продукты для профилактики эпидемий и товары для домашней экономики, а также эффекты замещения, еще предстоит оценить. Сохраняются риски перелива цепочки поставок и неопределенность, вызванная продолжающейся пандемией, поэтому внешний спрос далеко не безопасен. Восстановление внутренних продаж слабее, чем экспорт, и в основном обусловлено инженерными проектами в рамках инфраструктурной инициативы «Два новых и один крупный». Потребительские расходы еще не вернулись к допандемийному уровню из-за структурного снижения доходов домохозяйств и занятости, а также роста нормы сбережений. Их восстановление потребует постепенного процесса преодоления страха и восстановления доверия.
В целом, позиция Китая как глобального центра производства освещения и узла цепочки поставок еще больше укрепилась во время пандемии. Однако вызовы со стороны спроса остаются серьезными и неотложными как на экспортных рынках, так и на рынках внутренних продаж.
Внутренняя дифференциация экспортных продаж
Во-первых, наблюдается расхождение между потребительским и инженерным секторами. Светотехническая продукция для потребительского рынка (C-сегмент) обладает свойствами предметов первой необходимости, отвечающими базовым жизненным потребностям. Кроме того, пандемия привела к тому, что многие страны приняли меры по значительному смягчению денежно-кредитной политики и предоставили гражданам экономическую помощь в виде денежных выплат. С другой стороны, в зарубежных странах наблюдались повторяющиеся и усиливающиеся волны пандемии, что приводило к прерывистому возобновлению работы и производства, а также к нестабильному ходу связанных инженерных проектов. Это привело к тому, что восстановление спроса за рубежом опережало предложение, при этом потребительский рынок жилья (C-сегмент) показывал значительно лучшие результаты, чем общественный инженерный рынок (B-сегмент), что противоположно ситуации на внутреннем рынке.
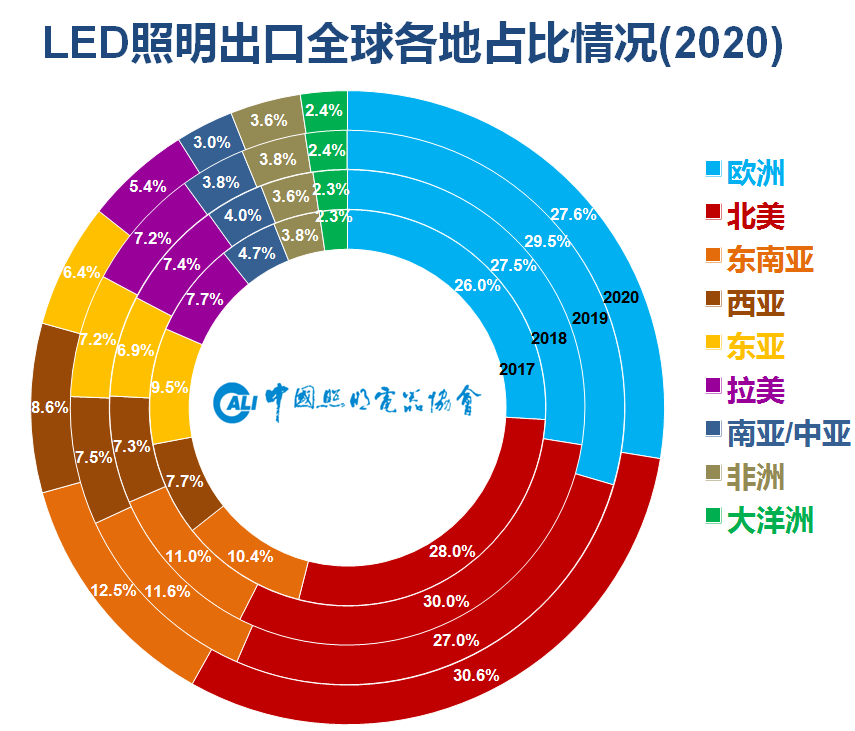
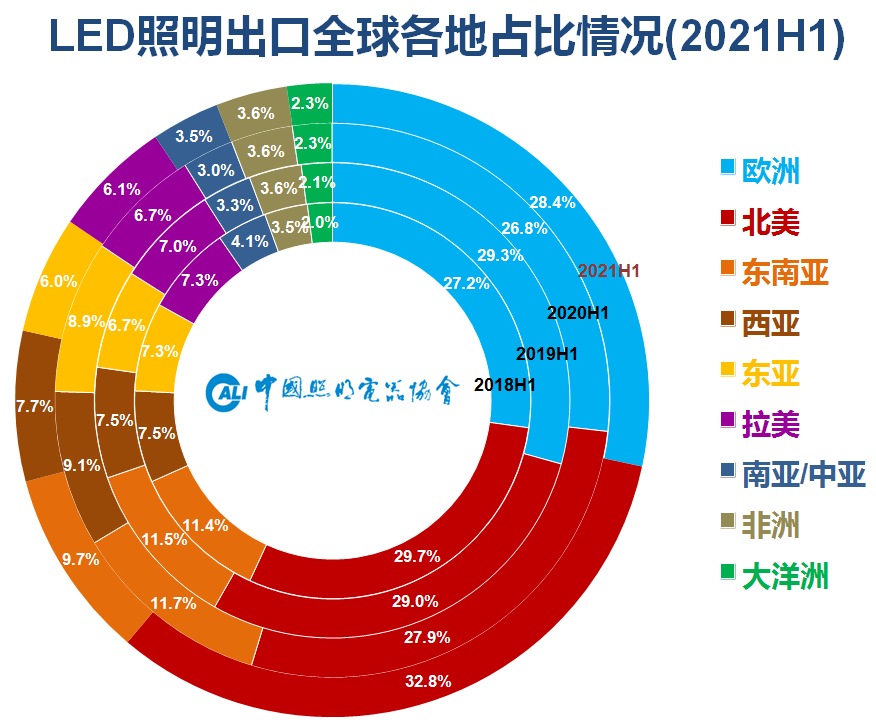
Сегментация рынков в экспортных продажах. В 2020 году Азиатско-Тихоокеанский рынок, где доминируют развивающиеся экономики, относительно успешно справился с пандемией и превзошел европейский и американский рынки, состоящие преимущественно из развитых экономик. Североамериканский рынок продемонстрировал значительное восстановление со второй половины 2020 года, показав годовые результаты выше, чем в Европе и Южной Америке. Примечательно, что к концу 2020 года экспорт китайской светотехнической продукции в США вернулся на уровни, предшествовавшие введению пошлин в ходе торгового противостояния между Китаем и США в 2018 году.
В первой половине 2021 года ситуация резко изменилась. Уровень вакцинации от COVID-19 в развитых экономиках Европы и Америки быстро рос, что способствовало восстановлению общественного производства и повседневной жизни. В то же время эпицентр пандемии сместился в азиатские страны, что замедлило процесс восстановления рынка Азиатско-Тихоокеанского региона. В результате спрос в Северной Америке и Европе сильно восстановился, тогда как рынки Восточной Азии, Юго-Восточной Азии и Западной Азии, которые демонстрировали относительно высокие результаты в аналогичный период прошлого года, показали снижение.
Внутренняя сегментация внутренних продаж
Расхождение между потребительским и инженерным сегментами. В отличие от экспортного рынка, инженерный сегмент на внутреннем рынке превосходит потребительский. С одной стороны, спрос, стимулируемый инвестициями, характеризуется централизованным принятием решений и организацией. В рамках контрциклического регулирования национальной инициативы «Два новых и один важный», такие сектора, как наружные умные уличные фонари/умные опоры, связанные с новой инфраструктурой и строительством умных городов, а также внутреннее образовательное освещение, связанное со здоровьем света и поддерживаемое политикой, продемонстрировали быстрый рост. С другой стороны, потребительский сегмент отражает фрагментированную тенденцию децентрализованного принятия решений. Кроме того, из-за структурного снижения доходов и занятости, вызванного пандемией, а также роста нормы сбережений, потребительский рынок остается значительно ниже допандемийного уровня, несмотря на глобальное денежно-кредитное смягчение, и находится на стадии медленного восстановления.
Внутренняя дифференциация на рынке проектных решений. Общие показатели рынка проектов приемлемы, но не все сегменты восстановились должным образом, например, ландшафтное освещение и сценическое освещение для выступлений. Как ведущие производители в области ландшафтного и сценического освещения соответственно, Acolyte (300889) и Haoyang Shares (300833) демонстрируют через свои результаты, что эти два сегмента всё ещё находятся на относительно низком уровне из-за влияния политики или пандемии.
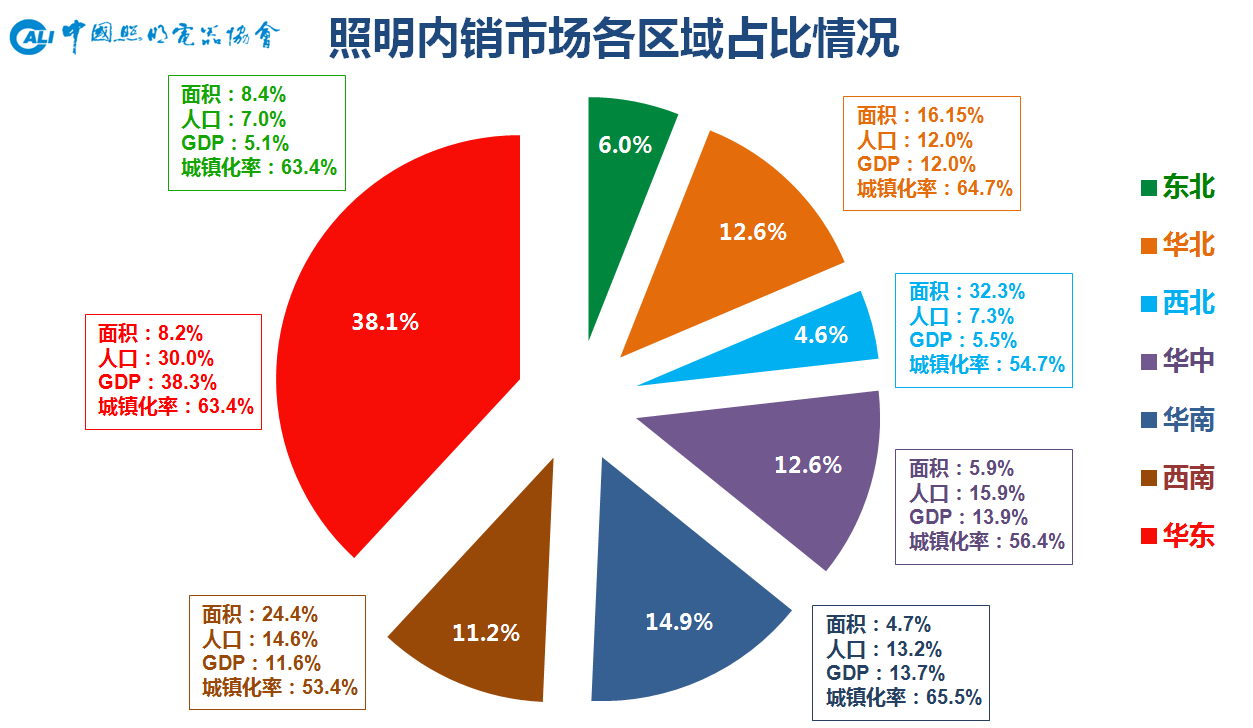
Северо-южное разделение на внутреннем рынке. В последние годы доля северного рынка, представленного Северо-Восточным и Северным Китаем, сократилась до менее чем одной четверти национального рынка. Ограниченный экономической структурой, мобильностью населения и потенциалом урбанизации, спрос на освещение в этом регионе рос медленнее, чем в других районах, с лишь несколькими выделяющимися городами. В будущем Восточный и Южный Китай, как наиболее экономически активные регионы, еще больше укрепят свои лидирующие позиции на рынке спроса на освещение, тогда как Центральный и Юго-Западный Китай продемонстрируют сильный потенциал благодаря развитию городской агломерации Центральных равнин и городской агломерации среднего течения реки Янцзы.
Разделение между ведущими предприятиями и МСП (в направлении масштабирования)
По мере того как конечный спрос становится более сегментированным, специализированным, кастомизированным и фрагментированным, каналы сбыта, продукты, бренды и услуги должны претерпевать соответствующую трансформацию и модернизацию. Ведущие предприятия, особенно те, которые сильны в каналах сбыта, постепенно переходят к крупномасштабным и всеобъемлющим операциям с широкими и полными продуктовыми линейками, поддерживаемыми эффективной системой цепочки поставок, основанной на инновационных НИОКР. Укрепляя свои позиции на общем рынке, они также активны во многих нишевых сегментах, при этом их каналы продолжают проникать на более глубокие рынки. Это сокращает пространство для выживания однородных малых и средних предприятий.
Кроме того, текущая волна роста цен на上游 и дефицита чипов, охватывающая производственный сектор, косвенно повысила барьеры входа в отрасль. Ограниченные заказы постепенно концентрируются на высококачественной производственной мощности с сильными возможностями управления цепочкой поставок. Малые и средние предприятия с относительно более слабыми возможностями управления цепочкой поставок страдают больше с точки зрения производственной мощности и прибыли.
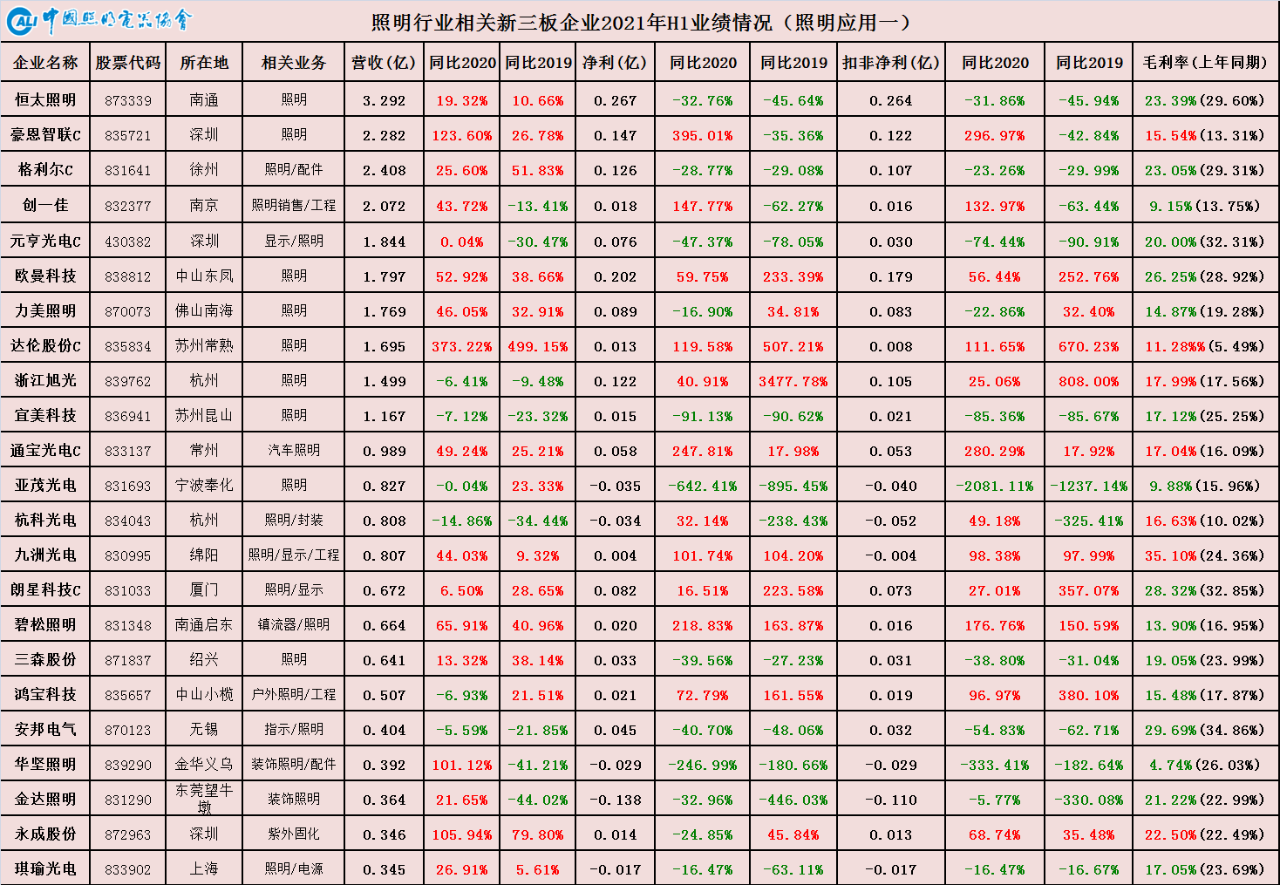
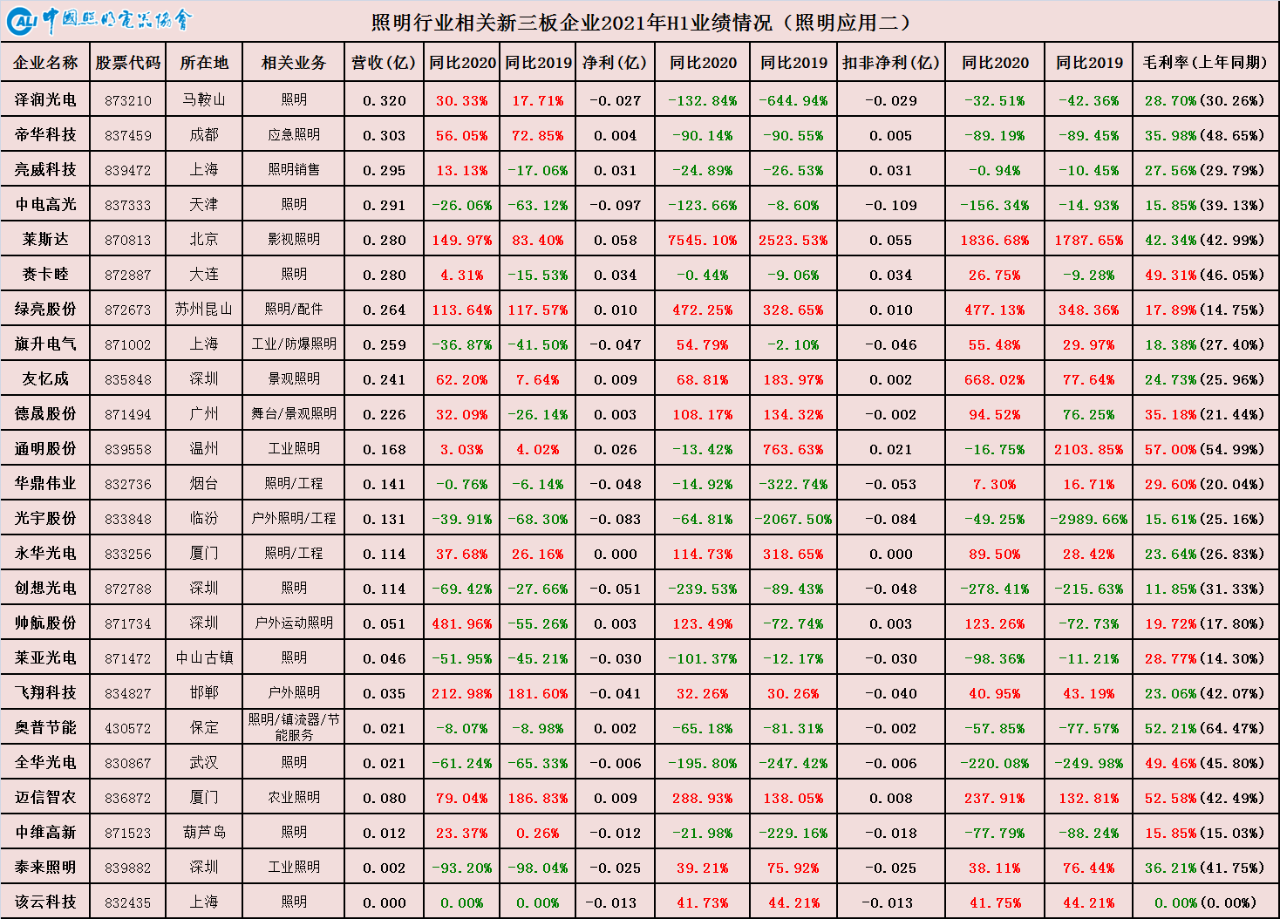
Особенно в секторе общего освещения с низкими техническими барьерами конкуренция сосредоточена на эффективности производства, масштабах производства и контроле затрат. Без определенной базы производственной мощности трудно достичь устойчивой рентабельности. Поэтому, исходя из результатов за полугодие, компании по применению освещения с меньшими объемами Выручки на площадке NEEQ сталкиваются с более серьезными операционными условиями по сравнению с предприятиями основного рынка.
Расхождение между рынком общего освещения и специализированными сегментами
(Направление дифференциации)
По итогам полугодия, по сравнению с сектором общего освещения, нишевые сегменты рынка, такие как автомобильное освещение, представленное компаниями Xingyu Shares (601799) и Keboda (603786), а также специальное освещение, возглавляемое компаниями Ocean King (002724) и Huarong Shares (603855), продолжают демонстрировать хорошие результаты. Это также даёт урок предприятиям, занимающимся применением осветительных решений: в условиях, когда государство уделяет особое внимание развитию реального сектора экономики и поощряет «специализированные, усовершенствованные, отличительные и инновационные» предприятия, малые и средние предприятия светотехнической отрасли с подходящей базой могут выбрать вход на конкретный профессиональный нишевый рынок и развиваться как специализированные бренды. Это жизнеспособный путь дифференцированного развития, отражающий принцип «быть другим, а не просто лучше».
В настоящее время заслуживающие внимания сегменты рынка включают:
Образовательное освещение: тесно связано со здоровьем света. Поскольку оно связано с защитой зрения подростков, сфера образовательного освещения уже не является только делом светотехнической отрасли, но также привлекла внимание всего общества. Для выполнения важных указаний Генерального секретаря по проблеме близорукости среди подростков этот рынок будет обладать мощным импульсом для энергичного развития в ближайшие три года. Ведущие компании в области освещения практически все вовлечены в этот нишевый рынок, включая, но не ограничиваясь, MLS Co., Ltd. (002745), OPPLE Lighting (603515), Leedarson (605365), Tospo Lighting (603303), Yangguang Lighting (600261), Foshan Lighting (000541), Feilo Acoustics (600651), Pak Group (300625), Guangpu Shares (300632), Super Three (300647), Wanrun Technology (002654), Eaglerise (002922) и другие.
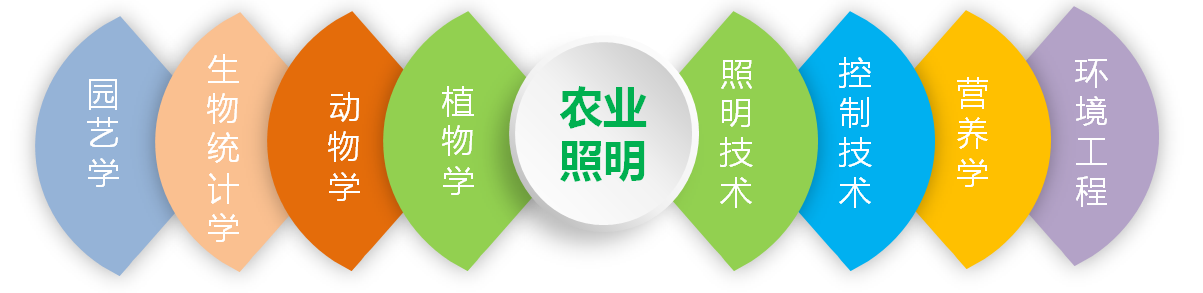
Сельскохозяйственное освещение: Связано с продовольственной безопасностью и развитием сельскохозяйственной индустриализации. В последние годы быстрый рост в этой области был обусловлен в основном увеличением экспорта светильников для выращивания каннабиса в Северную Америку. Однако отрасль все еще находится на ранней стадии развития. Срочные задачи включают фундаментальные исследования объектов, воспринимающих свет, снижение затрат и повышение эффективности систем, а также создание устойчивых бизнес-моделей. Такие компании, как Inventronics (300582) и Songsheng Shares (301002), в настоящее время занимают лидирующие позиции в производстве источников питания для освещения для растений.
Автономное освещение: Обслуживание населения, живущего вне централизованных сетей электроснабжения, с учетом новых потребительских запросов. Как решение на основе чистой энергии, соответствующее целям двойного углеродного следа, автономное освещение исторически обслуживало сотни миллионов «людей, живущих вне сетей» по всему миру, а также сценарии временного и аварийного освещения. В последние годы новые потребительские потребности, такие как пеший туризм, трейлраннинг и кемпинг, расширили рыночное пространство. Ключевыми игроками в этом сегменте являются Changfang Group (300301), Jinlait (002723), Jiuliang Shares (300808) и Langte Intelligent (300916). Кроме того, компании Ocean King (002724), Jiawei New Energy (300317) и Risen Energy (300118) также предлагают множество специализированных продуктов и решений, связанных с фотоэлектрической энергией.
УФ-дезинфекция: Применения невизуального освещения, связанные с профилактикой и контролем эпидемий. Пандемия привлекла беспрецедентное внимание к этому сегменту рынка; на самом деле, даже без пандемии спрос на стерилизацию и дезинфекцию чрезвычайно широк. В настоящее время традиционные газоразрядные лампы низкого давления остаются основной силой в борьбе с эпидемией. Как экологически чистый физический метод стерилизации и дезинфекции, глубокие УФ-светодиоды были подтверждены исследовательскими институтами как эффективные для уничтожения нового коронавируса. Кроме того, они имеют широкие перспективы применения во многих сценариях, требующих стерилизации и дезинфекции, с огромным рыночным потенциалом. Из-за низкой эффективности фотоэлектрического преобразования и высоких затрат УФ-светодиоды, как и сельскохозяйственное освещение, в настоящее время находятся на ранней стадии развития. Компании, участвующие в этой области, включают Xuelait (002076), Sanan Optoelectronics (600703), Yuanrong Technology (832502) и MLS Co., Ltd. (002745).
Автомобильное освещение: На волне новых энергетических транспортных средств; Рынок автомобильного освещения давно является горячей точкой отрасли благодаря высокой доходности, значительному потенциалу роста и относительно рациональной ценовой конкуренции. Его развитие в сторону интеллектуализации, подключенности, цифровизации и персонализации также является основной тенденцией. Постоянно появляются новые технологии, такие как LED/OLED и лазер, умная связь, адаптивное освещение и полноширинные задние фонари. В частности, бум новых энергетических транспортных средств и автономного вождения открывает больше возможностей для развития фар. Конечно, автомобильное освещение — это рынок с высокими барьерами как в технологиях, так и в каналах сбыта, работающий в рамках консервативной цепочки поставок. Зарубежные бренды, представленные Big5, по-прежнему имеют преимущество, в то время как отечественные бренды фар, возглавляемые Xingyu Automotive Lighting Systems (601799) и Huayu Visual Technology (600741), быстро прогрессируют. Между тем, компании по освещению, такие как Foshan Lighting (000541), Tospo Lighting (603303), Feilo Acoustics (600651), Hongli Zhihui (300219) и Cnlight (002076), также усилили свои действия в этой нише.
Умный уличный фонарь / умная опора: Новая инфраструктура и строительство умных городов; Во-первых, в китайских продуктах для дорожного освещения основными продуктами по-прежнему остаются натриевые лампы высокого давления, при этом на продукцию LED приходится лишь 30%; в то время как уровень проникновения уличных фонарей LED в мире еще ниже, огромный существующий рынок сам по себе обладает большим потенциалом замены. Как носитель для умных городов, обеспечивающий всестороннее восприятие и интернет вещей, умный уличный фонарь / умная опора может интегрировать и использовать различные городские ресурсы, и эта тенденция развития необратима. Однако, будучи комплексной отраслью, охватывающей технологии, дисциплины, бизнес-форматы и ведомства, с участием множества отраслей, она охватывает широкий спектр и не имеет прецедентов, при этом все звенья цепочки поставок находятся на начальной стадии «проб и ошибок». Предприятия осветительной отрасли, связанные с цепочкой поставок, делятся на две категории: одни являются производителями продукции, такими как Huati Technology (603679), Qinshang Shares (002638), Unilumin Technology (300232), Tailong Lighting (300650) и др., другие — инженерными интеграторами, такими как Shikong Technology (605178), Mingjiahui (300506) и др.
3. Сегмент эпитаксиальных чипов
Когда приходит время, небо и земля действуют сообща
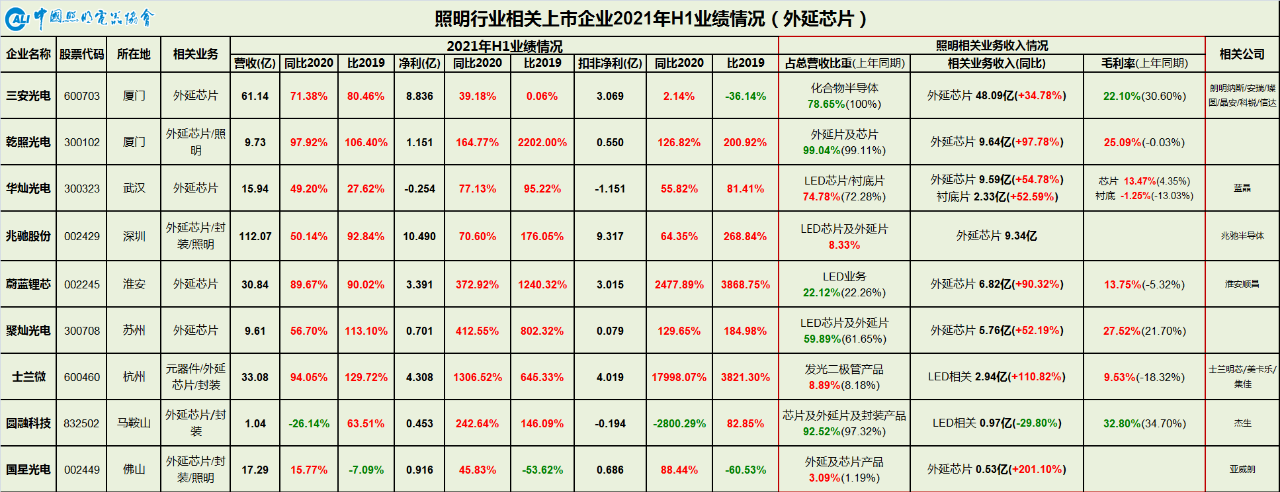
Сегмент эпитаксиальных чипов продемонстрировал выдающиеся результаты в первой половине года, продолжив сильную динамику, наблюдавшуюся со второй половины 2020 года. Он не только превзошел аналогичный период 2020 года, пострадавший от пандемии, но и значительно опередил 2019 год, когда производственная мощность поглощалась медленно. Практически все ведущие компании сообщили о широкомасштабном росте. Рост выручки был обусловлен главным образом первоначальным спадом и последующим восстановлением спроса в нижнем звене цепи в 2020 году, который оставался устойчивым в первой половине 2021 года. Помимо общего освещения, быстро росли высокомощные и относительно высокомаржинальные применения, такие как автомобильное освещение, сельскохозяйственное освещение и промышленное освещение. Спрос в других областях применения, включая инфракрасное, ультрафиолетовое, дисплеи и подсветку, также был энергичным, особенно в развивающемся бизнесе Mini/Micro. Улучшение прибыли было обусловлено, с одной стороны, увеличением доли высокомаржинальной продукции производителями в последние годы, где временное несоответствие между спросом и предложением привело к дефициту и росту цен на некоторые продукты среднего и низкого сегмента; с другой стороны, рост спроса способствовал повышению коэффициента использования производственной мощности, эффективному высвобождению ранее накопленных запасов и, соответственно, повышению рентабельности в верхнем звене цепи.
Хотя фактическая рентабельность бизнеса по производству светодиодных кристаллов (чипов) остается низкой, весь сектор上游 (upstream), несомненно, вышел из трехлетнего спада и вступил в относительно здоровый новый цикл. Это также результат формирования высококонцентрированной структуры отрасли. С макроэкономической точки зрения соотношение спроса и предложения не претерпело существенных изменений. Strong entry and rapid establishment of MTC (002429) still occupies existing market space. Улучшение и интеграция концентрации отрасли будут продолжаться. Снижение уровня запасов, инновации в новых технологиях, освоение новых рынков применения, корректировка структуры продукции и повышение устойчивой рентабельности остаются ключевыми направлениями деятельности крупных производителей上游 (upstream).
4. Раздел корпусирования
Половина реки мерцает зелёным, половина сияет красным
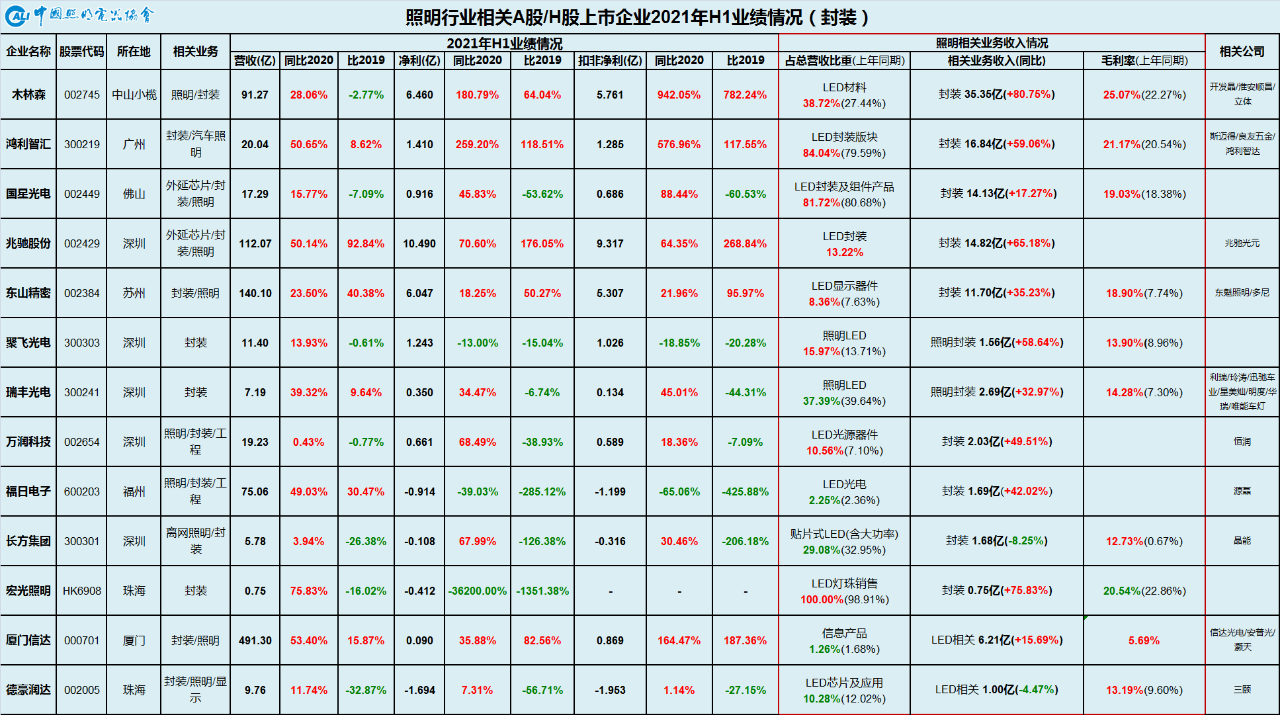
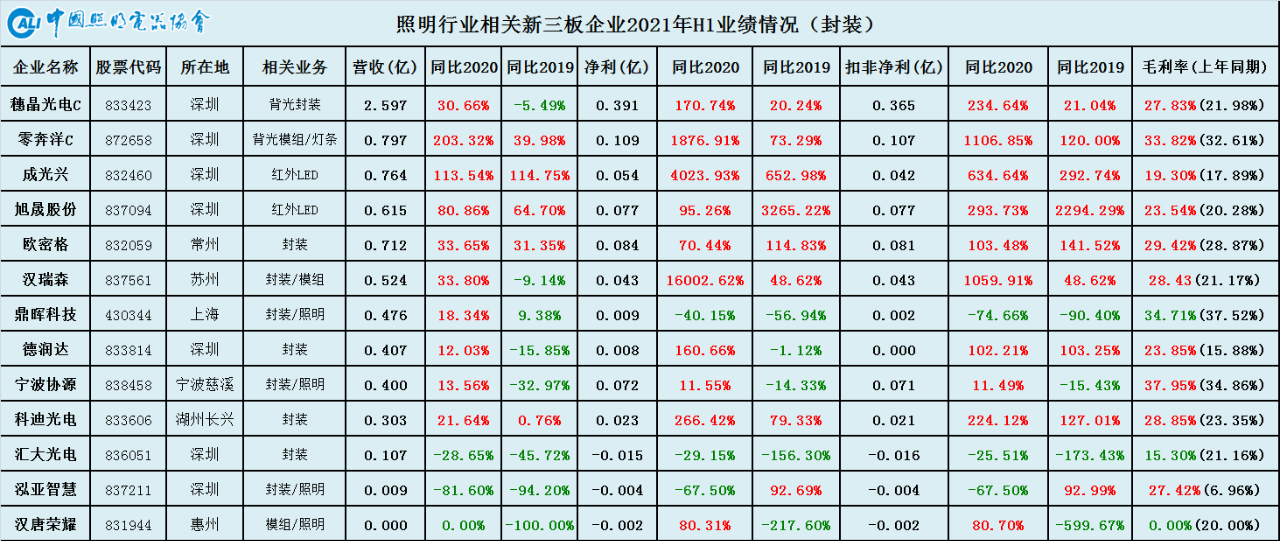
Сегмент корпусирования выиграл от высокого спроса в нижестоящих приложениях, таких как освещение, дисплеи, подсветка и автомобильное освещение. Благодаря увеличению использования производственной мощности и росту валовой маржи продукции, результаты бизнеса по корпусированию у большинства производителей в целом выросли по сравнению с аналогичным периодом 2020 года. Однако по сравнению с аналогичным периодом 2019 года половина производителей все еще не вернулась к допандемийным уровням.
В этих условиях компании по корпусированию продолжают активно осваивать новые направления с высокой добавленной стоимостью. В сфере общего освещения акцент делается на высокую световую отдачу, высокое качество света, полный спектр, циркадное освещение и здоровое освещение, при этом сокращается выпуск продукции среднего и низкого ценового сегмента. В сфере специального освещения большее внимание уделяется высокомощным применениям, таким как автомобильное освещение, сельское хозяйство, промышленность, дорожное освещение, шахты и заводы, а также спортивные сооружения. Кроме того, прилагаются усилия в других нишевых областях, таких как инфракрасное излучение, ультрафиолет, лазеры, Mini/Micro LED и Li-Fi.
5. Вспомогательные разделы
Верхом на успехе
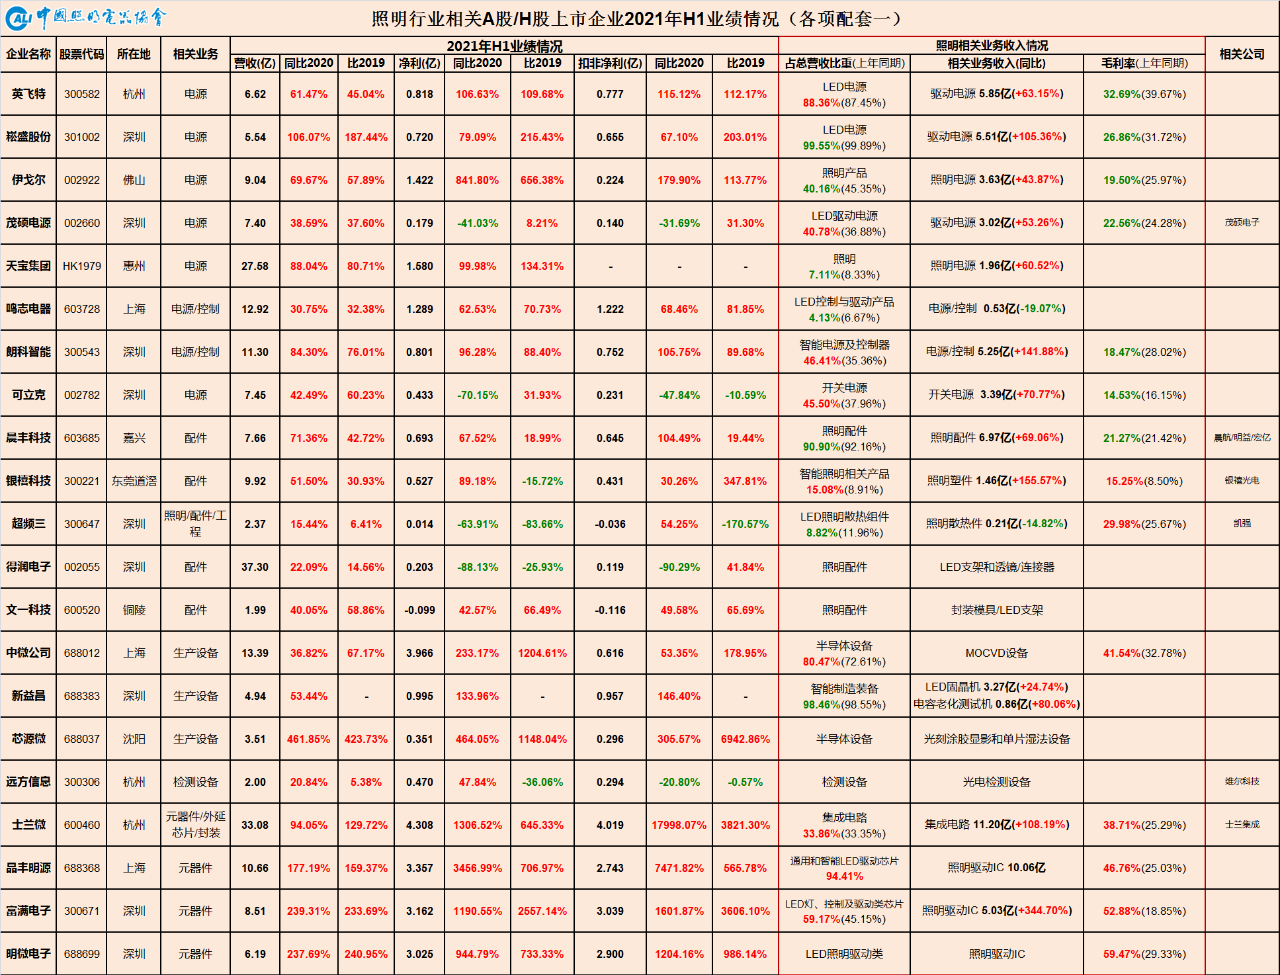
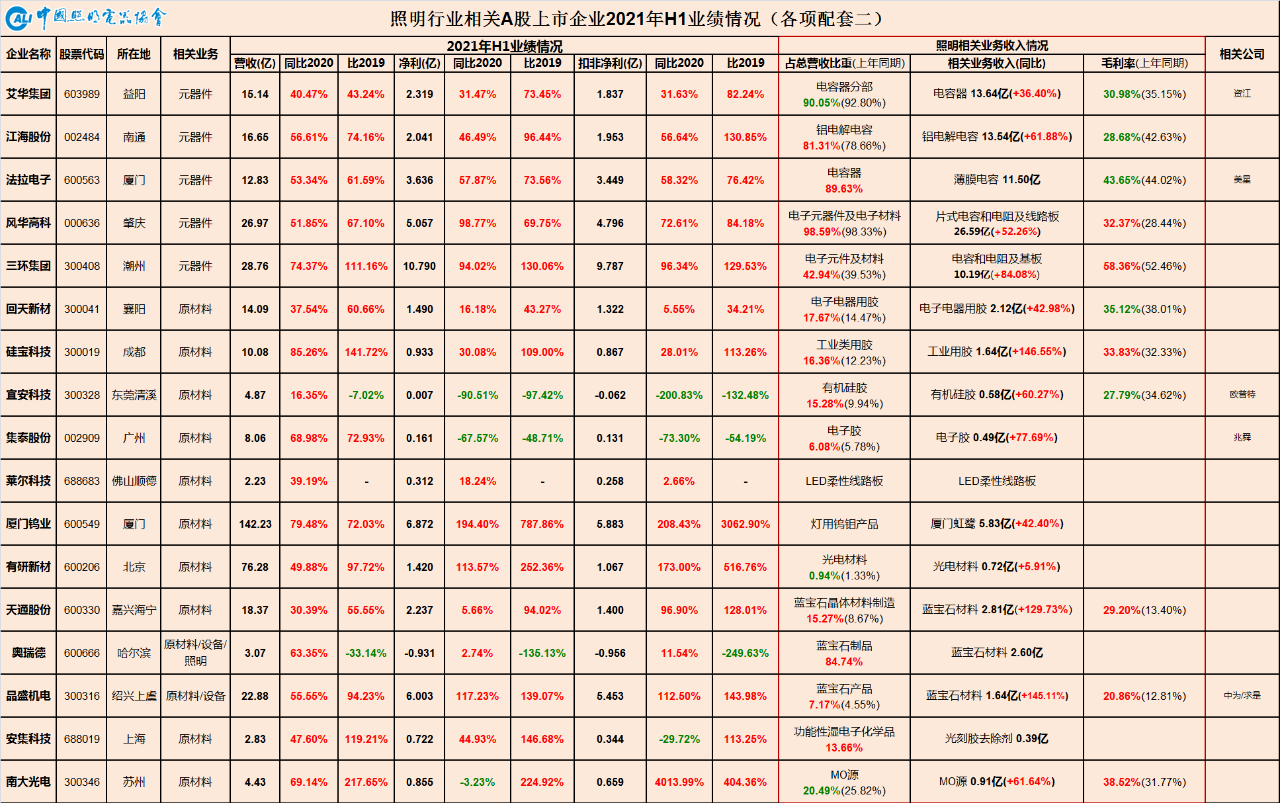
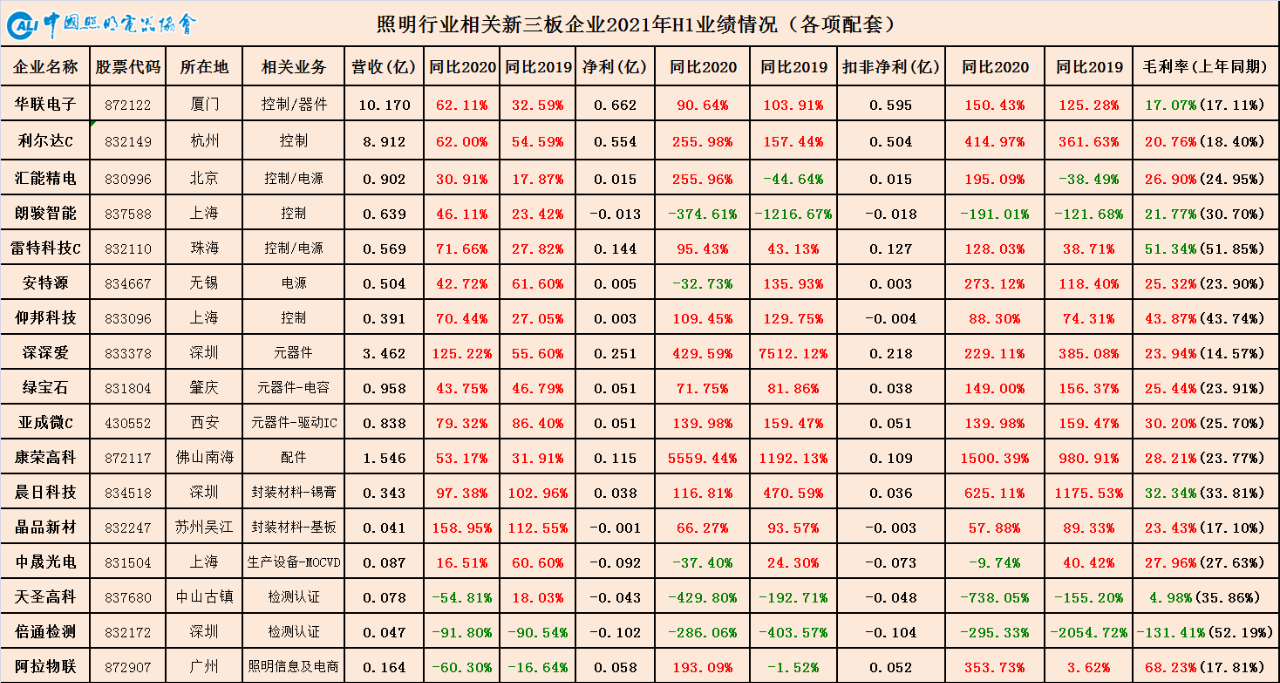
Как отрасль с глубокой цепочкой поставок, поддерживающие сегменты светотехнической отрасли охватывают сырье, компоненты, источники питания, механические аксессуары, оптические компоненты, производственное и испытательное оборудование, испытания и сертификацию, а также информационные услуги.
На фоне глобальной пандемии Китай первым смог сдержать вспышку и возобновить производство и работу, что привело к концентрации мирового спроса на продукцию обрабатывающей промышленности в Китае. Это вызвало рост цен практически на все продукты в производственной цепочке поставок, включая микросхемы IC, MCU, МОП-транзисторы, выпрямительные мосты, алюминиевые подложки, печатные платы (PCB), пассивные компоненты, пластиковые детали и бумажные изделия. Среди них микросхемы IC, MCU и МОП-транзисторы также столкнулись с острым дефицитом. Кроме того, благодаря устойчивому восстановлению внутреннего и экспортного спроса в первой половине 2021 года общие результаты поддерживающих секторов оказались весьма значительными.
Следует отметить расхождение в рентабельности между предприятиями上游 и下游. Цепочка поставок отрасли освещения длинная, и передача эффектов от上游 к下游 имеет определенную временную задержку и постепенно уменьшается. Это означает, что при росте цен на上游 передача ценовых изменений ослабевает по мере движения к下游. Таким образом, мы видим, что в сегменте источников питания, расположенном ближе к下游 в цепочке поставок, несмотря на значительный рост выручки, валовая маржа снизилась в разной степени. Общая ситуация аналогична сегменту общего освещения, находящемуся еще дальше в下游: выручка растет, а прибыль не увеличивается или даже снижается. В отличие от этого, сегмент сырья, расположенный ближе к上游 в цепочке поставок, демонстрирует иную картину, достигнув значительного роста как выручки, так и прибыли.
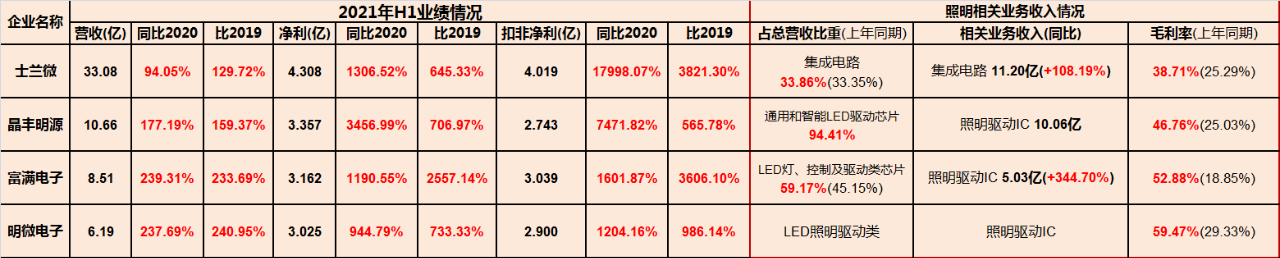
Еще одним фактором является глобальный дефицит чипов и ускорение импортозамещения, что привело к взрывному росту показателей компаний, производящих микросхемы IC. Дефицит чипов перестал быть проблемой только отрасли освещения или китайского производства; он стал проблемой, затрагивающей мировое производство. В таких условиях сегмент драйверов IC оставался самым популярным в первой половине 2021 года, при этом производители продолжали обновлять исторические рекорды. Удвоение Выручки стало нормой, а неожиданный, но закономерный рост чистой прибыли в десять и более раз оказался вполне объяснимым. Структурный дефицит предложения остается «счастливой проблемой».
Колебания цен на сырье на верхних этапах цепочки поставок по своей природе являются циклическими событиями, обусловленными товарными рынками. Однако внезапное вмешательство пандемии усилило их воздействие, полностью нарушив графики производства и логику принятия решений, что привело к текущим фазовым и структурным дисбалансам спроса и предложения. Эта рыночная тенденция служит комплексной проверкой цепи поставок в сфере освещения, процессом выявления высококачественных поставщиков и клиентов, а также отраслевой реструктуризацией, отделяющей подлинное от поддельного. Каждое колебание цен на сырьевые товары эффективно повышает барьеры входа в отрасль, предоставляя возможность высококачественным предприятиям расти и укрепляться. Согласно текущему пониманию ситуации, основными проблемами для производителей готовой продукции высокого качества являются рост затрат и увеличение сроков поставки. Ограниченные заказы будут постепенно концентрироваться на этих производственных мощностях высокого качества, обладающих сильными возможностями контроля цепи поставок. Высококачественные компании-поставщики комплектующих также воспользуются этой возможностью для оптимизации клиентской базы и структуры продукции, еще более тесно стратегически связавшись с высококачественными клиентами нижестоящих звеньев.
Причины этого раунда резкого роста цен на сырьевые товары и глобального дефицита чипов сложны и обусловлены множеством факторов:
Под воздействием стимулирующей глобальной мягкой денежно-кредитной политики резкий рост международных цен на сырьевые товары, будь то из-за переноса затрат на сырье или роста инвестиционного спроса, не полностью отражает изменения рыночного спроса и предложения, а в большей степени свидетельствует об избытке ликвидности, вызванном чрезмерной эмиссией денег во всем мире.
Нарушение цепочек поставок, внезапные вспышки пандемии, тарифы и санкции, вызванные торговыми трениями между Китаем и США, а также некоторые меры по ограничению производства в целях охраны окружающей среды усугубили перебои с поставками;
Накопление запасов и нежелание продавать, вызванные резким ростом цен на сырье и компоненты, а также дефицитом поставок, естественным образом спровоцировали рыночные явления — как активные, так и пассивные, — а также наложение реального и спекулятивного спроса. Это в определенной степени усугубило рост цен и нехватку товаров.
Рост спроса: Пандемия ускорила цифровую трансформацию спроса. В 2020 году под влиянием пандемии мировой спрос на потребительскую электронику, связанную с экономикой домашнего пребывания, такую как мобильные телефоны, компьютеры, телевизоры и мелкая бытовая техника, сначала снизился, а затем восстановился. Цифровой спрос на системы аудио-видео для удаленной работы/образования/медицины также был на подъеме. Тем временем бум производства автомобилей на новой энергии (NEV) набирал обороты, что значительно увеличило спрос на ключевые чипы. Эти производственные потребности быстро сконцентрировались в Китае за короткий период, усугубив дефицит предложения.
Дефицит производственной мощности: С переходом отрасли освещения в эру LED цепочка поставок перешла от эксклюзивности эпохи электровакуумных технологий к общему использованию в электронной промышленности. Особенно для неэксклюзивных компонентов, общих с автомобильной промышленностью и сектором потребительской электроники, отрасли освещения приходится конкурировать за производственную мощность с другими отраслями с высокой маржой.
Передача тревожности: если участники нижнего звена ожидают дальнейшего роста цен в верхнем звене, они могут прибегнуть к паническим закупкам, размещать дублирующие или множественные заказы и даже фальсифицировать заказы, что приводит к краткосрочному скачку цен в верхнем звене до уровней, неприемлемых для всей цепочки поставок. Если настроения участников нижнего звена остаются стабильными, передача цен прекратится, когда цены в верхнем звене достигнут уровня, который участники нижнего звена больше не могут выдержать. Таким образом, корень дефицита чипов заключается в ожиданиях, а не в производственной мощности.
Короче говоря, под двойным давлением со стороны верхних и нижних звеньев цепочки поставок сжимается именно пространство для выживания производственного сектора, что в конечном итоге наносит удар по реальной экономике. Как учили древние: «Текущая вода не стремится быть первой, она стремится течь бесконечно»; Шекспир также говорил: «Бурные радости ведут к бурному концу». Поэтому в долгосрочной перспективе компании, которые смогут соблюдать основные принципы честности, бизнес-логики и моральные границы среди «ослепляющего разнообразия сбивающих с толку цветов», пройдут более долгий путь.
6. Инженерный сектор
Ветер и дождь наполняют небо, когда я спускаюсь с западной башни
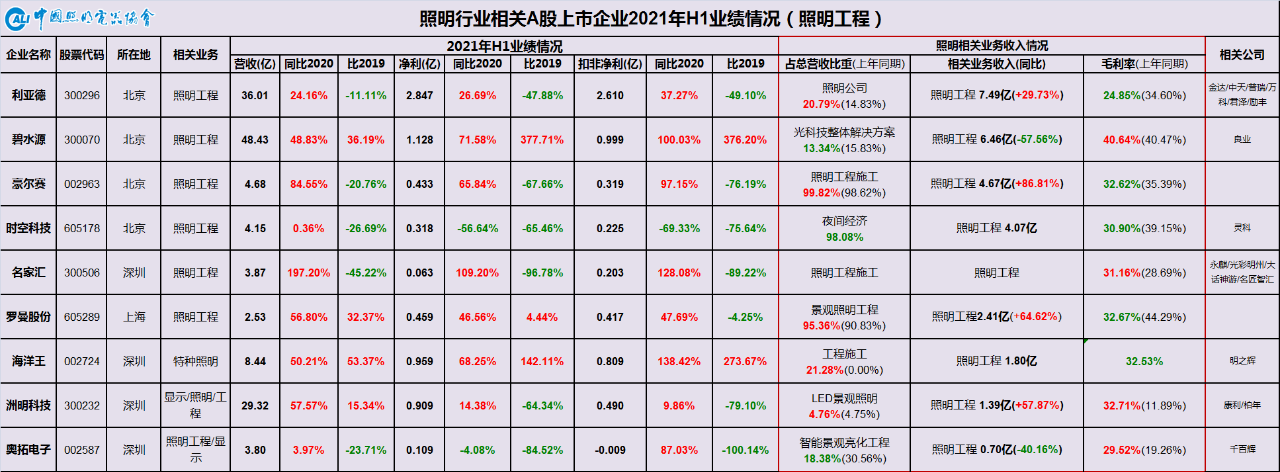
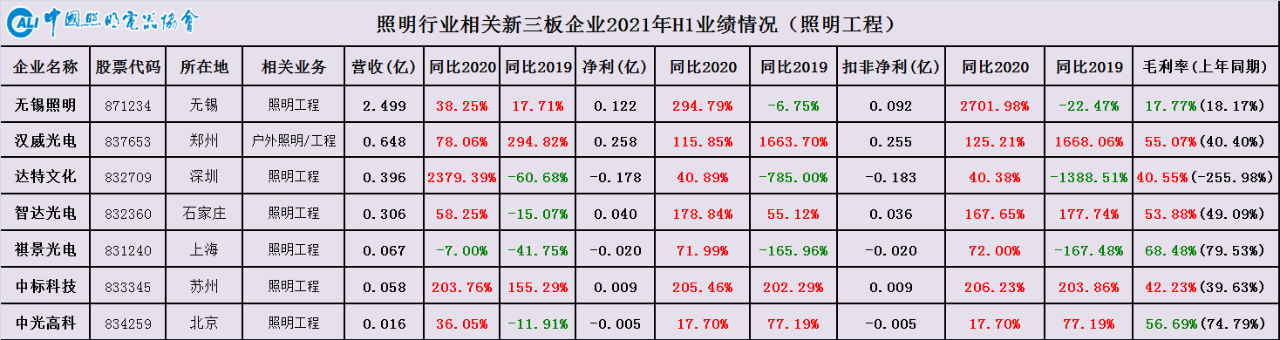
В первой половине 2021 года сектор инженерного освещения, ранее пострадавший от политических изменений и пандемии, получил передышку. Поскольку эпидемия в стране была в основном сдержана, проблемы, с которыми столкнулись в прошлом году, такие как остановка строительства и приемки проектов, а также препятствия для расширения рынка, были смягчены. Соответствующие публичные компании приложили значительные усилия в области отбора проектов, взыскания дебиторской задолженности и трансформации бизнеса. Различные показатели эффективности восстановились по сравнению с самым трудным периодом предыдущего года, но общая производительность еще не вернулась к уровням того же периода 2019 года. Это отражает глубокое влияние политик регулирования и исправления рынка ландшафтного освещения на общее направление рынка. Это также способствует тому, чтобы городское ландшафтное освещение соответствовало уровню экономического и социального развития города и его культурным особенностям,标志着景观照明已全面回归理性建设的新阶段 (отметив новую стадию, когда ландшафтное освещение полностью вернулось к рациональному строительству).
В этом контексте крупномасштабные проекты городского освещения были редкостью в первой половине 2021 года, тогда как ночные туры культурного туризма, коммерческая недвижимость и проекты умных городов стали основными, при этом наблюдалась значительная тенденция к фрагментации проектов. Между тем ведущие инженерные компании продолжали свою трансформацию в двух направлениях: проекты ночных туров культурного туризма и строительство умных городов.
Сектор ночных туров в сфере культурного туризма соответствует национальной стратегии активного развития экономики культуры и туризма для удовлетворения растущих потребностей людей в лучшей жизни. Он также представляет собой расширение бизнеса по ландшафтному освещению. Для компаний, занимающихся инженерией освещения, которые обладают сильными возможностями в области инженерного проектирования, строительства и обслуживания, а также богатым опытом реализации проектов, переход в сектор ночных туров в сфере культурного туризма является относительно простым.
Строительство умных городов как комплексная отрасль, охватывающая технологии, дисциплины, бизнес-модели и ведомства, вовлекает множество отраслей, имеет чрезвычайно широкий охват и не имеет прецедентов. Все звенья цепочки создания стоимости находятся на начальном этапе «перехода реки вброд, ощупывая камни». Для операторов, таких как инженерные компании, помимо использования своей специализации для получения соответствующих проектных контрактов, необходимо учитывать расширение бизнес-модели — трансформацию из инженерных подрядчиков в комплексных поставщиков городских услуг в целях устойчивого развития.
7. Заключение
Судя по результатам публичных компаний в различных сегментах отрасли освещения за первое полугодие, ситуацию можно охарактеризовать как «фундаментальные показатели улучшаются, но путь предстоит трудный и долгий». Вся отрасль сталкивается на стороне предложения с жестким ростом затрат на сырье, рабочую силу, землю, логистику и энергию, а также с такими трудностями, как резкие колебания валютных курсов, торговые трения между Китаем и США, препятствия глобализации, риски перетока цепочки поставок и неопределенность из-за продолжающейся пандемии, что в разной степени влияет на производственную мощность предприятий, сроки поставки, рентабельность и даже на планирование и принятие решений. На стороне спроса, прежде всего в экспорте, устойчивость высокого роста и эффектов замещения, обусловленных спросом на товары для профилактики эпидемий и «домашней экономики», невысока; на внутреннем рынке восстановление спроса в условиях пандемии носит неравномерный характер: замедляются инвестиции в инфраструктуру, ограничивается регулированием инвестиционная деятельность в недвижимости, слабы инвестиции в обрабатывающую промышленность, а восстановление потребительского рынка идет медленно.
在全行业增速趋缓,从大数量往高质量发展的趋势背景下。无论是上市企业还是非上市企业,以市场需求这一核心力量为导向,都要进入高质量发展区间。需要重视细分市场的开拓,优化产品结构,进而增加产品附加值;持续投入研发,加大创新力度,以应对和开拓新的需求场景;提升生产自动化水平,从机器换人向智能制造升级,以提升生产效率和产品标准化及稳定性水平;建立高效的供应链体系,提升供应链掌控额能力;重视品牌建设,打造品牌生态;加强企业管理的数字化转型和信息化建设,进而提升管理水平和运营效率;从产品制造商到方案集成商再到系统服务商,未来追求的则是通过精准的照明设计,构建起能够自适应提供健康光环境的智慧化低碳系统。
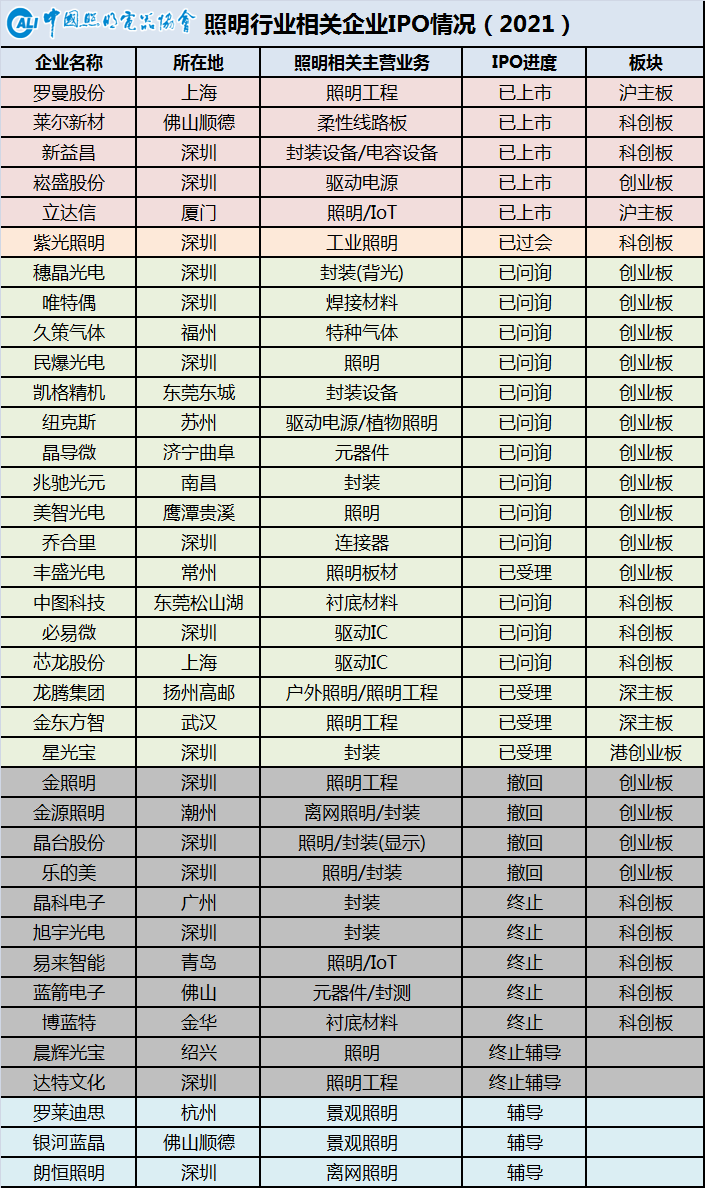
Наконец, отрадно видеть, что всё больше компаний в сфере освещения выходят на рынок капитала. На сегодняшний день насчитывается более 100 публичных компаний, связанных с цепочкой поставок отрасли освещения, котирующихся на рынке акций А-класса, и их число постоянно пополняется новыми участниками. За 30 лет развития рынок капитала Китая постепенно созрел в вопросе совершенствования многоуровневой системы рынка капитала с китайской спецификой. В настоящее время основное внимание уделяется всеобъемлющей системе IPO, основанной на регистрации, в сочетании с реформами по улучшению механизма делистинга. В будущем инвестиции в акционерный капитал на рынке капитала вернутся к своей сути, и компании в сфере освещения с основной конкурентоспособностью — те, которые имеют преимущества в НИОКР и инновациях в моделях создания стоимости, — будут более востребованы рынком. Поэтому компаниям в сфере освещения, имеющим прочную базу, возможности и желание, следует воспользоваться возможностями и привлечь капитал, сосредоточившись на своём основном бизнесе.
China Light
Официальный сайт Китайской ассоциации светотехнической промышленности и мультимедийная платформа для отрасли освещения. Мы не только предоставляем авторитетную и своевременную информацию об освещении, но и стремимся быть партнёром компаний в их развитии. От продвижения бренда и расширения каналов до консалтинга, подготовки кадров и участия в разработке стандартов — мы предлагаем комплексные профессиональные услуги, помогая компаниям повышать качество и эффективность и совместно содействуя качественному развитию отрасли освещения.
Контакты для сотрудничества
仇纯 (г-жа): 158 6155 3579
顾君 (г-н): 137 7157 5253