
História da Iluminação | Um século de Osram: vendeu todas as lâmpadas, mantendo apenas a luz → Entenda em um único artigo para onde vai o negócio da Osram
Introdução: Afinal, quantos «OSRAM» existem?
Muitos veteranos da indústria de iluminação têm uma dúvida: o OSRAM não estava bem, porque é que ultimamente ouvimos sempre falar em ajustes de negócio e vendas de ativos?
A realidade é a seguinte — há apenas uma marca OSRAM, mas hoje existem três empresas que a utilizam para negócios ou que a possuem:
As lâmpadas e luminárias domésticas OSRAM que compra no supermercado ou nas plataformas de comércio eletrónico vão diretas ao bolso da LEDVANCE — uma empresa adquirida por um consórcio chinês composto pela IDG Capital, Mulin森 e pelo capital estatal de Yiwu; «OSRAM» é uma marca cujo uso é licenciado;
Quem divulga notícias como os faróis pixel EVIYOS, o TMF8829 dToF e a interconexão ótica AI é a ams OSRAM — uma empresa de semicondutores optoeletrónicos listada na Suíça e com sede na Áustria. Em 2020, a empresa austríaca de sensores ams concluiu a aquisição da OSRAM;
As luminárias profissionais «OSRAM/Traxon» no setor de iluminação arquitetónica e paisagística (chamadas «Zhuosheng Lighting» no mercado chinês) pertencem ao Grupo Youchang de Hong Kong — também sob licença de marca.
Uma marca centenária vive em três demonstrações financeiras diferentes: duas utilizam a marca sob licença, enquanto uma possui a marca e detém a tecnologia central dos chips emissores de luz.
Este artigo esclarece esta contabilidade: quem controla cada segmento de negócio da OSRAM atualmente.
I. Origens: O nome já dizia «fazer filamentos» (1906—2013)
O nome Osram resulta da combinação de dois metais: Osmium (ósmio) + Wolfram (tungsténio) — quando a marca foi registada em 1906, estes eram os materiais de ponta para fabricar filamentos de lâmpadas incandescentes.
Em 1919, a AEG, a Siemens, a Halske e a Auer-Gesellschaft (empresa alemã de lâmpadas a gás) fundiram as suas atividades de lâmpadas incandescentes, dando origem à OSRAM GmbH em Berlim — esta não é a história de uma startup, mas sim de uma «integração nacional» da indústria alemã de iluminação.
Depois disso, desenvolveu-se durante muito tempo dentro do grupo Siemens: em 1976, a Siemens adquiriu inicialmente 79% das ações detidas pela AEG-Telefunken e, em 1978, comprou os restantes 21% à General Electric (GE) dos EUA, tornando-se acionista total — a GE detinha participações na OSRAM desde 1929, uma história de «capital americano» que hoje poucos recordam.
Quando se separou da Siemens e tornou-se independente em 2013 (OSRAM Licht AG, Frankfurt), a OSRAM já era a segunda maior empresa de iluminação do mundo, liderava mundialmente na iluminação automóvel e detinha ainda um negócio então pouco relevante, mas que viria a determinar o seu destino — os semicondutores optoeletrónicos (OSRAM Opto Semiconductors): LEDs, lasers e outros «chips que emitem luz».
A propósito: a Infineon também se separou da Siemens em 1999. Trinta anos depois, ao comprar o negócio de sensores da OSRAM, a Infineon acabou por ser um «parente distante» da OSRAM.
II. Primeira subtração: Venda das lâmpadas (2015—2017)
Menos de dois anos após a oferta pública inicial, a OSRAM tomou uma decisão crucial: retirar-se da iluminação geral.
O contexto é fácil de entender. A transição para LEDs transformou as fontes de luz de «produtos tecnológicos» em «bens de consumo», com preços em queda contínua, demanda de substituição a enfraquecer gradualmente, e a fabricação tradicional de fontes de luz e luminárias tornou-se um negócio de baixa margem e alto investimento. Em 2015, a OSRAM iniciou a venda do negócio de iluminação geral; em 26 de julho de 2016, assinou contrato com um consórcio chinês (IDG Capital + Mulin森 + capital estatal de Yiwu), oferecendo mais de 400 milhões de euros; a entrega ocorreu em 3 de março de 2017, com um pagamento inicial de 485,7 milhões de euros, podendo a OSRAM receber ainda até cerca de 100 milhões de euros em receitas de licença de marca.
O conjunto foi integrado na nova empresa LEDVANCE: fontes de luz tradicionais, fontes de luz LED e luminárias, luminárias para casas inteligentes, canais presentes em cerca de 150 países, além de licenças para duas marcas — Sylvania na América do Norte e OSRAM fora da América do Norte. Esta divisão remonta aos mais de vinte anos de cooperação após a OSRAM ter adquirido o negócio norte-americano da Sylvania da GTE em 1993. As duas marcas não são idênticas: a OSRAM tem licenças temporárias (para fontes de luz até setembro de 2021, prorrogáveis até setembro de 2026; para luminárias e casas inteligentes até setembro de 2019), enquanto a Sylvania nos EUA, Canadá e Porto Rico dispõe de uma licença exclusiva permanente, mas sem incluir a iluminação automóvel. A propriedade da marca nunca foi vendida; o que se vendeu foi o direito de uso.
Esta transação estabeleceu o modelo básico para a década seguinte: a OSRAM propôs uma «estratégia de três pilares» — mantendo apenas iluminação especializada, soluções e sistemas de iluminação, e semicondutores optoeletrónicos. Olhando para trás, os dois primeiros pilares foram desmantelados sucessivamente, restando apenas o terceiro.
III. Fundir pequeno em grande:
Aquisição por uma empresa de sensores (2019—2020). Em 2019, a própria OSRAM tornou-se o alvo.
Em julho de 2019, um consórcio formado pela Bain Capital e pelo Carlyle Group apresentou a primeira oferta de 35 euros por ação (cerca de 3,4 mil milhões de euros no total); a empresa austríaca de sensores ams juntou-se logo em seguida, aumentando a oferta para 38,5 euros. Após o Carlyle recusar continuar a aumentar, em setembro a Bain uniu-se à Advent Capital para preparar uma oferta mais alta, e a ams anunciou em 18 de outubro que lançaria uma oferta de 41 euros por ação, correspondendo a um valor empresarial de cerca de 4,6 mil milhões de euros (o documento oficial da oferta foi enviado em 7 de novembro) — alguns dias depois, a Bain e a Advent anunciaram que desistiam da concorrência.
Durante as várias rondas de licitação, a ams ainda comprou quase 20% das ações no mercado secundário, tornando-se o maior acionista da OSRAM. Na entrega em 9 de julho de 2020, a ams detinha 69% das ações, correspondendo a um preço de equity de cerca de 2,7 mil milhões de euros pelas ações já ofertadas; em 2 de junho de 2021, a assembleia geral anual aprovou a alteração do nome legal para ams-OSRAM AG, com entrada em vigor em 18 de janeiro de 2022.
Esta aquisição de «fundir pequeno em grande» é frequentemente citada na indústria: a ams tinha então uma capitalização bolsista de cerca de 3 mil milhões de euros e completou a aquisição da OSRAM, maior em escala, através de empréstimos-ponte e emissões adicionais de ações. Para compreender todas as subsequentes alienações de ativos, basta entender uma coisa — a ams valorizava especialmente os semicondutores optoeletrónicos da OSRAM. Ativos como drivers, luminárias e lâmpadas especiais foram excluídos do núcleo de negócios desde o início.
A maior revisão estratégica após a fusão veio do Micro LED: a OSRAM investiu quase 1 mil milhão de dólares na fábrica de wafers de 8 polegadas em Kulim, Malásia (estimativa baseada em médias setoriais da Compound Semiconductor; a empresa não divulgou o investimento total). Segundo relatos de instituições como Counterpoint e Yole, o projeto original previa fornecer chips para o Apple Watch com Micro LED da Apple — embora a identidade do cliente da Apple nunca tenha sido confirmada oficialmente pela empresa. Em 28 de fevereiro de 2024, a empresa anunciou que o projeto-chave havia sido cancelado pelo cliente, com perdas estimadas de 600–900 milhões de euros; o custo total efetivo no ano foi de 576 milhões de euros (incluindo 490 milhões de euros em perdas e 86 milhões de euros em custos de transição), levando ao encerramento da fábrica de 8 polegadas em Kulim e à consequente redução da estratégia de Micro LED.
Após este ajuste, o centro estratégico da empresa passou a ser a fotónica digital.
IV. Destino dos negócios: Lista completa de mais de dez transações (2017—2026)
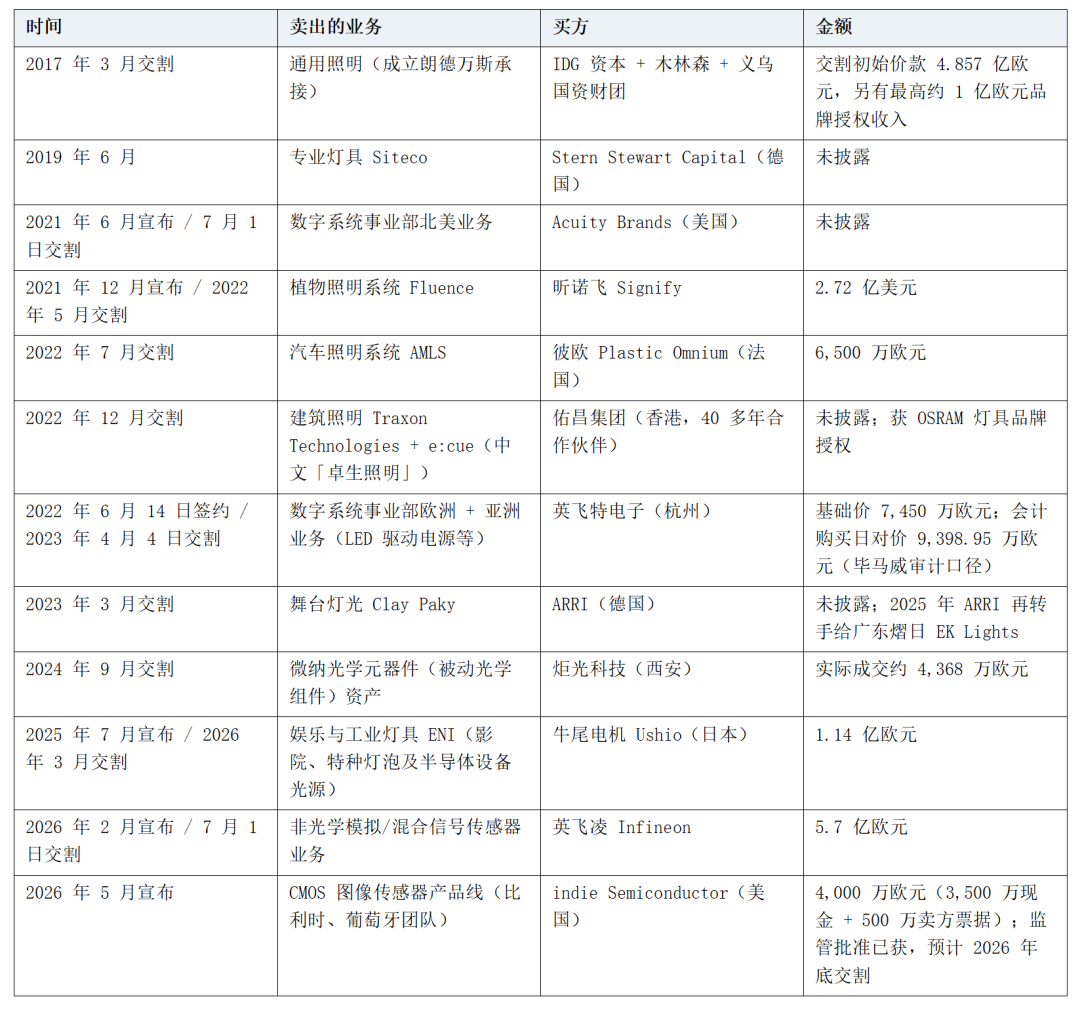
Por trás destas mais de dez transações estão duas linhas:
A primeira linha é a redução da alavancagem. A ams deixou uma alavancagem financeira relativamente elevada após a aquisição da OSRAM, tendo a empresa iniciado um plano acelerado de desalavancagem, com metas de receitas provenientes da alienação de ativos superiores a 500 milhões de euros — a transação de 570 milhões de euros com a Infineon foi a maior prevista, e somada à transação com a Ushio, totalizou cerca de 670 milhões de euros em fluxo de caixa líquido, reduzindo a taxa de alavancagem ajustada de 3,3x para 2,5x. Até ao final do terceiro trimestre de 2026, a dívida líquida caiu ainda mais para 883 milhões de euros (excluindo o leaseback da fábrica de Kulim; incluindo o leaseback, 1,344 mil milhões de euros), com 1,392 mil milhões de euros em caixa.
A segunda linha é a concentração. Cada anúncio de venda repete a mesma frase: Concentrar-se nos campos nucleares de «fontes de luz, visualização e sensoriamento». Em fevereiro de 2026, a empresa definiu-se oficialmente como «líder em Fotónica Digital» — transformar a luz em pixels (Micro LED), a percepção em chips (sensores óticos) e a conectividade em bits (interconexão ótica).
Há ainda algo que vale a pena destacar para os profissionais chineses da iluminação: nesta lista de compradores, Mulin森, Inventronics, Juguang e Youchang assumiram diretamente quatro vezes o negócio da OSRAM, representando um terço das 12 transações e muitas delas sendo as maiores em volume; se somarmos ainda a EK Guangdong, que comprou a Clay Paky da ARRI, chegam a cinco compradores de origem chinesa.
A reorganização industrial do gigante europeu centenário tem quase metade dos compradores ligados ao mundo empresarial chinês — o que se compra são marcas, canais e sistemas de fabricação maduros.
V. O que resta hoje
Após esta rodada de reorganização, a ams OSRAM já é uma empresa completamente diferente:
Transmissores: LEDs, LEDs infravermelhos, VCSELs e lasers, LEDs UV-C, faróis pixel EVIYOS (já produzidos em série para montagem em veículos), fontes de luz flexíveis ALIYOS em folha;
Sensores óticos e módulos: detecção espectral, medição a laser dToF, sensores óticos de pressão, detecção de luz ambiente em telemóveis, entrando em telemóveis, wearables, robótica e óculos AR;
Circuitos integrados de condução e software: transformar componentes em «sistemas fotónicos inteligentes»;
Eixo de crescimento: faróis automóveis pixelizados, microLEDs para óculos AR, interconexão ótica para centros de dados AI, robótica e biosensores;
Além disso, mantém-se uma parte reservada de lâmpadas automotivas tradicionais e serviços pós-venda (OSRAM Automotive) — segundo a própria empresa, esta é a parte que «fornece fluxo de caixa confiável para o crescimento do negócio de semicondutores».
Em termos de escala, também mudou de ordem de magnitude: receitas de 3,323 mil milhões de euros no exercício fiscal de 2025, margem EBITDA ajustada de 18,3%, fluxo de caixa livre de 144 milhões de euros, com encomendas projetadas anuais superiores a 5 mil milhões de euros.
O relatório do terceiro trimestre publicado em 13 de novembro de 2026 manteve a mesma tendência — receitas trimestrais de 829 milhões de euros, -3% homólogo (a queda deve-se principalmente às vendas de negócios, enquanto os semicondutores optoeletrónicos ainda crescem +9% homólogo); lucro líquido contabilístico de 319 milhões de euros, principalmente proveniente das receitas de alienação da transação com a Infineon; após dedução, o resultado ajustado do trimestre ainda é um prejuízo líquido de 35 milhões de euros; a dívida líquida caiu para 883 milhões de euros.
Do ponto de vista financeiro, o verdadeiro foco está numa única frase: a margem passou de 18,3% em 2025 para 16,3% no terceiro trimestre, com orientação para o quarto trimestre de 16,0%±1,5%. Segundo a explicação da empresa, isto deve-se ao facto de, após a simplificação do portfólio, ainda ser necessário fornecer serviços de fabricação de baixa margem para os negócios já vendidos durante o período de transição — os custos de transição da remodelação do portfólio ainda não terminaram. A empresa estabeleceu como prazo 2030: crescimento composto de dois dígitos altos nas receitas de semicondutores, margem EBITDA ajustada não inferior a 25%; mais próximo, retorno ao fluxo de caixa livre positivo em 2027.
Segundo a própria definição da empresa, a ams OSRAM de hoje é uma empresa de «Fotónica Digital»: já não é uma empresa de iluminação no sentido tradicional, mas sim uma empresa de semicondutores que trabalha com a luz.
VI. De quem é realmente o «OSRAM» atual?
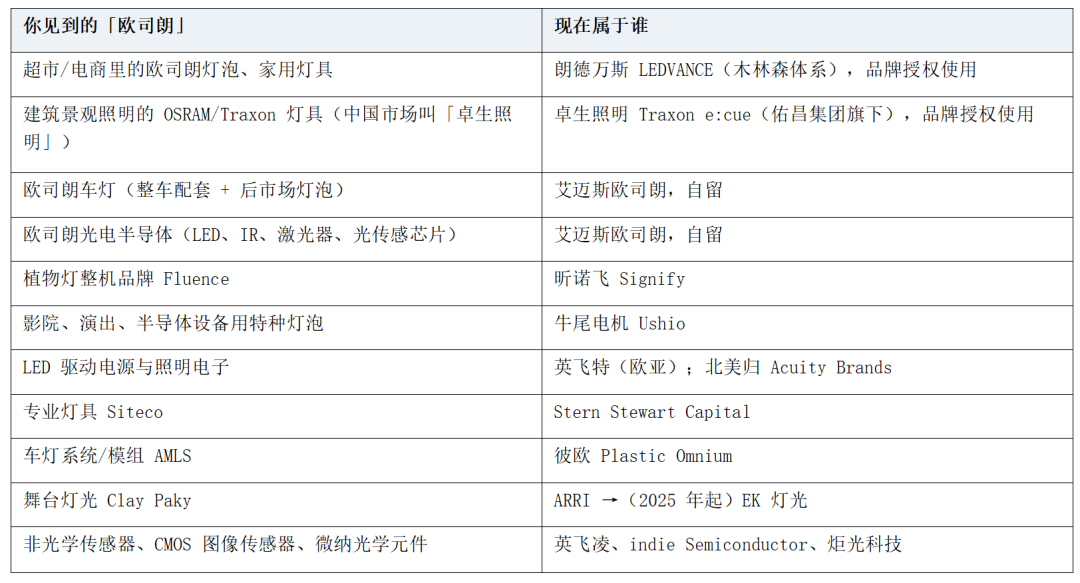
Um ponto particularmente fácil de ignorar merece atenção especial: a propriedade da marca OSRAM nunca foi vendida. Todas as transações envolvem «negócios + direitos de uso da marca», e as taxas de licença são receitas contínuas — só a LEDVANCE recebe até 100 milhões de euros por contrato. Para a empresa-mãe, trata-se de uma receita de licença de marca longa e estável.
VII. O que revela esta reorganização de dez anos?
Primeiro, a «armadilha da Lei de Moore» no negócio de fontes de luz é real.
Quando os LEDs transformam as lâmpadas de bens duráveis em produtos de rápido consumo, os fabricantes europeus têm dificuldade em competir com a cadeia de abastecimento chinesa em termos de custos, e a escolha racional costuma ser a descontinuação. A OSRAM não foi a primeira (a Philips separou a iluminação geral para criar a Signify), nem será a última.
Segundo, a «semicondução» é uma das direções de upgrade visíveis neste setor.
As mesmas capacidades de engenharia e fabricação, suprimidas pela concorrência de preços na fase de iluminação geral, ao migrarem para faróis pixelizados e sensores óticos, alcançam posições de topo global em nichos como faróis pixelizados automóveis. O relatório do terceiro trimestre de 13 de novembro é uma amostra observável: a nível de grupo, ainda há um pequeno prejuízo após ajustes, mas os semicondutores optoeletrónicos crescem +9% homólogo no trimestre, com margem ajustada a recuperar para 19,2%. A lição destes dez anos é: o crescimento adicional vem mais das novas utilizações da «luz» do que do próprio conceito de «iluminação».
Terceiro, a licença de marca é um modelo de negócio comprovado.
Vender negócios, manter a marca e cobrar taxas de licença — a OSRAM segue este caminho; a Philips aplica a mesma lógica no tema da marca: após separar o negócio de iluminação para criar a Signify, a propriedade da marca Philips permaneceu na Royal Philips, e a Signify paga para usá-la. A diferença está no percurso e na tecnologia: a OSRAM vende os negócios a terceiros e aluga a marca ao comprador, mantendo os chips consigo; a Philips separa os negócios para cotar em bolsa, a matriz recebe rendas, mas os chips (Lumileds) são vendidos. A marca pode ser alugada, mas a tecnologia deve ficar nas mãos — esta frase só é totalmente válida para a OSRAM.
Quarto, para as empresas chinesas, esta reorganização trouxe uma parte considerável dos ativos da indústria europeia de iluminação.
Mulin森 adquiriu a marca e canais em 150 países, Inventronics conquistou a quota de mercado de drivers na Europa e Ásia, Juguang obteve uma linha de produção de ótica micro e nano, Youchang recuperou o negócio de um parceiro de 40 anos, e EK comprou a Clay Paky, uma marca de iluminação cénica. Na próxima década, à medida que a ams OSRAM aprofunde ainda mais o trabalho em óculos AR, interconexão ótica e sensores robóticos, é provável que esta lista de compradores seja atualizada novamente.
Há cem anos, a OSRAM usava ósmio e tungsténio para fazer filamentos; hoje, usa nitreto de gálio para pixels e arsenieto de gálio para bits.
A empresa continua a ser a mesma — as lâmpadas foram vendidas; a luz permanece nas suas mãos.
China Light
Site oficial da Associação Chinesa da Indústria de Iluminação e plataforma multimédia do setor de iluminação. Além de fornecer informações autorizadas e oportunas sobre iluminação, procuramos ser parceiros do crescimento das empresas. Da promoção de marcas e expansão de canais à consultoria, formação de talentos e participação na elaboração de normas, oferecemos serviços profissionais abrangentes para ajudar as empresas a melhorar a qualidade e a eficiência e promover conjuntamente o desenvolvimento de alta qualidade da indústria da iluminação.
Contactos para colaboração
仇纯 (Sra.): 158 6155 3579
顾君 (Sr.): 137 7157 5253