
O governo dos Estados Unidos arca com os custos, e a MojoVision ainda precisa pagar o “imposto físico”: o preço tecnológico de uma única Epitaxia de luz azul para obter cores completas.
Introdução
Em 20 de outubro (horário da costa leste dos EUA), a empresa norte-americana de plataformas Micro LED, MojoVision, anunciou que recebeu 24,4 milhões de dólares (aproximadamente 163 milhões de yuans) em financiamento do governo dos Estados Unidos para desenvolver um microdisplay Micro LED em cores completas com integração monolítica baseada na conversão de cor por pontos quânticos (QD-CC), voltado para aplicações AR de proximidade e para a defesa. Este é o maior subsídio governamental já concedido à empresa.
Em termos de valor, esse montante não é muito expressivo: corresponde a menos de um terço do último ciclo de financiamento da empresa, situando-se praticamente no patamar médio dos projetos históricos do programa IBAS, além de não garantir nenhum pedido de compra.
Contudo, o que está sendo feito fica claro — a abordagem de “conversão de cor por pontos quânticos + integração monolítica” para displays em cores completas foi oficialmente incluída na lista de capacidades da base industrial de defesa dos EUA. Na mesma semana, a Palomino obteve o primeiro pedido comercial de interconexão óptica Micro LED de uma grande empresa de nuvem. De um lado, pedidos comerciais; do outro, subsídios para a defesa — a indústria norte-americana de Micro LED avança simultaneamente em duas frentes.
Este artigo responde a três perguntas:
Qual é a natureza desse financiamento?
Por que essa abordagem específica e não as outras três?
Quais são os custos envolvidos nessa estratégia e se ela é viável financeiramente.
I. Primeiro, vamos analisar o financiamento
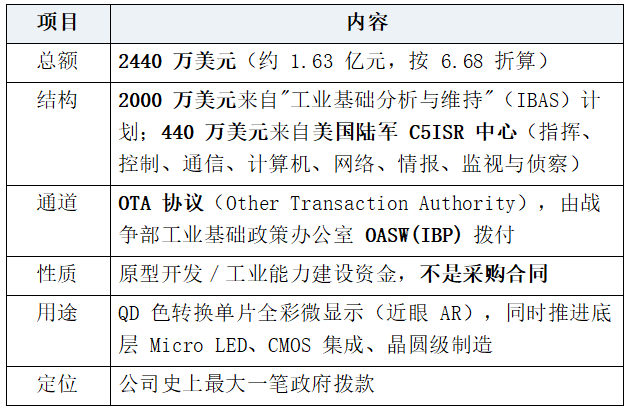
Três aspectos fundamentais determinam como interpretar esse financiamento.
Primeiro, comparando com o próprio programa IBAS.
De acordo com os dados oficiais divulgados pelo Departamento de Defesa dos EUA em 2026, desde sua criação em 2014, o programa IBAS já investiu mais de 5,1 bilhões de dólares, abrangendo 219 projetos, com uma média de cerca de 23,3 milhões de dólares por projeto. Os 20 milhões de dólares recebidos pela Mojo ficam ligeiramente abaixo dessa média.
Essa comparação é crucial: não se trata de “o Pentágono apostar pesadamente em uma única empresa”, mas sim de “incluir uma capacidade específica na lista, seguindo critérios padronizados”. O KPI do IBAS é “desenvolvimento de capacidades e garantia de produção”, e não “quantos displays serão adquiridos”.
Esse financiamento garante apenas um espaço na linha de produção, e não uma linha no livro de pedidos.
Segundo, comparando com o próprio financiamento da empresa.
A rodada B Prime de 75 milhões de dólares, concluída em setembro de 2025 (liderada pela Vanedge Capital, com a Marvell como principal investidora, avaliando a empresa em cerca de 280 milhões de dólares após o investimento); segundo o Crunchbase, o total acumulado de financiamento chega a aproximadamente 345 milhões de dólares. Os 24,4 milhões representam cerca de 32,5% do último ciclo de financiamento e 7,1% do total acumulado — considerando a avaliação pós-investimento, isso equivale a 8,7% de capital não diluído.
Para uma empresa que já gastou 345 milhões de dólares ao longo de onze anos e ainda não iniciou a produção em massa, essa proporção não representa “salvação”, mas sim “um trimestre do orçamento de P&D”.
Terceiro, comparando com a própria palavra “subvenção”.
O OTA é um protocolo de protótipo que segue procedimentos simplificados de aquisição, sem gerar obrigações de compra. Para que o Departamento de Defesa efetivamente adquira produtos, é necessário seguir o Program of Record (por exemplo, o sistema do Escritório de Gestão de Projetos do Exército).
Portanto, o resultado desse financiamento será capacidade de processo, dados de rendimento e preparação da linha de produção, e não receita.
Um detalhe frequentemente ignorado
Na nota de imprensa relacionada, Michael Cadenazzi, Secretário Assistente de Políticas de Base Industrial, afirmou que “os microdisplays são essenciais para as forças combinadas” e que “é necessário garantir o fornecimento doméstico de displays avançados MicroLED”. A formulação oficial, porém, indica que “já havia sido enfatizado anteriormente” — ou seja, trata-se de uma reafirmação de políticas existentes, e não de uma nova declaração política exclusiva para este caso.
A dimensão política desta notícia é maior do que seu impacto comercial.
II. Quatro abordagens: por que a conversão de cor, em particular?
Para entender por que esse financiamento foi destinado à Mojo, é preciso primeiro compreender quais são as dificuldades específicas de implementar “Micro LED em cores completas”.
Os dispositivos de luz azul do Micro LED já alcançaram maturidade no sistema GaN; a luz verde vem logo atrás; já a luz vermelha é a parte mais desafiadora: tradicionalmente utiliza-se AlGaInP, mas, em escala micrométrica, a recombinação nas paredes laterais aumenta drasticamente, levando a uma queda abrupta na eficiência, além de que AlGaInP e GaN não podem ser integrados monoliticamente.
Assim, a questão de “como colocar as três cores em um único chip” divide a indústria em quatro caminhos distintos:
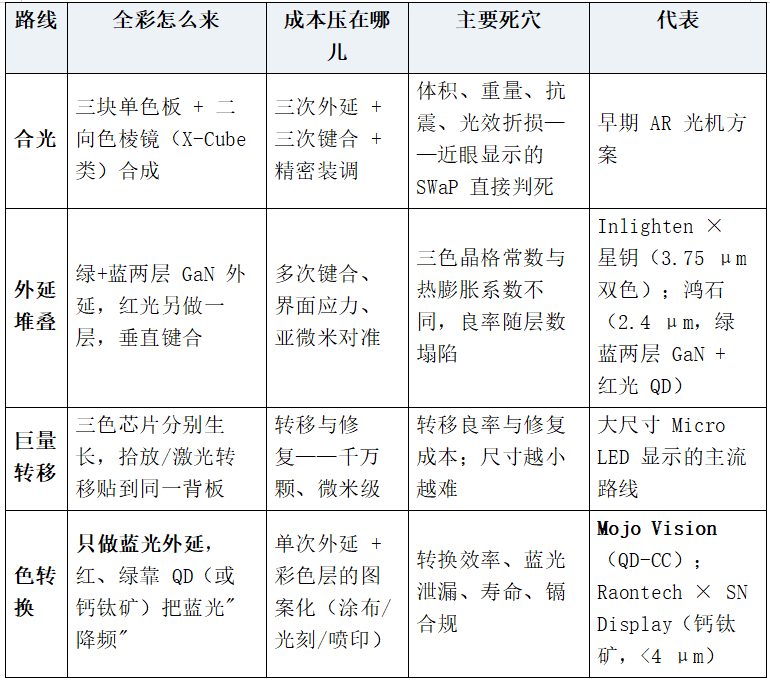
A aposta da Mojo é a última opção, e de forma bastante radical: em toda a placa de silício de 300 mm, apenas uma camada epitaxial é cultivada (azul), enquanto as cores vermelha e verde são obtidas inteiramente por meio de pontos quânticos; a formação das camadas coloridas não depende nem de epitaxia nem de transferência, mas sim de processos posteriores de revestimento e litografia.
Essa escolha tem uma lógica industrial mais relevante do que técnica.
Trata-se de transferir o problema das cores completas de “epitaxia III-V + transferência massiva + encapsulamento” (forte ponto de atuação da Ásia) para “processos pós-silício + revestimento e litografia + testes em nível de wafer” (forte ponto de atuação dos EUA).
Nos últimos dez anos, a capacidade produtiva dos EUA nos segmentos de epitaxia e encapsulamento de LEDs vem diminuindo continuamente:
A Cree vendeu sua unidade de LED para a SGH em 2021; a Nanosys — a mais importante empresa americana de materiais de pontos quânticos — foi adquirida pela japonesa Shoei Chemical entre o final de 2023 e o início de 2024; e a eMagin — há muito reconhecida como a única fabricante americana de microdisplays OLED — foi comprada pela Samsung Display em 2023.
Por outro lado, os EUA possuem ampla capacidade produtiva em CMOS de 300 mm, bem como competências em equipamentos semicondutores e engenharia de materiais.
Portanto, quando o Pentágono exige “fornecimento doméstico”, uma rota que depende de fornos de epitaxia e equipamentos de transferência asiáticos naturalmente não atende às exigências; já uma abordagem que “cultiva luz azul sobre uma placa de silício de 300 mm, utiliza litografia para criar cores e realiza testes em nível de wafer antes da expedição” pode, justamente, fechar o ciclo produtivo dentro das linhas de montagem americanas.
Não se trata de uma solução tecnicamente ideal, mas sim de uma decisão tomada com base no que “pode ser produzido localmente”.
Cadenazzi declarou explicitamente “garantir o fornecimento doméstico de displays avançados MicroLED” — e foi precisamente o uso da palavra “doméstico” que tornou essa abordagem a escolhida.
III. O imposto físico da conversão de cores
A conversão de cores parece algo “gratuito”: uma camada epitaxial para três cores. No entanto, há três contas que precisam ser pagas.
Primeira conta: o desconto na energia dos fótons, registrado na WPE
Quando um fóton de luz azul de 450 nm incide sobre um ponto quântico, é absorvido e emite um fóton de luz vermelha de 630 nm. O número de fótons pode permanecer inalterado — um entra, outro sai —, portanto, teoricamente, a EQE (eficiência quântica externa, relação entre fótons e elétrons) poderia ser mantida.
Entretanto, a energia dos fótons inevitavelmente sofre um desconto: 450/630 = 71,4%. Ou seja, a cada fóton convertido em luz vermelha, pelo menos 28,6% da energia é dissipada na forma de calor. Já a luz verde (450→530 nm) apresenta um desconto menor, de cerca de 15,1%.
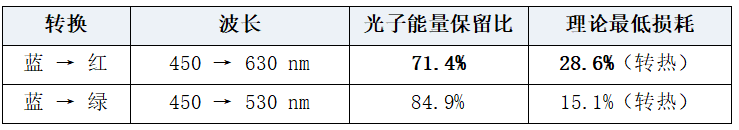
Essa distinção é crucial: o imposto energético é registrado na WPE (eficiência de conversão elétrica‑ótica), e não na EQE. Isso explica por que a rota de conversão de cores, embora pareça boa em termos de “eficiência”, acaba tendo desvantagens naturais em “consumo de energia e aquecimento” — exatamente as duas coisas de que os óculos AR mais carecem: autonomia da bateria e área de dissipação de calor.
É também por isso que a conversão de cores é mais adequada para microdisplays de proximidade (pequena área, poucos pixels, consumo de energia absolutamente controlável, priorizando a luminosidade), mas não para telas de grande porte (grande área, onde 28,6% de desconto multiplicado por milhões de pixels resulta em dezenas de watts de calor desperdiçado).
Segunda conta: o teto de luminosidade e o peso da expressão “um milhão de nits”
No evento MicroLED Connect 2026, realizado em setembro deste ano em Eindhoven, Holanda, a Mojo apresentou um display RGB monolítico com 1 milhão de nits, onde tanto as cores vermelha quanto verde eram obtidas por conversão de luz azul nativa via pontos quânticos, com distância entre subpixels de 1,3 μm e espaçamento entre pixels em cores completas de cerca de 4 μm.
Coloquemos esse número em contexto: a eficiência de guias de onda em AR ao ar livre costuma ficar na casa de alguns poucos por cento, enquanto no lado do painel, com 1 milhão de nits, ao chegar aos olhos talvez reste apenas 10 mil a 50 mil nits. “Ultra‑luminoso” não é um adjetivo, mas sim um ingresso forçado pela eficiência do guia de onda.
Que significado isso tem?
Resolução: um espaçamento de 4 μm entre pixels em cores completas equivale a cerca de 6.350 ppi; numa placa de silício de 0,5 polegada quadrada, é possível acomodar pixels em resolução de 3K × 3K. Para HUDs militares, visores noturnos e miras de armas, essa resolução é claramente excessiva.
Conclusão: a resolução já não é mais o gargalo; o que importa agora são a luminosidade e a confiabilidade.
Isso também explica por que a missão deste financiamento governamental é “aumentar a luminosidade e a confiabilidade, reduzindo tamanho, peso e consumo de energia”, sem mencionar sequer a resolução.
Terceira conta: vazamento de luz azul — no consumo, é um problema de gama de cores; na defesa, é uma questão de sobrevivência
Se a camada de conversão por pontos quânticos não for suficientemente espessa ou não absorver completamente a luz azul, esta acabará vazando. Em displays de consumo, isso se manifesta como estreitamento da gama de cores, desvio do ponto branco e queda na taxa de contraste — problemas de qualidade de imagem.
Em cenários de visão noturna, porém, é algo diferente: um display que parece funcionar normalmente na faixa visível pode, no amplificador de imagem, revelar uma mancha de luz azul brilhante — o que equivale a indicar a posição do alvo ao adversário.
Esta é uma inferência feita neste texto (não há documentos oficiais que confirmem explicitamente essa interpretação): os 4,4 milhões de dólares foram liberados separadamente pelo Centro C5ISR do Exército, e não incluídos no pacote geral do IBAS, provavelmente correspondendo exatamente ao requisito de “aplicabilidade operacional” — incluindo a gestão das características de sinal noturno, e não apenas “produzir o display”. O IBAS cuida da base industrial, enquanto o C5ISR lida com as necessidades operacionais; as naturezas desses dois fundos são intrinsecamente diferentes.
Se essa inferência estiver correta, então a “capacidade de bloquear a luz azul na camada de pontos quânticos” nessa rota não seria um critério de qualidade de imagem, mas sim um requisito militar — cujo rigor seria muito superior ao de qualquer especificação de consumo.
IV. Onze anos: de lentes de contato a empresa de plataforma
Mojo Vision não é uma empresa nova; sua base tecnológica é seis anos mais antiga do que a “febre do Micro LED”.
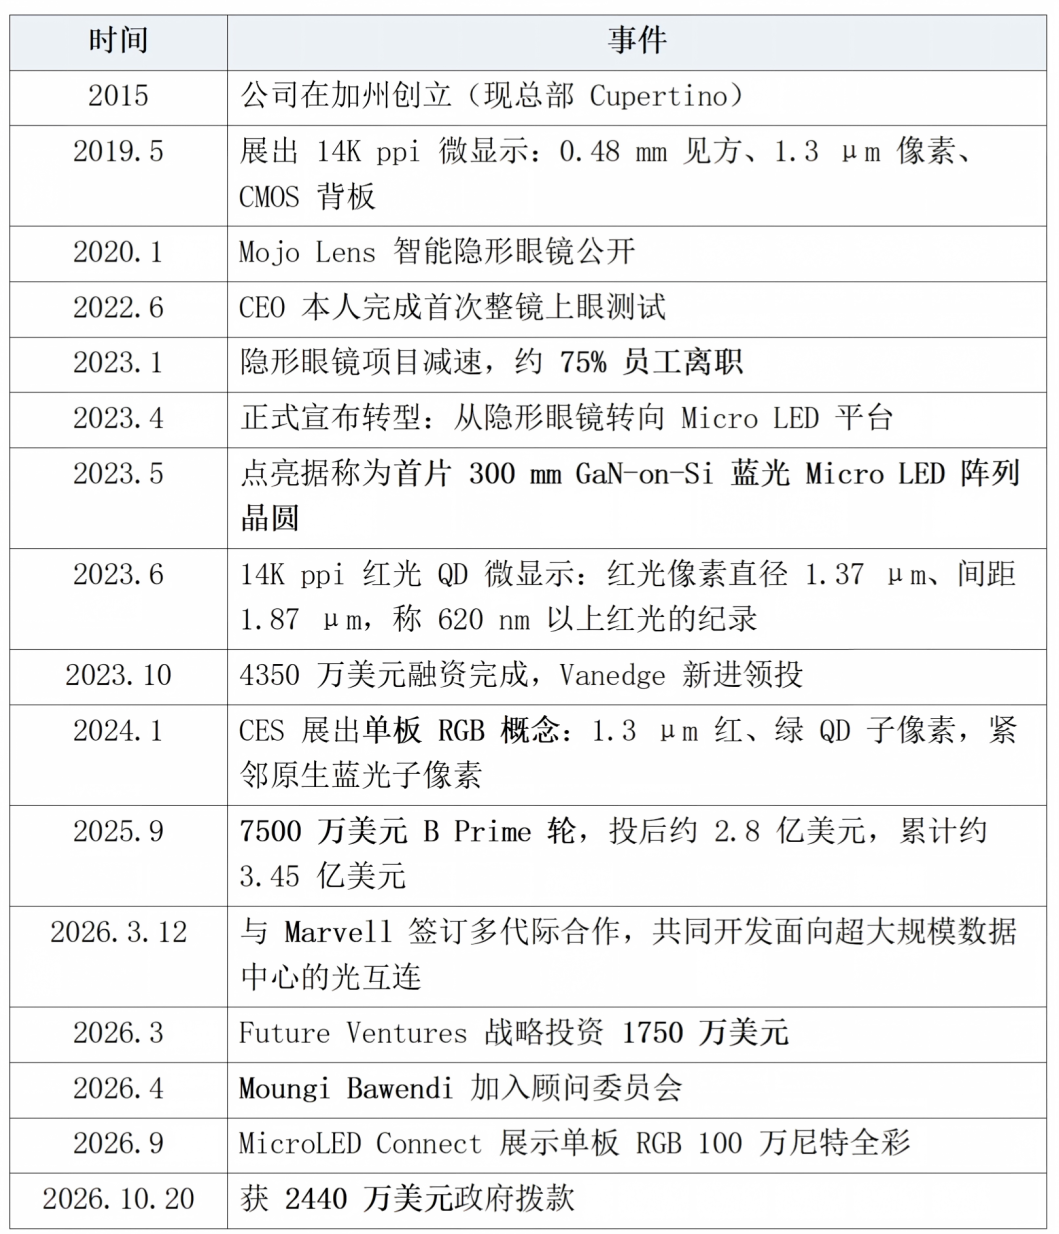
Como interpretar essa linha do tempo? Os mais de 200 milhões de dólares captados durante a era das lentes de contato não validavam propriamente “se as lentes podiam ser usadas”, mas sim “se era possível fabricar pixels de 1,3 μm sobre CMOS”. A transformação de 2023 não foi um reconhecimento de fracasso, mas sim a separação e venda isolada da parte mais difícil e mais reutilizável — o microdisplay baseado em silício. As lentes morreram, mas o silício sobreviveu.
Desde a iluminação da primeira bolacha de silício de 300 mm com luz azul em maio de 2023, passando pelo conceito de display RGB monolítico em janeiro de 2024 até chegar ao milhão de nits em setembro de 2026, a empresa percorreu em três anos todo o ciclo completo de “monocolor → bicolor → display RGB monolítico → alta luminosidade”. Esse caminho não foi rápido, mas cada etapa ocorreu sobre a mesma plataforma — exatamente o que define o termo “empresa de plataforma”.
V. Duas informações complementares
1. Convidar Bawendi, não apenas para figurar no quadro
Em abril de 2026, Moungi Bawendi juntou-se ao Conselho Consultivo da Mojo. Ele é professor titular de Química Lester Wolfe no MIT e vencedor do Prêmio Nobel de Química de 2023 (compartilhado com Brus e Ekimov), premiado justamente por “descoberta e síntese de pontos quânticos”. Sua contribuição não se limita a “descobrir os pontos quânticos”, mas também estabeleceu um método de síntese coloidal com tamanho controlável e escalável — transformando os pontos quânticos de frascos de laboratório em materiais prontos para a fábrica.
A importância dessa nomeação deve ser avaliada dentro de um contexto mais amplo:
Os pontos quânticos da Mojo são próprios (patenteados), não comprados de terceiros;
Enquanto isso, a mais importante empresa americana de materiais de pontos quânticos, a Nanosys, foi adquirida pela japonesa Shoei Chemical entre o final de 2023 e o início de 2024; a Shoei iniciou a produção em suas linhas japonesas em março de 2024, com capacidade anual equivalente a mais de 40 milhões de TVs;
A capacidade produtiva global de materiais QD e o know-how de processos estão principalmente nas mãos de Japão, Coreia e Alemanha (Merck).
Uma empresa que busca “autonomia material” nos EUA convida o autor de “transformar pontos quânticos em materiais produzíveis em massa” para entrar no quadro — isso é um passo padrão de soberania material, e não apenas uma jogada de relações públicas.
Outros membros do Conselho Consultivo incluem Waguih Ishak, ex‑CTO da Corning (especialista em fotônica), Anthony Yu e Rajeeva Lahri. Trata-se de um conjunto de “materiais + fotônica + semicondutores” que aponta claramente: esta não é uma empresa de displays, mas sim de materiais e processos.
2. Os 75 milhões de dólares da rodada B Prime e a definição de “plataforma”
A rodada B Prime de setembro de 2025 foi liderada pela Vanedge Capital, com a Marvell como principal investidora; entre os novos investidores estava imec.xpand (o braço de capital de risco do centro europeu de microeletrônica imec). A avaliação pós‑investimento ficou em cerca de 280 milhões de dólares, com um total acumulado de 345 milhões de dólares.
Três detalhes importantes a lembrar:
A Marvell, como principal investidora, assinou quatro meses depois um acordo de cooperação intergeracional — selando simultaneamente capital e tecnologia, o que indica que a interconexão óptica não é algo “feito de passagem”.
imec.xpand aparece na lista — a maturidade do processo de GaN-on-Si em 300 mm depende em grande medida de linhas piloto de 300 mm como a imec. Essa cadeia de capital explica por que a Mojo ousou saltar de 8 polegadas para 300 mm.
A lista de plataformas inclui sete itens: arquitetura de silício de 300 mm, dispositivos microscópicos de emissão de luz GaN-on-Si, detectores fotoelétricos de alta eficiência, pontos quânticos próprios, arranjos customizados de micro‑lentes, feixes de fibra ótica multicore e software de suporte.
Observe especialmente o terceiro e o sexto itens. Os detectores fotoelétricos são dispositivos “de recepção”, enquanto os arranjos de micro‑lentes têm a função de “capturar mais luz para a fibra ótica”; já os feixes de fibra ótica multicore servem como meio de transmissão — só a interconexão óptica precisa desses três elementos, enquanto os displays não os utilizam. Muitas traduções chinesas omitiram deliberadamente o item “detectores fotoelétricos”, mas ele é, justamente, a chave para determinar a natureza dessa empresa.
VI. Plataforma dupla: o dinheiro da defesa está diluindo os processos da interconexão óptica
Na nota oficial de imprensa, há uma frase que a maioria das reportagens chinesas deixou de mencionar:
“Os avanços na tecnologia de Micro LED de base, na integração CMOS e na fabricação em nível de wafer deverão fortalecer a plataforma compartilhada pelas duas áreas de negócio da Mojo: displays e interconexão óptica.”
Traduzindo: o governo financia o rendimento dos displays em cores completas, a integração CMOS e os processos em nível de wafer, e os benefícios serão repartidos igualmente entre a AI e a interconexão óptica.
Isso explica por que a estrutura de capital dessa empresa consegue se sustentar: a área de displays (óculos AR, defesa) serve como “matriz tecnológica” e porta de entrada para recursos políticos, enquanto a interconexão óptica (data centers de IA) é a fonte de elasticidade na avaliação. Ambas as áreas compartilham a mesma linha de produção, o mesmo processo de epitaxia, os mesmos pontos quânticos e o mesmo tipo de micro‑lentes — o custo marginal é pago apenas uma vez.
Do ponto de vista inverso, também é válido: a cooperação comercial da Marvell oferece à área de displays expectativas de fluxo de caixa e cenários de validação de processos. Essa é a vantagem estrutural de uma “empresa de plataforma dupla” em termos de eficiência de capital, e também a razão pela qual, após onze anos e 345 milhões de dólares gastos, ela ainda não saiu do jogo.
Portanto, esses 24,4 milhões de dólares, contabilizados como “subsídio governamental para a área de displays”, na verdade constituem um subsídio estratégico para o desenvolvimento de processos da interconexão óptica. Esse é o ponto mais fácil de ser mal interpretado em empresas de plataforma dupla — não se deve olhar apenas para a linha de negócio anunciada.
VII. Água fria: cinco fronteiras que não devem ser ignoradas
Fronteira 1: subsídio não é sinônimo de pedido.
O protocolo de protótipo OTA não gera obrigações de compra, e o produto do IBAS é “capacidade”, não “equipamento”. Entre o protótipo e o Program of Record, costuma haver de três a cinco anos de validação e ciclos orçamentários. A contribuição financeira direta desse financiamento é permitir que uma empresa ainda não lucrativa sofra menos diluição em cada rodada de capital.
Fronteira 2: “um milhão de nits” ainda não foi medido por terceiros.
Esse número provém da declaração oficial da empresa durante a feira de setembro. A equipe do Display Tech Center, presente no evento, fez uma ressalva pública: quando a conversão por pontos quânticos afirma que o display monolítico ultrapassa um milhão de nits, é indispensável avaliar simultaneamente a vida útil e o equilíbrio de brancos — pois luminosidade, vida útil e tonalidade são três variáveis que se pressionam mutuamente nessa rota, e elevar uma muitas vezes exige sacrificar as outras duas. Esse alerta é profissional e deve ser citado.
Fronteira 3: os dados de vida útil dos pontos quânticos não foram divulgados.
As camadas de conversão por pontos quânticos ficam expostas constantemente à intensa radiação azul; a oxidação da luz, a degradação dos ligantes e a extinção térmica vão se acumulando. Esse é o teste mais duro dessa rota, e atualmente não existe nenhuma curva T95 / de degradação da luminosidade publicada. Sem dados de vida útil, não se pode afirmar que “é possível produzir em massa”.
Fronteira 4: cádmio.
Os pontos quânticos de alta performance para luz vermelha geralmente contêm cádmio (CdSe), e no mercado consumidor dependem de isenções RoHS. As compras para a defesa não seguem as restrições RoHS — o que, ao mesmo tempo, traz conveniência e preocupação para essa rota: o sucesso de um pedido de defesa não prova a conformidade com as normas do mercado consumidor. Para os óculos AR de consumo vendidos na Europa, essa questão é inevitável.
Fronteira 5: os concorrentes não são inexistentes.
A JBD (Shanghai) já concluiu a rodada B2 com 140 milhões de dólares em financiamento; a plataforma Roadrunner apresenta espaçamento de 2,5 μm e 10.160 ppi, já realizou a produção em massa de microdisplays e conta com designs de Xiaomi, TCL, Alibaba e Vuzix; a Hongshi anuncia estar desenvolvendo um plano de 2 milhões de nits e espaçamento de 2,4 μm; a Inlighten (registrada nos EUA, com produção sob contrato da Starkey) já exibiu um display RGB monocolor de 3,75 μm.
A diferenciação da Mojo reside na combinação de “integração monolítica + pontos quânticos próprios + silício de 300 mm”, mas ela não é a única solução. Interpretar isso como “os EUA lideram nesta rodada” seria um erro; a descrição correta é “os EUA escolheram uma rota que sua própria linha de produção consegue assumir e começaram a construir a infraestrutura para essa rota”.
VIII. Três julgamentos sobre a China
Primeiro, não se trata de “alcançar”, mas de “mudar de marcha”.
A vantagem comparativa da China no Micro LED está na epitaxia, na transferência, no encapsulamento e na curva de custos — razão pela qual a capacidade produtiva global de Micro LED de grande porte está concentrada na China. Em vez de tentar compensar suas fraquezas, os EUA estão transferindo a questão de “como produzir cores” dos processos de epitaxia e transferência para o pós‑silício. Julgamento: entre 2027 e 2028 surgirá uma narrativa de capacidade produtiva que “usa a mesma plataforma de 300 mm para fazer simultaneamente displays e interconexões ópticas”, algo que os fabricantes chineses ainda não conseguem replicar.
Segundo, é preciso identificar com precisão onde está a diferença.
Não se trata de “se é possível produzir cores completas” — a China já possui planos para todas as três rotas de conversão de cores/empilhamento; a verdadeira disparidade está em três pontos:
A padronização da plataforma de 300 mm GaN-on-Si (a maioria dos fabricantes nacionais ainda usa 8 polegadas);
A integração de materiais e processos entre a fotolitografia de pontos quânticos e a padronização de padrões (trata-se de um know-how triplo — fórmula + equipamento + janela de processo — que não se resolve apenas comprando equipamentos);
A verificação de confiabilidade de nível militar e a coleta de dados de longo prazo.
Terceiro, a estratégia ideal pode não ser simplesmente seguir o ritmo de 300 mm.
O imposto energético de 28,6% que a conversão de cores deve pagar é estrutural e impossível de eliminar por otimização técnica; já a epitaxia empilhada e a transferência massiva não têm esse imposto, mas sofrem com taxas de rendimento e custos. As duas rotas devem cruzar frontalmente em termos de “custo por nit” por volta de 2028. A escolha real dos fabricantes chineses é pressionar a curva de custos de “epitaxia + transferência + encapsulamento” para baixo, de modo a torná-la inferior à rota de conversão de cores, em vez de repetir investimentos em 300 mm.
Outro alerta sobre o impacto na cadeia de abastecimento:
Os pedidos de defesa naturalmente trazem exigências de regionalização da cadeia de suprimentos e controle de exportação. A compra de materiais de pontos quânticos, arranjos de micro‑lentes, feixes de fibra ótica multicore e equipamentos de epitaxia de 300 mm tenderá a se regionalizar ainda mais.
Os fabricantes nacionais de materiais QD e micro‑óptica enfrentarão simultaneamente a pressão de “clientes civis querem reduzir custos” e “clientes estrangeiros exigem cadeias de suprimentos não chinesas” — não é uma má notícia, mas exige escolher um lado com antecedência.
IX. O que observar a seguir
1. Existe algum Program of Record?
Se, dentro de 12 a 24 meses, surgirem novos subsídios do C5ISR ou movimentos de aprovação de projetos pelo Escritório de Gestão de Projetos do Exército, isso indicará que essa rota passou de “construção de capacidades” para “aquisição de equipamentos”. Esse é o sinal mais importante.
2. Medição independente da luminosidade e da vida útil.
Quem conseguir apresentar primeiro os dois números “um milhão de nits + T95” simultaneamente (preferencialmente medidos por uma fábrica de equipamentos completos ou por um laboratório militar) será quem realmente ultrapassará a barreira.
3. Rendimento e uniformidade de comprimento de onda em 300 mm.
A conversão por pontos quânticos é sensível ao comprimento de onda da bomba de luz azul; a uniformidade de comprimento de onda de toda a placa determina diretamente a consistência da tonalidade — esse é um desafio técnico exclusivo da rota de 300 mm e a chave para verificar se sua vantagem relativa em relação a 8 polegadas poderá ser efetivamente aproveitada.
4. Nós da interconexão óptica da Marvell.
O ritmo de protótipos e pedidos de 2027 determinará se a narrativa de avaliação dessa empresa será “display” ou “interconexão”.
5. Movimentação interna de 12 polegadas de silício GaN-on-Si.
Se surgir uma linha piloto de 300 mm GaN-on-Si no país (seja para potência ou para displays), a mudança de marcha se transformará em “mudança de faixa”.
Nota final
24,4 milhões de dólares são um valor pequeno no setor de semicondutores, tão pequeno que nem dá para comprar uma máquina de litografia de ponta.
No entanto, esse montante comprou três coisas importantes: um lugar na lista de capacidades da base industrial de defesa, uma razão para conectar “materiais‑processos‑linha de produção” e um período durante o qual a empresa continua a transformar seus 345 milhões de dólares em prejuízo em ativos.
O verdadeiro destaque não está no valor, mas sim em como os EUA decidiram usar sua própria capacidade produtiva para definir a trajetória tecnológica da próxima geração de Micro LED em cores completas. A competição entre rotas tecnológicas nunca se resume apenas a números de eficiência; é, antes de tudo, uma disputa sobre qual rota consegue fechar o ciclo dentro de sua própria cadeia de abastecimento.
Essa frase também vale para a China — apenas a resposta é diferente.
China Light
Site oficial da Associação Chinesa da Indústria de Iluminação e plataforma multimédia do setor de iluminação. Além de fornecer informações autorizadas e oportunas sobre iluminação, procuramos ser parceiros do crescimento das empresas. Da promoção de marcas e expansão de canais à consultoria, formação de talentos e participação na elaboração de normas, oferecemos serviços profissionais abrangentes para ajudar as empresas a melhorar a qualidade e a eficiência e promover conjuntamente o desenvolvimento de alta qualidade da indústria da iluminação.
Contactos para colaboração
仇纯 (Sra.): 158 6155 3579
顾君 (Sr.): 137 7157 5253