
Um artigo para entender | Classificação de desempenho de todas as empresas cotadas na cadeia de abastecimento de iluminação da China em 2025!
Até30 de abril de 2026, os resultados dos relatórios anuais de 2025 das empresas cotadas relacionadas com a cadeia de abastecimento de iluminação da China foram divulgados sucessivamente.Este artigo consolida99empresas cotadas em ações A,8empresas cotadas em ações H e78empresas listadas na Nova Terceira Placa, etc., num total de185empresas.Extraímos com precisão suas situações de negócios relacionadas à cadeia de abastecimento de iluminação e fizemos classificações de desempenho relevantes para referência. Embora seja uma visão parcial, uma folha pode revelar o outono, mas procuramos não ser cegados por uma única folha.
(Nota:Bsão empresas da Bolsa de Pequim,Hsão empresas da Bolsa de Hong Kong,Xsão empresas da Nova Terceira Placa, ondeCna Nova Terceira Placa são empresas da Camada de Inovação)
Setor de Produtos Acabados de Iluminação
Visão Geral do Negócio de Produtos de Iluminação Acabados (Clique para ver imagem grande) (Clique para ver imagem maior) 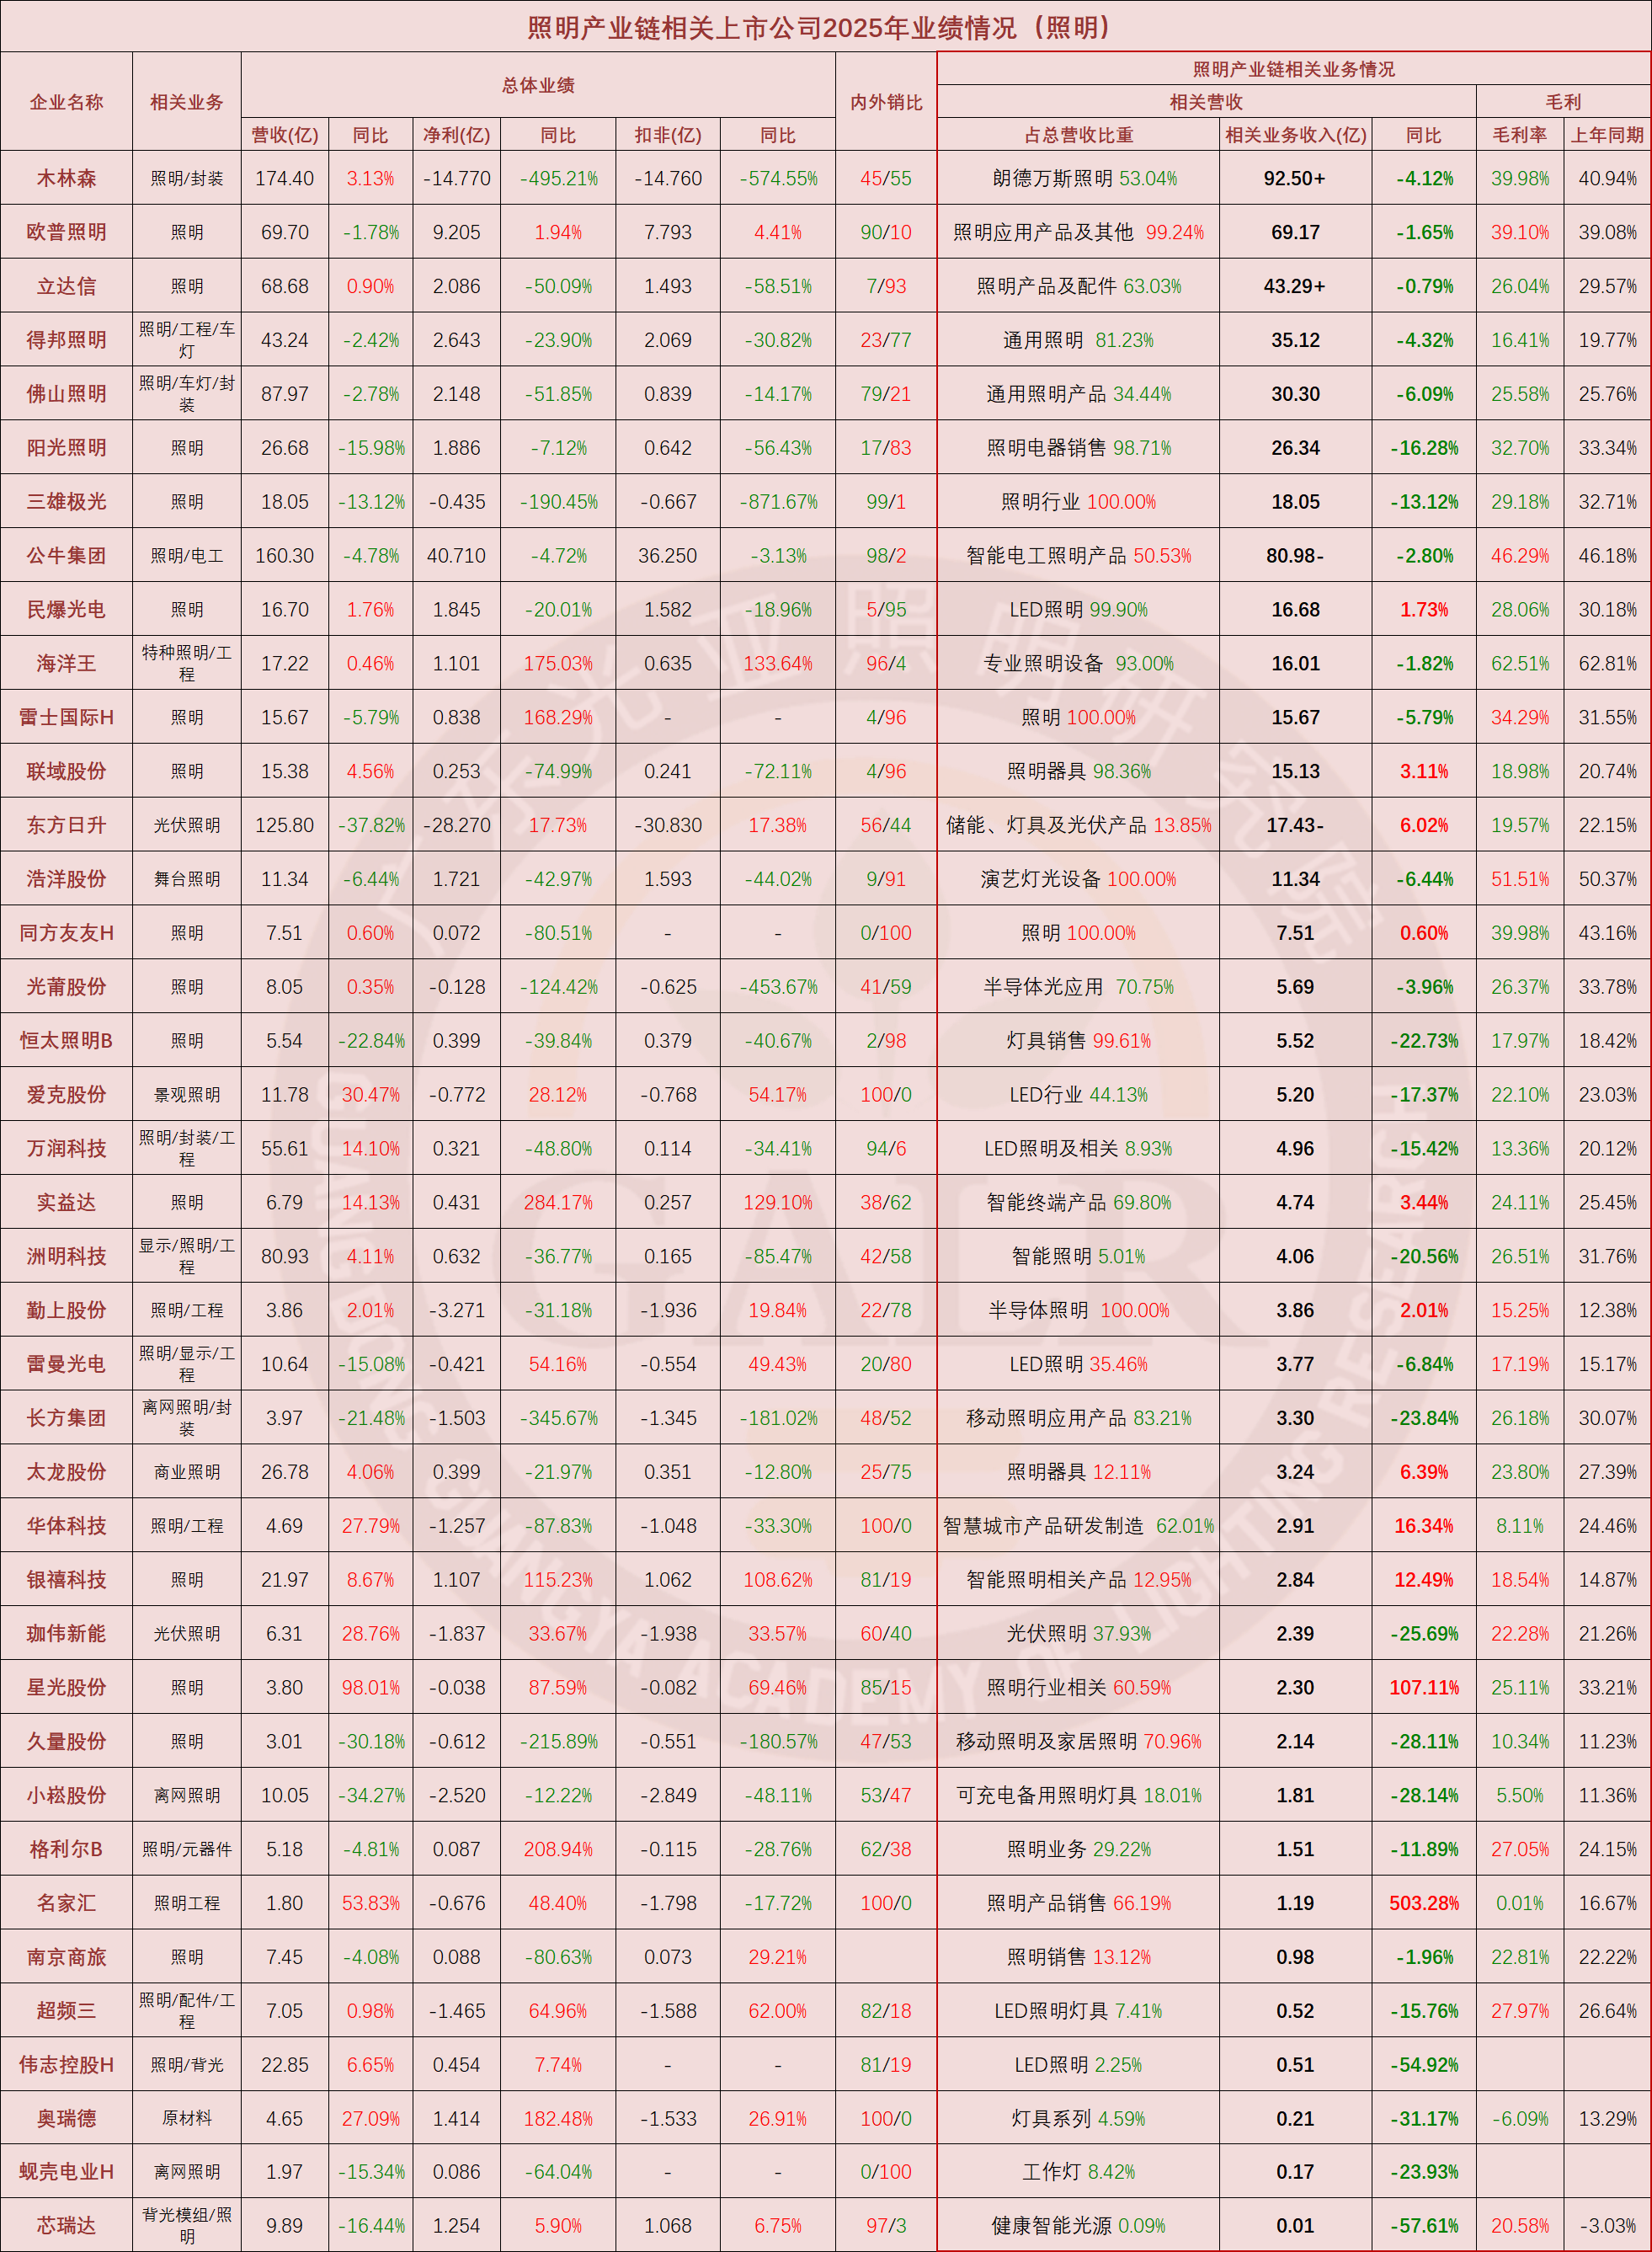
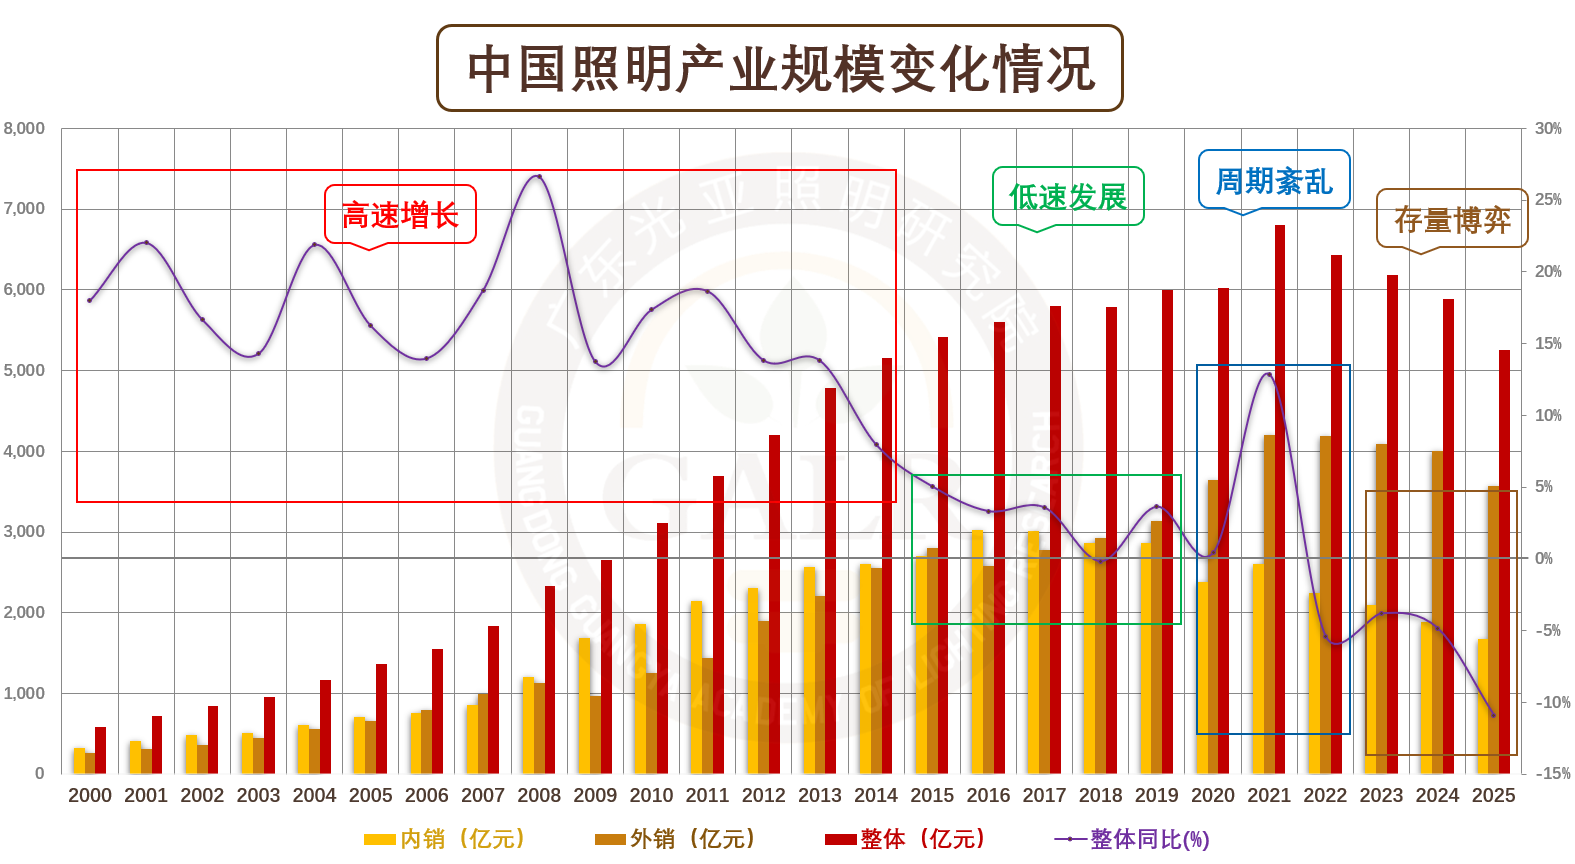
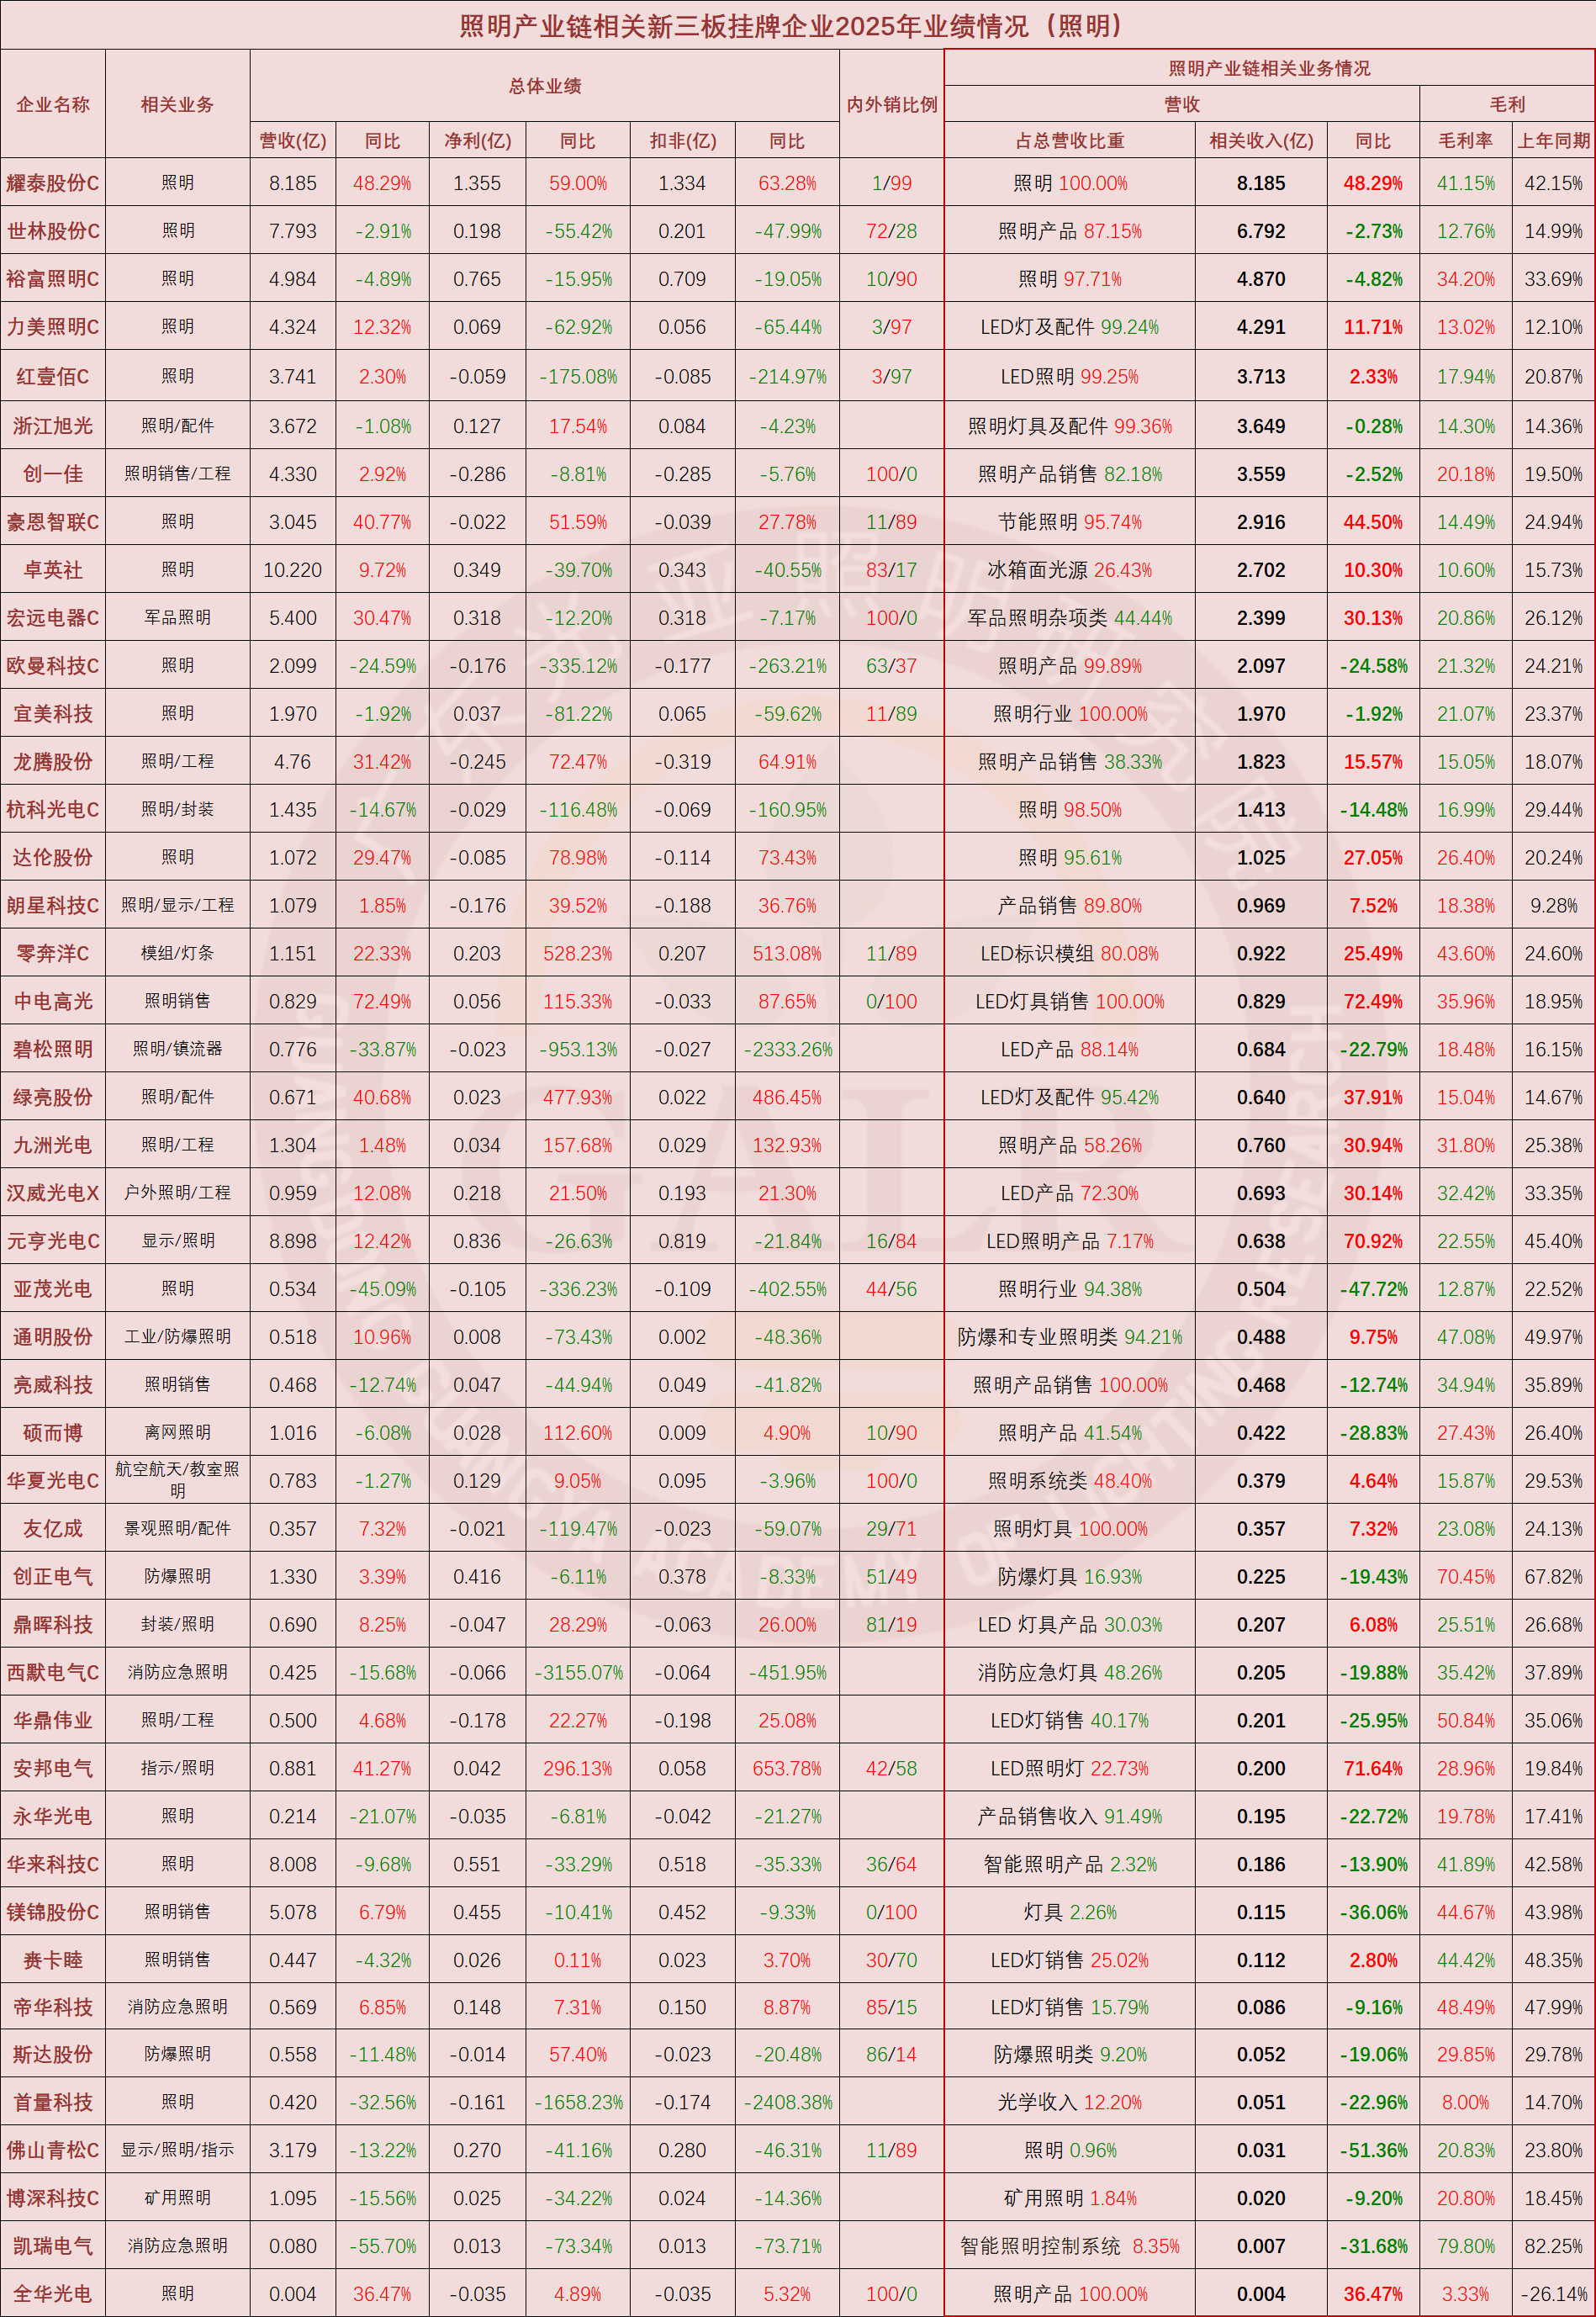
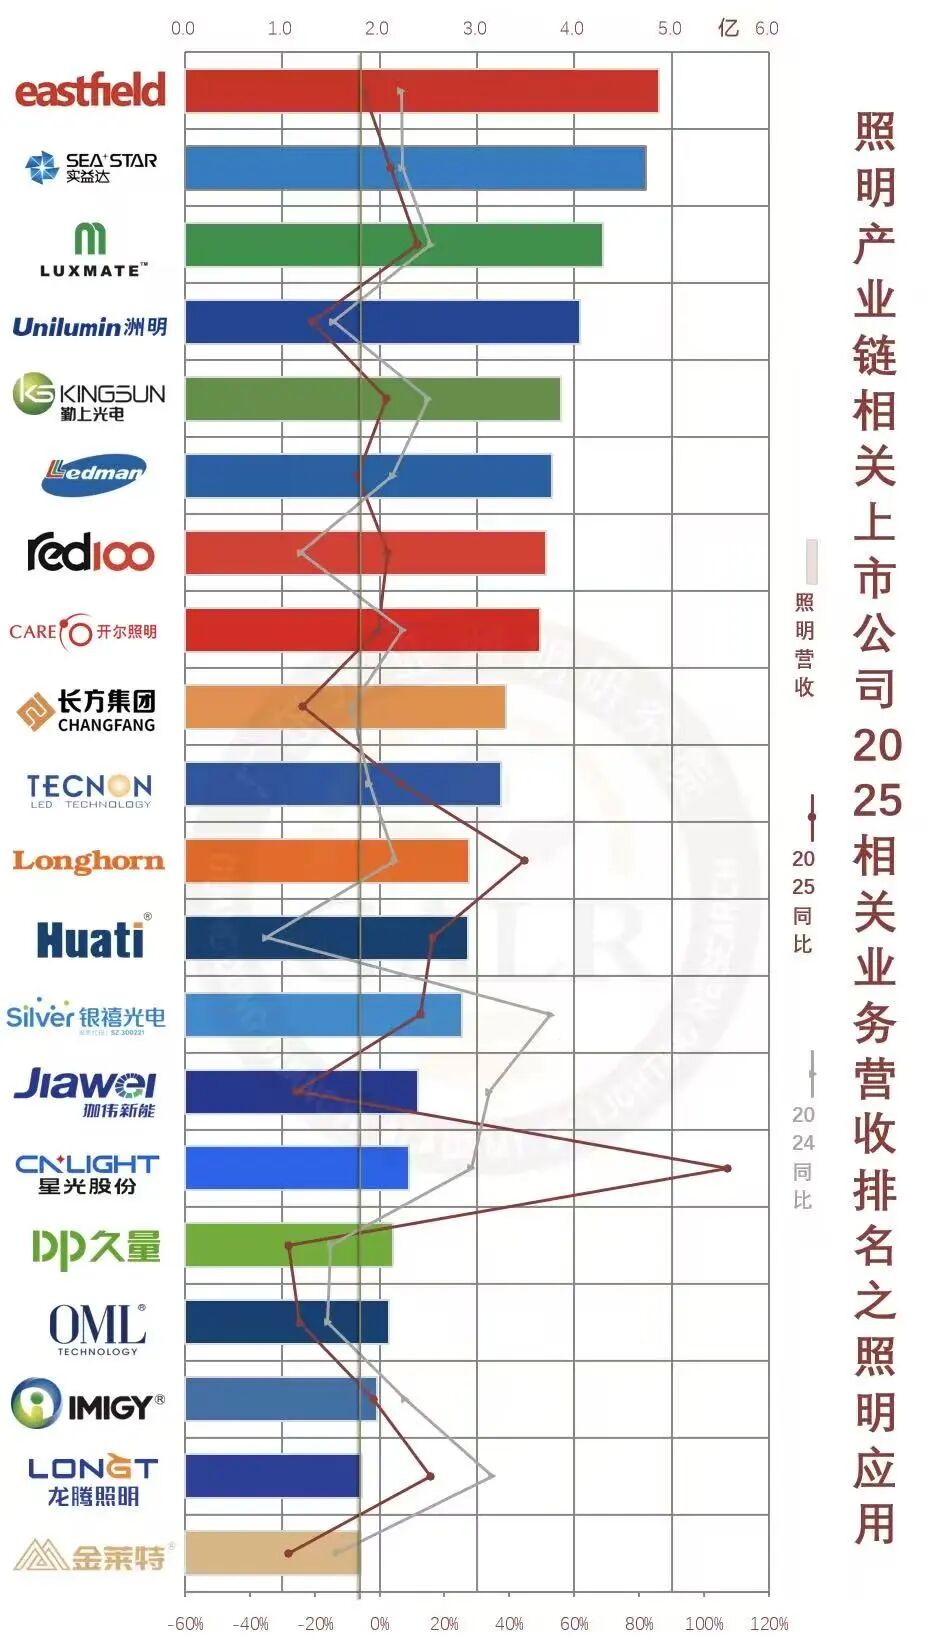
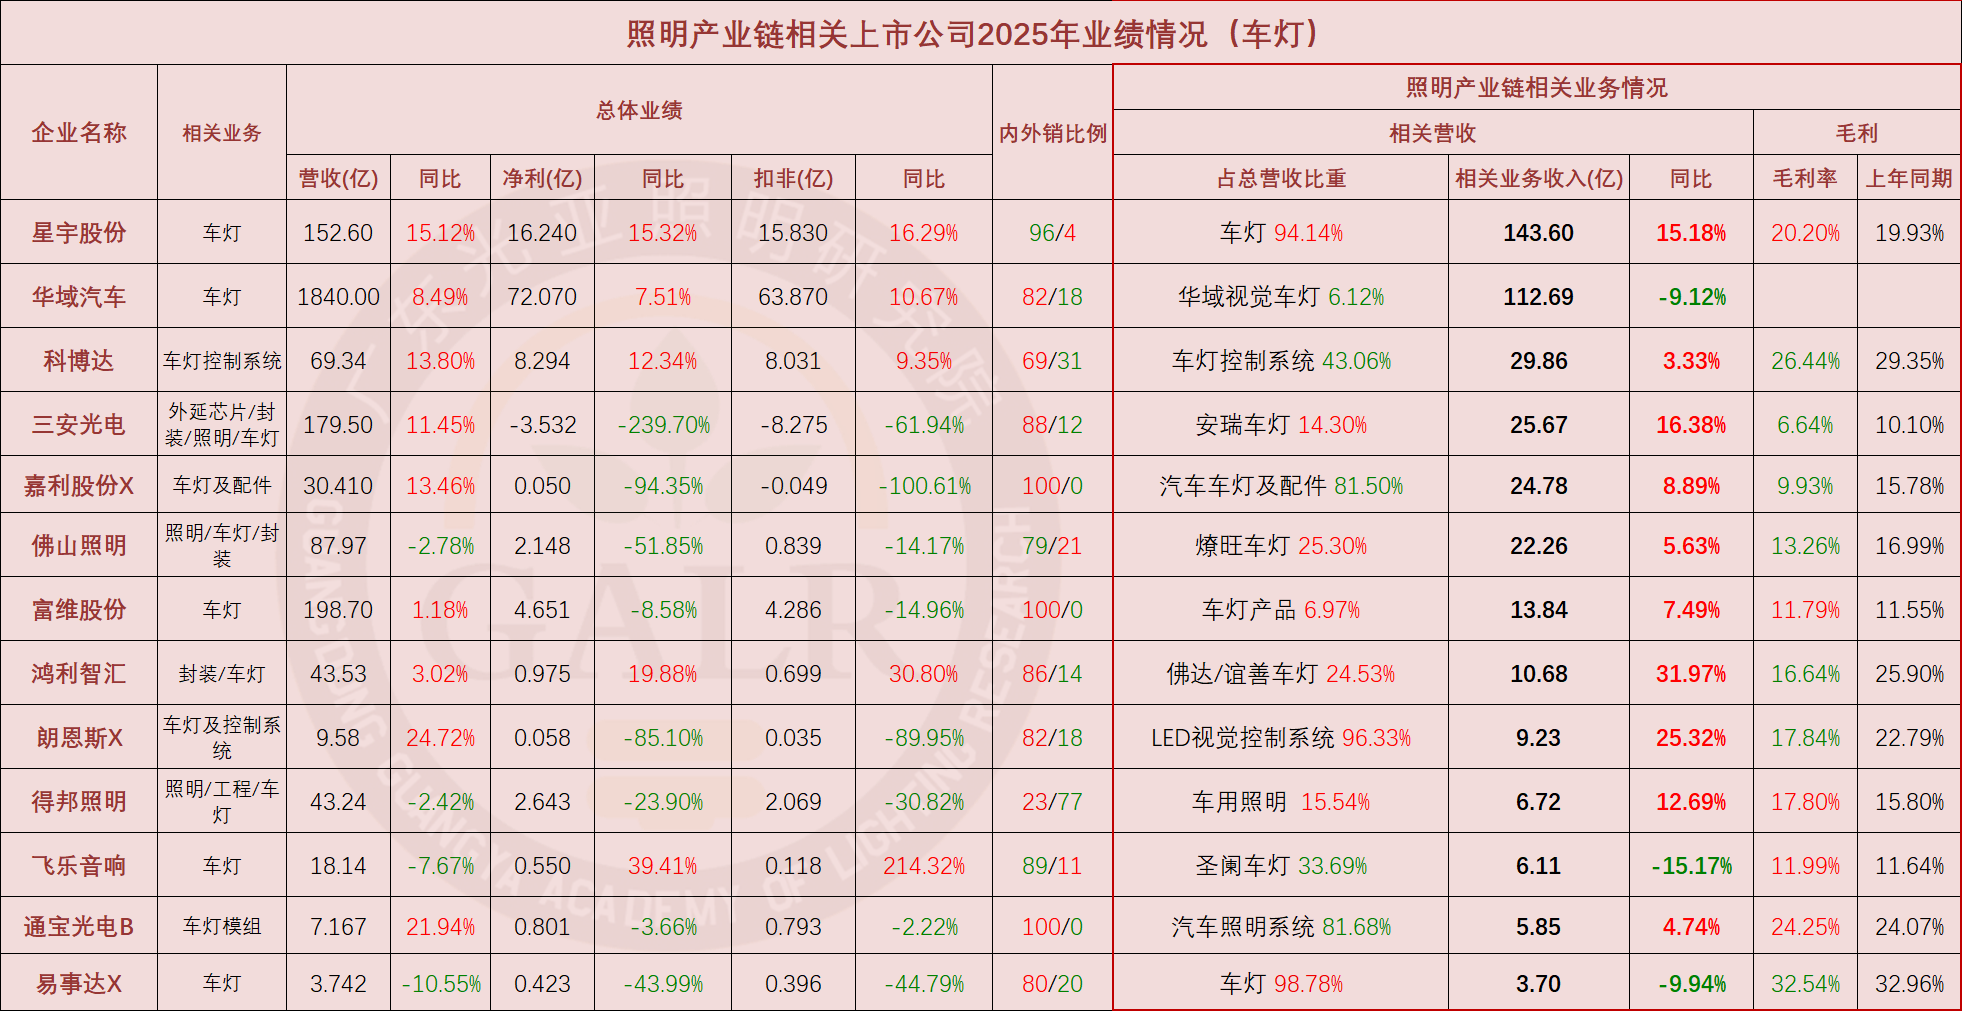
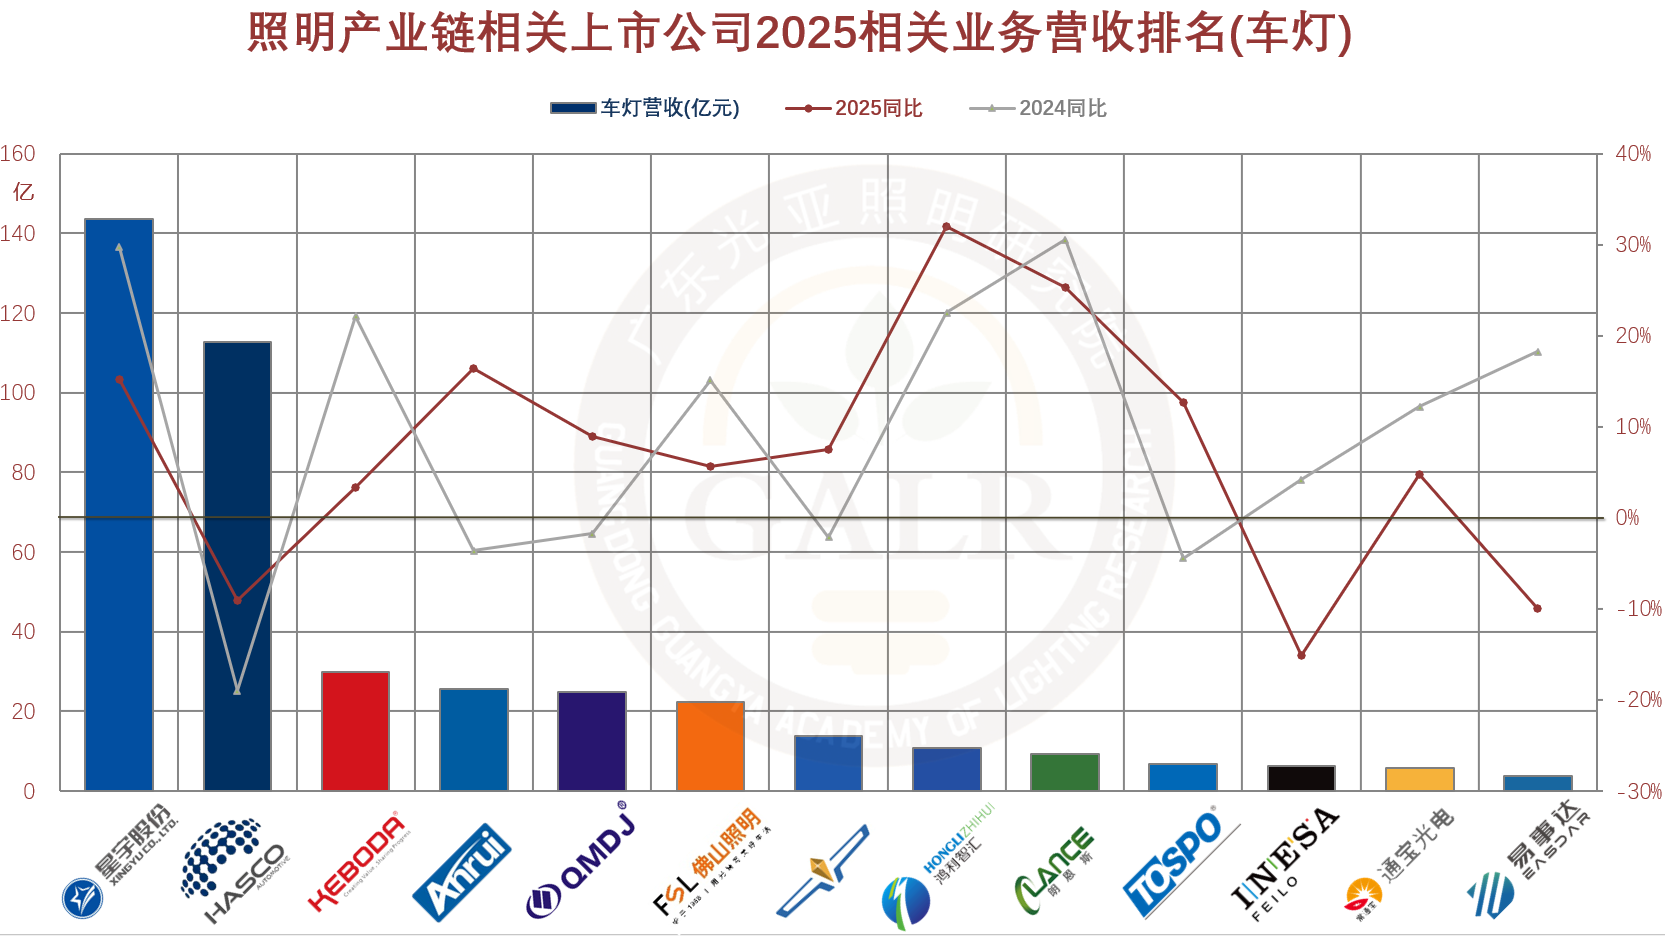
Classificação geral do negócio de iluminação (top 40) (Clique para ver imagem ampliada) (Clique para ver imagem ampliada) Segmento de Produtos de Iluminação AcabadosTop 40 Empresas no Ranking de Receita de Negócios Relacionados à Iluminação em 2025, com receita combinada de aproximadamente 53.4 bilhões de iuanes, correspondendo a 10.2% do tamanho total da Indústria. A concentração da Indústria aumentou 0.6 pontos percentuais em comparação ao mesmo período de 2024. Dentre elas, 80% das empresas tiveram crescimento de receita de negócios relacionados à iluminação inferior ao do mesmo período de 2024, exercendo pressão significativa sobre o desempenho geral. 车灯板块 车灯业务排名 (Clique para ver tamanho total) 车灯板块,2025年在新能源汽车大风口的加持下营收普涨,但利润滑坡不容小觑。 Entre um total de 13 empresas cotadas (incluindo as listadas no Novo Terceiro Mercado): As empresas com crescimento na receita relacionada a negócios de iluminação automotiva representaram 77%, um aumento de 14 pontos percentuais em comparação ao mesmo período de 2024. A receita total de iluminação automotiva foi de aproximadamente 41,5 bilhões de iuanes, representando um crescimento homólogo (YoY) de 5.1%. Também é importante notar que o setor de iluminação automotiva é altamente competitivo; especificamente, a margem bruta dos conjuntos de iluminação dianteira montados frontalmente é relativamente baixa, inferior à de negócios de sistemas de controle de iluminação automotiva (como Keboda e Langens) e negócios de iluminação do mercado pós-venda (como Yishida), e significativamente inferior à margem bruta média do segmento de iluminação geral. Em 2025, as empresas que experimentaram uma queda na margem bruta de negócios relacionados à iluminação automotiva representaram 62%, com a margem bruta média caindo para 17.4%, uma queda de até 2.3 pontos percentuais em comparação ao mesmo período de 2024; Classificação de negócios de iluminação automotiva (Clique para ver imagem grande) Segmento de Encapsulamento LED Situação do Negócio de Encapsulamento (Clique para ver imagem grande) (Clique para ver imagem grande) 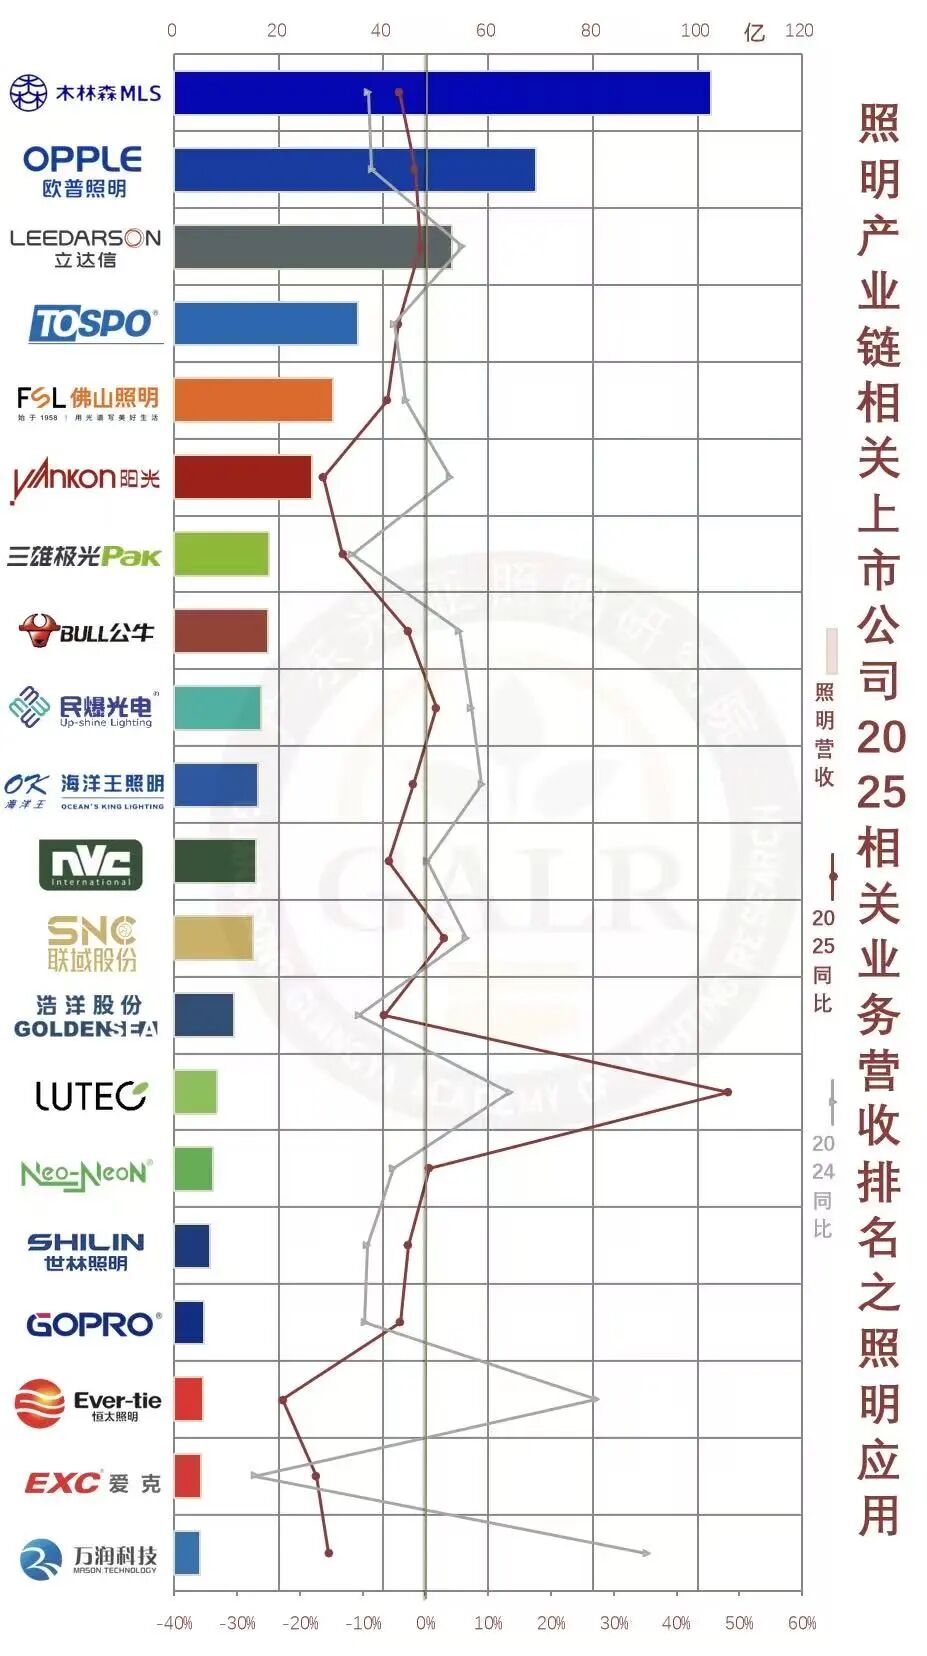
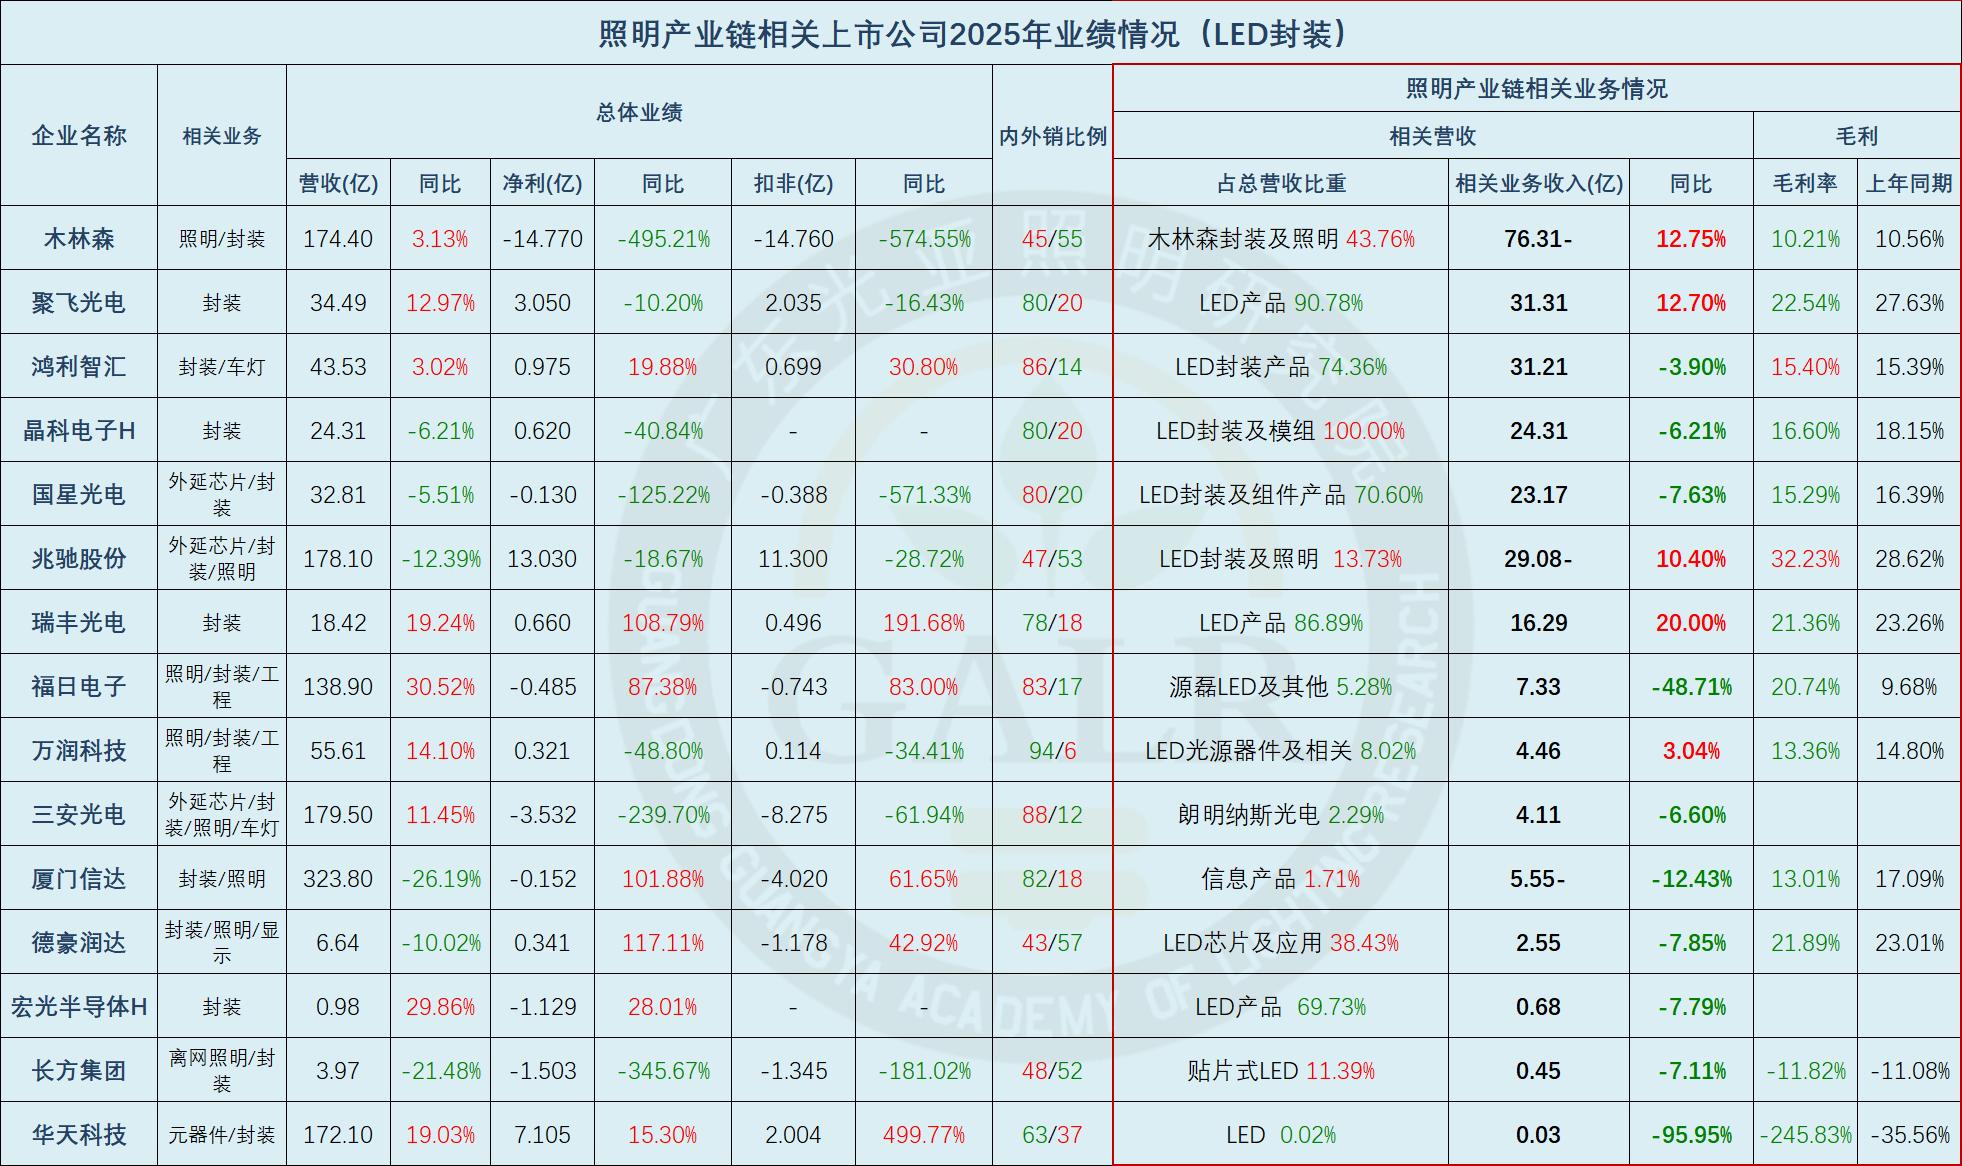
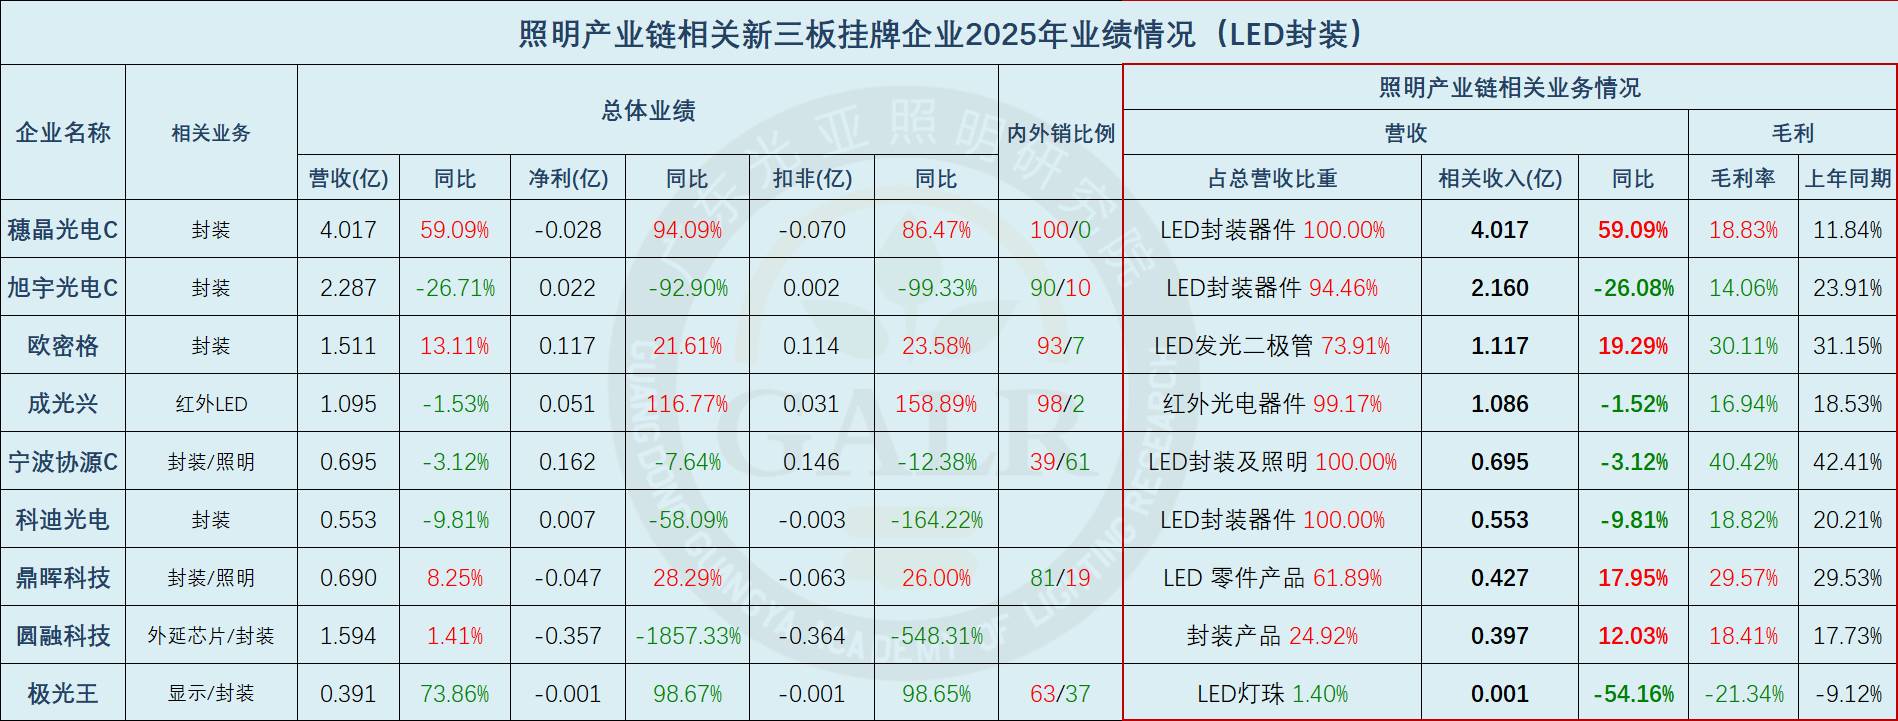
Classificação Geral do Negócio de Encapsulamento (Top 20) (Clique para ver imagem grande) Setor de Encapsulamento LED42% das empresas tiveram taxas de crescimento de Receita inferiores ao mesmo período de 2024, e os lucros também estavam sob pressão.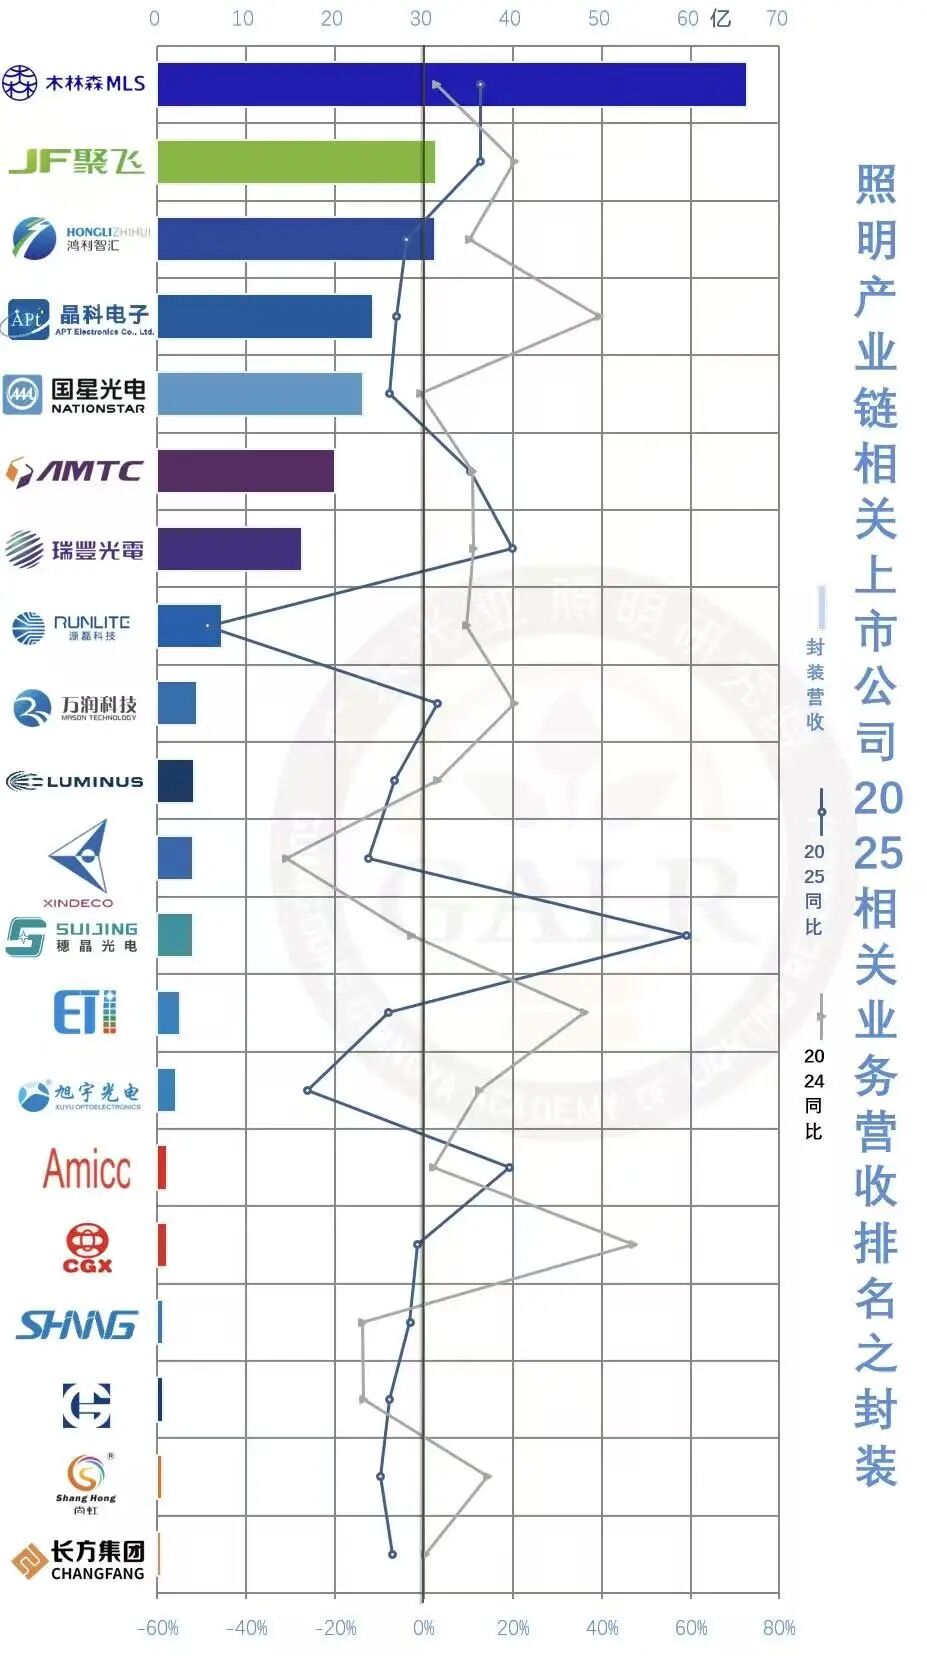
Setor de Chips de Epitaxia LED Visão Geral do Negócio de Chips de Epitaxia (Clique para ver tamanho completo) O cenário 'BIG6' do setor de Chips de Epitaxia LED permanece estável, sem alterações na classificação; no entanto, em comparação com o desempenho totalmente positivo do mesmo período de 2024 , a contração da demanda a jusante já se transmitiu claramente para a montante. 总共9家上市公司中: A queda na receita relacionada com chips de epitaxia LED foi relatada por 56% das empresas, comparado a 0 no mesmo período de 2024; A proporção de empresas com queda no lucro bruto relacionado a chips de epitaxia LED é de 56%, também 0 no mesmo período de 2024; a margem bruta média é de 16.7%, uma redução de 1 ponto percentual em relação ao mesmo período de 2024; A taxa média de utilização da capacidade para atividades relacionadas com chips de epitaxia LED é de 98%, um aumento de 2 pontos percentuais em relação ao pico de 2024, quase produção total; 整体营收方面,22%的企业营收下滑,44%的企业净利润下滑,44%的企业亏损,较2024年同期(11%、22%、33%)均有所恶化; Em termos de eficiência laboral, a razão média de eficiência laboral do setor de chips de epitaxia LED é de 1,36 milhão de yuanes por pessoa, um aumento de 7.9% em comparação a 2024; o número total de funcionários diminuiu homólogo em 0.9%. A receita total das 9 empresas cotadas acima no segmento de chips LED de epitaxia foi de 166 bilhões de yuans, um aumento homólogo (YoY) de 1,3%, representando mais de 90% do tamanho total da indústria chinesa de chips LED de epitaxia. O setor continua a apresentar características de alta concentração de capacidade de produção e capital. No mesmo período, o volume de vendas aumentou 7,0%, com toda a cadeia de abastecimento de iluminação — montante, meio e jusante — mantendo a tendência de crescimento do volume de vendas superior ao crescimento da receita.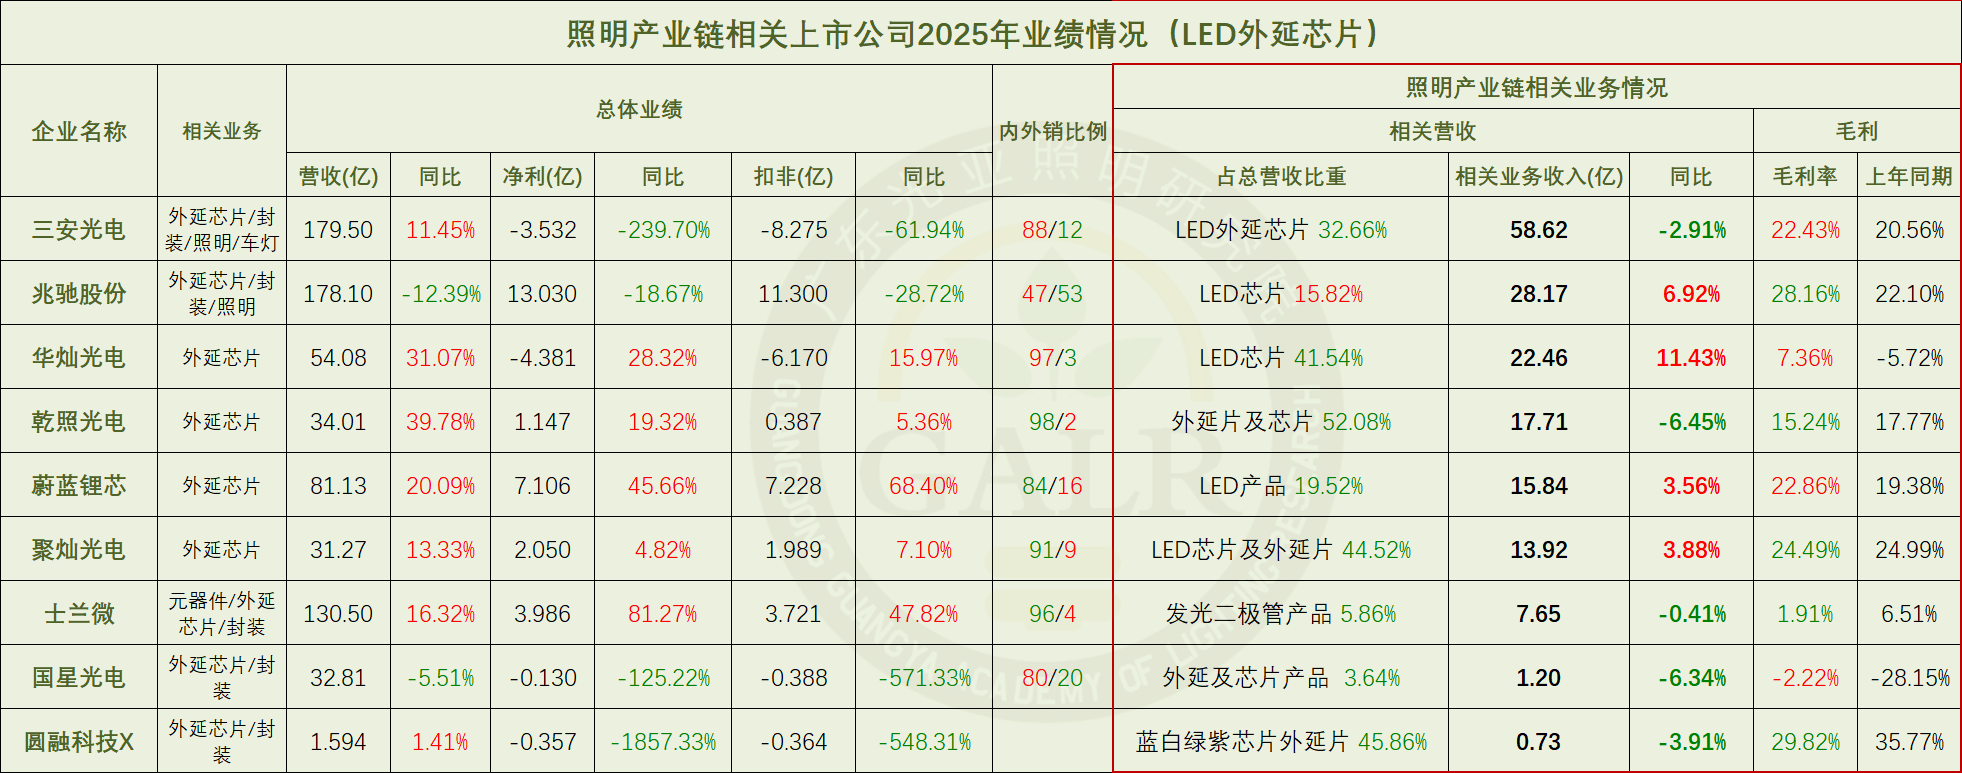
Classificação do negócio de chips de epitaquia (Clique para ver imagem maior) Em 2025, a taxa de crescimento da receita de todas as empresas do setor de chips de epitaquia LED foi significativamente menor do que a do mesmo período do ano anterior.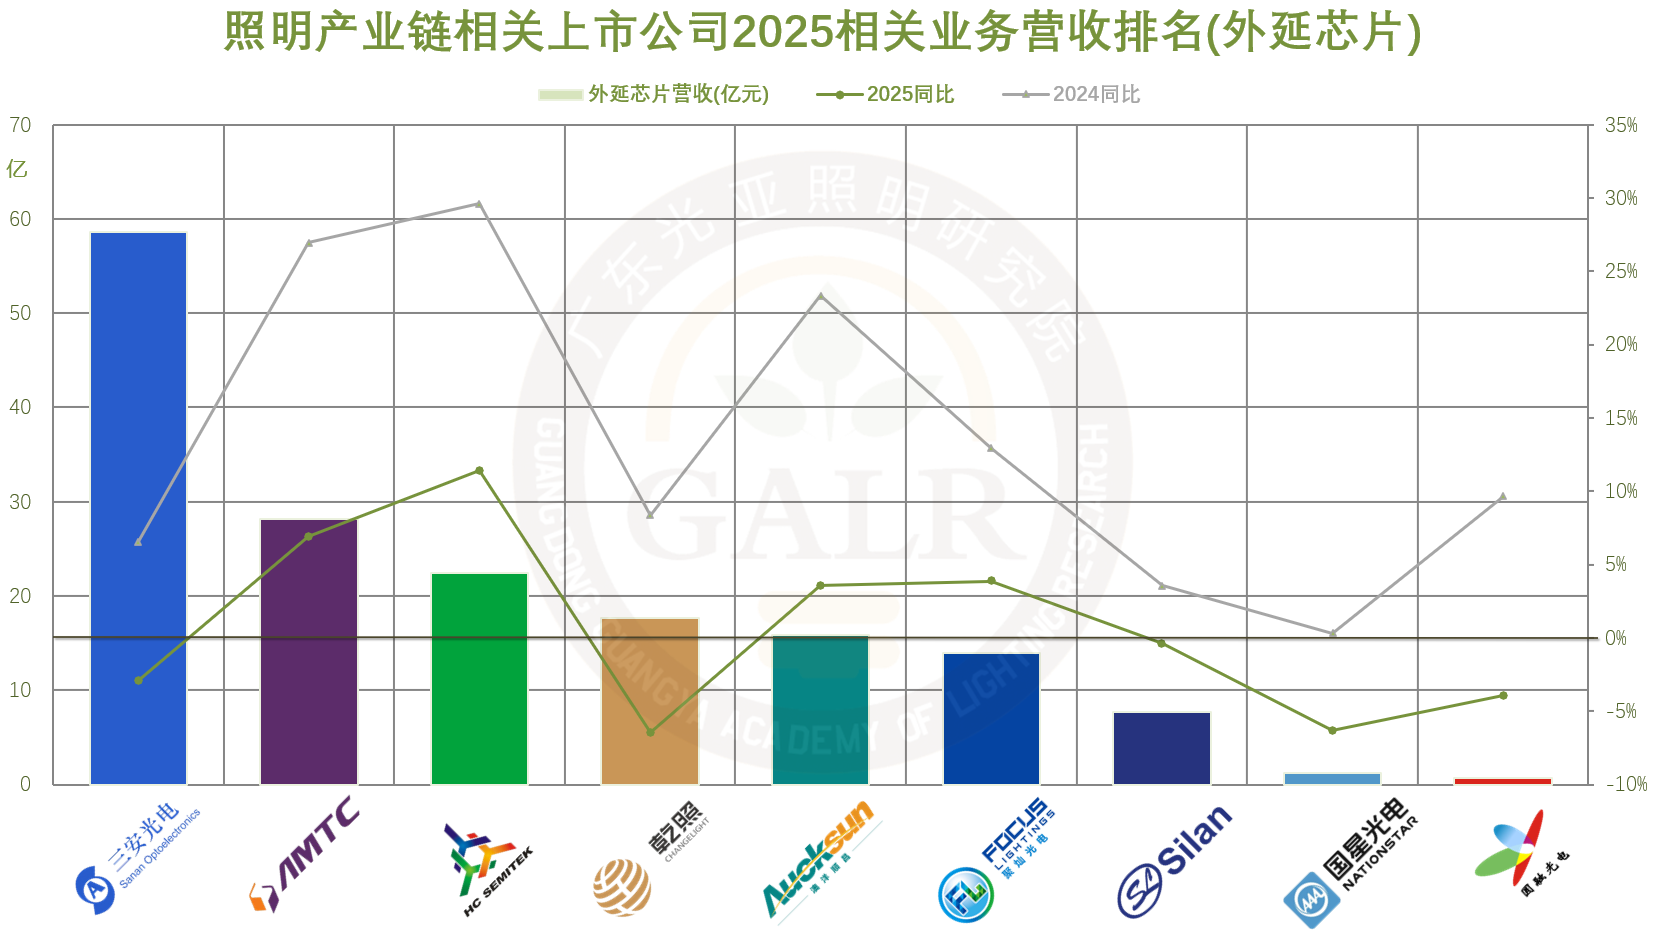
Setor de engenharia de iluminação
Visão Geral do Negócio de Engenharia de Iluminação (Clique para ver tamanho completo) (Clique para ver tamanho completo ) 2025年,照明工程板块依旧处于理性低位徘徊态势。城市更新、文旅夜游、商业地产等相对碎片化项目取代城市级亮化项目成为主流,头部工程商呼风唤雨的旧格局一去不复返。 Das 18 empresas cotadas no total (incluindo as listadas na NEEQ): 照明工程相关业务营收下滑的企业占67%,2024年同期为63%;照明工程业务总营收为39亿元,同比下降7.5%。 As empresas com margem de lucro bruto em queda relacionada a negócios de engenharia de iluminação representaram 33%, enquanto o valor do mesmo período do ano anterior foi de 63%; a margem de lucro bruto média foi de 22.1%, uma melhoria significativa em relação aos 17.5% registrados em 2024; Em termos de receita geral, 33% das empresas tiveram receita em queda, 44% tiveram lucro líquido em queda, e metade das empresas reportaram prejuízos; a situação é geralmente mais relaxada do que em 2024. 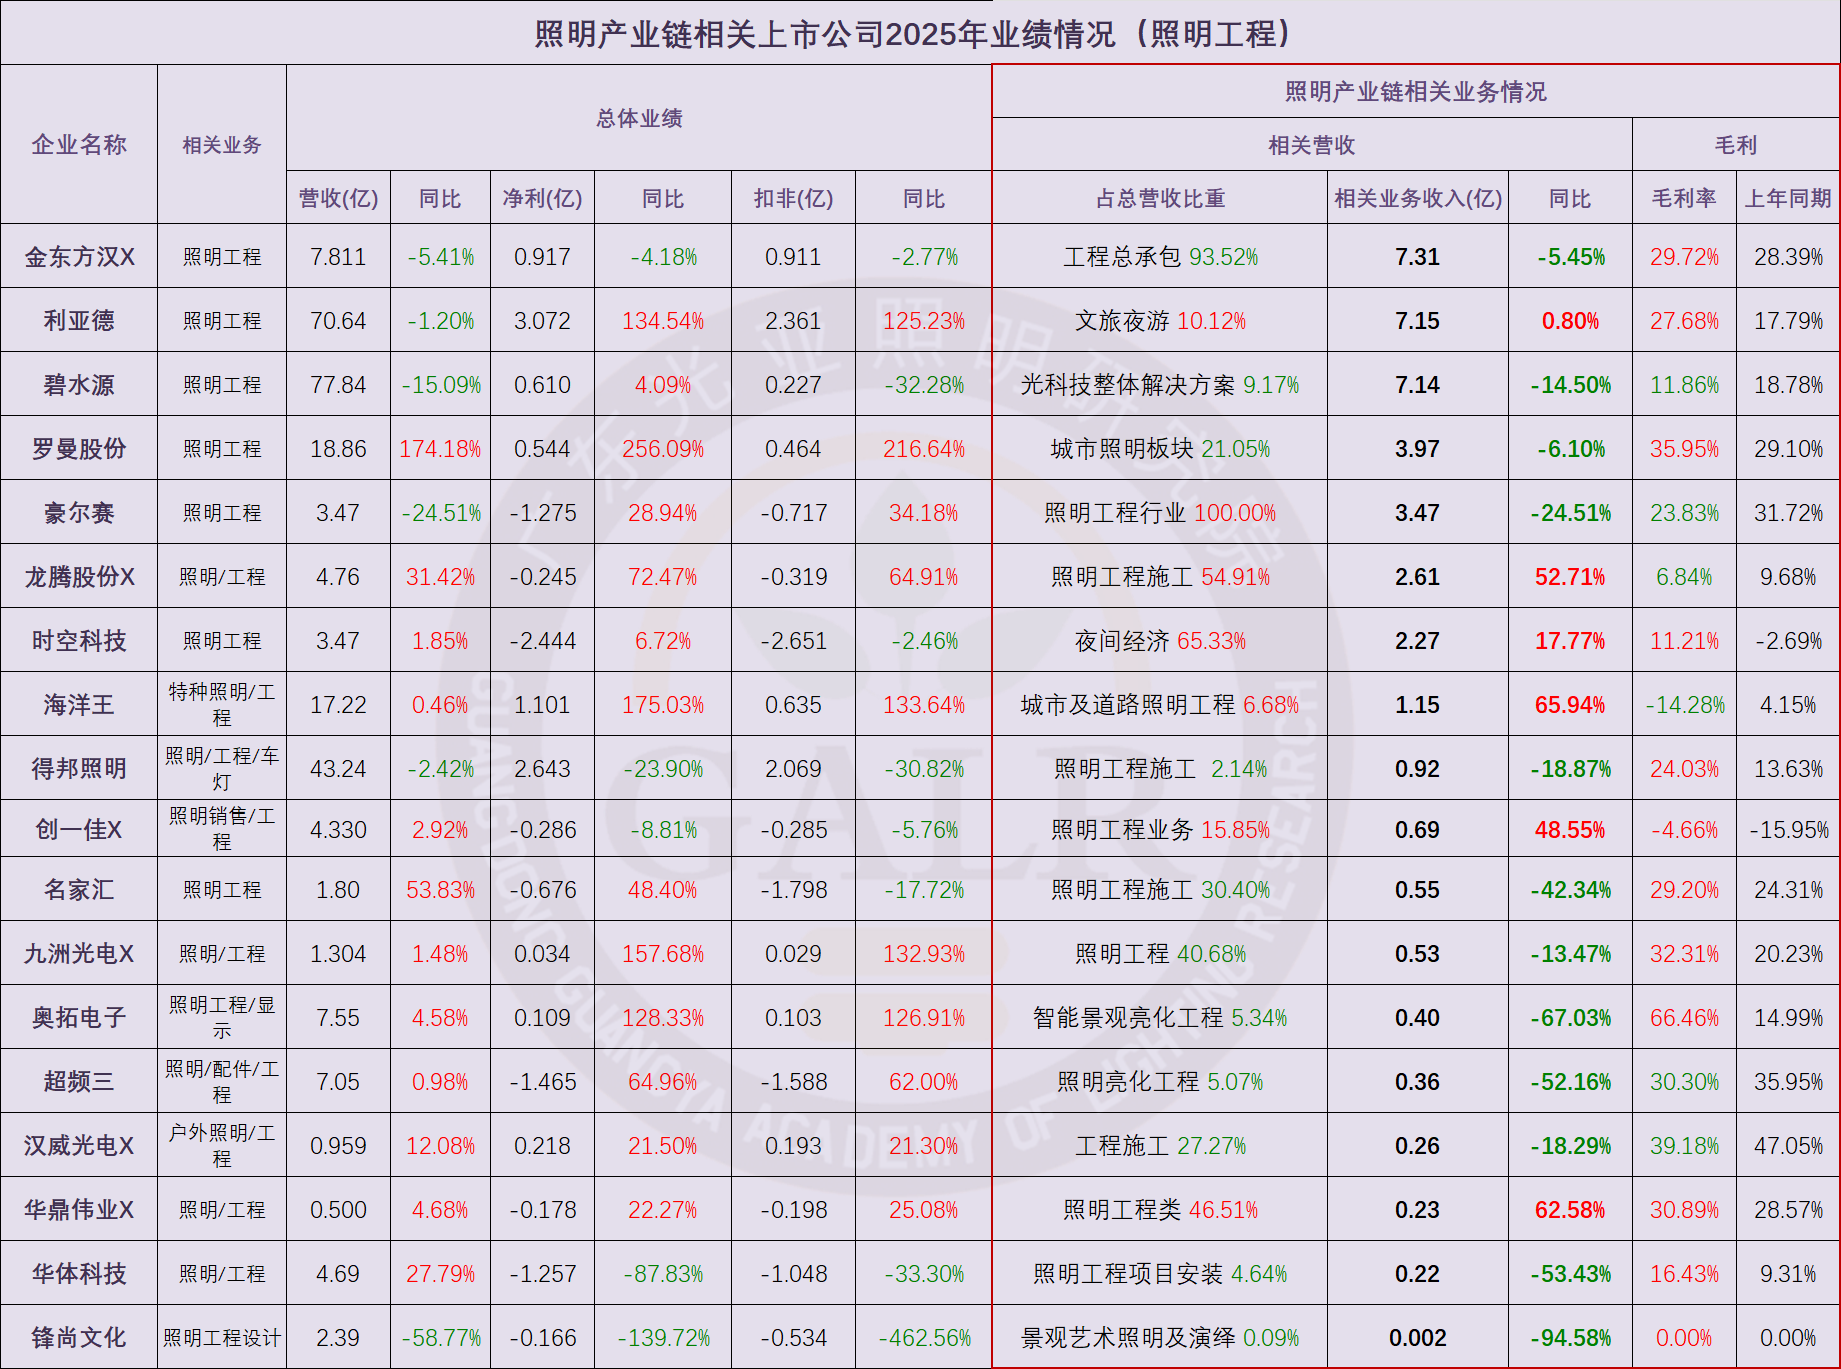
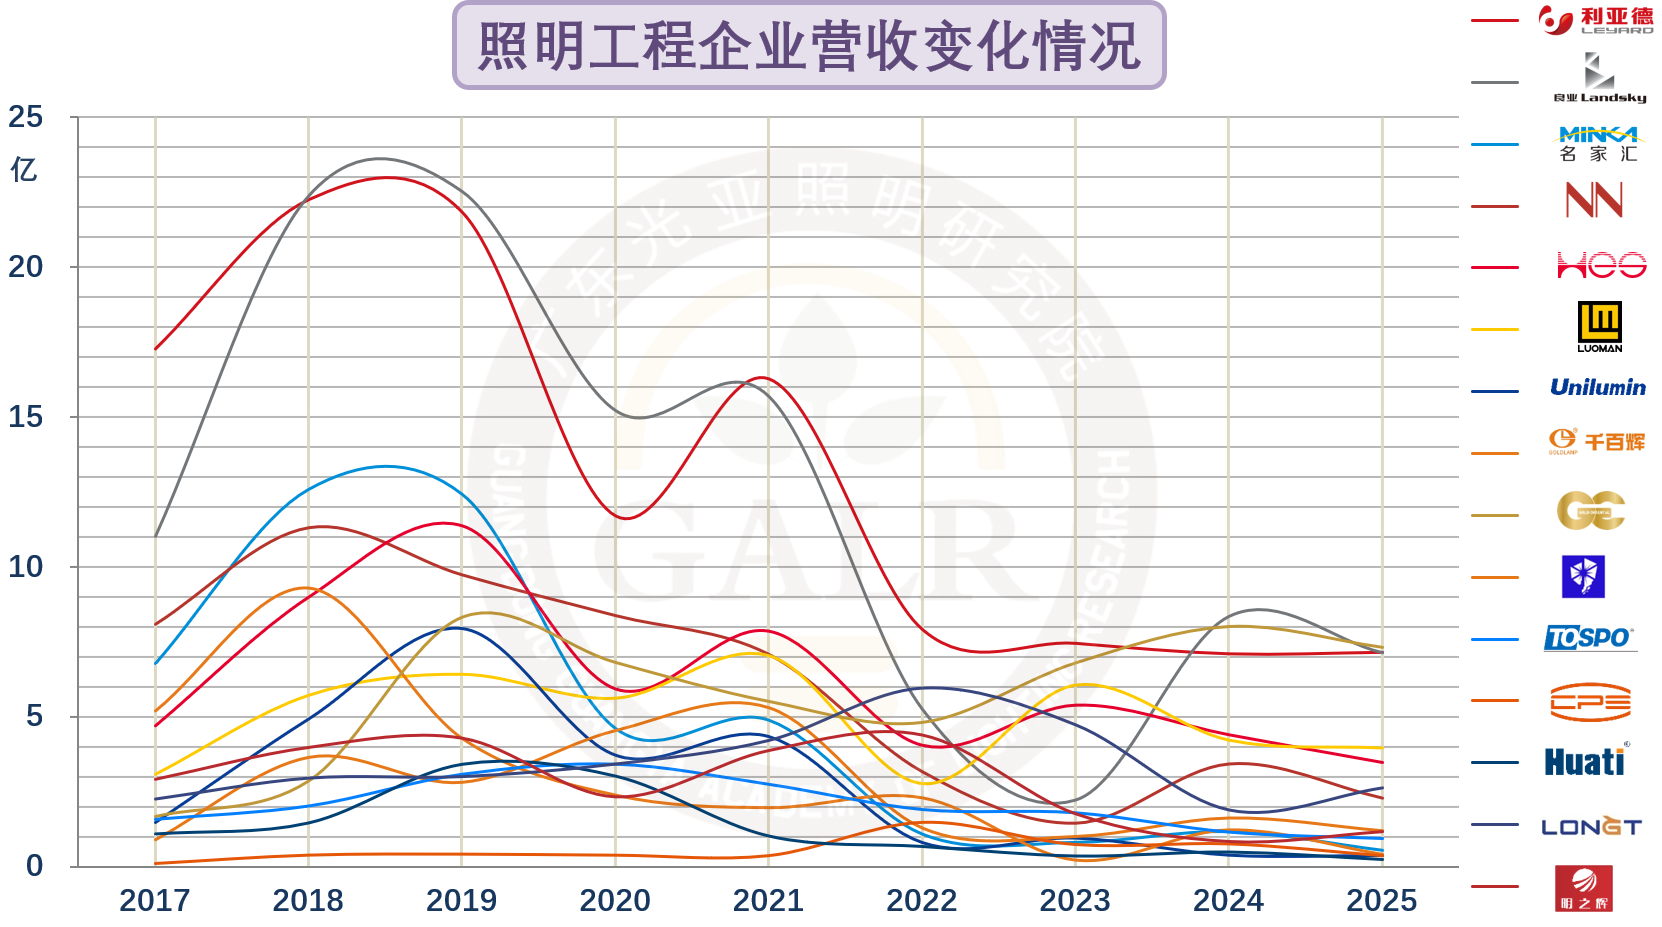
Classificação de negócios de engenharia de iluminação: (Clique para ver imagem maior) Ao comparar a taxa de crescimento da receita das empresas listadas no setor de engenharia de iluminação entre 2025 e o mesmo período de 2024, as flutuações nos resultados são significativas, refletindo a atual instabilidade e fragmentação do mercado de engenharia de iluminação. 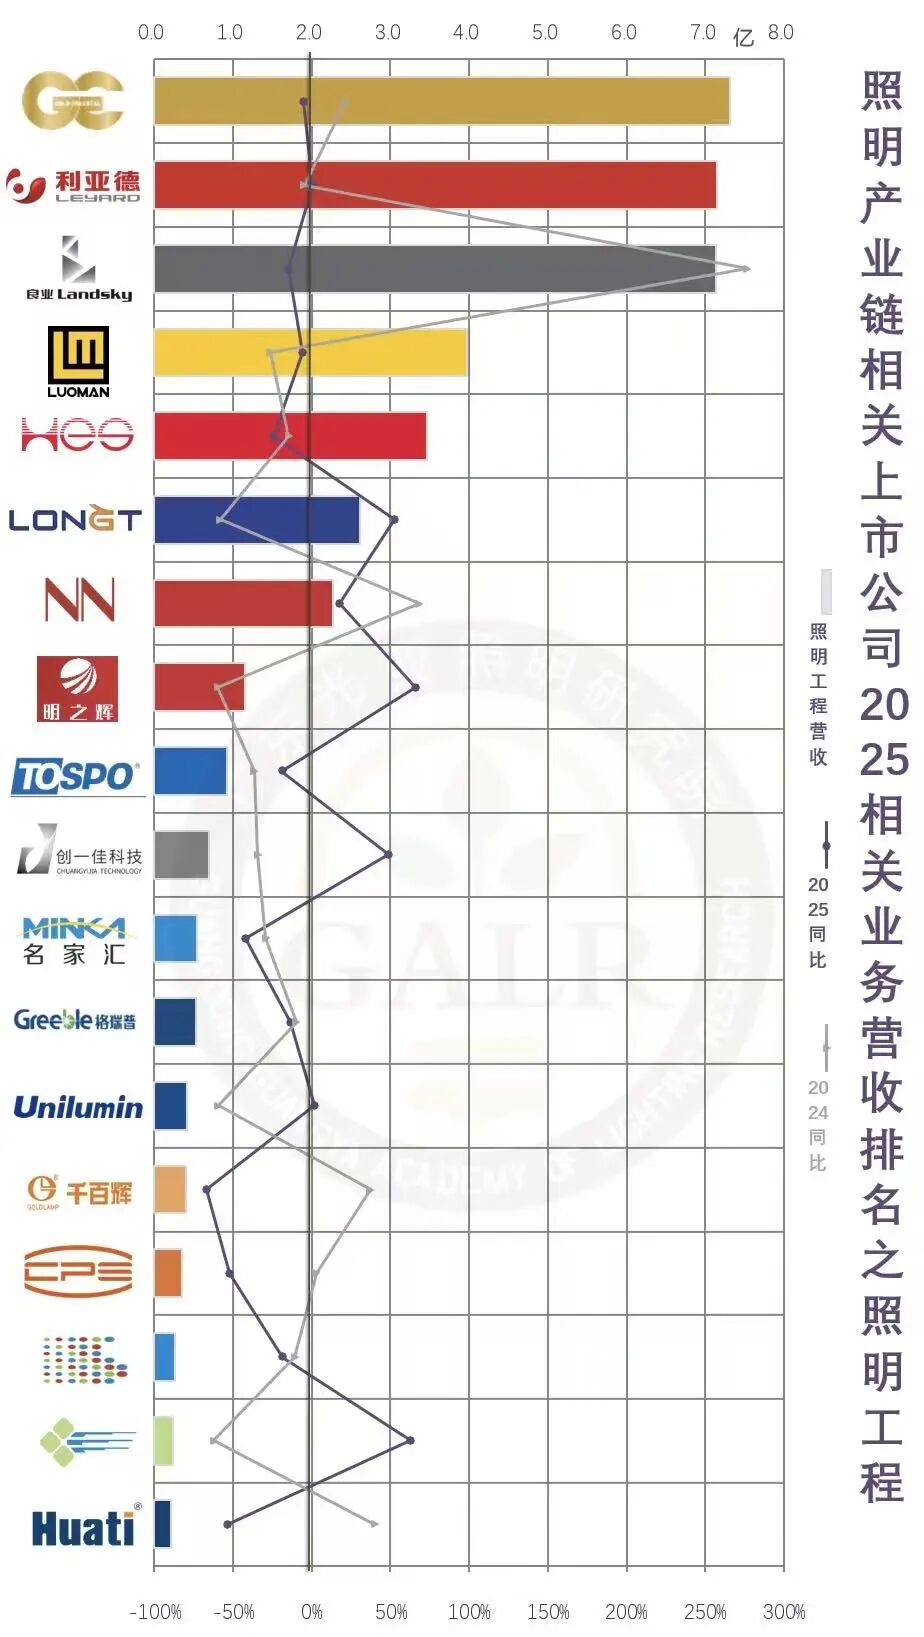
Vários setores de apoio
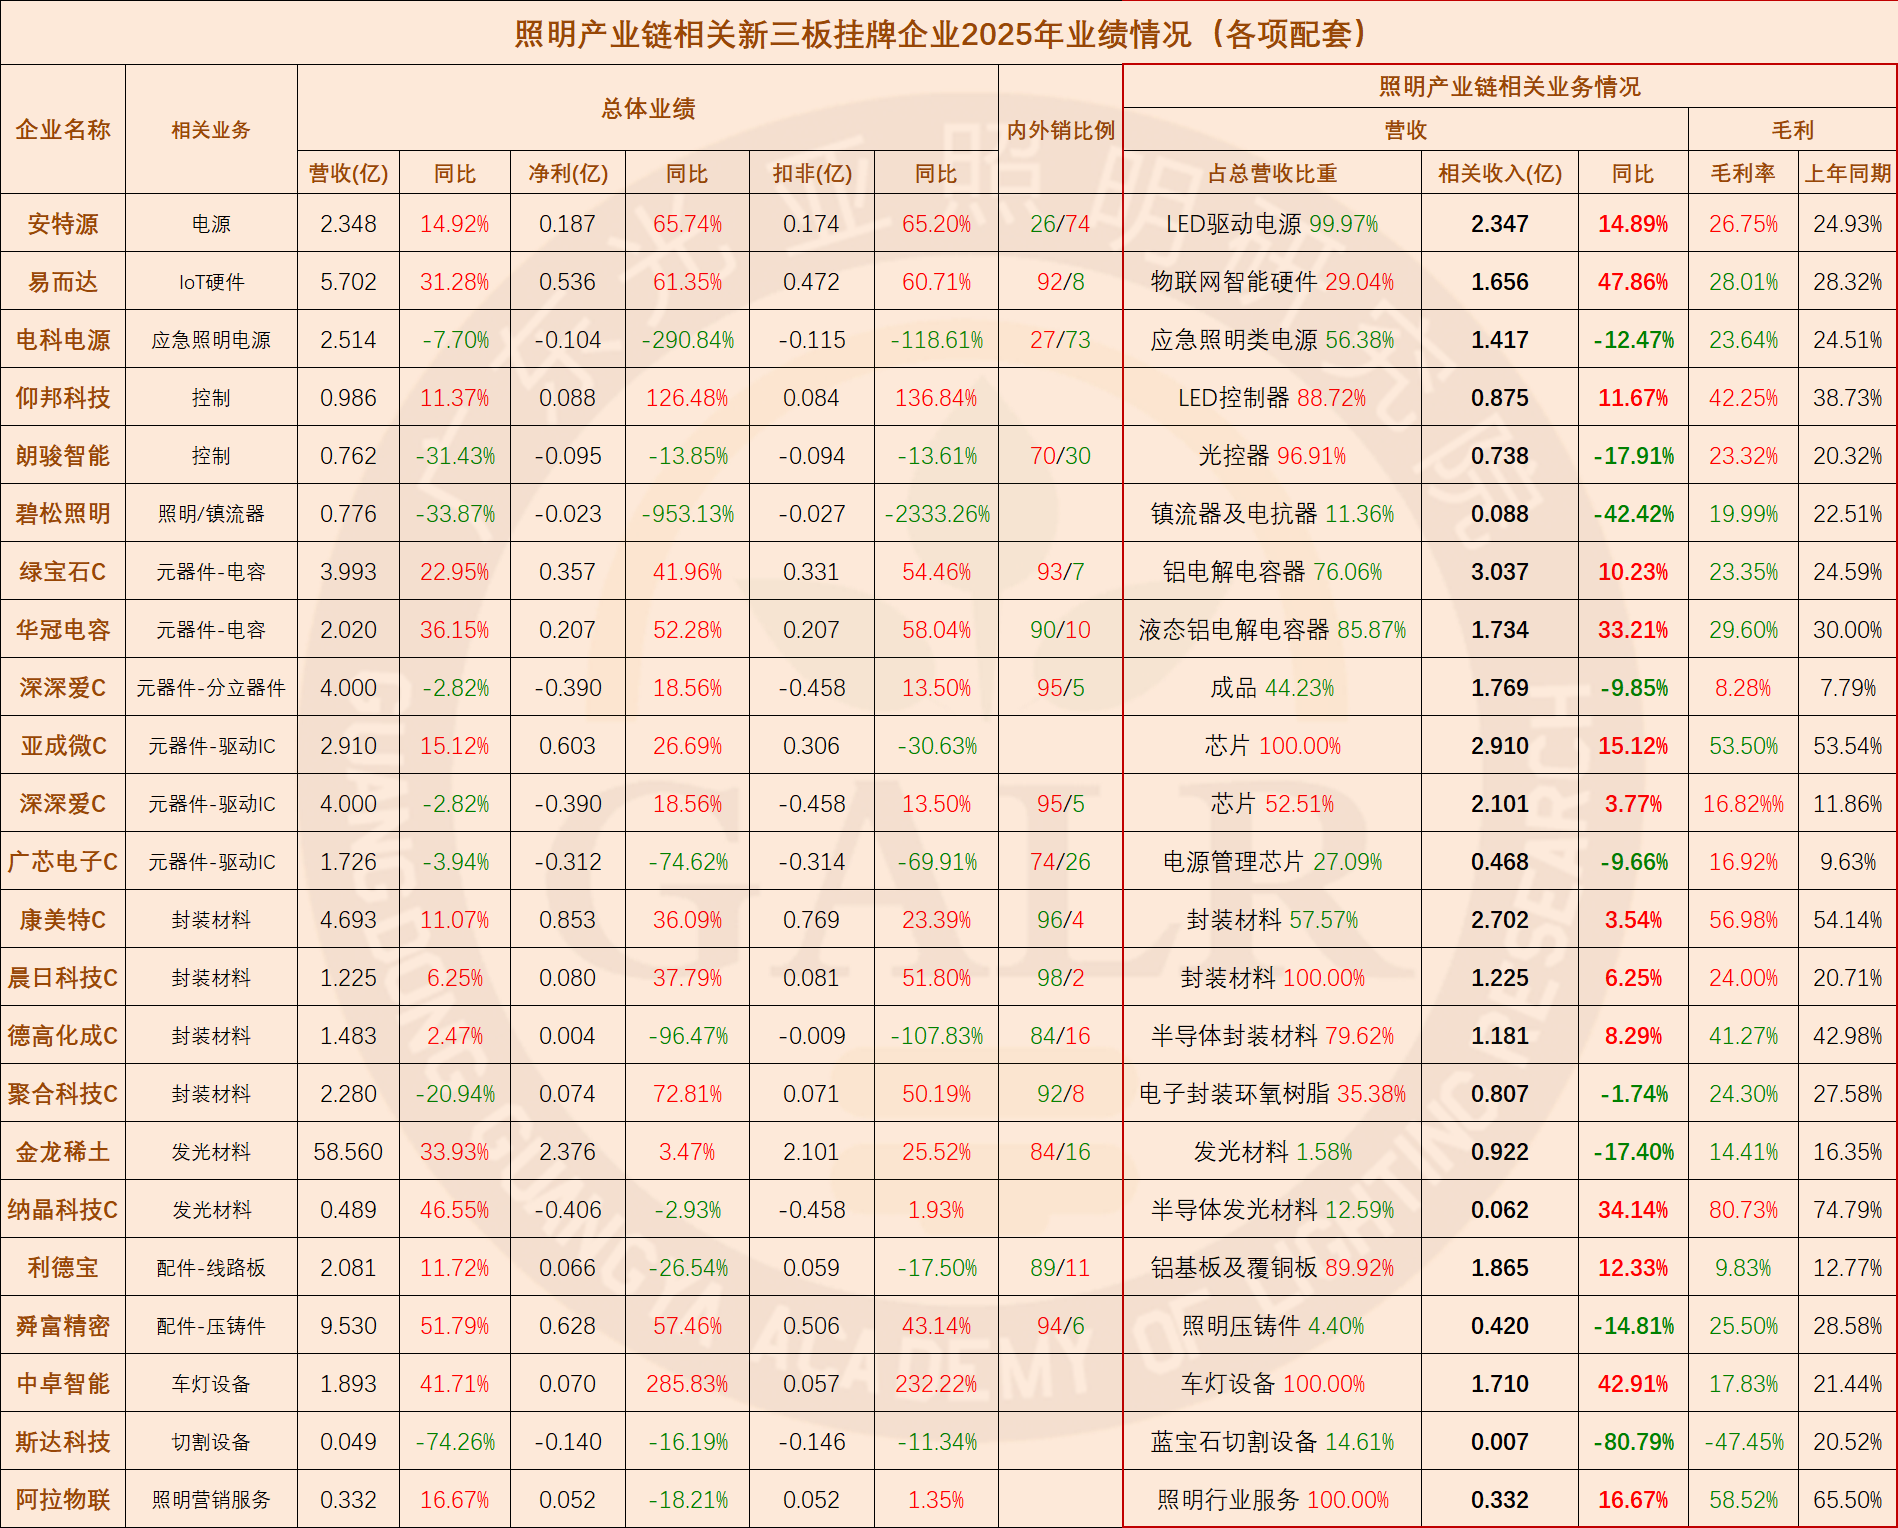
Situação de vários negócios de apoio (Fonte de alimentação / Matérias-primas / Componentes / Acessórios / Equipamentos) (Clique para ver tamanho completo) (Clique para ver tamanho completo) Entre os diversos segmentos de suporte, o segmento de fontes de alimentação/controle apresentou resultados mistos em termos de receita, com a lucratividade sob extrema pressão; nesse contexto, as atividades de inteligência artificial constituíram um dos poucos destaques positivos. O segmento de matérias-primas manteve desempenho relativamente estável, impulsionado pelos preços das commodities no upstream. No segmento de componentes, as empresas de ICs de driver têm registrado prejuízos significativos desde 2021. Já o segmento de acessórios/equipamentos enfrentou queda geral, devido à fraca demanda no downstream e à deflação de preços. A competição por mercado existente em todo o setor acelerou a fase de consolidação, com a cadeia de suprimentos apresentando concentração mais rápida do que os terminais de aplicação, embora a rentabilidade enfrente desafios sem precedentes. De um total de 63 empresas cotadas (incluindo as listadas na Nova Terceira Bolsa): Empresas com receita em declínio de vários negócios relacionados de apoio representaram 44%, um aumento de 8 pontos percentuais em comparação com o mesmo período de 2024: A proporção de empresas com queda na margem bruta de negócios relacionados de apoio é de 49%, em comparação com 48% no mesmo período do ano anterior, com uma margem bruta média de 28,7%, uma leve queda de 0,3 pontos percentuais em relação a 2024; Em termos de eficiência laboral, a razão média de eficiência laboral do setor de suporte LED é de 1,17 milhão de yuans por pessoa, um aumento de 2,6% em comparação a 2024; o número total de funcionários aumentou 1,9% homólogo. No que diz respeito à receita geral de todos os setores de apoio, 29% das empresas tiveram quedas na receita, 41% registraram quedas no lucro líquido e 48% reportaram prejuízos; embora a situação de receita e lucro tenha sido melhor que no ano anterior, a proporção de empresas com prejuízo expandiu-se. Em geral, entre as empresas cotadas relacionadas à cadeia de abastecimento da iluminação, 38% registaram uma queda na receita total, mas 56% das empresas tiveram uma queda na receita relacionada à cadeia de abastecimento da iluminação, um aumento de 16 pontos percentuais em relação ao ano anterior, o que indica que os negócios da cadeia de abastecimento da iluminação se tornaram um fator de arrasto para o desempenho geral de muitas empresas cotadas; 58% das empresas registaram uma queda na margem bruta dos negócios relacionados à cadeia de abastecimento da iluminação, com uma expansão homóloga (YoY) de 5 pontos percentuais; 50% das empresas viram o seu lucro líquido diminuir; e 42% das empresas operaram com prejuízo, um aumento de 3 pontos percentuais em relação ao mesmo período do ano anterior. Em resumo, a situação atual predominante no setor da iluminação é que, embora as empresas tenham feito mais esforços, o crescimento do volume de vendas já não consegue compensar a inflação de custos e a deflação de preços, resultando numa queda de preços. A receita conseguiu manter-se com uma ligeira queda ou um pequeno aumento, mas os lucros foram geralmente bastante reduzidos. Correr com esforço nem sequer permite permanecer no mesmo lugar, o que constitui a essência da "involution". Em resumo, a experiência percebida da cadeia de abastecimento da indústria da iluminação em 2025 será mais fria do que em 2024 . Sob o ambiente macroeconômico de economia de baixo ciclo e reestruturação global, na fase de competição de estoque onde tanto os incrementos técnicos quanto os incrementos de mercado enfrentam gargalos, a indústria da iluminação enfrenta uma profunda reorganização. Os relatórios anuais das empresas cotadas na cadeia de abastecimento da indústria da iluminação também revelam algumas verdades cruéis sobre a indústria da iluminação: desde 2021, a indústria da iluminação tem estado em uma fase de competição de estoque jogo de soma zero ; a iluminação é forte em oferta, mas fraca em precificação, e como indústria manufatureira madura, já não é uma indústria impulsionada por tecnologia, mas sim uma indústria impulsionada por custos; a penetração de LED atingiu um gargalo, com uma penetração superior a 85% que restringe severamente o potencial de substituição; uma vida útil do produto excessivamente longa suprime a demanda, estendendo o ciclo de substituição enquanto aumenta a pressão do canal; existe uma sobrecapacidade estrutural, ou seja, não consegue escapar da produção repetitiva homogênea em grande escala e de baixo nível, desencadeando concorrência de preços viciosa; a diferença de tesoura entre o crescimento das vendas e o crescimento da receita continua a se ampliar, com inflação a montante, deflação a jusante e sobrecapacidade adicional levando ao colapso dos preços dos produtos; a cadeia de fornecimento da China exerce uma força esmagadora abrangente em escala, eficiência e custo, forçando os gigantes internacionais a contrair e sair; as vendas domésticas dependem altamente de imóveis e infraestrutura entrando em um baixo ciclo; o comércio exterior enfrenta pressões de barreiras comerciais normalizadas, sistemas comerciais baseados em blocos e questões comerciais politizadas; novos conceitos como inteligente, saudável e de baixo carbono temporariamente não conseguiram se tornar verdadeiros motores de crescimento centrais para a indústria; em relação aos produtos em si, a iluminação já não consegue criar demanda sustentada. Neste cenário de competição de soma zero entre ativos existentes, é inevitável que um número considerável de empresas saia da competição. Melhorar as capacidades internas será o único caminho para as empresas garantirem sua posição. Isso inclui: Inovar novas tecnologias, aplicações e modelos de negócio; aperfeiçoar os sistemas internos e de cadeia de abastecimento; aumentar a abertura para promover produtos, capacidade de produção e marcas para o exterior; buscar integração, reestruturação e colaboração para superar dificuldades; focar em mercados nicho e aplicações; reconstruir modelos operacionais e conceitos de valor; otimizar a capacidade de produção por meio de mercantilização; e estender formatos de negócio efetivos baseados em operações de iluminação. Dicas de dados: De acordo com relatórios anuais de 185 empresas cotadas relacionadas à indústria de iluminação / cadeia de abastecimento em 2025: (99 ações A, 8 ações H, 78 listadas na Nova Terceira Bolsa) Há 30 empresas controladas por capital estatal, representando 16% ; Há 34 empresas que investiram na criação de capacidade de produção no exterior (cobrindo Vietnã, Tailândia, Camboja, Malásia, Indonésia no sudeste asiático; Índia, Bangladesh no sul da Ásia; e México na América Latina), representando 18% ; 46 empresas diversificaram seus negócios em setores transversais (incluindo energia fotovoltaica, armazenamento de energia, baterias de lítio, geração de energia, poder de computação, etc.), correspondendo a 25% . 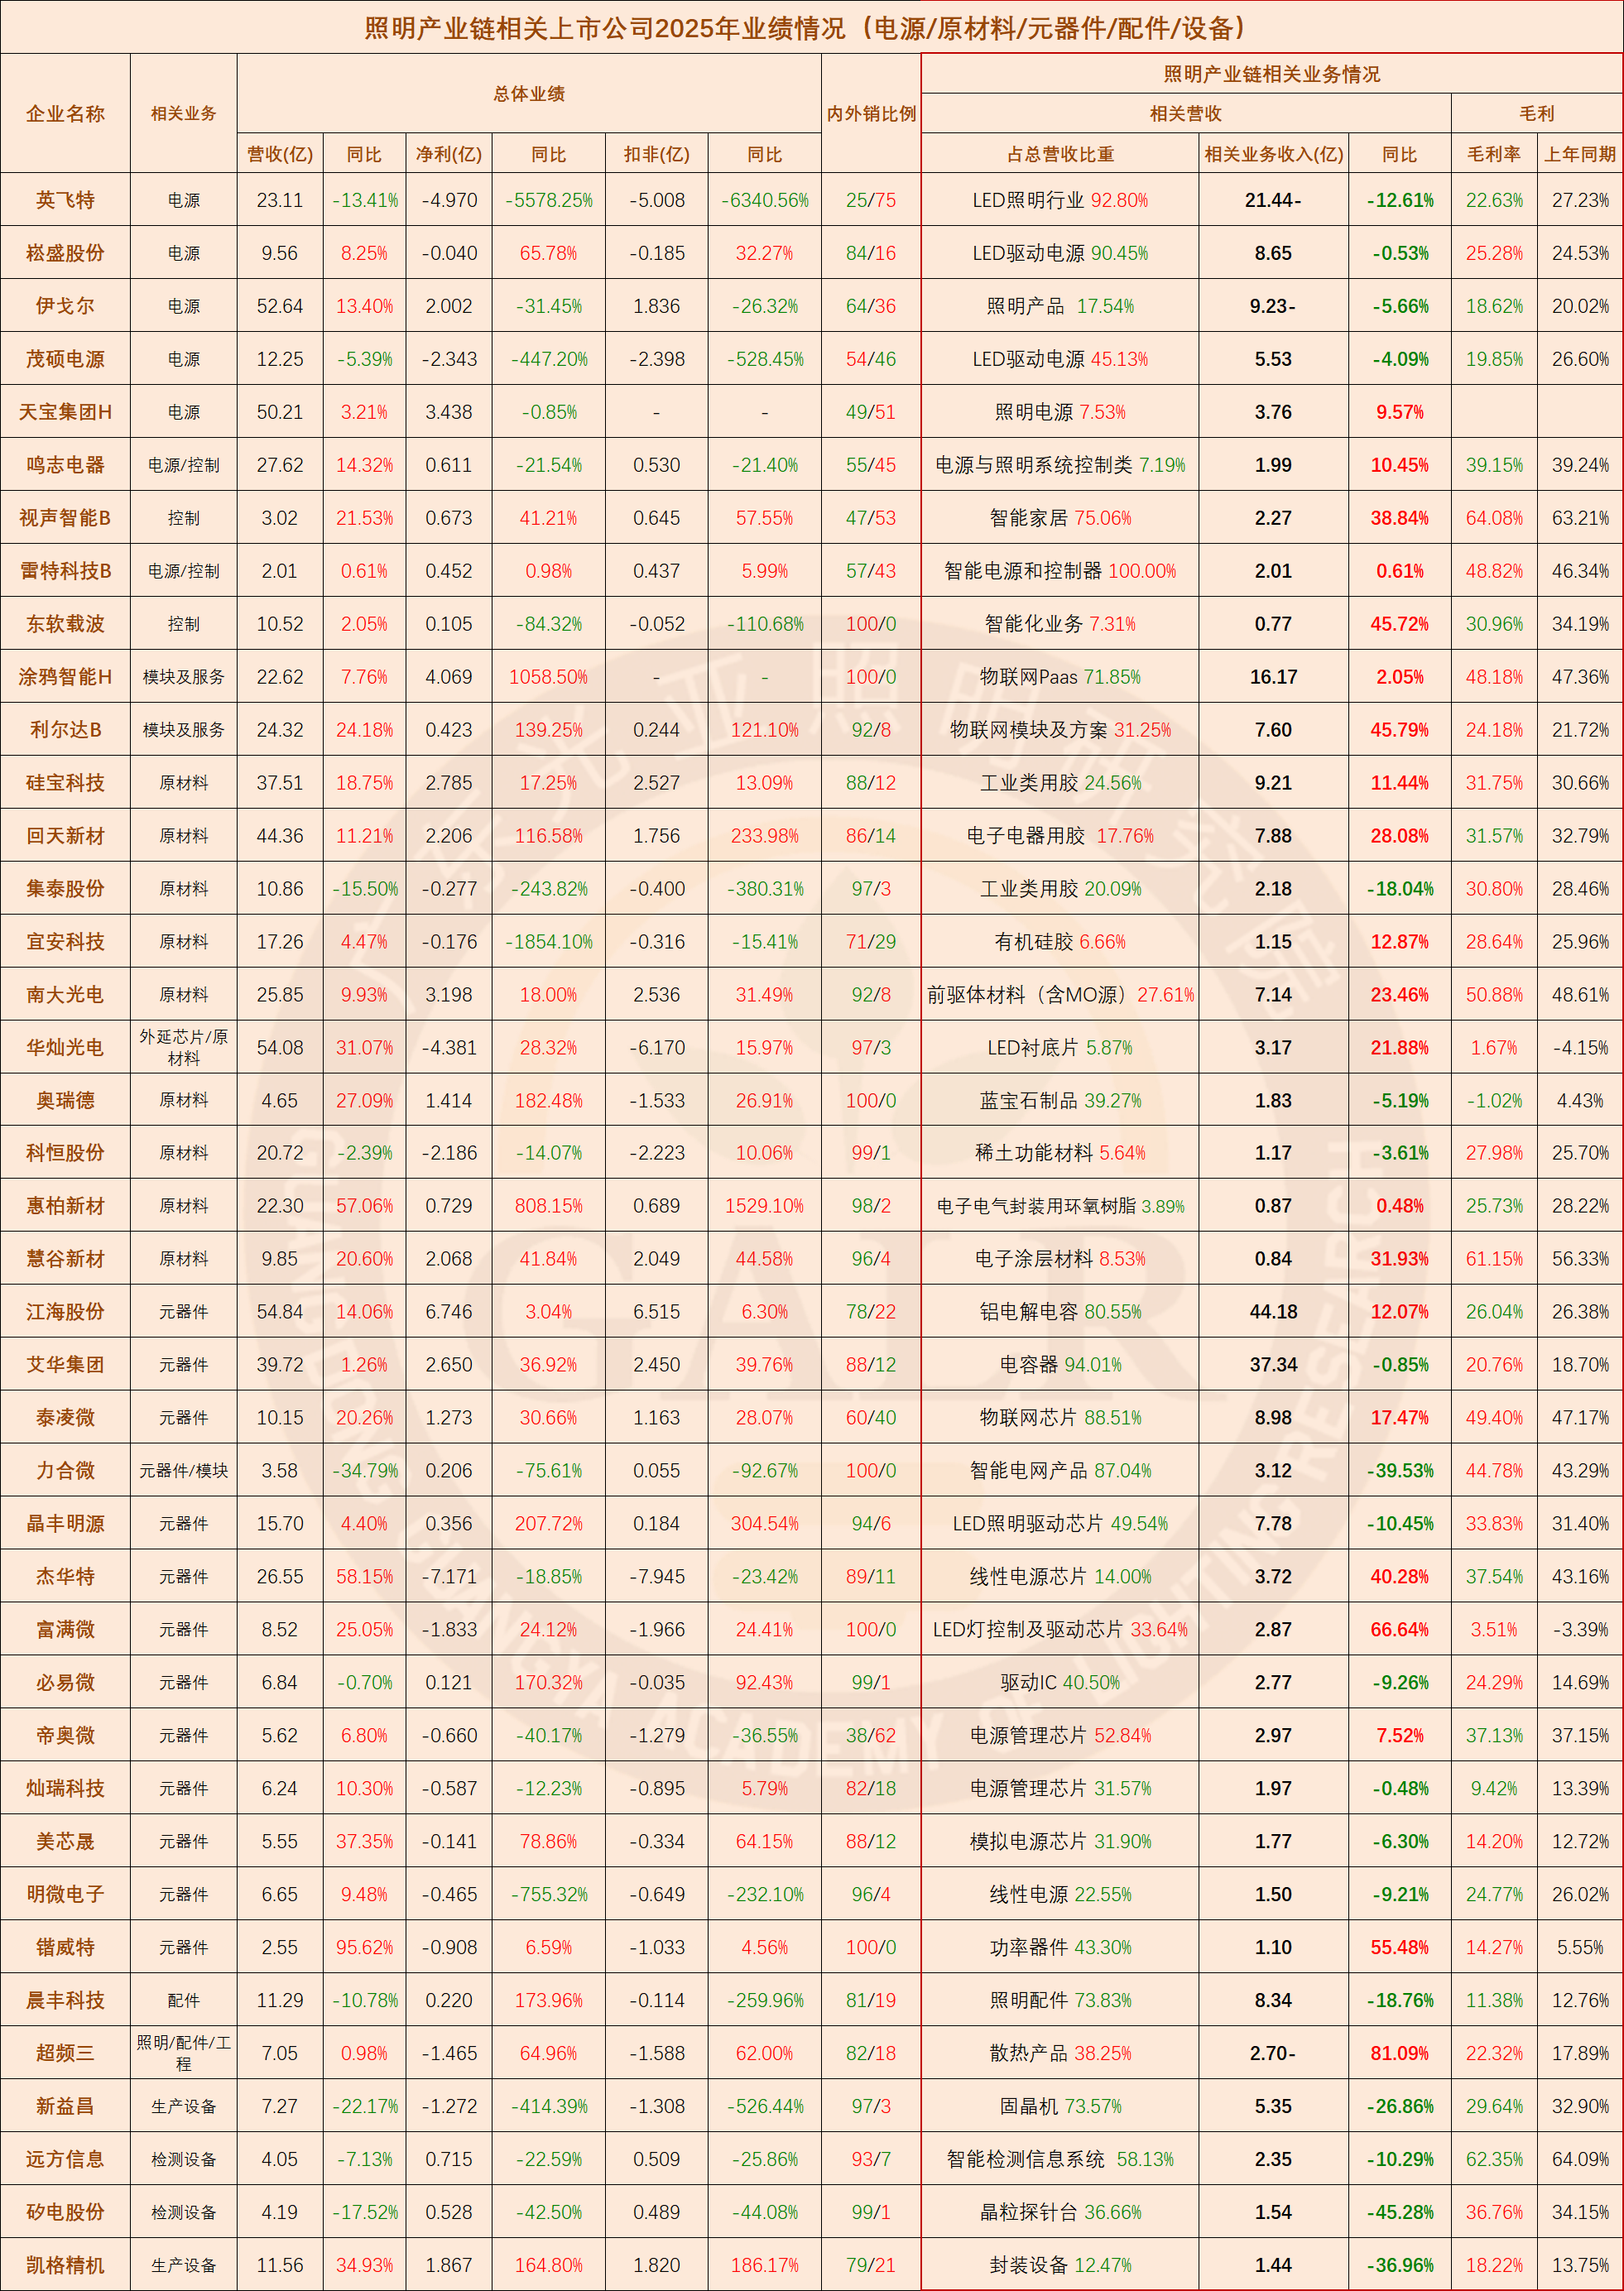
O artigo acima é do Instituto de Pesquisa de Iluminação Guangya, escrito por Wen Qidong
China Light
Site oficial da Associação Chinesa da Indústria de Iluminação e plataforma multimédia do setor de iluminação. Além de fornecer informações autorizadas e oportunas sobre iluminação, procuramos ser parceiros do crescimento das empresas. Da promoção de marcas e expansão de canais à consultoria, formação de talentos e participação na elaboração de normas, oferecemos serviços profissionais abrangentes para ajudar as empresas a melhorar a qualidade e a eficiência e promover conjuntamente o desenvolvimento de alta qualidade da indústria da iluminação.
Contactos para colaboração
仇纯 (Sra.): 158 6155 3579
顾君 (Sr.): 137 7157 5253