
Divergência em "K" por trás da prosperidade digital — Situação do setor com base nos relatórios semestrais de 2021 das empresas cotadas do setor de iluminação na China
Autor/Wen Qidong
Associação Chinesa da Indústria de Iluminação (CALI)
Nota: A amostra desta análise semestral inclui empresas cotadas relacionadas à indústria de iluminação da China, totalizando 198 empresas cotadas nas bolsas A-shares, H-shares e no Novo Terceiro Mercado. Como 2020 foi um ano atípico devido ao impacto da pandemia, o crescimento Homólogo (YoY) não reflete plenamente as tendências de desenvolvimento do setor. Para facilitar a compreensão intuitiva dos leitores, o autor não adotou o método de cálculo da "taxa média de crescimento bienal", atualmente popular, mas adicionou diretamente uma comparação com o mesmo período de 2019.
I. Visão geral
Devido ao enorme impacto da pandemia de COVID-19 na economia e sociedade da China no início de 2020, a capacidade de produção, o capital e os mercados das empresas cotadas do setor de iluminação foram afetados em diferentes graus durante o primeiro semestre de 2020, levando a uma queda no seu desempenho semestral naquele ano. Com a base de comparação já em níveis historicamente baixos, apesar de fatores adversos como a pandemia, escassez de chips e materiais, forte aumento dos custos e flutuação cambial, tanto as vendas domésticas quanto as de exportação do setor de iluminação registaram um crescimento homólogo (YoY) de dois dígitos no primeiro semestre de 2021. Portanto, é razoável e esperado que o desempenho das empresas cotadas, cujas operações geralmente retornaram à normalidade, tenha aumentado de forma generalizada. No entanto, por trás da tendência geral de crescimento positivo do setor, a situação não seguiu a recuperação em "V" que antecipávamos, mas apresenta uma divergência em forma de "K".
II. Setor de aplicações de iluminação
Mil velas passam ao lado do navio naufragado
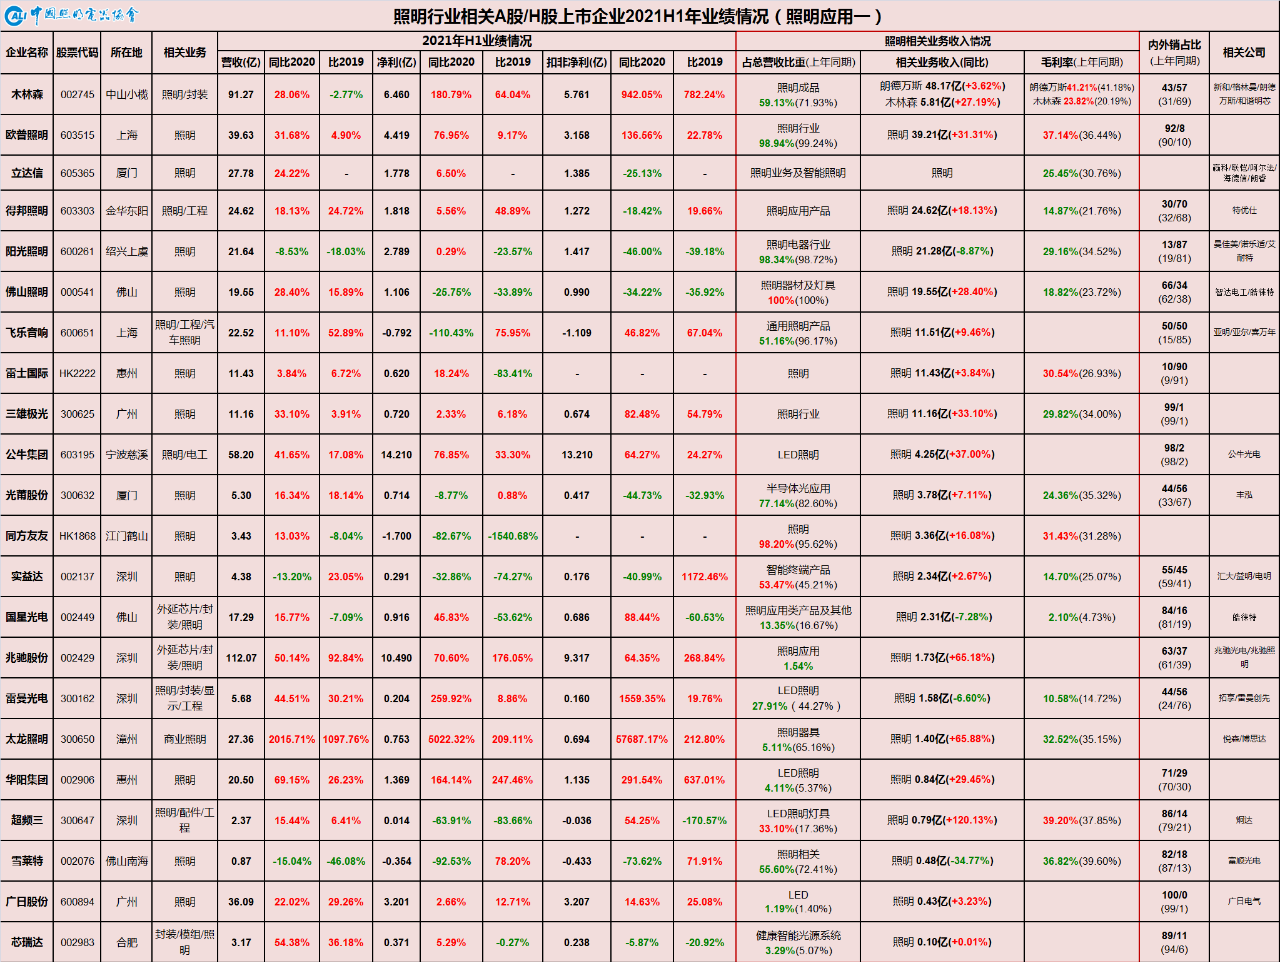
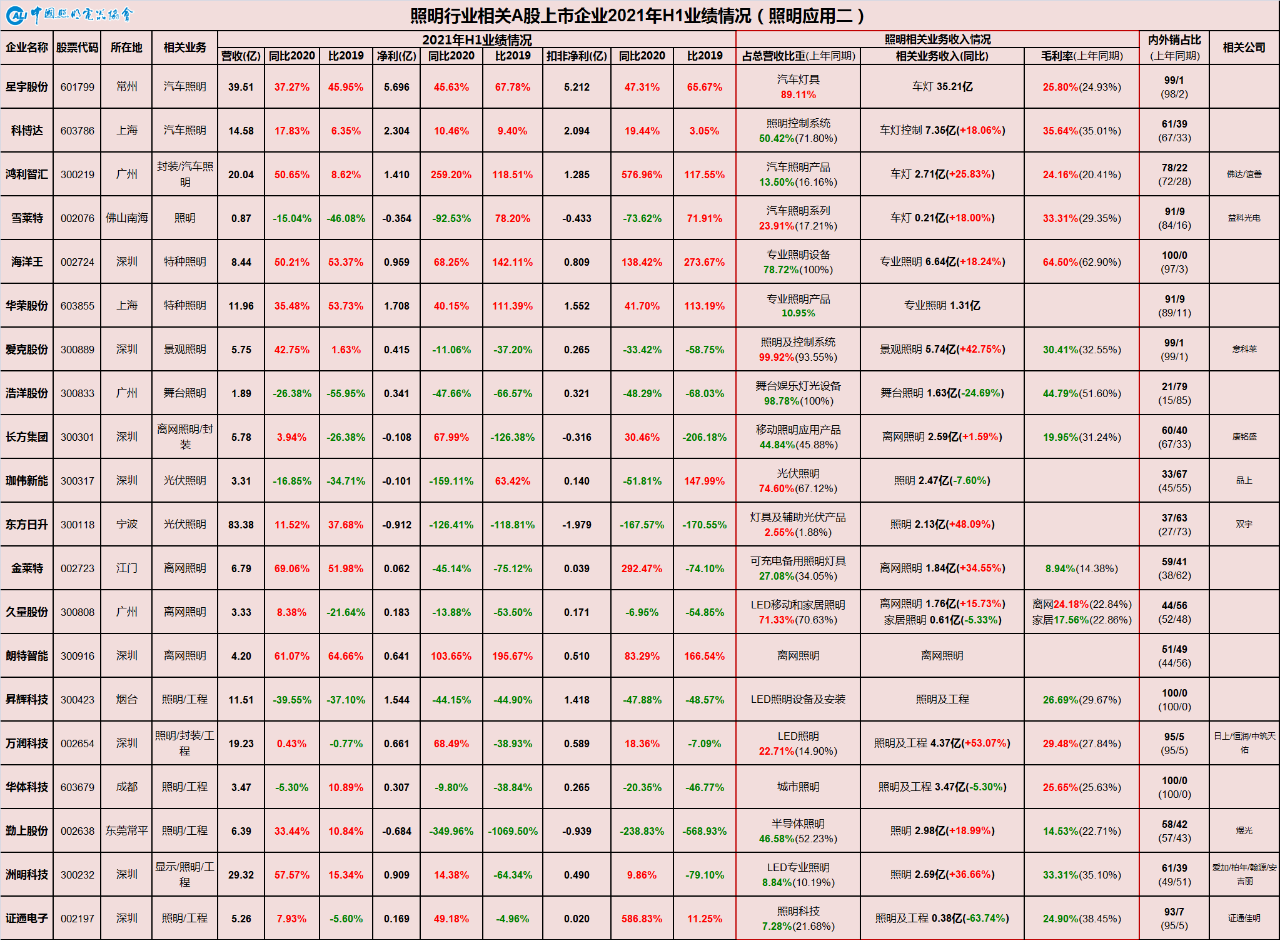
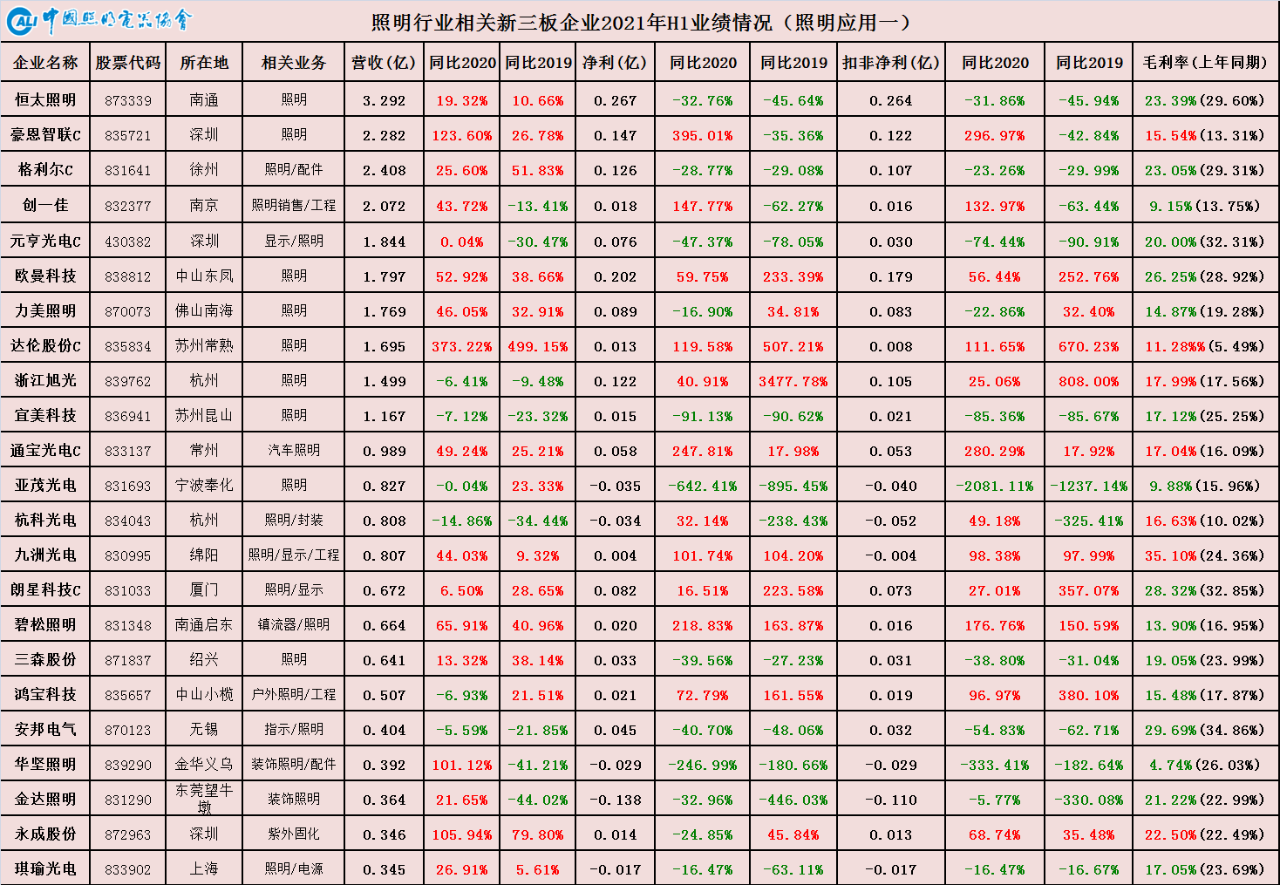
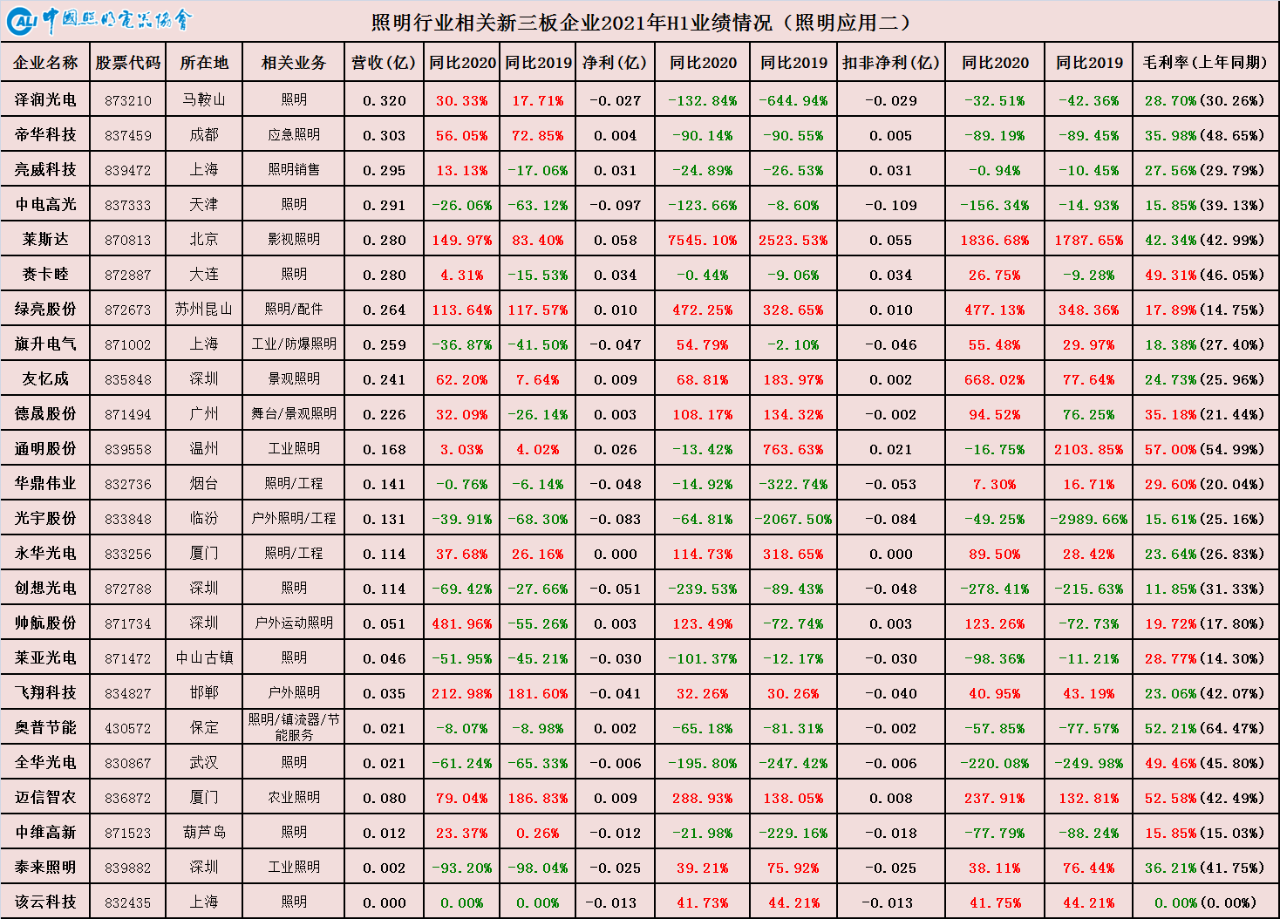
Divergência entre Receita e Lucro
Em primeiro lugar, ao analisar o setor de aplicações de iluminação, a grande maioria das empresas registrou um crescimento de dois dígitos na Receita, geralmente retornando aos níveis de Receita pré-pandemia. No entanto, devido ao forte aumento dos custos de matérias-primas, logística e mão de obra no primeiro semestre de 2021, à escassez estrutural global de chips, às flutuações da taxa de câmbio do renminbi e a outros múltiplos fatores, os lucros das empresas de aplicações de iluminação a jusante foram significativamente comprimidos. Conforme mostrado na tabela acima, as margens de lucro bruto das empresas de aplicações de iluminação, especialmente aquelas focadas principalmente em iluminação geral, diminuíram significativamente. Embora a Receita tenha crescido, os lucros tiveram dificuldade em aumentar, resultando em uma situação de "pedidos sem lucro". Por trás da prosperidade do crescimento geral da indústria, a inflação dos custos de matérias-primas a montante e a deflação do mercado de consumo a jusante comprimiram conjuntamente os lucros do setor manufatureiro intermediário. Com o aumento dos custos sem possibilidade de repasse, isso acabará por impactar o lado da oferta.
Divergência entre vendas domésticas e de exportação
No primeiro semestre de 2021, a indústria de iluminação da China alcançou receita de aproximadamente RMB 328,8 bilhões, um aumento homólogo (YoY) de 33,8% e um crescimento de 13,3% em comparação com 2019. A taxa média de crescimento anual nos dois anos foi de 4,3%, indicando que a indústria chinesa de iluminação como um todo saiu completamente da sombra da pandemia. Em termos de vendas domésticas e de exportação, as exportações atingiram USD 29,1 bilhões no primeiro semestre de 2021, equivalente a RMB 188,6 bilhões à taxa de câmbio vigente, representando um aumento homólogo (YoY) de 38,5% e um crescimento de 30,3% em comparação com 2019. A taxa média de crescimento bienal também atingiu dois dígitos, 10,9%, refletindo a força contínua das exportações. As vendas domésticas foram de aproximadamente RMB 140,2 bilhões, um aumento homólogo (YoY) de 28,7%, mas uma queda de 3,6% em comparação com 2019, com uma taxa média de crescimento bienal de -1,2%. Isso significa que as vendas domésticas ainda não se recuperaram aos níveis pré-pandemia.
Portanto, o principal motor do crescimento geral da indústria são as exportações. A recuperação das vendas domésticas, severamente afetadas pela pandemia, ainda levará tempo. Em 2020, o crescimento das exportações compensou a queda nas vendas domésticas. No primeiro semestre de 2021, embora as vendas domésticas tenham mostrado melhora significativa, o padrão divergente de exportações fortes e recuperação doméstica lenta não sofreu mudança substancial.
Divergência entre o lado da oferta e o lado da demanda
A julgar pela recuperação da capacidade de produção de várias empresas cotadas, como a China é atualmente a única grande economia do mundo que conteve totalmente a epidemia, a retomada do trabalho e da produção tem sido relativamente suave. Além disso, a fabricação no lado da oferta é decidida e organizada centralmente, e basicamente foi totalmente restaurada. Embora as empresas de algumas áreas de produção ainda sejam ocasionalmente perturbadas por surtos esporádicos em vários locais, e geralmente sejam afetadas por fatores desfavoráveis, como o aumento dos preços das matérias-primas, a escassez de chips, a congestão de armazéns e a falta de contêineres, bem como o racionamento de energia relacionado à proteção ambiental, isso não afeta a situação geral.
O lado da demanda enfrenta pressão significativa. A demanda externa tem permanecido forte desde o segundo semestre do ano passado, mas a sustentabilidade dos principais motores de crescimento — como a alta demanda por produtos de prevenção de epidemias e da economia doméstica, bem como os efeitos de substituição — ainda está por ser observada. Os riscos de transbordamento da cadeia de abastecimento e as incertezas causadas pela pandemia contínua persistem, o que significa que a demanda externa está longe de estar segura. A recuperação das vendas domésticas é mais fraca do que a das exportações, impulsionada principalmente por projetos de engenharia sob a iniciativa de infraestrutura "Dois Novos e Um Maior". O consumo ainda não retornou aos níveis pré-pandemia, restringido por quedas estruturais na renda familiar e no emprego, além do aumento da taxa de poupança. Sua recuperação exigirá um processo gradual de alívio do medo e reconstrução da confiança.
De modo geral, a posição da China como centro global de fabricação de iluminação e hub da cadeia de suprimentos foi ainda mais consolidada durante a pandemia. No entanto, os desafios do lado da demanda continuam severos e urgentes tanto nos mercados de exportação quanto nos mercados de vendas domésticas.
Diferenciação interna das vendas de exportação
Primeiro, há uma divergência entre o setor de consumo e o de engenharia. Os produtos de iluminação para o mercado de consumo (ponta C) possuem atributos essenciais que representam as necessidades básicas da vida. Além disso, a pandemia levou muitos países a adotar políticas significativas de afrouxamento monetário e a fornecer auxílio econômico em dinheiro aos seus cidadãos. Por outro lado, os países estrangeiros têm enfrentado ondas pandêmicas recorrentes e intensificadas, resultando em retomada intermitente do trabalho e da produção, bem como progresso irregular nos projetos de engenharia relacionados. Isso fez com que a demanda no exterior se recuperasse mais fortemente do que a oferta, com o mercado residencial de consumo (ponta C) apresentando desempenho muito melhor do que o mercado público de engenharia (ponta B), o que é o oposto da situação no mercado doméstico.
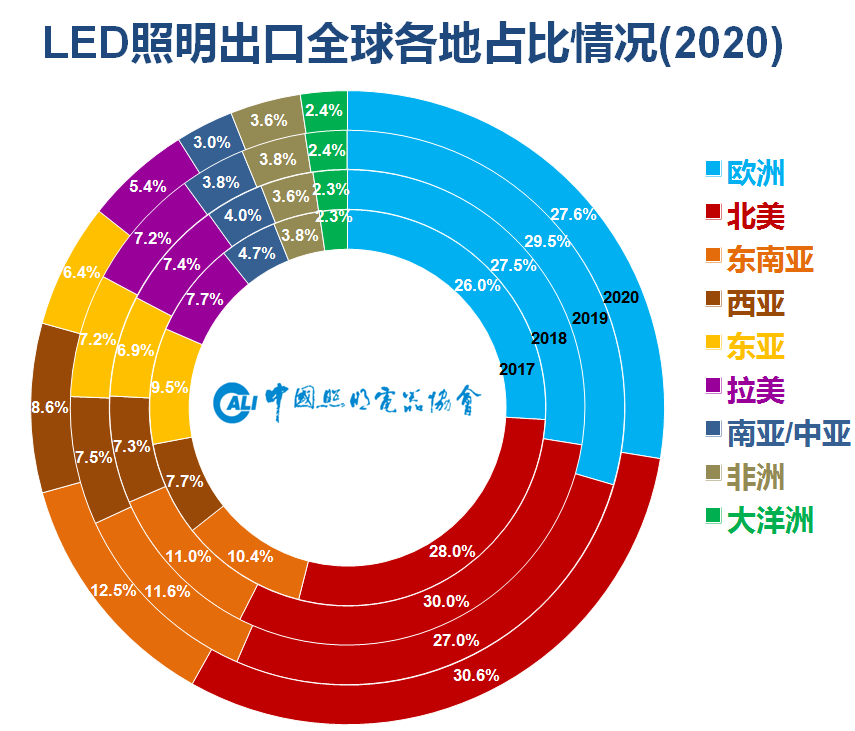
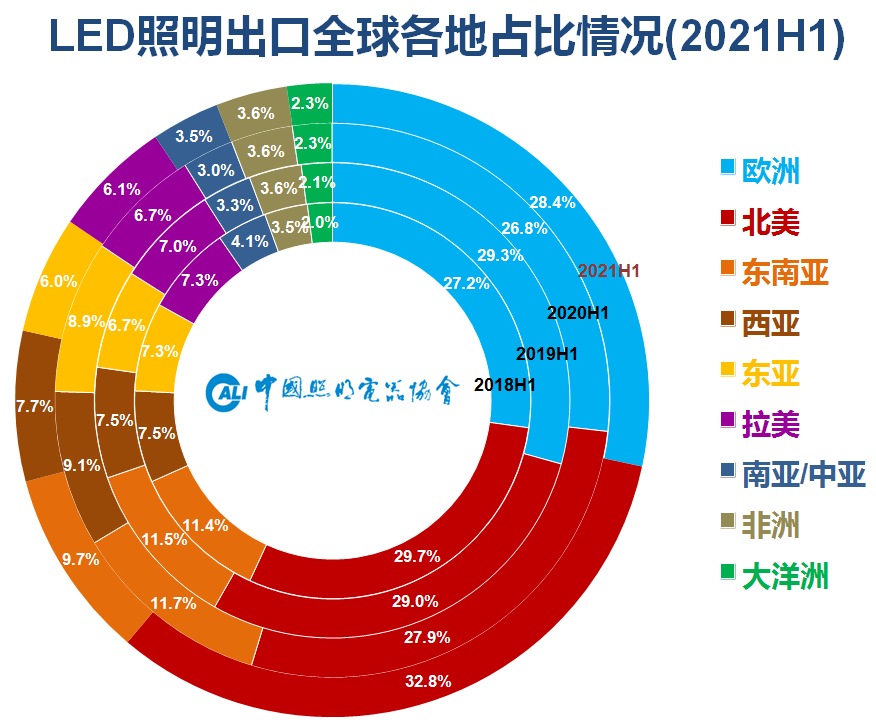
Segmentação de mercado nas vendas de exportação. Em 2020, o mercado da Ásia-Pacífico, dominado por economias emergentes, geriu a pandemia de forma relativamente adequada e teve um desempenho superior aos mercados europeu e americano, compostos principalmente por economias desenvolvidas. O mercado norte-americano apresentou uma recuperação significativa a partir do segundo semestre de 2020, com desempenho anual superior ao da Europa e da América do Sul. Destaca-se que, até o final de 2020, as exportações chinesas de produtos de iluminação para os Estados Unidos haviam retornado aos níveis anteriores à imposição de tarifas decorrentes da tensão comercial entre China e EUA em 2018.
No primeiro semestre de 2021, a situação mudou drasticamente. As taxas de vacinação contra a COVID-19 nas economias desenvolvidas da Europa e das Américas aumentaram rapidamente, impulsionando a recuperação da produção social e da vida cotidiana. Em contraste, o epicentro da pandemia deslocou-se para os países asiáticos, dificultando o processo de recuperação do mercado da Ásia-Pacífico. Como resultado, a demanda na América do Norte e na Europa recuperou-se fortemente, enquanto os mercados do Leste Asiático, Sudeste Asiático e Ásia Ocidental, que tiveram um desempenho relativamente destacado no mesmo período do ano anterior, registraram uma queda.
Segmentação interna das vendas domésticas
Divergência entre os segmentos de consumo e de engenharia. Ao contrário do mercado de exportação, o segmento de engenharia no mercado interno supera o segmento de consumo. Por um lado, a demanda impulsionada pelo investimento é caracterizada por tomada de decisão centralizada e organização. Sob o ajuste contracíclico da iniciativa nacional "Dois Novos e Um Grande", setores como iluminárias públicas inteligentes/postes de luz inteligentes externos relacionados à nova infraestrutura e construção de cidades inteligentes, bem como a iluminação educacional interna vinculada à saúde luminosa e impulsionada por políticas, tiveram rápido desenvolvimento. Por outro lado, o segmento de consumo reflete uma tendência fragmentada de tomada de decisão descentralizada. Além disso, devido ao declínio estrutural da renda e do emprego causado pela pandemia, juntamente com o aumento da taxa de poupança, o mercado de consumo permanece significativamente abaixo dos níveis pré-pandemia, apesar da flexibilização monetária global, encontrando-se atualmente em uma fase de recuperação lenta.
Diferenciação interna no mercado do segmento de projetos. O desempenho geral do mercado de projetos é aceitável, mas nem todos os segmentos se recuperaram adequadamente, como a iluminação paisagística e a iluminação cênica para espetáculos. Como fabricantes líderes em iluminação paisagística e iluminação cênica, respectivamente, Acolyte (300889) e Haoyang Shares (300833) demonstram por meio de seus resultados que esses dois segmentos ainda estão em uma fase relativamente baixa devido ao impacto de políticas ou da pandemia.
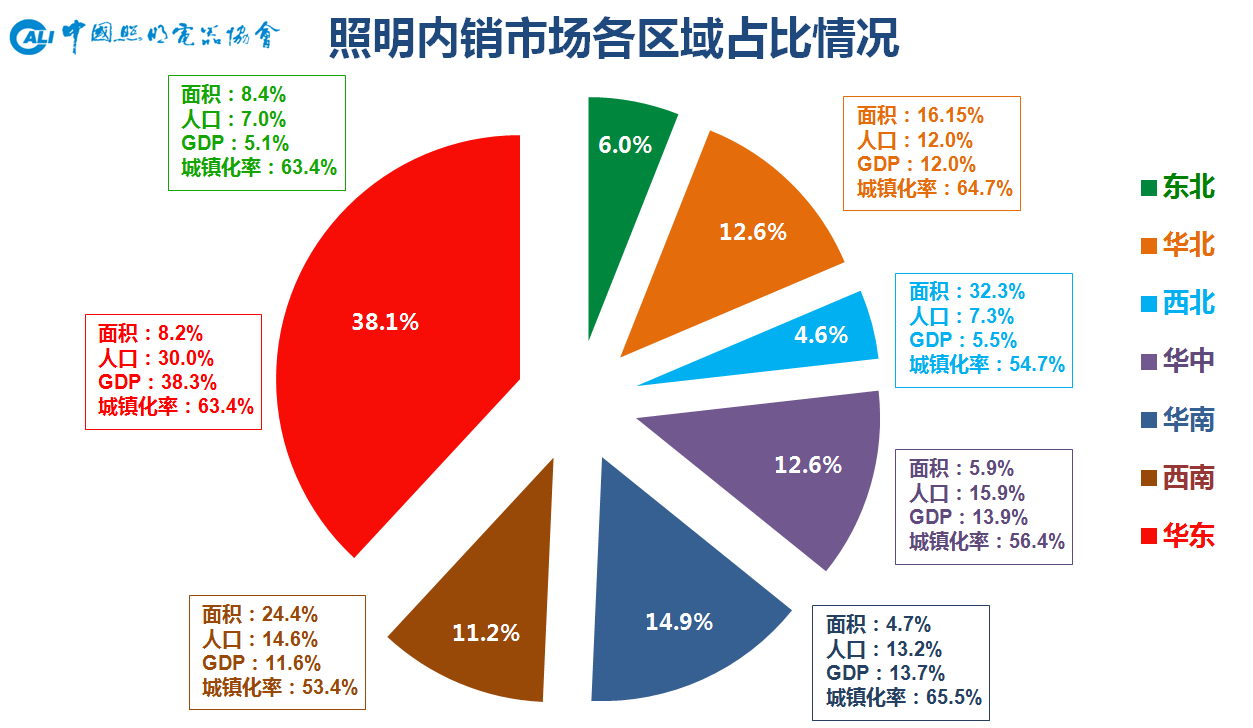
Divergência norte-sul no mercado doméstico. Nos últimos anos, a participação do mercado do norte, representado pelo nordeste e norte da China, reduziu-se para menos de um quarto do mercado nacional. Restrito pela estrutura econômica, mobilidade populacional e potencial de urbanização, a demanda por iluminação nesta região cresceu mais lentamente do que em outras áreas, com apenas algumas cidades de destaque. No futuro, o leste e o sul da China, como as regiões economicamente mais ativas, consolidarão ainda mais sua posição dominante no mercado de demanda por iluminação, enquanto o centro e o sudoeste da China mostrarão forte potencial impulsionados pelo desenvolvimento da Aglomeração Urbana das Planícies Centrais e da Aglomeração Urbana do Curso Médio do Rio Yangtzé.
Divergência entre empresas líderes e PMEs (em direção à escala)
À medida que a demanda final se torna mais segmentada, especializada, personalizada e fragmentada, os canais, produtos, marcas e serviços precisam passar por uma transformação e atualização correspondentes. As empresas líderes, especialmente aquelas fortes em marcas de canal, estão gradualmente caminhando para operações de grande escala e abrangentes, com linhas de produto amplas e completas, apoiadas por um sistema de cadeia de suprimentos eficiente baseado em P&D inovador. Ao consolidar sua posição no mercado geral, elas também atuam em diversos segmentos de nicho, com canais penetrando continuamente em mercados mais profundos. Isso reduz o espaço de sobrevivência das pequenas e médias empresas homogêneas.
Além disso, a atual onda de aumentos de preços a montante e escassez de chips que varre o setor manufatureiro elevou indiretamente, em certa medida, as barreiras do setor. Os pedidos de demanda limitada estão gradualmente se concentrando na capacidade de produção de alta qualidade com fortes capacidades de controle da cadeia de suprimentos. As PMEs com capacidades de controle da cadeia de suprimentos relativamente mais fracas são mais impactadas em termos de capacidade de produção e lucros.
Especialmente no setor de iluminação geral com baixas barreiras técnicas, a concorrência concentra-se na eficiência produtiva, na escala de fabricação e no controle de custos. Sem uma base determinada de capacidade de produção, é difícil alcançar lucratividade sustentável. Portanto, com base no desempenho do primeiro semestre, as empresas de aplicações de iluminação com escalas de Receita menores na NEEQ enfrentam condições operacionais mais severas em comparação com as empresas do mercado principal.
Divergência entre o mercado de iluminação geral e os segmentos especializados
(Direção de diferenciação)
Pelos resultados do primeiro semestre, em comparação com o setor de iluminação geral, segmentos de mercado de nicho, como a iluminação automóvel representada pela Xingyu Shares (601799) e pela Keboda (603786), e a iluminação especial liderada pela Ocean King (002724) e pela Huarong Shares (603855), continuam a apresentar bom desempenho. Isso também oferece uma lição às empresas de aplicações de iluminação: no contexto de o Estado priorizar o desenvolvimento da economia real e incentivar empresas "especializadas, refinadas, distintas e inovadoras", as PME do setor de iluminação com base adequada podem optar por entrar num nicho de mercado profissional específico e desenvolver-se como marcas especializadas. Trata-se de uma via viável de desenvolvimento diferenciado, que reflete o princípio de "ser diferente em vez de apenas melhor".
Os segmentos de mercado que merecem atenção no momento incluem:
Iluminação educacional: intimamente relacionada à saúde luminosa. Como está associada à proteção da visão dos adolescentes, o setor de iluminação educacional já não é apenas uma questão da indústria de iluminação, mas também atraiu a atenção de toda a sociedade. Para implementar as importantes instruções do Secretário-Geral sobre o problema da miopia entre os adolescentes, este mercado terá um forte impulso para um desenvolvimento vigoroso nos próximos três anos. As principais empresas de iluminação estão quase todas envolvidas neste nicho de mercado, incluindo, mas não se limitando a, MLS Co., Ltd. (002745), OPPLE Lighting (603515), Leedarson (605365), Tospo Lighting (603303), Yangguang Lighting (600261), Foshan Lighting (000541), Feilo Acoustics (600651), Pak Group (300625), Guangpu Shares (300632), Super Three (300647), Wanrun Technology (002654), Eaglerise (002922), entre outras.
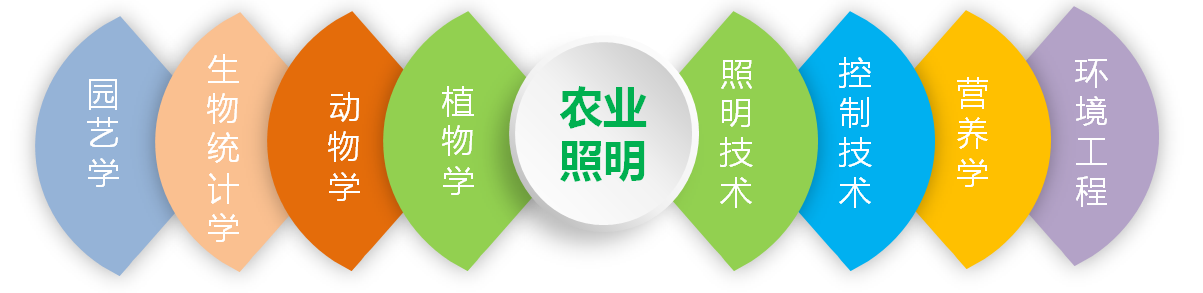
Iluminação agrícola: Relacionada à segurança alimentar e ao desenvolvimento da industrialização agrícola. Nos últimos anos, o rápido crescimento neste setor foi impulsionado principalmente pelo aumento das exportações de luzes de cultivo de cannabis para a América do Norte. No entanto, ainda está em estágio inicial de desenvolvimento. Questões urgentes incluem pesquisa básica sobre objetos receptores de luz, redução de custos e melhoria da eficiência do sistema, além do estabelecimento de modelos de negócios sustentáveis. Empresas como a Inventronics (300582) e a Songsheng Shares (301002) estão atualmente na liderança em fontes de alimentação para iluminação hortícola.
Iluminação off-grid: Atendendo às populações off-grid e às novas demandas de consumo. Como uma solução de energia limpa alinhada aos objetivos de duplo carbono, a iluminação off-grid tem historicamente servido a centenas de milhões de "população off-grid" em todo o mundo e a cenários de iluminação temporária e de emergência. Nos últimos anos, novas necessidades de consumo, como caminhadas ao ar livre, corrida de trilha e camping, expandiram o espaço de mercado. Os principais players deste setor incluem Changfang Group (300301), Jinlait (002723), Jiuliang Shares (300808) e Langte Intelligent (300916). Enquanto isso, Ocean King (002724), Jiawei New Energy (300317) e Risen Energy (300118) também oferecem diversos produtos especializados e relacionados à energia fotovoltaica.
Desinfecção UV: Aplicações de iluminação não visual relacionadas à prevenção e controle de epidemias. A pandemia trouxe atenção sem precedentes a este segmento de mercado; na verdade, mesmo sem a pandemia, a demanda por esterilização e desinfecção é extremamente ampla. Atualmente, as lâmpadas tradicionais de descarga de gás de baixa pressão continuam sendo a força principal na luta contra a epidemia. Como um método físico ecologicamente correto para esterilização e desinfecção, os LEDs UV profundos foram confirmados por instituições de pesquisa como eficazes para eliminar o novo coronavírus. Além disso, eles têm amplas perspectivas de aplicação em muitos cenários que exigem esterilização e desinfecção, com enorme potencial de mercado. Restritos pela baixa eficiência de conversão fotoelétrica e pelos altos custos, os LEDs UV, assim como a iluminação agrícola, estão atualmente na fase inicial de desenvolvimento. Empresas envolvidas neste campo incluem Xuelait (002076), Sanan Optoelectronics (600703), Yuanrong Technology (832502) e MLS Co., Ltd. (002745).
Iluminação automotiva: Aproveitando a onda dos veículos de nova energia; O mercado de iluminação automotiva tem sido um ponto quente da indústria devido aos seus altos retornos, considerável potencial de crescimento e concorrência de preços relativamente racional. Seu desenvolvimento em direção à inteligência, conectividade, digitalização e personalização é também uma grande tendência. Novas tecnologias como LED/OLED e laser, conectividade inteligente, iluminação adaptativa e luzes traseiras de largura total estão surgindo constantemente. Em particular, o boom dos veículos de nova energia e da condução autônoma traz mais possibilidades para o desenvolvimento de faróis. Claro, a iluminação automotiva é um mercado com altas barreiras tanto em tecnologia quanto em canais de vendas, operando dentro de uma cadeia de suprimentos conservadora. Marcas estrangeiras representadas pelas Big5 ainda mantêm vantagem, enquanto marcas nacionais de faróis lideradas pela Xingyu Automotive Lighting Systems (601799) e Huayu Visual Technology (600741) estão progredindo rapidamente. Enquanto isso, empresas de iluminação como Foshan Lighting (000541), Tospo Lighting (603303), Feilo Acoustics (600651), Hongli Zhihui (300219) e Cnlight (002076) também reforçaram suas ações neste nicho de mercado.
Poste de luz inteligente: Nova infraestrutura e construção de cidades inteligentes; Em primeiro lugar, nos produtos de iluminação viária da China, os produtos principais ainda são as lâmpadas de sódio de alta pressão, com os produtos LED representando apenas 30%; enquanto a taxa de penetração das iluminárias públicas / postes de luz LED globalmente é ainda menor, o enorme mercado existente tem grande potencial de substituição. Como suporte para que as cidades inteligentes alcancem a percepção total e a interconexão de tudo, o poste de luz inteligente pode integrar e utilizar diversos recursos urbanos, e essa tendência de desenvolvimento é irreversível. No entanto, como uma indústria abrangente que atravessa tecnologia, disciplinas, formatos de negócios e departamentos, com múltiplas indústrias envolvidas, cobre uma ampla gama e não tem precedentes, estando todas as pontas da cadeia de abastecimento na fase inicial de "avançar com cautela". As empresas de iluminação relacionadas à cadeia de abastecimento dividem-se em duas categorias: uma são os fabricantes de produtos, como Huati Technology (603679), Qinshang Shares (002638), Unilumin Technology (300232), Tailong Lighting (300650), etc.; a outra são os integradores de engenharia, como Shikong Technology (605178), Mingjiahui (300506), etc.
3. Segmento de chips de epitaxia
Quando o momento é certo, céu e terra trabalham juntos
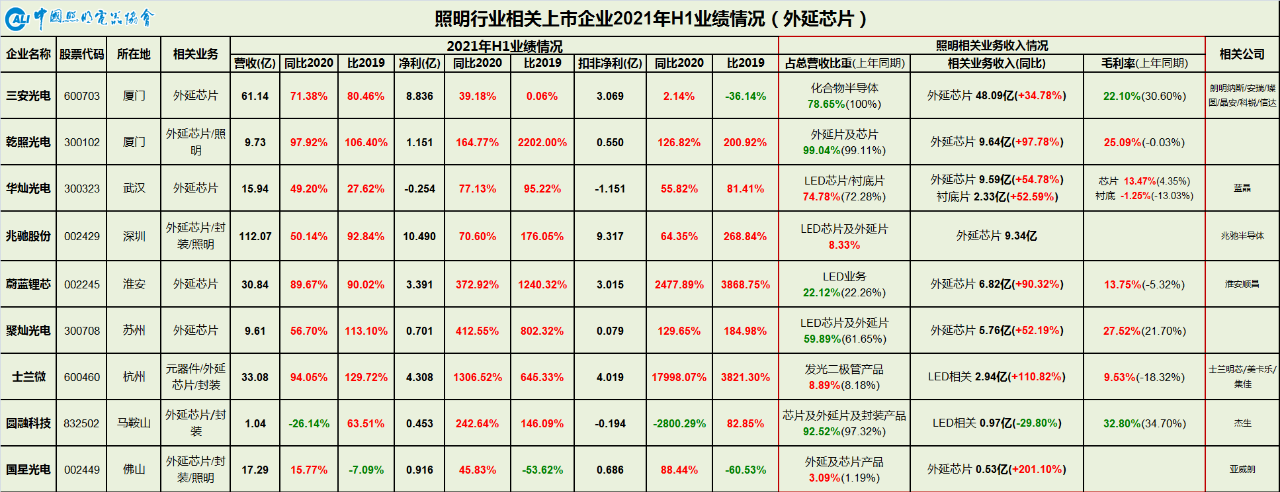
O segmento de chips de Epitaxia apresentou desempenho excepcional no primeiro semestre do ano, mantendo a boa trajetória observada desde o segundo semestre de 2020. Não apenas superou o mesmo período de 2020, afetado pela pandemia, mas também foi significativamente melhor que 2019, quando a Capacidade de produção era absorvida lentamente. Quase todas as empresas líderes relataram crescimento generalizado. O crescimento da Receita deveu-se principalmente à supressão inicial e subsequente recuperação da demanda a jusante em 2020, que permaneceu robusta no primeiro semestre de 2021. Além da iluminação geral, aplicações de alta potência e relativamente maior margem, como iluminação automotiva, agrícola e industrial, cresceram rapidamente. A demanda em outras áreas de aplicação, incluindo infravermelho, ultravioleta, displays e retroiluminação, também foi vigorosa, especialmente o negócio emergente Mini/Micro. A melhoria dos lucros foi atribuída, por um lado, ao aumento da proporção de produtos de alta margem pelos fabricantes nos últimos anos, onde um descompasso temporário entre oferta e demanda levou à escassez e ao aumento de preços de alguns produtos de média e baixa gama; por outro lado, o aumento da demanda impulsionou a utilização da Capacidade de produção, liberando efetivamente o estoque acumulado anteriormente, o que aumentou a rentabilidade a montante.
Embora a lucratividade real do negócio de chips LED permaneça fraca, sem dúvida todo o setor a montante saiu de uma depressão de três anos e entrou em um novo ciclo relativamente saudável. Este é também o resultado da indústria formar um padrão altamente concentrado. De uma perspectiva macroeconômica, a relação entre oferta e demanda não sofreu mudanças substanciais. A forte entrada e o rápido estabelecimento da MTC (002429) ainda ocupam o espaço de mercado existente. A melhoria e integração da concentração industrial continuarão a se aprofundar. A redução dos níveis de estoque, a inovação de novas tecnologias, a exploração de novos mercados de aplicação, o ajuste das estruturas de produtos e o fortalecimento da lucratividade sustentável continuam sendo as principais áreas de foco para os principais fabricantes a montante.
4. Seção de Encapsulamento
Metade do rio cintila em verde, a outra metade brilha em vermelho
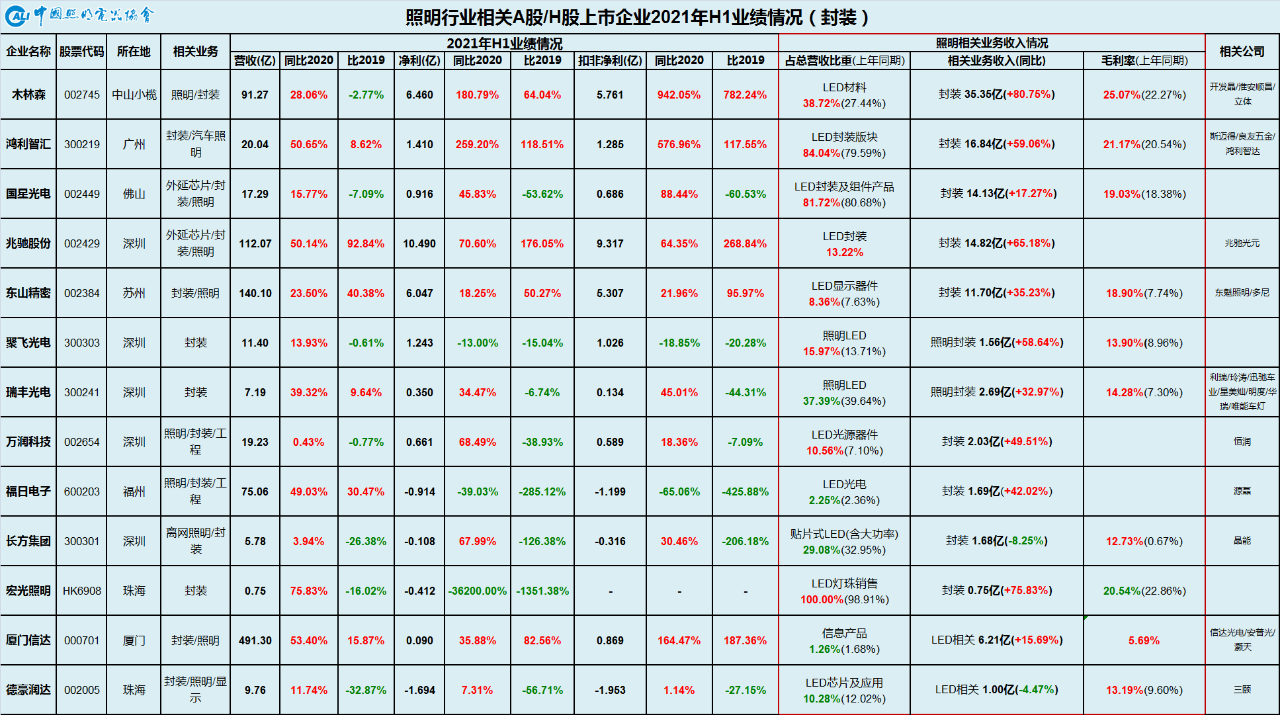
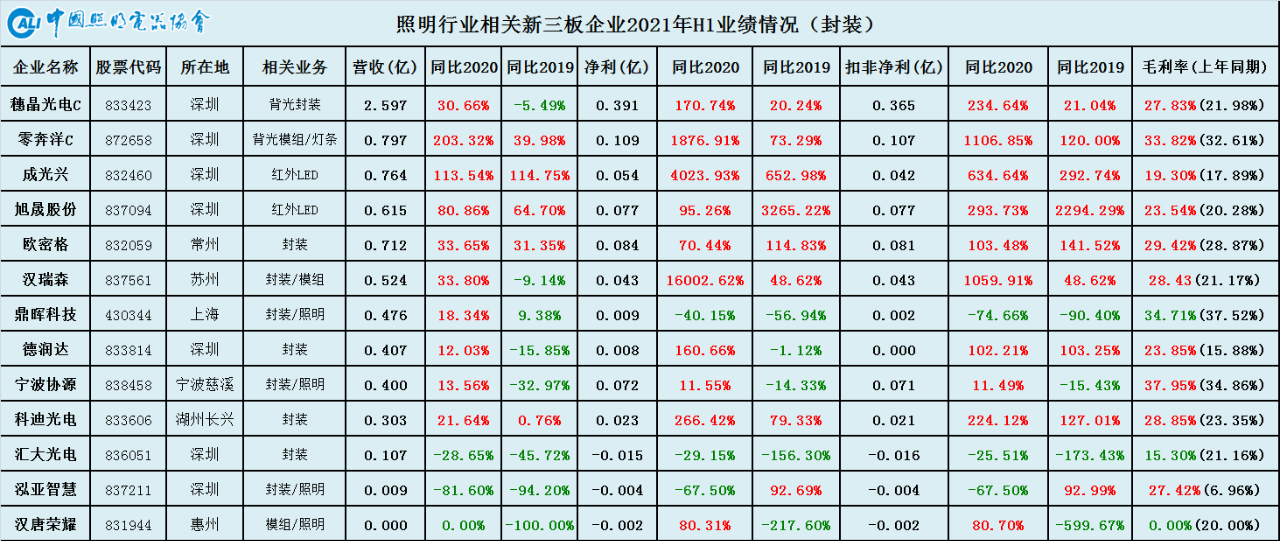
O segmento de encapsulamento tem se beneficiado da forte demanda em aplicações downstream, como iluminação, displays, retroiluminação e iluminação automotiva. Com o aumento da utilização da capacidade de produção e maiores margens brutas de produto, o desempenho dos negócios de encapsulamento da maioria dos fabricantes cresceu geralmente em comparação com o mesmo período de 2020. No entanto, em comparação com o mesmo período de 2019, metade dos fabricantes ainda não retornou aos níveis pré-pandemia.
Neste contexto, as empresas de encapsulamento estão avançando continuamente para novos negócios de alto valor agregado. No setor de iluminação geral, o foco está na alta eficácia luminosa, alta qualidade de luz, espectro completo, iluminação circadiana e iluminação saudável, reduzindo os produtos de média e baixa gama. No setor de iluminação especial, há maior atenção às aplicações de alta potência, como automotiva, agricultura, indústria, estradas, fábricas e minas, e arenas. Além disso, esforços estão sendo feitos em outros nichos, como infravermelho, ultravioleta, laser, Mini/Micro LED e Li-Fi.
5. Seções de apoio
Cavalgando com sucesso
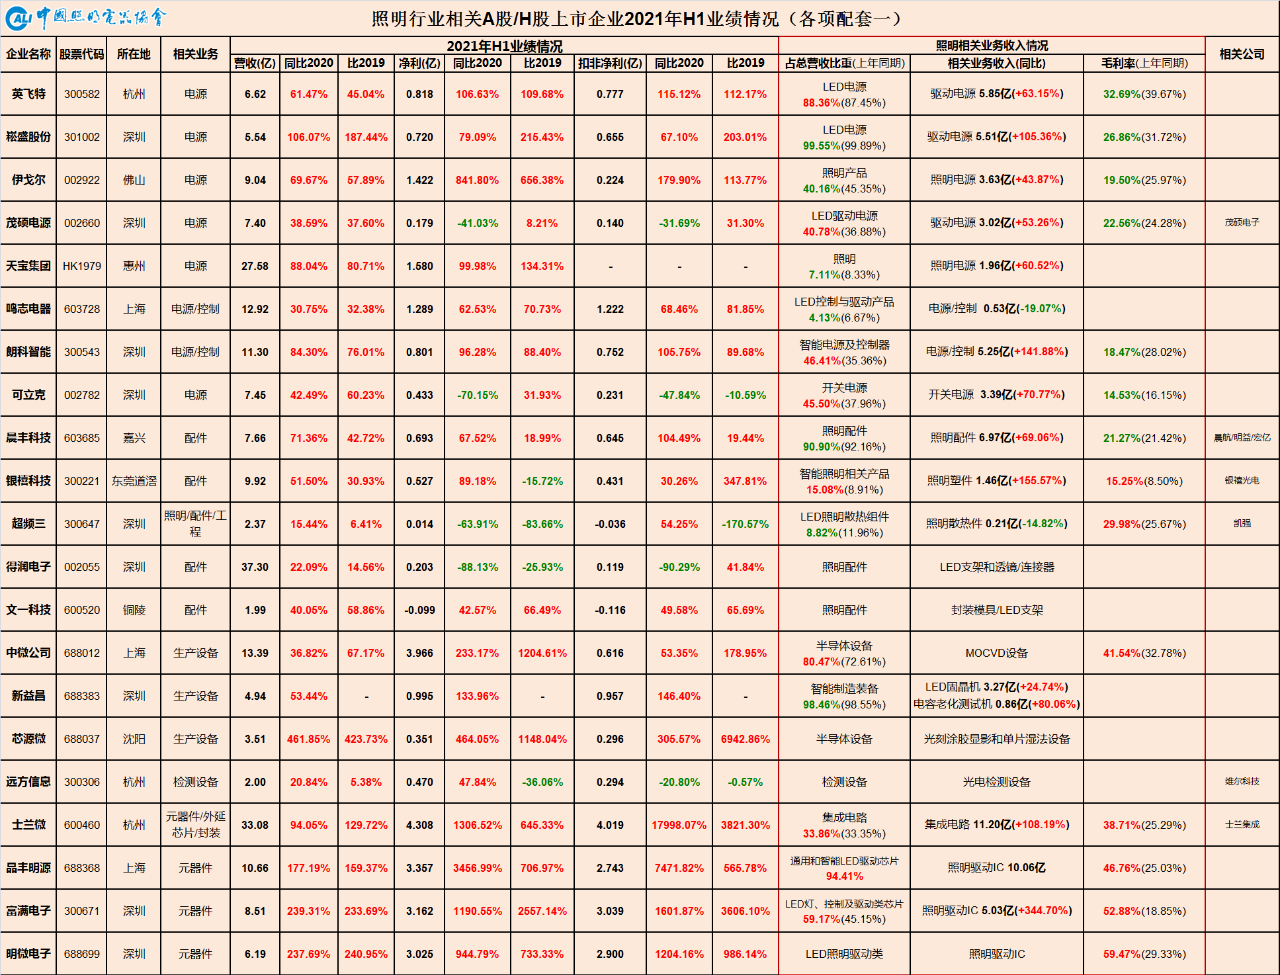
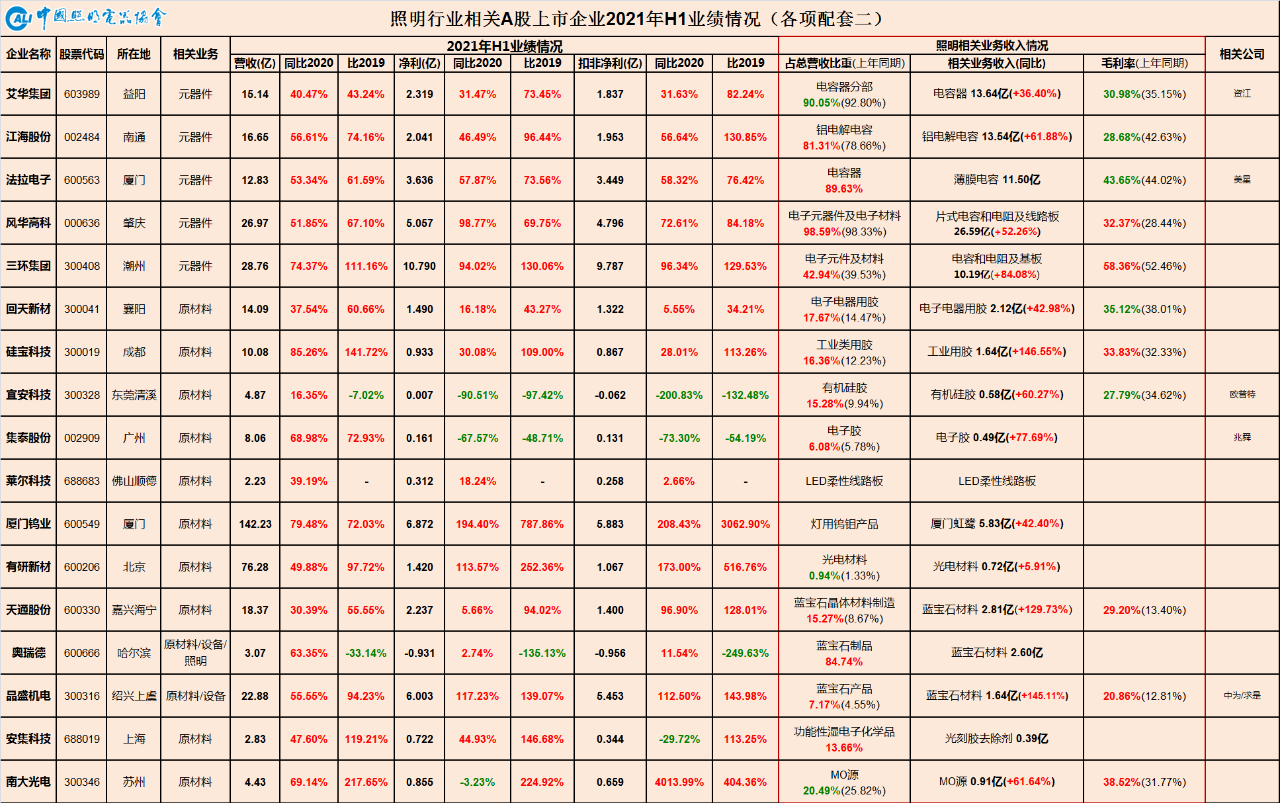
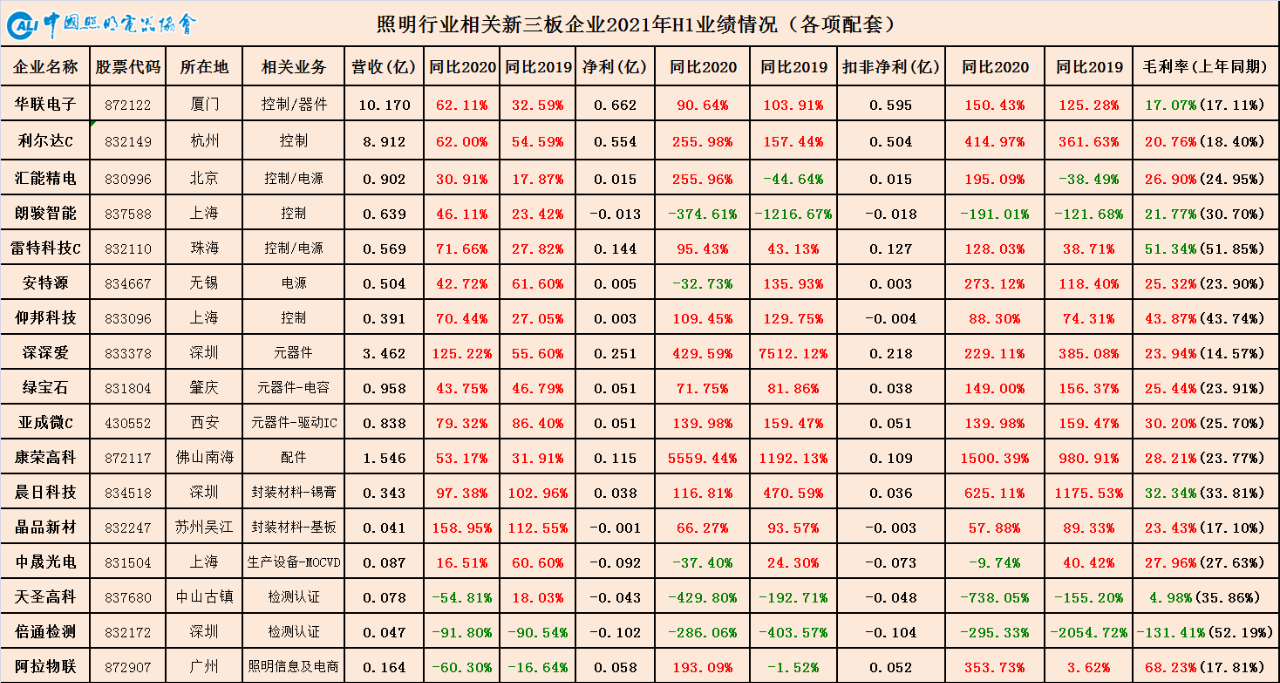
Como uma indústria de cadeia de suprimentos profunda, os segmentos de apoio do setor de iluminação abrangem matérias-primas, componentes, fontes de alimentação, acessórios mecânicos, componentes ópticos, equipamentos de produção e teste, testes e certificação, e serviços de informação.
Em meio à pandemia global, a China foi a primeira a conter o surto e retomar a produção e o trabalho, fazendo com que a demanda manufatureira global se concentrasse na China. Isso levou a aumentos de preços em quase todos os produtos da cadeia de suprimentos de manufatura, incluindo chips IC, MCU, transistores MOS, pontes retificadoras, substratos de alumínio, PCB, componentes passivos, peças plásticas e produtos de papel. Entre estes, os chips IC, MCU e transistores MOS também enfrentaram escassez extrema. Além disso, com a recuperação sustentada da demanda doméstica e de exportação no primeiro semestre de 2021, o desempenho geral dos setores de apoio foi bastante considerável.
Vale a pena notar a divergência nas margens de lucro entre as empresas a montante e a jusante. A cadeia de abastecimento da indústria de iluminação é longa, e a transmissão de montante para jusante tem certo atraso temporal e diminui gradualmente. Isso significa que, quando os preços sobem a montante, a transmissão de preços enfraquece à medida que se avança para jusante. Portanto, podemos observar que no segmento de fontes de alimentação, mais a jusante na cadeia de abastecimento, embora o crescimento da receita seja considerável, as margens brutas diminuíram em diferentes graus. A situação geral é semelhante à do segmento de iluminação geral, ainda mais a jusante: a receita aumenta, mas os lucros não crescem ou até caem. Em contraste, o segmento de matérias-primas, mais a montante na cadeia de abastecimento, apresenta um cenário diferente, com crescimento significativo tanto da receita quanto dos lucros.
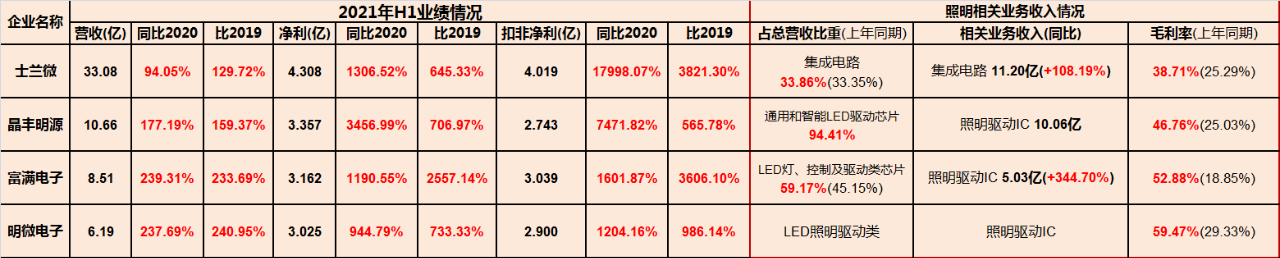
Outro fator é a escassez global de chips e a aceleração da substituição doméstica, que levaram a um desempenho explosivo das empresas de chips IC. A escassez de chips já não é apenas um problema da indústria de iluminação ou da manufatura chinesa, mas tornou-se uma questão que aflige a manufatura global. Nesse cenário, o segmento de ICs de drivers continuou a ser o mais aquecido no primeiro semestre de 2021, com os fabricantes continuando a bater recordes históricos. Dobrar a Receita tornou-se normal, enquanto aumentos surpreendentes, porém lógicos, do lucro líquido em dez vezes ou até dezenas de vezes ocorreram. A insuficiência estrutural da oferta continua sendo um "problema feliz".
As flutuações dos preços das matérias-primas a montante são inerentemente eventos cíclicos impulsionados pelas commodities. No entanto, a intervenção súbita da pandemia amplificou o seu impacto, perturbando completamente os ritmos de produção e a lógica de decisão, o que levou a atuais desequilíbrios estruturais e faseados entre oferta e procura. Esta tendência do mercado serve como um teste abrangente à cadeia de abastecimento da iluminação, um processo para identificar fornecedores e clientes de alta qualidade, e uma reestruturação do setor que separa o genuíno do falso. Cada flutuação das commodities eleva efetivamente as barreiras do setor, apresentando uma oportunidade para as empresas de alta qualidade crescerem e se fortalecerem. Com base na compreensão atual, os principais desafios para as fabricantes de produtos acabados de alta qualidade são o aumento dos custos e a extensão dos prazos de entrega. As encomendas limitadas concentrar-se-ão gradualmente nestas capacidades de produção de alta qualidade com forte capacidade de controlo da cadeia de abastecimento. As empresas fornecedoras de alta qualidade também aproveitarão esta oportunidade para otimizar os recursos de clientes e a estrutura de produtos, vinculando-se estrategicamente ainda mais aos clientes a jusante de alta qualidade.
As causas desta rodada de disparada dos preços das commodities e da escassez global de chips são complexas, decorrendo de múltiplos fatores:
Sob o estímulo da política monetária frouxa global, a forte elevação dos preços internacionais das commodities, seja pela transmissão dos custos das matérias-primas ou pelo impulso da demanda de investimento, não reflete totalmente as mudanças na oferta e demanda do mercado, mas sim o excesso de liquidez resultante da emissão excessiva de moeda em escala mundial.
A desordem no fornecimento, surtos repentinos da pandemia, tarifas e sanções resultantes da fricção comercial entre China e EUA, bem como algumas medidas de restrição de produção para proteção ambiental, agravaram a interrupção do fornecimento;
O armazenamento e a relutância em vender, impulsionados pela disparada dos preços das matérias-primas e componentes, bem como pela escassez de fornecimento, desencadearam naturalmente comportamentos de mercado, tanto ativos quanto passivos, juntamente com uma mistura de demanda genuína e especulativa. Isso agravou ainda mais o aumento dos preços e a falta de produtos.
Crescimento da demanda: A pandemia acelerou a transformação digital da demanda. Em 2020, sob o impacto da pandemia, a demanda global por produtos eletrônicos de consumo relacionados à economia doméstica, como telefones celulares, computadores, TVs e pequenos eletrodomésticos, caiu inicialmente antes de se recuperar. As demandas digitais por sistemas de áudio e vídeo para trabalho/educação/atendimento médico remotos também estavam em ascensão. Ao mesmo tempo, o boom da fabricação de veículos de nova energia (VNE) estava em pleno vapor, aumentando significativamente a demanda por chips centrais. Essas demandas manufatureiras concentraram-se rapidamente na China em um curto período, agravando a lacuna de oferta.
Aperto na capacidade de produção: Desde que o setor de iluminação entrou na era do LED, a cadeia de suprimentos deixou de ser exclusiva da era eletrovácuo para se tornar de uso geral na indústria eletrônica. Especialmente para componentes não exclusivos compartilhados com os setores automotivo e de eletrônicos de consumo, o setor de iluminação precisa disputar capacidade de produção com outras indústrias de alta margem.
Transmissão da ansiedade: se os agentes a jusante esperam que os preços a montante continuem a subir, podem recorrer a compras por pânico, fazer pedidos duplicados ou múltiplos, ou até mesmo falsificar pedidos, fazendo com que os preços a montante disparem no curto prazo para níveis insustentáveis para toda a cadeia de abastecimento. Se o sentimento a jusante permanecer estável, a transmissão de preços cessará quando os preços a montante atingirem um ponto que os agentes a jusante já não conseguem suportar. Portanto, a raiz da escassez de chips está nas expectativas, e não na capacidade de produção.
Em resumo, sob a dupla pressão dos setores a montante e a jusante, é o espaço de sobrevivência da indústria manufatureira que está sendo comprimido, prejudicando finalmente a economia real. Como ensinaram os antigos: "A água corrente não compete para ser a primeira, mas para fluir incessantemente"; Shakespeare também disse: "Prazeres violentos têm fins violentos". Portanto, a longo prazo, as empresas que conseguirem manter os princípios básicos de integridade, a lógica comercial e os limites morais em meio à "proliferação confusa de flores deslumbrantes" irão mais longe.
6. Setor de Engenharia
Vento e chuva enchem o céu enquanto desço a torre oeste
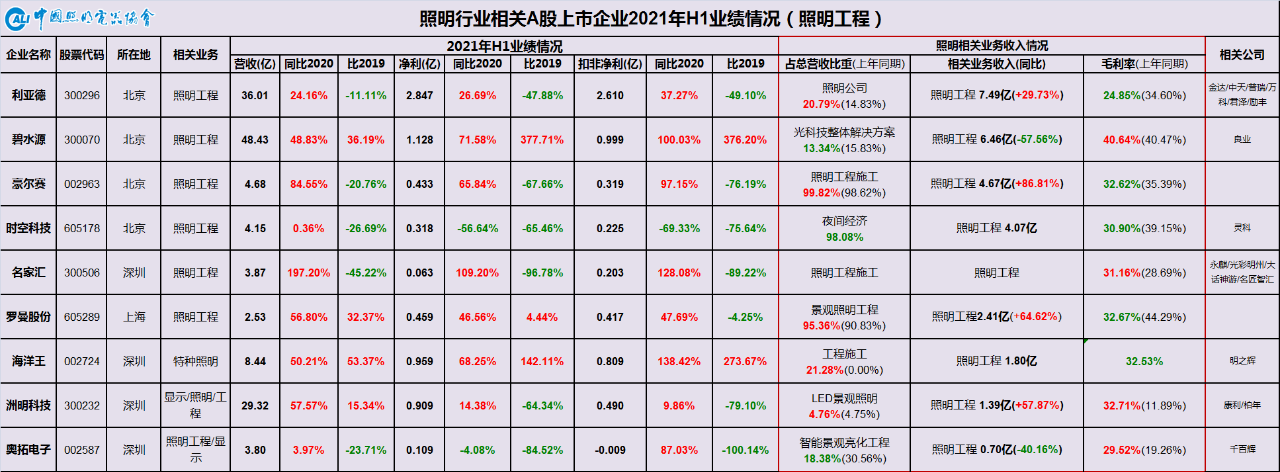
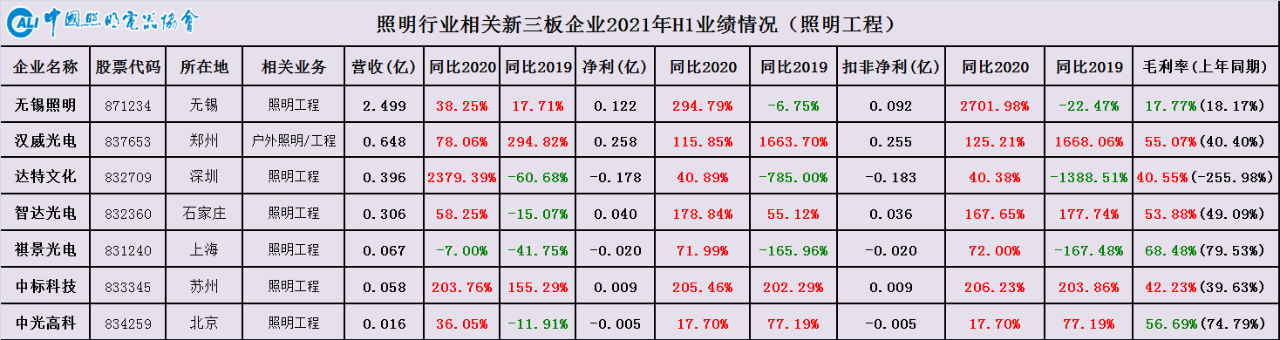
No primeiro semestre de 2021, o setor de engenharia de iluminação, anteriormente atingido por políticas e pela pandemia, teve um alívio. Com a epidemia nacional basicamente contida, situações enfrentadas no ano anterior, como a paralisação da construção e aceitação de projetos e os obstáculos à expansão do mercado, foram amenizadas. As empresas cotadas relacionadas fizeram muitos esforços na seleção de projetos, cobrança de contas a receber e transformação dos negócios. Vários indicadores de desempenho recuperaram-se em comparação com o período mais difícil do ano anterior, mas o desempenho geral ainda não retornou aos níveis do mesmo período de 2019. Isso reflete o profundo impacto das políticas de regulamentação e retificação do mercado de iluminação paisagística na direção geral do mercado. Além disso, promove que a iluminação paisagística urbana se adapte ao nível de desenvolvimento econômico e social da cidade e às suas características culturais, marcando uma nova etapa em que a iluminação paisagística retornou plenamente a uma construção racional.
Neste contexto, projetos de iluminação urbana em grande escala foram raros no primeiro semestre de 2021, enquanto passeios noturnos de turismo cultural, imóveis comerciais e projetos de cidades inteligentes tornaram-se predominantes, com uma tendência significativa de fragmentação de projetos. Ao mesmo tempo, as principais empresas de engenharia continuaram sua transformação nas duas direções de projetos de passeios noturnos de turismo cultural e construção de cidades inteligentes.
O setor de passeios noturnos de turismo cultural está alinhado com a estratégia nacional de promover vigorosamente a economia da cultura e do turismo para atender às crescentes necessidades da população por uma vida melhor. Também representa uma extensão do negócio de iluminação paisagística. Para empresas de engenharia de iluminação com fortes capacidades em projeto de engenharia, construção e serviços, bem como vasta experiência em projetos, a transição para o setor de passeios noturnos de turismo cultural é relativamente fácil.
A construção de cidades inteligentes, como uma indústria abrangente que atravessa tecnologias, disciplinas, modelos de negócio e departamentos, envolve múltiplas indústrias, tem um escopo extremamente amplo e não possui precedentes. Todas as pontas da cadeia de valor estão na fase inicial de "atravessar o rio tateando as pedras". Para operadoras como as empresas de engenharia, além de alavancar sua especialização para conquistar contratos de projetos relacionados, é necessário considerar a extensão do modelo de negócio, transformando-se de contratadas de engenharia em provedoras integradas de serviços urbanos, visando ao desenvolvimento sustentável.
7. Resumo
Com base no desempenho das empresas cotadas nos diversos segmentos da indústria de iluminação no primeiro semestre, pode-se dizer que "os fundamentos são favoráveis, mas o caminho é árduo e longo". Todo o setor enfrenta, do lado da oferta, aumentos rígidos de custos com matérias-primas, mão de obra, terra, logística e energia, bem como dificuldades como fortes flutuações cambiais, tensões comerciais entre China e EUA, entraves à globalização, riscos de transbordamento da cadeia de abastecimento e incertezas causadas pela pandemia contínua, afetando em diferentes graus a capacidade de produção, os prazos de entrega, as margens de lucro e até o planeamento e a tomada de decisões das empresas. Do lado da demanda, nas exportações, a sustentabilidade do elevado crescimento e dos efeitos de substituição impulsionados pela demanda por materiais de prevenção epidêmica e pela economia doméstica não é forte; no mercado interno, a recuperação da demanda sob a pandemia apresenta uma tendência desequilibrada, com desaceleração do investimento em infraestrutura, restrições regulatórias ao investimento imobiliário, fraqueza do investimento na manufatura e lenta recuperação do consumo.
在全行业增速趋缓,从大数量往高质量发展的趋势背景下。无论是上市企业还是非上市企业,以市场需求这一核心力量为导向,都要进入高质量发展区间。需要重视细分市场的开拓,优化产品结构,进而增加产品附加值;持续投入研发,加大创新力度,以应对和开拓新的需求场景;提升生产自动化水平,从机器换人向智能制造升级,以提升生产效率和产品标准化及稳定性水平;建立高效的供应链体系,提升供应链掌控额能力;重视品牌建设,打造品牌生态;加强企业管理的数字化转型和信息化建设,进而提升管理水平和运营效率;从产品制造商到方案集成商再到系统服务商,未来追求的则是通过精准的照明设计,构建起能够自适应提供健康光环境的智慧化低碳系统。
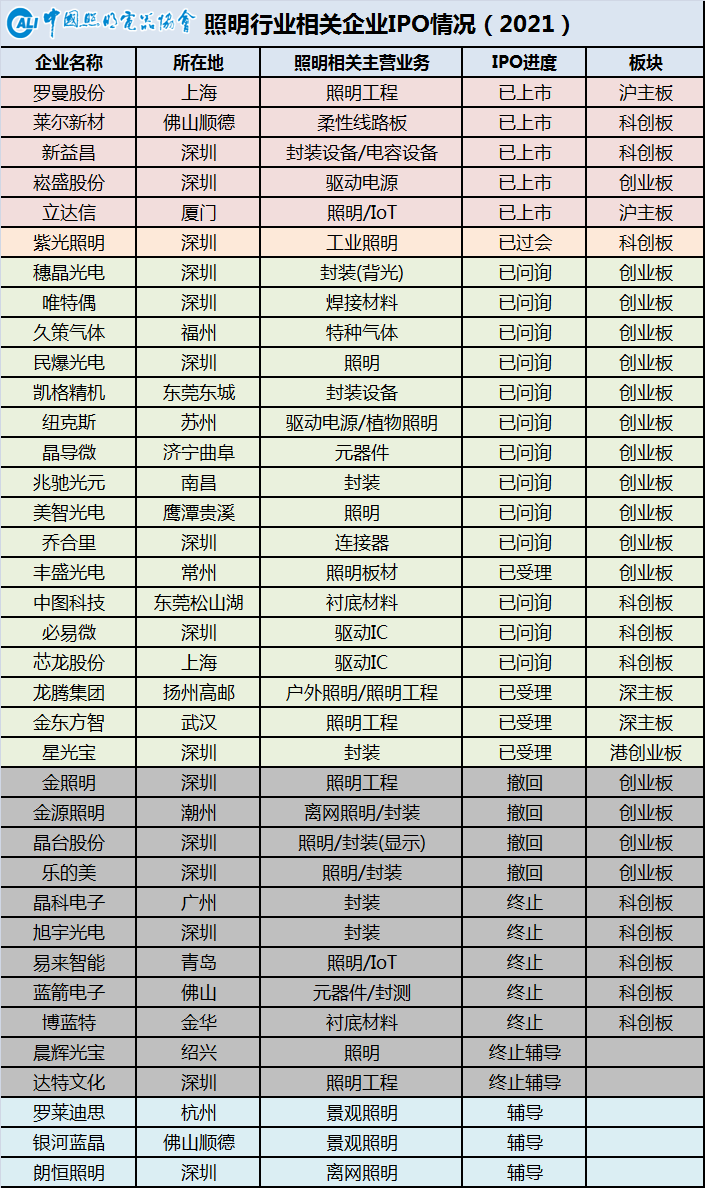
Por fim, é gratificante ver um número crescente de empresas de iluminação a entrar no mercado de capitais. Até à data, existem mais de 100 empresas cotadas no mercado de ações A relacionadas com a cadeia de abastecimento da indústria da iluminação, com novos participantes a juntarem-se continuamente. Após 30 anos de desenvolvimento, o mercado de capitais da China amadureceu constantemente na melhoria do sistema de mercado de capitais multinível com características chinesas. Atualmente, o foco central está no sistema abrangente de IPO baseado no registo, combinado com reformas para melhorar o mecanismo de deslistagem. No futuro, o investimento de capital privado no mercado de capitais regressará à sua essência, e as empresas de iluminação com competitividade central — aquelas com vantagens em I&D e inovação em modelos de valor — serão mais aceites pelo mercado. Portanto, as empresas de iluminação com bases sólidas, capacidades e vontade devem aproveitar as oportunidades e abraçar o capital enquanto se concentram no seu negócio principal.
China Light
Site oficial da Associação Chinesa da Indústria de Iluminação e plataforma multimédia do setor de iluminação. Além de fornecer informações autorizadas e oportunas sobre iluminação, procuramos ser parceiros do crescimento das empresas. Da promoção de marcas e expansão de canais à consultoria, formação de talentos e participação na elaboração de normas, oferecemos serviços profissionais abrangentes para ajudar as empresas a melhorar a qualidade e a eficiência e promover conjuntamente o desenvolvimento de alta qualidade da indústria da iluminação.
Contactos para colaboração
仇纯 (Sra.): 158 6155 3579
顾君 (Sr.): 137 7157 5253