
美国政府掏钱,MojoVision 还得交“物理税”:一次蓝光外延换全彩的技术代价
导 语
10 月 20 日(美东时间),美国 Micro LED 平台公司 MojoVision 宣布获得 2440 万美元(约 1.63 亿元)美国政府资金,用于开发量子点色转换(QD-CC)的单片集成全彩 Micro LED 微显示屏,面向近眼 AR 与国防应用。这是该公司史上最大的一笔政府拨款。
单看金额,这笔钱不算大:不到它上一轮融资的三分之一,与 IBAS 计划历史项目的平均档位基本持平,也换不来任何一张采购订单。
但它做的事很清楚——把"量子点色转换 + 单片集成"这条全彩路线,正式写进了美国国防工业基础的能力清单。同一周,Palomino 从一家超大规模云厂商手里拿到了 Micro LED 光互连的首份商用订单。一边是商业订单,一边是国防拨款,美国的 Micro LED 正在两条腿同时走。
本文回答三个问题:
这笔钱到底是什么性质;
为什么是这条路线而不是另外三条;
这条路线要交多少"物理税",又能不能交得起。
一 先把这笔钱拆开
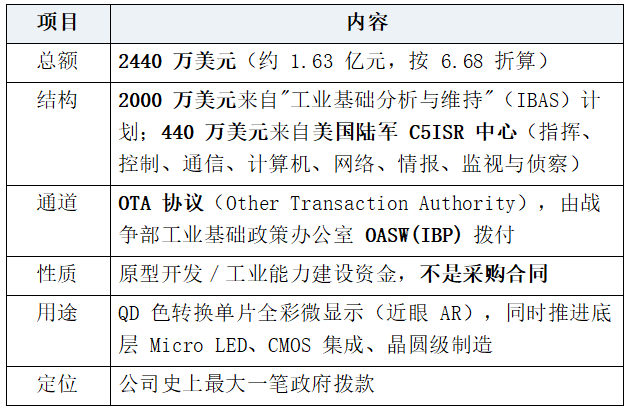
三个校准,决定这笔钱该怎么读
第一,和 IBAS 自己的盘子比。
按美国战争部 2026 年披露的官方口径,IBAS 计划自 2014 年设立以来累计投入超过 51 亿美元、覆盖 219 个项目,平均每个项目约 2330 万美元。Mojo 拿到的 2000 万美元,略低于均值。
这个对比很关键:它不是"五角大楼下重注押一家公司",而是"把一个能力项按标准档位纳入清单"。IBAS 的 KPI 是"能力建成与产能保障",不是"买多少块屏"。
这笔钱买到的是产线上的一个位置,不是订单簿上的一行。
第二,和公司自己的融资比。
2025 年 9 月完成的 7500 万美元 B Prime 轮(Vanedge Capital 领投,Marvell 为最大出资方,投后估值约 2.8 亿美元);Crunchbase 口径累计融资约 3.45 亿美元。2440 万美元相当于上一轮的 32.5%、累计融资的 7.1%——按投后估值算,相当于 8.7% 的非稀释性资本。
对一家十一年烧掉 3.45 亿美元、还没有量产产品的公司,这个比例的意义不是"救命",而是"研发预算的一个季度"。
第三,和"拨款"这两个字比。
OTA 是原型协议,走的是简化采购流程,不产生采购义务。国防部要真正买东西,得另走 Program of Record(例如陆军的项目管理办公室体系)。
所以这笔钱的产出是工艺能力、良率数据与产线准备度,不是营收。
一个容易被忽略的细节
相关新闻稿里引用的工业基础政策助理部长 Michael Cadenazzi 关于"微显示对联合部队至关重要""确保先进 MicroLED 显示的本土供应"的表述,官方措辞是"此前已强调"(had previously stressed)——也就是说,这是把既有政策语言重新打包,不是本次新增的政策表态。
这条新闻的政策分量,大于它的交易分量。
二 四条路,为什么偏偏是色转换
要理解这笔钱为什么给 Mojo,先要理解"全彩 Micro LED"到底难在哪?
Micro LED 的蓝光器件在 GaN 体系里已经成熟,绿光次之,红光是最难的一段:传统红光用 AlGaInP,但在微米级尺寸下侧壁复合急剧增强,效率断崖式下跌,而且 AlGaInP 与 GaN 无法单片集成。
于是"怎么把三色放到一块板上",行业分出了四条路:
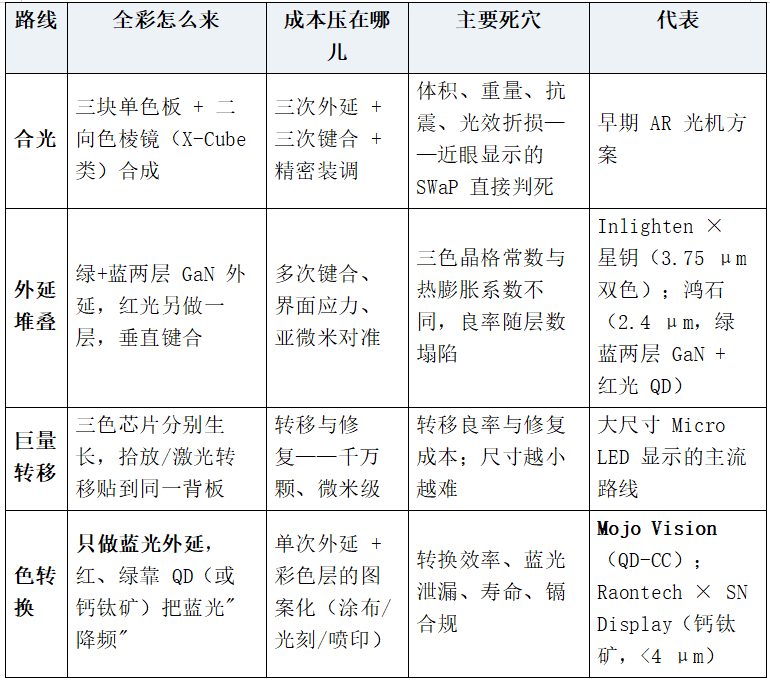
Mojo 的赌注是最后一条,而且赌得很彻底:整片 300 mm 硅基板上只长一种外延(蓝光),红和绿全部由量子点"转"出来,彩色层的形成不靠外延、不靠转移,靠后道的涂布与光刻。
这个选择的产业逻辑,比技术逻辑更值得注意。
把全彩问题从"III-V 外延 + 巨量转移 + 封装"(亚洲的强项),搬到"硅基后道 + 涂布光刻 + 晶圆级测试"(美国的强项)。
美国在 LED 外延与封装环节的产能,过去十年是持续收缩的:
Cree 2021 年把 LED 业务出售给 SGH;Nanosys——美国最重要的量子点材料公司,2023 年底至 2024 年初被日本昭荣化学(Shoei Chemical)收购;eMagin——长期被称为美国唯一一家 OLED 微显示厂商,2023 年被三星显示收购。
反过来,美国真正富裕的是 300 mm CMOS 产能、半导体设备与材料工程能力。
所以,当五角大楼要求"本土供应"时,一条依赖亚洲外延炉与转移设备的路线,天然不满足条件;而一条"在 300 mm 硅上长蓝光、用光刻做彩色、用晶圆级测试出货"的路线,恰好能在美国本土的产线上闭环。
这不是技术最优解的选择,而是被‘本土拿得到什么产能’决定的。
Cadenazzi 的原话是"确保先进 MicroLED 显示的本土供应"——"本土"两个字,就是这条路线被选中的原因。
三 色转换要交的物理税
色转换听起来像"白拿":一种外延,三种颜色。但它有三笔账必须付。
第一笔:光子能量的折扣,记在 WPE 上
蓝光 450 nm 的光子打到量子点上,被吸收,再放出一个 630 nm 的红光光子。光子数可以不损失——一个进、一个出,所以理论上 EQE(外量子效率,光子数/电子数)是有希望守住的。
但光子能量必然打折:450/630 = 71.4%。也就是说,每转成一个红光光子,至少 28.6% 的能量变成热。绿光(450→530 nm)好一些,折扣约 15.1%。
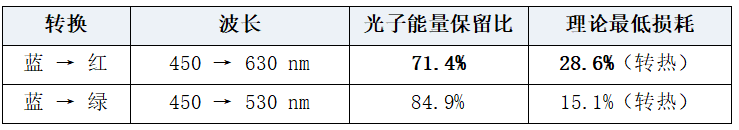
这个区分很重要:能量税记在 WPE(电光转换效率)上,不记在 EQE 上。 它解释了为什么色转换路线在"效率"指标上看着不差,却在"功耗与发热"上天然吃亏——而这恰好是 AR 眼镜最缺的两样东西:电池余量和散热面积。
这也是为什么色转换更适合近眼微显示(面积小、像素少,功耗绝对值可控,亮度优先),而不适合大尺寸显示(面积大,28.6% 的折扣乘以几百万个像素就是几十瓦的废热)。
第二笔:亮度天花板,和"百万尼特"这句话的分量
今年 9 月的 MicroLED Connect 2026(荷兰埃因霍温)上,Mojo 展示的口径是单板 RGB、100 万尼特,红绿两色都由原生蓝光经量子点转换,子像素间距 1.3 μm,全彩像素间距约 4 μm。
先把这个数字放到场景里:户外 AR 的波导光效通常只有个位数百分比,面板端 100 万尼特,到眼睛可能只剩 1—5 万尼特。"超亮"不是形容词,是波导效率倒逼出来的入场券。
再看它意味着什么?
分辨率:4 μm 全彩间距约等于 6,350 ppi;在 0.5 英寸见方的硅基板上,可以排下 3K × 3K 级的像素。对军用 HUD、夜视目镜、枪械瞄具而言,这个分辨率远远过剩。
结论:分辨率已不是瓶颈,亮度和可靠性才是。
这也解释了为什么这笔政府拨款的任务书写的是"提高亮度与可靠性、压低尺寸重量功耗",一个字都没提分辨率。
第三笔:蓝光泄漏——民用是色域问题,军用是生存问题
QD 色转换层如果不够厚、吸收不完全,蓝光就会漏过去。在消费显示上,这表现为色域收窄、白点偏移、对比度下降,是"画质问题"。
在夜视场景里,它是另一回事:一个在可见光波段看着正常工作的显示器,在像增强器里可能是一团发亮的蓝光——等于给对手标了位置。
这是本文的一个推断(未见官方文件明确表述):440 万美元单独由陆军 C5ISR 中心出,而不是全部打包进 IBAS,很可能对应的正是"作战适用性"这一层要求——包括夜间信号特征管理,而不只是"把屏做出来"。IBAS 管工业基础,C5ISR 管作战需求,两笔钱的性质本来就不同。
如果这个推断成立,那么"QD 层的蓝光截止能力"在这条路线上就不是画质指标,而是军规指标——它的严格程度会远高于任何消费级规格书。
四 十一年:从隐形眼镜到平台公司
Mojo Vision 不是一家新公司,它的技术底座比"Micro LED 热"早了整整六年。
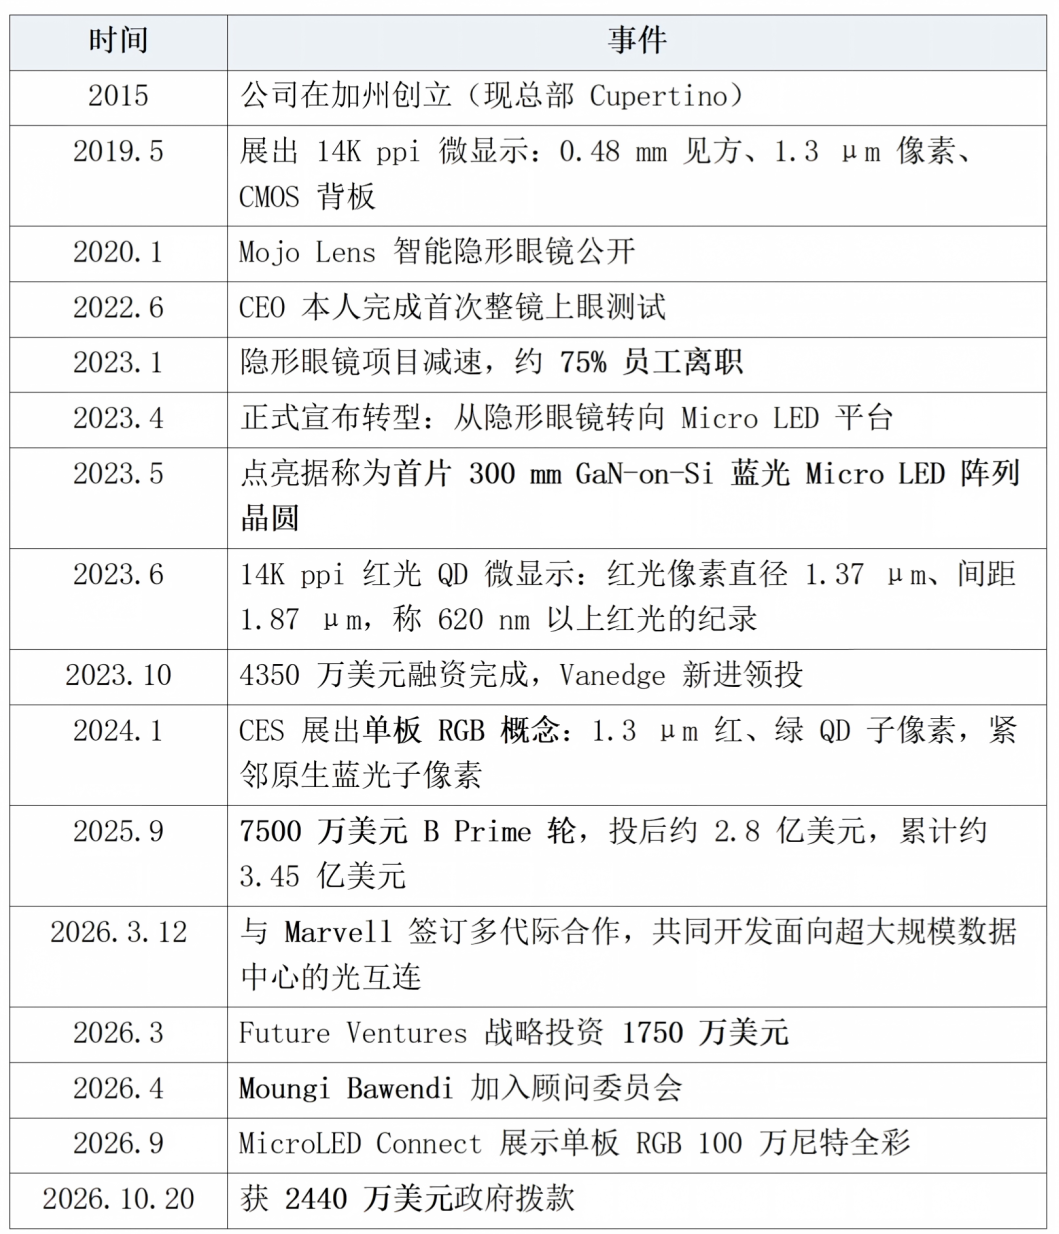
怎么读这条时间线。 隐形眼镜时代融到的 2 亿多美元,验证的其实不是"镜片能不能戴",而是"1.3 μm 的像素能不能做在 CMOS 上"。2023 年的转型不是承认失败,而是把最难、最可复用的那一段——硅基微显示——单独拎出来卖。镜片死了,硅基活了下来。
从 2023 年 5 月的 300 mm 蓝光晶圆点亮,到 2024 年 1 月的单板 RGB 概念,再到 2026 年 9 月的百万尼特,这家公司用三年时间走完了"单色→双色→单板全彩→高亮度"的完整链路。这条路走得不快,但每一步都踩在同一个平台上——这正是"平台公司"这个词的实质。
五 两条补充背景
1. 请来 Bawendi,不只是"挂个名"
2026 年 4 月,Moungi Bawendi 加入 Mojo 顾问委员会。他是 MIT 的 Lester Wolfe 化学讲席教授、2023 年诺贝尔化学奖得主(与 Brus、Ekimov 共享),获奖理由正是量子点的发现与合成。他的贡献不只是"发现了量子点",而是建立了尺寸可控、可放大的胶体合成方法——把量子点从实验室的烧瓶,变成能进工厂的材料。
这个任命的分量,要放在一个更大的背景里看:
Mojo 的量子点是自研的(proprietary),不是外购的;
而美国最重要的量子点材料公司 Nanosys,2023 年底至 2024 年初已被日本昭荣化学收购,昭荣在日本的产线 2024 年 3 月投产,产能对应每年 4000 万台以上电视;
全球 QD 材料的产能与工艺know-how,主要在日本、韩国与德国(默克)手里。
一家要在美国本土做"材料自主"的公司,把"把量子点做成可量产材料"这件事的作者请进门——这是材料主权的标准动作,不是公关动作。
顾问委员会里还有前康宁首席技术官 Waguih Ishak(光子学)、Anthony Yu、Rajeeva Lahri。这是一张"材料 + 光子学 + 半导体"的牌面,指向很清楚:这不是一家显示公司,是一家材料与工艺公司。
2. 7500 万美元 B Prime 与"平台"的定义
2025 年 9 月的 B Prime 轮,领投 Vanedge Capital,Marvell 是最大出资方,新投资方里有 imec.xpand(欧洲微电子研究中心 imec 的风投臂)。投后估值约 2.8 亿美元,累计融资 3.45 亿美元。
三个细节值得记住:
Marvell 是最大出资方,四个月后又签了多代际合作协议——资本与技术合作同时锁定,说明光互连不是"顺带做做"。
imec.xpand 在名单里——300 mm GaN-on-Si 的工艺成熟度,很大程度上依赖 imec 这类 300 mm 中试线。这条资本链条解释了 Mojo 为什么敢从 8 英寸跳到 300 mm。
平台清单七项:300 mm 硅基架构、GaN-on-Si 微型发光器件、高效光电探测器、自研量子点、定制微透镜阵列、多芯光纤束、配套软件。
请注意第三项和第六项。光电探测器是"接收端"器件,微透镜阵列的作用是"把更多的光收进光纤",多芯光纤束是传输介质——这三样东西只有光互连才需要,显示用不上。 中文转载普遍漏掉了"光电探测器"这一项,但它恰恰是判断这家公司性质的钥匙。
六 双平台:国防的钱,在为光互连摊薄工艺
官方新闻稿里有一句话,被大多数中文报道略过了:
"底层 Micro LED 技术、CMOS 集成与晶圆级制造的进步,预计也将强化 Mojo 显示与光互连两条业务共用的平台。"
翻译一下:政府出钱做全彩显示的良率、CMOS 集成与晶圆级工艺,收益会同时落到 AI 光互连上。
这解释了这家公司的资本结构为什么能撑住:显示业务(AR 眼镜、国防)是"技术母体"与政策资源入口,光互连(AI 数据中心)是估值弹性的来源。两件事共用同一条产线、同一套外延、同一批量子点、同一种微透镜——边际成本只付一次。
反过来看也成立:Marvell 的商业合作,为显示业务提供了现金流预期与工艺验证场景。这是"双平台公司"在资本效率上的结构性优势,也是它能在十一年里烧掉 3.45 亿美元还没出局的原因。
所以这笔 2440 万美元,会计上记在"显示业务的政府拨款",战略上其实是给光互连的工艺开发做了一次补贴。这是双平台公司最容易被误读的地方——你不能只看它宣布的是哪条业务线。
七 冷水:五个不能忽略的边界
边界一:拨款不等于订单。
OTA 原型协议没有采购义务,IBAS 的产出是"能力"不是"装备"。从原型到 Program of Record,中间通常还有三到五年的验证与预算周期。这笔钱的直接财务贡献,是让一家未盈利公司少稀释一轮。
边界二:"100 万尼特"还没有第三方实测。
这个数字来自 9 月展会的公司口径。现场观摩的 Display Tech Center 团队给出了公开保留:QD 色转换宣称单板超过 100 万尼特时,必须同时看寿命与白平衡——因为亮度、寿命、色点在这条路线上是互相挤压的三个变量,抬高一个往往要牺牲另外两个。这个提醒是专业的,应当被引用。
边界三:QD 的寿命数据没有公开。
色转换层长期处在大功率蓝光照射下,量子点的光氧化、配体降解、热猝灭都会累积。这是这条路线最硬的一道考题,而目前没有任何公开的 T95/亮度衰减曲线。没有寿命数据,就不能说"可量产"。
边界四:镉。
高性能红光 QD 普遍含镉(CdSe),在民用市场依赖 RoHS 豁免。国防采购不受 RoHS 约束——这既是这条路线在国防场景的便利,也是它的隐忧:国防订单的成功,不能证明它在民用市场的合规可行性。 消费级 AR 眼镜要卖到欧洲,这道题绕不开。
边界五:竞争者不是空白。
JBD(上海)已完成 B2 轮 1.4 亿美元融资,Roadrunner 平台 2.5 μm 间距、10,160 ppi,已实现微显示量产并有小米、TCL、阿里、Vuzix 等设计导入;鸿石(Hongshi)宣称在研 2M 尼特、2.4 μm 间距方案;Inlighten(美国注册,星钥代工)已展出 3.75 μm 绿+红双色单板。
Mojo 的差异化是"单片 + 自研 QD + 300 mm 硅基"这三件事的组合,但它不是唯一解。把它读成"美国在这一轮领先了",会误判;准确的说法是"美国选了一条自己产线能承接的路,并且开始给这条路铺基础设施"。
八 对中国的三条判断
第一,这不是"追上来",是"换道"。
中国在 Micro LED 上的比较优势是外延、转移、封装与成本曲线——这也是全球大尺寸 Micro LED 产能集中在中国的原因。美国不在自己弱的地方补课,而是把"彩色怎么做"这个问题从外延/转移工序,搬到硅基后道。判断:2027—2028 年会出现"同一条 300 mm 平台上同时做显示与光互连"的产能叙事,这是中国厂商目前没有对标的形态。
第二,差距的具体位置要说准。
不是"能不能做全彩"——三条色转换/堆叠路线中国都有布局;真正的差距在三处:
300 mm GaN-on-Si 的平台化(国内主流仍是 8 英寸);
QD 光刻胶与图案化的材料-工艺耦合(这是配方+设备+工艺窗口的三重 know-how,不是买设备能解决的);
军用级可靠性验证体系与长周期数据。
第三,最优策略可能不是跟跑 300 mm。
色转换要交的 28.6% 能量税是结构性的、无法通过工程优化消除的;外延堆叠与巨量转移没有这笔税,但有良率与成本的税。两条路线在 2028 年前后会在"每尼特成本"上正面相遇。中国厂商的现实选择,是把"外延+转移+封装"的成本曲线压到色转换路线之下,而不是在 300 mm 上重复投入。
另外提醒一条产业链影响:
国防订单天然带出供应链本地化与出口管制要求。量子点材料、微透镜阵列、多芯光纤束、300 mm 外延设备的采购会进一步区域化。
国内做 QD 材料与微光学的厂商,会同时承受"民用客户要降本"与"海外客户要非中国供应链"的两头挤压——这不是坏消息,但需要提前选边。
九 接下来该盯什么
1. 有没有 Program of Record。
若 12—24 个月内出现 C5ISR 追加拨款或陆军项目管理办公室的立项动作,说明这条路线从"能力建设"进入了"装备采办"。这是最重要的单一信号。
2. 第三方实测的亮度与寿命。
谁先把"100 万尼特 + T95"两个数字同时摆出来(最好由整机厂或军方实验室测),谁才真正跨过门槛。
3. 300 mm 的良率与波长均匀性。
量子点转换对蓝光泵浦波长敏感,整片波长均匀性直接决定色点一致性——这是 300 mm 路线独有的工程难题,也是它相对 8 英寸的优势能否兑现的关键。
4. Marvell 光互连的节点。
2027 年的样机/订单节奏,会决定这家公司的估值叙事是"显示"还是"互连"。
5. 国内 12 英寸硅基 GaN 的动向。
若国内出现 300 mm GaN-on-Si 的中试线(无论用于功率还是显示),"换道"这件事才会变成"并道"。
写在最后
2440 万美元在半导体行业是个小数字,小到不够买一台高端光刻机。
但它买到了三样东西:一条路线在国防工业基础清单上的位置、一个把"材料—工艺—产线"串起来的理由、以及一家公司继续把 3.45 亿美元沉没成本变成资产的时间。
真正的看点,不在金额,而在于美国选择用自己有的产能,去定义下一代全彩 Micro LED 的工艺路径。技术路线的竞争,从来不只是效率数字的竞争,更是"哪条路线能在自己的产业链上闭环"的竞争。
这句话对中国同样成立——只是答案不一样。
中国之光网
中国照明电器协会官方网站,照明行业全媒体平台。我们不仅提供权威、及时的照明资讯,更致力于成为企业成长的伙伴,从品牌推广、渠道拓展、咨询到人才培训、标准参编,提供全方位专业服务,助力企业提质增效,共促照明产业高质量发展。
合作联系
仇纯(女士):158 6155 3579
顾君(先生):137 7157 5253