
我国照明行业出口“一带一路”国家情况简报
在今年1月召开的“一带一路”国际合作高峰论坛期间发布的题为《共建“一带一路”倡议——高质量的国际经济合作》的研究报告指出,共建“一带一路”是源自中国、属于世界的国际公共产品,是构建人类命运共同体的重要实践平台。“十五五”规划纲要也提出,推动共建“一带一路”高质量发展。照明产业作为我国深度融入全球供应链的重要外向型行业,“十四五”期间在共建“一带一路”倡议的深入推进中,展现出强大的韧性与活力,同时也面临着机遇与风险。站在新的起点,继续坚定信心开创高质量共建“一带一路”新局面。(本文对2022-2026年照明行业出口共建“一带一路”国家情况进行简要介绍,更详细的分析将刊登在中国照明电器协会会刊2026年《中国照明》)
一、外贸基本盘稳固承压
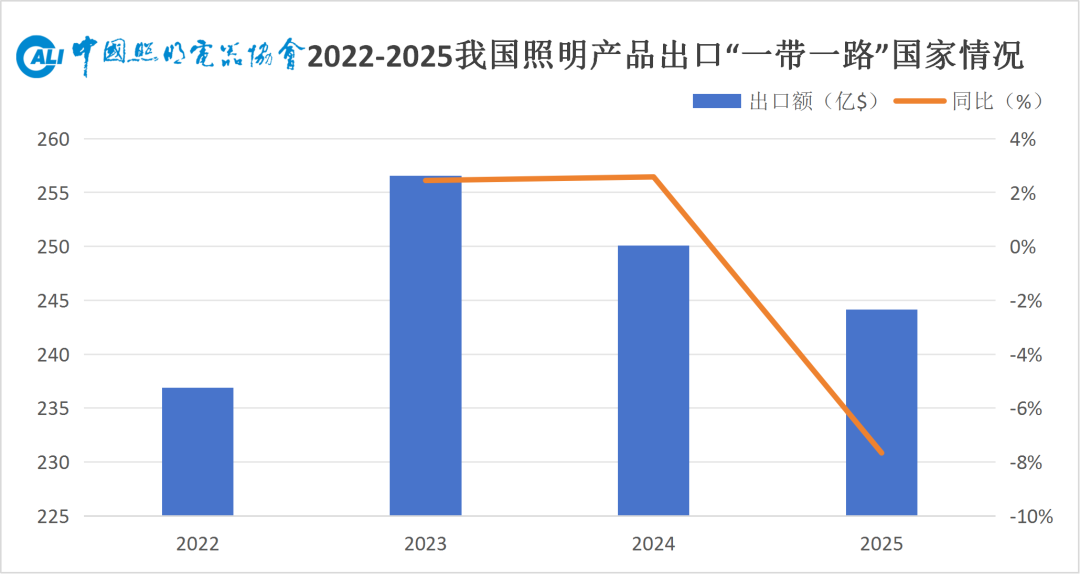
面对严峻复杂的外部环境,我国依托完整的工业体系与强大的制造配套能力,持续深化同共建“一带一路”国家的经贸协作,推动照明外贸在波动中实现战略定力与规模筑底。照明产品作为我国机电产品出口的重要组成部分,其全球供应链地位不断巩固。根据相关贸易统计数据,“十四五”前三年即2022至2024年,我国对共建“一带一路”国家照明产品出口总额保持阶梯式上升态势,从2022年的244.12亿美元稳步攀升至256.54亿美元。进入2025年,受国际供应链调整及海外库存周期性波动影响,全年照明产品出口总额为236.88亿美元,同比下降7.66%,但整体规模依然稳居历史前列,充分彰显我国照明外贸穿越周期的强大抗风险能力与韧性。
“一带一路”共建国家在我国照明出口全局中的战略地位逐年攀升。我国对共建“一带一路”国家照明产品出口额占全国照明总出口的比例实现了显著且连续的跃升:从2022年的38.93%,稳步增长至2023年的44.42%、2024年的45.73%,并于2025年进一步攀升至47.47%。这一不断提高的全球占比充分证明,“一带一路”市场已成为我国照明外贸坚实的压舱石与核心增长极。
二、四年出口阵营演进
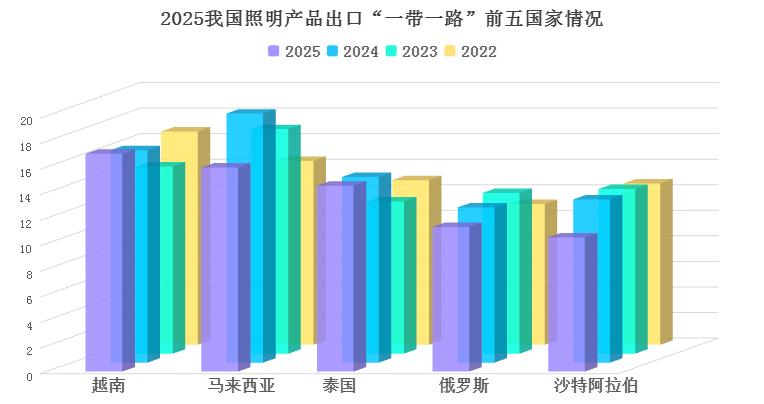
注:图为2025年我国照明产品出口“一带一路”国家前五排名
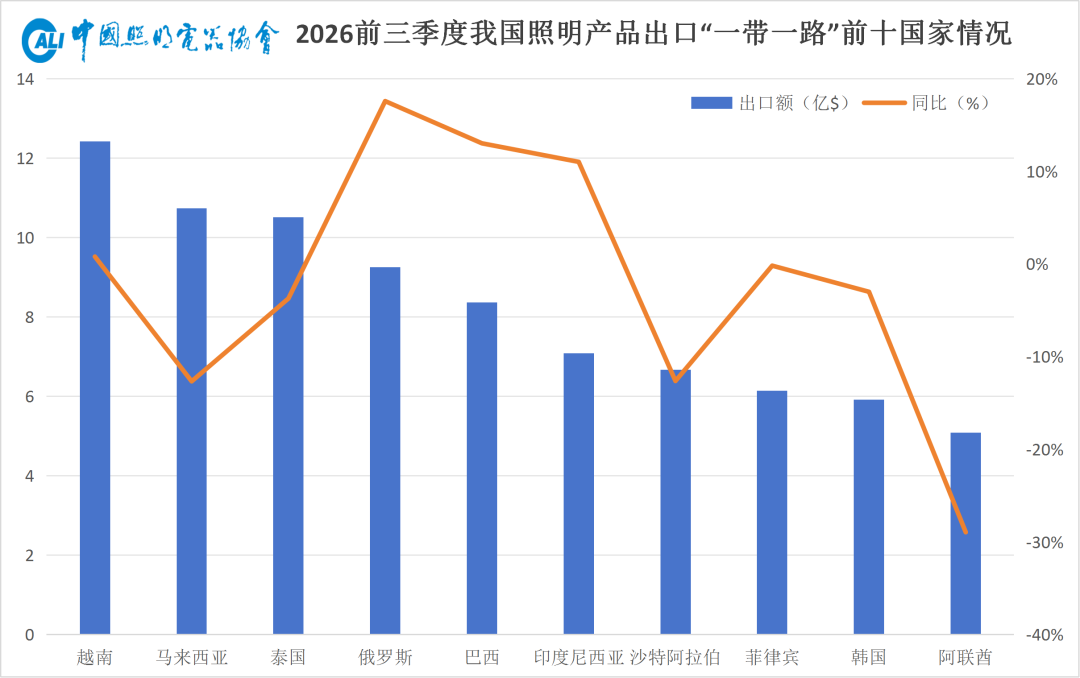
2022-2025年间,我国对“一带一路”国家照明出口前十国家阵营保持了高度稳定性。越南与马来西亚持续位居前两名,泰国、沙特阿拉伯、俄罗斯和阿联酋稳固扎根前六位。在2026年前三季度,区域结构分化特征显著,传统枢纽保持稳健,越南继续稳居首位,出口额达12.43亿美元,同比增长0.79%;出口俄罗斯总额达9.25亿美元,同比大幅增长17.58%;巴西市场同期照明产品出口额达8.37亿美元,同比显著增长13.02%;哈萨克斯坦市场表现突出,照明产品出口额增至4.71亿美元,同比大幅增长34.40%。这些高增长亮点有效对冲了部分传统中东转口市场如阿联酋2026年前三季度照明产品出口额5.1亿美元,同比下降28.95%阶段性调整带来的压力。出口阵营的变化得益于中国照明制造业具备全球不可替代的完整产业链与规模配套优势,东南亚与中东等传统枢纽凭借既有的物流通道和转口优势,持续承接中国产能;另一方面是政策红利与市场需求双轮驱动的必然结果,以巴西为代表的拉美及俄罗斯等新兴市场稳步上升,正是源于共建“一带一路”框架下政策沟通与贸易畅通带来的实质性突破。
长期以来,欧美市场始终是我国照明出口的重要目的地,在早期尚未建立“一带一路”深度区域政策对接时,照明出口市场结构相对集中。倡议实施后,双边与多边制度红利有效降低了贸易壁垒,对共建国家而言,通过中欧班列及陆海新通道直接引入了高性价比的中国基建照明、市政照明与绿色节能产品,有力支撑了当地工业化与城市化进程;对我国而言,市场结构实现了优化换轨,成功将东盟、中东、欧亚大陆及拉美打造为稳固的外贸基本盘,有效对冲了传统美欧市场波动的风险,推动照明外贸向着均衡、多元和可持续的高质量方向迈进。
三、绿色低碳与高端智造:机遇与风险并存
在长期外贸实践中,我国照明产品出口在“一带一路”沿线展现出鲜明的结构性特点,在迎来广阔发展机遇的同时,也面临着全球产业链重构与外部贸易限制带来的挑战。一方面,产业协同创造新的发展增量。机动车辆用电气照明装置保持稳健上行,2025年出口额达18.25亿美元,同比增长6.78%,连续多年保持正增长,充分体现了我国汽车产业链与照明制造业协同出海的综合竞争优势和进一步发展的新机遇。另一方面,外部环境的不确定性与供应链重构带来的风险不容忽视。光伏且仅使用发光二极管LED光源的其他电灯及照明装置出口规模持续扩大,达到10.15亿美元,同比大幅增长12.27%,2024年同比增长37.5%。发光二极管LED模块在2025年实现3.17亿美元的出口额,同比增长27.73%,同时,发光二极管LED模块的零件出口额同比大幅增长80.38%,这些数据反映了我国照明制造业出海在“一带一路”国家和地区的快速发展,并进一步带动产能出海。
“十四五”时期,照明生产企业加快向东南亚等地的产业转移,集中在部分劳动密集型及基础组装环节,从长远看,对稳固我国照明供应链的枢纽地位带来新的挑战。面对传统产能与中间品出口合规要求与成本上涨的压力,进一步提升并巩固我国照明产业高端化水平、绿色化的水平是持续保持在全球照明市场竞争力的重要方向和举措。面对这些外部挑战,我国照明产业更应坚定实施“国内国际双循环”的战略发展,推动我国照明产品出口迈向技术先进、品牌引领的高质量发展新阶段。
回首“十四五”,我国照明产业在“一带一路”建设的宏伟实践中交出了一份亮眼的成绩单,外贸发展的质量、结构与效益实现全面跃升。当前,面对复杂多变的海外市场,我国照明出口正加速从拼价格向拼技术含量、拼品牌价值转变。展望未来,面对新一轮科技革命和产业变革,中国照明行业将以更加多元化的产品和服务,巩固在全球照明市场的供给优势和枢纽位置。
文章来源:中国照明电器协会
中国之光网
中国照明电器协会官方网站,照明行业全媒体平台。我们不仅提供权威、及时的照明资讯,更致力于成为企业成长的伙伴,从品牌推广、渠道拓展、咨询到人才培训、标准参编,提供全方位专业服务,助力企业提质增效,共促照明产业高质量发展。
合作联系
仇纯(女士):158 6155 3579
顾君(先生):137 7157 5253