
極端な二極化!2026年第3四半期の照明産業チェーン(サプライチェーン)の業績集計が公開されました!
以下の記事は光亜照明研究院によるもので、著者は温其東です
照明完成品セクター
照明/車載ライト企業の2026年上半期全体業績
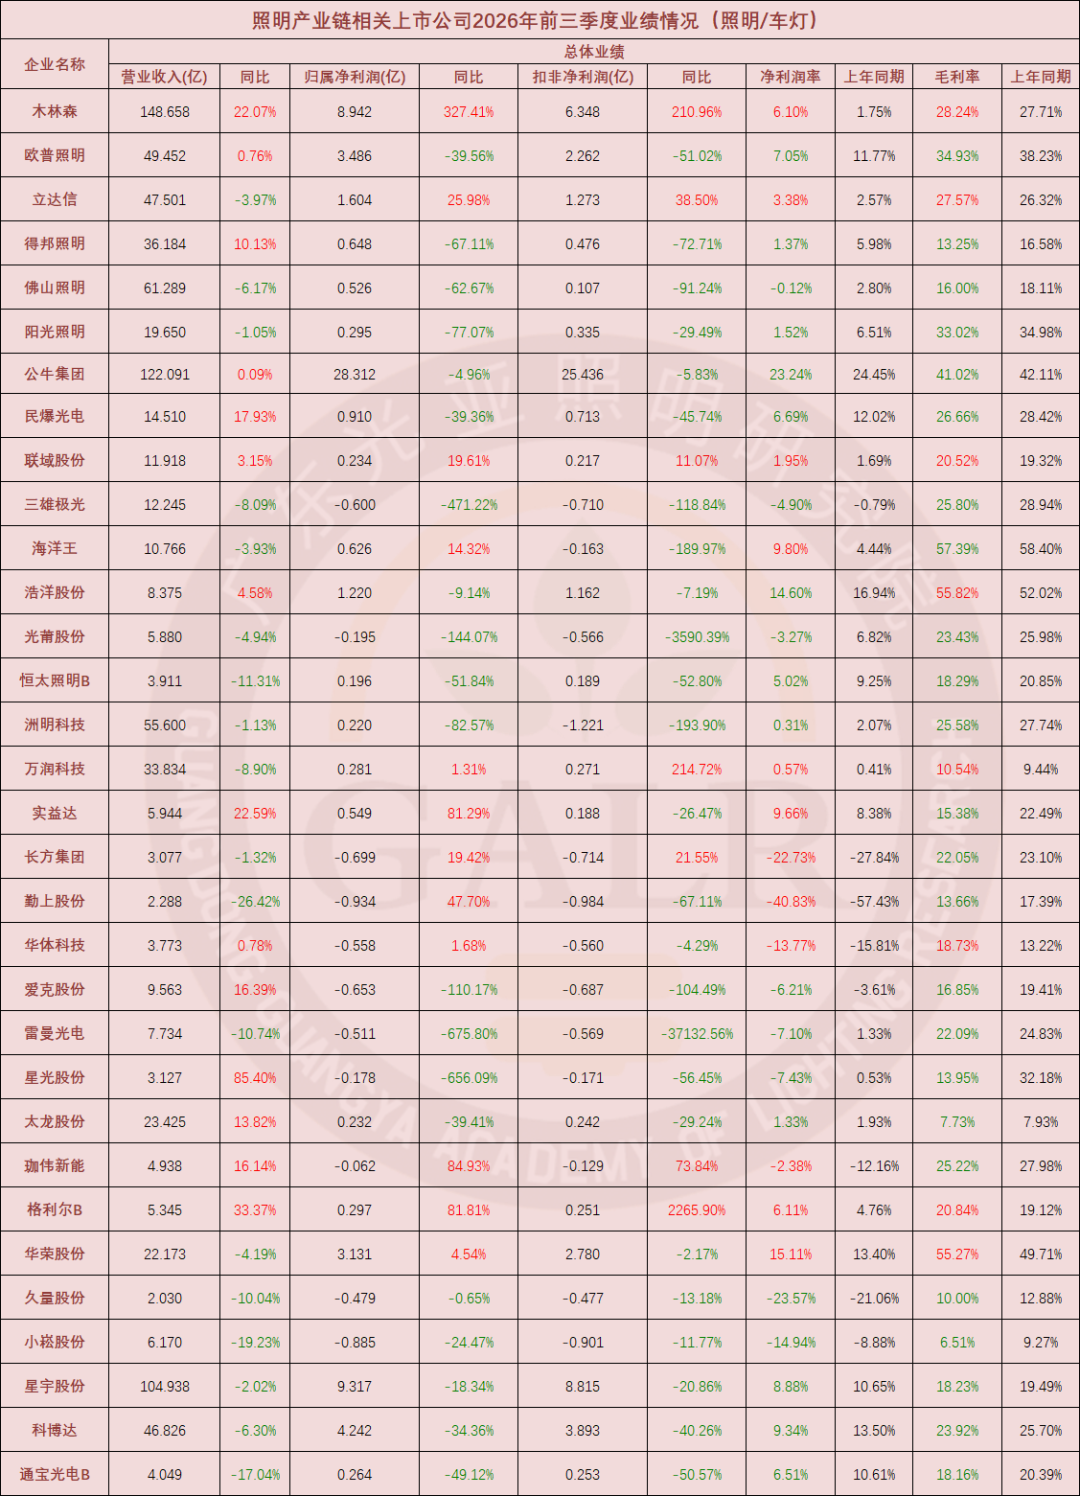
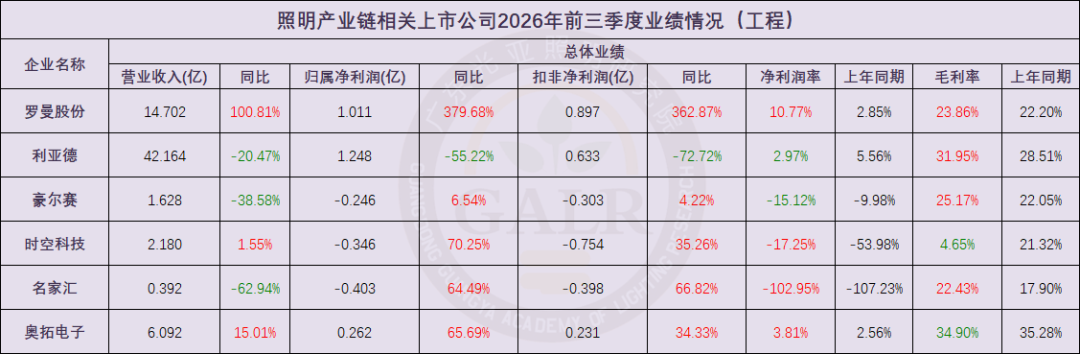
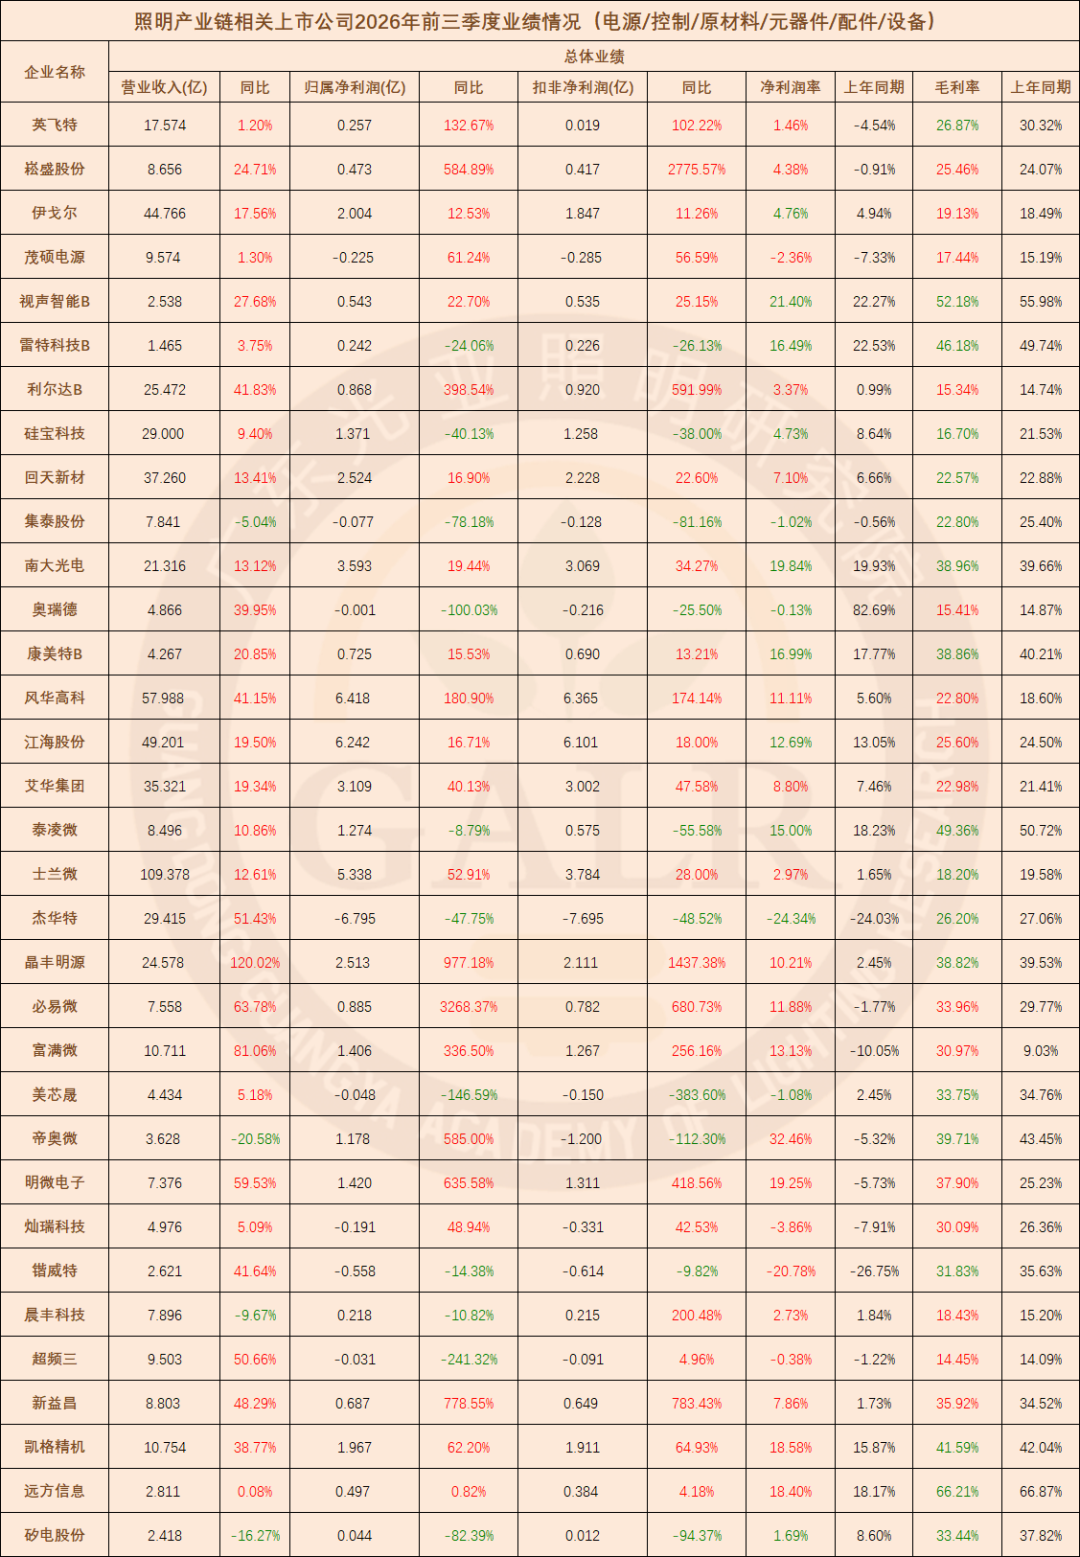
32社の照明完成品(車載ライトを含む)関連企業のうち、照明完成品セクターの上半期合計売上高は前年比でわずか3.4%増加しました。同セクターの売上高は産業チェーン全体(サプライチェーン)に占める割合が最も高いものの、成長率はエピタキシー成長セクターをわずかに上回るにすぎず、しかも32社のうち11社が赤字を計上し、損失企業の割合は1/3 パッケージングセクター パッケージング企業の2026年上半期全体業績 エピタキシー成長セクター エピタキシー成長企業の2026年上半期全体業績 6社のLEDエピタキシー成長関連企業からなるLEDエピタキシー成長セクターは、上半期合計売上高が前年比でわずか1.3%増加しました。親会社帰属純利益は三安と華燦の赤字の影響で前年比50.6%減となり、五大セクターの中で唯一、売上がほぼ横ばいで利益が大幅に減少したセクターです。6社のうち2社が赤字を計上しており、セクター全体としては依然として生産能力と価格の深刻な整理期間にあります。このセクターの核心的な問題は依然としてLEDエピタキシー成長の需給バランスの崩れと価格低迷であり、下流需要の縮小が上流へ波及している状況です。一部企業の巨額赤字やセクター全体の実質的な収益力の弱さには注意が必要です。同時に、チップ事業のみに依存する企業の収益悪化が目立つ一方で、多様な用途への展開を図る企業は比較的好調であることも見て取れます。 照明工事セクター 照明工事企業の2026年上半期全体業績 照明工事セクターの各上場企業は、地方財政による文化観光およびインフラ投資のペースに照明工事関連事業を大きく依存しており、受注の変動が大きく入金サイクルも長く、依然として振動的な整理段階にあります。まずまずの業績を上げている企業は、主に事業拡張や異業種投資による売上高の伸びが特徴です。 各種周辺サポートセクター サポート企業の2026年上半期全体業績(電源/原材料/部品/アクセサリー/設備) 電源/制御/部品/原材料/アクセサリー/設備企業からなるサポートセクターは計33社で、上半期合計売上高は前年比27.0%増加しました。33社のうち29社が売上高を伸ばし、成長企業の割合は驚異的な88%に達しました。親会社帰属純利益は前年比で最大160.4%増加しましたが、この高成長は主にドライバーチップセクターの貢献によるもので、低いベース効果が顕著に表れています。同セクターの平均粗利率は32.2%、平均純利率は6.8%に達し、いずれも産業チェーン(サプライチェーン)のトップクラスであり、本期における産業チェーン全体の利益拡大の中心的源泉となっています。このセクターのリスクは、約1/4の企業が赤字を計上している点にあり、33社のうち8社が損失を出しています。全体として、このセクターは国産代替の加速、スマート化ニーズの高まり、生産能力の構造的ミスマッチ、半導体サイクルの回復などの恩恵を受けており、現在の照明産業チェーンの中で景気動向と成長性が最も高いセクターですが、周期的な反発と持続的な成長を区別し、高い比較基数の下での成長鈍化に警戒する必要があります。 2026年上半期、照明業界の上場企業の業績は全体として「総量は緩やかに拡大するが、構造は極めて分化する」という格局を呈しています。照明応用セクターは規模が最も大きいものの損失企業の割合が最も高く、下流の応用分野は依然として重荷を背負って前進しています。産業チェーン全体の利益拡大は、全業界需要の普遍的な回復ではなく、低いベースからの部品・電源・パッケージングセクターの収益回復によって主に牽引されており、産業チェーン全体の利益は下流の製造・ブランド大手から、技術的・規模的障壁を持つ中上流のリーディングカンパニーへと集中的に集中しつつあります。 2026年に入って以来、地政学的紛争の激化、上流コストの高止まり、自国通貨の相対的価値低下などの不利要因が重なり、「上位企業の売上高は安定するが、利益は限界まで圧迫される」という状況が2026年の照明上場企業業績の主旋律であると考えられます。既存勢力間の駆け引きが続く中で、照明業界の大規模な淘汰は今後も続き、情勢は人を凌駕します。高い技術的障壁、強力な海外展開能力、多角的な事業構造を備えたリーディングカンパニーこそが、景気循環に対する耐性の優位性を持っています。 本文著者 温其東 光亜照明研究院GALR常務副院長兼首席研究員 国際照明商業連盟CILCA執行会長 中国都市科学研究会CSUS低炭素照明研究センター副主任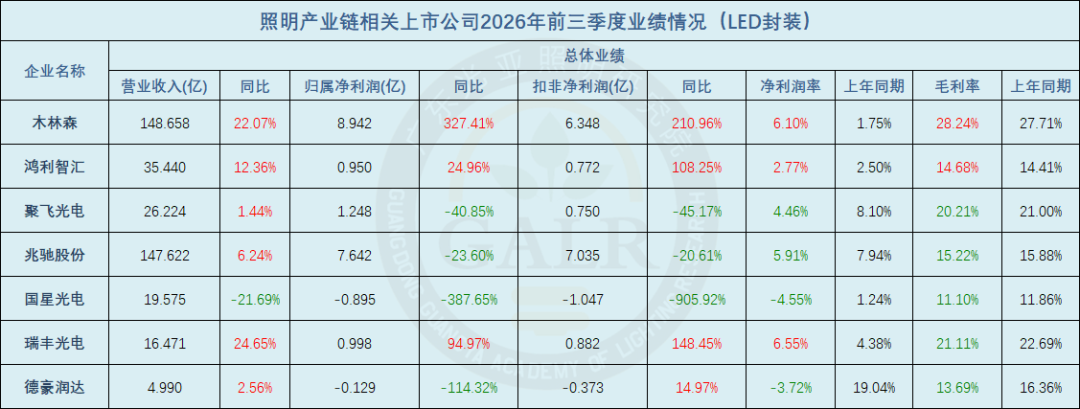
LEDパッケージングセクターの上半期合計売上高は前年比で11.7%増加し、五大セクターの中では中上位の成長率を誇ります。利益はリーディングカンパニーである木林森の牽引によりほぼ倍増し、昨年よりも大幅に好調です。全体として、LEDパッケージングセクターの高い成長には低いベース効果と大手集中の傾向が強く見られ、二桁成長の売上高は末端需要の限界的な改善を示していますが、五大セクターの中で粗利率は依然として低く、LEDパッケージングが依然として薄利の工程であることを物語っています。回復の持続性は、下流需要と価格が安定できるかどうかに左右されます。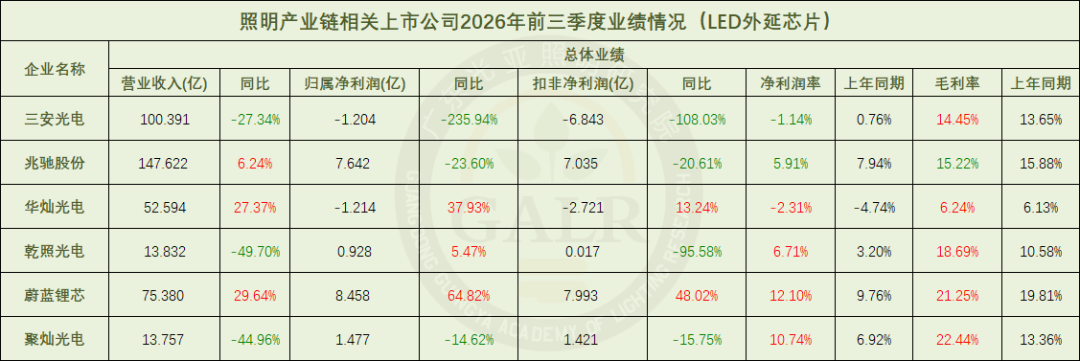
China Light
中国照明電器協会の公式サイトであり、照明業界の総合メディアプラットフォームです。権威性と速報性のある照明情報を提供するだけでなく、企業の成長パートナーとして、ブランドプロモーション、販路開拓、コンサルティング、人材育成、標準策定への参画まで、総合的な専門サービスを提供します。企業の品質と効率の向上を支援し、照明産業の質の高い発展をともに促進します。
協力に関するお問い合わせ
仇纯(女性):158 6155 3579
顾君(男性):137 7157 5253