
照明列伝|創業100年のオスラム:ランプはすべて売却し、光だけを残す→この一文でわかるオスラムの事業展開
はじめに:「OSRAM」はいったいいくつあるのか?
照明業界の長年の仲間たちの多くが抱く疑問があります。OSRAMは元気だったはずなのに、なぜこれまで事業の見直しや資産売却のニュースを耳にしてきたのでしょうか。
実際には――OSRAMというブランドは一つですが、現在それを用いて事業を行う企業、あるいは同社を所有する企業は三つあります:
スーパーやECサイトで購入するOSRAMの電球や家庭用照明器具は、LEDVANCE(朗德万斯)の懐に入ります――IDGキャピタル、木林森、義烏国有資本からなる中国系コンソーシアムが買収した企業で、「OSRAM」はそのブランド使用許諾を受けたものです。
EVIYOSピクセルヘッドライト、TMF8829 dToF、AI光インターコネクトなどのニュースを発信しているのは、ams OSRAMです――スイス上場でオーストリアに本拠を置くフォトニクス半導体企業です。2020年、オーストリアのセンサー企業amsがOSRAMを買収しました。
建築・景観照明分野における「OSRAM/Traxon」の専門照明器具(中国市場では「卓生照明」と呼ばれます)は、香港の佑昌グループの所有です――こちらもブランド使用許諾によるものです。
百年の歴史を持つブランドが、三つの異なる決算書に存在しています。二社はライセンス方式でブランドを使用し、一方はブランドを保有するとともに、核心となる発光チップ技術も握っています。
この記事では、この帳簿を明確にします。OSRAMの各事業が、現在誰の手にあるのかを解説します。
一、創業期:名前そのものに「フィラメントを作る」と記されている(1906—2013)
「Osram」という名称は、二つの金属を組み合わせたものです:Osmium(オスミウム)+ Wolfram(タングステン)――1906年のブランド登録当時、これは白熱電球のフィラメントを作るための最先端素材でした。
1919年、AEG、シーメンス、ハルスケ、ドイツガスランプ会社(Auer-Gesellschaft)の三社がそれぞれの白熱電球事業を統合し、OSRAM GmbHがベルリンで設立されました――これはスタートアップの物語ではなく、ドイツ照明産業における「国家チームの統合」でした。
その後は長らくシーメンスの傘下で発展を続けました。1976年にシーメンスはまずAEG-Telefunkenの持株を79%まで買い取り、1978年には米ゼネラルエレクトリック(GE)から残りの21%を取得して完全親会社となりました――GEは1929年からOSRAMの株式を保有しており、この「米国資本の出資」の歴史は今ではほとんど忘れられています。
2013年にシーメンスから分離・独立して上場(OSRAM Licht AG、フランクフルト証券取引所)した時点で、OSRAMは世界第2位の照明企業となり、自動車照明では確固たる世界首位を維持していました。さらに当時はあまり注目されていなかったものの、後に同社の運命を左右することになる事業――フォトニクス半導体(OSRAM Opto Semiconductors):LEDやレーザーといった「発光するチップ」――も手中に収めていました。
余談ですが、インフィニオンも1999年にシーメンスから分離独立しました。三十年後にOSRAMのセンサー事業を買収したインフィニオンは、実はOSRAMの「遠縁の親戚」なのです。
二、最初の引き算:電球を手放す(2015—2017)
上場後わずか二年で、OSRAMは重要な決断を下します。汎用照明事業からの撤退です。
背景は理解しやすいでしょう。LED化により光源は「技術品」から「コモディティ」へと変化し、価格は持続的に下落、交換需要は徐々に弱まりました。従来型の光源および照明器具製造は低利益率かつ重資本の事業へと転じていきました。2015年、OSRAMは汎用照明事業の売却を開始;2016年7月26日、中国系コンソーシアム(IDGキャピタル+木林森+義烏国有資本)と契約を締結、提示価格は4億ユーロ超;2017年3月3日に決済が完了し、初期支払額は4.857億ユーロ、さらに最大約1億ユーロのブランド使用許諾収入が得られました。
対象全体は新会社LEDVANCEに組み込まれました:従来型光源、LED光源および照明器具、スマートホーム向け照明器具、約150カ国に及ぶ販路(チャネル)、ならびに二つのブランドの使用許諾――北米ではSylvania、それ以外ではOSRAM。これは1993年にOSRAMがGTEの北米Sylvania事業を買収して以来、二十年以上にわたり継承されてきた役割分担です。両者の性質は異なります:OSRAMは移行期間中の使用許諾(光源類は2021年9月まで、最長2026年9月まで延長可能;照明器具およびスマートホーム類は2019年9月まで)であり、Sylvaniaは米国・カナダ・プエルトリコ等地域において永久排他的ライセンスを有しますが、車載照明は含まれません。ブランド所有権自体は売却されておらず、売却されたのは使用権のみです。
この取引により、その後十年間の基本的な事業モデルが確立されました:OSRAMは「三本柱戦略」を打ち出し――特殊照明、照明ソリューション&システム、フォトニクス半導体の三本柱のみを残すというものでした。振り返ると、最初の二本柱が順次切り離され、最終的に残ったのが第三本柱でした。
三、小規模な企業による大規模買収:
センサー企業による買収(2019—2020)2019年、OSRAM自身が買収対象となりました。
2019年7月、ベインキャピタルとカーライルグループからなるコンソーシアムが最初に1株35ユーロ(総額約34億ユーロ)で入札;続いてオーストリアのセンサー企業amsが加わり、38.5ユーロまで値上げしました。カーライルがこれ以上の増額を拒否したため、9月にベインはアドベントキャピタルと組んで更なる高額入札に備えましたが、amsは10月18日に1株41ユーロでの公開買付を発表し、企業価値約46億ユーロに対応(正式な買付書類は11月7日に発送)――数日後、ベインとアドベントは入札撤回を表明しました。
幾度かの入札ラウンドの間に、amsは二次市場から約20%の株式を買い付け、OSRAMの筆頭株主となりました。2020年7月9日の決済時には、amsの持株比率は69%で、既に買付済み株式に対する対価として約27億ユーロが支払われていました;2021年6月2日の年次株主総会で法定名称をams-OSRAM AGに変更することが承認され、2022年1月18日に正式に施行されました。
この「小規模な企業による大規模買収」は業界で繰り返し引用されています:amsの当時の時価総額は約30億ユーロで、つなぎ融資と増資により、より巨大なOSRAMを買収しました。以降のすべての事業切り離しを理解するには、ただ一つの事実を把握すれば十分です――amsが重視したのはOSRAMが保有するフォトニクス半導体部門でした。LEDドライバーや照明器具、特殊電球といった資産は、当初から中核事業の外側に位置づけられていました。
統合後の最大規模の戦略調整はMicro LEDに関連するものでした:OSRAMはマレーシア・ジュリンの8インチウェハー工場に約10億ドルを投じました(複合半導体など業界メディアの推計によれば、同社は総投資額を公表していません)。CounterpointやYoleなどの業界機関によれば、このプロジェクトは当初、AppleのMicro LED版Apple Watch向けチップ供給を目的としていました――ただしAppleが顧客であることは同社から公式に確認されていません。2024年2月28日、同社は基盤プロジェクトが顧客によってキャンセルされたと発表し、当時見込まれていた減損損失は6〜9億ユーロでした;しかし通年の実際の決算では総コストは5.76億ユーロ(うち減損4.9億ユーロ、転換コスト0.86億ユーロ)に留まり、ジュリンの8インチ工場は閉鎖され、Micro LED戦略もそれに応じて縮小しました。
この調整を経て、同社の戦略的重心はデジタルフォトニクスへと移行しました。
四、事業の行方:十数件の取引全リスト(2017—2026)
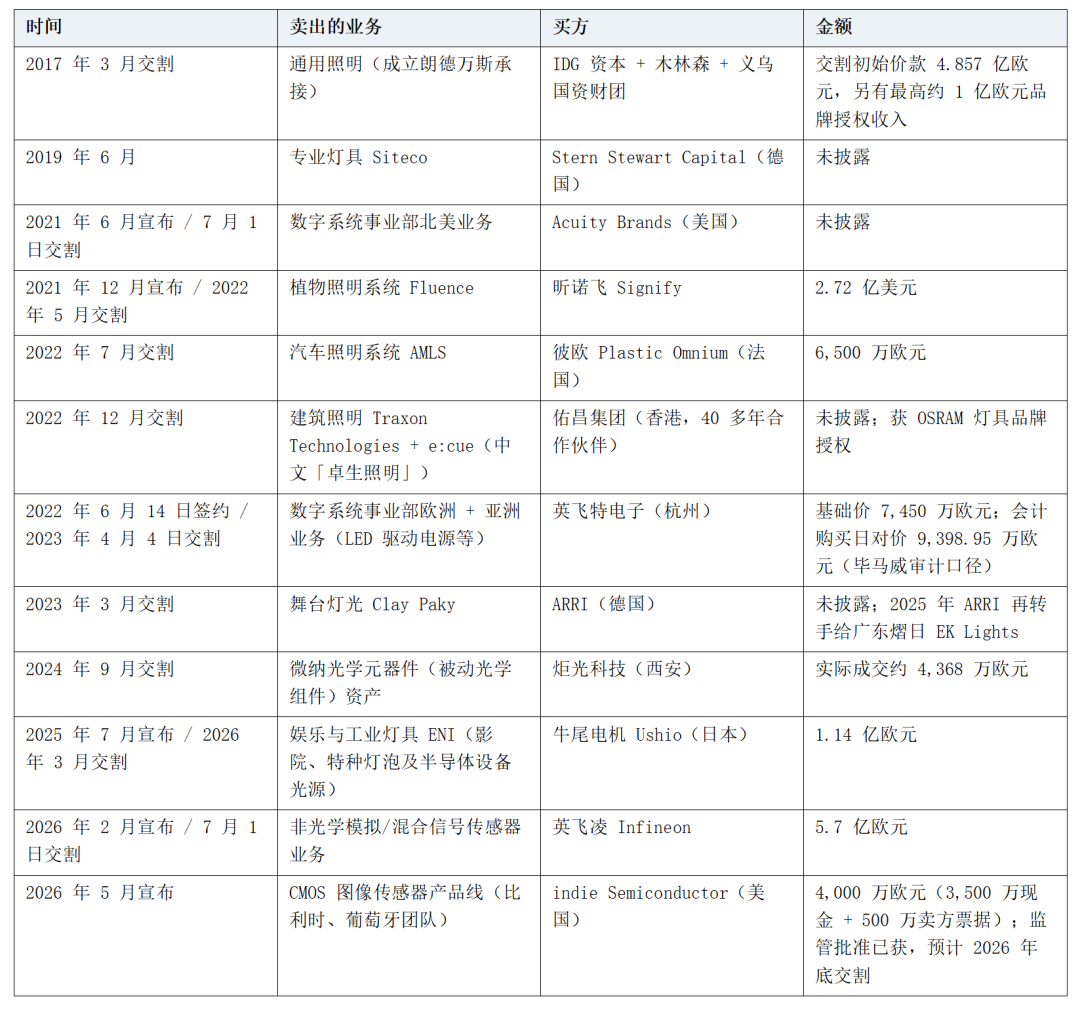
これら十数件の取引の背後には二つの流れがあります:
第一の流れはレバレッジ削減です。amsがOSRAMを買収したことで高い財務レバレッジが残りましたが、同社は加速的なデレバレッジ計画を開始し、その中で資産処分益の目標を5億ユーロ以上に設定しました――インフィニオンによる5.7億ユーロの案件は計画中最も大きなもので、Ushioとの案件を含めると、合計で約6.7億ユーロの現金流入が見込まれています。試算上のレバレッジ倍率は3.3倍から2.5倍へ低下。2026年第3四半期末には純負債はさらに8.83億ユーロまで減少(ジュリン工場のリースバックを除く;リースバックを含めると13.44億ユーロ)、帳簿上の現金は13.92億ユーロとなっています。
第二の流れは焦点化です。各売却公告には同じ文言が繰り返されています:「光源、可視化、センシング」の中核領域への集中。2026年2月には、同社は自らを「デジタルフォトニクスのリーダー」と正式に定義しました――発光をピクセル化(Micro LED)、感知をチップ化(光学センサー)、接続をビット化(光インターコネクト)する企業です。
もう一つ、中国の照明関係者にとって特筆すべき点があります:この買収リストの中で、木林森、英飛特、炬光、佑昌の四社がOSRAMから直接四度の事業譲受を行っており、12件の取引のうち三分の一を占め、しかも多くが取引額最大の主力案件です。さらにARRIからClay Pakyを買収した広東EKライトを加えると、華人バイヤーは五社に達します。
欧州の百年企業の産業再編において、受け手の半数近くが華人ビジネス界に関連しています――買収されるのはブランド、販路、そして成熟した製造体制です。
五、今日残されたものは何か
この一連の再編を経て、ams OSRAMは全く別の企業となりました:
発光デバイス:LED、赤外線LED、VCSELおよびレーザー、UV-C LED、EVIYOSピクセルヘッドライト(量産車載)、ALIYOSフレキシブル箔光源;
光学センサーおよびモジュール:スペクトルセンシング、dToFレーザー測距、光学圧力センシング、スマートフォン環境光検出など、スマートフォン・ウェアラブル・ロボット・ARメガネ向けに進出;
ドライバICおよびソフトウェア:デバイスを「スマートフォトニクスシステム」として構築;
成長軸:自動車ピクセル化ヘッドライト、ARメガネ向けMicro LED、AIデータセンター光インターコネクト、ロボット・バイオセンシング;
そして残された従来型車載電球およびアフターサービス事業(OSRAM Automotive)――同社の説明によれば、これは「半導体事業の成長に安定したキャッシュフローを提供する」部分です。
規模面でも桁違いの変化がありました:2025会計年度の売上高は33.23億ユーロ、調整後EBITDA利益率18.3%、フリーキャッシュフロー1.44億ユーロ、年間設計受注額は50億ユーロ超。
2026年11月13日に発表された第3四半期決算報告書は同じ傾向を示しています――単四半期売上高8.29億ユーロ、前年比-3%(減少の主因は事業売却で、フォトニクス半導体は前年比+9%を維持);帳簿上の純利益3.19億ユーロは主にインフィニオン案件の処分益によるもので、これを除くと単四半期調整後は依然として3,500万ユーロの純損失;純負債は8.83億ユーロまで低下。
財務面で真の注目ポイントは一句だけです:利益率が2025年の18.3%から第3四半期の16.3%へ、第4四半期予想は16.0%±1.5%へと低下しています。同社の説明によれば、ポートフォリオが軽量化された結果、過渡期には売却済み事業に対して低利益率の製造サービスを提供し続ける必要があるため――ポートフォリオ再編の過渡コストはまだ終わっていないのです。同社は期限を2030年と定めています:半導体収入の高桁台複合成長、調整後EBITDA率25%以上;近い目標としては2027年のフリーキャッシュフロー黒字化です。
同社自身の定義によれば、今日のams OSRAMは「デジタルフォトニクス」企業です:もはや伝統的な意味での照明企業ではなく、むしろ光を扱う半導体企業です。
六、現在の「OSRAM」は一体誰のものなのか
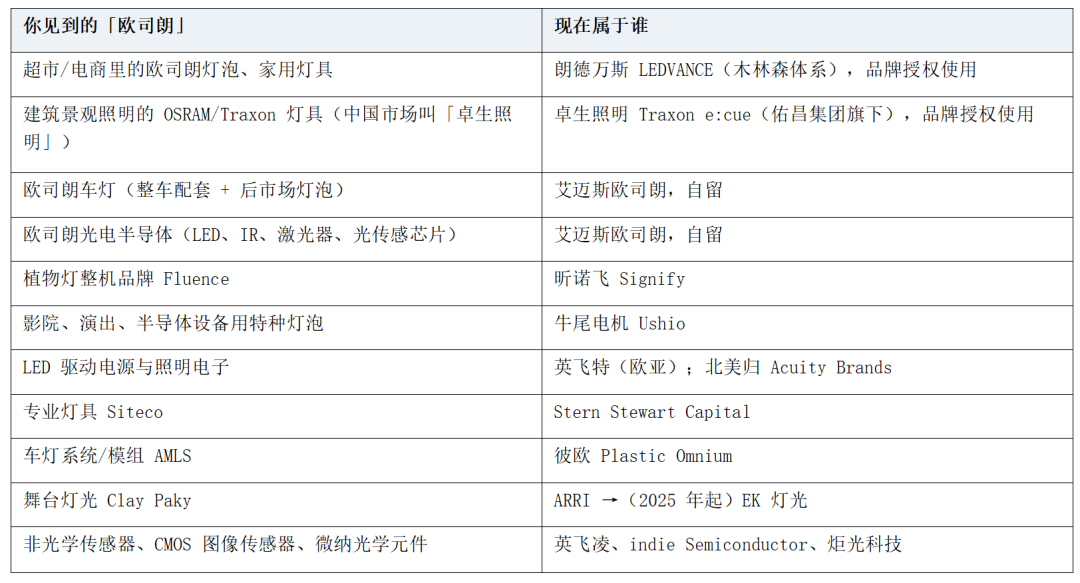
特に見落とされがちな点を強調します:OSRAMブランドの所有権は一切売却されていません。すべての取引は「事業+ブランド使用権」に関するもので、ライセンス料自体が継続的な収入源となっています――朗德万斯一件だけでも、契約で最高1億ユーロが定められています。親会社にとっては、これは長期的で安定したブランド使用許諾収入となります。
七、この十年にわたる再編は何を示しているのか
第一に、光源事業の「ムーアの法則の罠」は現実のものであるということです。
LEDが照明を耐久消費財から消耗品へと変えたとき、欧州メーカーは中国のサプライチェーンとコスト競争を戦うことが難しくなり、合理的な選択肢はしばしば事業の切り離しでした。OSRAMは最初ではないし(フィリップスが汎用照明を分離してSignifyにした例もあります)、最後でもありません。
第二に、「半導体化」はこの業界における目に見えるアップグレード方向の一つであるということです。
同じエンジニアリングおよび製造能力でも、汎用照明段階では価格競争に押しつぶされ、ピクセルヘッドライトや光学センサーへとシフトした後、車載ピクセルヘッドライトなどのニッチ市場で世界トップクラスに躍進しました。11月13日の第3四半期決算報告書は観察可能なサンプルです:グループ全体では調整後も小幅な赤字ですが、フォトニクス半導体は単四半期で前年比+9%、調整後利益率は19.2%へ回復しています。この十年間が示唆するのは、新たな用途による「光」の拡張こそが増分の源泉であり、カテゴリー自体である「照明」そのものではないということです。
第三に、ブランド使用許諾は実証済みのビジネスモデルであるということです。
事業を売却し、ブランドを保持し、ライセンス料を収める――OSRAMはこうした道を歩みました;フィリップスもブランドに関しては同一の論理を採用しています:照明事業をSignifyに分離した後、Philips商標の所有権はロイヤルフィリップスに残り、Signifyは有料で使用します。違いは経路と技術にあります:OSRAMは事業を第三者に売却し、ブランドを買い手にレンタルする一方で、チップは自社に留め置きます;フィリップスは事業を分離して上場させ、親会社が賃料を収める一方で、チップ(Lumileds)は売却してしまいます。ブランドは貸し出すことができるが、技術は必ず自社で掌握しなければならない――この言葉は、OSRAMの場合のみ完全に成立します。
第四に、中国企業にとって、この再編は相当部分の欧州照明産業資産をもたらしたということです。
木林森はブランドと150カ国の販路を獲得し、英飛特はユーラシアのLEDドライバー市場シェアを獲得し、炬光はマイクロナノ光学生産ラインを獲得し、佑昌は40年来のパートナーの事業を買い戻し、EKはClay Pakyという舞台照明ブランドを買収しました。次の十年、ams OSRAMがARメガネ・光インターコネクト・ロボットセンシングで深化を続ける中、この買収リストはおそらくさらに更新されることでしょう。
百年前、OSRAMはオスミウムとタングステンでフィラメントを作っていました;今日、同社は窒化ガリウムでピクセルを、ヒ化ガリウムでビットを生み出しています。
会社はあの会社のまま――灯は売却され、光は依然として自社の手にある。
China Light
中国照明電器協会の公式サイトであり、照明業界の総合メディアプラットフォームです。権威性と速報性のある照明情報を提供するだけでなく、企業の成長パートナーとして、ブランドプロモーション、販路開拓、コンサルティング、人材育成、標準策定への参画まで、総合的な専門サービスを提供します。企業の品質と効率の向上を支援し、照明産業の質の高い発展をともに促進します。
協力に関するお問い合わせ
仇纯(女性):158 6155 3579
顾君(男性):137 7157 5253