
米国政府が資金を拠出し、MojoVision はさらに「物理税」を支払わなければならない——ブルーレイのエピタキシー成長によるフルカラー化という技術的コスト
導 語
10月20日(米国東部時間)、米国のマイクロLEDプラットフォーム企業であるMojoVisionは、量子ドット色変換(QD-CC)を用いたモノリシック統合型フルカラーMicroLEDマイクロディスプレイの開発に向け、米政府から2,440万ドル(約1億6,300万人民元)の資金を獲得したと発表しました。このディスプレイは近眼ARおよび国防用途向けです。これは同社史上最大規模の政府補助金となります。
金額だけを見ると、これはそれほど大きな額ではありません。前回のラウンドで調達した資金の3分の1にも満たず、IBAS計画の過去のプロジェクトにおける平均的な支援額とほぼ同等であり、具体的な購入注文にはつながりません。
しかし、この資金が何を意味するかは明確です。すなわち、「量子ドット色変換+モノリシック統合」というフルカラー路線が、米国防産業基盤の能力リストに正式に加えられたことを示しています。同じ週、Palominoは超大規模クラウドベンダーからMicroLED光インターコネクトに関する初の商用受注を獲得しました。一方では商業契約、もう一方では国防関連の補助金――米国のMicroLEDはまさに両輪で進んでいるのです。
本稿では以下の三つの疑問に答えます:
- この資金の性質とは何か
- なぜ他の三つの路線ではなく、この特定の路線なのか
- この路線がどれほどの「物理的負担」を伴うのか、そしてそれを支払えるのかどうか
一 まずこの資金を分解してみる
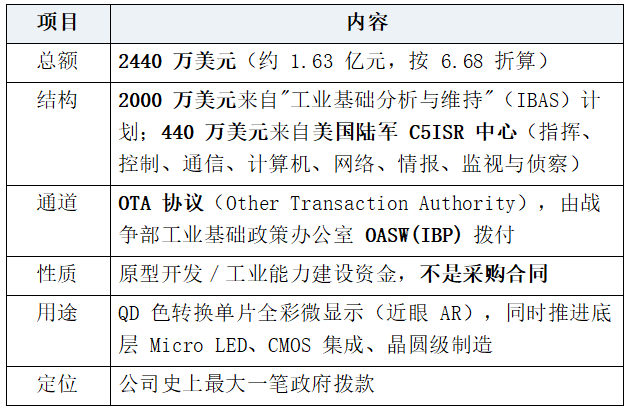
三つの視点から、この資金の読み方を整理します。
第一に、IBAS自身の枠組みと比較する。
米国防総省が2026年に公表した公式資料によれば、IBAS計画は2014年の創設以来、累計で51億ドル以上を投じ、219件のプロジェクトを支援してきました。平均すると、各プロジェクトあたり約2,330万ドルとなります。Mojoが受け取った2,000万ドルは、この平均をやや下回る水準です。
この比較は極めて重要です。これは「ペンタゴンが一社に多額の投資を行う」というケースではなく、「ある能力項目を標準的な枠組みに基づいてリストに組み込む」というものです。IBASのKPIは「能力構築と生産能力の確保」であり、「ディスプレイをいくつ購入するか」ではありません。
この資金で得られるのは、生産ライン上の一つの位置であり、受注簿上の一行ではない
第二に、同社自身の資金調達状況と比較する。
2025年9月に完了した7,500万ドルのBプライムラウンド(Vanedge Capital主導、Marvellが最大出資者、投資後の評価額は約2億8,000万ドル);Crunchbaseによれば、累計での調達額は約3億4,500万ドルに上ります。2,440万ドルは前ラウンドの32.5%、累計調達額の7.1%に相当します。投資後評価額ベースで見ると、非希釈化資本の8.7%に相当します。
11年間で3億4,500万ドルを費やし、まだ量産品を出していない企業にとって、この割合は「救済」ではなく、「研究開発予算の一四半期分」にすぎません。
第三に、「補助金」という言葉そのものと比較する。
OTAはプロトタイプ契約であり、簡略化された調達手続きを通じて進められ、購入義務は生じません。国防省が実際に物品を購入するには、別途Program of Record(例えば陸軍のプロジェクト管理オフィス体制)を経由する必要があります。
したがって、この資金による成果は製造プロセス能力、歩留まりデータ、生産ラインの準備度であり、売上高ではありません。
見落とされがちなポイント
関連プレスリリースで引用されている、産業基盤政策担当次官補Michael Cadenazziの「マイクロディスプレイは統合軍にとって極めて重要」「先進的なMicroLEDディスプレイの国内供給を確保する」という表現は、公式文書では「以前から強調されてきた」と記されています。つまり、これは既存の政策文言を再包装したものであり、今回の新たな政策表明ではないのです。
このニュースの政策的重みは、取引上の重みよりも大きい
二 四つの路線、なぜあえて色変換なのか
この資金がなぜMojoに与えられたのかを理解するには、まず「フルカラーMicroLED」がそもそもなぜ難しいのかを把握する必要があります。
MicroLEDの青色素子はGaN系においてすでに成熟しており、緑色もそれに次いでいます。一方、赤色は最も困難な領域です。従来の赤色はAlGaInPを使用しますが、微細サイズでは側壁の再結合が急激に増加し、効率が急激に低下します。さらに、AlGaInPとGaNはモノリシックに統合できません。
そこで「三原色を一枚の基板上にどう配置するか」という課題に対し、業界では四つのアプローチが生まれました。
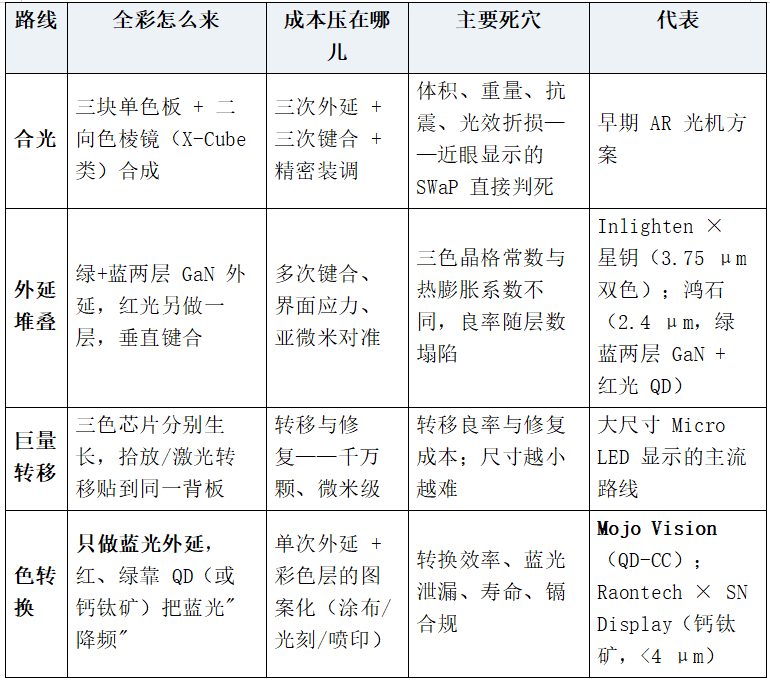
Mojoの選択は最後の路線であり、しかも徹底的に実行しています。300mmのシリコン基板全体に青色エピタキシー層のみを形成し、赤と緑はすべて量子ドットによって生成します。カラーレイヤーの形成にはエピタキシーも転写も使用せず、後工程の塗布とリソグラフィーに依存しています。
この選択の産業的論理は、技術的論理以上に注目すべきです。
「III-V系エピタキシー+大量の転写+パッケージング」というアジアの強みを、シリコンベースの後工程+塗布・リソグラフィー+ウェハレベルのテストという米国の強みへと移行させたのです。
過去10年間、米国におけるLEDエピタキシーおよびパッケージングの生産能力は継続的に縮小してきました。
Creeは2021年にLED事業をSGHに売却しました。Nanosys――米国で最も重要な量子ドット材料企業――は2023年末から2024年初頭にかけて日本企業の昭栄化学に買収されました。eMagin――長らく米国唯一のOLEDマイクロディスプレイメーカーとされてきましたが、2023年にサムスンディスプレイに買収されました。
一方で、米国が真に強みを持つのは300mmのCMOS生産能力、半導体装置および材料工学の能力です。
そのため、ペンタゴンが「国内供給」を求めた際、アジアのエピタキシー炉や転写設備に依存する路線は自然と条件を満たせません。一方で、「300mmのシリコン基板上で青色を成長させ、リソグラフィーでカラーを形成し、ウェハレベルのテストを経て出荷する」という路線は、米国内の生産ラインで完結できるのです。
これは技術的に最適な選択ではなく、「国内で入手可能な生産能力」によって決定されたものです。
Cadenazziの原文は「先進的なMicroLEDディスプレイの国内供給を確保する」――「国内」という二文字こそが、この路線が選ばれた理由なのです。
三 色変換が負うべき物理的税金
色変換は「ただで手に入る」ように聞こえますが、実は三つのコストを負担しなければなりません。
第一のコスト:光子エネルギーの割引、WPEに計上される
青色450nmの光子が量子ドットに吸収され、その後630nmの赤色光子として放出されます。光子数自体は損失しません――一つ入って一つ出るため、理論的にはEQE(外部量子効率、光子数/電子数)は維持可能と思われます。
しかし、光子エネルギーは必然的に割引されます:450/630=71.4%。つまり、赤色光子一つを生成するたびに、少なくとも28.6%のエネルギーが熱に変換されるのです。緑色(450→530nm)は少しマシで、割引率は約15.1%です。
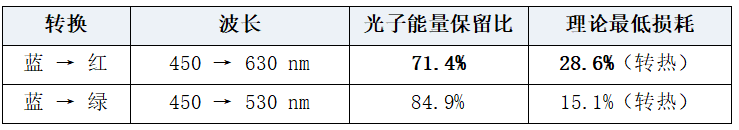
この区別は非常に重要です:エネルギー税はWPE(電光変換効率)に計上され、EQEには計上されません。これが、色変換路線が「効率」指標では悪く見えても、「消費電力と発熱」では天然に不利になる理由です。そして、これらはまさにARメガネにとって最も不足している二要素――バッテリー残量と放熱面積――でもあります。
また、色変換がより適しているのは近眼用マイクロディスプレイ(面積が小さく、画素数も少ないため、消費電力の絶対値を制御しやすく、輝度を優先できる)であり、大型ディスプレイ(面積が大きく、28.6%の割引が数百万画素に掛けられると数十ワットの廃熱となる)には向かない理由でもあります。
第二のコスト:輝度の天井、そして「100万ニット」という表現の重み
今年9月のMicroLED Connect 2026(オランダ・アイントホーフェン)で、Mojoが展示した仕様は、単板RGBで100万ニット、赤と緑はいずれも元の青色から量子ドットで変換されたものでした。サブピクセル間隔は1.3μm、フルカラー画素間隔は約4μmです。
まずこの数字を現実の場面に置き換えてみましょう。屋外ARの導波管効率は通常一桁台のパーセンテージに過ぎず、パネル端の100万ニットが目に届く頃には1~5万ニット程度にまで低下します。「超明るい」という形容詞は、導波管効率が要求する最低限の条件を満たすための切符にすぎません。
では、これが何を意味するのでしょうか?
解像度:4μmのフルカラー画素間隔は約6,350ppiに相当します。0.5インチ四方のシリコン基板上には、3K×3K級の画素を並べることができます。軍用HUD、ナイトビジョン眼鏡、銃器照準器などにとっては、この解像度は遥かに過剰です。
結論:解像度はもはやボトルネックではなく、輝度と信頼性こそが重要だ
これにより、この政府補助金の任務書が「輝度と信頼性を向上させ、サイズ・重量・消費電力を低減する」と記されている理由も説明できます。解像度については一切触れていません。
第三のコスト:青色漏れ――民生用では色域問題、軍用では生存問題
QD色変換層が十分に厚くなく、吸収が不完全だと、青色が漏れ出てしまいます。民生用ディスプレイでは、色域の狭小化、ホワイトバランスの偏り、コントラストの低下といった「画質問題」として現れます。
一方、ナイトビジョンの場面では事情が異なります:可視光帯では正常に動作しているように見えるディスプレイでも、イメージ増強器の中では青色の輝きが広がっている可能性があります――つまり、敵に位置を知らせる結果となり得るのです。
これは本稿の推測にすぎません(公式文書には明確な記述はありません)。440万ドルが陸軍C5ISRセンターから直接支出され、IBAS全体にまとめて配分されなかったのは、おそらく「作戦適用性」という要件に対応するためでしょう。夜間信号特性の管理など、単なる「ディスプレイを作る」以上の内容が含まれています。IBASは産業基盤を管轄し、C5ISRは作戦ニーズを管轄するため、両者の資金の性格は本来異なるのです。
もし仮にこの推測が正しいなら、「QD層の青色遮断能力」はこの路線において画質指標ではなく、軍規格指標であり、その厳しさはいかなる民生用規格書よりも高いものとなるでしょう。
四 十一年:コンタクトレンズからプラットフォーム企業へ
Mojo Visionは新興企業ではなく、その技術的基盤は「MicroLEDブーム」よりも実に六年も前から存在していました。
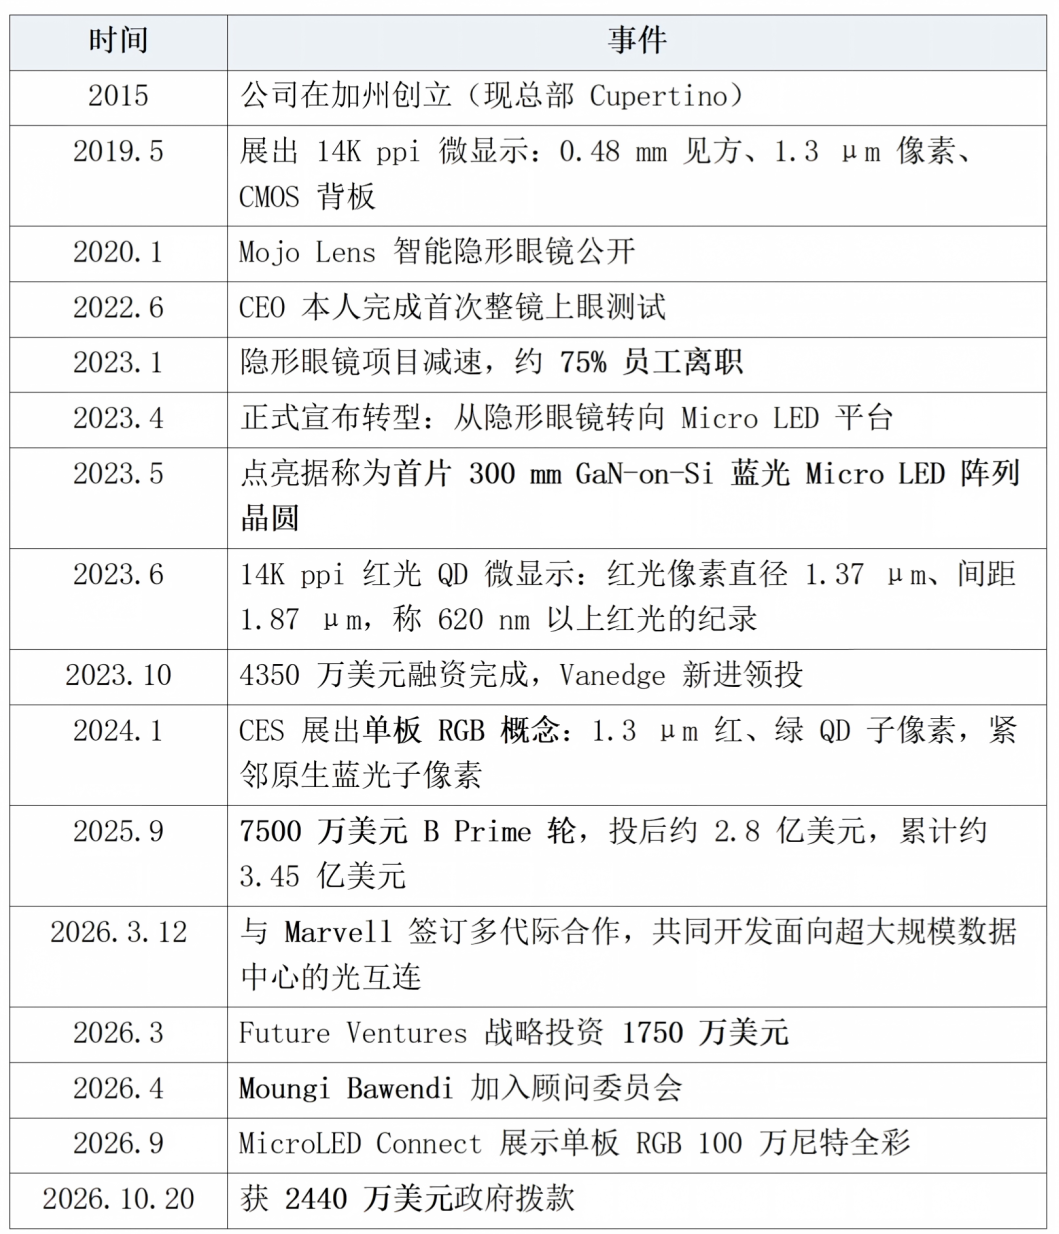
この時間軸をどのように読み解けばよいでしょうか。コンタクトレンズ時代に調達した2億ドル余りは、実際には「レンズを装着できるかどうか」ではなく、「1.3μmの画素をCMOS上に形成できるかどうか」を検証するためのものでした。2023年の転換は、失敗を認めるのではなく、最も難しく、かつ再利用可能な部分――シリコンベースのマイクロディスプレイ――を切り離して売り出すことでした。レンズは消え、シリコンは生き残りました。
2023年5月の300mm青色ウェハの点灯から、2024年1月の単板RGBコンセプト、そして2026年9月の100万ニットに至るまで、同社は三年をかけて「単色→二色→単板フルカラー→高輝度」という一連の流れを完遂しました。この道のりは決して速くはありませんが、各ステップは同じ土台の上に立っています。これこそが「プラットフォーム企業」という言葉の本質です。
五 二つの背景補足
1. Bawendi氏を招く――名義だけではない
2026年4月、Moungi Bawendi氏がMojoの顧問委員会に加わりました。MITのLester Wolfe化学講座教授であり、2023年のノーベル化学賞受賞者(Brus、Ekimovと共同受賞)で、受賞理由はまさに量子ドットの発見と合成です。彼の貢献は「量子ドットを発見した」ことにとどまらず、サイズを制御し、拡張可能なコロイド合成法を確立したことです――量子ドットを実験室のフラスコから工場で使える素材へと変える画期的な手法です。
この任命の意義は、より大きな文脈の中で捉える必要があります。
- Mojoの量子ドットは独自開発であり、外部調達ではありません。
- 一方、米国で最も重要な量子ドット材料企業Nanosysは、2023年末から2024年初頭にかけて日本企業の昭栄化学に買収されました。昭栄の日本工場は2024年3月に稼働開始し、年間4,000万台以上のテレビ向け生産能力を有しています。
- 世界のQD材料の生産能力と製造ノウハウは、主に日本、韓国、ドイツ(Merck)に集中しています。
米国内で「材料の自立」を目指す企業が、「量子ドットを量産可能な素材へと変える」過程の責任者を招く――これは材料主権の標準的な動きであり、PR的なものではありません。
顧問委員会には他にも、元Corning最高技術責任者Waguih Ishak(フォトニクス)、Anthony Yu、Rajeeva Lahriが名を連ねています。これは「材料+フォトニクス+半導体」の顔ぶれであり、明確な方向性を示しています:これはディスプレイ企業ではなく、材料と製造プロセスの企業です。
2. 7,500万ドルのBプライムと「プラットフォーム」の定義
2025年9月のBプライムラウンドでは、Vanedge Capitalが主導し、Marvellが最大出資者、新たに参加した投資家にはimec.xpand(欧州マイクロエレクトロニクス研究機関imecのベンチャーキャピタル部門)が含まれていました。投資後の評価額は約2億8,000万ドル、累計調達額は3億4,500万ドルです。
覚えておくべき三つのポイント:
- Marvellが最大出資者であり、四か月後に多世代間協力協定を締結――資本と技術の協力が同時に固定され、光インターコネクトが「ついでにやる」ものではないことが示されています。
- imec.xpandがリストに名を連ねている――300mmのGaN-on-Siプロセスの成熟度は、主にimecのような300mm中試ラインに依存しています。この資本の連鎖が、Mojoが8インチから300mmへと飛躍できた理由を説明しています。
- プラットフォームの七項目:300mmのシリコン基板アーキテクチャ、GaN-on-Siのマイクロ発光素子、高効率光電探知器、独自開発の量子ドット、カスタムマイクロレンズアレイ、マルチコア光ファイバーブンド、対応ソフトウェア。
特に第三項と第六項に注意してください。光電探知器は「受信側」のデバイスであり、マイクロレンズアレイの役割は「より多くの光を光ファイバーに集めること」、マルチコア光ファイバーブンドは伝送媒体です。これら三つは光インターコネクトにのみ必要であり、ディスプレイには不要です。中国語翻訳では一般的に「光電探知器」が抜け落ちていますが、実はこれが同社の性質を判断する鍵となっています。
六 デュアルプラットフォーム:国防の資金が光インターコネクトのプロセスを薄める
公式プレスリリースには、多くの中国語報道で見落とされている一文があります:
「基礎となるMicroLED技術、CMOS統合、ウェハレベル製造の進展は、Mojoのディスプレイと光インターコネクトの二つの事業が共用するプラットフォームを強化する見込みだ」と記されています。
翻訳すると:政府がフルカラーディスプレイの歩留まり、CMOS統合、ウェハレベル製造の改善に資金を投入することで、その恩恵はAI光インターコネクトにも同時に及ぶということです。
これが同社の資本構成が耐えられる理由を説明しています:ディスプレイ事業(ARメガネ、国防)は「技術母体」と政策資源の入口であり、光インターコネクト(AIデータセンター)は評価の弾力性の源泉です。両者は同一の生産ライン、同一のエピタキシー層、同一の量子ドット、同一のマイクロレンズを共有しており、限界費用は一度しか発生しないのです。
逆に考えても成立します:Marvellとの商業提携は、ディスプレイ事業にキャッシュフローの見通しと製造プロセスの検証の場を提供しています。これが「デュアルプラットフォーム企業」の資本効率における構造的優位性であり、11年間で3億4,500万ドルを費やしてもなお脱落していない理由でもあります。
したがって、この2,440万ドルは会計上「ディスプレイ事業の政府補助金」として計上されますが、戦略的には光インターコネクトのプロセス開発に対する補助金として扱われるべきです。これがデュアルプラットフォーム企業の最も誤解されやすい点であり、どの事業ラインが発表されたかだけを見てはいけない理由でもあります。
七 冷水:見落としてはならない五つの境界
境界一:補助金は注文ではない。
OTAプロトタイプ契約には購入義務がなく、IBASの成果は「能力」であって「装備」ではありません。プロトタイプからProgram of Recordへと移行するまでには、通常三~五年の検証と予算サイクルを経る必要があります。この資金の直接的な財務的寄与は、未利益企業の株式希釈を一巡分だけ抑えることにあるのです。
境界二:「100万ニット」は第三者による実測がまだ行われていない。
この数字は9月の展示会での企業口径によるものです。現場で観察したDisplay Tech Centerチームは、公開保留を表明しています:QD色変換が単板で100万ニットを超えた場合、寿命とホワイトバランスも同時に確認する必要がある――輝度、寿命、色点はこの路線において互いに圧迫しあう三つの変数であり、一つを引き上げるには他の二つを犠牲にする必要があるからです。この注意喚起は専門的であり、引用されるべきです。
境界三:QDの寿命データは公表されていない。
色変換層は長期間にわたり高出力の青色照射を受け続け、量子ドットの光酸化、配位子の劣化、熱による猝死などが蓄積されます。これはこの路線における最も厳しい試験であり、現時点でT95/輝度低下曲線などの公表データはありません。寿命データがなければ、「量産可能」とは言えません。
境界四:カドミウム。
高性能赤色QDには普遍的にカドミウム(CdSe)が含まれており、民生市場ではRoHS免除に依存しています。国防調達はRoHSの制約を受けません――これはこの路線が国防シーンで便利である一方で、懸念材料でもあります:国防注文の成功が、民生市場でのコンプライアンスの妥当性を証明するものではないからです。消費者向けARメガネを欧州に販売するには、この問題を避けては通れません。
境界五:競合相手は空白ではない。
JBD(上海)はB2ラウンドで1億4,000万ドルの資金調達を完了しており、Roadrunnerプラットフォームは2.5μmの画素間隔、10,160ppiで、マイクロディスプレイの量産を実現し、小米、TCL、アリババ、Vuzixなどのデザイン導入も進めています。Hongshiは2Mニット、2.4μmの画素間隔の開発を宣言しており、Inlighten(米国登録、星鍵代工)は3.75μmの緑+赤の単板を展示しています。
Mojoの差別化は「モノリシック+独自開発のQD+300mmのシリコン基板」という三つの要素の組み合わせですが、これが唯一の解ではありません。これを「米国がこのラウンドで先行した」と解釈するのは誤りであり、正確には「米国が自社の生産ラインで対応可能な路線を選択し、そのインフラ整備を始めた」というべきです。
八 中国に対する三つの判断
第一に、これは「追いつく」のではなく、「ルートチェンジ」である。
中国のMicroLEDにおける比較優位は、エピタキシー、転写、パッケージング、コスト曲線――これが世界の大サイズMicroLED生産能力が中国に集中する理由でもあります。米国は自らの弱い部分を補うのではなく、「カラーをどう作るか」という問題をエピタキシー/転写工程からシリコンベースの後工程へと移行させています。判断:2027~2028年には「同一の300mmプラットフォーム上でディスプレイと光インターコネクトを同時に行う」という生産能力の物語が現れるでしょう。これは中国メーカーが現在対象としていない形態です。
第二に、ギャップの具体的な位置を正確に把握する必要がある。
「フルカラーを作れるかどうか」ではなく、中国は三つの色変換/積層路線をすでに展開しています。本当のギャップは次の三箇所にあります:
- 300mmのGaN-on-Siのプラットフォーム化(国内主流は依然として8インチ)
- QDのリソグラフィーとパターン化のための材料・プロセスの連携(これは配合+設備+プロセス窓の三重のノウハウであり、設備を買うだけで解決できるものではありません)
- 軍用レベルの信頼性検証体系と長期データ
第三に、最善策は300mmへの追随ではないかもしれない。
色変換が負う28.6%のエネルギー税は構造的であり、工学的最適化では解消できないものです。エピタキシー積層や大量の転写にはこの税はかかりませんが、歩留まりやコストの税は存在します。二つの路線は2028年前後には「ニット当たりのコスト」で正面衝突することになります。中国メーカーの現実的な選択は、「エピタキシー+転写+パッケージング」のコスト曲線を色変換路線の下に押し下げることであり、300mmに重複投資をするのではありません。
さらに、産業チェーンへの影響も考慮する必要があります:
国防注文は自然とサプライチェーンの地元化と輸出規制の要請を伴います。量子ドット材料、マイクロレンズアレイ、マルチコア光ファイバーブンド、300mmのエピタキシー設備の調達はさらに地域化が進むでしょう。
国内でQD材料やマイクロ光学を手がけるメーカーは、「民生顧客のコスト削減」と「海外顧客の非中国サプライチェーン」の二つの圧力に同時に直面することになります――これは悪いニュースではありませんが、事前にどちらの立場を選ぶべきかを決める必要があります。
九 次に注目すべきポイント
1. Program of Recordがあるかどうか。
12~24か月以内にC5ISRからの追加補助金や陸軍プロジェクト管理オフィスによる立案行動が現れれば、この路線が「能力構築」から「装備調達」へと移行したことを示します。これは最も重要な単一のシグナルです。
2. 第三者による輝度と寿命の実測。
誰が最初に「100万ニット+T95」という二つの数字を同時に提示できるか(できれば完成機メーカーまたは軍事研究所による測定が望ましい)、その者が初めてハードルを越えたことになります。
3. 300mmの歩留まりと波長均一性。
量子ドット変換は青色ポンプの波長に敏感であり、全体の波長均一性が色点の一致性を直接左右します――これは300mm路線特有の工学的難題であり、8インチとの比較優位を実現できるかどうかの鍵でもあります。
4. Marvell光インターコネクトの節点。
2027年の試作品/注文ペースが、同社の評価叙事が「ディスプレイ」か「インターコネクト」かを決定します。
5. 国内12インチのシリコンベースGaNの動向。
国内で300mmのGaN-on-Siの中試ラインが出現すれば(パワー用であれディスプレイ用であれ)、この「ルートチェンジ」の話は「併走」へと変わります。
最後に
半導体業界において2,440万ドルは小さな金額であり、ハイエンドリソグラフィー一台を買うには足りません。
しかし、この資金で得られたものは三つあります:国防産業基盤リストにおける一つの路線の位置、材料―プロセス―生産ラインを一本につなぐ理由、そして3億4,500万ドルの沈没コストを資産へと変えるための時間。
本当の注目すべき点は、金額そのものではなく、米国が自らの生産能力を活用して、次世代フルカラーMicroLEDのプロセス路線を定義しようとしていることです。技術路線の競争は、単なる効率の数字の競争ではなく、「どの路線が自らの産業チェーンで閉じることができるか」という競争なのです。
この言葉は中国にも当てはまります――ただし答えは異なります。
China Light
中国照明電器協会の公式サイトであり、照明業界の総合メディアプラットフォームです。権威性と速報性のある照明情報を提供するだけでなく、企業の成長パートナーとして、ブランドプロモーション、販路開拓、コンサルティング、人材育成、標準策定への参画まで、総合的な専門サービスを提供します。企業の品質と効率の向上を支援し、照明産業の質の高い発展をともに促進します。
協力に関するお問い合わせ
仇纯(女性):158 6155 3579
顾君(男性):137 7157 5253