
Une polarisation extrême ! Le résumé des résultats de la Chaîne d'approvisionnement de l'Industrie de l'éclairage pour les trois premiers trimestres 2026 est arrivé !
Cet article est issu de l'Institut de recherche en éclairage Guangya, par Wen Qidong
Segment des produits d'éclairage finis
Résultats globaux des entreprises d'éclairage et d'éclairage automobile pour les trois premiers trimestres 2026
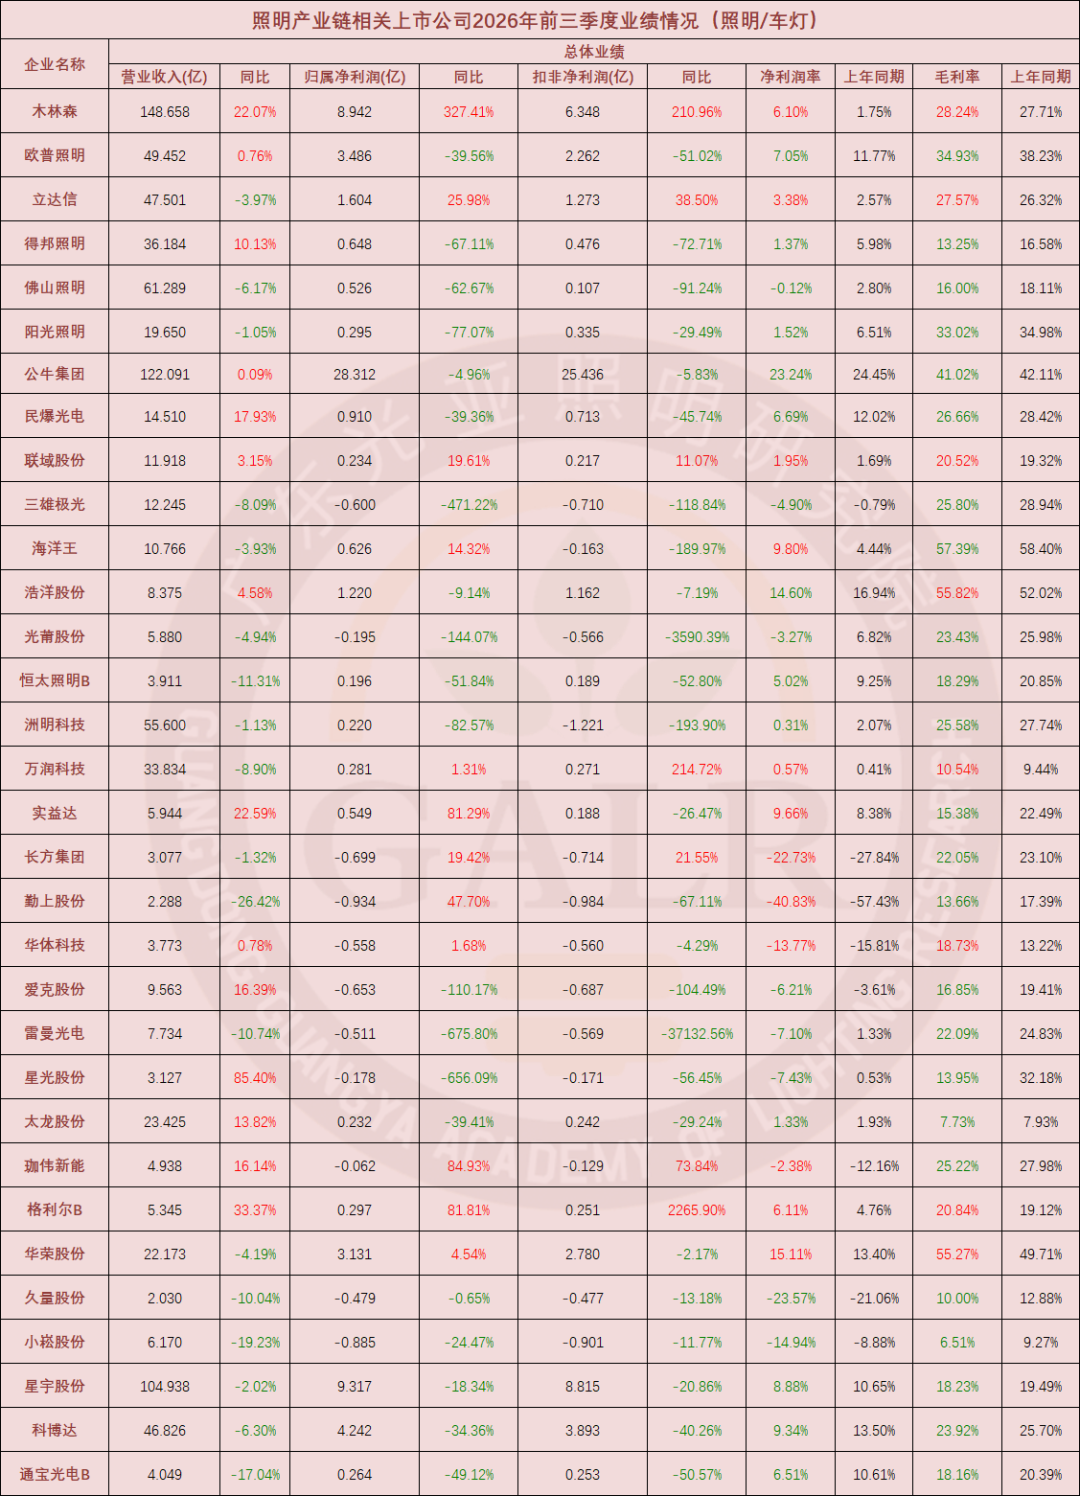
Parmi les 32 entreprises liées aux produits d'éclairage finis (y compris l'éclairage automobile) : le chiffre d'affaires total du segment des produits d'éclairage finis a augmenté légèrement de 3,4 % en glissement annuel au cours des trois premiers trimestres. Ce segment représente la part la plus élevée du chiffre d'affaires dans l'ensemble de la chaîne d'approvisionnement, mais sa croissance dépasse à peine celle du segment des puces d'épitaxie, et 11 entreprises sur 32 affichent des pertes, soit plus d'un tiers, ce qui constitue la proportion la plus élevée de pertes parmi les cinq grands segments, illustrant une dynamique caractérisée par un rétablissement stable des acteurs leaders et un assainissement progressif des acteurs marginaux. Dans l'ensemble, la demande globale du secteur demeure faible, la pression concurrentielle sur les prix et la capacité de production n'a pas été résolue de manière fondamentale, et les marges bénéficiaires subissent une forte pression en raison de l'inflation des coûts des matériaux, des pertes de change et des changements réglementaires ; la phase de restructuration et d'assainissement de la capacité de production est loin d'être terminée.
Segment de l'encapsulation
Performance globale des entreprises d'encapsulation au cours des trois premiers trimestres 2026
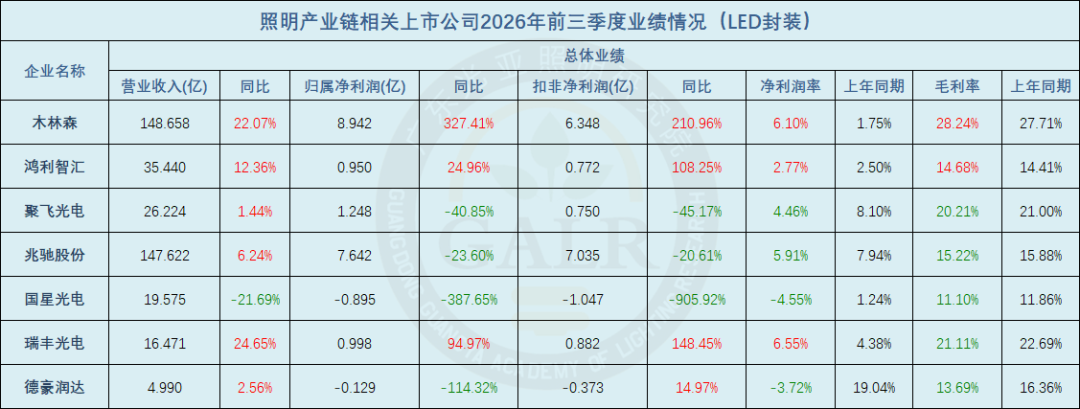
Le segment de l'encapsulation LED a enregistré une hausse de 11,7 % de son chiffre d'affaires total au cours des trois premiers trimestres, affichant une croissance intermédiaire à supérieure parmi les cinq grands segments. Grâce à la performance exceptionnelle de Mulinsen, leader du secteur, les bénéfices ont presque doublé, avec une évolution globale nettement meilleure que l'an dernier. Toutefois, cette forte croissance du segment de l'encapsulation LED repose largement sur une base de comparaison très faible et sur une concentration autour des leaders ; la croissance à deux chiffres du chiffre d'affaires témoigne d'une amélioration marginale de la demande finale, mais la marge brute reste la plus faible parmi les cinq segments, indiquant que l'encapsulation LED demeure un maillon à faibles marges. La pérennité de la reprise dépendra de la stabilisation de la demande aval et des prix.
Segment des puces d'épitaxie
Performance globale des entreprises de puces d'épitaxie au cours des trois premiers trimestres 2026
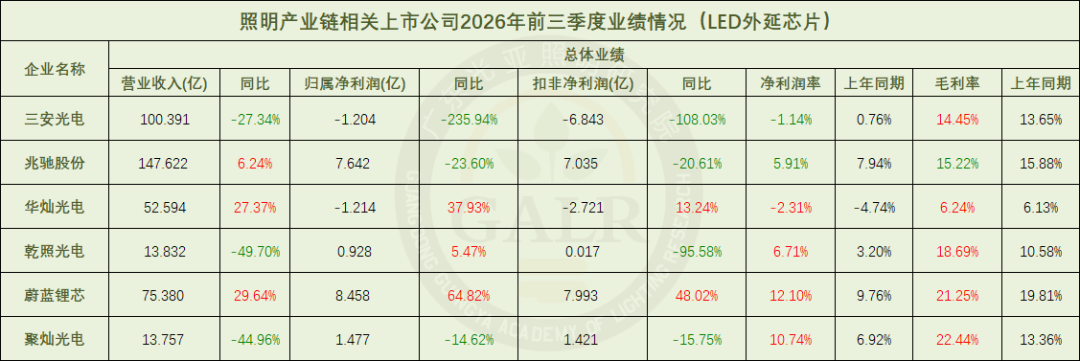
Le segment des puces d'épitaxie LED, composé de 6 entreprises spécialisées, a vu son chiffre d'affaires total augmenter légèrement de 1,3 % en glissement annuel au cours des trois premiers trimestres. Cependant, le bénéfice net attribuable aux actionnaires de la société mère a chuté de 50,6 % en glissement annuel, plombé par les pertes de Sanan et HC SemiLight, faisant de ce segment le seul parmi les cinq à connaître une quasi-stagnation du chiffre d'affaires et une forte baisse des profits. Parmi les 6 entreprises , 2 sont déficitaires , et le segment reste plongé dans une phase profonde d'assainissement de la capacité et des prix. Le problème central de ce segment demeure le déséquilibre entre l'offre et la demande des puces d'épitaxie LED ainsi que la faiblesse des prix ; la contraction de la demande aval se répercute sur l'amont, et les lourdes pertes de certaines entreprises ainsi que la faible rentabilité effective du segment appellent une vigilance accrue. On observe également que les entreprises reposant exclusivement sur leur activité principale de puces voient leurs bénéfices se détériorer, tandis que celles diversifiant leurs applications affichent des performances relativement meilleures.
Segment des projets d'éclairage
Performance globale des entreprises de projets d'éclairage au cours des trois premiers trimestres 2026
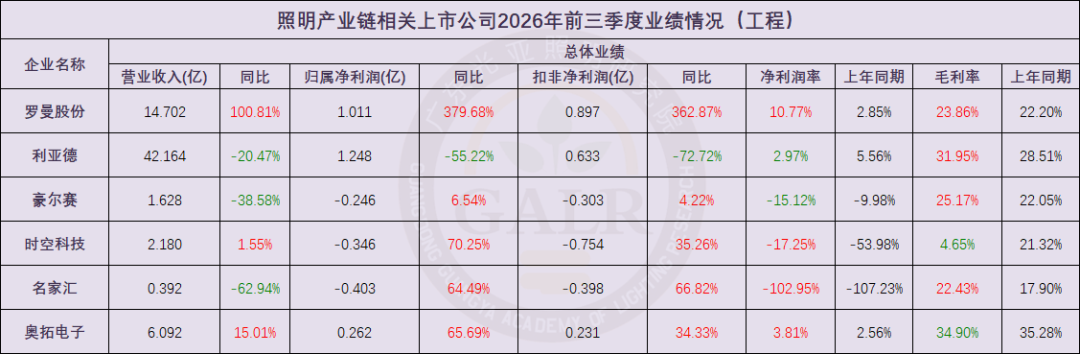
Les entreprises cotées du segment des projets d'éclairage dépendent fortement du rythme des investissements des finances locales dans les secteurs du tourisme culturel et des infrastructures ; les commandes sont volatiles et les délais de recouvrement longs, plaçant ce segment encore dans une phase d'assainissement oscillatoire. Les entreprises affichant des résultats acceptables se distinguent principalement par la croissance de leur chiffre d'affaires grâce au développement commercial et aux investissements transversaux.
Segments des fournitures complémentaires
Performance globale des entreprises fournissant des composants auxiliaires (alimentation, matières premières, composants, accessoires, équipements) au cours des trois premiers trimestres 2026
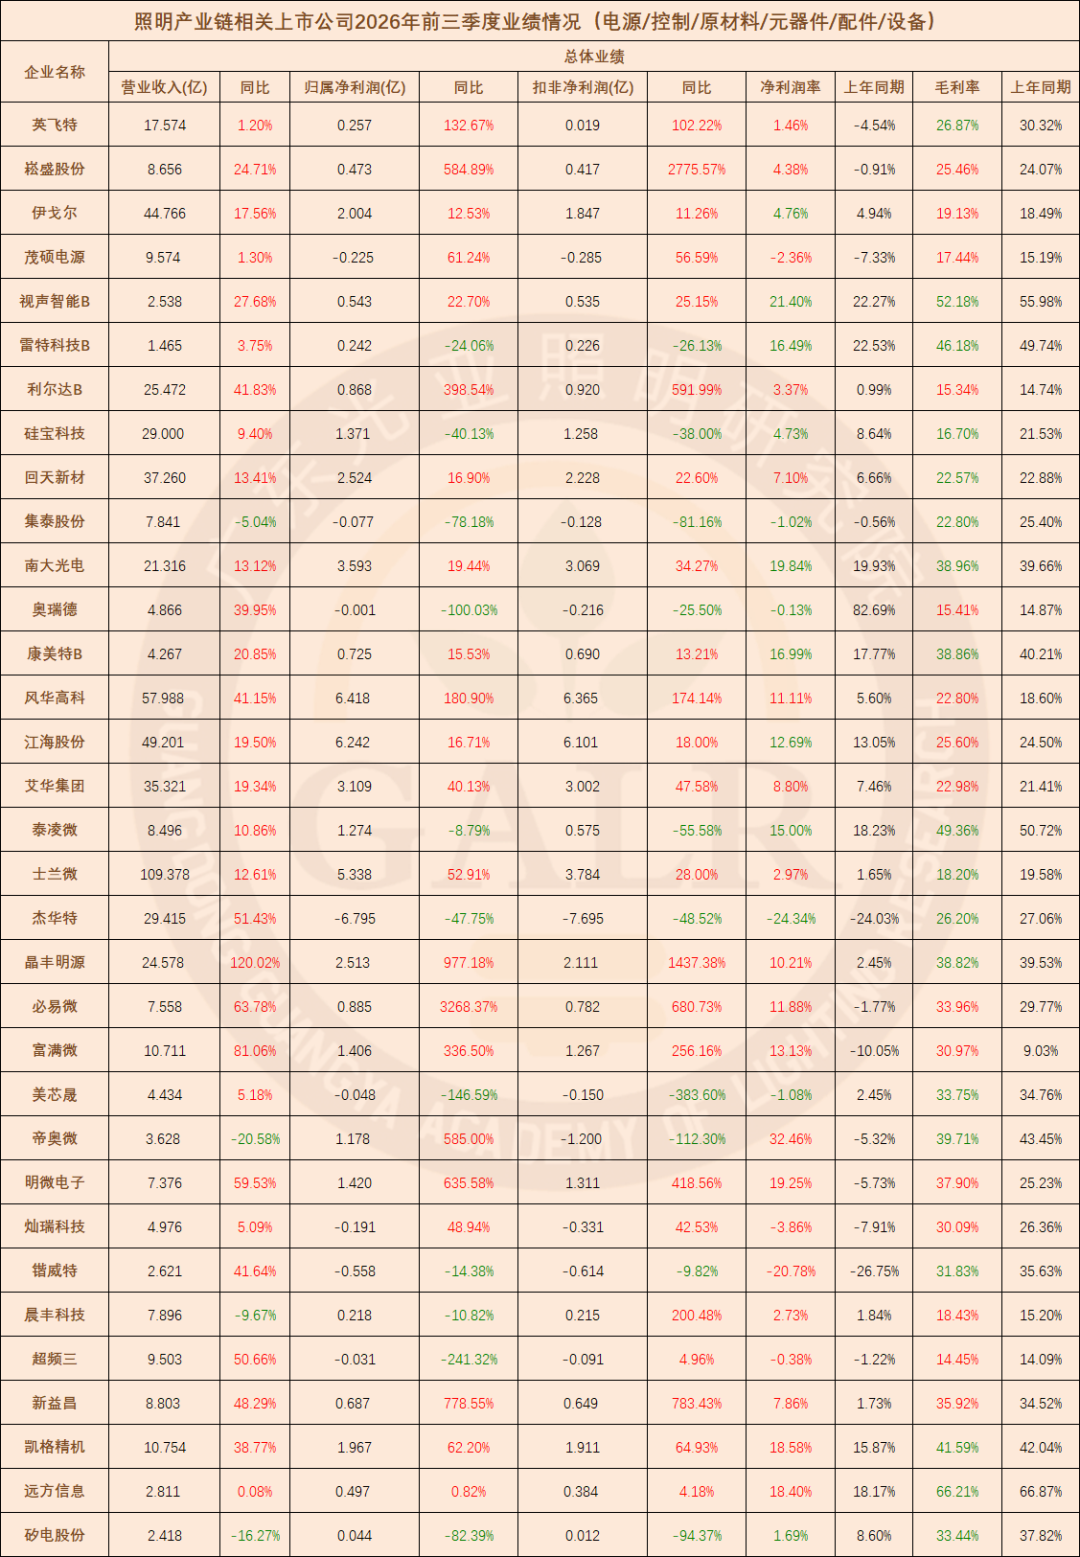
Le segment des fournitures complémentaires, regroupant 33 entreprises spécialisées dans les alimentations, les systèmes de contrôle, les composants, les matières premières, les accessoires et les équipements, a enregistré une hausse de 27,0 % de son chiffre d'affaires total au cours des trois premiers trimestres. Parmi ces 33 entreprises , 29 ont connu une croissance de leur chiffre d'affaires , soit un taux de croissance de 88 % . Le bénéfice net attribuable aux actionnaires de la société mère a bondi de 160,4 % , une progression essentiellement portée par le segment des puces drivers et marquée par un effet de faible base de comparaison. Ce segment affiche une marge brute moyenne de 32,2 % et une marge nette moyenne de 6,8 % , toutes deux parmi les plus élevées de la chaîne d'approvisionnement, constituant la principale source d'expansion des bénéfices de l'ensemble de la chaîne au cours de cette période. Les principaux risques pesant sur ce segment proviennent de la proportion non négligeable de 1/4 des entreprises qui affichent des pertes, soit 8 entreprises sur 33 . Dans l'ensemble, ce segment bénéficie de l'accélération de la substitution des produits nationaux, de la montée en puissance de la demande en matière d'intelligence artificielle, des désajustements structurels de la capacité de production et du redressement du cycle des semi-conducteurs ; il est actuellement le segment le plus dynamique et le plus prometteur de la chaîne d'approvisionnement en éclairage. Toutefois, il convient de distinguer le rebond cyclique de la croissance durable et de rester vigilant quant à un ralentissement de la croissance sur fond de base de comparaison élevée.
Au cours des trois premiers trimestres 2026, les résultats des entreprises cotées du secteur de l'éclairage présentent globalement une configuration caractérisée par une « expansion modérée du volume global mais une forte fragmentation structurelle ». Le segment des applications d'éclairage est le plus important en termes de taille mais affiche la plus forte proportion de pertes, tandis que les applications aval continuent de pâtir de contraintes importantes. La croissance des bénéfices de la chaîne d'approvisionnement est principalement tirée par la reprise des profits dans les segments des composants, des alimentations et de l'encapsulation, plutôt que par un réchauffement général de la demande sectorielle ; les bénéfices de l'ensemble de la chaîne se concentrent désormais des fabricants aval et des géants de la marque vers les leaders de l'amont et du milieu de gamme, dotés de barrières technologiques et d'échelles économiques significatives.
Depuis le début de l'année 2026, face aux soubresauts des conflits géopolitiques, à la persistance de coûts élevés en amont et à la dépréciation du pouvoir d'achat des monnaies locales, on peut s'attendre à ce que « la stabilisation du chiffre d'affaires des leaders et la pression maximale sur les bénéfices » demeurent la ligne directrice des résultats des entreprises cotées du secteur de l'éclairage en 2026. Le violent mouvement de redistribution au sein de l'industrie de l'éclairage, dans un contexte de concurrence pour les parts de marché existantes, va se poursuivre ; la réalité l'emporte sur les intentions, et les entreprises leaders disposant de barrières technologiques élevées, de solides capacités d'exportation et de structures d'activité diversifiées seront mieux armées pour résister aux cycles économiques.
Auteur de cet article
Wen Qidong
Vice-président exécutif et chercheur principal de l'Institut de recherche en éclairage Guangya (GALR)
Président exécutif de la Fédération internationale du commerce de l'éclairage (CILCA)
Directeur adjoint du Centre de recherche sur l'éclairage à faible teneur en carbone de la Société chinoise de recherche urbaine (CSUS)
China Light
Site officiel de la China Association of Lighting Industry et plateforme multimédia du secteur de l’éclairage. Nous fournissons non seulement des informations fiables et actualisées sur l’éclairage, mais nous nous efforçons également d’être un partenaire de la croissance des entreprises. De la promotion des marques et du développement des canaux au conseil, à la formation des talents et à la participation à l’élaboration des normes, nous proposons des services professionnels complets pour aider les entreprises à améliorer leur qualité et leur efficacité et contribuer ensemble au développement de qualité de l’industrie de l’éclairage.
Contacts pour la coopération
仇纯 (Mme) : 158 6155 3579
顾君 (M.) : 137 7157 5253