
Le gouvernement américain prend en charge les coûts, mais MojoVision doit tout de même s’acquitter d’une « taxe physique » : le prix technique d’une transition de l’Épitaxie à la lumière bleue vers une technologie couleur intégrale.
Introduction
Le 20 octobre (heure de l’Est des États-Unis), la société américaine spécialisée dans les micro‑LED, MojoVision, a annoncé avoir obtenu un financement gouvernemental de 24,4 millions de dollars (environ 163 millions de yuans) destiné au développement d’un micro‑afficheur micro‑LED couleur intégré monolithiquement, utilisant la conversion de couleur par points quantiques (QD‑CC), à destination des applications AR rapprochées et de la défense. Il s’agit de la plus importante subvention gouvernementale jamais accordée à cette entreprise.
En termes de montant, cette somme n’est pas particulièrement élevée : elle représente moins d’un tiers de son dernier tour de financement, se situant à peu près au niveau moyen des projets historiques du programme IBAS, et ne suffit même pas à garantir une seule commande d’achat.
Toutefois, ce que cette enveloppe finance est clair : elle inscrit officiellement la voie « conversion de couleur par points quantiques + intégration monolithique » dans la liste des capacités essentielles de l’industrie de défense américaine. La même semaine, Palomino a reçu de la part d’un grand fournisseur de cloud computing sa première commande commerciale pour des interconnexions optiques basées sur les micro‑LED. Entre commandes commerciales et subventions de défense, les micro‑LED américaines avancent désormais sur deux fronts simultanément.
Cet article répond à trois questions :
Quelle est la nature exacte de cette subvention ?
Pourquoi cette voie plutôt que les trois autres ?
Quel prix physique cette approche impose‑t‑elle, et est‑elle supportable ?
I. Décortiquons cette subvention
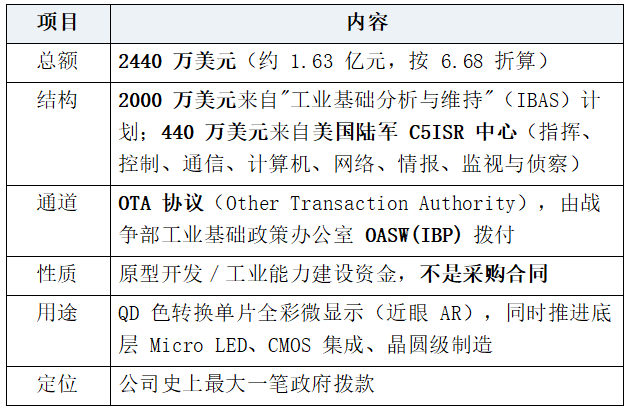
Trois repères pour comprendre comment interpréter cette enveloppe
Premièrement, comparons avec le portefeuille propre d’IBAS.
Selon les chiffres officiels publiés en 2026 par le Département de la Défense, depuis sa création en 2014, le programme IBAS a mobilisé au total plus de 5,1 milliards de dollars pour 219 projets, soit environ 23,3 millions de dollars par projet. Les 20 millions de dollars obtenus par Mojo sont légèrement inférieurs à la moyenne.
Cette comparaison est cruciale : il ne s’agit pas d’une « mise énorme du Pentagone sur une seule entreprise », mais bien d’une « inclusion d’une capacité spécifique dans la liste, selon un barème standard ». L’indicateur clé de performance d’IBAS est la « construction des capacités et la garantie de la production », et non le nombre d’écrans achetés.
Cette subvention permet d’acquérir une place sur la chaîne de production, et non une ligne dans le carnet de commandes.
Deuxièmement, comparons avec le financement propre de l’entreprise.
En septembre 2025, l’entreprise a levé 75 millions de dollars lors du tour B Prime (mené par Vanedge Capital, avec Marvell comme principal investisseur, valorisant l’entreprise à environ 280 millions de dollars) ; selon Crunchbase, le total des levées de fonds atteint environ 345 millions de dollars. Les 24,4 millions de dollars représentent donc 32,5 % du dernier tour et 7,1 % du financement cumulé — soit, rapporté à la valorisation post‑investissement, environ 8,7 % de capital non dilué.
Pour une entreprise qui a déjà consacré 345 millions de dollars en onze ans sans encore produire en série, ce pourcentage ne constitue pas une « bouée de sauvetage », mais correspond plutôt à un trimestre de budget R&D.
Troisièmement, comparons avec le terme « subvention » lui‑même.
Le protocole OTA relève d’un accord prototype, simplifiant les procédures d’achat sans engager d’obligations d’achat. Pour que le Département de la Défense puisse réellement acquérir des produits, il faut recourir à un Programme of Record (par exemple, le système du bureau de gestion des programmes de l’Armée).
Ainsi, le fruit de cette subvention est la capacité technologique, les données de rendement et la préparation de la chaîne de production, et non le chiffre d’affaires.
Un détail souvent négligé
Dans le communiqué de presse, Michael Cadenazzi, assistant du secrétaire aux politiques de base industrielle, déclare que « les micro‑afficheurs sont essentiels pour les forces interarmées » et que « l’approvisionnement national en afficheurs avancés à base de micro‑LED doit être assuré ». Or, la formulation officielle indique que ces propos avaient été « précédemment soulignés » — autrement dit, il s’agit d’une reformulation d’une position politique déjà existante, et non d’une nouvelle annonce politique.
La portée politique de cette actualité dépasse largement son impact commercial.
II. Quatre voies, pourquoi choisir précisément la conversion de couleur ?
Pour comprendre pourquoi cette subvention a été attribuée à Mojo, il convient d’abord d’analyser en quoi consiste la difficulté de réaliser des micro‑LED couleur.
Les composants bleus des micro‑LED ont déjà atteint une maturité dans le système GaN, suivis du vert, tandis que le rouge demeure le plus complexe : traditionnellement réalisé en AlGaInP, mais à l’échelle micrométrique, la recombinaison latérale devient très intense, entraînant une chute brutale de l’efficacité, et l’AlGaInP ne peut pas être intégré monolithiquement avec le GaN.
Par conséquent, pour « rassembler les trois couleurs sur une même plaquette », l’industrie a identifié quatre voies distinctes :
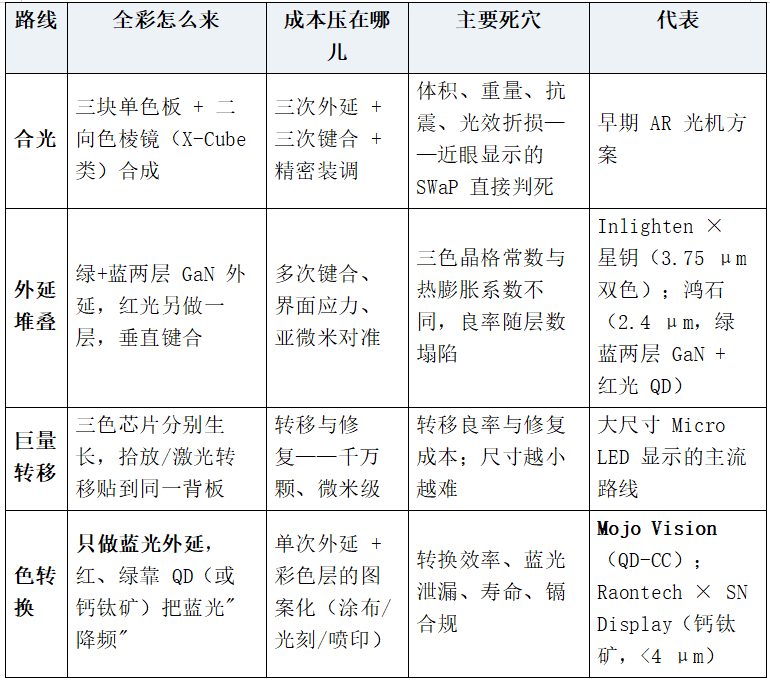
Mojo a choisi la dernière option, et l’a poussée jusqu’au bout : sur toute la plaquette de silicium de 300 mm, seule une épitaxie bleue est réalisée, tandis que le rouge et le vert sont générés par conversion à partir de points quantiques ; la formation des couches colorées ne fait appel ni à l’épitaxie ni au transfert, mais à des procédés ultérieurs de dépôt et de lithographie.
L’logique industrielle de ce choix mérite d’être soulignée, plus encore que l’aspect technique.
Il s’agit de déplacer le problème de la couleur de « l’épitaxie III‑V + transferts massifs + encapsulation » (atouts de l’Asie) vers « la post‑production sur silicium + dépôt et lithographie + tests au niveau de la plaquette » (atouts des États‑Unis).
Au cours des dix dernières années, la capacité américaine en matière d’épitaxie LED et d’encapsulation n’a cessé de diminuer :
Cree a vendu son activité LED à SGH en 2021 ; Nanosys, la principale entreprise américaine de matériaux à base de points quantiques, a été rachetée fin 2023‑début 2024 par la japonaise Shoei Chemical ; eMagin, longtemps considérée comme le seul fabricant américain de micro‑afficheurs OLED, a été acquise par Samsung Display en 2023.
À l’inverse, les États‑Unis possèdent aujourd’hui une solide capacité de production CMOS de 300 mm, ainsi que des compétences en équipements et en ingénierie des semi‑conducteurs.
Ainsi, lorsque le Pentagone exige un « approvisionnement national », une solution reposant sur des fours d’épitaxie asiatiques et des équipements de transfert ne répond pas aux critères ; tandis qu’une approche consistant à « cultiver le bleu sur une plaquette de 300 mm de silicium, créer les couleurs par lithographie et expédier après des tests au niveau de la plaquette » s’intègre parfaitement dans la chaîne de production domestique américaine.
Ce n’est pas un choix techniquement optimal, mais une décision dictée par « ce que l’on peut obtenir localement en termes de capacités ».
Cadenazzi a explicitement déclaré « assurer l’approvisionnement national en afficheurs avancés à base de micro‑LED » — c’est précisément le mot « national » qui explique pourquoi cette voie a été privilégiée.
III. Le prix physique de la conversion de couleur
La conversion de couleur peut sembler être un « cadeau gratuit » : une seule épitaxie, trois couleurs. Mais trois factures restent à régler.
La première : la réduction de l’énergie photonique, comptabilisée dans le WPE
Un photon bleu de 450 nm frappe un point quantique, est absorbé, puis émet un photon rouge de 630 nm. Le nombre de photons peut théoriquement rester inchangé — un entrant, un sortant — ce qui laisse espérer que l’EQE (efficacité quantique externe, ratio photons/electrons) pourrait être maintenue.
Mais l’énergie photonique subit inévitablement une décote : 450/630 = 71,4 %. Autrement dit, pour chaque photon rouge généré, au moins 28,6 % de l’énergie se transforme en chaleur. Le vert (450→530 nm) est un peu mieux, avec une décote d’environ 15,1 %.
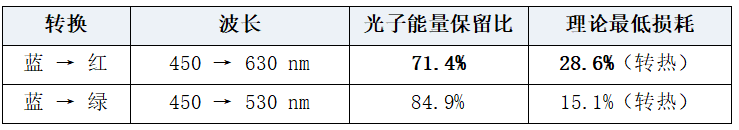
Cette distinction est cruciale : la taxe sur l’énergie est imputée au WPE (rendement de conversion électrique‑optique), et non à l’EQE. Elle explique pourquoi la voie de la conversion de couleur semble performante sur l’indicateur « efficacité », tout en étant nettement défavorisée en termes de « consommation d’énergie et de chaleur » — justement les deux aspects les plus critiques pour les lunettes AR : autonomie de la batterie et surface de dissipation thermique.
Voilà aussi pourquoi la conversion de couleur convient mieux aux micro‑afficheurs rapprochés (petite surface, faible densité de pixels, consommation d’énergie absolument maîtrisable, priorité donnée à la luminosité), plutôt qu’aux grands écrans (grande surface, où 28,6 % de décote multipliée par des millions de pixels génère des dizaines de watts de chaleur résiduelle).
La deuxième : le plafond de luminosité, et la portée de l’expression « un million de nits »
À MicroLED Connect 2026, tenu en septembre à Eindhoven, les démonstrations de Mojo portaient sur un affichage RGB monolithique, avec une luminosité de 1 million de nits ; les couleurs rouge et verte étaient toutes issues de la conversion de la lumière bleue native via des points quantiques, avec un espacement entre sous‑pixels de 1,3 μm et un espacement entre pixels couleur d’environ 4 μm.
Plaçons d’abord ce chiffre dans son contexte : l’efficacité optique des guides d’ondes AR en extérieur n’atteint généralement qu’une fraction de pourcent, et même si l’affichage affiche 1 million de nits, l’œil humain ne perçoit souvent que 10 000 à 50 000 nits. « Ultra‑lumineux » n’est pas une simple description, mais un ticket d’entrée imposé par l’efficacité du guide d’ondes.
Que signifie cela ?
Résolution : un espacement couleur de 4 μm correspond à environ 6 350 ppi ; sur une plaquette de silicium de 0,5 pouce carré, on peut loger des pixels de qualité 3K × 3K. Pour les HUD militaires, les lunettes de vision nocturne ou les viseurs d’arme, cette résolution est largement excessive.
Conclusion : la résolution n’est plus le goulot d’étranglement ; c’est la luminosité et la fiabilité qui comptent désormais.
Cela explique également pourquoi la mission de cette subvention gouvernementale mentionne spécifiquement « améliorer la luminosité et la fiabilité, tout en réduisant la taille, le poids et la consommation d’énergie », sans faire aucune allusion à la résolution.
La troisième : la fuite du bleu — un problème de gamme chromatique pour le grand public, un enjeu de survie pour les militaires
Si la couche de conversion QD n’est pas assez épaisse ou n’absorbe pas complètement la lumière bleue, celle‑ci finit par s’échapper. Sur les écrans grand public, cela se traduit par un rétrécissement de la gamme chromatique, un décalage du point blanc et une baisse du contraste — autant de problèmes de qualité d’image.
En revanche, dans les scénarios de vision nocturne, c’est une tout autre histoire : un écran qui paraît normal dans le spectre visible peut, dans un amplificateur d’image, apparaître comme une masse lumineuse bleue — signalant ainsi la position de l’adversaire.
Voici une hypothèse formulée dans cet article (non confirmée par des documents officiels) : les 4,4 millions de dollars débloqués spécifiquement par le Centre C5ISR de l’Armée, et non inclus dans le programme IBAS, correspondent probablement à l’exigence de « pertinence opérationnelle » — incluant la gestion des caractéristiques de signal nocturne, et non seulement la « fabrication de l’écran ». IBAS gère les bases industrielles, tandis que C5ISR s’occupe des besoins opérationnels ; les deux budgets ont dès le départ des finalités différentes.
Si cette hypothèse s’avère exacte, alors la « capacité de blocage du bleu au niveau de la couche QD » sur cette voie ne serait pas un critère de qualité d’image, mais un standard militaire — dont le strictness surpasserait largement toute spécification grand public.
IV. Onze ans : des lentilles de contact à la société‑plateforme
Mojo Vision n’est pas une entreprise récente ; ses fondements technologiques remontent à six ans avant le « boom des micro‑LED ».
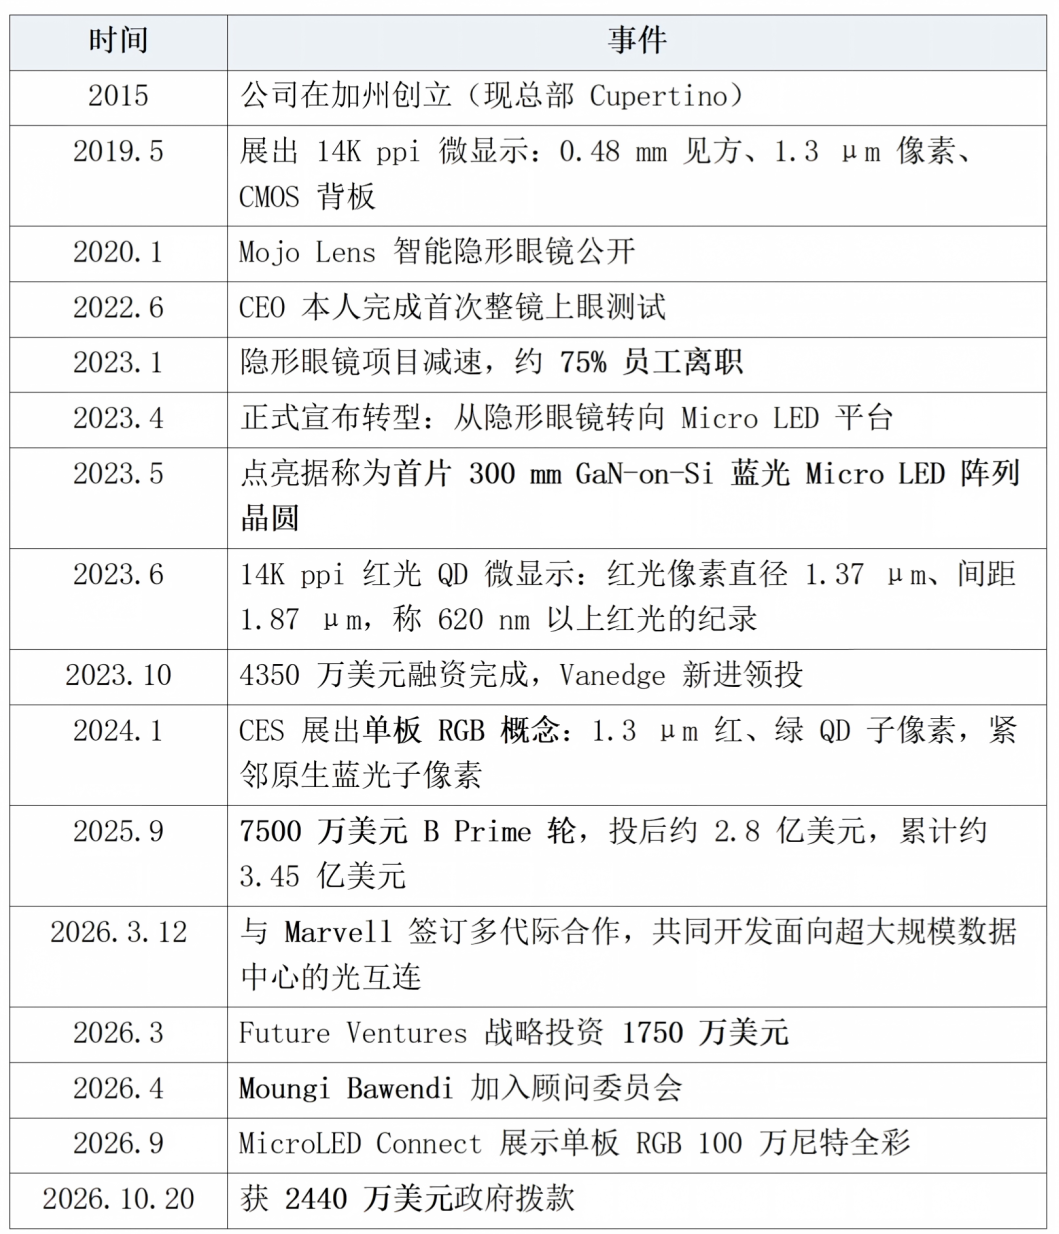
Comment lire cette chronologie ? Les plus de 200 millions de dollars levés durant l’ère des lentilles de contact visaient en réalité à vérifier non pas si « les lentilles peuvent être portées », mais si « des pixels de 1,3 μm peuvent être fabriqués sur du CMOS ». La transformation de 2023 n’était pas un aveu d’échec, mais une stratégie visant à isoler et commercialiser la partie la plus difficile et la plus réutilisable — le micro‑affichage sur silicium. Les lentilles ont disparu, tandis que le silicium a survécu.
Depuis l’allumage en mai 2023 d’une plaquette de 300 mm contenant du bleu, jusqu’à la présentation en janvier 2024 d’un concept RGB monolithique, puis à l’affichage en septembre 2026 d’un écran atteignant 1 million de nits, l’entreprise a parcouru en trois ans toute la chaîne complète « monochrome → bicolore → couleur monolithique → haute luminosité ». Ce chemin n’a pas été rapide, mais chaque étape s’est appuyée sur la même plateforme — c’est précisément la quintessence du terme « société‑plateforme ».
V. Deux éléments de contexte supplémentaires
1. Invitons Bawendi, et ne nous contentons pas d’une simple apparition
En avril 2026, Moungi Bawendi a rejoint le conseil consultatif de Mojo. Professeur titulaire de la chaire Lester Wolfe de chimie au MIT, il est lauréat du prix Nobel de chimie 2023 (partagé avec Brus et Ekimov), pour sa découverte et sa synthèse des points quantiques. Sa contribution ne se limite pas à « avoir découvert les points quantiques », mais à avoir mis au point une méthode de synthèse colloïdale, à taille contrôlée et extensible — faisant des points quantiques un matériau pouvant être intégré en usine, au lieu d’être confinés à des flacons de laboratoire.
La portée de cette nomination doit être replacée dans un contexte plus large :
Les points quantiques de Mojo sont propriétaires (propre à l’entreprise), et non achetés ;
Quant à Nanosys, la principale entreprise américaine de matériaux à base de points quantiques, elle a été rachetée fin 2023‑début 2024 par la japonaise Shoei Chemical ; la ligne de production de Shoei, inaugurée en mars 2024, est capable de produire plus de 40 millions de téléviseurs par an ;
La capacité mondiale de production et le savoir‑faire en matière de matériaux QD sont principalement concentrés au Japon, en Corée du Sud et en Allemagne (Merck).
Une entreprise cherchant à assurer « l’autonomie matérielle » sur le sol américain invite donc l’auteur de « transformer les points quantiques en matériaux manufacturables » à rejoindre son équipe — une démarche standard pour la souveraineté matérielle, et non un simple coup de pub.
Le conseil consultatif compte également l’ancien directeur technique de Corning, Waguih Ishak (spécialiste en photonique), ainsi que Anthony Yu et Rajeeva Lahri. C’est une combinaison « matériaux + photonique + semi‑conducteurs » qui renvoie clairement à une idée précise : il ne s’agit pas d’une entreprise d’affichage, mais d’une société spécialisée dans les matériaux et les procédés.
2. Les 75 millions de dollars du tour B Prime et la définition de « plateforme »
Le tour B Prime de septembre 2025 a été mené par Vanedge Capital, avec Marvell comme principal investisseur ; parmi les nouveaux investisseurs figurait imec.xpand, bras d’investissement du centre européen d’études micro‑électroniques imec. La valorisation post‑investissement s’établit à environ 280 millions de dollars, tandis que le financement cumulé atteint 345 millions de dollars.
Trois détails importants à retenir :
Marvell, principal investisseur, a signé quatre mois plus tard un accord de coopération intergénérationnelle — verrouillant simultanément capital et technologies, ce qui prouve que l’interconnexion optique n’est pas un « accessoire ».
imec.xpand figure sur la liste — la maturité technologique de la méthode 300 mm GaN‑on‑Si dépend largement de lignes pilotes de 300 mm comme celle d’imec. Cette chaîne de capital explique pourquoi Mojo a osé passer de 8 pouces à 300 mm.
La liste des sept éléments de la plateforme comprend : architecture de silicium de 300 mm, dispositifs d’émission lumineuse miniaturisés GaN‑on‑Si, détecteurs photoélectriques hautement efficaces, points quantiques développés en interne, réseaux de microlentilles personnalisés, faisceaux de fibres optiques multicœurs, et logiciels compatibles.
Remarquez les troisième et sixième points. Les détecteurs photoélectriques sont des dispositifs « récepteurs », tandis que les réseaux de microlentilles servent à « collecter davantage de lumière dans les fibres optiques », et les faisceaux de fibres multicœurs constituent le médium de transmission — trois éléments nécessaires uniquement à l’interconnexion optique, et non à l’affichage. La version chinoise du communiqué a souvent omis le point relatif aux détecteurs photoélectriques, alors qu’il s’agit précisément de la clé pour déterminer la nature de l’entreprise.
VI. Double plateforme : l’argent de la défense contribue à alléger les coûts de l’interconnexion optique
Le communiqué officiel comporte une phrase souvent passée sous silence dans les reportages chinois :
« Les progrès réalisés dans la technologie fondamentale des micro‑LED, l’intégration CMOS et la fabrication au niveau de la plaquette devraient également renforcer la plateforme commune aux activités d’affichage et d’interconnexion optique de Mojo. »
Traduction : le gouvernement finance le rendement des affichages couleur, l’intégration CMOS et les procédés au niveau de la plaquette, et les bénéfices seront répartis entre l’affichage et l’interconnexion optique.
Cela explique pourquoi la structure capitalistique de l’entreprise peut tenir : l’activité d’affichage (lunettes AR, défense) constitue la « mère technologique » et l’entrée des ressources politiques, tandis que l’interconnexion optique (data centers IA) représente la source d’élasticité de la valorisation. Les deux activités partagent la même chaîne de production, la même épitaxie, les mêmes points quantiques et les mêmes microlentilles — le coût marginal n’est payé qu’une seule fois.
Inversement, la coopération commerciale avec Marvell fournit à l’activité d’affichage des perspectives de trésorerie et des scénarios de validation technologique. C’est là l’avantage structurel de la « double plateforme » en termes d’efficacité du capital, et la raison pour laquelle l’entreprise a pu brûler 345 millions de dollars en onze ans sans disparaître.
Par conséquent, ces 24,4 millions de dollars sont comptabilisés comme une « subvention gouvernementale pour l’activité d’affichage », mais stratégiquement, ils constituent en réalité une aide au développement des procédés d’interconnexion optique. C’est là le point le plus facilement mal interprété des entreprises à double plateforme : il ne suffit pas de regarder quelle activité est annoncée.
VII. Une douche froide : cinq limites à ne pas ignorer
Limite n°1 : une subvention n’est pas une commande.
Le protocole prototype OTA n’impose aucune obligation d’achat, et le produit d’IBAS est une « capacité » plutôt qu’un « équipement ». Entre le prototype et le Programme of Record, il reste généralement trois à cinq années de validation et de cycle budgétaire. La contribution financière directe de cette subvention consiste à permettre à une entreprise non rentable de réduire une dilution de capital.
Limite n°2 : les « 1 million de nits » n’ont pas encore fait l’objet d’une mesure indépendante.
Ce chiffre provient des déclarations de l’entreprise lors du salon de septembre. L’équipe du Display Tech Center présente sur place a exprimé une réserve publique : lorsque la conversion de couleur par points quantiques revendique plus d’un million de nits sur une seule plaquette, il faut simultanément examiner la durée de vie et l’équilibre blanc — car la luminosité, la durée de vie et la teinte sont trois variables qui s’influencent mutuellement sur cette voie, et l’augmentation de l’une implique souvent la réduction des deux autres. Ce rappel est professionnel et devrait être cité.
Limite n°3 : les données de durée de vie des points quantiques ne sont pas rendues publiques.
La couche de conversion de couleur est exposée en permanence à une forte irradiation bleue ; l’oxydation photochimique des points quantiques, la dégradation des ligands et la désactivation thermique s’accumulent progressivement. C’est l’épreuve la plus ardue de cette voie, et pour l’instant aucun courbe T95 / décroissance de la luminosité n’a été rendue publique. Sans données de durée de vie, impossible de conclure que la production est viable.
Limite n°4 : le cadmium.
Les points quantiques rouges haute performance contiennent généralement du cadmium (CdSe), et sur le marché civil, ils bénéficient d’une exemption RoHS. En revanche, les achats de défense ne sont pas soumis à la réglementation RoHS — ce qui constitue à la fois une facilité et une préoccupation pour cette voie dans les scénarios militaires : le succès d’une commande de défense ne prouve pas la conformité aux normes civiles. Pour vendre des lunettes AR grand public en Europe, cette question est incontournable.
Limite n°5 : les concurrents ne sont pas absents.
JBD (Shanghai) a déjà levé 140 millions de dollars lors du tour B2 ; la plateforme Roadrunner propose un espacement de 2,5 μm et 10 160 ppi, ayant déjà atteint la production de micro‑afficheurs et intégrant des designs de Xiaomi, TCL, Alibaba, Vuzix, etc. Hongshi annonce travailler sur un modèle de 2 millions de nits et 2,4 μm d’espacement ; Inlighten (enregistrée aux États‑Unis, sous-traitance Starkey) a présenté une plaquette bicolore vert‑rouge de 3,75 μm.
La différenciation de Mojo repose sur la combinaison de « monolithisme + points quantiques développés en interne + architecture de silicium de 300 mm », mais ce n’est pas la seule solution. Interpréter cela comme « les États‑Unis prennent une longueur d’avance dans cette phase » serait une erreur ; la formulation correcte est « les États‑Unis ont choisi une voie que leur propre chaîne de production peut supporter, et ont commencé à y installer les infrastructures nécessaires ».
VIII. Trois jugements concernant la Chine
Premièrement, il ne s’agit pas de « rattraper le retard », mais de « changer de voie ».
Les avantages comparatifs de la Chine en matière de micro‑LED résident dans l’épitaxie, le transfert, l’encapsulation et la courbe des coûts — c’est d’ailleurs la raison pour laquelle la majorité de la capacité mondiale de micro‑LED de grande taille est concentrée en Chine. Les États‑Unis ne cherchent pas à combler leurs propres lacunes, mais à déplacer la question « comment produire les couleurs » des étapes d’épitaxie et de transfert vers la post‑production sur silicium. Jugement : entre 2027 et 2028, une narration de capacité émergera, selon laquelle « la même plateforme de 300 mm accueillera simultanément l’affichage et l’interconnexion optique » — une configuration que les fabricants chinois n’ont pas encore atteinte.
Deuxièmement, il convient de préciser l’emplacement exact de l’écart.
Il ne s’agit pas de « pouvoir ou non réaliser des affichages couleur » — la Chine dispose déjà de plans pour les trois voies de conversion de couleur / empilement ; le véritable fossé se situe à trois niveaux :
La plateforme de 300 mm GaN‑on‑Si (la norme nationale chinoise reste actuellement de 8 pouces) ;
Le couplage matériel‑procédé entre la photolithographie des points quantiques et la création de motifs (c’est un triple savoir‑faire — formule + équipement + fenêtre de processus — qui ne peut être résolu simplement en achetant du matériel) ;
Le système de validation de la fiabilité militaire et les données à long terme.
Troisièmement, la stratégie optimale pourrait ne pas consister à suivre la voie des 300 mm.
La taxe de 28,6 % sur l’énergie imposée par la conversion de couleur est structurelle et ne peut être éliminée par des optimisations techniques ; l’empilement d’épitaxie et les transferts massifs n’entraînent pas cette taxe, mais s’accompagnent de taxes liées au rendement et aux coûts. Ces deux voies se croiseront probablement autour de 2028 en termes de « coût par nit ». Le choix réel des fabricants chinois consiste à ramener la courbe des coûts « épitaxie + transfert + encapsulation » sous celle de la voie de conversion de couleur, plutôt que de réinvestir dans les 300 mm.
Autre effet indirect sur la chaîne d’approvisionnement :
Les commandes de défense entraînent naturellement des exigences de localisation de la chaîne d’approvisionnement et de contrôle des exportations. L’achat de matériaux à base de points quantiques, de réseaux de microlentilles, de faisceaux de fibres multicœurs et d’équipements d’épitaxie de 300 mm sera encore davantage régionalisé.
Les fabricants chinois de matériaux QD et de micro‑optique subiront simultanément la pression conjointe de « clients civils demandant des coûts réduits » et de « clients internationaux exigeant une chaîne d’approvisionnement non chinoise » — ce n’est pas une mauvaise nouvelle, mais une situation qui exige de choisir son camp à l’avance.
IX. Que surveiller ensuite ?
1. Existe‑t‑il un Programme of Record ?
Si, dans les 12 à 24 mois à venir, le C5ISR accorde une subvention supplémentaire ou que le bureau de gestion des programmes de l’Armée lance un projet, cela signifiera que cette voie est passée de la « construction des capacités » à « l’acquisition d’équipements ». C’est le signal le plus important.
2. Mesures indépendantes de la luminosité et de la durée de vie.
Qui parviendra le premier à présenter simultanément les deux chiffres « 1 million de nits + T95 » (de préférence mesurés par un fabricant d’appareils complets ou un laboratoire militaire) franchira véritablement le seuil.
3. Rendement et uniformité de la longueur d’onde sur la plaquette de 300 mm.
La conversion de points quantiques est sensible à la longueur d’onde de la pompe bleue ; l’uniformité de la longueur d’onde sur l’ensemble de la plaquette détermine directement la cohérence des teintes — un défi technique unique à la voie des 300 mm, et la clé pour savoir si son avantage relatif par rapport aux 8 pouces peut être concrétisé.
4. Les nœuds de l’interconnexion optique chez Marvell.
Le rythme des prototypes et des commandes en 2027 déterminera si la narration de valorisation de l’entreprise sera « affichage » ou « interconnexion ».
5. Les mouvements de la plateforme de 12 pouces de silicium GaN en Chine.
Si la Chine met en place une ligne pilote de 300 mm GaN‑on‑Si (que ce soit pour la puissance ou l’affichage), alors le « changement de voie » deviendra effectivement un « passage à la voie commune ».
En conclusion
24,4 millions de dollars représentent un montant modeste dans l’industrie des semi‑conducteurs, trop peu pour acheter une machine de lithographie haut de gamme.
Mais cette somme a permis d’obtenir trois choses importantes : la place de cette voie dans la liste des capacités essentielles de l’industrie de défense, une justification pour relier « matériaux‑procédés‑chaîne de production », ainsi qu’un délai supplémentaire pour que l’entreprise transforme ses 345 millions de dollars de coûts irrécupérables en actifs.
Le véritable intérêt ne réside pas dans le montant, mais dans la manière dont les États‑Unis choisissent d’utiliser leurs propres capacités pour définir la trajectoire technologique de la prochaine génération de micro‑LED couleur. La concurrence entre les voies technologiques n’est jamais seulement une lutte autour des chiffres d’efficacité, mais aussi une compétition pour savoir quelle voie peut boucler la chaîne de production sur son propre territoire.
Cette affirmation s’applique également à la Chine — mais la réponse diffère.
China Light
Site officiel de la China Association of Lighting Industry et plateforme multimédia du secteur de l’éclairage. Nous fournissons non seulement des informations fiables et actualisées sur l’éclairage, mais nous nous efforçons également d’être un partenaire de la croissance des entreprises. De la promotion des marques et du développement des canaux au conseil, à la formation des talents et à la participation à l’élaboration des normes, nous proposons des services professionnels complets pour aider les entreprises à améliorer leur qualité et leur efficacité et contribuer ensemble au développement de qualité de l’industrie de l’éclairage.
Contacts pour la coopération
仇纯 (Mme) : 158 6155 3579
顾君 (M.) : 137 7157 5253