
Un article pour comprendre | Classement des performances de toutes les sociétés cotées liées à la chaîne d'approvisionnement de l'éclairage en Chine en 2025 !
Au30 avril 2026, les résultats des rapports annuels 2025 des sociétés cotées liées à la chaîne d'approvisionnement de l'éclairage en Chine ont été publiés successivement.Cet article compile99sociétés cotées sur le marché A,8sociétés cotées sur le marché H et78sociétés cotées sur le nouveau troisième marché, etc., soit un total de185sociétés.Nous avons extrait avec précision leurs activités liées à la chaîne d'approvisionnement de l'éclairage et établi des classements de performance pertinents à titre de référence. Bien que ce ne soit qu'une vision partielle, une feuille peut révéler l'automne, mais nous nous efforçons de ne pas être aveuglés par une seule feuille.
(Note:Bdésigne les entreprises de la bourse de Pékin,Hdésigne les entreprises de la bourse de Hong Kong,Xdésigne les entreprises du nouveau troisième marché, oùCdans le nouveau troisième marché désigne les entreprises de la couche d'innovation)
Secteur des produits finis d'éclairage
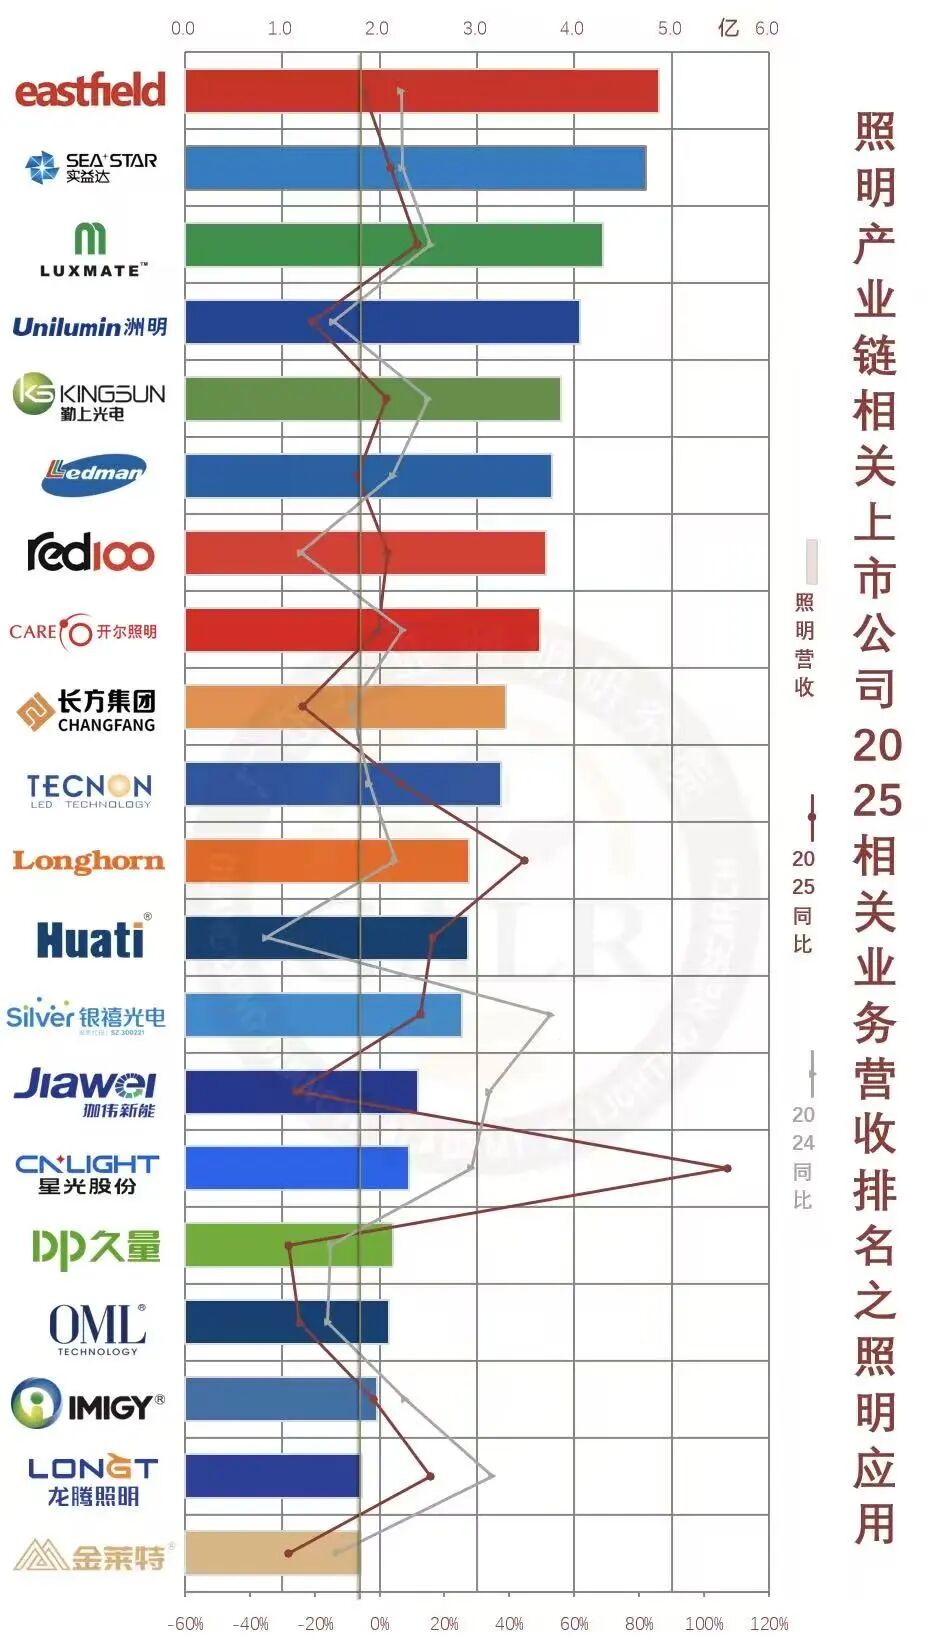
Aperçu des activités sur les produits d'éclairage finis (Cliquez pour voir l'image en grand) (Cliquez pour voir une image plus grande) 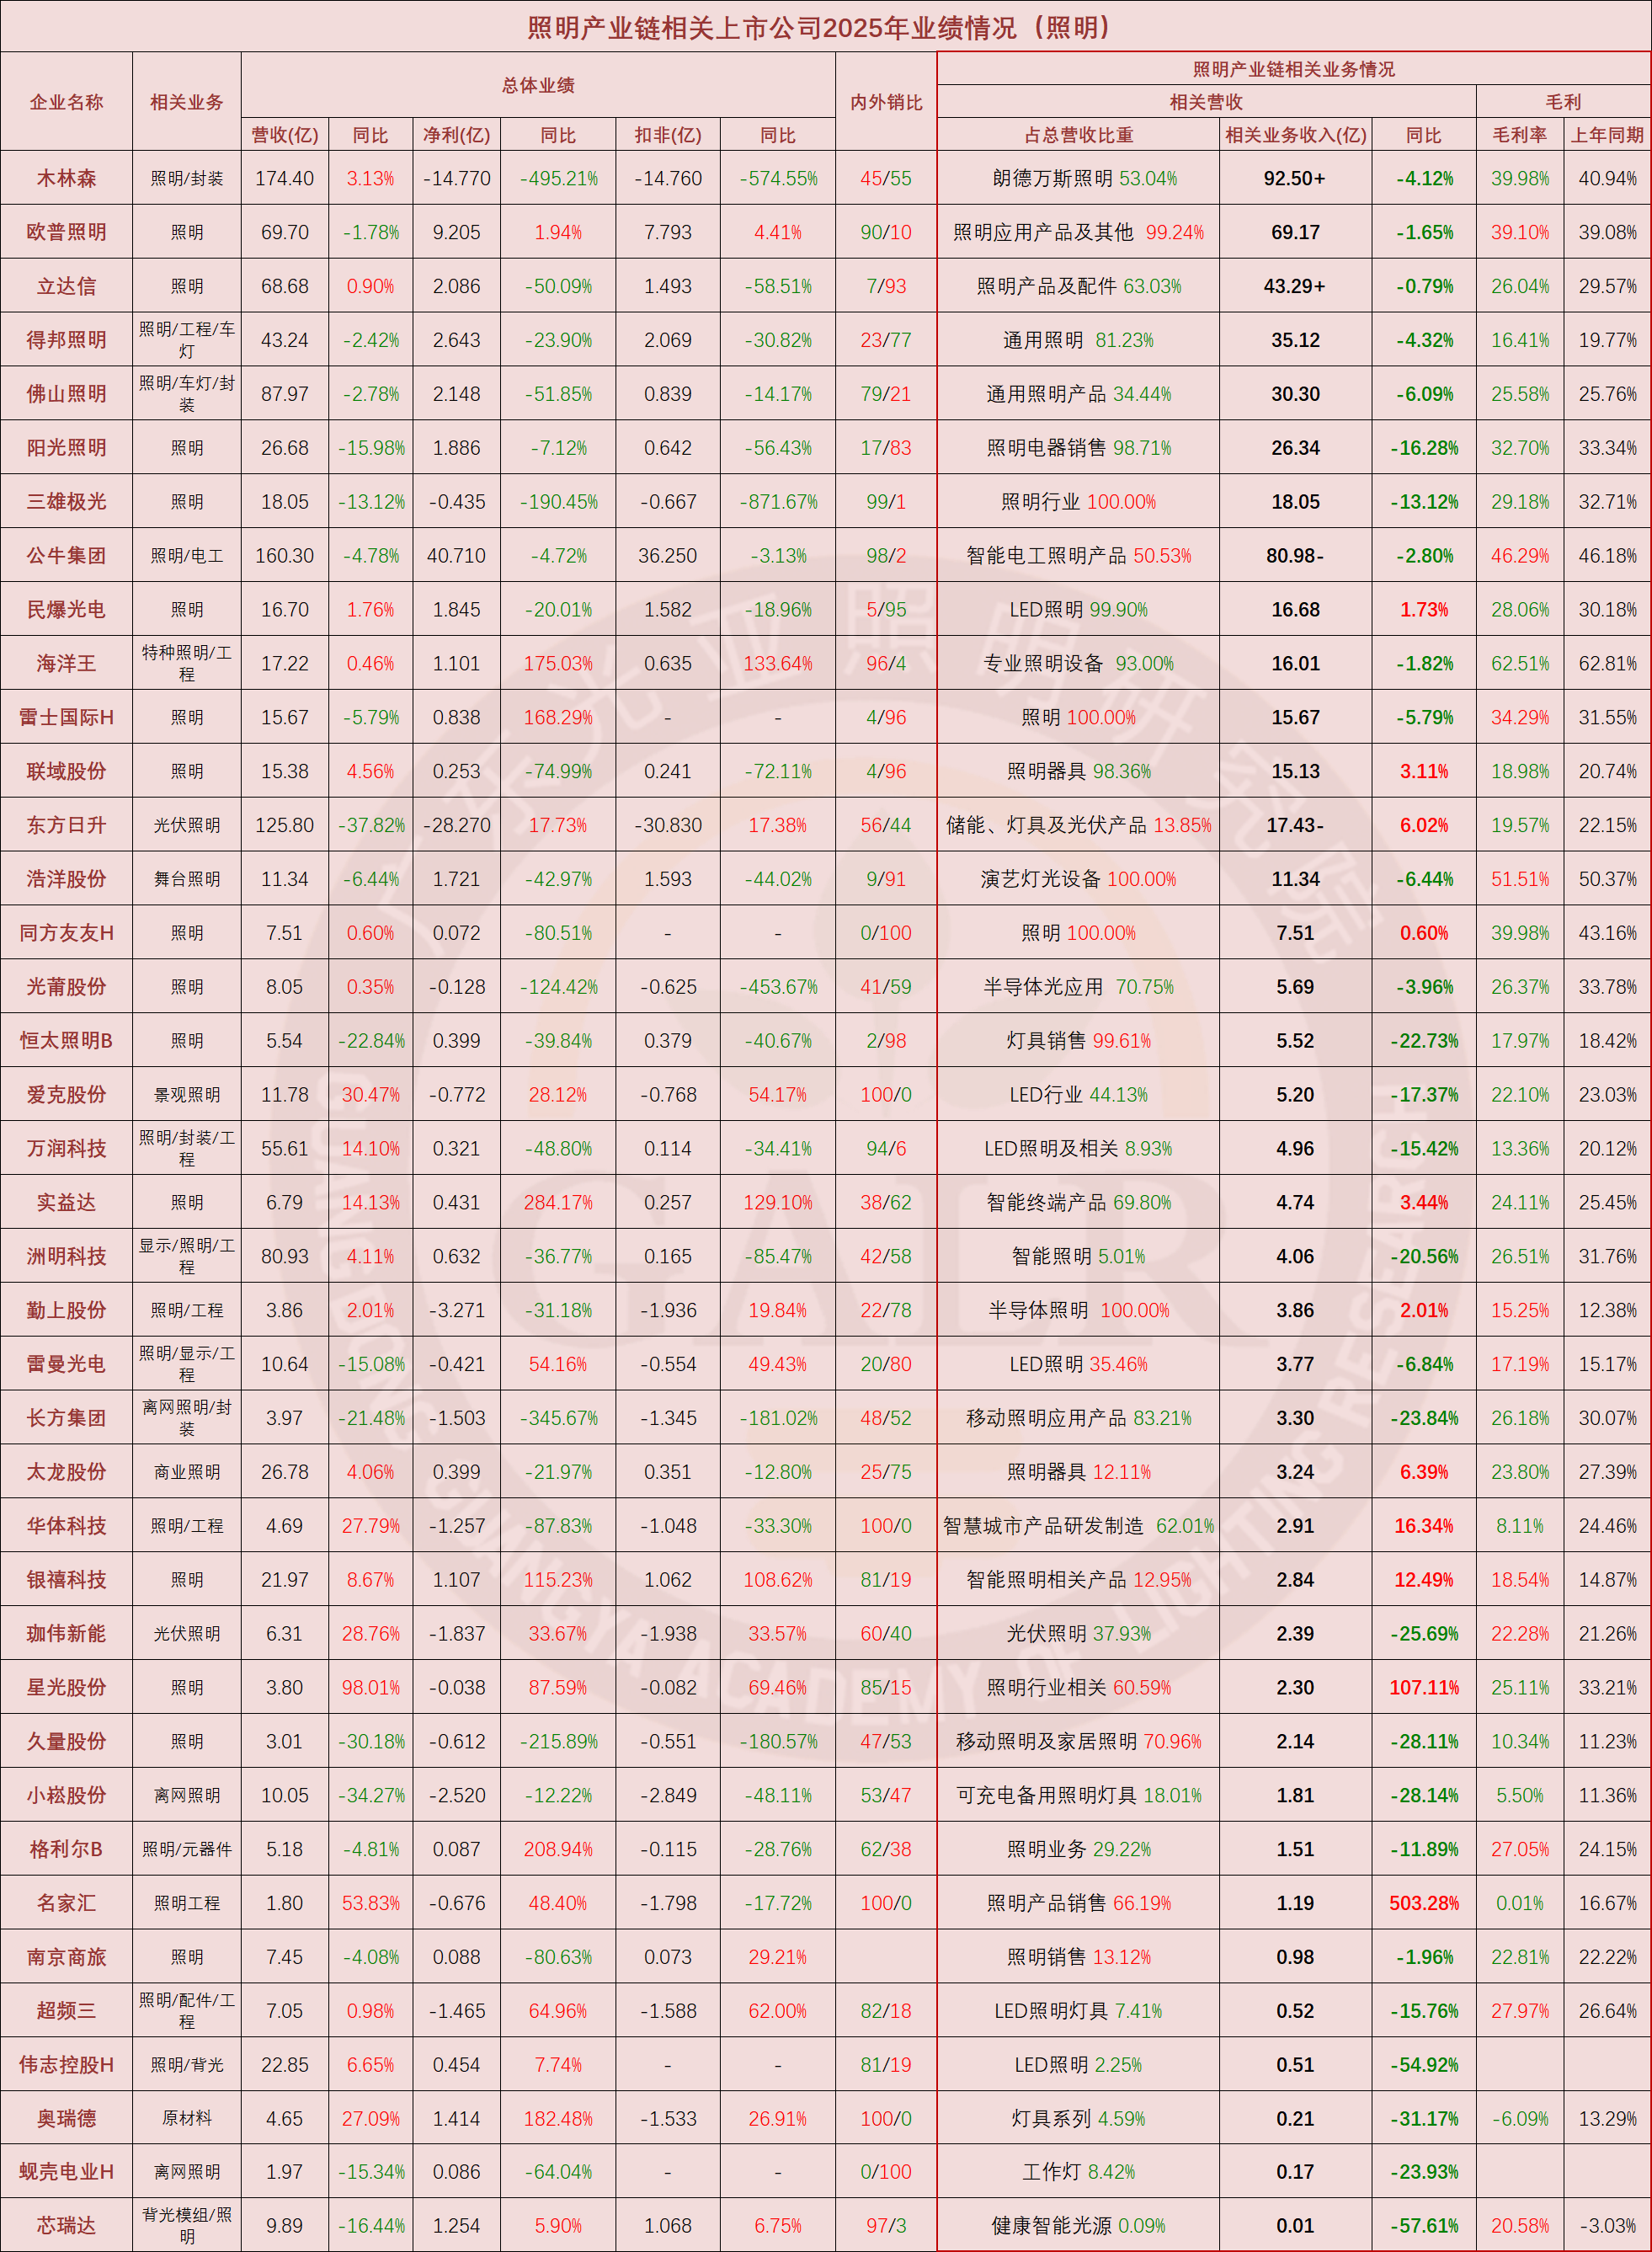
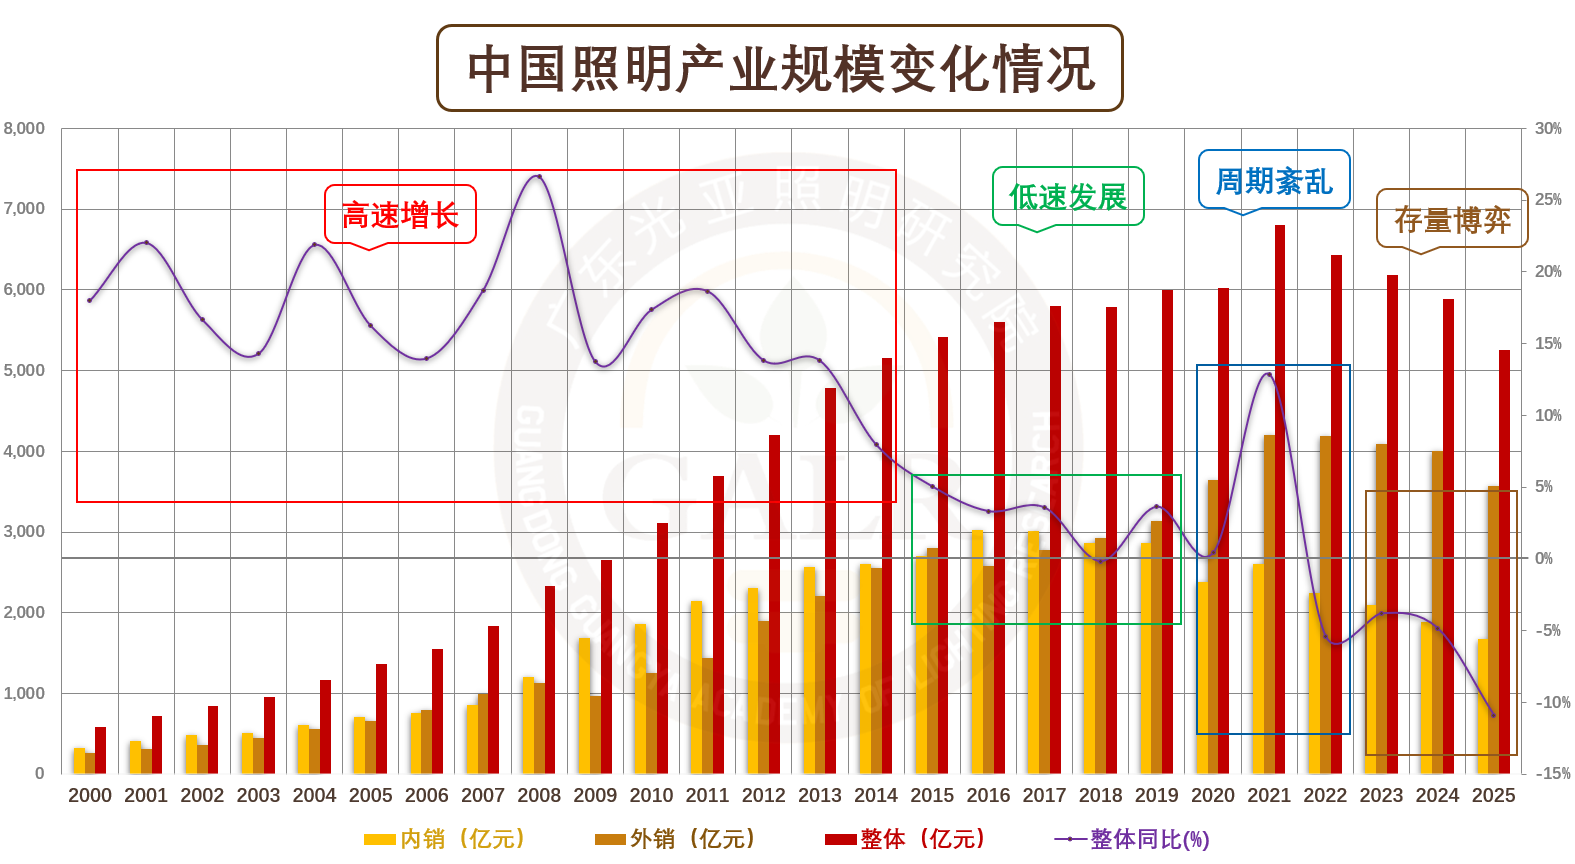
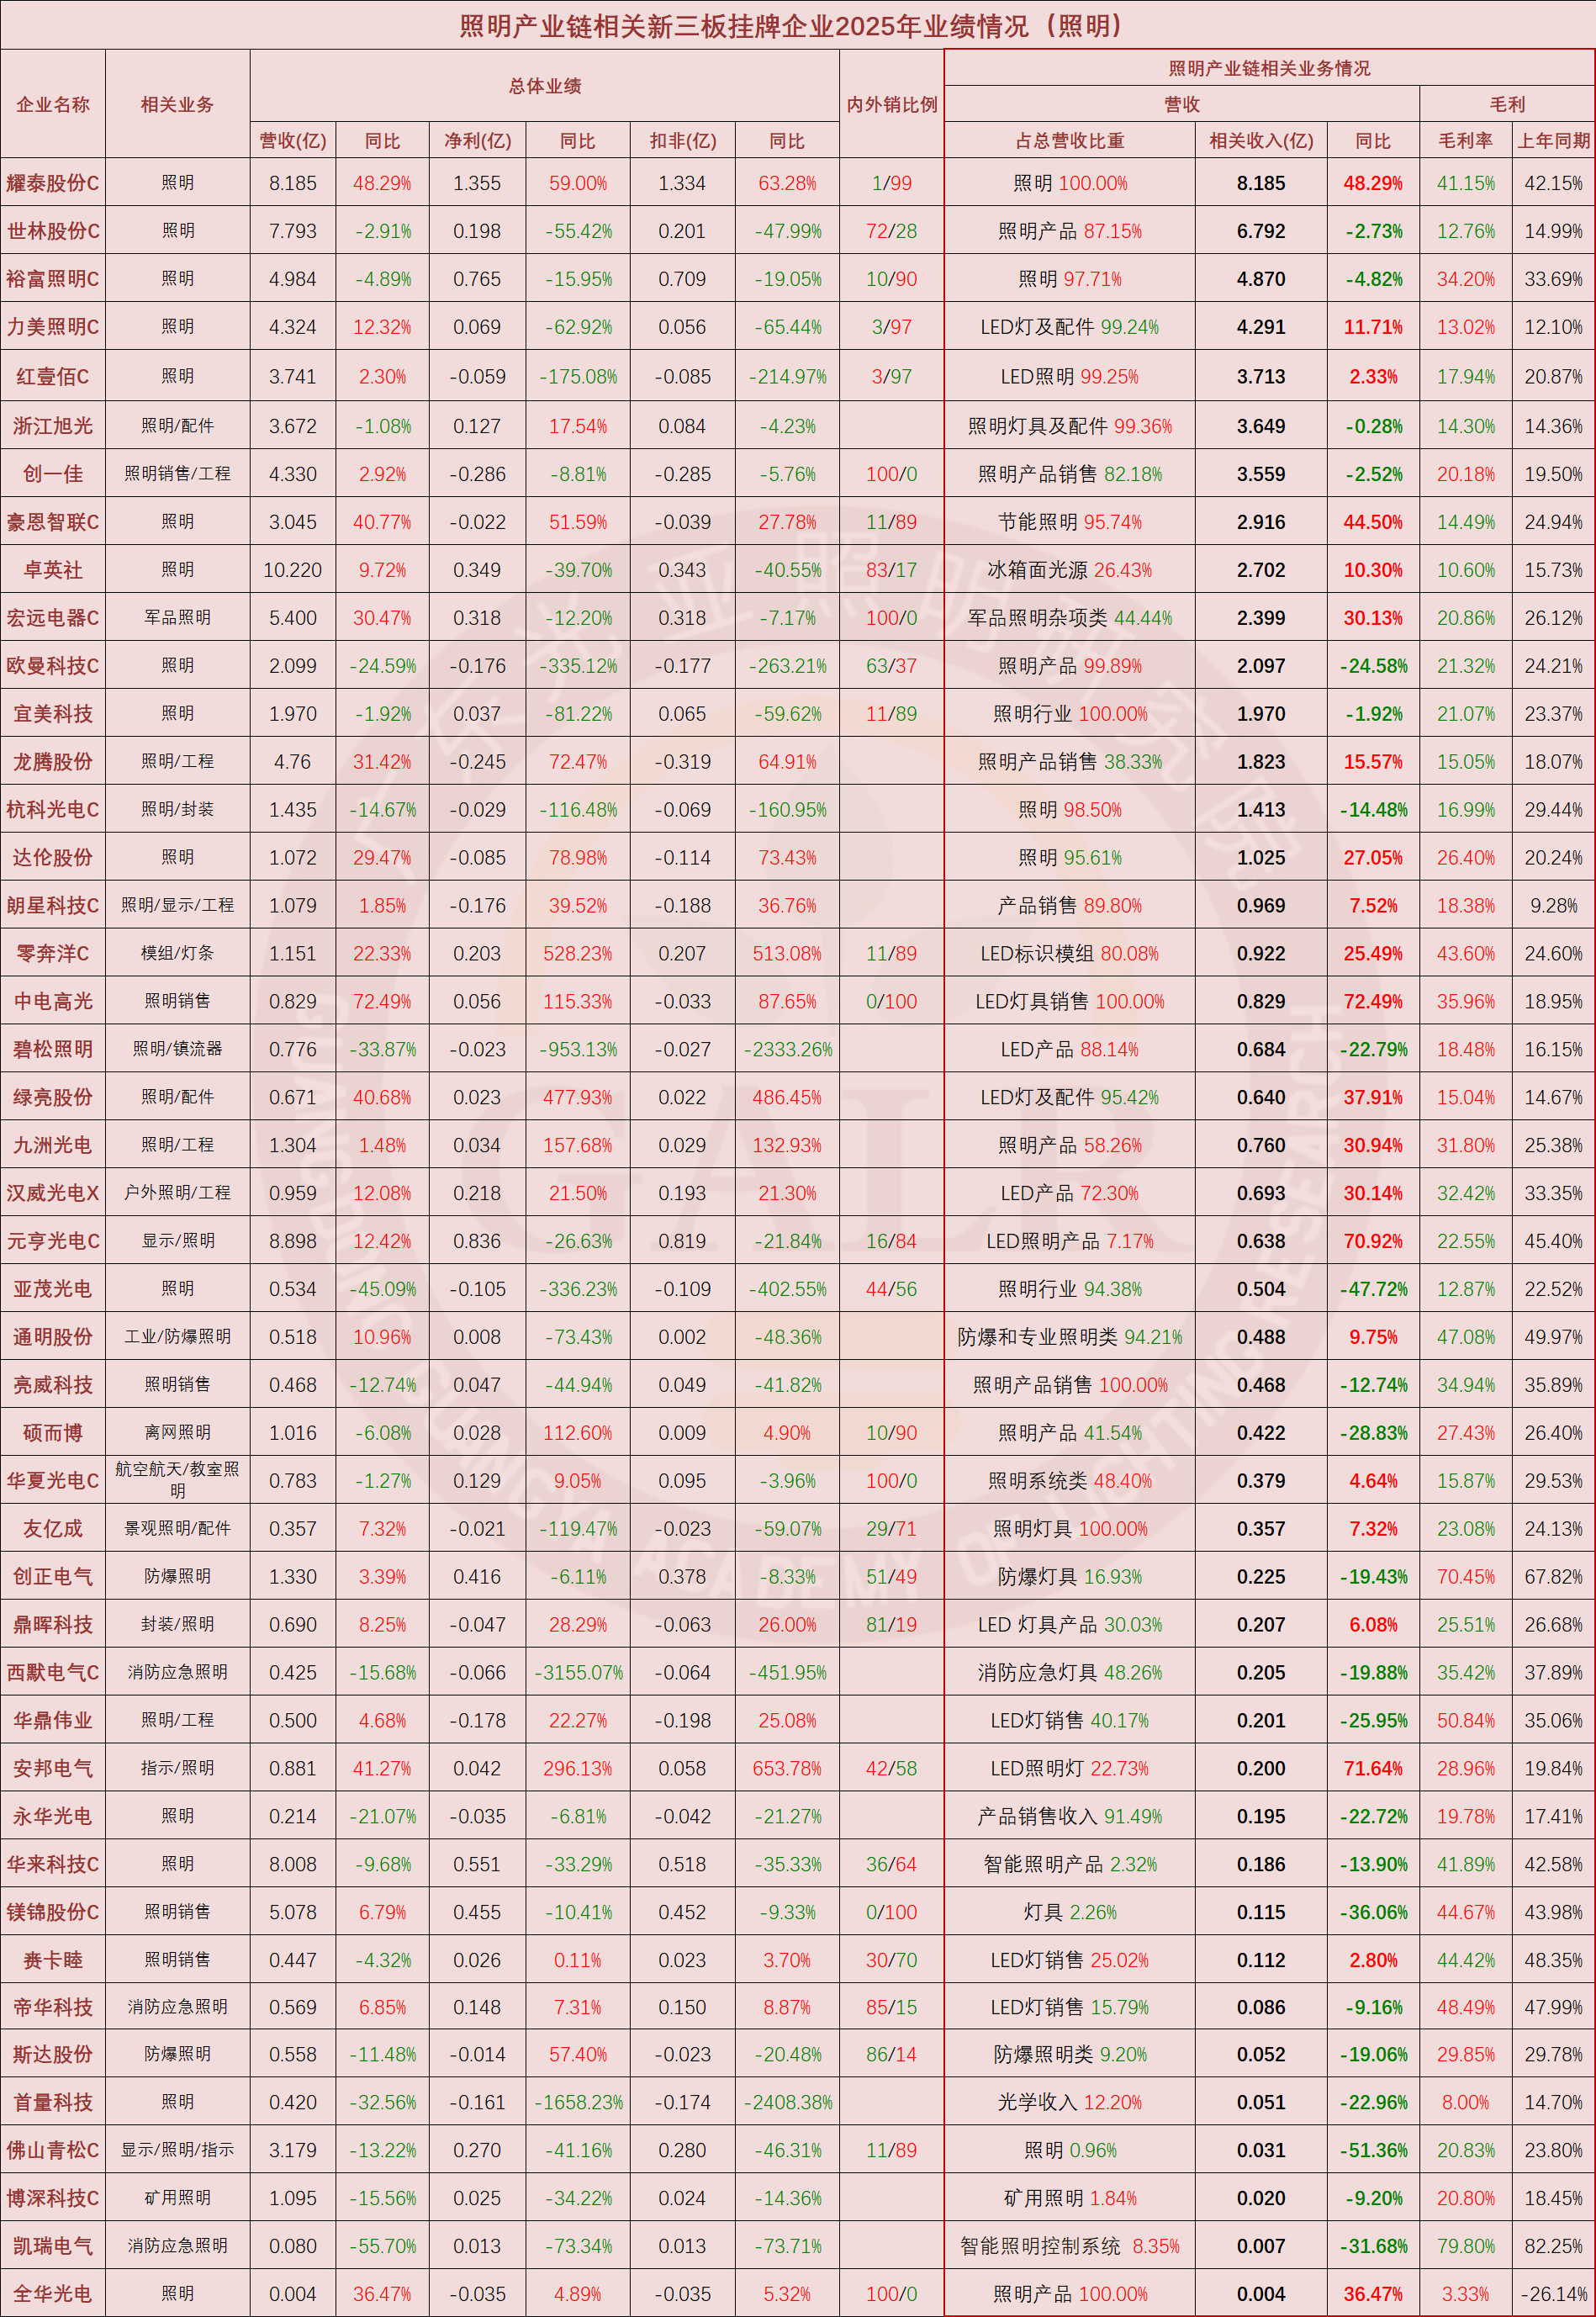
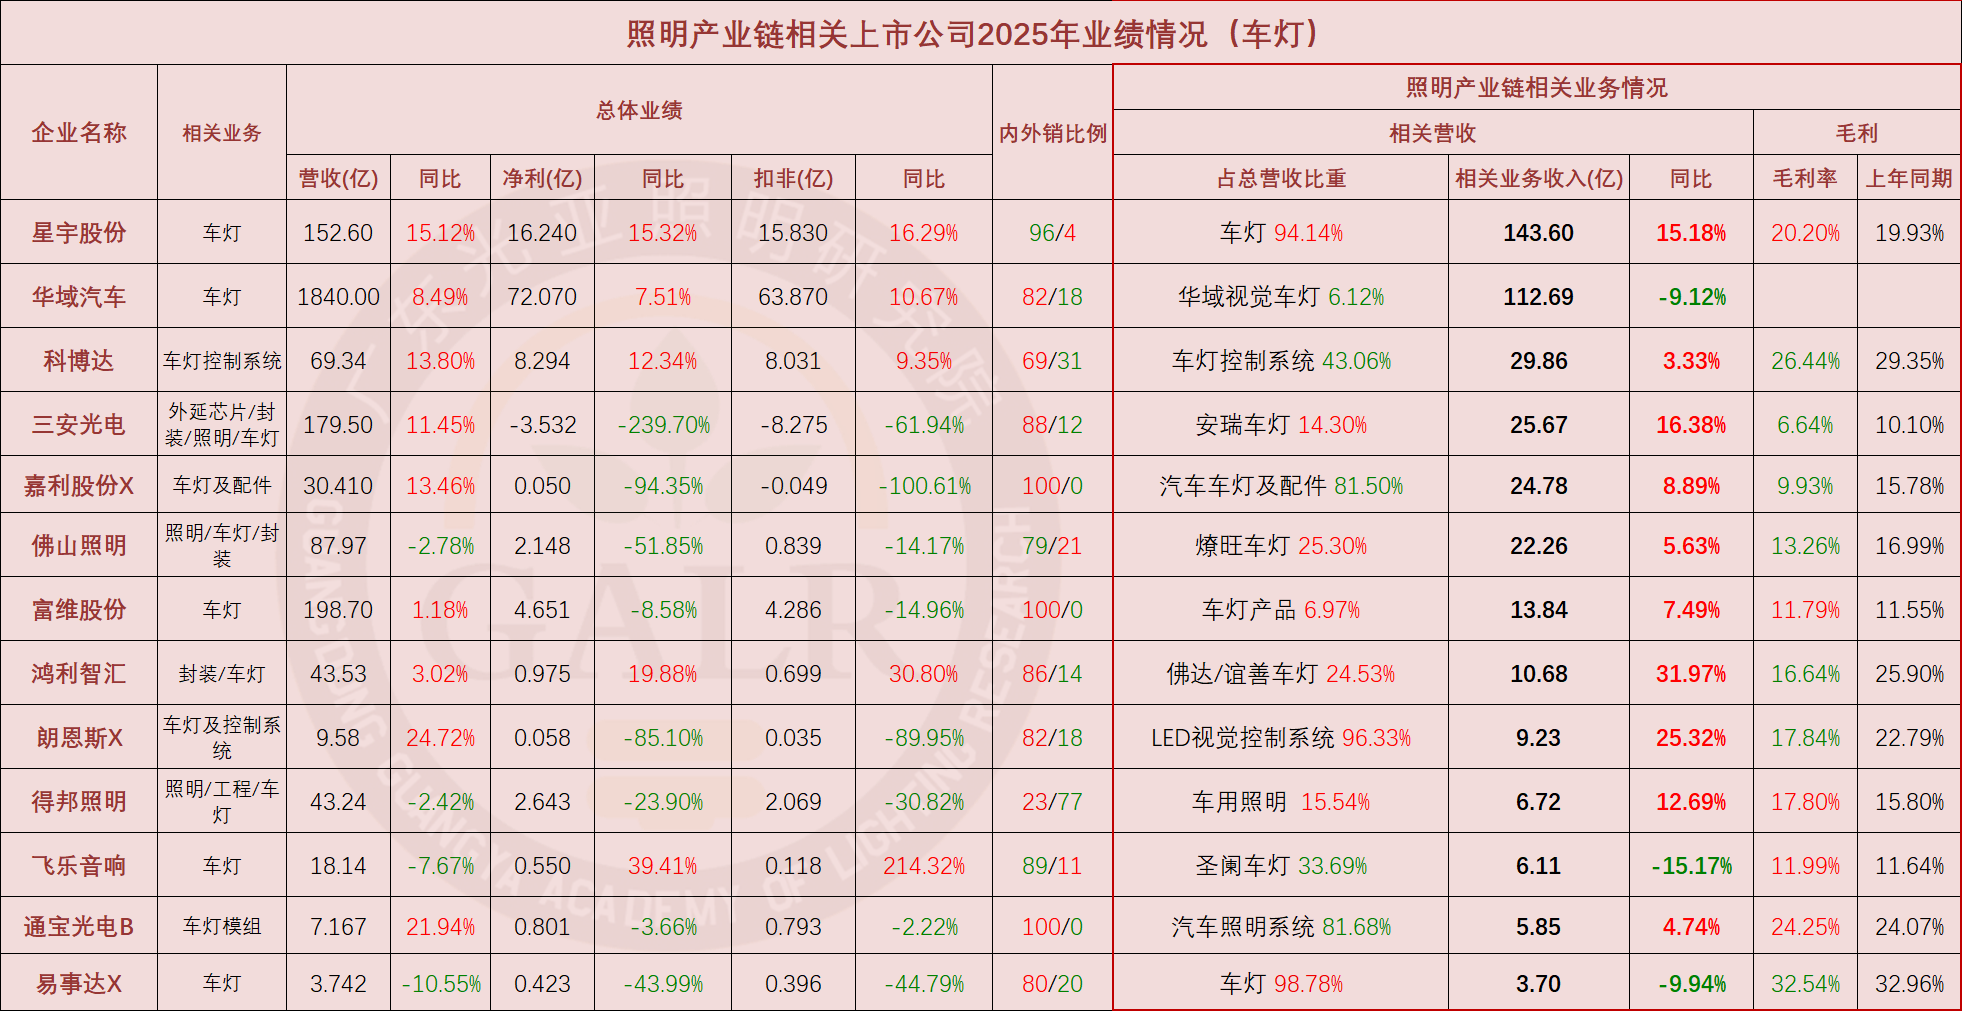
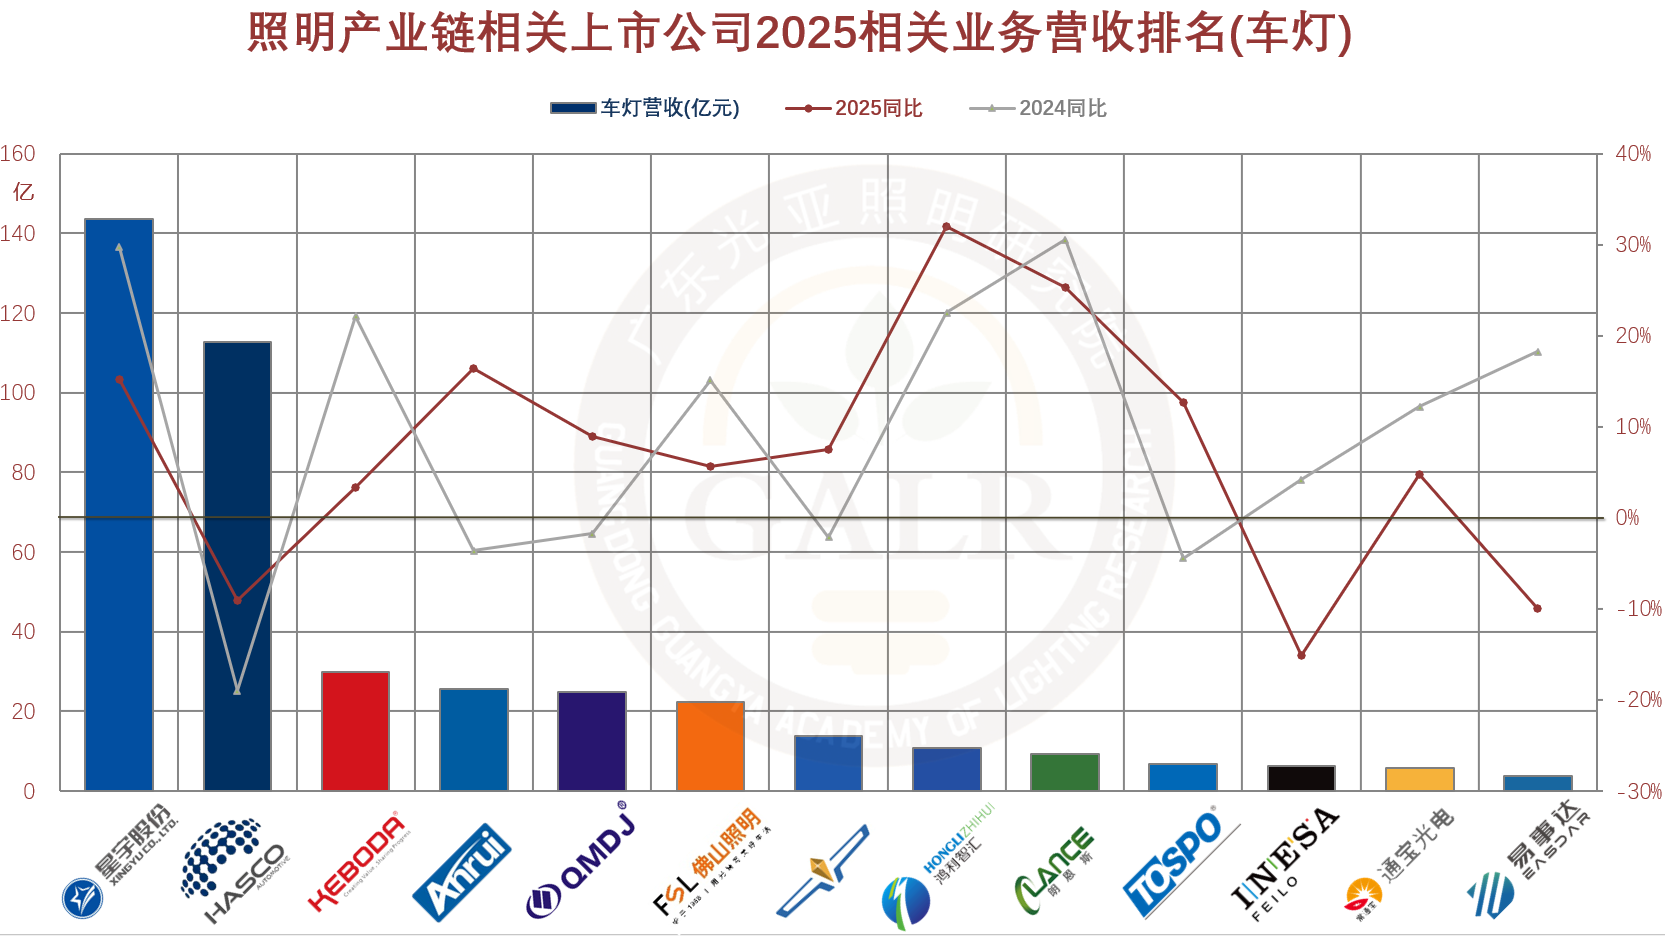
Classement général de l'activité éclairage (top 40) (Cliquez pour voir l'image en grand) (Cliquez pour voir l'image en grand) Segment des produits d'éclairage finisTop 40 entreprises du classement du chiffre d'affaires lié à l'éclairage en 2025, avec un chiffre d'affaires combiné d'environ 53.4 milliards de yuans, représentant 10.2% de l'ensemble de l'Industrie. La concentration de l'Industrie a augmenté de 0.6 point de pourcentage par rapport à la même période de 2024. Parmi elles, 80% des entreprises ont enregistré une croissance du chiffre d'affaires lié à l'éclairage inférieure à celle de la même période de 2024, exerçant une pression notable sur les résultats globaux. 车灯板块 车灯业务排名 (Cliquez pour voir en grand) 车灯板块,2025年在新能源汽车大风口的加持下营收普涨,但利润滑坡不容小觑。 Parmi un total de 13 sociétés cotées (y compris celles cotées sur le Nouveau Troisième Marché) : Les entreprises ayant enregistré une croissance du chiffre d'affaires lié aux activités d'éclairage automobile représentaient 77%, soit une augmentation de 14 points de pourcentage par rapport à la même période de 2024. Le chiffre d'affaires total de l'éclairage automobile était d'environ 41,5 milliards de yuans, représentant une croissance en glissement annuel (YoY) de 5.1%. Il est également important de noter que le secteur de l'éclairage automobile est très concurrentiel ; plus précisément, la marge brute des ensembles d'éclairage avant montés est relativement faible, inférieure à celle des activités de systèmes de contrôle d'éclairage automobile (telles que Keboda et Langens) et des activités d'éclairage après-vente (telles que Yishida), et nettement inférieure à la marge brute moyenne du segment de l'éclairage général. En 2025, les entreprises ayant connu une baisse de leur marge brute liée aux activités d'éclairage automobile représentaient 62%, avec une marge brute moyenne tombant à 17.4%, soit une baisse allant jusqu'à 2.3 points de pourcentage par rapport à la même période de 2024 ; Classement des activités d'éclairage automobile (Cliquez pour voir l'image en grand) Segment d'Encapsulation LED Situation de l'Activité d'Encapsulation (Cliquez pour voir l'image en grand) (Cliquez pour voir l'image en grand) 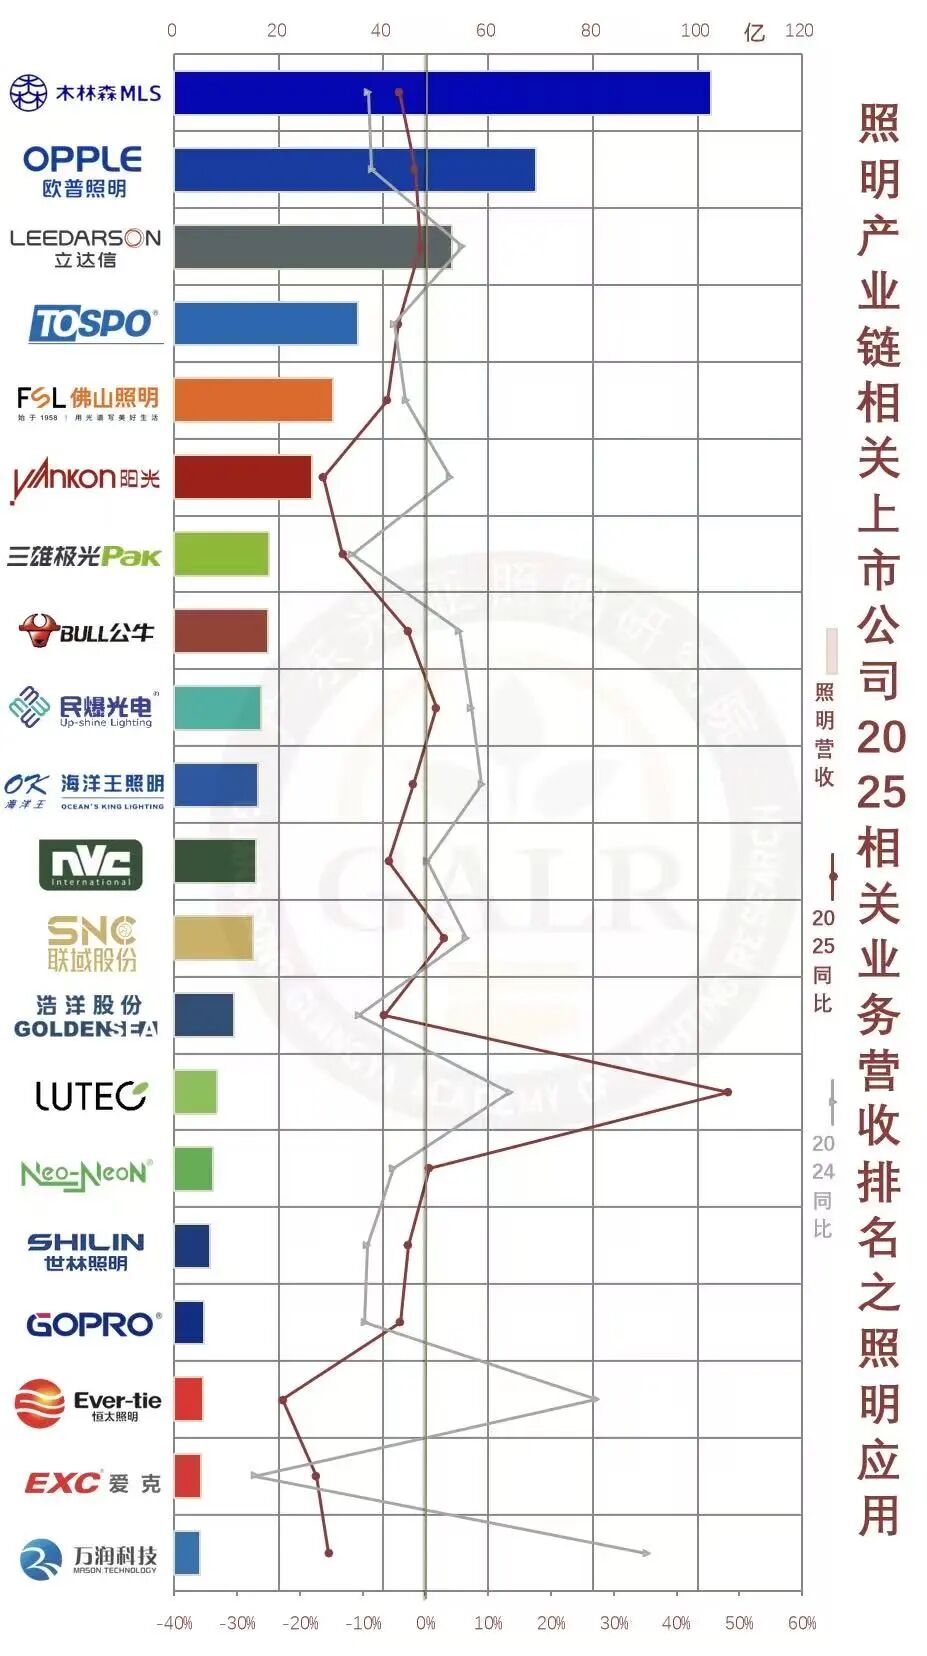
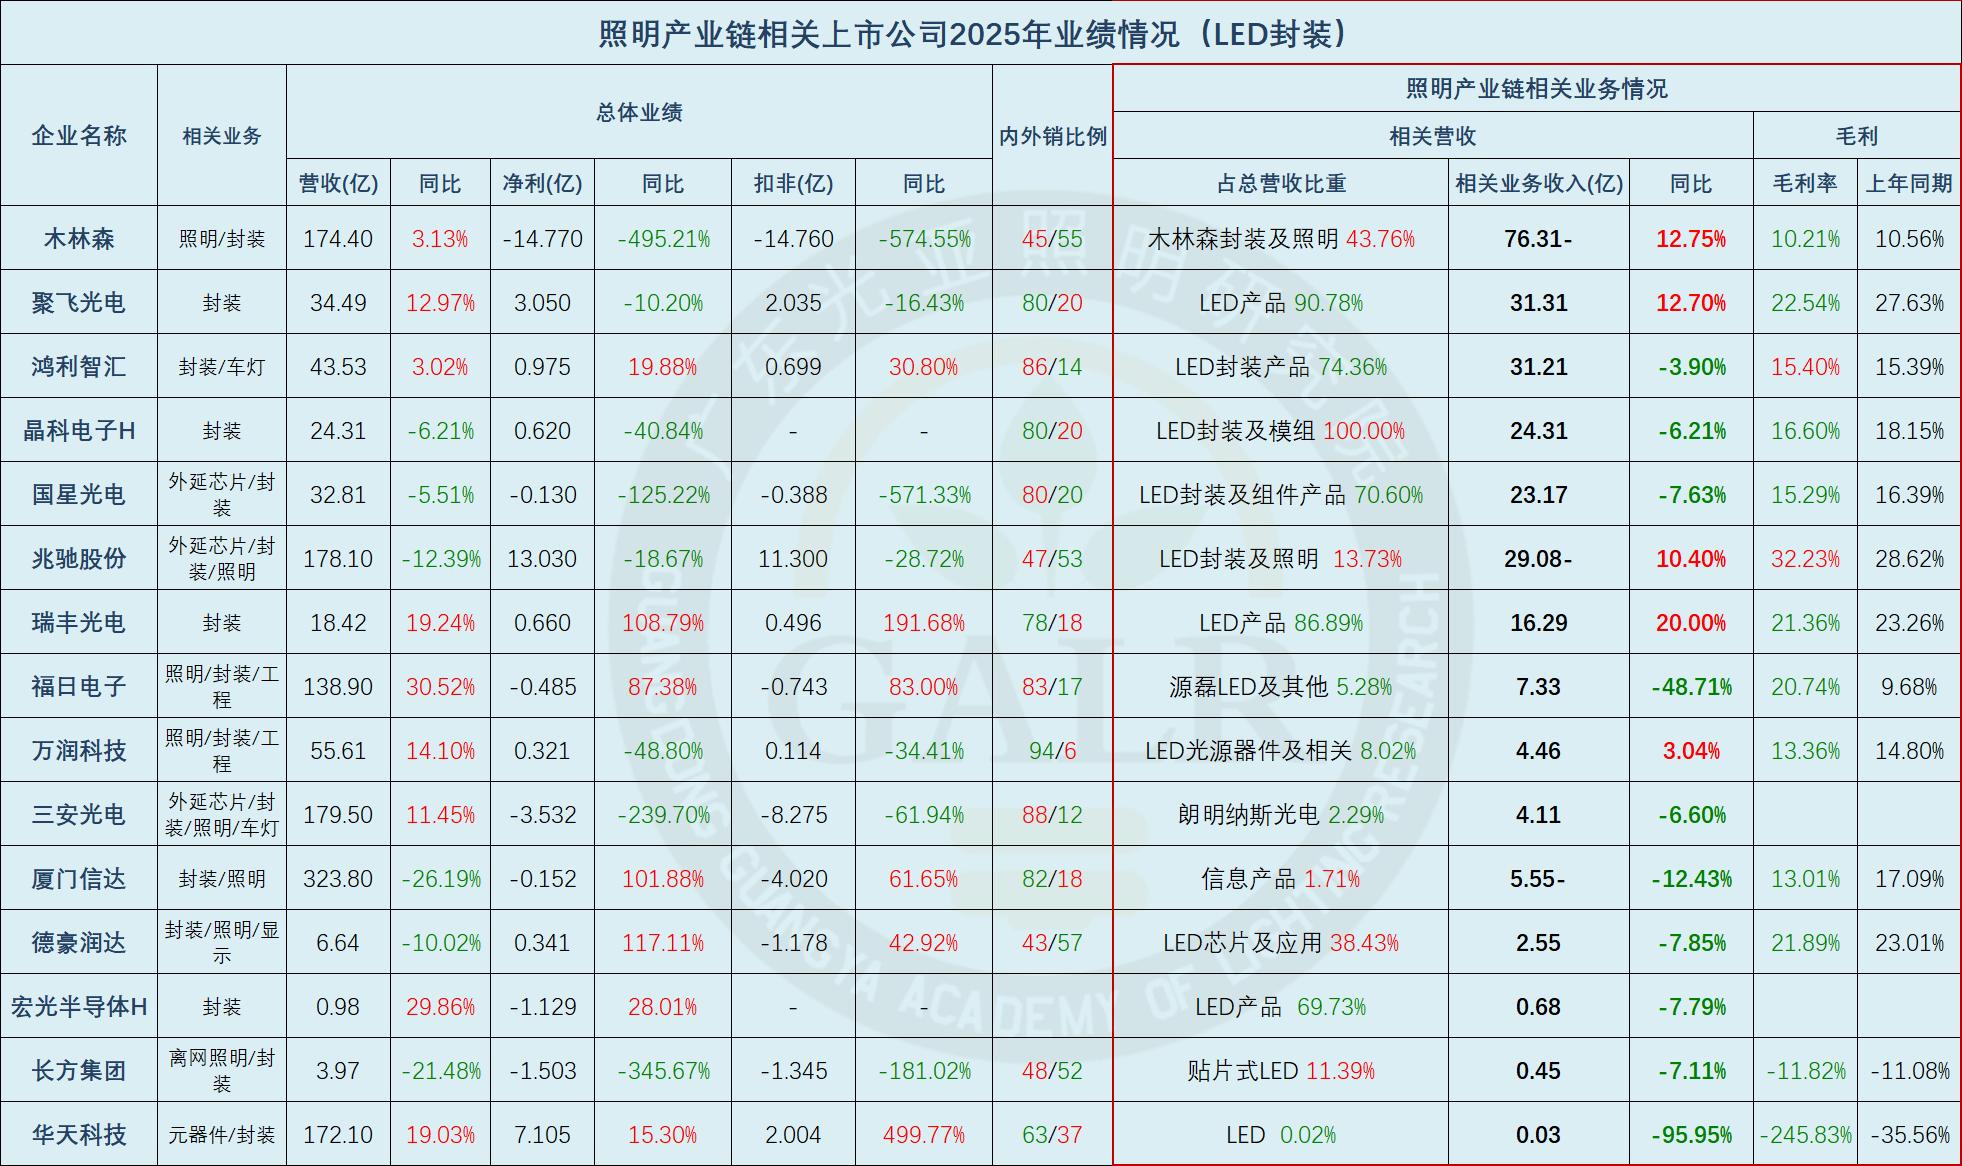
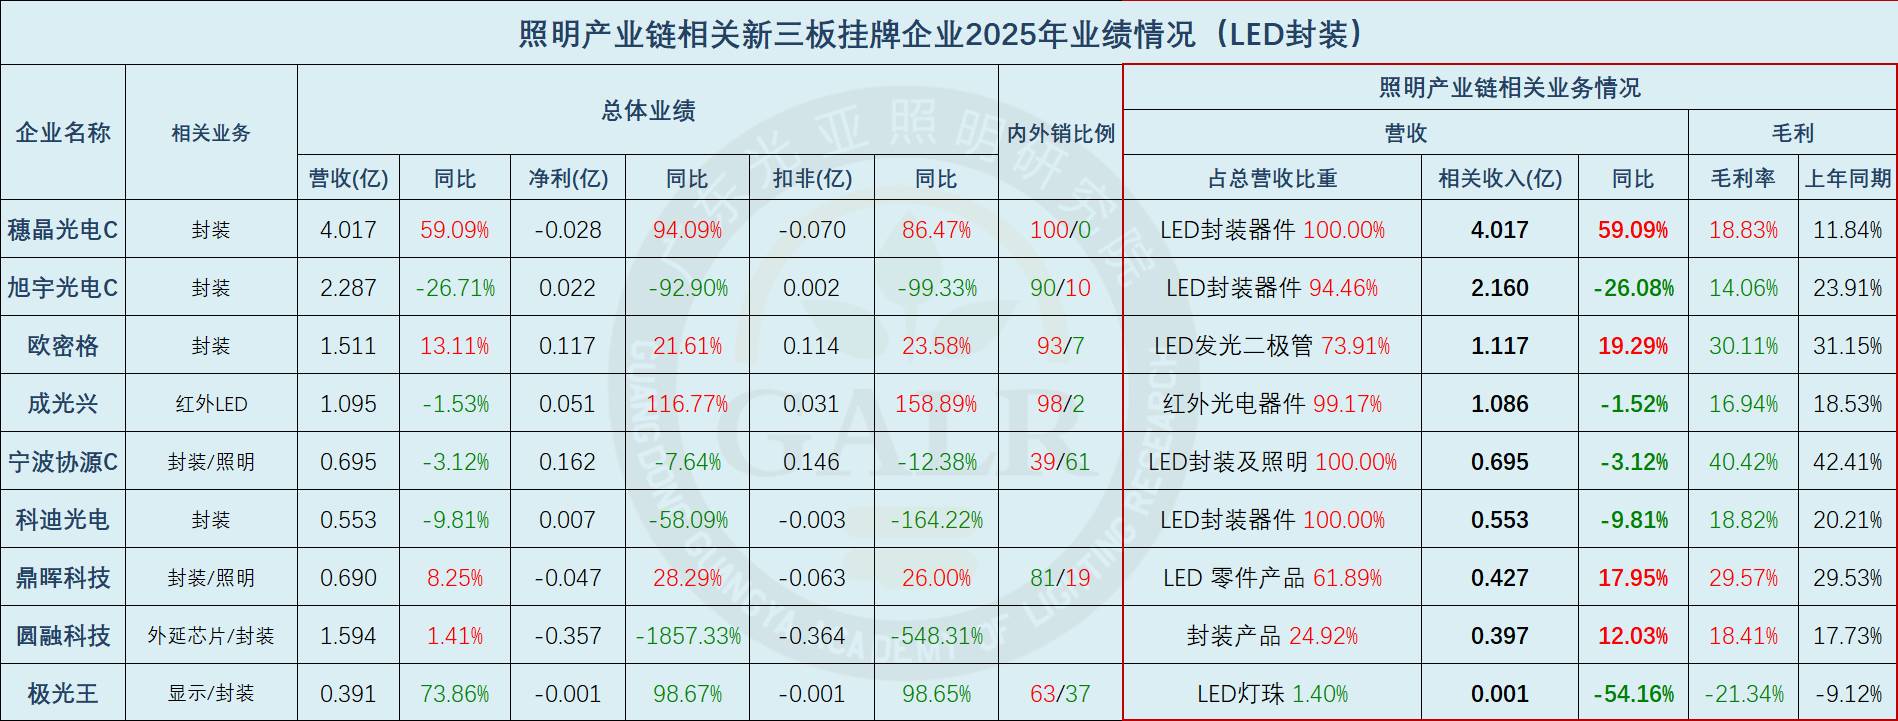
Classement Global de l'Activité d'Encapsulation (Top 20) (Cliquez pour voir l'image en grand) Secteur de l'Encapsulation LED75% des entreprises ont eu des taux de croissance du Chiffre d'affaires inférieurs à la même période de 2024, et les bénéfices étaient également sous pression.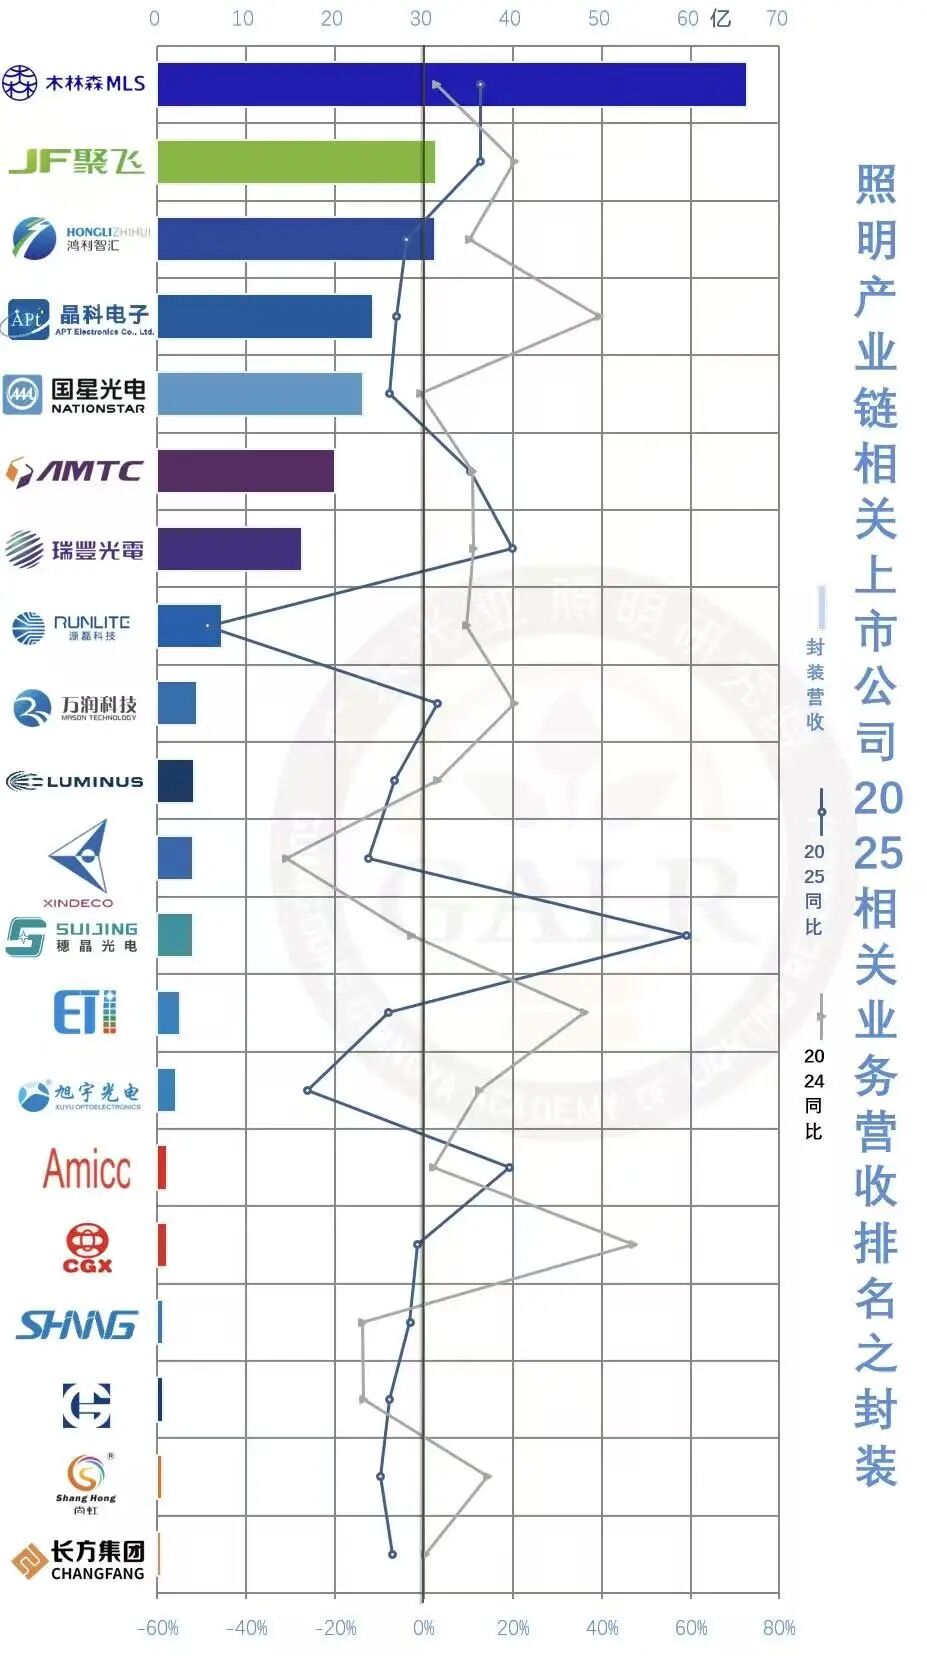
Secteur des puces d'épitaxie LED Aperçu de l'activité des puces d'épitaxie (Cliquez pour voir en grand) Le paysage «BIG6» du secteur des puces d'épitaxie LED reste stable sans changement de classement ; cependant, par rapport aux performances entièrement positives de la même période en 2024 , la contraction de la demande en aval s'est clairement transmise à l'amont. 总共9家上市公司中: Le recul du chiffre d'affaires lié aux puces d'épitaxie LED a été signalé par 56% des entreprises, contre 0 à la même période en 2024 ; La part des entreprises avec une baisse du bénéfice brut lié aux puces d'épitaxie LED est de 56%, également 0 à la même période en 2024 ; la marge brute moyenne est de 16.7%, soit une baisse de 1 point de pourcentage par rapport à la même période en 2024 ; Le taux moyen d'utilisation de la capacité pour les activités liées aux puces d'épitaxie LED est de 98%, soit une hausse de 2 points de pourcentage par rapport au pic de 2024, presque une production maximale ; 整体营收方面,22%的企业营收下滑,44%的企业净利润下滑,44%的企业亏损,较2024年同期(11%、22%、33%)均有所恶化; En termes d'efficacité humaine, le ratio moyen d'efficacité humaine du secteur des puces d'épitaxie LED est de 1,36 million de yuans par personne, en hausse de 7.9% par rapport à 2024 ; le nombre total d'employés a diminué en glissement annuel de 0.9%. Le chiffre d'affaires total des activités de puces LED à épitaxie de ces 9 sociétés cotées s'élève à 166 milliards de yuans , en hausse de 1,3 % en glissement annuel (YoY), ce qui représente plus de 90 % de la taille totale du secteur chinois des puces LED à épitaxie. L'industrie conserve ses caractéristiques de forte concentration en matière de capacité de production et de capitaux . Sur la même période, les ventes ont augmenté de 7,0 %, et l'ensemble de la chaîne d'approvisionnement de l'éclairage, en amont comme en aval, a maintenu un rythme où la croissance des volumes de vente dépasse celle du chiffre d'affaires. 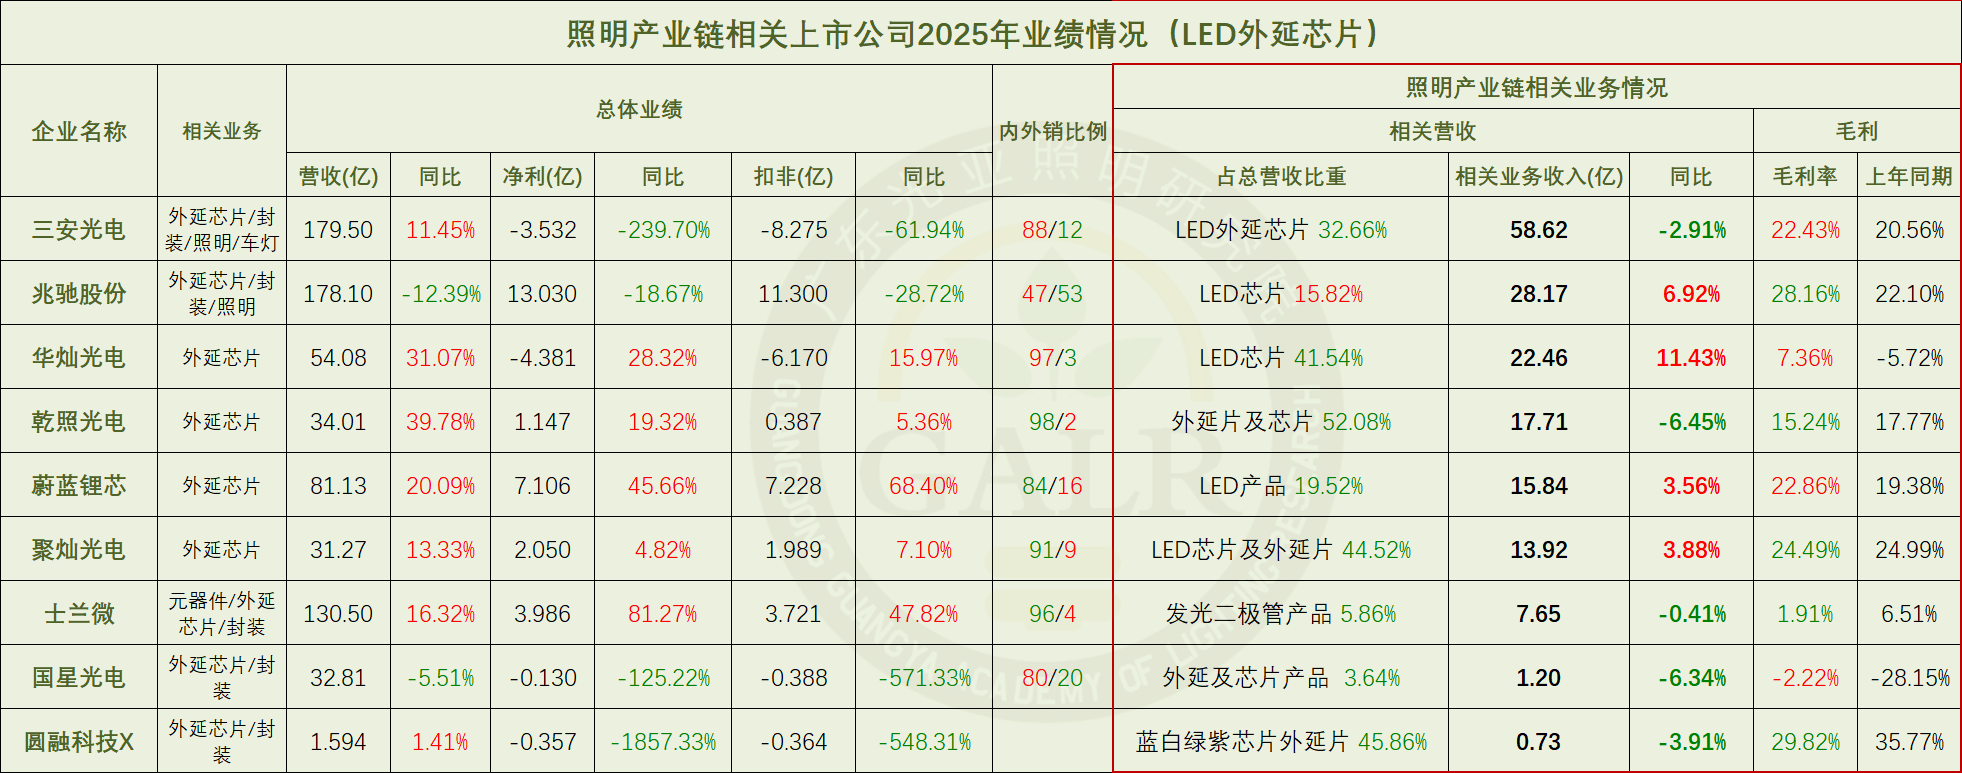
Classement des activités de puces épitaxiales (Cliquez pour voir l'image en grand) En 2025, le taux de croissance du chiffre d'affaires de toutes les entreprises du secteur des puces épitaxiales LED était nettement inférieur à celui de la même période l'année dernière.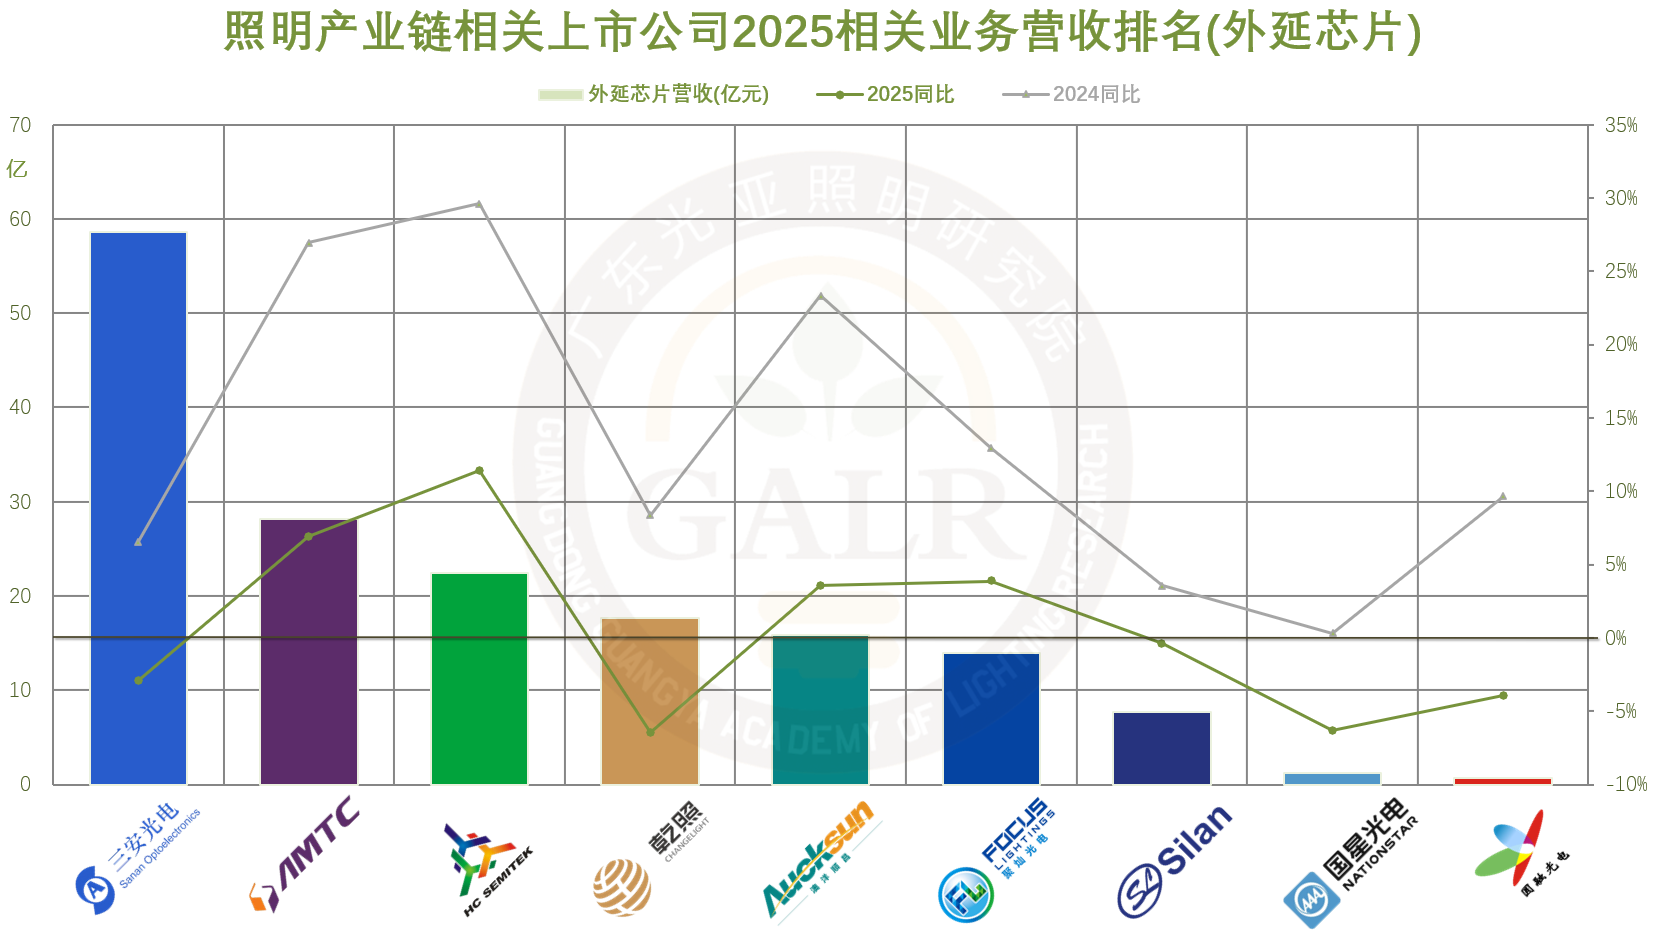
Secteur de l'ingénierie de l'éclairage
Aperçu des activités d'ingénierie de l'éclairage (Cliquez pour voir en grand) (Cliquez pour voir en grand ) 2025年,照明工程板块依旧处于理性低位徘徊态势。城市更新、文旅夜游、商业地产等相对碎片化项目取代城市级亮化项目成为主流,头部工程商呼风唤雨的旧格局一去不复返。 Parmi les 18 sociétés cotées au total (y compris celles cotées sur le NEEQ) : 照明工程相关业务营收下滑的企业占67%,2024年同期为63%;照明工程业务总营收为39亿元,同比下降7.5%。 Les entreprises enregistrant une baisse de leur marge brute liée aux activités d'ingénierie de l'éclairage représentaient 33%, contre 63% pour la même période l'année dernière ; la marge brute moyenne était de 22.1%, une amélioration significative par rapport aux 17.5% enregistrés en 2024 ; En termes de chiffre d'affaires global, 33% des entreprises ont vu leur chiffre d'affaires baisser, 44% ont enregistré une baisse de leur bénéfice net, et la moitié des entreprises ont signalé des pertes ; la situation est globalement plus détendue qu'en 2024. 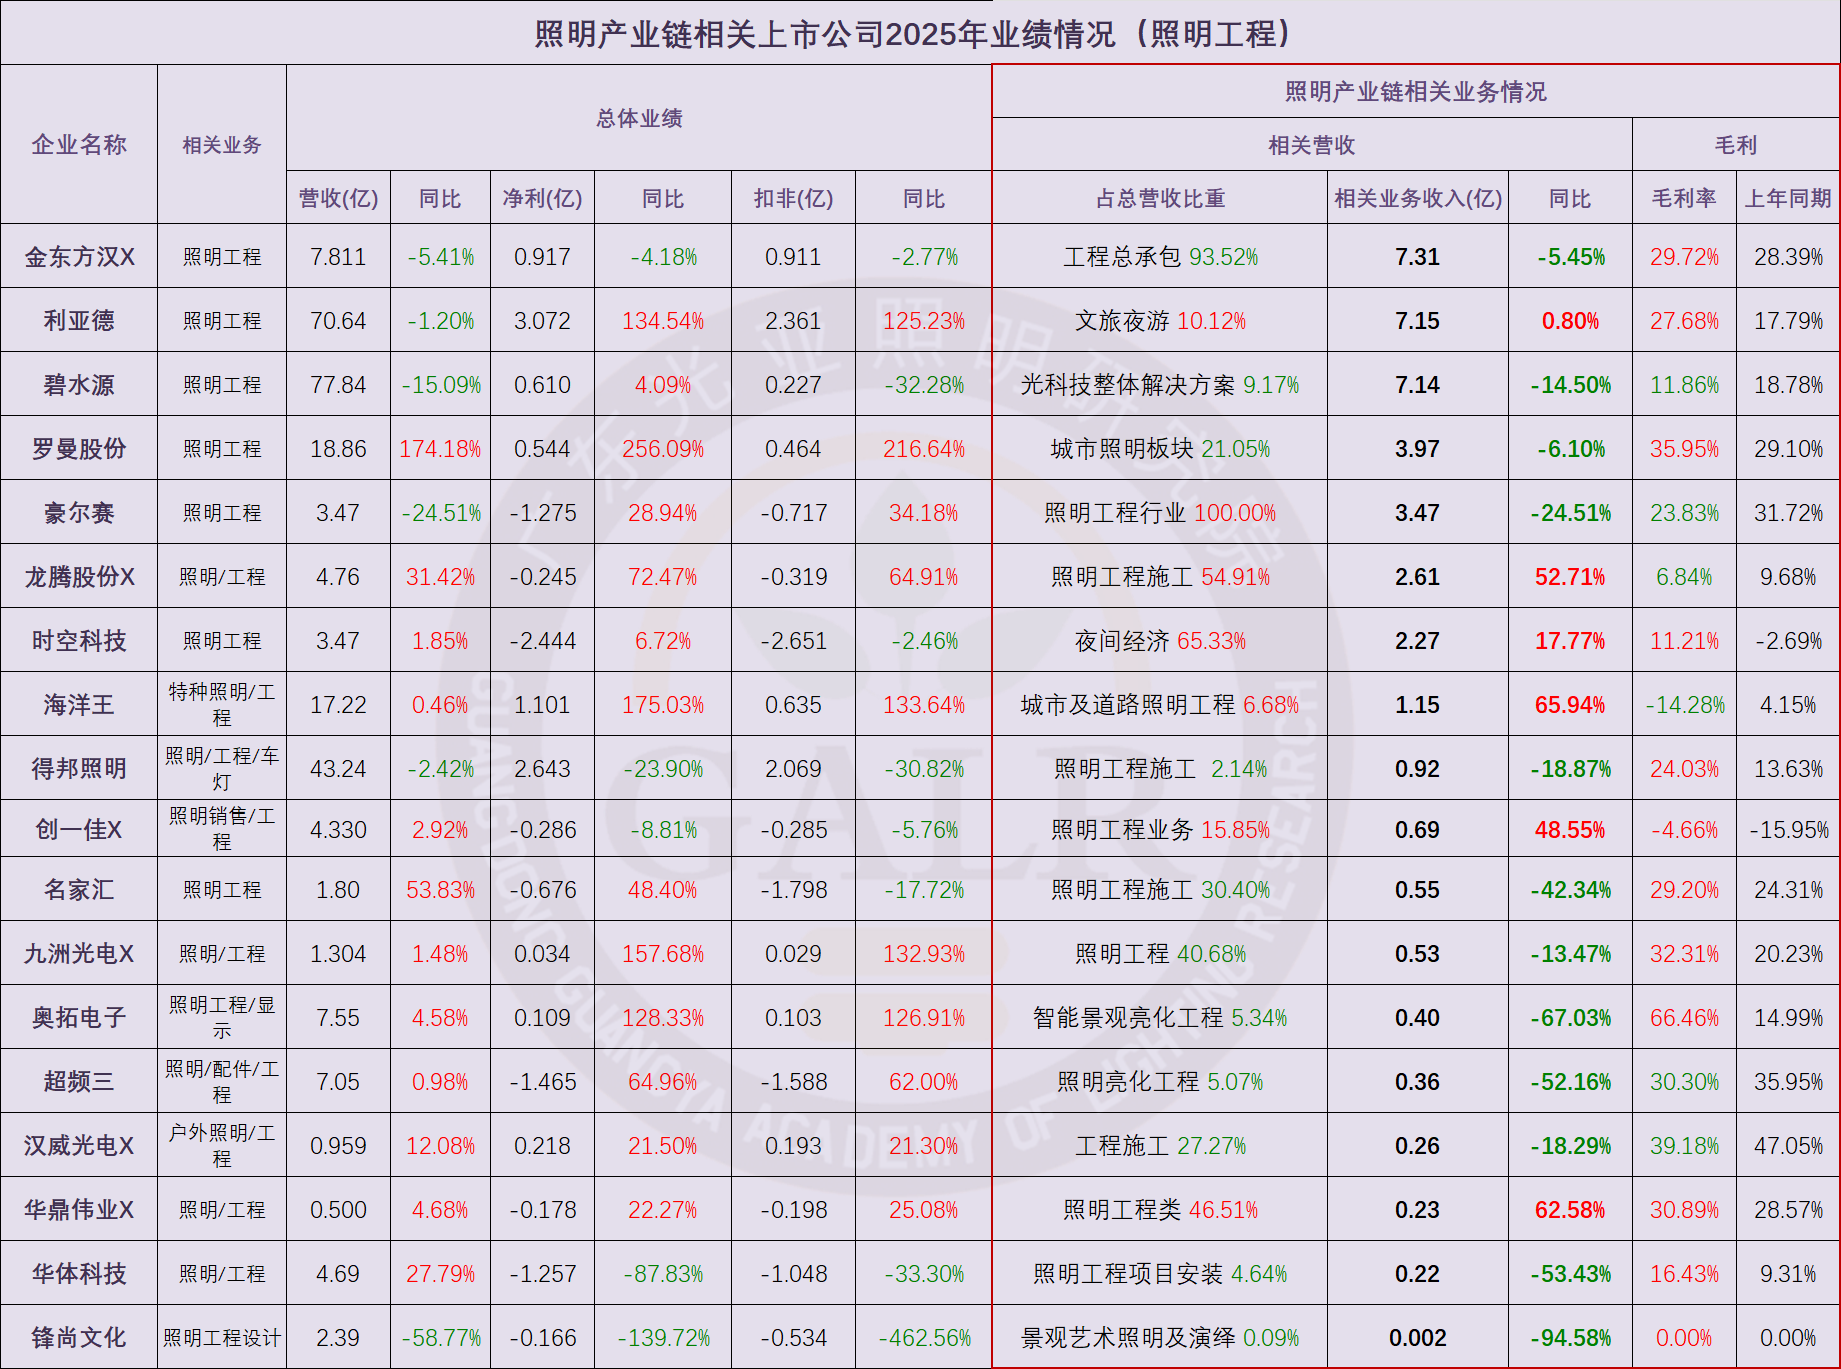
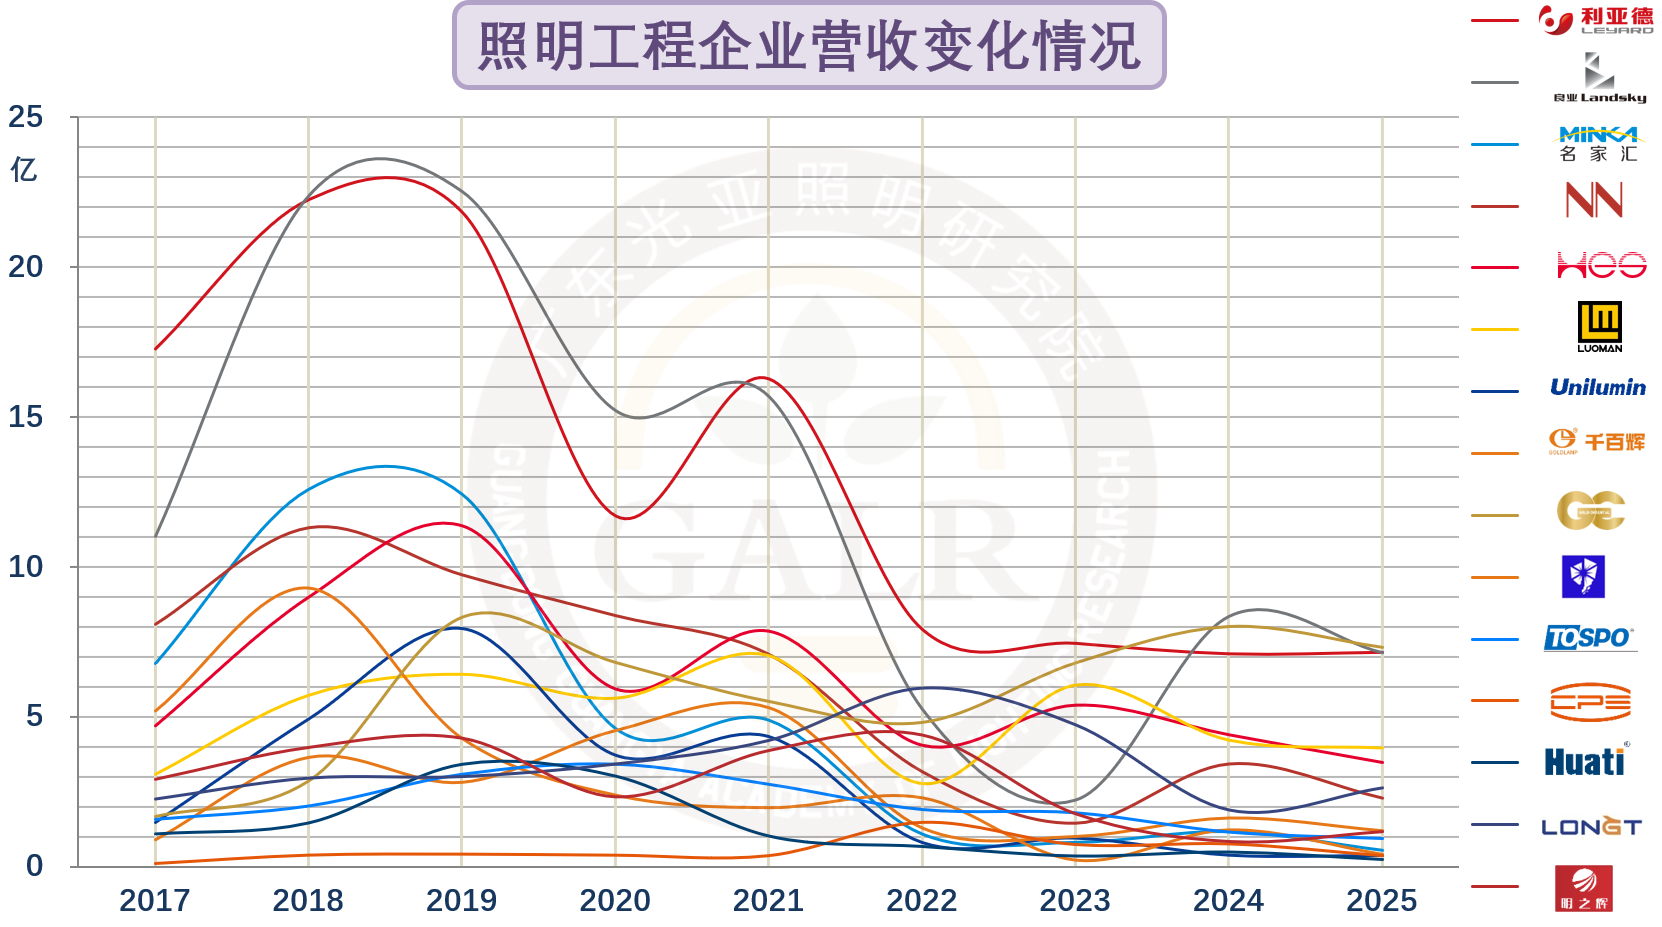
Classement des activités d'ingénierie de l'éclairage : (Cliquez pour voir l'image en grand) En comparant le taux de croissance du chiffre d'affaires des entreprises cotées dans le secteur de l'ingénierie de l'éclairage entre 2025 et la même période de 2024, les fluctuations des performances sont importantes, reflétant l'instabilité actuelle et la fragmentation du marché de l'ingénierie de l'éclairage. 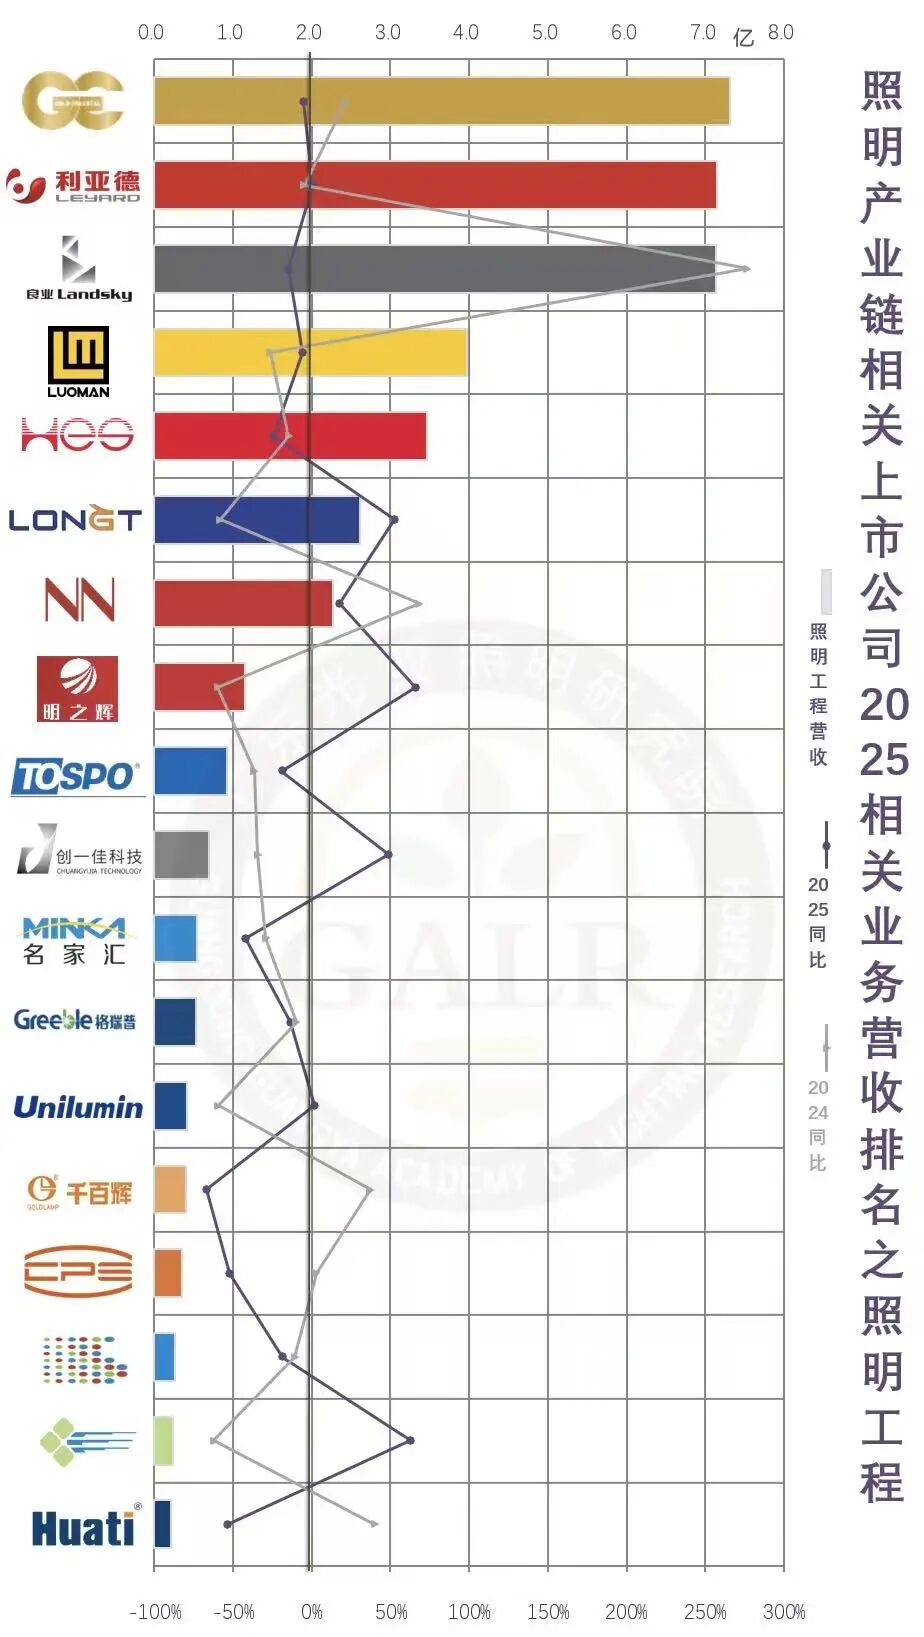
Divers secteurs de soutien
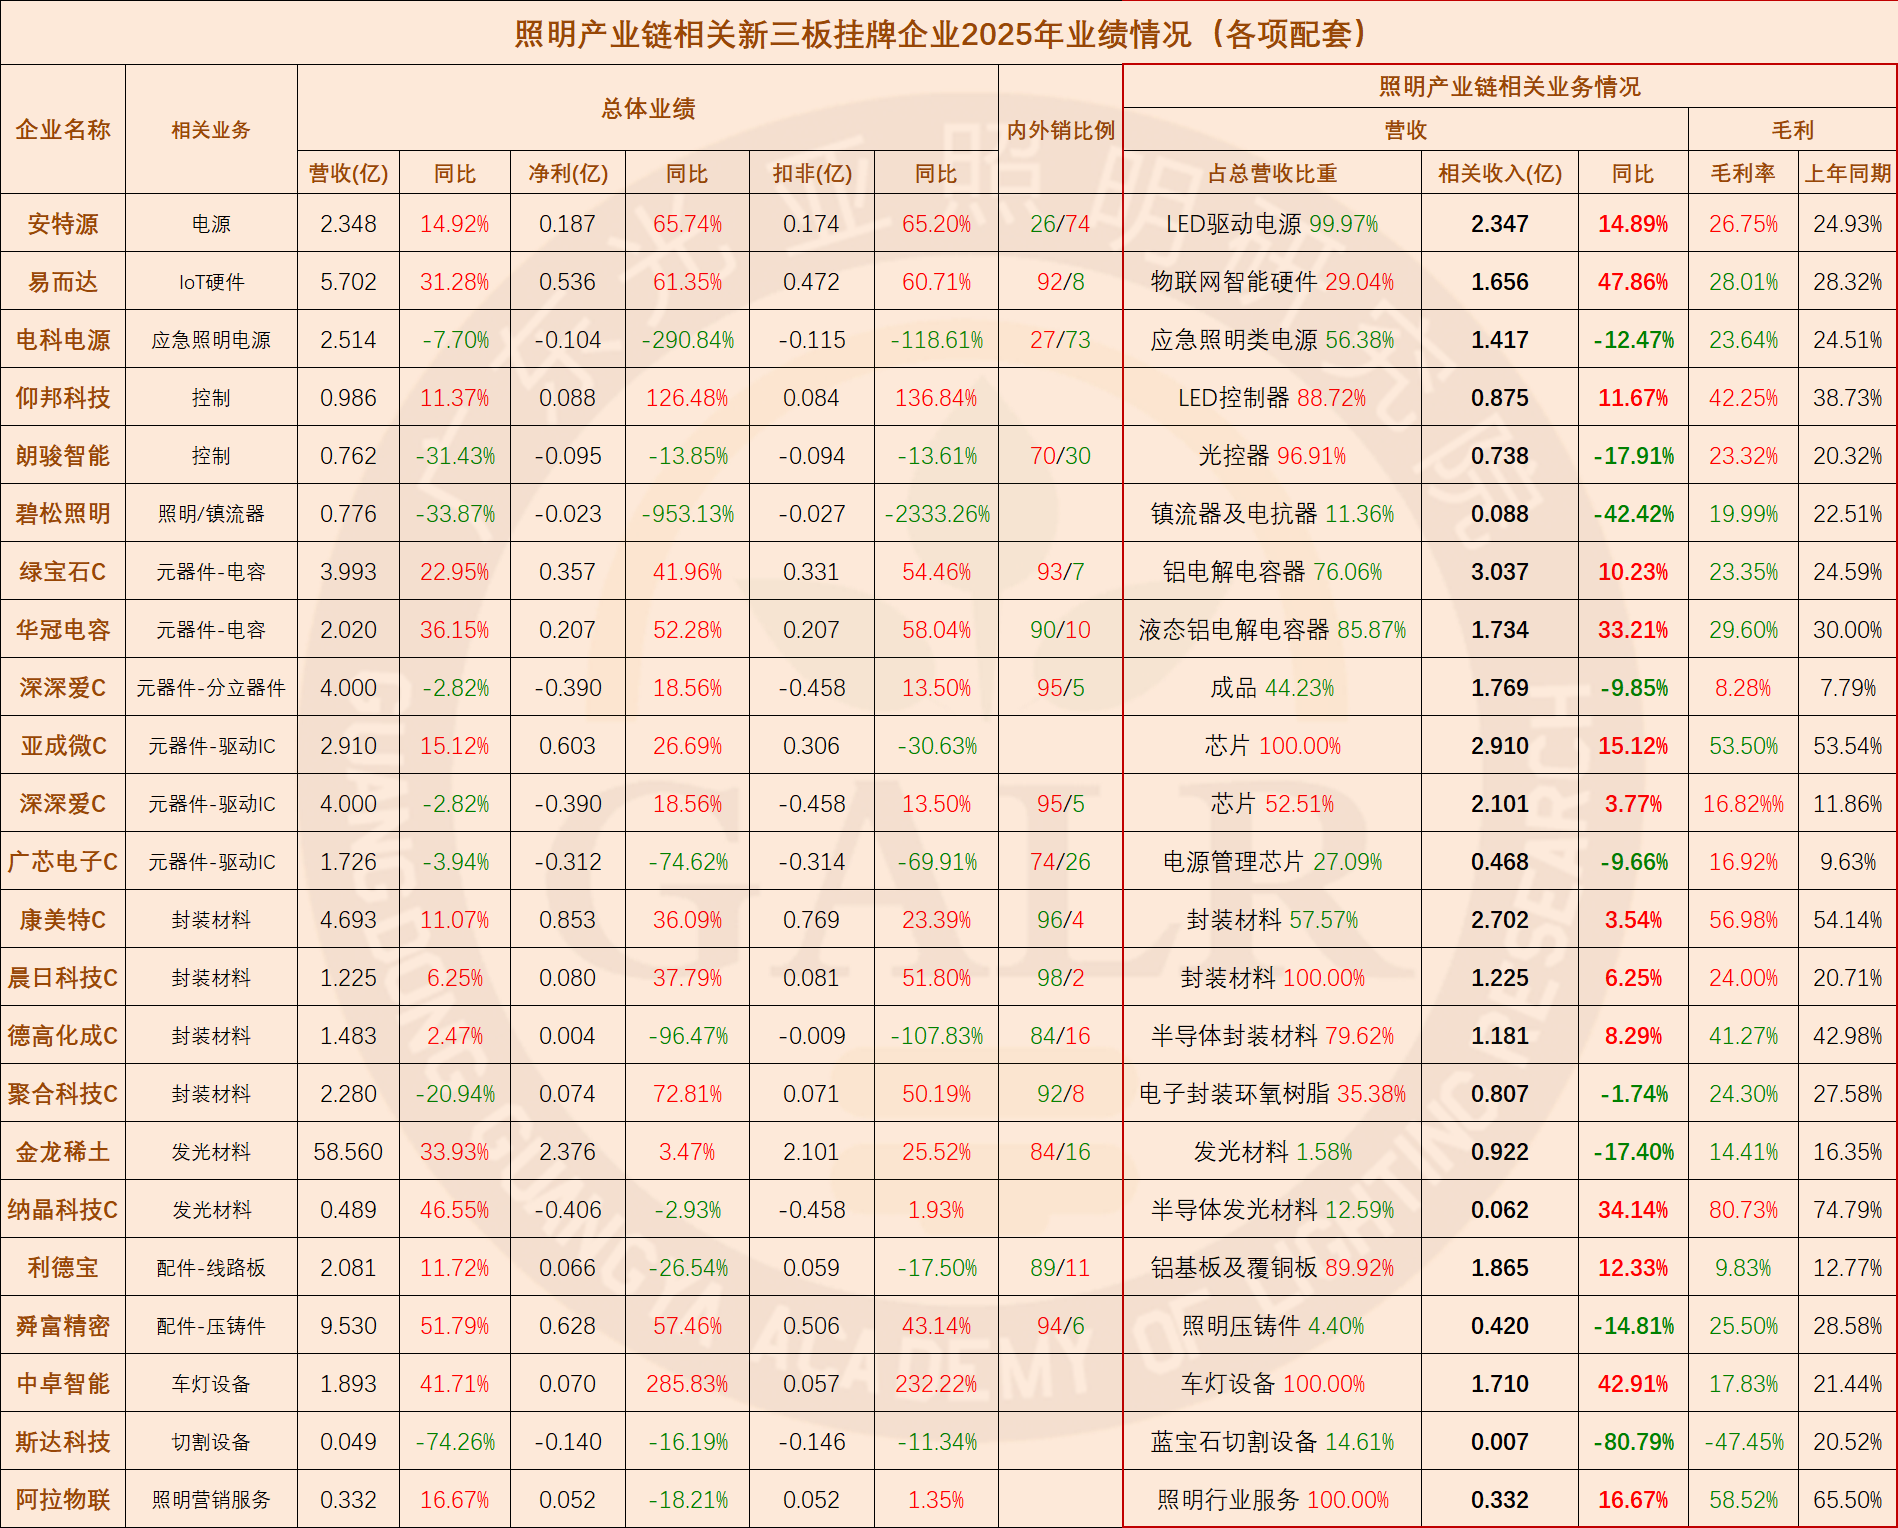
Situation de diverses activités de soutien (Alimentation électrique / Matières premières / Composants / Accessoires / Équipements) (Cliquez pour voir en grand) (Cliquez pour voir en grand) Parmi les différents segments de soutien, le chiffre d'affaires du segment alimentation/commande est mitigé, avec une pression extrême sur les bénéfices ; les activités intelligentes constituent l'un des rares points positifs. Le segment des matières premières affiche une performance relativement stable, porté par la hausse des prix des matières premières en amont. Dans le segment des composants, les entreprises de circuits intégrés (IC) de pilotage restent fortement déficitaires depuis 2021. Le segment accessoires/équipement est globalement en baisse, sous l'effet conjugué d'une faible demande en aval et de la déflation des prix. La concurrence sur le marché existant dans l'ensemble du secteur accélère la phase de consolidation ; la concentration de la chaîne d'approvisionnement progresse plus rapidement que celle des terminaux d'application, mais la rentabilité fait face à des défis sans précédent. Parmi un total de 63 sociétés cotées (y compris celles cotées au Nouveau Troisième Marché): Les entreprises dont les revenus de diverses activités connexes de soutien ont diminué représentaient 44%, soit une augmentation de 8 points de pourcentage par rapport à la même période de 2024 : La part des entreprises dont la marge brute sur les activités connexes de soutien a diminué est de 49%, contre 48% à la même période l'année dernière, avec une marge brute moyenne de 28,7%, soit une légère baisse de 0,3 point de pourcentage par rapport à 2024 ; En matière d'efficacité du travail, le ratio moyen d'efficacité du travail pour le secteur de support LED est de 1,17 million de yuans par personne, soit une augmentation de 2,6% par rapport à 2024 ; le nombre total d'employés a augmenté de 1,9% en glissement annuel. En ce qui concerne les revenus globaux de tous les secteurs de soutien, 29% des entreprises ont vu leurs revenus diminuer, 41% ont enregistré une baisse du bénéfice net et 48% ont signalé des pertes ; bien que la situation des revenus et des bénéfices ait été meilleure que l'année précédente, la proportion d'entreprises déficitaires s'est accrue. Dans l'ensemble, parmi les sociétés cotées liées à la chaîne d'approvisionnement de l'éclairage, 38 % des entreprises ont enregistré une baisse de leur chiffre d'affaires global, mais 56 % des entreprises ont vu leur chiffre d'affaires lié à la chaîne d'approvisionnement de l'éclairage reculer, soit une augmentation de 16 points de pourcentage par rapport à l'année précédente, ce qui indique que les activités de la chaîne d'approvisionnement de l'éclairage sont devenues un frein aux performances globales de nombreuses entreprises cotées ; 58 % des entreprises ont connu une baisse de la marge brute de leurs activités liées à la chaîne d'approvisionnement de l'éclairage, avec une expansion de 5 points de pourcentage en glissement annuel (YoY) ; 50 % des entreprises ont vu leur bénéfice net diminuer ; et 42 % des entreprises étaient déficitaires, soit une augmentation de 3 points de pourcentage par rapport à la même période de l'année précédente. En bref, la situation générale actuelle de l'industrie de l'éclairage est la suivante : les entreprises déploient plus d'efforts, mais la croissance des volumes de ventes ne peut plus compenser l'inflation des coûts et la baisse des prix induite par la déflation des prix ; le chiffre d'affaires parvient encore à enregistrer une légère baisse ou une faible hausse, mais les profits sont généralement fortement réduits. Courir de toutes ses forces sans même pouvoir se maintenir sur place constitue la manifestation essentielle de cette concurrence acharnée. En résumé, la perception de la chaîne d'approvisionnement de l'industrie de l'éclairage en 2025 sera plus froide qu'en 2024 . Dans le contexte macroéconomique d'une économie à faible cycle et de restructuration mondiale, au stade de la concurrence sur les stocks où tant les incréments techniques que les incréments de marché font face à des goulots d'étranglement, l'industrie de l'éclairage fait face à un profond remaniement. Les rapports annuels des sociétés cotées de la chaîne d'approvisionnement de l'industrie de l'éclairage révèlent également certaines vérités cruelles sur cette industrie : depuis 2021, l'industrie de l'éclairage est entrée dans une phase de concurrence sur les stocks jeu à somme nulle ; l'éclairage est fort en offre mais faible en tarification, et en tant qu'industrie manufacturière mature, elle n'est plus une industrie pilotée par la technologie mais une industrie pilotée par les coûts ; le taux de pénétration des LED a atteint un goulot d'étranglement, avec un taux de pénétration supérieur à 85 % qui contraint sévèrement le potentiel de remplacement ; une durée de vie du produit trop longue supprime la demande, allongeant le cycle de remplacement tout en augmentant la pression sur les canaux ; il existe une surcapacité structurelle, c'est-à-dire qu'il est impossible de se soustraire à une production répétitive homogène à grande échelle et de faible niveau, déclenchant une concurrence prix vicieuse ; l'écart en forme de ciseaux entre la croissance des ventes et la croissance des revenus continue de s'élargir, avec une inflation en amont, une déflation en aval et une surcapacité supplémentaire conduisant à l'effondrement des prix des produits ; la chaîne d'approvisionnement chinoise exerce une force écrasante globale en termes d'échelle, d'efficacité et de coût, obligeant les géants internationaux à se retirer et à se contracter ; les ventes intérieures dépendent fortement de l'immobilier et des infrastructures entrant dans un cycle bas ; le commerce extérieur fait face à des pressions dues à la normalisation des barrières commerciales, à la systématisation des blocs commerciaux et à la politisation des questions commerciales ; de nouveaux concepts tels que l'intelligent, le sain et le faible en carbone n'ont temporairement pas réussi à devenir de véritables moteurs de croissance centraux pour l'industrie ; en ce qui concerne les produits eux-mêmes, l'éclairage ne peut plus créer de demande durable. Dans ce scénario de concurrence à somme nulle parmi les actifs existants, il est inévitable qu'un nombre important d'entreprises quittent le marché. Améliorer les capacités internes sera la seule voie pour que les entreprises sécurisent leur position. Cela comprend : Innover avec de nouvelles technologies, applications et modèles d'affaires ; perfectionner les systèmes internes et de chaîne d'approvisionnement ; augmenter l'ouverture pour promouvoir les produits, la capacité de production et les marques vers l'étranger ; chercher l'intégration, la restructuration et la collaboration pour surmonter les difficultés ; se concentrer sur les marchés de niche et les applications ; reconstruire les modèles opérationnels et les concepts de valeur ; optimiser la capacité de production par la marchandisation ; et étendre les formats d'affaires efficaces basés sur les opérations d'éclairage. Conseils sur les données : Selon rapports annuels de 185 sociétés cotées liées à l'industrie de l'éclairage / chaîne d'approvisionnement en 2025 : (99 actions A, 8 actions H, 78 cotées sur le Nouveau Troisième Marché) Il y a 30 entreprises contrôlées par le capital d'État, représentant 16% ; Il y a 34 entreprises qui ont investi dans la création de capacité de production à l'étranger (couvrant le Vietnam, la Thaïlande, le Cambodge, la Malaisie, l'Indonésie en Asie du Sud-Est ; l'Inde, le Bangladesh en Asie du Sud ; et le Mexique en Amérique latine), représentant 18% ; 46 entreprises ont diversifié leurs activités dans des secteurs transversaux (incluant le photovoltaïque, le stockage d'énergie, les batteries au lithium, la production d'électricité, la puissance de calcul, etc.), représentant 25% . 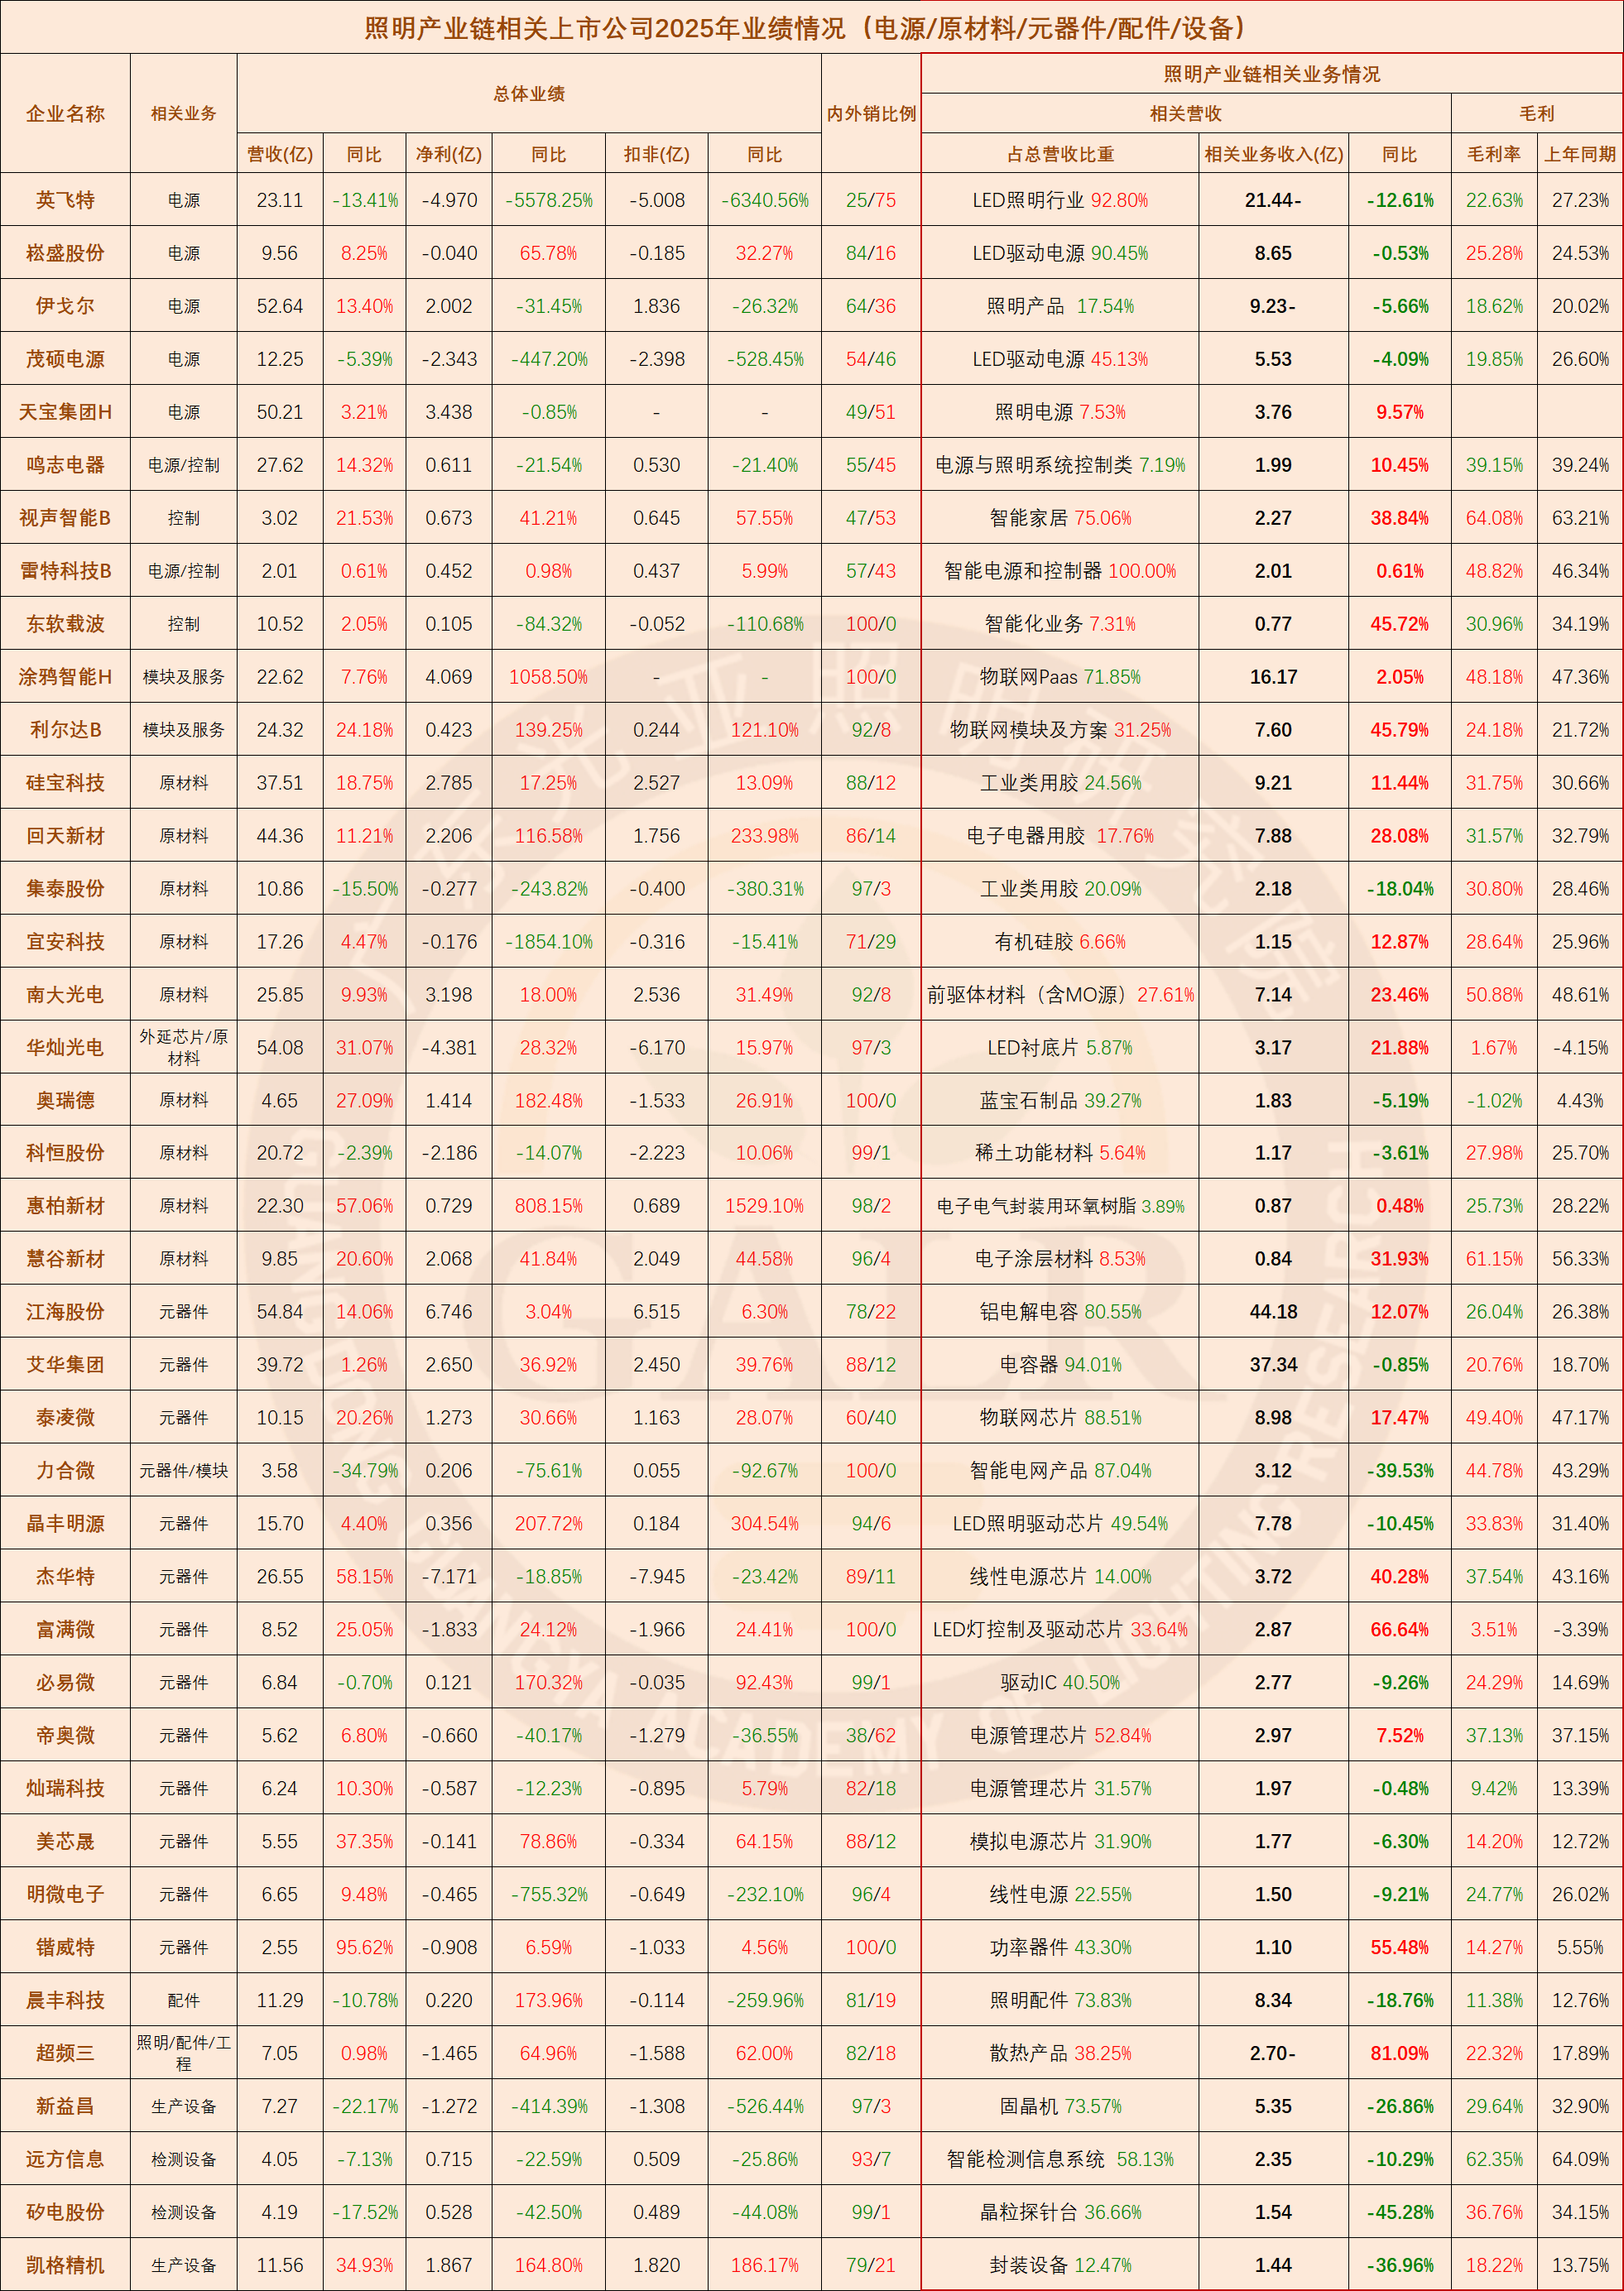
L'article ci-dessus provient de l'Institut de recherche sur l'éclairage Guangya, rédigé par Wen Qidong
China Light
Site officiel de la China Association of Lighting Industry et plateforme multimédia du secteur de l’éclairage. Nous fournissons non seulement des informations fiables et actualisées sur l’éclairage, mais nous nous efforçons également d’être un partenaire de la croissance des entreprises. De la promotion des marques et du développement des canaux au conseil, à la formation des talents et à la participation à l’élaboration des normes, nous proposons des services professionnels complets pour aider les entreprises à améliorer leur qualité et leur efficacité et contribuer ensemble au développement de qualité de l’industrie de l’éclairage.
Contacts pour la coopération
仇纯 (Mme) : 158 6155 3579
顾君 (M.) : 137 7157 5253