
La divergence en « K » derrière la prospérité numérique : État du secteur à la lumière des rapports semestriels 2021 des sociétés cotées de l’industrie chinoise de l’éclairage
Auteur/Wen Qidong
Association chinoise de l'industrie de l'éclairage (CALI)
Note : L'échantillon de cette revue semestrielle comprend des sociétés cotées liées à l'industrie de l'éclairage en Chine, soit un total de 198 sociétés cotées sur les marchés d'actions A, d'actions H et du Nouveau Troisième Marché. Étant donné que 2020 a été une année exceptionnelle en raison de l'impact de la pandémie, la croissance En glissement annuel (YoY) ne reflète pas pleinement les tendances de développement du secteur. Pour faciliter la compréhension intuitive des lecteurs, l'auteur n'a pas adopté la méthode de calcul actuellement populaire du « taux de croissance moyen sur deux ans », mais a ajouté directement une comparaison avec la même période en 2019.
I. Situation générale
En raison de l'impact massif de la pandémie de COVID-19 sur l'économie et la société chinoises au début de 2020, la capacité de production, les capitaux et les marchés des sociétés cotées du secteur de l'éclairage ont été affectés à des degrés divers au cours du premier semestre 2020, entraînant une baisse de leurs résultats semestriels cette année-là. Avec une base de comparaison déjà à un niveau historiquement bas, et malgré des facteurs défavorables tels que la pandémie, la pénurie de puces et de matières premières, la forte hausse des coûts et la fluctuation des taux de change, les ventes nationales et à l'exportation du secteur de l'éclairage ont enregistré une croissance en glissement annuel (YoY) à deux chiffres au premier semestre 2021. Il est donc raisonnable et attendu que les performances des sociétés cotées, dont les opérations sont généralement revenues à la normale, aient augmenté de manière générale. Cependant, derrière la tendance globale positive de croissance du secteur, la situation n'a pas suivi la reprise en « V » que nous anticipions, mais présente une divergence en forme de « K ».
II. Secteur des applications d’éclairage
Mille voiles passent à côté du navire coulé
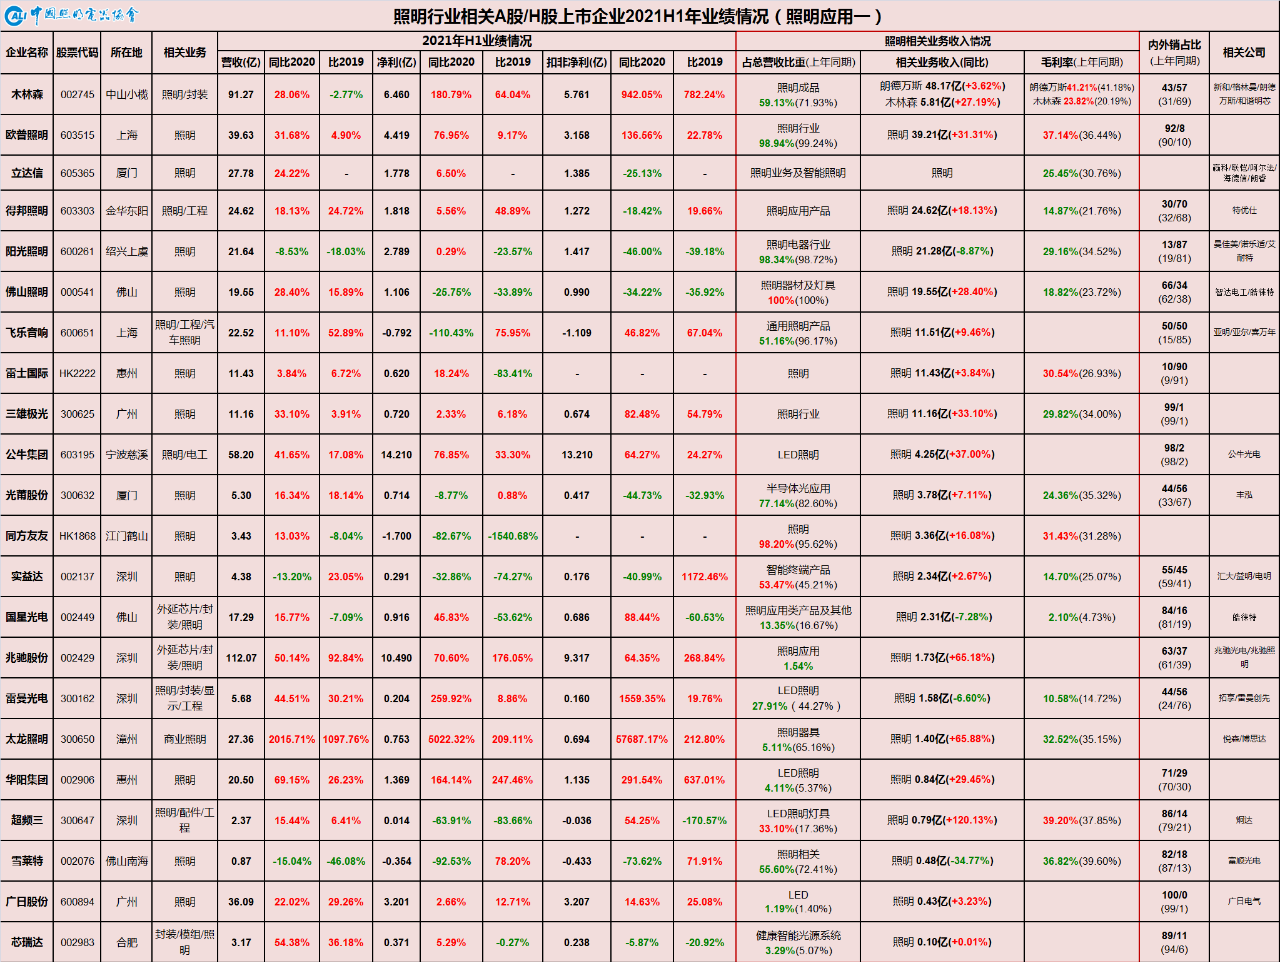
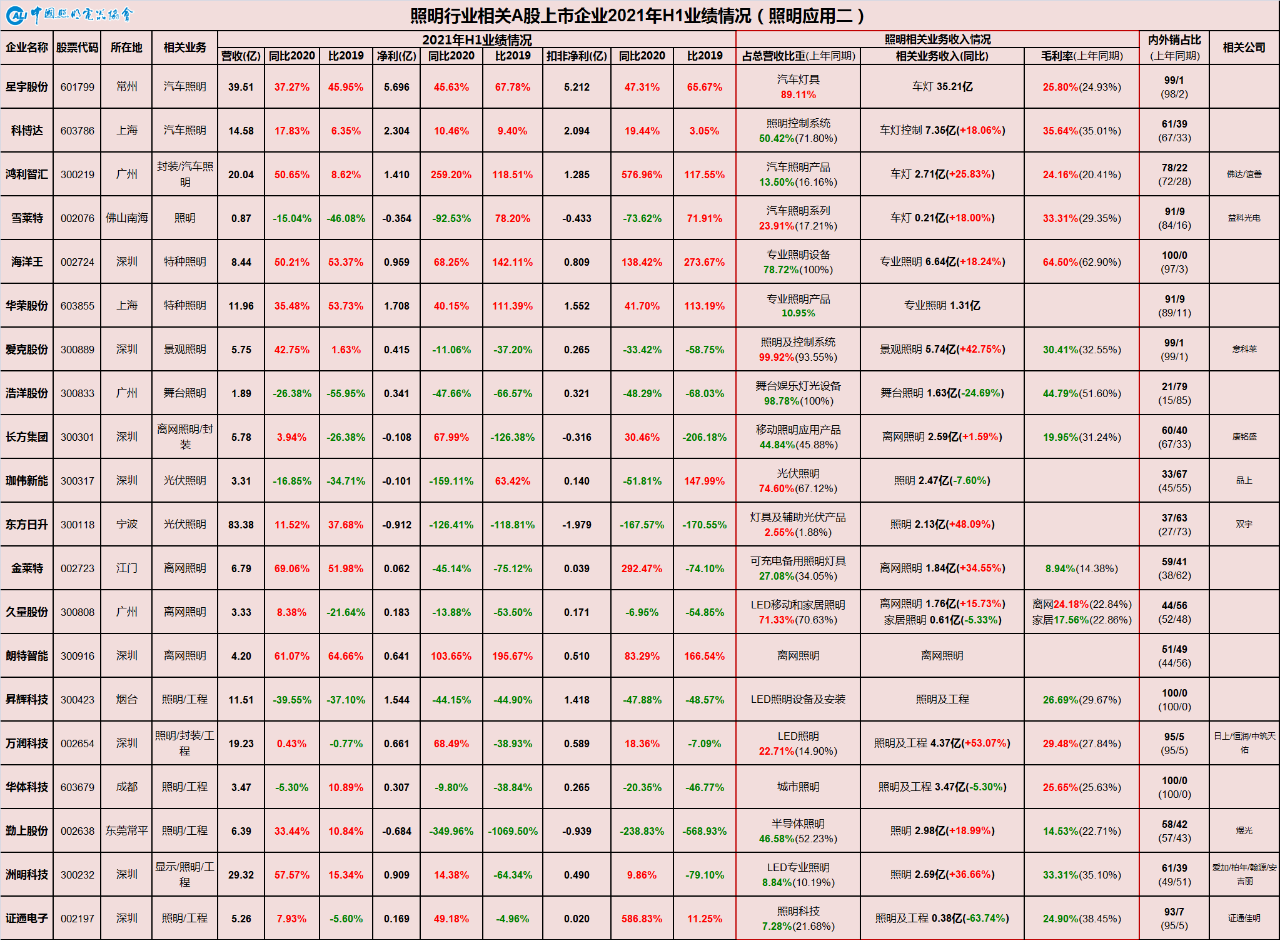
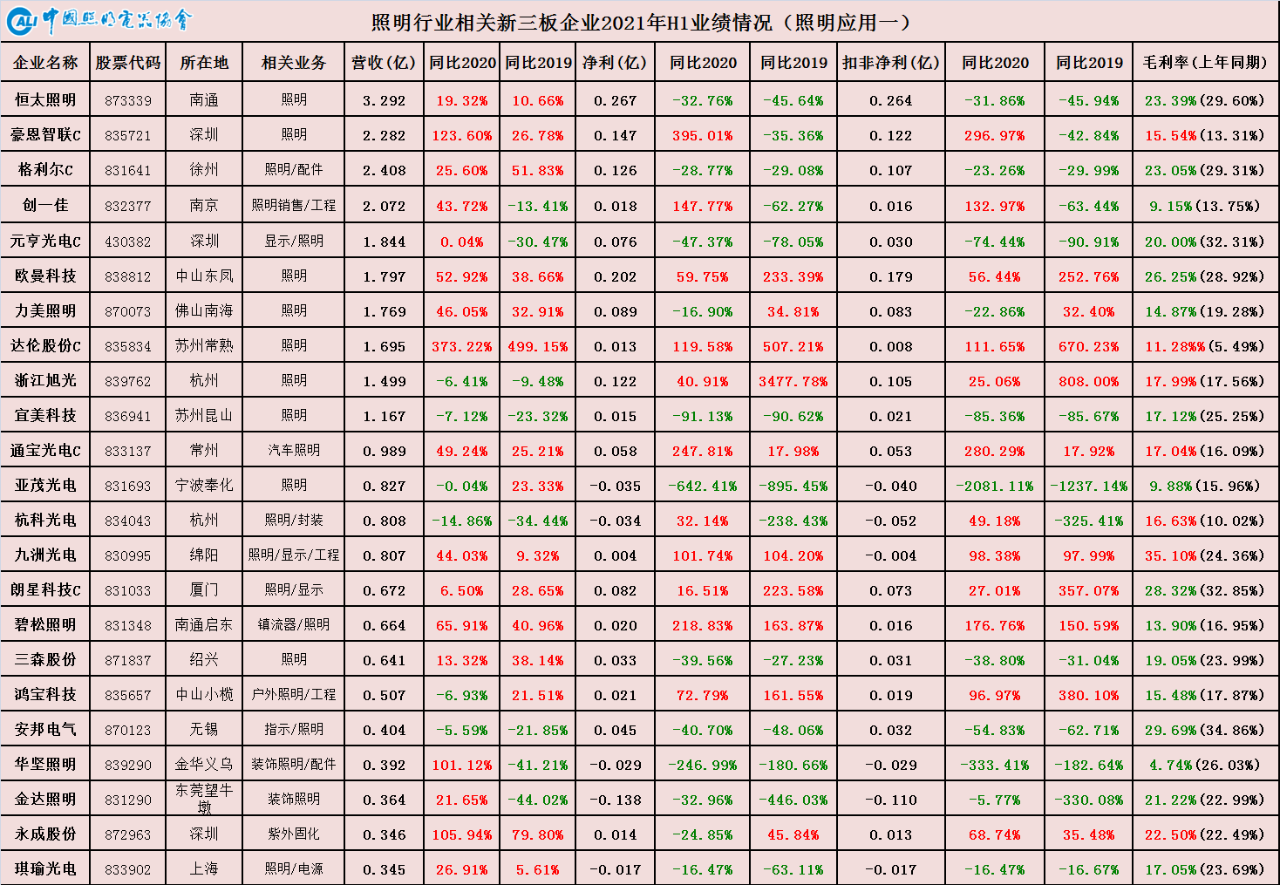
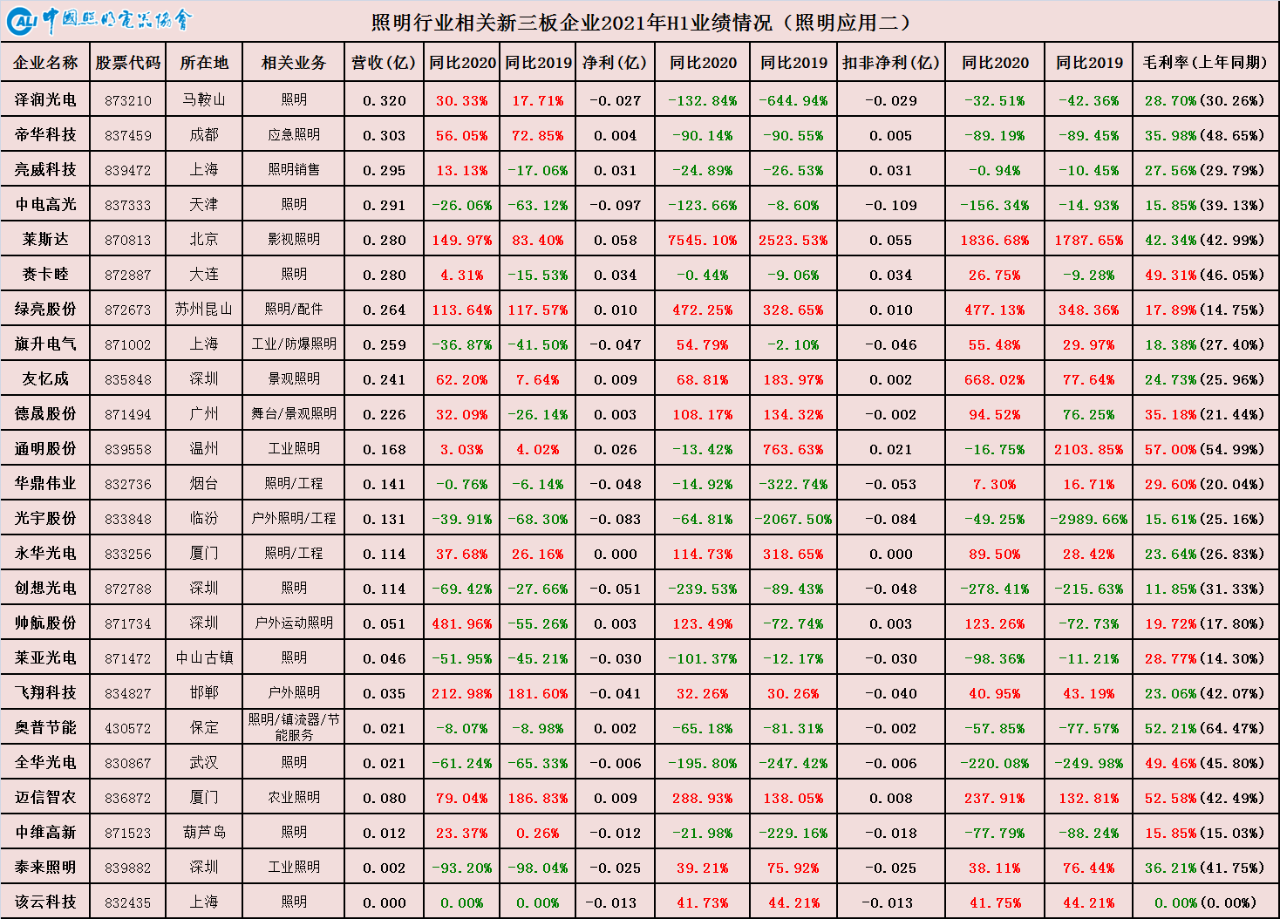
Divergence entre Chiffre d'affaires et Bénéfice
Tout d'abord, en examinant le secteur des applications d'éclairage, la grande majorité des entreprises ont enregistré une croissance à deux chiffres du Chiffre d'affaires, revenant généralement aux niveaux de Chiffre d'affaires d'avant la pandémie. Cependant, en raison de la forte hausse des coûts des matières premières, de la logistique et de la main-d'œuvre au premier semestre 2021, de la pénurie structurelle mondiale de puces électroniques, des fluctuations du taux de change du yuan chinois et d'autres multiples facteurs, les bénéfices des entreprises d'applications d'éclairage en aval ont été considérablement compressés. Comme le montre le tableau ci-dessus, les marges brutes des entreprises d'applications d'éclairage, en particulier celles principalement engagées dans l'éclairage général, ont nettement diminué. Alors que le Chiffre d'affaires a augmenté, les bénéfices ont eu du mal à croître, aboutissant à une situation de « commandes sans bénéfices ». Derrière la prospérité de la croissance globale de l'industrie, l'inflation des coûts des matières premières en amont et la déflation du marché de consommation en aval ont conjointement comprimé les bénéfices du secteur manufacturier intermédiaire. Avec l'impossibilité de répercuter la hausse des coûts, cela finira par affecter l'offre.
Divergence entre les ventes nationales et à l'exportation
Au premier semestre 2021, l'industrie chinoise de l'éclairage a réalisé un chiffre d'affaires d'environ 328,8 milliards de yuans, soit une augmentation En glissement annuel (YoY) de 33,8 % et une hausse de 13,3 % par rapport à 2019. Le taux de croissance annuel moyen sur les deux années était de 4,3 %, ce qui indique que l'industrie chinoise de l'éclairage dans son ensemble est entièrement sortie de l'ombre de la pandémie. En ce qui concerne les ventes intérieures et à l'exportation, les exportations ont atteint 29,1 milliards de dollars américains au premier semestre 2021, soit l'équivalent de 188,6 milliards de yuans au taux de change actuel, représentant une augmentation En glissement annuel (YoY) de 38,5 % et une hausse de 30,3 % par rapport à 2019. Le taux de croissance moyen sur deux ans a également atteint un chiffre à deux chiffres de 10,9 %, reflétant la force continue des exportations. Les ventes intérieures étaient d'environ 140,2 milliards de yuans, soit une augmentation En glissement annuel (YoY) de 28,7 %, mais une baisse de 3,6 % par rapport à 2019, avec un taux de croissance moyen sur deux ans de -1,2 %. Cela signifie que les ventes intérieures ne sont pas encore revenues aux niveaux d'avant la pandémie.
Par conséquent, le principal moteur de la croissance globale de l’industrie est l’exportation. Le redressement des ventes nationales, durement touchées par la pandémie, prendra encore du temps. En 2020, la croissance des exportations a compensé la baisse des ventes nationales. Au premier semestre 2021, bien que les ventes nationales se soient nettement améliorées, le schéma divergent d’exportations fortes et d’une reprise nationale lente n’a pas connu de changement substantiel.
Divergence entre l'offre et la demande
À en juger par la reprise de la capacité de production des différentes sociétés cotées, la Chine étant actuellement la seule grande économie au monde à avoir pleinement endigué l'épidémie, la reprise du travail et de la production s'est déroulée relativement sans heurts. De plus, la fabrication du côté de l'offre est décidée et organisée de manière centralisée, et a été essentiellement entièrement rétablie. Bien que les entreprises de certaines zones de production soient encore occasionnellement perturbées par des foyers sporadiques dans diverses régions, et soient généralement affectées par des facteurs défavorables tels que la hausse des prix des matières premières, la pénurie de puces, l'engorgement des entrepôts et le manque de conteneurs, ainsi que les coupures d'électricité liées à la protection de l'environnement, cela n'affecte pas la situation globale.
Le côté de la demande fait face à une pression importante. La demande extérieure est restée forte depuis le second semestre de l'année dernière, mais la durabilité des principaux moteurs de croissance, tels que la forte demande de produits de prévention des épidémies et de l'économie domestique, ainsi que les effets de substitution, reste à observer. Les risques de débordement de la chaîne d'approvisionnement et les incertitudes liées à la pandémie persistante subsistent, ce qui signifie que la demande extérieure est loin d'être assurée. La reprise des ventes intérieures est plus faible que celle des exportations, principalement stimulée par des projets d'ingénierie dans le cadre de l'initiative d'infrastructure « Deux Nouveaux et Un Majeur ». Les dépenses de consommation n'ont pas encore retrouvé leurs niveaux d'avant la pandémie, contraintes par des baisses structurelles des revenus des ménages et de l'emploi, ainsi que par la hausse du taux d'épargne. Leur reprise nécessitera un processus graduel pour apaiser les craintes et restaurer la confiance.
Dans l'ensemble, la position de la Chine en tant que centre mondial de fabrication d'éclairage et plaque tournante de la chaîne d'approvisionnement s'est encore consolidée pendant la pandémie. Cependant, les défis du côté de la demande restent graves et urgents tant sur les marchés d'exportation que sur les marchés de vente intérieurs.
Différenciation interne des ventes à l'exportation
Tout d'abord, il existe une divergence entre le secteur de la consommation et celui de l'ingénierie. Les produits d'éclairage destinés au marché de la consommation (segment C) possèdent des attributs essentiels qui répondent aux besoins fondamentaux de la vie. De plus, la pandémie a conduit de nombreux pays à adopter des politiques d'assouplissement monétaire significatives et à fournir une aide économique sous forme de liquidités à leurs citoyens. D'autre part, les pays étrangers ont connu des vagues pandémiques récurrentes et intensifiées, entraînant une reprise intermittente du travail et de la production, ainsi qu'une progression irrégulière des projets d'ingénierie connexes. Cela a fait que la demande à l'étranger s'est redressée plus fortement que l'offre, le marché résidentiel de la consommation (segment C) performant bien mieux que le marché public de l'ingénierie (segment B), ce qui est l'inverse de la situation sur le marché intérieur.
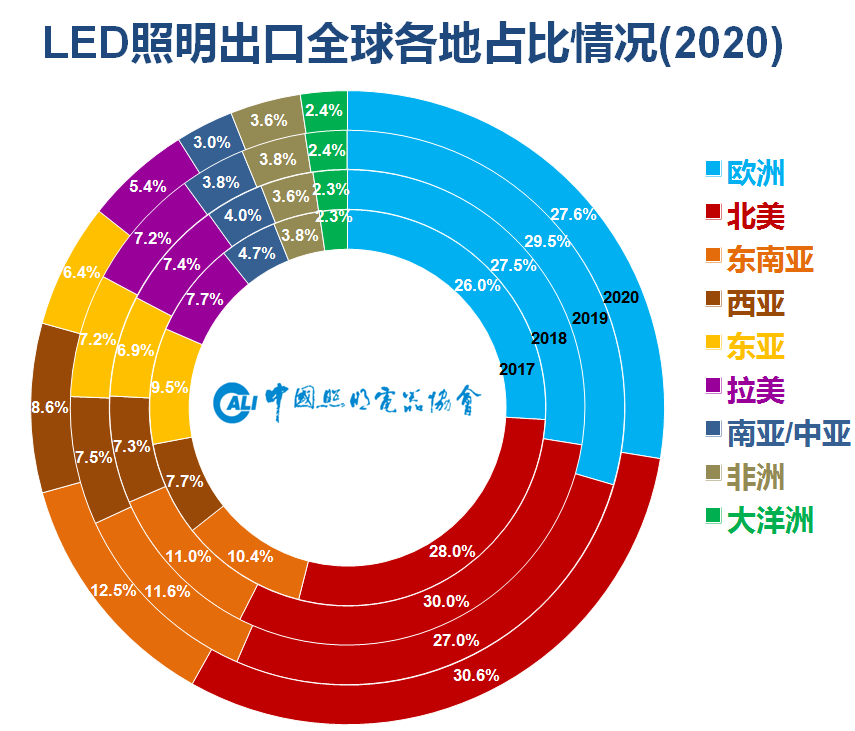
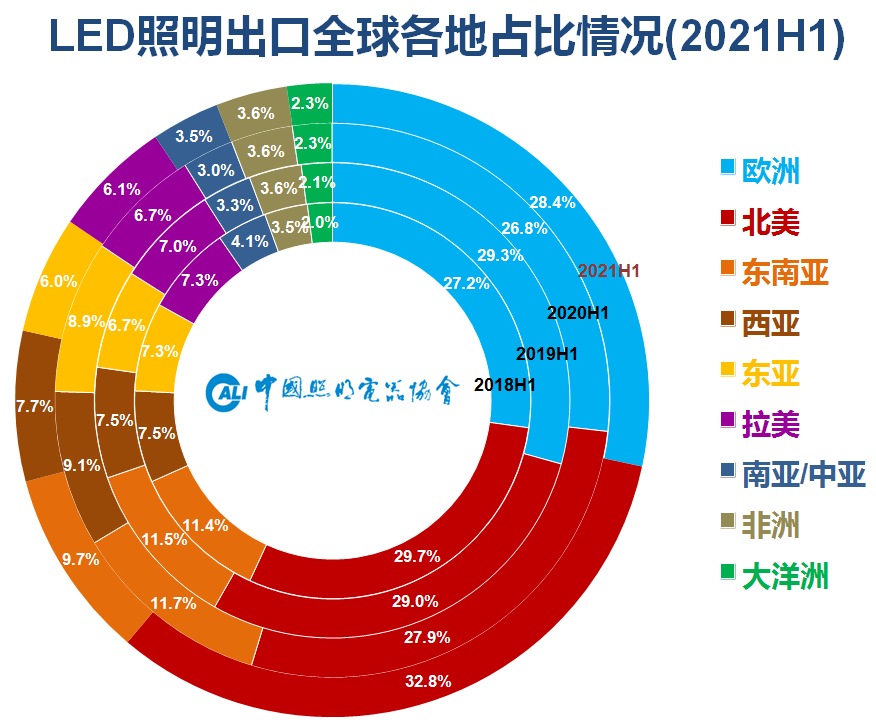
Segmentation des marchés dans les ventes à l'exportation. En 2020, le marché Asie-Pacifique, dominé par les économies émergentes, a relativement bien géré la pandémie et a surpassé les marchés européen et américain, principalement composés d'économies développées. Le marché nord-américain a connu une reprise significative à partir du second semestre 2020, avec des performances annuelles supérieures à celles de l'Europe et de l'Amérique du Sud. Il convient de noter qu'à la fin de 2020, les exportations chinoises de produits d'éclairage vers les États-Unis étaient revenues aux niveaux antérieurs à l'imposition de tarifs douaniers liés aux tensions commerciales entre la Chine et les États-Unis en 2018.
Au premier semestre 2021, la situation a changé radicalement. Les taux de vaccination contre le COVID-19 dans les économies développées d’Europe et d’Amérique ont augmenté rapidement, stimulant la reprise de la production sociale et de la vie quotidienne. En revanche, l’épicentre de la pandémie s’est déplacé vers les pays asiatiques, freinant le processus de reprise du marché Asie-Pacifique. Par conséquent, la demande en Amérique du Nord et en Europe a fortement rebondi, tandis que les marchés d’Asie de l’Est, d’Asie du Sud-Est et d’Asie de l’Ouest, qui avaient affiché des performances relativement remarquables au cours de la même période l’année précédente, ont enregistré un recul.
Segmentation interne des ventes nationales
Divergence entre les segments grand public et ingénierie. Contrairement au marché de l'exportation, le segment ingénierie du marché intérieur surpasse le segment grand public. D'une part, la demande tirée par l'investissement se caractérise par une prise de décision centralisée et une organisation structurée. Sous l'effet de l'ajustement contracyclique de l'initiative nationale « Deux Nouveaux et Un Majeur », des secteurs tels que les lampadaires intelligents/mâts connectés extérieurs liés aux nouvelles infrastructures et à la construction de villes intelligentes, ainsi que l'éclairage éducatif intérieur lié à la santé lumineuse et soutenu par les politiques, ont connu un développement rapide. D'autre part, le segment grand public reflète une tendance fragmentée de prise de décision décentralisée. De plus, en raison du déclin structurel des revenus et de l'emploi causé par la pandémie, ainsi que de la hausse du taux d'épargne, le marché grand public reste bien en deçà des niveaux d'avant la pandémie malgré l'assouplissement monétaire mondial, se trouvant actuellement dans une phase de reprise lente.
Différenciation interne sur le marché des projets. La performance globale du marché des projets est acceptable, mais tous les segments ne se sont pas rétablis de manière appropriée, tels que l'éclairage paysager et l'éclairage scénique pour spectacles. En tant que fabricants leaders dans l'éclairage paysager et l'éclairage scénique respectivement, Acolyte (300889) et Haoyang Shares (300833) montrent à travers leurs résultats que ces deux segments sont encore dans une phase relativement basse en raison de l'impact des politiques ou de la pandémie.
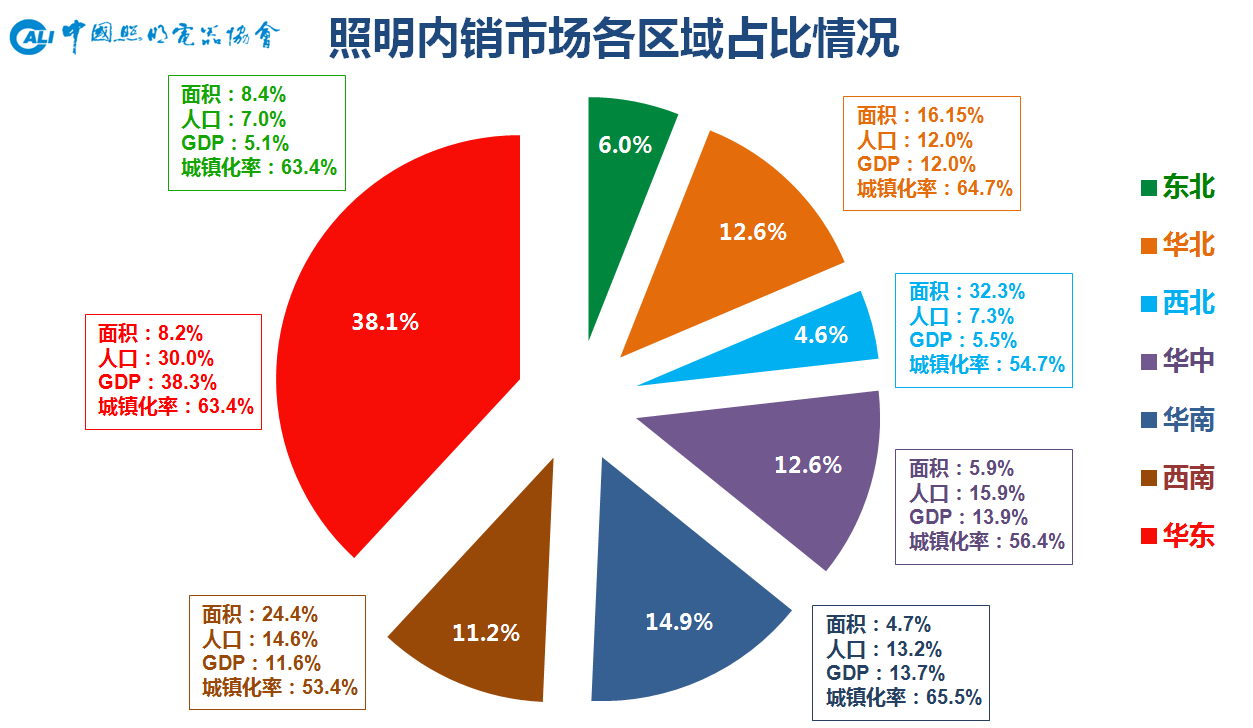
Divergence nord-sud sur le marché intérieur. Ces dernières années, la part du marché du nord, représenté par le nord-est et le nord de la Chine, a diminué pour représenter moins d’un quart du marché national. Contraint par la structure économique, la mobilité de la population et le potentiel d’urbanisation, la demande d’éclairage dans cette région a connu une croissance plus lente que dans d’autres zones, avec seulement quelques villes remarquables. À l’avenir, l’est et le sud de la Chine, en tant que régions les plus dynamiques sur le plan économique, consolideront davantage leur position dominante sur le marché de la demande d’éclairage, tandis que le centre et le sud-ouest de la Chine montreront un fort potentiel grâce au développement de l’agglomération urbaine des plaines centrales et de l’agglomération urbaine du cours moyen du fleuve Yangtsé.
Divergence entre les entreprises leaders et les PME (vers la mise à l'échelle)
À mesure que la demande finale devient plus segmentée, spécialisée, personnalisée et fragmentée, les canaux, les produits, les marques et les services doivent subir une transformation et une mise à niveau correspondantes. Les entreprises leaders, en particulier celles qui excellent dans les marques de canal, tendent progressivement vers des opérations à grande échelle et complètes, avec des gammes de produits larges et complètes, soutenues par un système de chaîne d'approvisionnement efficace basé sur une R&D innovante. Tout en consolidant leur position sur le marché général, elles sont également présentes dans de nombreux segments de niche, leurs canaux pénétrant continuellement des marchés plus profonds. Cela réduit l'espace de survie des petites et moyennes entreprises homogènes.
De plus, la vague actuelle de hausse des prix en amont et de pénurie de puces qui balaye le secteur manufacturier a indirectement élevé, dans une certaine mesure, les barrières de l'industrie. Les commandes à demande limitée se concentrent progressivement sur la capacité de production de haute qualité dotée de solides capacités de contrôle de la chaîne d'approvisionnement. Les PME aux capacités de contrôle de la chaîne d'approvisionnement relativement plus faibles sont plus fortement impactées en termes de capacité de production et de bénéfices.
En particulier dans le secteur de l'éclairage général à faibles barrières techniques, la concurrence se concentre sur l'efficacité de la production, l'échelle de fabrication et le contrôle des coûts. Sans une base certaine de capacité de production, il est difficile d'atteindre une rentabilité durable. Par conséquent, sur la base des résultats semestriels, les entreprises d'applications d'éclairage avec des échelles de Chiffre d'affaires plus petites sur le NEEQ font face à des conditions opérationnelles plus sévères par rapport aux entreprises du marché principal.
Divergence entre le marché de l'éclairage général et les segments spécialisés
(Direction de différenciation)
Selon les résultats du premier semestre, par rapport au secteur de l’éclairage général, des segments de marché de niche tels que l’éclairage automobile, représenté par Xingyu Shares (601799) et Keboda (603786), et l’éclairage spécial, dirigé par Ocean King (002724) et Huarong Shares (603855), continuent d’afficher de bonnes performances. Cela offre également une leçon aux entreprises d’applications d’éclairage : dans un contexte où l’État met l’accent sur le développement de l’économie réelle et encourage les entreprises « spécialisées, raffinées, distinctives et innovantes », les PME du secteur de l’éclairage disposant d’une base appropriée peuvent choisir de pénétrer un marché de niche professionnel spécifique et se développer en marques spécialisées. Il s’agit d’une voie viable de développement différencié, qui incarne le principe « être différent plutôt que simplement meilleur ».
Les segments de marché qui méritent actuellement l’attention incluent :
Éclairage éducatif : étroitement lié à la santé lumineuse. Étant donné qu'il est associé à la protection de la vision des adolescents, le domaine de l'éclairage éducatif n'est plus seulement une affaire de l'industrie de l'éclairage, mais a également attiré l'attention de toute la société. Pour mettre en œuvre les importantes instructions du Secrétaire général sur le problème de la myopie chez les adolescents, ce marché disposera d'une forte dynamique de développement vigoureux au cours des trois prochaines années. Les principales entreprises d'éclairage sont presque toutes impliquées dans ce segment de marché, notamment, sans s'y limiter, MLS Co., Ltd. (002745), OPPLE Lighting (603515), Leedarson (605365), Tospo Lighting (603303), Yangguang Lighting (600261), Foshan Lighting (000541), Feilo Acoustics (600651), Pak Group (300625), Guangpu Shares (300632), Super Three (300647), Wanrun Technology (002654), Eaglerise (002922), etc.
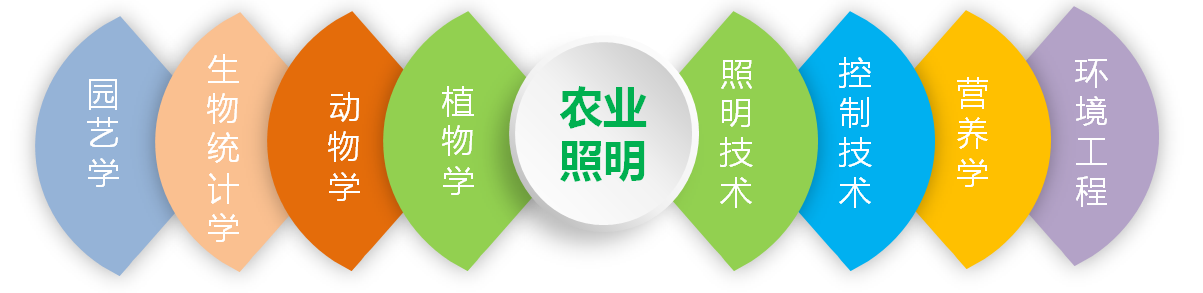
Éclairage agricole : Lié à la sécurité alimentaire et au développement de l'industrialisation agricole. Ces dernières années, la croissance rapide dans ce domaine a été principalement stimulée par l'augmentation des exportations de lampes de culture de cannabis vers l'Amérique du Nord. Cependant, le secteur en est encore à ses débuts. Les problèmes urgents incluent la recherche fondamentale sur les objets récepteurs de lumière, la réduction des coûts et l'amélioration de l'efficacité des systèmes, ainsi que l'établissement de modèles commerciaux durables. Des entreprises telles qu'Inventronics (300582) et Songsheng Shares (301002) occupent actuellement une position de leader dans les alimentations pour éclairage horticole.
Éclairage hors réseau : Au service des populations hors réseau tout en répondant aux nouvelles demandes de consommation. En tant que solution d'énergie propre alignée sur les objectifs de double carbone, l'éclairage hors réseau a historiquement servi des centaines de millions de « populations hors réseau » dans le monde et des scénarios d'éclairage temporaire et d'urgence. Ces dernières années, de nouveaux besoins de consommation tels que la randonnée pédestre, le trail et le camping ont élargi l'espace du marché. Les principaux acteurs de ce secteur incluent Changfang Group (300301), Jinlait (002723), Jiuliang Shares (300808) et Langte Intelligent (300916). Par ailleurs, Ocean King (002724), Jiawei New Energy (300317) et Risen Energy (300118) proposent également de nombreux produits spécialisés et liés au photovoltaïque.
Désinfection UV : Applications d'éclairage non visuel liées à la prévention et au contrôle des épidémies. La pandémie a attiré une attention sans précédent sur ce segment de marché ; en fait, même sans la pandémie, la demande de stérilisation et de désinfection est extrêmement large. Actuellement, les lampes traditionnelles à décharge à basse pression restent la force principale dans la lutte contre l'épidémie. En tant que méthode physique écologique pour la stérilisation et la désinfection, les LED UV profondes ont été confirmées par des instituts de recherche comme efficaces pour tuer le nouveau coronavirus. De plus, elles ont de larges perspectives d'application dans de nombreux scénarios nécessitant une stérilisation et une désinfection, avec un énorme potentiel de marché. Contraintes par une faible efficacité de conversion photoélectrique et des coûts élevés, les LED UV, tout comme l'éclairage agricole, sont actuellement au stade initial de développement. Les entreprises impliquées dans ce domaine incluent Xuelait (002076), Sanan Optoelectronics (600703), Yuanrong Technology (832502) et MLS Co., Ltd. (002745).
Éclairage automobile : Surfer sur la vague des véhicules à nouvelle énergie ; Le marché de l'éclairage automobile est depuis longtemps un point chaud de l'industrie en raison de ses rendements élevés, de son potentiel de croissance considérable et d'une concurrence prix relativement rationnelle. Son développement vers l'intelligence, la connectivité, la numérisation et la personnalisation est également une tendance majeure. De nouvelles technologies telles que LED/OLED et laser, connectivité intelligente, éclairage adaptatif et feux arrière pleine largeur émergent constamment. En particulier, l'essor des véhicules à nouvelle énergie et de la conduite autonome apporte plus de possibilités au développement des phares. Bien sûr, l'éclairage automobile est un marché avec des barrières élevées tant en technologie qu'en canaux de distribution, opérant au sein d'une chaîne d'approvisionnement conservatrice. Les marques étrangères représentées par les Big5 conservent encore un avantage, tandis que les marques nationales de phares dirigées par Xingyu Automotive Lighting Systems (601799) et Huayu Visual Technology (600741) progressent rapidement. Pendant ce temps, les entreprises d'éclairage telles que Foshan Lighting (000541), Tospo Lighting (603303), Feilo Acoustics (600651), Hongli Zhihui (300219) et Cnlight (002076) ont également renforcé leurs actions dans ce marché de niche.
Lampadaire intelligent / mât connecté : Nouvelle infrastructure et construction de villes intelligentes ; Tout d'abord, dans les produits d'éclairage routier en Chine, les produits principaux restent les lampes au sodium haute pression, les produits LED ne représentant que 30 % ; tandis que le taux de pénétration des lampadaires LED à l'échelle mondiale est encore plus faible, l'immense marché existant offre un grand potentiel de remplacement. En tant que support permettant aux villes intelligentes d'atteindre une perception globale et l'Internet des objets, le lampadaire intelligent / mât connecté peut intégrer et utiliser diverses ressources urbaines, et cette tendance de développement est irréversible. Cependant, en tant qu'industrie complète couvrant la technologie, les disciplines, les formats commerciaux et les départements, avec la participation de multiples industries, elle couvre un large éventail et n'a pas de précédent, toutes les extrémités de la chaîne d'approvisionnement étant au stade初级 de « tâtonnement ». Les entreprises d'éclairage liées à la chaîne d'approvisionnement se divisent en deux catégories : l'une sont les fabricants de produits, tels que Huati Technology (603679), Qinshang Shares (002638), Unilumin Technology (300232), Tailong Lighting (300650), etc. ; l'autre sont les intégrateurs d'ingénierie, tels que Shikong Technology (605178), Mingjiahui (300506), etc.
3. Segment des puces à épitaxie
Quand le moment est venu, le ciel et la terre unissent leurs forces
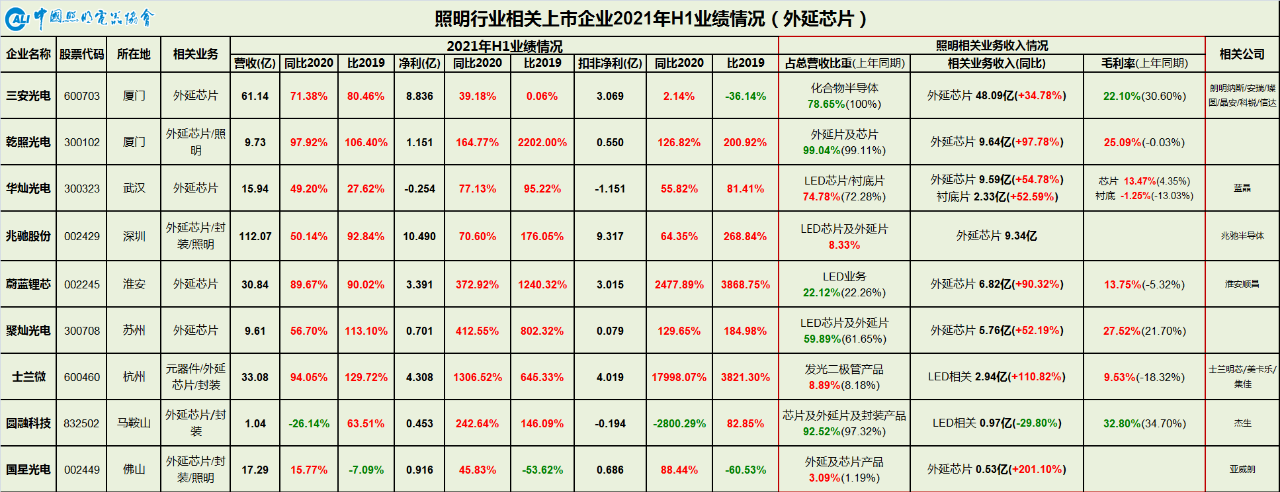
Le segment des puces d’Épitaxie a affiché des performances exceptionnelles au premier semestre de l’année, poursuivant la bonne dynamique observée depuis le second semestre 2020. Il a non seulement surpassé la même période de 2020, affectée par la pandémie, mais a également largement dépassé 2019, où la Capacité de production était absorbée lentement. Presque toutes les entreprises leaders ont enregistré une croissance généralisée. La croissance du Chiffre d'affaires était principalement due à la suppression initiale puis à la reprise de la demande en aval en 2020, qui est restée robuste au premier semestre 2021. Outre l’éclairage général, les applications haute puissance et relativement plus marginales, telles que l’éclairage automobile, agricole et industriel, ont connu une croissance rapide. La demande dans d’autres domaines d’application, y compris l’infrarouge, l’ultraviolet, les écrans et le rétroéclairage, était également vigoureuse, en particulier l’activité émergente Mini/Micro. L’amélioration des bénéfices s’explique, d’une part, par l’augmentation de la proportion de produits à forte marge par les fabricants ces dernières années, où un décalage temporaire entre l’offre et la demande a entraîné des pénuries et des hausses de prix pour certains produits de milieu et bas de gamme ; d’autre part, la hausse de la demande a stimulé l’utilisation de la Capacité de production, libérant efficacement les stocks accumulés précédemment, ce qui a amélioré la rentabilité en amont.
Bien que la rentabilité réelle des activités de puces LED reste faible, l'ensemble du secteur en amont est sans aucun doute sorti d'une récession de trois ans et est entré dans un nouveau cycle relativement sain. Cela résulte également de la formation d'une structure industrielle hautement concentrée. D'un point de vue macroéconomique, la relation entre l'offre et la demande n'a pas subi de changements substantiels. L'entrée forte et l'établissement rapide de MTC (002429) occupent toujours l'espace de marché existant. L'amélioration et l'intégration de la concentration industrielle continueront de s'approfondir. La réduction des niveaux de stock, l'innovation technologique, l'exploration de nouveaux marchés d'application, l'ajustement de la structure des produits et le renforcement de la rentabilité durable restent les principaux axes d'effort des grands fabricants en amont.
4. Section Encapsulation
La moitié de la rivière scintille en vert, l’autre moitié rayonne en rouge
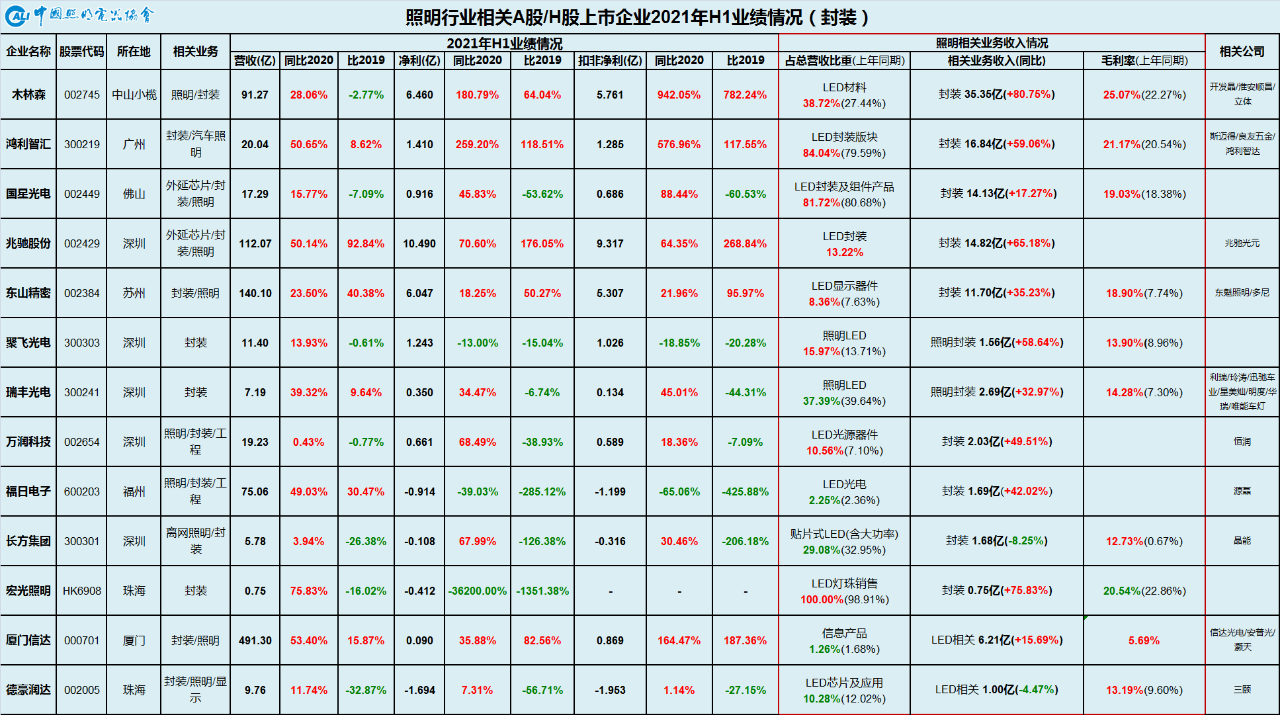
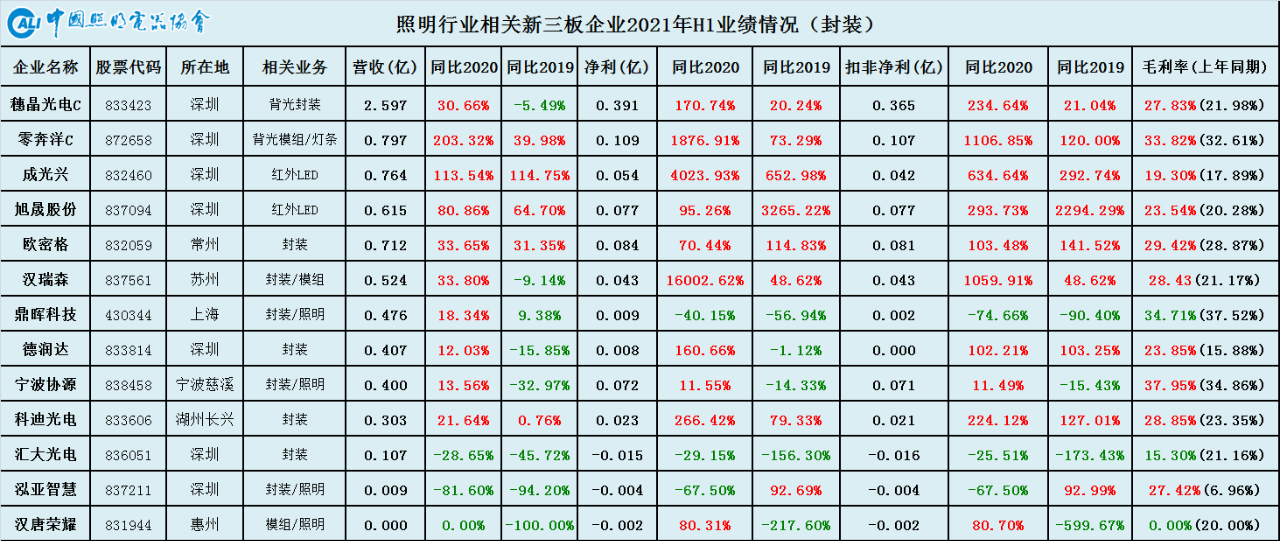
Le segment de l'encapsulation a bénéficié d'une forte demande dans les applications en aval telles que l'éclairage, les écrans, le rétroéclairage et l'éclairage automobile. Avec une augmentation de l'utilisation de la capacité de production et des marges brutes plus élevées, la performance des activités d'encapsulation de la plupart des fabricants a généralement augmenté par rapport à la même période en 2020. Cependant, par rapport à la même période en 2019, la moitié des fabricants n'ont toujours pas retrouvé leurs niveaux d'avant la pandémie.
Dans ce contexte, les entreprises d'encapsulation poursuivent leurs efforts pour se positionner sur de nouvelles activités à forte valeur ajoutée. Dans le secteur de l'éclairage général, l'accent est mis sur une efficacité lumineuse élevée, une haute qualité de lumière, un spectre complet, l'éclairage circadien et l'éclairage sain, tout en réduisant les produits de milieu et bas de gamme. Dans le secteur de l'éclairage spécial, une attention particulière est accordée aux applications de forte puissance telles que l'automobile, l'agriculture, l'industrie, les routes, les usines et mines, ainsi que les stades. Des efforts sont également déployés dans d'autres créneaux tels que l'infrarouge, l'ultraviolet, le laser, Mini/Micro LED et Li-Fi.
5. Sections complémentaires
Chevauchant vers le succès
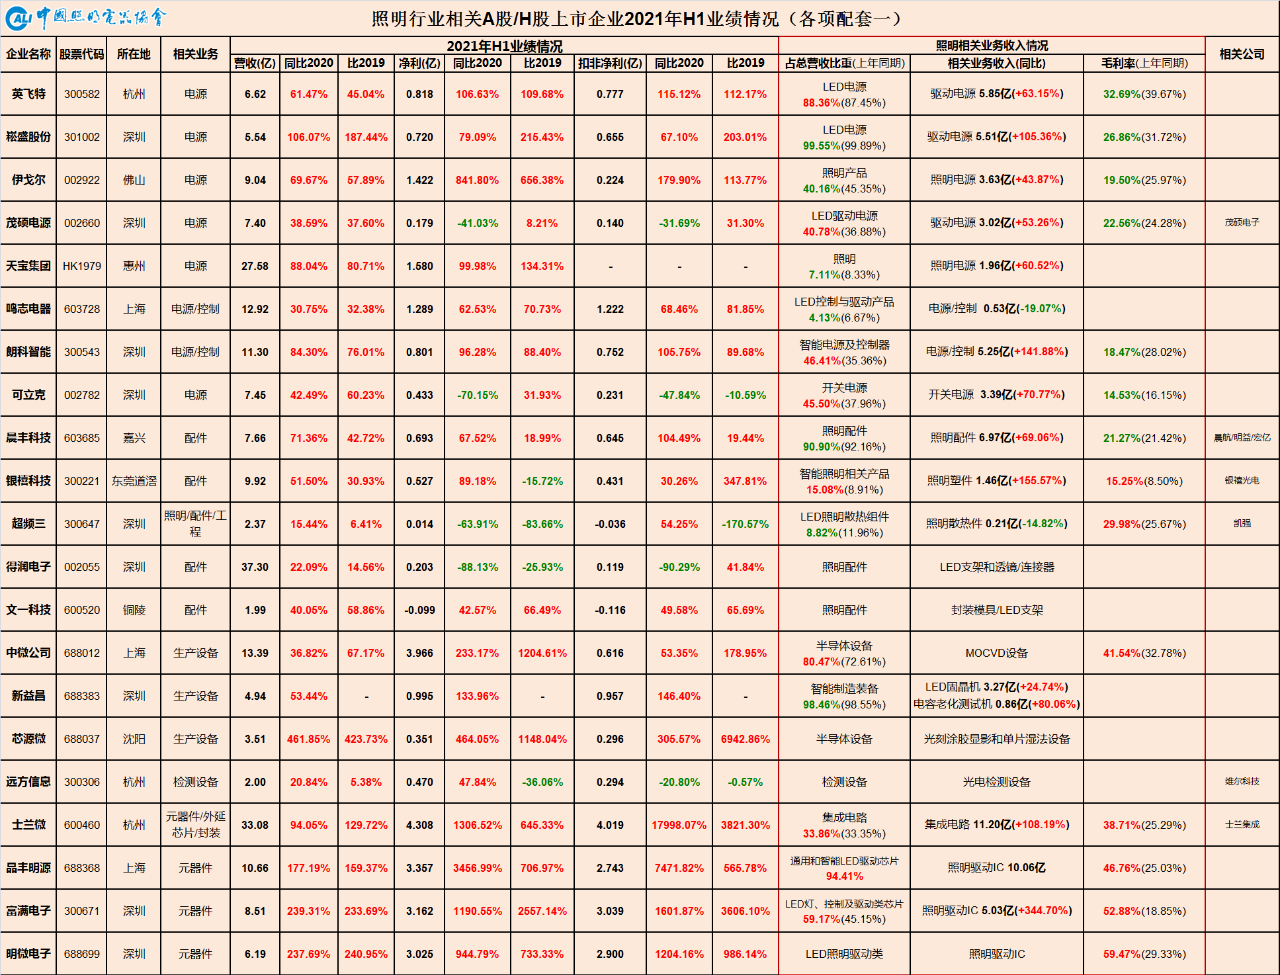
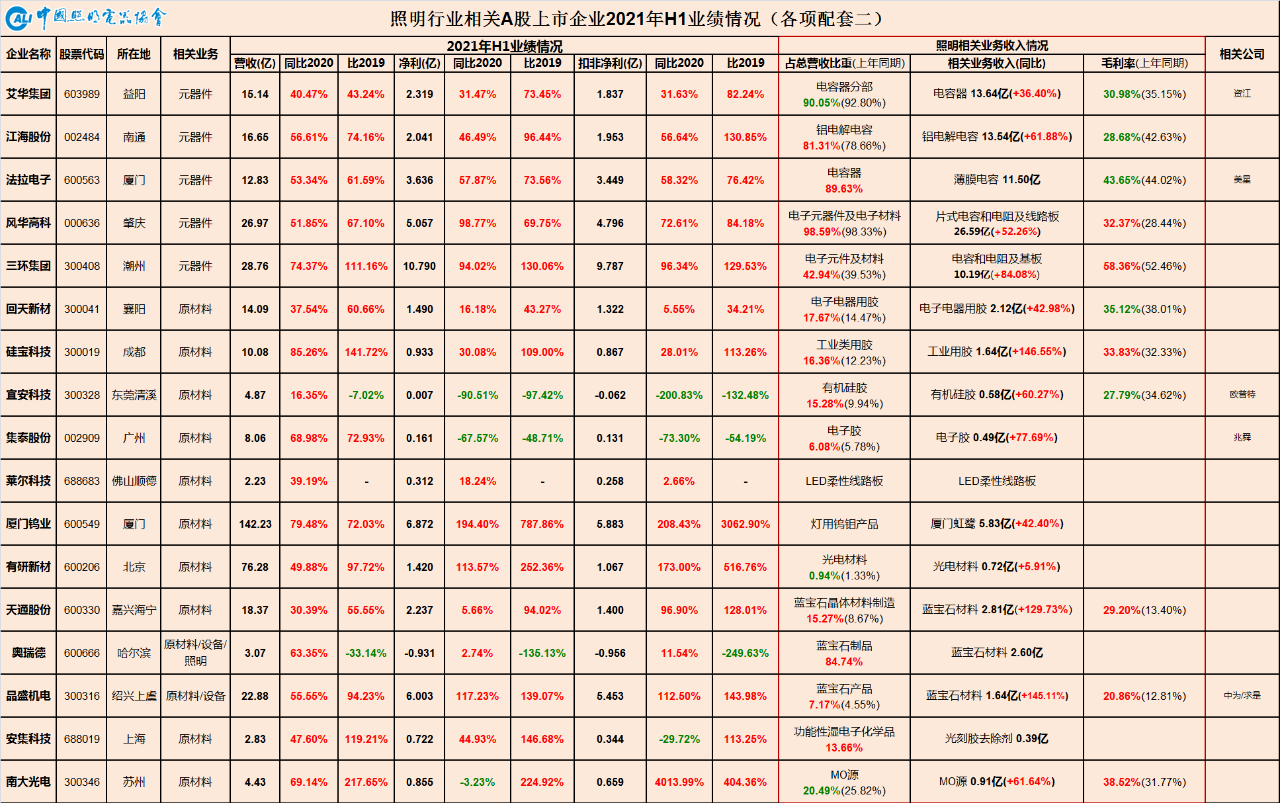
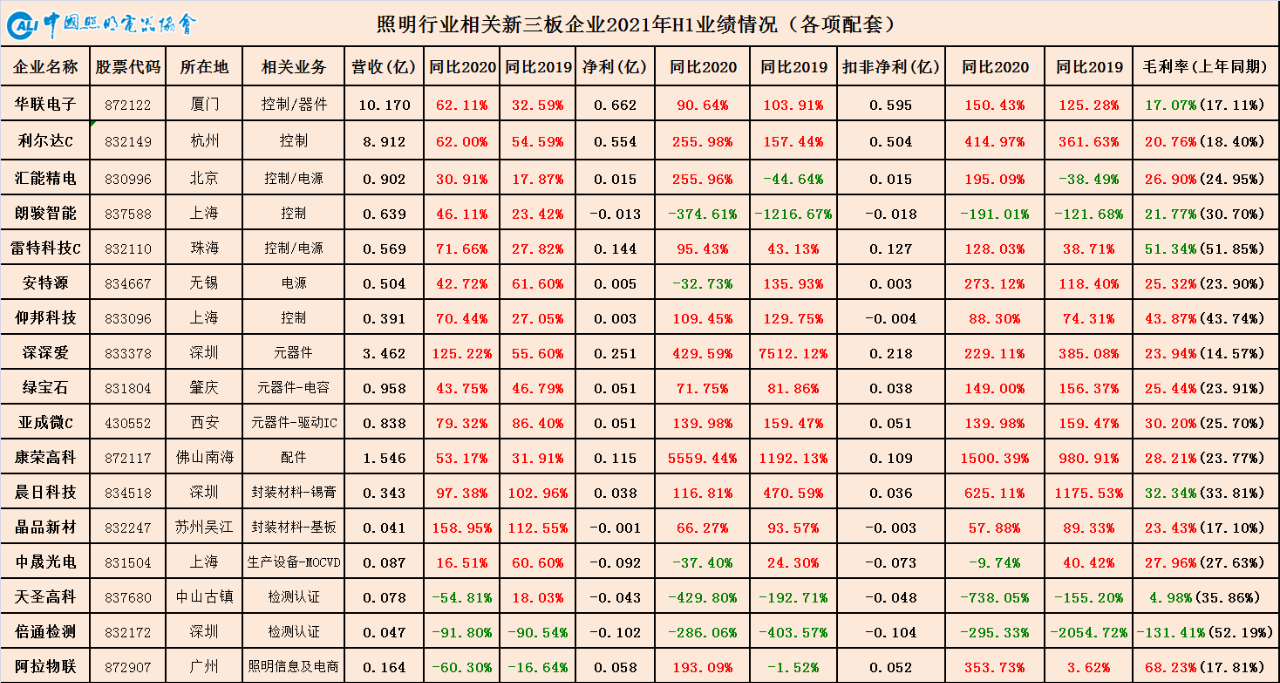
En tant qu'industrie à chaîne d'approvisionnement profonde, les segments de soutien du secteur de l'éclairage couvrent les matières premières, les composants, les alimentations électriques, les accessoires mécaniques, les composants optiques, les équipements de production et de test, les tests et la certification, ainsi que les services d'information.
Au milieu de la pandémie mondiale, la Chine a été la première à contenir l'épidémie et à reprendre la production et le travail, ce qui a conduit la demande manufacturière mondiale à se concentrer en Chine. Cela a entraîné une hausse des prix de presque tous les produits de la chaîne d'approvisionnement manufacturière, y compris les puces IC, les MCU, les transistors MOS, les ponts redresseurs, les substrats en aluminium, les PCB, les composants passifs, les pièces en plastique et les produits en papier. Parmi ceux-ci, les puces IC, les MCU et les transistores MOS ont également connu une pénurie extrême. Ajouté à la reprise soutenue de la demande intérieure et à l'exportation au premier semestre 2021, la performance globale des secteurs connexes a été assez considérable.
Il convient de noter la divergence des marges bénéficiaires entre les entreprises en amont et en aval. La chaîne d'approvisionnement de l'industrie de l'éclairage est longue, et la transmission de l'amont vers l'aval présente un certain décalage temporel et diminue progressivement. Cela signifie que lorsque les prix augmentent en amont, la transmission des prix s'affaiblit à mesure que l'on descend vers l'aval. Ainsi, nous pouvons observer que dans le segment des alimentations électriques, situé plus en aval dans la chaîne d'approvisionnement, bien que la croissance du chiffre d'affaires soit considérable, les marges brutes ont diminué à des degrés divers. La situation générale est similaire à celle du segment de l'éclairage général, encore plus en aval : le chiffre d'affaires augmente, mais les bénéfices ne progressent pas, voire diminuent. En revanche, le segment des matières premières, situé plus en amont dans la chaîne d'approvisionnement, présente une situation différente, avec une forte croissance à la fois du chiffre d'affaires et des bénéfices.
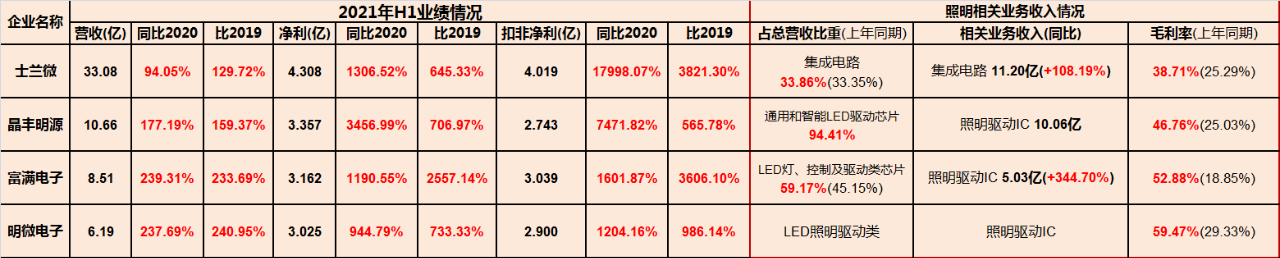
Un autre facteur est la pénurie mondiale de puces et l'accélération du remplacement national, qui ont entraîné une performance exceptionnelle des entreprises de puces IC. La pénurie de puces n'est plus seulement un problème pour l'industrie de l'éclairage ou la fabrication chinoise ; elle est devenue un problème qui touche la fabrication mondiale. Dans ce contexte, le segment des CI de pilotage est resté le plus dynamique au premier semestre 2021, les fabricants continuant de battre des records historiques. Doubler le Chiffre d'affaires est devenu la norme, tandis que des hausses inattendues mais logiques du bénéfice net de dix à plusieurs dizaines de fois se sont produites. L'insuffisance structurelle de l'offre reste un « heureux problème ».
Les fluctuations des prix des matières premières en amont sont intrinsèquement des événements cycliques entraînés par les matières premières. Cependant, l'intervention soudaine de la pandémie a amplifié leur impact, perturbant complètement les rythmes de production et la logique de décision, ce qui a conduit à des déséquilibres actuels, tant phasés que structurels, entre l'offre et la demande. Cette tendance du marché sert de test complet de la chaîne d'approvisionnement de l'éclairage, un processus pour identifier les fournisseurs et clients de haute qualité, et une restructuration du secteur qui sépare le vrai du faux. Chaque fluctuation des matières premières élève effectivement les barrières du secteur, offrant une opportunité aux entreprises de haute qualité de se développer et de se renforcer. Selon la compréhension actuelle, les principaux défis pour les fabricants de produits finis de haute qualité sont la hausse des coûts et l'allongement des délais de livraison. Les commandes limitées se concentreront progressivement sur ces capacités de production de haute qualité dotées de fortes capacités de contrôle de la chaîne d'approvisionnement. Les entreprises partenaires de haute qualité saisiront également cette occasion pour optimiser les ressources clients et la structure des produits, se liant stratégiquement davantage avec les clients aval de haute qualité.
Les causes de cette flambée des prix des matières premières et de la pénurie mondiale de puces sont complexes et résultent de multiples facteurs :
Sous l’impulsion d’une politique monétaire accommodante à l’échelle mondiale, la flambée des prix internationaux des matières premières, qu’elle soit due à la transmission des coûts des matières premières ou à la stimulation de la demande d’investissement, ne reflète pas entièrement les évolutions de l’offre et de la demande du marché, mais traduit davantage l’excès de liquidités résultant d’une émission monétaire excessive à l’échelle mondiale.
La désorganisation de l'approvisionnement, les flambées soudaines de la pandémie, les tarifs douaniers et les sanctions résultant des tensions commerciales entre la Chine et les États-Unis, ainsi que certaines mesures de restriction de production pour la protection de l'environnement, ont aggravé les ruptures d'approvisionnement ;
La thésaurisation et la réticence à vendre, motivées par l’envolée des prix des matières premières et des composants ainsi que par la pénurie d’approvisionnement, ont naturellement déclenché des comportements de marché, tant actifs que passifs, accompagnés d’une superposition de la demande réelle et spéculative. Cela a exacerbé dans une certaine mesure la hausse des prix et les ruptures de stock.
Croissance de la demande : La pandémie a accéléré la transformation numérique de la demande. En 2020, sous l'impact de la pandémie, la demande mondiale de produits électroniques grand public liés à l'économie du domicile, tels que les téléphones mobiles, les ordinateurs, les téléviseurs et les petits appareils ménagers, a d'abord diminué avant de rebondir. Les demandes numériques pour les systèmes audiovisuels de travail/éducation/médecine à distance étaient également en plein essor. Parallèlement, le boom de la fabrication de véhicules à nouvelle énergie (VNE) battait son plein, augmentant considérablement la demande de puces centrales. Ces demandes manufacturières se sont rapidement concentrées en Chine sur une courte période, aggravant le déficit d'offre.
Pression sur la capacité de production : Depuis que l’industrie de l’éclairage est entrée dans l’ère du LED, la chaîne d’approvisionnement est passée d’une exclusivité liée à l’ère électrovide à un usage général au sein de l’industrie électronique. En particulier pour les composants non exclusifs partagés avec les secteurs automobile et de l’électronique grand public, l’industrie de l’éclairage doit rivaliser avec d’autres industries à forte marge pour obtenir de la capacité de production.
Transmission de l’anxiété : si les acteurs en aval s’attendent à une nouvelle hausse des prix en amont, ils peuvent se livrer à des achats paniques, passer des commandes en double ou multiples, voire fabriquer de fausses commandes, ce qui fait grimper les prix en amont à court terme à des niveaux insoutenables pour toute la chaîne d’approvisionnement. Si le sentiment en aval reste stable, la transmission des prix s’arrêtera lorsque les prix en amont atteindront un niveau que les acteurs en aval ne peuvent plus supporter. Par conséquent, la racine de la pénurie de puces réside dans les anticipations, et non dans la capacité de production.
En bref, sous la double pression des secteurs en amont et en aval, c'est l'espace de survie de l'industrie manufacturière qui est comprimé, portant finalement atteinte à l'économie réelle. Comme l'enseignaient les anciens : « L'eau courante ne cherche pas à être la première, mais à couler sans cesse » ; Shakespeare a également dit : « Ces plaisirs violents ont une fin violente ». Par conséquent, à long terme, les entreprises qui parviendront à respecter les principes fondamentaux d'intégrité, la logique commerciale et les limites morales au milieu de la « prolifération confuse de fleurs éblouissantes » iront plus loin.
6. Secteur Ingénierie
Le vent et la pluie remplissent le ciel tandis que je descends la tour ouest
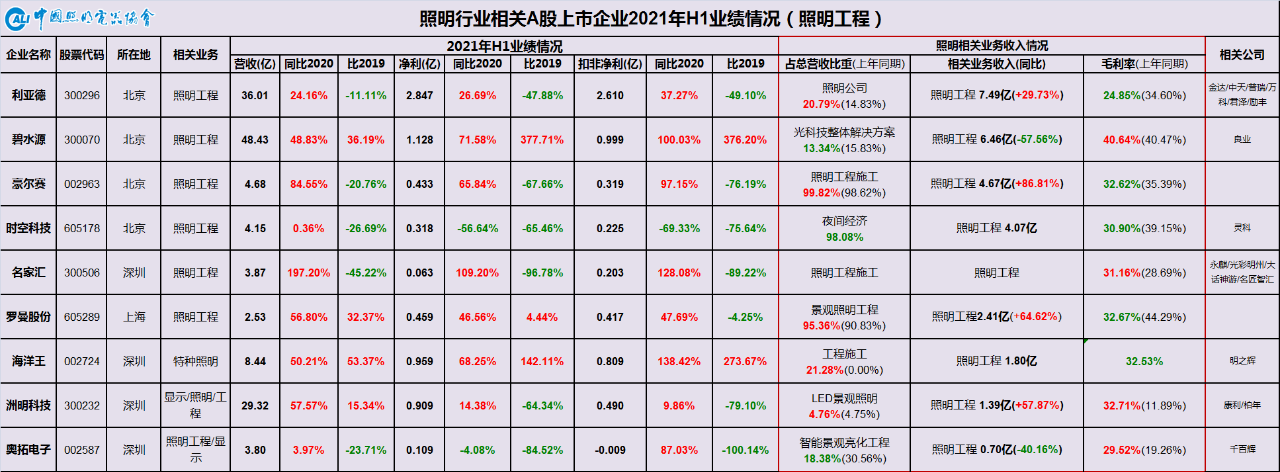
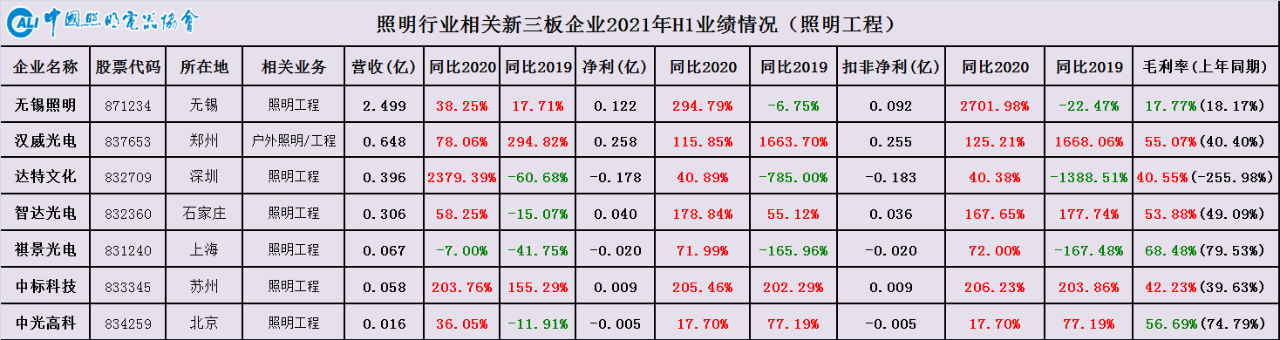
Au premier semestre 2021, le secteur de l'ingénierie de l'éclairage, précédemment frappé par les politiques et la pandémie, a trouvé un répit. Avec l'épidémie nationale largement contenue, les situations rencontrées l'année dernière, telles que l'arrêt de la construction et de la réception des projets ainsi que les obstacles à l'expansion du marché, ont été atténuées. Les sociétés cotées concernées ont fait de nombreux efforts dans la sélection des projets, le recouvrement des créances et la transformation des activités. Divers indicateurs de performance se sont redressés par rapport à la période la plus difficile de l'année précédente, mais la performance globale n'est pas encore revenue aux niveaux de la même période en 2019. Cela reflète l'impact profond des politiques de régulation et de rectification du marché de l'éclairage paysager sur la direction générale du marché. Cela encourage également l'éclairage paysager urbain à s'adapter au niveau de développement économique et social de la ville et à ses caractéristiques culturelles, marquant une nouvelle étape où l'éclairage paysager est pleinement revenu à une construction rationnelle.
Dans ce contexte, les projets d'éclairage urbain à grande échelle étaient rares au premier semestre 2021, tandis que les visites nocturnes de tourisme culturel, l'immobilier commercial et les projets de villes intelligentes sont devenus dominants, avec une tendance marquée à la fragmentation des projets. Parallèlement, les principales entreprises d'ingénierie ont poursuivi leur transformation dans les deux directions des projets de visites nocturnes de tourisme culturel et de la construction de villes intelligentes.
Le secteur des visites nocturnes du tourisme culturel s'aligne sur la stratégie nationale visant à promouvoir vigoureusement l'économie de la culture et du tourisme afin de répondre aux besoins croissants de la population pour une vie meilleure. Il représente également une extension de l'activité d'éclairage paysager. Pour les entreprises d'ingénierie d'éclairage dotées de solides capacités en conception technique, construction et services, ainsi que d'une riche expérience de projet, la transition vers le secteur des visites nocturnes du tourisme culturel est relativement facile.
La construction de villes intelligentes, en tant qu'industrie globale couvrant les technologies, les disciplines, les modèles d'affaires et les départements, implique plusieurs industries, présente une portée extrêmement large et manque de précédents. Tous les maillons de la chaîne de valeur sont au stade initial de « traverser la rivière en tâtant les pierres ». Pour les opérateurs tels que les entreprises d'ingénierie, outre le fait de tirer parti de leur spécialisation pour obtenir des contrats de projets connexes, ils doivent envisager l'extension du modèle d'affaires, en passant de sous-traitants d'ingénierie à fournisseurs de services urbains intégrés, afin de poursuivre un développement durable.
7. Résumé
Sur la base des performances des sociétés cotées dans les différents segments de l'industrie de l'éclairage au premier semestre, on peut dire que « les fondamentaux sont favorables, mais la route est longue et difficile ». L'ensemble du secteur fait face, du côté de l'offre, à une hausse rigide des coûts des matières premières, de la main-d'œuvre, des terrains, de la logistique et de l'énergie, ainsi qu'à des difficultés telles que de fortes fluctuations des taux de change, des tensions commerciales entre la Chine et les États-Unis, des entraves à la mondialisation, des risques de débordement de la chaîne d'approvisionnement et des incertitudes liées à la pandémie persistante, ce qui affecte à des degrés divers la capacité de production, les délais de livraison, les marges bénéficiaires, voire la planification et la prise de décision des entreprises. Du côté de la demande, s'agissant d'abord des exportations, la durabilité de la forte croissance et des effets de substitution stimulés par la demande de produits liés à la prévention épidémique et à l'économie domestique n'est pas élevée ; sur le marché intérieur, la reprise de la demande sous l'effet de la pandémie présente une tendance déséquilibrée, avec un ralentissement des investissements dans les infrastructures, des restrictions réglementaires pesant sur l'investissement immobilier, une faiblesse de l'investissement manufacturier et une lente reprise de la consommation.
在全行业增速趋缓,从大数量往高质量发展的趋势背景下。无论是上市企业还是非上市企业,以市场需求这一核心力量为导向,都要进入高质量发展区间。需要重视细分市场的开拓,优化产品结构,进而增加产品附加值;持续投入研发,加大创新力度,以应对和开拓新的需求场景;提升生产自动化水平,从机器换人向智能制造升级,以提升生产效率和产品标准化及稳定性水平;建立高效的供应链体系,提升供应链掌控额能力;重视品牌建设,打造品牌生态;加强企业管理的数字化转型和信息化建设,进而提升管理水平和运营效率;从产品制造商到方案集成商再到系统服务商,未来追求的则是通过精准的照明设计,构建起能够自适应提供健康光环境的智慧化低碳系统。
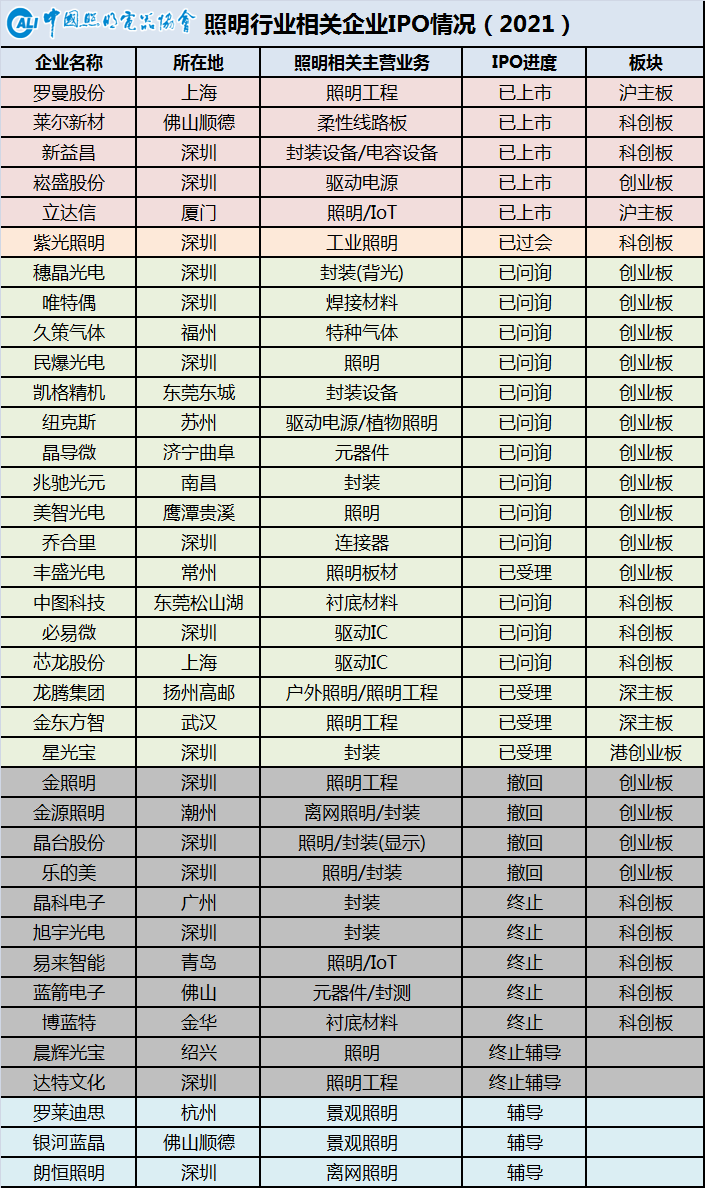
Enfin, il est gratifiant de constater qu'un nombre croissant d'entreprises d'éclairage entrent sur le marché des capitaux. À ce jour, plus de 100 sociétés cotées liées à la chaîne d'approvisionnement de l'industrie de l'éclairage sont présentes sur le marché boursier chinois (actions A), avec l'arrivée continue de nouveaux participants. Après 30 ans de développement, le marché des capitaux chinois a mûri régulièrement dans l'amélioration du système de marché des capitaux à plusieurs niveaux aux caractéristiques chinoises. Actuellement, l'accent est mis sur le système complet d'introduction en bourse (IPO) basé sur l'enregistrement, combiné à des réformes visant à améliorer le mécanisme de radiation. À l'avenir, l'investissement en capital-investissement sur le marché des capitaux reviendra à l'essentiel, et les entreprises d'éclairage dotées d'une compétitivité centrale — celles qui présentent des avantages en R&D et innovent dans leurs modèles de valeur — seront plus facilement acceptées par le marché. Par conséquent, les entreprises d'éclairage disposant de bases solides, de capacités et de volonté devraient saisir les opportunités et accueillir le capital tout en se concentrant sur leur activité principale.
China Light
Site officiel de la China Association of Lighting Industry et plateforme multimédia du secteur de l’éclairage. Nous fournissons non seulement des informations fiables et actualisées sur l’éclairage, mais nous nous efforçons également d’être un partenaire de la croissance des entreprises. De la promotion des marques et du développement des canaux au conseil, à la formation des talents et à la participation à l’élaboration des normes, nous proposons des services professionnels complets pour aider les entreprises à améliorer leur qualité et leur efficacité et contribuer ensemble au développement de qualité de l’industrie de l’éclairage.
Contacts pour la coopération
仇纯 (Mme) : 158 6155 3579
顾君 (M.) : 137 7157 5253