
¡Extrema polarización! ¡Ya está aquí el resumen de resultados de la Cadena de suministro de iluminación para los tres primeros trimestres de 2026!
El siguiente artículo proviene del Instituto de Investigación en Iluminación Guangya, autor Wen Qidong
Segmento de productos de iluminación terminados
Resultados generales de las empresas de iluminación y faros para automóviles en los tres primeros trimestres de 2026
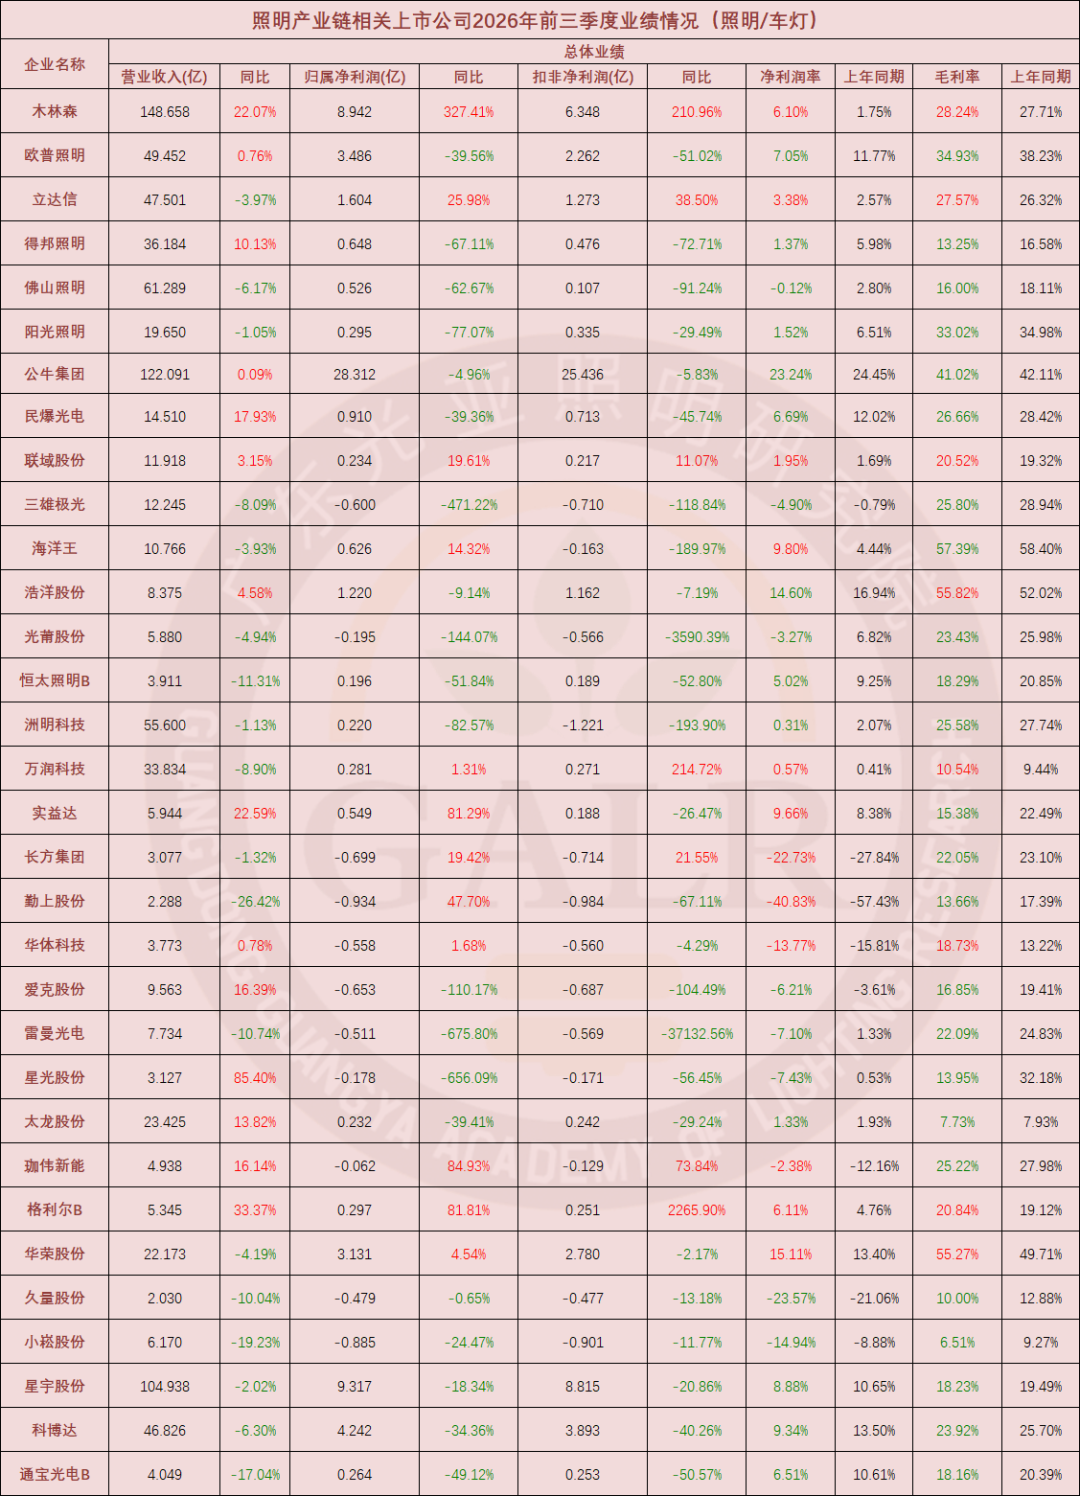
Entre 32 empresas relacionadas con productos de iluminación terminados (incluidos los faros para automóviles): el segmento de productos de iluminación terminados registró un ligero crecimiento interanual del 3,4% en los ingresos totales del tercer trimestre. Este segmento representa la mayor proporción de los ingresos en toda la cadena de suministro, pero su tasa de crecimiento apenas supera a la del segmento de chips epitaxiales, y 11 de las 32 empresas registraron pérdidas, lo que supone más de un tercio del total; es el segmento con mayor incidencia de pérdidas entre los cinco grandes, mostrando la característica de “recuperación estable en la parte superior y eliminación gradual en la base”. En general, la demanda global del sector sigue siendo débil, la competencia por precios y la presión sobre la capacidad de producción aún no se han aliviado de forma fundamental, y factores como la inflación de los costos de materiales, las pérdidas cambiarias y los cambios normativos han generado una fuerte presión sobre los beneficios, por lo que la fase de reajuste y reestructuración mediante la eliminación de exceso de capacidad está lejos de concluir.
Segmento de encapsulado
Situación general de los resultados de las empresas de encapsulado en los tres primeros trimestres de 2026
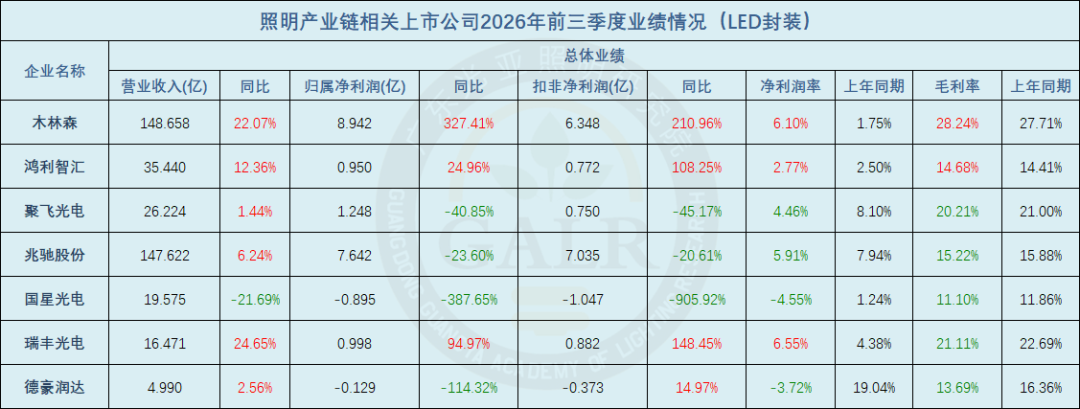
El segmento de encapsulado LED registró un crecimiento interanual del 11,7% en los ingresos totales del tercer trimestre; entre los cinco grandes segmentos, su tasa de crecimiento de ingresos se sitúa en la parte media-alta, mientras que sus beneficios casi se duplicaron gracias al impulso de la empresa líder Mulinsen, mostrando un desempeño significativamente mejor que el del año pasado. En términos generales, el elevado crecimiento del segmento de encapsulado LED refleja en gran medida una baja base de comparación y la concentración en torno a las empresas líderes; el crecimiento de dos dígitos en los ingresos indica una mejora marginal de la demanda final, pero su margen bruto sigue siendo relativamente bajo en comparación con los otros cuatro segmentos, lo que indica que el encapsulado LED sigue siendo un eslabón de escaso margen, y la sostenibilidad de la recuperación depende de si la demanda descendente y los precios logran estabilizarse.
Segmento de chips epitaxiales
Situación general de los resultados de las empresas de chips epitaxiales en los tres primeros trimestres de 2026
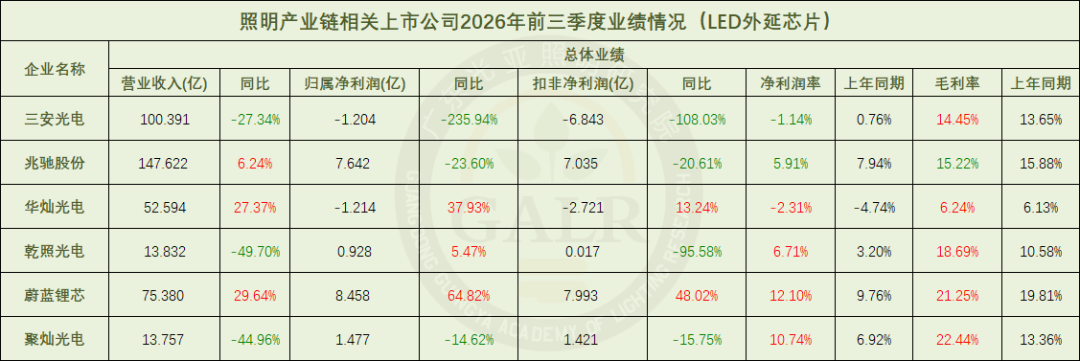
El segmento de chips epitaxiales LED, compuesto por 6 empresas relacionadas con dichos chips, registró un ligero crecimiento interanual del 1,3% en los ingresos totales del tercer trimestre; sin embargo, el Beneficio neto atribuible a la madre cayó un 50,6% interanual debido a las pérdidas de San'an y HC SemiLight, siendo el único segmento entre los cinco grandes donde los ingresos prácticamente se estancaron y los beneficios se desplomaron; 2 de las 6 empresas incurrieron en pérdidas, y el segmento en su conjunto continúa inmerso en una profunda fase de eliminación de exceso de capacidad y ajuste de precios. El problema central de este segmento sigue siendo el desequilibrio entre la oferta y la demanda de chips epitaxiales LED y la debilidad de los precios; la contracción de la demanda descendente se ha transmitido a la etapa ascendente, y las cuantiosas pérdidas de algunas empresas así como la escasa rentabilidad real del segmento merecen atención. Al mismo tiempo, se observa que las empresas que dependen exclusivamente de su negocio principal de chips han visto deteriorarse sus ganancias, mientras que aquellas que han diversificado sus aplicaciones muestran un desempeño relativamente superior.
Segmento de proyectos de iluminación
Situación general de los resultados de las empresas de proyectos de iluminación en los tres primeros trimestres de 2026
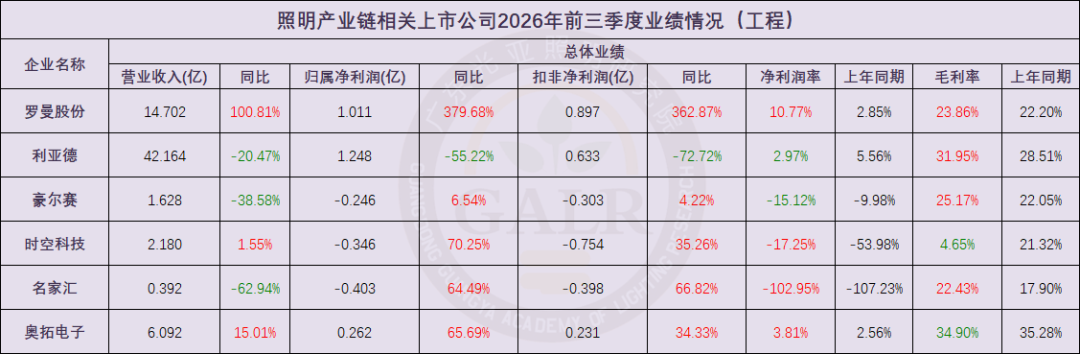
Las empresas cotizadas del segmento de proyectos de iluminación dependen en gran medida del ritmo de inversión de las finanzas locales en cultura, turismo e infraestructura; sus pedidos son volátiles y los plazos de cobro prolongados, por lo que siguen inmersas en una fase de liquidación oscilante. Las empresas con un desempeño razonable destacan principalmente por el crecimiento de sus ingresos derivado de la expansión empresarial y las inversiones transversales.
Segmentos auxiliares
Situación general de los resultados de las empresas auxiliares en los tres primeros trimestres de 2026 (fuentes de alimentación/materias primas/componentes/accesorios/equipos)
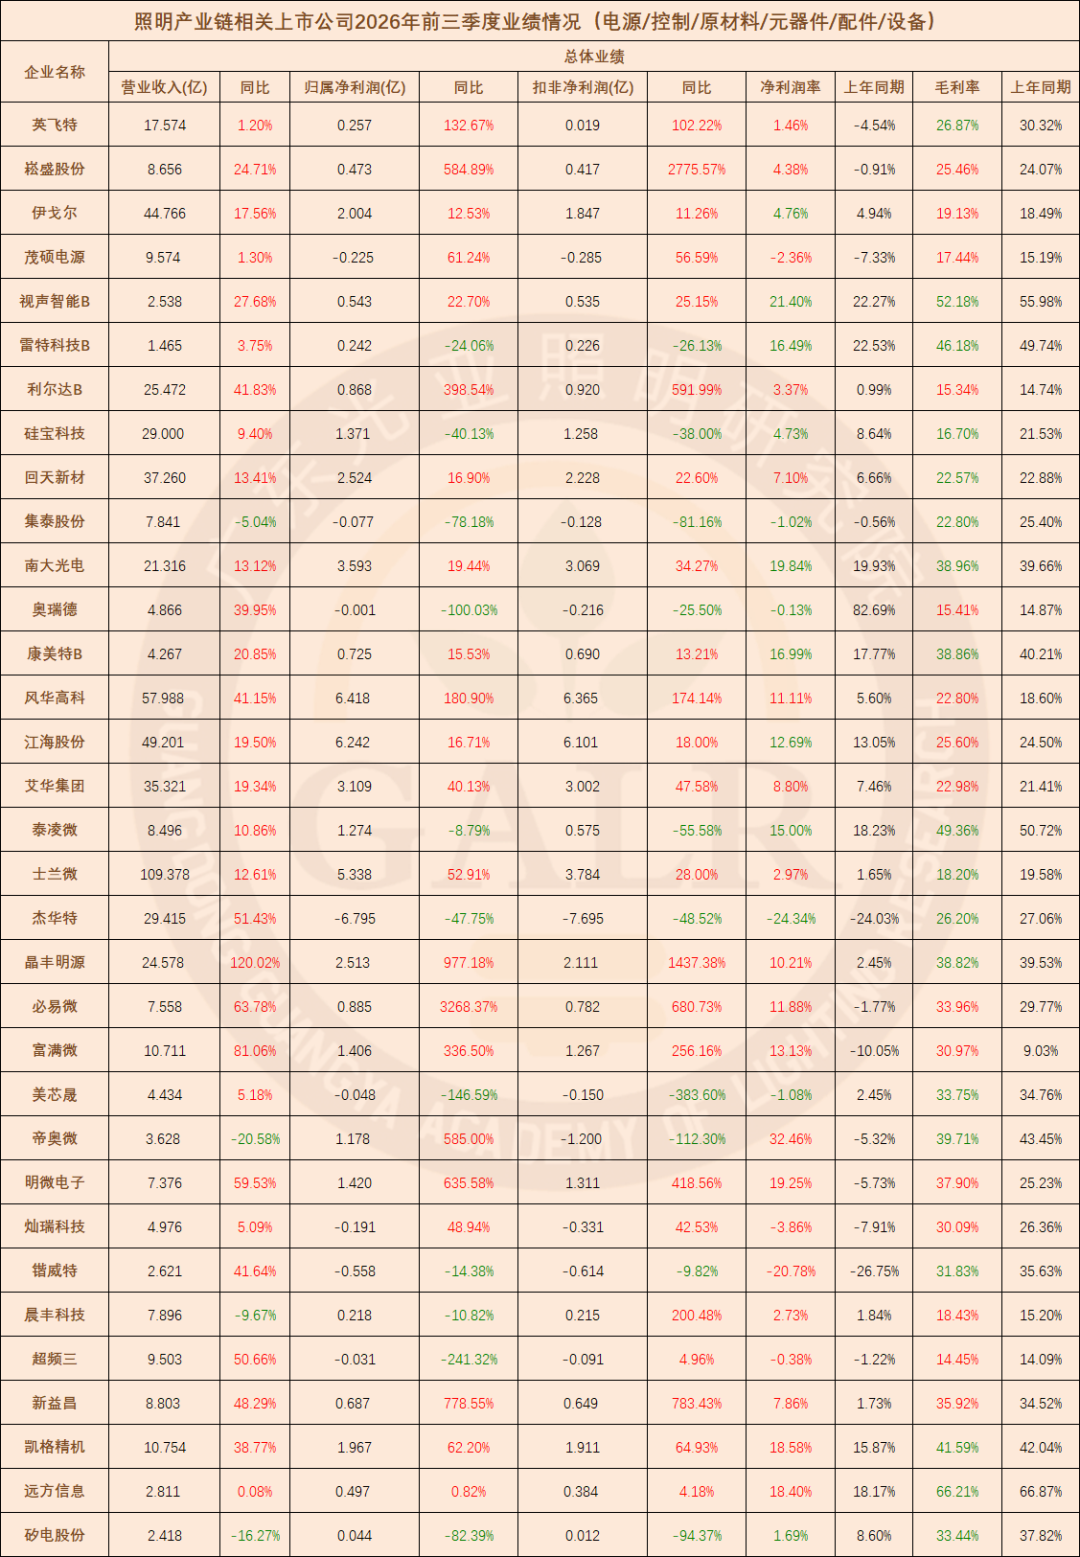
El segmento auxiliar, compuesto por empresas de fuentes de alimentación, control, componentes, materias primas, accesorios y equipos, cuenta con un total de 33 empresas; en conjunto, sus ingresos aumentaron un 27,0% interanual en el tercer trimestre, y 29 de las 33 empresas registraron crecimiento de ingresos, lo que representa una tasa de expansión del 88%. El Beneficio neto atribuible a la madre creció hasta un 160,4% interanual; este elevado crecimiento fue impulsado principalmente por el segmento de chips de conducción y marcado por un efecto de baja base. El margen bruto promedio de este segmento alcanza el 32,2%, mientras que el margen neto promedio llega al 6,8%, ambos situados en la vanguardia de la cadena de suministro, convirtiéndolo en la principal fuente de expansión de beneficios en toda la cadena durante este período. Los principales riesgos de este segmento provienen de la incidencia de pérdidas, que afecta a cerca de una cuarta parte de las empresas, con 8 de las 33 empresas en números rojos. En términos generales, este segmento se beneficia de la aceleración de la sustitución nacional, el aumento de la demanda de inteligencia artificial, el desajuste estructural de la capacidad y la recuperación del ciclo de los semiconductores; es actualmente el segmento de mayor dinamismo y crecimiento dentro de la cadena de iluminación, aunque es necesario distinguir entre un repunte cíclico y un crecimiento sostenido, prestando atención a la posible desaceleración de la tasa de crecimiento ante una alta base de comparación.
En los tres primeros trimestres de 2026, el desempeño de las empresas cotizadas del sector de la iluminación mostró en conjunto un patrón de “expansión moderada en volumen pero alta diferenciación estructural”: el segmento de aplicaciones de iluminación es el de mayor tamaño pero también el de mayor incidencia de pérdidas, y el extremo descendente de la cadena sigue avanzando cargado de dificultades; el crecimiento de los beneficios en la cadena de suministro se debe principalmente a la recuperación de las ganancias en los eslabones de componentes, fuentes de alimentación y encapsulado tras una baja base, y no a una recuperación generalizada de la demanda en todo el sector. Los beneficios de toda la cadena se están concentrando desde los fabricantes descendentes y las grandes marcas hacia los líderes del medio y alto nivel que poseen barreras tecnológicas y de escala.
Desde principios de 2026, con la fluctuación de los conflictos geopolíticos, el mantenimiento de los costos ascendentes, la caída de la rentabilidad de las monedas locales y la superposición de otros factores adversos, se prevé que “estabilización de los ingresos en la parte superior y presión extrema sobre los beneficios” seguirá siendo la melodía principal de los resultados de las empresas cotizadas de iluminación en 2026. La intensa reestructuración del sector de la iluminación en un contexto de juego por cuotas continuará; la realidad supera a las personas, y las empresas líderes con altas barreras tecnológicas, sólida capacidad de internacionalización y estructuras empresariales diversificadas gozan de una ventaja anticíclica.
Autor del artículo
Wen Qidong
Vicepresidente ejecutivo y investigador jefe del Instituto de Investigación en Iluminación Guangya GALR
Presidente ejecutivo de la Federación Internacional de Comercio de la Iluminación CILCA
Subdirector del Centro de Investigación en Iluminación Baja en Carbono CSUS de la Sociedad China de Investigación Urbana
China Light
Sitio web oficial de la Asociación China de la Industria de la Iluminación y plataforma multimedia del sector. No solo ofrecemos información autorizada y oportuna sobre iluminación; también aspiramos a ser un socio para el crecimiento empresarial. Desde la promoción de marcas y la expansión de canales hasta la consultoría, la formación de talento y la participación en la elaboración de normas, ofrecemos servicios profesionales integrales para ayudar a las empresas a mejorar su calidad y eficiencia y promover juntos el desarrollo de alta calidad de la industria de la iluminación.
Contactos de colaboración
仇纯 (Sra.): 158 6155 3579
顾君 (Sr.): 137 7157 5253