
Historia de la iluminación | Osram, un centenario: vendió todas sus lámparas y se quedó solo con la luz → Entienda en un solo artículo hacia dónde se dirige el negocio de Osram
Introducción: ¿Cuántos «OSRAM» existen realmente?
Muchos veteranos de la industria de la iluminación comparten una misma duda: ¿No estaba OSRAM en plena forma? Entonces, ¿por qué últimamente se habla tanto de reestructuraciones y ventas de activos?
La realidad es que existe una sola marca OSRAM, pero hoy hay tres empresas que operan con ella o son propietarias de esta marca:
Las Bombilla y luminarias domésticas de OSRAM que compras en supermercados o tiendas online van a parar al bolsillo de LEDVANCE —una empresa adquirida por un consorcio chino formado por IDG Capital, Mulinsen y el capital estatal de Yiwu—; «OSRAM» es una marca bajo licencia utilizada por esta compañía.
La empresa responsable de noticias como los faros píxeles EVIYOS, TMF8829 dToF y la interconexión óptica AI es ams OSRAM —una empresa de semiconductores optoelectrónicos cotizada en Suiza y con sede en Austria. En 2020, la empresa austriaca de sensores ams completó la adquisición de OSRAM.
Los equipos profesionales de iluminación arquitectónica y paisajística «OSRAM/Traxon» (denominados «Zhuosheng Lighting» en el mercado chino) pertenecen al Grupo Youchang de Hong Kong —también bajo licencia de marca.
Una marca centenaria vive ahora en tres estados financieros distintos: dos empresas utilizan la marca bajo licencia, mientras que una posee tanto la marca como la tecnología central de chips emisores de luz.
Este artículo desglosará claramente la situación actual: quién controla cada segmento del negocio de OSRAM.
I. Origen: El nombre ya decía «hacer filamentos» (1906–2013)
El nombre Osram proviene de la combinación de dos metales: Osmio + Wolfram —materiales de vanguardia para fabricar filamentos de lámparas incandescentes cuando la marca se registró en 1906.
En 1919, AEG, Siemens junto con Halske y la Compañía Alemana de Lámparas de Gas (Auer-Gesellschaft) fusionaron sus negocios de lámparas incandescentes, dando lugar a la fundación de OSRAM GmbH en Berlín —no se trata de una historia de startup, sino de una consolidación nacional dentro de la industria alemana de iluminación.
Posteriormente, creció durante mucho tiempo dentro del grupo Siemens: en 1976, Siemens adquirió el 79% de las acciones de AEG-Telefunken; en 1978, compró el 21% restante a General Electric (GE), convirtiéndose así en accionista único —GE había poseído participaciones en OSRAM desde 1929, una etapa de propiedad estadounidense que hoy apenas recuerda nadie.
En 2013, tras su escisión y salida a bolsa independiente (OSRAM Licht AG, Fráncfort), OSRAM ya era la segunda mayor empresa de iluminación del mundo, líder mundial en iluminación automotriz y con un negocio hasta entonces poco relevante que más tarde marcaría su destino: los semiconductores optoelectrónicos (OSRAM Opto Semiconductors): LEDs, láseres y otros «chips emisores de luz».
Como curiosidad: Infineon también se escindió de Siemens en 1999. Treinta años después, Infineon adquirió el negocio de sensores de OSRAM; en cierto modo, son «parientes lejanos» de OSRAM.
II. Primera reducción: Venta de bombillas (2015–2017)
Apenas dos años después de la salida a bolsa, OSRAM tomó una decisión clave: abandonar la iluminación general.
El contexto es fácil de entender. La transición a LED convirtió las fuentes de luz de productos tecnológicos en bienes básicos, con precios en constante descenso y una demanda de sustitución cada vez más débil; la fabricación tradicional de fuentes de luz y luminarias se transformó en un negocio de bajos márgenes y altos requerimientos de capital. En 2015, OSRAM inició el proceso de venta de su división de iluminación general; el 26 de julio de 2016 firmó un acuerdo con un consorcio chino (IDG Capital + Mulinsen + capital estatal de Yiwu) por más de 400 millones de euros; la transferencia definitiva tuvo lugar el 3 de marzo de 2017, con un pago inicial de 485,7 millones de euros y posibles ingresos adicionales de hasta 100 millones por licencias de marca.
El conjunto de activos pasó a integrarse en la nueva empresa LEDVANCE: fuentes de luz tradicionales, fuentes de luz LED y luminarias, luminarias para hogares inteligentes, canales de distribución en unos 150 países y licencias de dos marcas —Sylvania en Norteamérica y OSRAM fuera de Norteamérica. Esta división de responsabilidades se mantuvo durante más de veinte años tras la adquisición en 1993 por parte de OSRAM del negocio norteamericano Sylvania de GTE. Las condiciones no eran idénticas: la licencia de OSRAM era temporal (hasta septiembre de 2021, prorrogable hasta septiembre de 2026 para fuentes de luz; hasta septiembre de 2019 para luminarias y hogares inteligentes), mientras que Sylvania contaba con una licencia exclusiva permanente en EE. UU., Canadá y Puerto Rico, aunque sin incluir la iluminación automotriz. La propiedad de la marca nunca se vendió; lo que se cedió fue el derecho de uso.
Esta operación estableció el modelo básico para la década siguiente: OSRAM adoptó una «estrategia de tres pilares», conservando únicamente iluminación especializada, soluciones y sistemas de iluminación, y semiconductores optoelectrónicos. Con retrospectiva, los dos primeros pilares fueron desprendidos sucesivamente, quedando finalmente solo el tercero.
III. Fusiones mediante adquisiciones:
Adquisición por una empresa de sensores (2019–2020). En 2019, OSRAM se convirtió en el propio objetivo de adquisición.
En julio de 2019, un consorcio formado por Bain Capital y Carlyle Group presentó la primera oferta de 35 euros por acción (valor total aproximado de 3.400 millones de euros); posteriormente, la empresa austriaca de sensores ams se sumó a la puja, elevando la oferta a 38,5 euros. Tras rechazar Carlyle seguir aumentando la oferta, en septiembre Bain se alió con Advent Capital para preparar una contraoferta más alta; inmediatamente después, el 18 de octubre, ams anunció una oferta pública de adquisición a 41 euros por acción, valorando la empresa en unos 4.600 millones de euros (el documento oficial de la oferta se envió el 7 de noviembre). Pocos días después, Bain y Advent anunciaron que renunciaban a la adquisición.
A lo largo de varias rondas de ofertas, ams también adquirió cerca del 20% de las acciones en el mercado secundario, convirtiéndose en el principal accionista de OSRAM. La transferencia definitiva tuvo lugar el 9 de julio de 2020: ams controlaba el 69% de las acciones, correspondiente a un precio de 2.700 millones de euros por las acciones objeto de la oferta; en la junta general anual del 2 de junio de 2021 se aprobó cambiar el nombre legal a ams-OSRAM AG, entrada en vigor el 18 de enero de 2022.
Esta adquisición, caracterizada por la fusión de una pequeña empresa con una grande, ha sido citada repetidamente en el sector: ams, con una capitalización bursátil de unos 3.000 millones de euros en aquel momento, completó la compra de OSRAM —de mayor tamaño— mediante préstamos puente y una ampliación de capital. Para comprender todas las futuras desinversiones, basta entender una cosa: a ms valoraba especialmente los semiconductores optoelectrónicos en manos de OSRAM. Los activos como drivers, luminarias y bombillas especiales fueron excluidos desde el principio de las operaciones principales.
El mayor ajuste estratégico tras la fusión llegó con Micro LED: OSRAM invirtió casi 1.000 millones de dólares en la planta de obleas de 8 pulgadas de Kulim, Malasia (según estimaciones de medios especializados como Compound Semiconductor, la empresa no reveló la inversión total). Según informes de instituciones como Counterpoint y Yole, el proyecto original planeaba suministrar chips para la versión Micro LED del Apple Watch —aunque la compañía nunca confirmó oficialmente que Apple fuera cliente. El 28 de febrero de 2024, la empresa anunció la cancelación del proyecto clave por parte del cliente, previendo una pérdida por deterioro de entre 600 y 900 millones de euros; el coste total liquidado a finales de año fue de 576 millones de euros (incluyendo 490 millones por deterioro y 86 millones por costos de reestructuración). La planta de 8 pulgadas de Kulim cerró en consecuencia y la estrategia Micro LED se contrajo.
Tras este ajuste, el enfoque estratégico de la empresa se orientó hacia la fotónica digital.
IV. Destinos del negocio: Lista completa de más de diez transacciones (2017–2026)
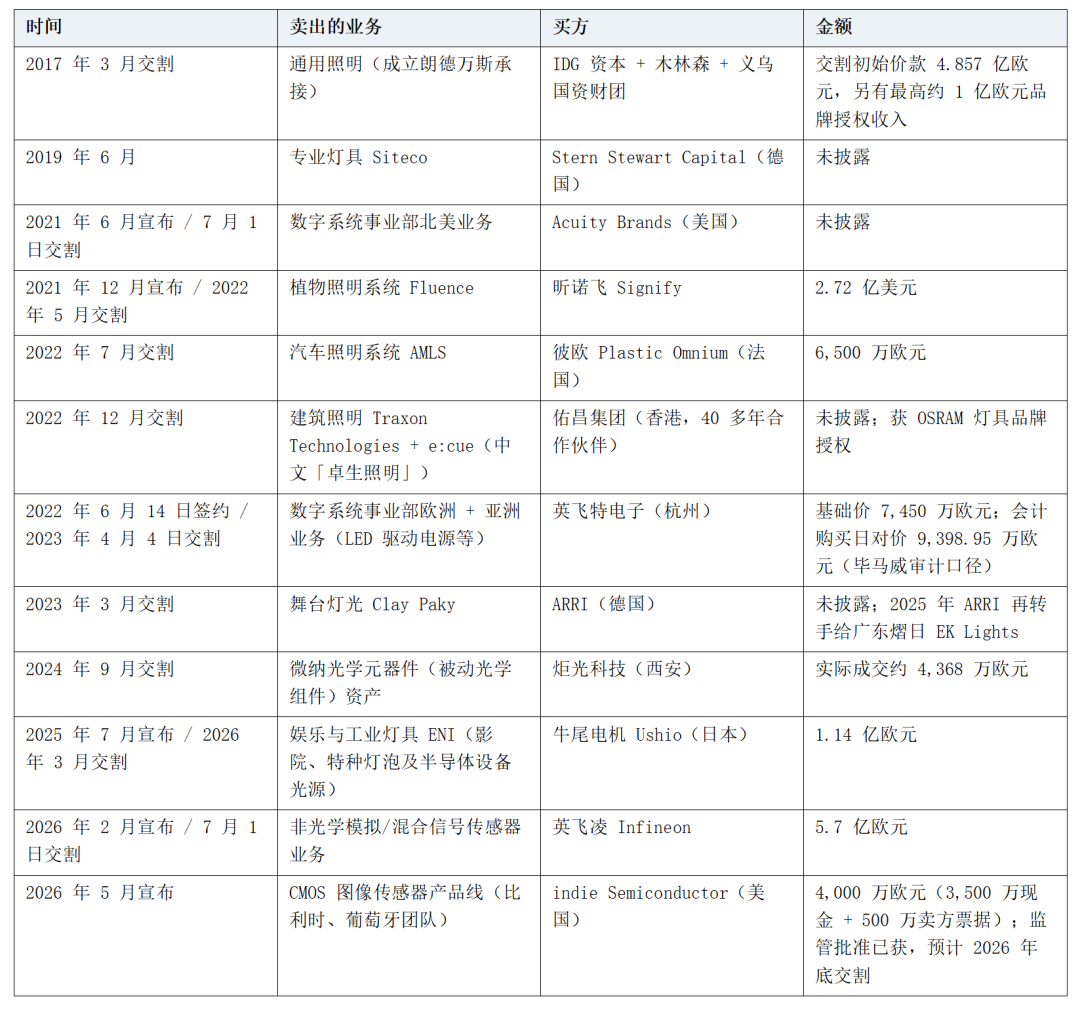
Detrás de estas transacciones hay dos líneas principales:
La primera línea es la reducción del apalancamiento. La adquisición de OSRAM por ams dejó un alto nivel de apalancamiento financiero; la empresa lanzó un plan acelerado de desapalancamiento, con un objetivo de ingresos por disposición de activos superior a 500 millones de euros —la operación con Infineon por 570 millones fue la mayor prevista, sumada a la adquisición de Ushio, generando unos 670 millones de euros en efectivo, lo que redujo la tasa de apalancamiento ajustada de 3,3x a 2,5x. A finales del tercer trimestre de 2026, la deuda neta se había reducido aún más a 883 millones de euros (sin incluir el contrato de retroalquiler de la planta de Kulim; con él, 1.344 millones), mientras que el efectivo contable ascendía a 1.392 millones de euros.
La segunda línea es la focalización. Cada anuncio de venta repite la misma frase: «Centrarse en los campos clave de fuentes de luz, visualización y detección». Para febrero de 2026, la empresa se definió oficialmente como «líder en fotónica digital» —convertir la luz en píxeles (Micro LED), la detección en chips (sensores ópticos) y la conectividad en bits (interconexión óptica).
Hay otro aspecto que merece la atención de los profesionales chinos de la iluminación: en la lista de compradores, Mulinsen, Inventronics, Juguang, Youchang han adquirido directamente cuatro veces activos procedentes de OSRAM, representando un tercio de las 12 transacciones y concentrándose en las mayores por volumen; si sumamos EK Guangdong, que compró Clay Paky de ARRI, llegamos a cinco compradores de origen chino.
La reestructuración industrial de este gigante centenario europeo tiene cerca de la mitad de sus adquirentes vinculados al mundo empresarial chino —lo que se adquiere son marcas, canales y sistemas de fabricación maduros.
V. Qué queda hoy
Tras esta ronda de reestructuración, ams OSRAM es ya una empresa completamente diferente:
Emisores: LEDs, LEDs infrarrojos, VCSEL y láseres, LEDs UV-C, faros píxeles EVIYOS (ya producidos en serie para vehículos), fuentes de luz flexibles ALIYOS en láminas;
Sensores ópticos y módulos: detección espectral, medición láser dToF, sensores ópticos de presión, detección de luz ambiental en teléfonos móviles, entrando en teléfonos, wearables, robots y gafas AR;
ICs de control y software: integrar componentes en «sistemas fotónicos inteligentes»;
Ejes de crecimiento: faros automotrices pixelados, microLED en gafas AR, interconexión óptica para centros de datos con IA, robótica y biosensores;
Así como una porción conservada de bombillas automotrices tradicionales y servicios postventa (OSRAM Automotive) —según la propia empresa, esto proporciona «flujo de caja confiable para el crecimiento del negocio de semiconductores».
La escala también ha cambiado de orden de magnitud: ingresos del ejercicio fiscal 2025 de 3.323 millones de euros, margen EBITDA ajustado del 18,3%, flujo de caja libre de 144 millones de euros, pedidos diseñados anuales superiores a 5.000 millones de euros.
El informe trimestral publicado el 13 de noviembre de 2026 sigue la misma tendencia —ingresos trimestrales de 829 millones de euros, -3% interanual (la caída se debe principalmente a las ventas de negocios; los semiconductores optoelectrónicos siguen creciendo un +9% interanual); beneficio neto contable de 319 millones de euros, principalmente por ganancias de disposición de la operación con Infineon; descontando esto, el resultado ajustado del trimestre sigue siendo una pérdida neta de 35 millones de euros; la deuda neta se reduce a 883 millones de euros.
El verdadero punto destacado financiero es solo una cifra: el margen pasó del 18,3% en 2025 al 16,3% en el tercer trimestre, con una guía para el cuarto trimestre del 16,0% ± 1,5%. Según la explicación de la empresa, esto se debe a que, tras la ligereza del portafolio, aún persiste un período de transición en el que se deben proporcionar servicios de fabricación de bajo margen para los negocios vendidos —los costos de transición de la reestructuración del portafolio aún no han concluido. La empresa se ha fijado como plazo el año 2030: crecimiento compuesto de un dígito medio en los ingresos de semiconductores y un margen EBITDA ajustado no inferior al 25%; más cercano es el retorno al flujo de caja libre en 2027.
Según la propia definición de la empresa, la ams OSRAM actual es una compañía de «Fotónica Digital»: ya no es una empresa de iluminación en el sentido tradicional, sino una empresa de semiconductores que trabaja con la luz.
VI. De quién es realmente el «OSRAM» actual
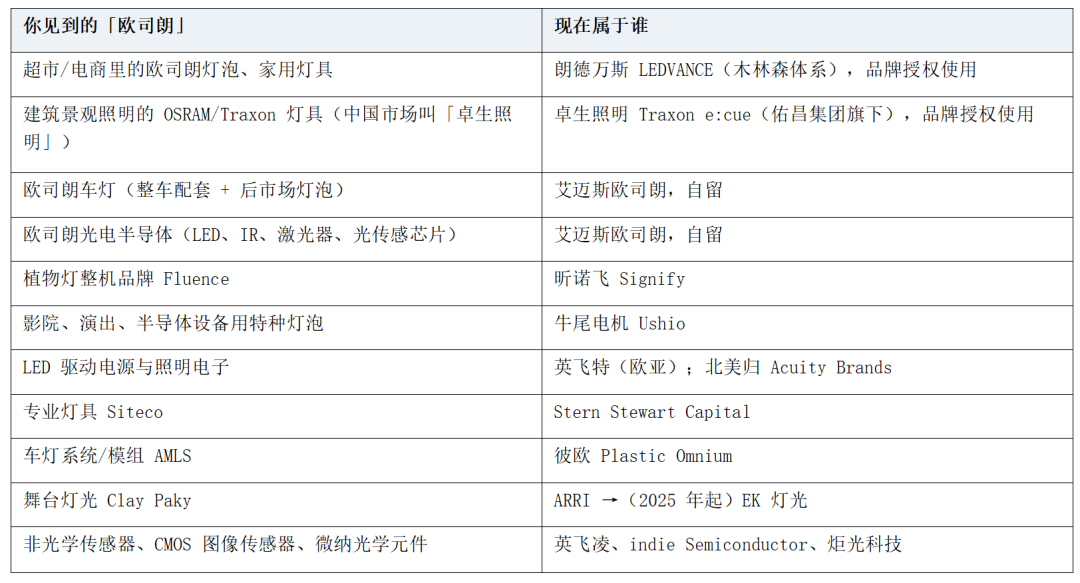
Un detalle fácil de pasar por alto merece especial atención: la propiedad de la marca OSRAM nunca se vendió. Todas las transacciones involucran «negocios + derechos de uso de marca», y las tarifas de licencia constituyen ingresos recurrentes —solo la operación con LEDVANCE contempla un máximo contractual de 100 millones de euros. Para la empresa matriz, esto representa un ingreso estable y a largo plazo por licencias de marca.
VII. Qué nos enseña esta reestructuración de diez años
Primero, la «trampa de la Ley de Moore» en el negocio de fuentes de luz es real.
Conforme los LEDs convierten las lámparas de bienes duraderos en productos de consumo rápido, los fabricantes europeos encuentran difícil competir en costos con la cadena de suministro china, por lo que la opción racional suele ser desinvertir. OSRAM no es el primero (Philips separó su división de iluminación general para crear Signify), ni será el último.
Segundo, la «semiconductorización» es una de las direcciones visibles de actualización en este sector.
La misma capacidad de ingeniería y fabricación, suprimida por la competencia de precios en la etapa de iluminación general, encuentra su camino hacia la vanguardia global en nichos como faros píxeles y sensores ópticos, especialmente en los faros píxeles automotrices. El informe trimestral del 13 de noviembre es una muestra observable: a nivel de grupo, tras ajustes, aún se registra una pequeña pérdida, pero los semiconductores optoelectrónicos crecen un +9% interanual en el trimestre y el margen ajustado repunta al 19,2%. La lección de esta década es que el crecimiento adicional proviene más de nuevos usos de la «luz» que de la categoría «iluminación» en sí.
Tercero, la licencia de marca es un modelo de negocio probado.
Vender el negocio, conservar la marca y cobrar tarifas de licencia —esta es la ruta seguida por OSRAM; Philips aplica la misma lógica en cuanto a marcas: tras dividir el negocio de iluminación para crear Signify, la propiedad de la marca Philips permanece en Royal Philips, mientras Signify paga por usarla. La diferencia radica en el camino y la tecnología: OSRAM vende el negocio a terceros y arrienda la marca al comprador, manteniendo los chips en casa; Philips divide el negocio para cotizar en bolsa y la matriz cobra rentas, pero vende los chips (Lumileds). La marca puede arrendarse, pero la tecnología debe mantenerse en mano —esta afirmación es totalmente válida solo para OSRAM.
Cuarto, para las empresas chinas, esta ronda de reestructuración trae consigo una parte considerable de los activos de la industria europea de iluminación.
Mulinsen adquirió la marca y canales en 150 países, Inventronics obtuvo la cuota de mercado de drivers en Eurasia, Juguang se hizo con una línea de producción de óptica micro y nano, Youchang recuperó el negocio de un socio de 40 años, y EK compró Clay Paky, una marca de iluminación escénica. En la próxima década, mientras ams OSRAM profundiza en gafas AR, interconexión óptica y sensores robóticos, es muy probable que esta lista de compradores siga actualizándose.
Hace cien años, OSRAM usaba osmio y tungsteno para fabricar filamentos; hoy emplea nitruro de galio para píxeles y arseniuro de galio para bits.
La empresa sigue siendo la misma —las lámparas se vendieron; la luz permanece en sus manos.
China Light
Sitio web oficial de la Asociación China de la Industria de la Iluminación y plataforma multimedia del sector. No solo ofrecemos información autorizada y oportuna sobre iluminación; también aspiramos a ser un socio para el crecimiento empresarial. Desde la promoción de marcas y la expansión de canales hasta la consultoría, la formación de talento y la participación en la elaboración de normas, ofrecemos servicios profesionales integrales para ayudar a las empresas a mejorar su calidad y eficiencia y promover juntos el desarrollo de alta calidad de la industria de la iluminación.
Contactos de colaboración
仇纯 (Sra.): 158 6155 3579
顾君 (Sr.): 137 7157 5253