
El gobierno estadounidense pone el dinero, y MojoVision aún debe pagar un “impuesto físico”: el costo tecnológico de cambiar la Epitaxia de azul a color completo en una sola vez.
Introducción
El 20 de octubre (hora del este de EE. UU.), la empresa estadounidense de plataformas Micro LED, MojoVision, anunció que había obtenido 24,4 millones de dólares (aproximadamente 163 millones de yuanes) en fondos gubernamentales para desarrollar una micro pantalla Micro LED a todo color con integración monolítica y conversión de color mediante puntos cuánticos (QD‑CC), destinada a aplicaciones AR de proximidad y a la defensa. Se trata de la mayor subvención gubernamental en la historia de la compañía.
En términos puramente numéricos, esta cifra no es especialmente elevada: representa menos de un tercio de su última ronda de financiación, se sitúa aproximadamente en el nivel promedio de los proyectos históricos del programa IBAS y tampoco permite obtener ningún pedido comercial.
Sin embargo, lo que sí está claro es que esta inversión ha incluido oficialmente la vía de “conversión de color mediante puntos cuánticos + integración monolítica” en la lista de capacidades de la base industrial de defensa de Estados Unidos. Esa misma semana, Palomino recibió el primer pedido comercial de interconexión óptica Micro LED por parte de un gigante de la nube. Por un lado, pedidos comerciales; por otro, subvenciones de defensa: la tecnología Micro LED en Estados Unidos avanza simultáneamente en dos frentes.
Este artículo responde a tres preguntas:
¿De qué naturaleza es realmente este financiamiento?
¿Por qué se ha elegido esta vía en particular y no otras tres?
¿Qué “impuestos físicos” implica esta ruta y si son asumibles.
I. Desglosando el importe
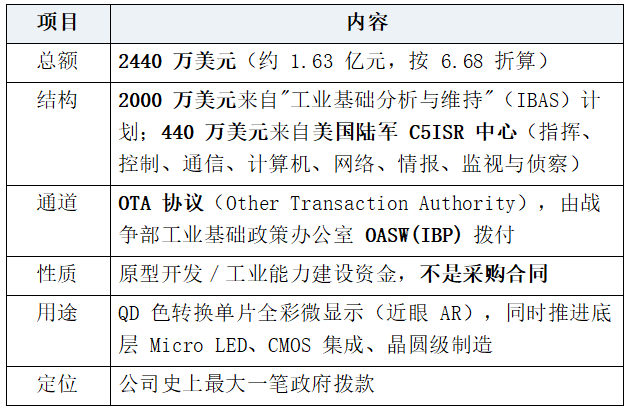
Tres criterios determinan cómo interpretar esta inversión.
Primero, comparándola con el propio programa IBAS.
Según el informe oficial publicado por el Departamento de Defensa en 2026, desde su creación en 2014 el programa IBAS ha invertido más de 5,1 mil millones de dólares en 219 proyectos, con un promedio de unos 23,3 millones de dólares por proyecto. Los 20 millones de dólares obtenidos por Mojo están ligeramente por debajo de la media.
Esta comparación es clave: no se trata de que el Pentágono apueste fuertemente por una única empresa, sino de incorporar una capacidad específica dentro de la lista según los parámetros establecidos. El KPI de IBAS es “desarrollo de capacidades y garantía de la capacidad de producción”, no “cuántas pantallas se compran”.
Con este dinero se adquiere un lugar en la línea de producción, no una línea en la cartera de pedidos.
Segundo, comparándolo con la propia financiación de la empresa.
La ronda B Prime de 75 millones de dólares concluida en septiembre de 2025 (liderada por Vanedge Capital, con Marvell como principal inversor y una valoración post‑inversión de alrededor de 280 millones de dólares); según Crunchbase, la financiación acumulada ronda los 345 millones de dólares. Los 24,4 millones representan aproximadamente el 32,5% de la última ronda y el 7,1% de la financiación total—en términos de valoración post‑inversión, equivalen al 8,7% de capital no diluido.
Para una empresa que lleva once años gastando 345 millones de dólares sin haber alcanzado aún la producción en serie, esta proporción no significa “salvarla”, sino “un trimestre del presupuesto de I+D”.
Tercero, comparándolo con la palabra “subvención”.
El OTA es un protocolo de prototipo que sigue un proceso simplificado de adquisición y no genera obligaciones de compra. Para que el Departamento de Defensa adquiera efectivamente productos, debe recurrir a otros canales, como el Program of Record (por ejemplo, el sistema de gestión de proyectos del Ejército).
Por lo tanto, el resultado de este financiamiento es capacidad de procesamiento, datos de rendimiento y preparación de la línea de producción, no ingresos.
Un detalle fácil de pasar por alto
En el comunicado de prensa relacionado, se cita al Subsecretario Adjunto de Políticas de la Base Industrial, Michael Cadenazzi, quien afirma que “las micro pantallas son cruciales para las fuerzas combinadas” y que “se debe asegurar el suministro nacional de pantallas MicroLED avanzadas”. Sin embargo, la formulación oficial indica que “ya se había enfatizado anteriormente” —es decir, se trata de reutilizar un lenguaje político ya existente, no de una declaración política nueva.
El peso político de esta noticia supera ampliamente su dimensión comercial.
II. Cuatro caminos, ¿por qué precisamente la conversión de color?
Para comprender por qué este financiamiento se otorga a Mojo, primero hay que entender qué hace tan difícil la “Micro LED a todo color”.
Los dispositivos de luz azul de la tecnología Micro LED ya han alcanzado la madurez en el sistema GaN; la luz verde está algo más avanzada, mientras que la roja constituye el desafío más grande: tradicionalmente se utiliza AlGaInP para la luz roja, pero a escala micrométrica la recombinación lateral aumenta drásticamente, provocando una caída abrupta en la eficiencia, además de que AlGaInP y GaN no pueden integrarse monolíticamente.
Así, para resolver el problema de cómo colocar los tres colores en una sola placa, la industria ha explorado cuatro vías distintas:
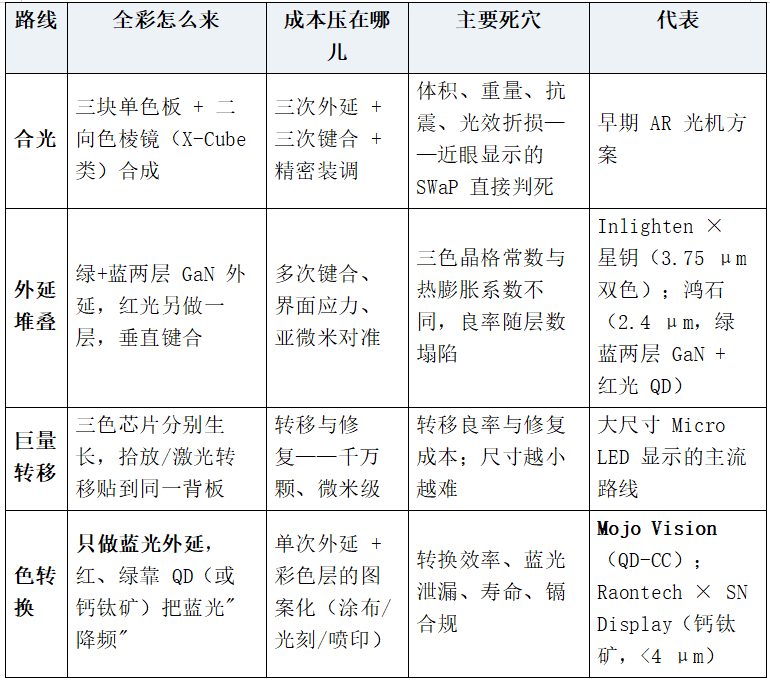
La apuesta de Mojo corresponde a la última opción, y lo ha hecho de manera radical: sobre toda la oblea de silicio de 300 mm solo se crece una capa epitaxial (azul), mientras que los colores rojo y verde se generan exclusivamente mediante puntos cuánticos; la formación de las capas de color no depende ni de la epitaxia ni de la transferencia, sino de técnicas posteriores de recubrimiento y litografía.
La lógica industrial detrás de esta elección merece más atención que la lógica tecnológica.
Se trata de trasladar el problema de la reproducción a todo color —que tradicionalmente se resolvía mediante “epitaxia III‑V + transferencia masiva + encapsulado” (fortalezas asiáticas)— a una solución basada en “procesos posteriores sobre silicio + recubrimiento y litografía + pruebas a nivel de oblea” (fortalezas estadounidenses).
En los últimos diez años, la capacidad de Estados Unidos en los segmentos de epitaxia y encapsulado de LEDs ha ido disminuyendo de forma constante:
Cree vendió su negocio de LEDs a SGH en 2021; Nanosys, la empresa estadounidense líder en materiales de puntos cuánticos, fue adquirida por la japonesa Shoei Chemical entre finales de 2023 y principios de 2024; eMagin, considerada durante mucho tiempo la única empresa estadounidense dedicada a la microvisualización OLED, fue comprada por Samsung Display en 2023.
Por el contrario, Estados Unidos cuenta con una sólida capacidad en la fabricación de CMOS de 300 mm, así como en equipos semiconductores y en ingeniería de materiales.
Por ello, cuando el Pentágono exige “suministro nacional”, una ruta que depende de hornos de epitaxia y equipos de transferencia asiáticos naturalmente no cumple con los requisitos; en cambio, una estrategia que consiste en “crecer luz azul sobre una oblea de 300 mm, generar colores mediante litografía y realizar pruebas a nivel de oblea antes del envío” puede cerrar el ciclo productivo directamente en suelo estadounidense.
No se trata de la mejor solución técnica, sino de una decisión tomada en función de “qué capacidad puede conseguirse localmente”.
Cadenazzi expresó literalmente “asegurar el suministro nacional de pantallas MicroLED avanzadas” —precisamente la palabra “nacional” explica por qué se eligió esta vía.
III. Los impuestos físicos de la conversión de color
La conversión de color puede parecer un beneficio gratuito: una sola epitaxia para tres colores. Sin embargo, conlleva tres costos que deben ser asumidos.
Primero: la reducción de la energía fotónica, registrada en el WPE
Cuando un fotón de luz azul de 450 nm incide sobre un punto cuántico, es absorbido y luego emite un fotón rojo de 630 nm. En teoría, el número de fotones debería mantenerse —uno entra y uno sale—, por lo que la EQE (eficiencia cuántica externa, relación entre fotones y electrones) podría conservarse.
Sin embargo, la energía fotónica inevitablemente se reduce: 450/630 = 71,4%. Es decir, cada vez que se convierte un fotón rojo, al menos el 28,6% de la energía se transforma en calor. La luz verde (450→530 nm) presenta una reducción algo menor, de aproximadamente el 15,1%.
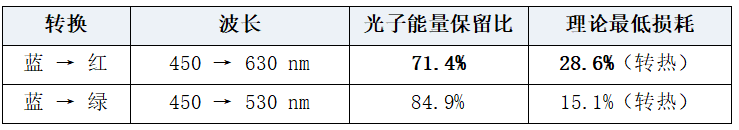
Esta distinción es crucial: el impuesto energético se registra en el WPE (eficiencia de conversión eléctrica‑óptica), no en la EQE. Esto explica por qué la ruta de conversión de color parece relativamente eficiente en términos de “rendimiento”, pero resulta claramente desventajosa en cuanto a “consumo energético y generación de calor”—justo lo que más escasea en las gafas AR: autonomía de batería y superficie de disipación térmica.
Por eso también la conversión de color resulta más adecuada para micro pantallas de proximidad (pequeñas en tamaño, con pocos píxeles, donde el consumo absoluto de energía es manejable y prima la luminosidad), mientras que no es apropiada para pantallas de gran formato (donde la superficie amplia y el 28,6% de pérdida multiplicado por millones de píxeles generan decenas de vatios de calor residual).
Segundo: el límite máximo de luminosidad y el significado de la frase “un millón de nits”
En la conferencia MicroLED Connect 2026 celebrada en septiembre de este año en Eindhoven, Holanda, Mojo presentó una muestra de RGB monocapa con 1 millón de nits, donde los colores rojo y verde se obtienen mediante conversión de luz azul nativa a través de puntos cuánticos, con una separación entre subpíxeles de 1,3 μm y una separación entre píxeles a todo color de aproximadamente 4 μm.
Coloquemos primero esta cifra en contexto: la eficiencia óptica de las guías de onda utilizadas en AR al aire libre suele situarse en torno a un solo dígito por ciento, mientras que en el extremo del panel, con 1 millón de nits, al llegar a los ojos quizá queden apenas entre 10.000 y 50.000 nits. “Súper brillante” no es un adjetivo, sino un pasaporte forzoso impuesto por la eficiencia de la guía de onda.
¿Qué significa esto?
Resolución: una separación entre píxeles a todo color de 4 μm equivale aproximadamente a 6.350 ppi; sobre una oblea de silicio de 0,5 pulgadas se podrían disponer píxeles de calidad 3K × 3K. Para HUD militares, visores nocturnos o miras de armas, esta resolución resulta claramente sobredimensionada.
Conclusión: la resolución ya no es el cuello de botella; lo que importa son la luminosidad y la fiabilidad.
Esto también explica por qué el objetivo de esta subvención gubernamental especifica “mejorar la luminosidad y la fiabilidad, reduciendo el tamaño, el peso y el consumo energético”, sin mencionar en absoluto la resolución.
Tercero: la fuga de luz azul —un problema de gama de colores en el ámbito civil, pero de supervivencia en el militar
Si la capa de conversión de color mediante puntos cuánticos no es lo suficientemente gruesa o no absorbe completamente, la luz azul acabará filtrándose. En pantallas de consumo, esto se manifiesta como una reducción de la gama de colores, un desplazamiento del punto blanco y una disminución del contraste, lo que constituye un “problema de calidad de imagen”.
En escenarios de visión nocturna, sin embargo, ocurre algo diferente: un monitor que parece funcionar correctamente en el espectro visible puede convertirse en una mancha brillante de luz azul en el intensificador de imágenes —lo que equivale a señalar la posición del adversario.
Esta es una deducción del presente artículo (no respaldada por documentos oficiales): los 4,4 millones de dólares asignados específicamente por el Centro C5ISR del Ejército, y no incluidos en el paquete general de IBAS, probablemente corresponden precisamente a ese nivel de exigencia de “aplicabilidad operativa”—incluyendo la gestión de características de señal nocturna, más allá de simplemente “fabricar la pantalla”. IBAS gestiona la base industrial, mientras que C5ISR atiende las necesidades operativas; las naturalezas de ambos fondos son intrínsecamente diferentes.
Si esta hipótesis resulta correcta, entonces la “capacidad de bloqueo de la luz azul en la capa de QD” no sería un indicador de calidad de imagen en esta vía, sino un requisito militar —y su rigor superaría con creces cualquier especificación de consumo.
IV. Once años: de las lentes de contacto a la empresa‑plataforma
Mojo Vision no es una empresa nueva; su base tecnológica precede en seis años a la “fiebre por Micro LED”.
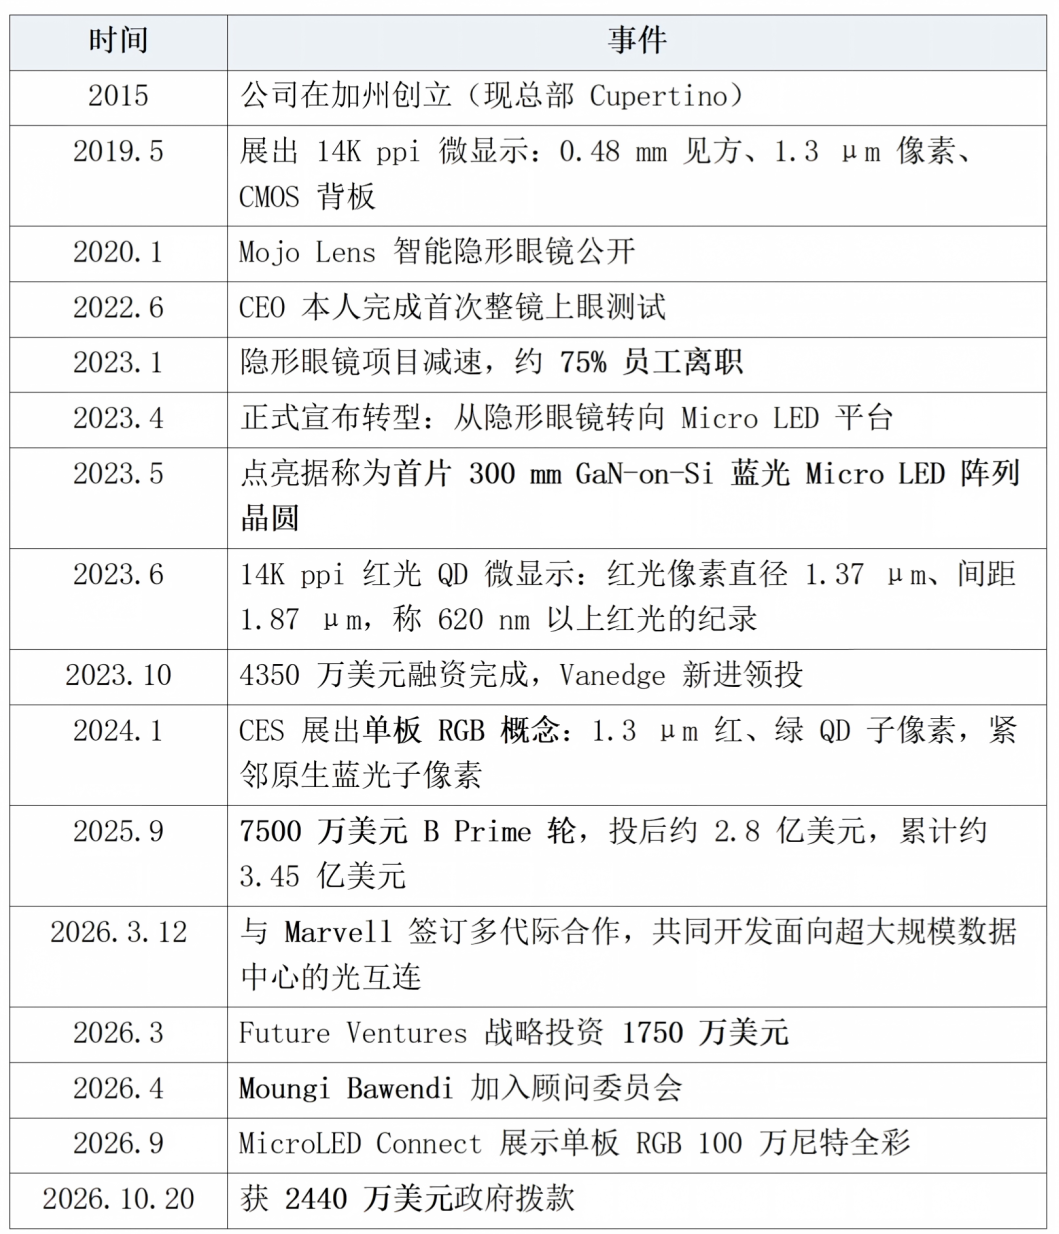
¿Cómo interpretar esta línea temporal? Los más de 200 millones de dólares recaudados durante la era de las lentes de contacto no validaron tanto si “las lentes podían usarse” como si “los píxeles de 1,3 μm podían fabricarse sobre CMOS”. La transformación de 2023 no supuso un reconocimiento del fracaso, sino la separación y venta independiente de la parte más difícil y reutilizable: la microvisualización sobre silicio. Las lentes murieron, pero el silicio sobrevivió.
Desde la iluminación de la oblea de luz azul de 300 mm en mayo de 2023, hasta el concepto de RGB monocapa en enero de 2024 y, finalmente, hasta el millón de nits en septiembre de 2026, esta empresa completó en tres años la cadena completa de “monocolor → bicolor → RGB monocapa → alta luminosidad”. Aunque el ritmo no fue rápido, cada paso se apoyó en la misma plataforma —exactamente el sentido de la expresión “empresa‑plataforma”.
V. Dos antecedentes complementarios
1. Invitar a Bawendi, no solo como figura decorativa
En abril de 2026, Moungi Bawendi se incorporó al comité asesor de Mojo. Es profesor titular de Química Lester Wolfe en el MIT y ganador del Premio Nobel de Química en 2023 (compartido con Brus y Ekimov), galardonado precisamente por el descubrimiento y síntesis de los puntos cuánticos. Su contribución no se limita a “descubrir los puntos cuánticos”, sino a establecer un método de síntesis coloidal con control preciso del tamaño y escalabilidad —transformando los puntos cuánticos de simples frascos de laboratorio en materiales aptos para la producción industrial.
La importancia de este nombramiento debe analizarse dentro de un contexto más amplio:
Los puntos cuánticos de Mojo son propiedad intelectual propia (propietarios), no comprados;
Por su parte, la empresa estadounidense líder en materiales de puntos cuánticos, Nanosys, fue adquirida por la japonesa Shoei Chemical entre finales de 2023 y principios de 2024; Shoei comenzó a producir en sus líneas japonesas en marzo de 2024, con una capacidad anual equivalente a más de 40 millones de televisores;
La capacidad global de producción y el know‑how técnico de los materiales de QD se concentran principalmente en Japón, Corea del Sur y Alemania (Merck).
Una empresa que aspira a lograr la “autonomía material” en territorio estadounidense debe invitar a quienes han creado “materiales de puntos cuánticos aptos para la producción en serie” —esto constituye un acto básico de soberanía material, no un mero ejercicio de relaciones públicas.
El comité asesor también incluye al ex director técnico de Corning, Waguih Ishak (física de fotones), Anthony Yu y Rajeeva Lahri. Esta es una carta que combina “materiales + física de fotones + semiconductores”, con un mensaje muy claro: no se trata de una empresa de pantallas, sino de una empresa de materiales y procesos.
2. Los 75 millones de dólares de la ronda B Prime y la definición de “plataforma”
En la ronda B Prime de septiembre de 2025, liderada por Vanedge Capital, con Marvell como principal inversor y nuevos participantes como imec.xpand (la rama de capital riesgo del centro europeo de microelectrónica imec). La valoración post‑inversión rondaba los 280 millones de dólares, con una financiación acumulada de 345 millones.
Tres detalles importantes a recordar:
Marvell, como principal inversor, firmó cuatro meses después un acuerdo de cooperación intergeneracional —sellando simultáneamente la colaboración en capital y tecnología, lo que demuestra que la interconexión óptica no es un “detalle secundario”.
imec.xpand aparece en la lista —la madurez del proceso de GaN‑on‑Si de 300 mm depende en gran medida de líneas piloto de 300 mm como imec. Esta cadena de capital explica por qué Mojo se atrevió a saltar de 8 pulgadas a 300 mm.
La lista de la plataforma incluye siete elementos: estructura de silicio de 300 mm, dispositivos emisores de luz microscópicos GaN‑on‑Si, detectores fotoeléctricos de alta eficiencia, puntos cuánticos propios, matrices personalizadas de microlentes, haces de fibra óptica multicore y software de soporte.
Obsérvese especialmente los puntos tercero y sexto. Los detectores fotoeléctricos son dispositivos “receptores”, mientras que las matrices de microlentes sirven para “captar más luz hacia la fibra óptica”; los haces de fibra óptica multicore actúan como medios de transmisión —estas tres funciones solo son necesarias en la interconexión óptica, no en las pantallas. La versión china habitualmente omite el elemento “detectores fotoeléctricos”, pero precisamente este es la clave para determinar la naturaleza de la empresa.
VI. Plataforma dual: el dinero de la defensa diluye los procesos de la interconexión óptica
En el comunicado oficial aparece una frase que la mayoría de las versiones chinas omiten:
“Los avances en la tecnología básica de Micro LED, la integración de CMOS y la fabricación a nivel de oblea también se espera que refuercen la plataforma compartida por los negocios de pantallas y de interconexión óptica de Mojo.”
Traducido: El gobierno financia el rendimiento de las pantallas a todo color, la integración de CMOS y los procesos a nivel de oblea, y los beneficios se distribuyen simultáneamente a la interconexión óptica impulsada por IA.
Esto explica por qué la estructura de capital de la empresa puede sostenerse: el negocio de pantallas (gafas AR, defensa) funciona como “matriz tecnológica” y puerta de entrada a recursos políticos, mientras que la interconexión óptica (centros de datos de IA) es la fuente de elasticidad en la valoración. Ambas actividades comparten la misma línea de producción, la misma epitaxia, los mismos puntos cuánticos y las mismas microlentes —los costos marginales se pagan una sola vez.
Lo contrario también es válido: la cooperación comercial con Marvell proporciona expectativas de flujo de caja y escenarios de validación de procesos para el negocio de pantallas. Esta es la ventaja estructural de la “empresa‑plataforma” en términos de eficiencia del capital, y también la razón por la cual, tras once años de gastar 345 millones de dólares, todavía no ha salido del juego.
Por lo tanto, estos 24,4 millones de dólares se contabilizan como “subvención gubernamental para el negocio de pantallas”, pero estratégicamente hablando, en realidad constituyen un subsidio para el desarrollo de procesos de la interconexión óptica. Este es el punto más fácil de malinterpretar en una empresa‑plataforma: no basta con observar qué línea de negocio anuncia.
VII. Agua fría: cinco límites que no deben ignorarse
Límite primero: la subvención no equivale a un pedido.
El protocolo de prototipo OTA no impone obligaciones de compra, y el producto de IBAS es “capacidad” más que “equipo”. Entre el prototipo y el Program of Record suele transcurrir un período de validación y presupuesto de tres a cinco años. La contribución financiera directa de este dinero consiste en permitir que una empresa sin beneficios evite una nueva dilución de acciones.
Límite segundo: “un millón de nits” aún no ha sido verificado por terceros.
Esta cifra proviene de la declaración oficial de la empresa en la feria de septiembre. El equipo del Display Tech Center que realizó la inspección in situ expresó una reserva pública: cuando la conversión de color mediante puntos cuánticos anuncia más de un millón de nits en una sola placa, es imperativo evaluar simultáneamente la vida útil y el equilibrio del blanco —pues la luminosidad, la vida útil y el tono de color son tres variables que se presionan mutuamente en esta vía, y elevar una suele implicar sacrificar las otras dos. Este es un recordatorio profesional que debería citarse.
Límite tercero: los datos de vida útil de los puntos cuánticos no han sido publicados.
La capa de conversión de color permanece expuesta durante largos periodos a una potente luz azul, acumulando oxidación fotónica, degradación de ligandos y apagamiento térmico. Este es el reto más duro de esta ruta, y hasta el momento no existe ninguna curva T95 / de degradación de la luminosidad disponible públicamente. Sin datos de vida útil, no se puede afirmar que sea “producible en serie”.
Límite cuarto: cadmio.
Los puntos cuánticos de alta eficiencia para la luz roja suelen contener cadmio (CdSe), y en el mercado civil dependen de la exención RoHS. Las compras de defensa no están sujetas a RoHS —lo que constituye tanto una ventaja como una preocupación para esta vía en contextos militares: el éxito de un pedido de defensa no prueba la viabilidad de cumplir con las normas civiles. Para las gafas AR de consumo que se venden en Europa, este obstáculo resulta imposible de sortear.
Límite quinto: los competidores no están ausentes.
JBD (Shanghai) ya ha completado la ronda B2 con 140 millones de dólares; la plataforma Roadrunner ofrece una separación de 2,5 μm y 10.160 ppi, habiendo logrado la producción en serie de micro pantallas y contando con diseños de Xiaomi, TCL, Alibaba y Vuzix; Hongshi anuncia planes para 2 millones de nits y una separación de 2,4 μm; Inlighten (registrada en EE. UU., con producción por encargo de Starkey) ya exhibe una placa monocapa de 3,75 μm en colores rojo y verde.
La diferenciación de Mojo radica en la combinación de “integración monolítica + puntos cuánticos propios + silicio de 300 mm”, pero no es la única solución. Interpretar esto como “EE. UU. lidera esta ronda” sería un error; lo correcto es decir que EE. UU. ha elegido una vía que su propia línea de producción puede asumir y ha comenzado a construir la infraestructura correspondiente.
VIII. Tres juicios sobre China
Primero: no se trata de “ponerse al día”, sino de “cambiar de carril”.
La ventaja comparativa de China en Micro LED reside en la epitaxia, la transferencia, el encapsulado y la curva de costos —razón por la cual la mayor parte de la capacidad mundial de Micro LED de gran formato se concentra en China. EE. UU. no intenta compensar sus debilidades, sino trasladar el problema de “cómo hacer los colores” desde los procesos de epitaxia y transferencia a los procedimientos posteriores sobre silicio. Conclusión: entre 2027 y 2028 surgirá una narrativa de capacidad que “simultáneamente produce pantallas y realiza interconexión óptica sobre la misma plataforma de 300 mm”, una situación que los fabricantes chinos aún no han logrado replicar.
Segundo: hay que precisar exactamente dónde se encuentra la brecha.
No se trata de “si se puede hacer a todo color” —China ya tiene preparadas tres rutas de conversión de color y apilamiento; la verdadera diferencia radica en tres aspectos:
La plataforma de GaN‑on‑Si de 300 mm (la mayoría sigue utilizando 8 pulgadas);
La combinación de materiales y procesos para la litografía y el patrón de los puntos cuánticos (se requiere un triple know‑how de fórmula + equipo + ventana de proceso, algo que no se resuelve simplemente comprando equipos);
El sistema de validación de la fiabilidad a nivel militar y los datos de largo plazo.
Tercero: la estrategia óptima quizá no sea seguir el ritmo de los 300 mm.
El impuesto energético del 28,6% que debe pagar la conversión de color es estructural y no puede eliminarse mediante optimización técnica; la epitaxia apilada y la transferencia masiva no tienen este gravamen, pero sí enfrentan impuestos relacionados con el rendimiento y los costos. Ambas rutas se encontrarán cara a cara en términos de “costo por nits” alrededor de 2028. La opción real de los fabricantes chinos consiste en presionar la curva de costos de “epitaxia + transferencia + encapsulado” hacia abajo, hasta situarla por debajo de la ruta de conversión de color, en lugar de repetir inversiones en 300 mm.
Otro impacto importante en la cadena de suministro:
Los pedidos de defensa traen consigo requisitos de localización de la cadena de suministro y de control de exportaciones. La adquisición de materiales de puntos cuánticos, matrices de microlentes, haces de fibra óptica multicore y equipos de epitaxia de 300 mm tenderá a regionalizarse aún más.
Los fabricantes nacionales de materiales de puntos cuánticos y de microóptica sufrirán simultáneamente la doble presión de “clientes civiles que buscan reducir costos” y “clientes extranjeros que exigen cadenas de suministro no chinas” —esto no es una mala noticia, pero requiere tomar partido con anticipación.
IX. Qué vigilar a continuación
1. Si existe un Program of Record.
Si en los próximos 12 a 24 meses surge una subvención adicional del C5ISR o una iniciativa de aprobación por parte del Oficina de Gestión de Proyectos del Ejército, ello indicará que esta vía ha pasado de “desarrollo de capacidades” a “adquisición de equipos”. Este es el único indicador más importante.
2. Pruebas de luminosidad y vida útil realizadas por terceros.
Quien primero logre presentar simultáneamente los dos números “un millón de nits + T95” (preferiblemente medidos por una fábrica de equipos completos o por un laboratorio militar) será quien realmente cruce el umbral.
3. Rendimiento y uniformidad de longitud de onda en la plataforma de 300 mm.
La conversión de puntos cuánticos es sensible a la longitud de onda de bombeo de la luz azul, y la uniformidad de la longitud de onda en toda la oblea determina directamente la consistencia del tono de color —este es un desafío técnico exclusivo de la ruta de 300 mm y la clave para saber si su ventaja relativa frente a las 8 pulgadas podrá materializarse.
4. Nodos de la interconexión óptica de Marvell.
El ritmo de prototipos y pedidos en 2027 decidirá si la narrativa de valoración de esta empresa será “pantallas” o “interconexión”.
5. La evolución de la plataforma de silicio de 12 pulgadas en China.
Si en China aparece una línea piloto de GaN‑on‑Si de 300 mm (tanto para potencia como para pantallas), entonces el acto de “cambiar de carril” se transformará en “cambiar de camino”.
Finalmente
Los 24,4 millones de dólares son una cifra pequeña en el sector de los semiconductores, tan pequeña que ni siquiera alcanza para comprar una máquina de litografía de alta gama.
Sin embargo, con ellos se han conseguido tres cosas: la inclusión de esta vía en la lista de capacidades básicas de la industria de defensa, una justificación para conectar “materiales‑procesos‑línea de producción” y el tiempo para que una empresa siga transformando los 345 millones de dólares de costos hundidos en activos.
El verdadero interés no radica en la cantidad, sino en la decisión de EE. UU. de utilizar su propia capacidad para definir la ruta tecnológica de la próxima generación de Micro LED a todo color. La competencia entre rutas tecnológicas nunca se reduce a meros números de eficiencia, sino a la competencia entre “qué ruta puede cerrar el ciclo dentro de su propia cadena de suministro”.
Esta frase también es válida para China —solo que la respuesta es diferente.
China Light
Sitio web oficial de la Asociación China de la Industria de la Iluminación y plataforma multimedia del sector. No solo ofrecemos información autorizada y oportuna sobre iluminación; también aspiramos a ser un socio para el crecimiento empresarial. Desde la promoción de marcas y la expansión de canales hasta la consultoría, la formación de talento y la participación en la elaboración de normas, ofrecemos servicios profesionales integrales para ayudar a las empresas a mejorar su calidad y eficiencia y promover juntos el desarrollo de alta calidad de la industria de la iluminación.
Contactos de colaboración
仇纯 (Sra.): 158 6155 3579
顾君 (Sr.): 137 7157 5253