
Un artículo para entender | ¡Gran clasificación del rendimiento de todas las empresas cotizadas relacionadas con la cadena de suministro de iluminación en China en 2025!
Hastael 30 de abril de 2026, los resultados de los informes anuales de 2025 de las empresas cotizadas relacionadas con la cadena de suministro de iluminación de China han salido a la luz sucesivamente.Este artículo recopila99empresas cotizadas en acciones A,8empresas cotizadas en acciones H y78empresas listadas en el Nuevo Tercer Mercado, etc., por un total de185empresas.Se ha extraído con precisión su situación empresarial relacionada con la cadena de suministro de iluminación y se han realizado clasificaciones de rendimiento relevantes para referencia. Aunque es una visión parcial, una hoja puede revelar el otoño, pero buscamos no ser cegados por una sola hoja.
(Nota:Bson empresas de la Bolsa de Pekín,Hson empresas de la Bolsa de Hong Kong,Xson empresas del Nuevo Tercer Mercado, dondeCen el Nuevo Tercer Mercado son empresas de la Capa de Innovación)
Sector de Productos Terminados de Iluminación
Panorama del Negocio de Productos de Iluminación Terminados (Haga clic para ver imagen grande) (Haga clic para ver imagen ampliada) 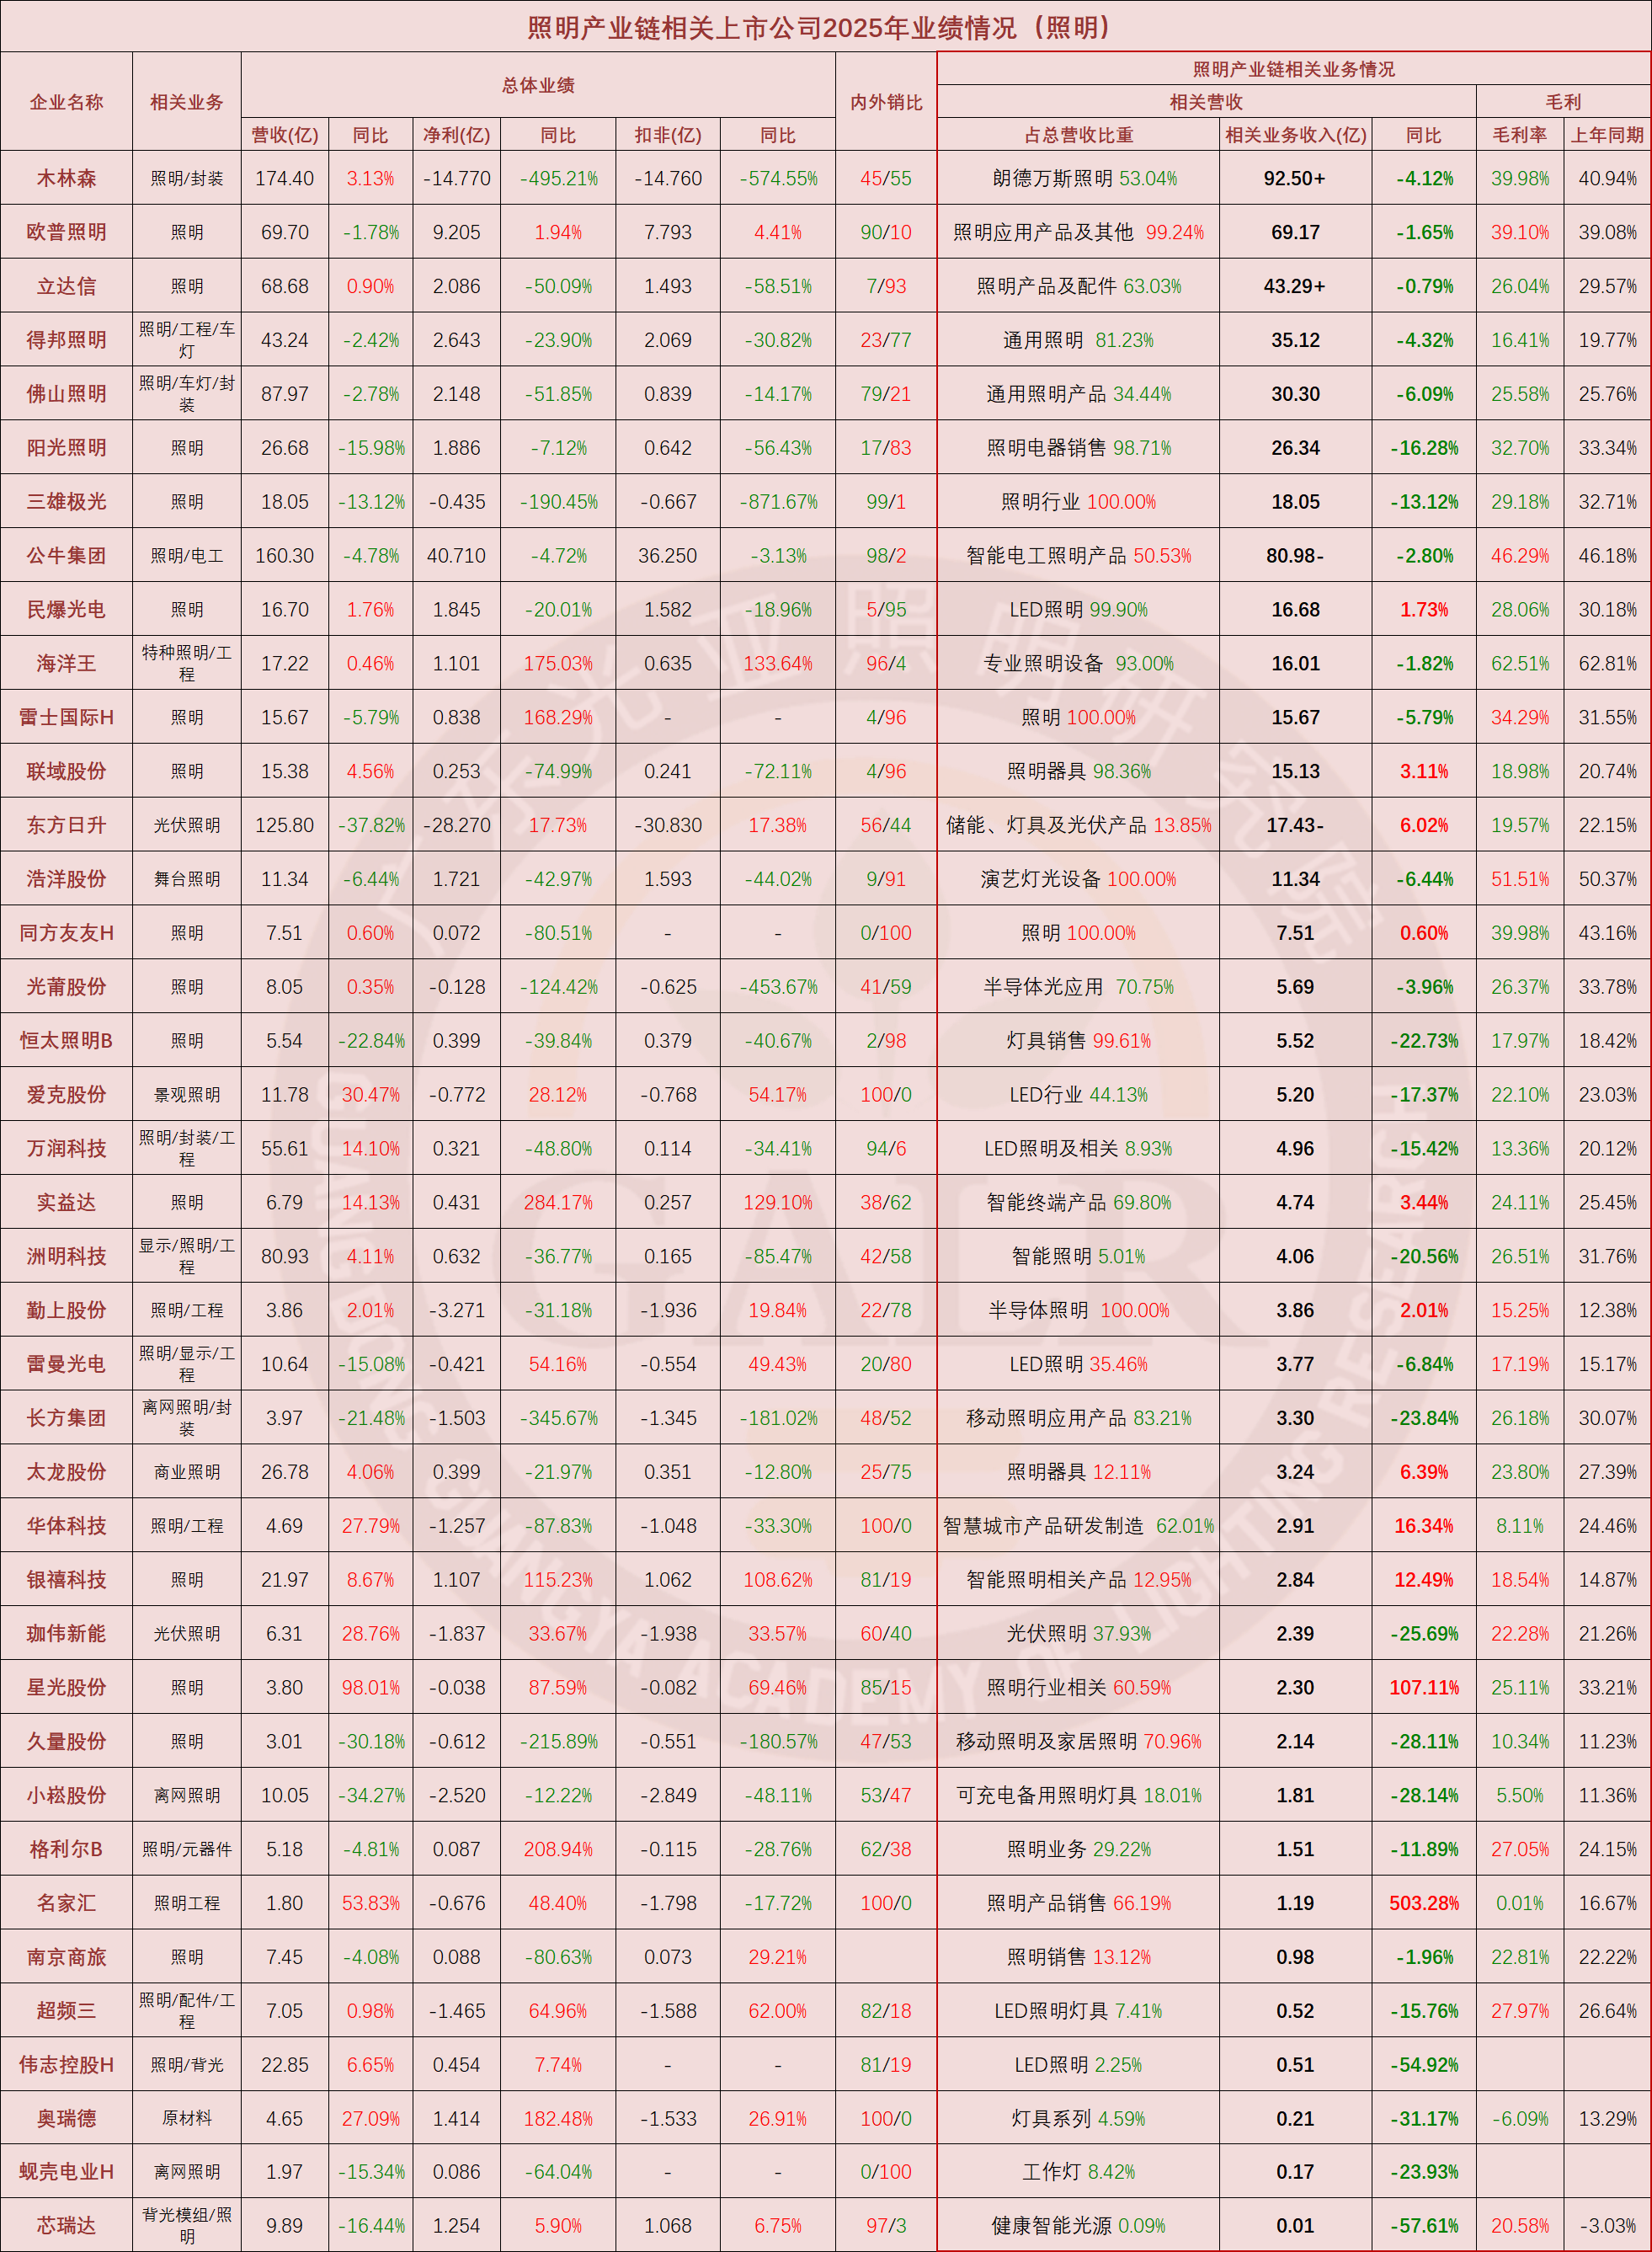
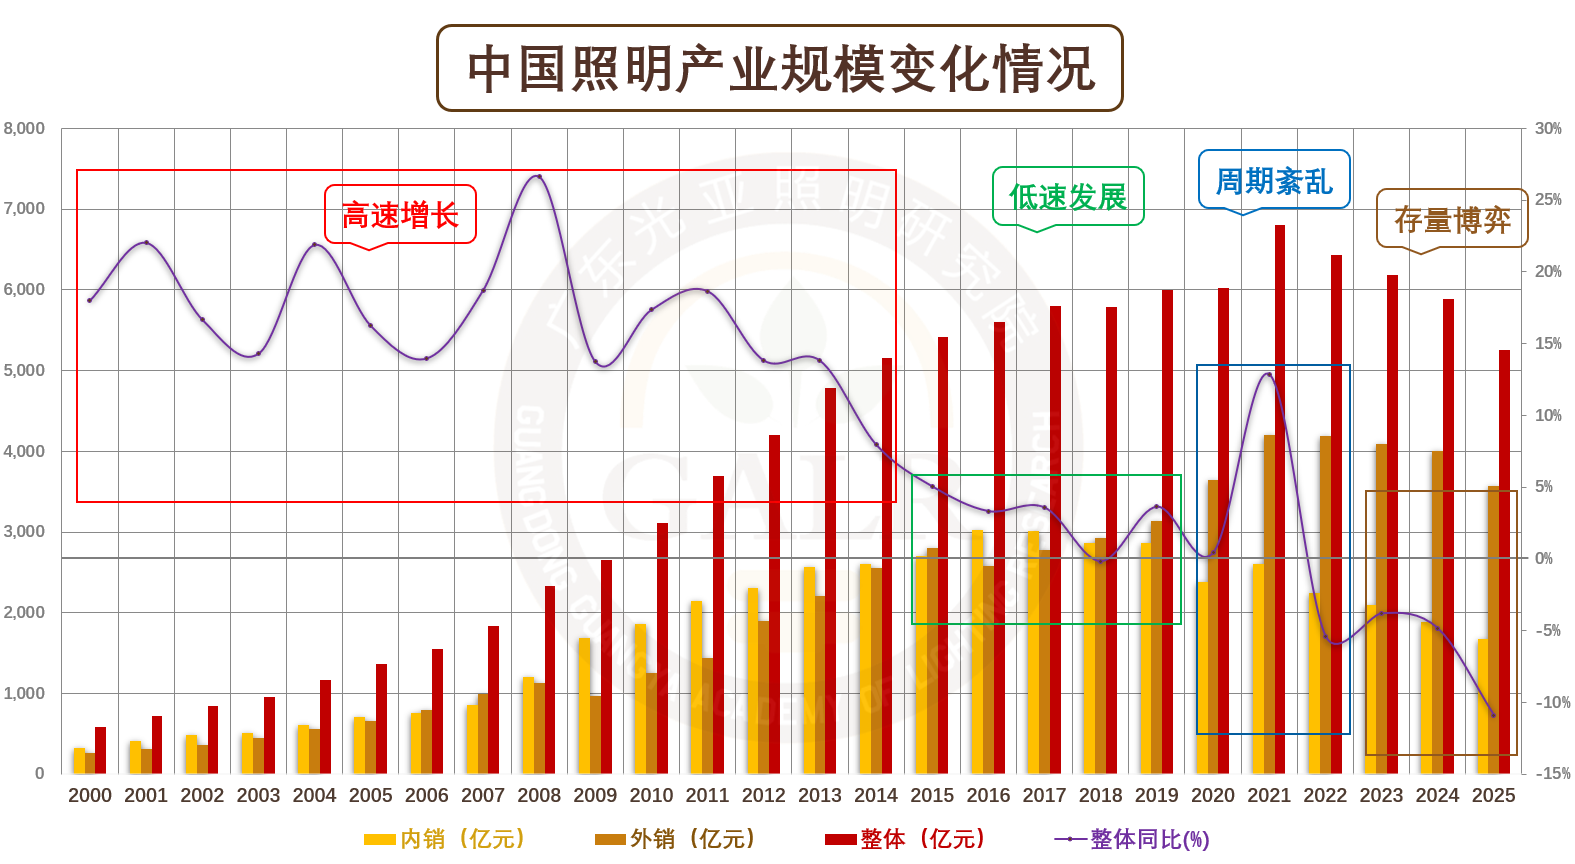
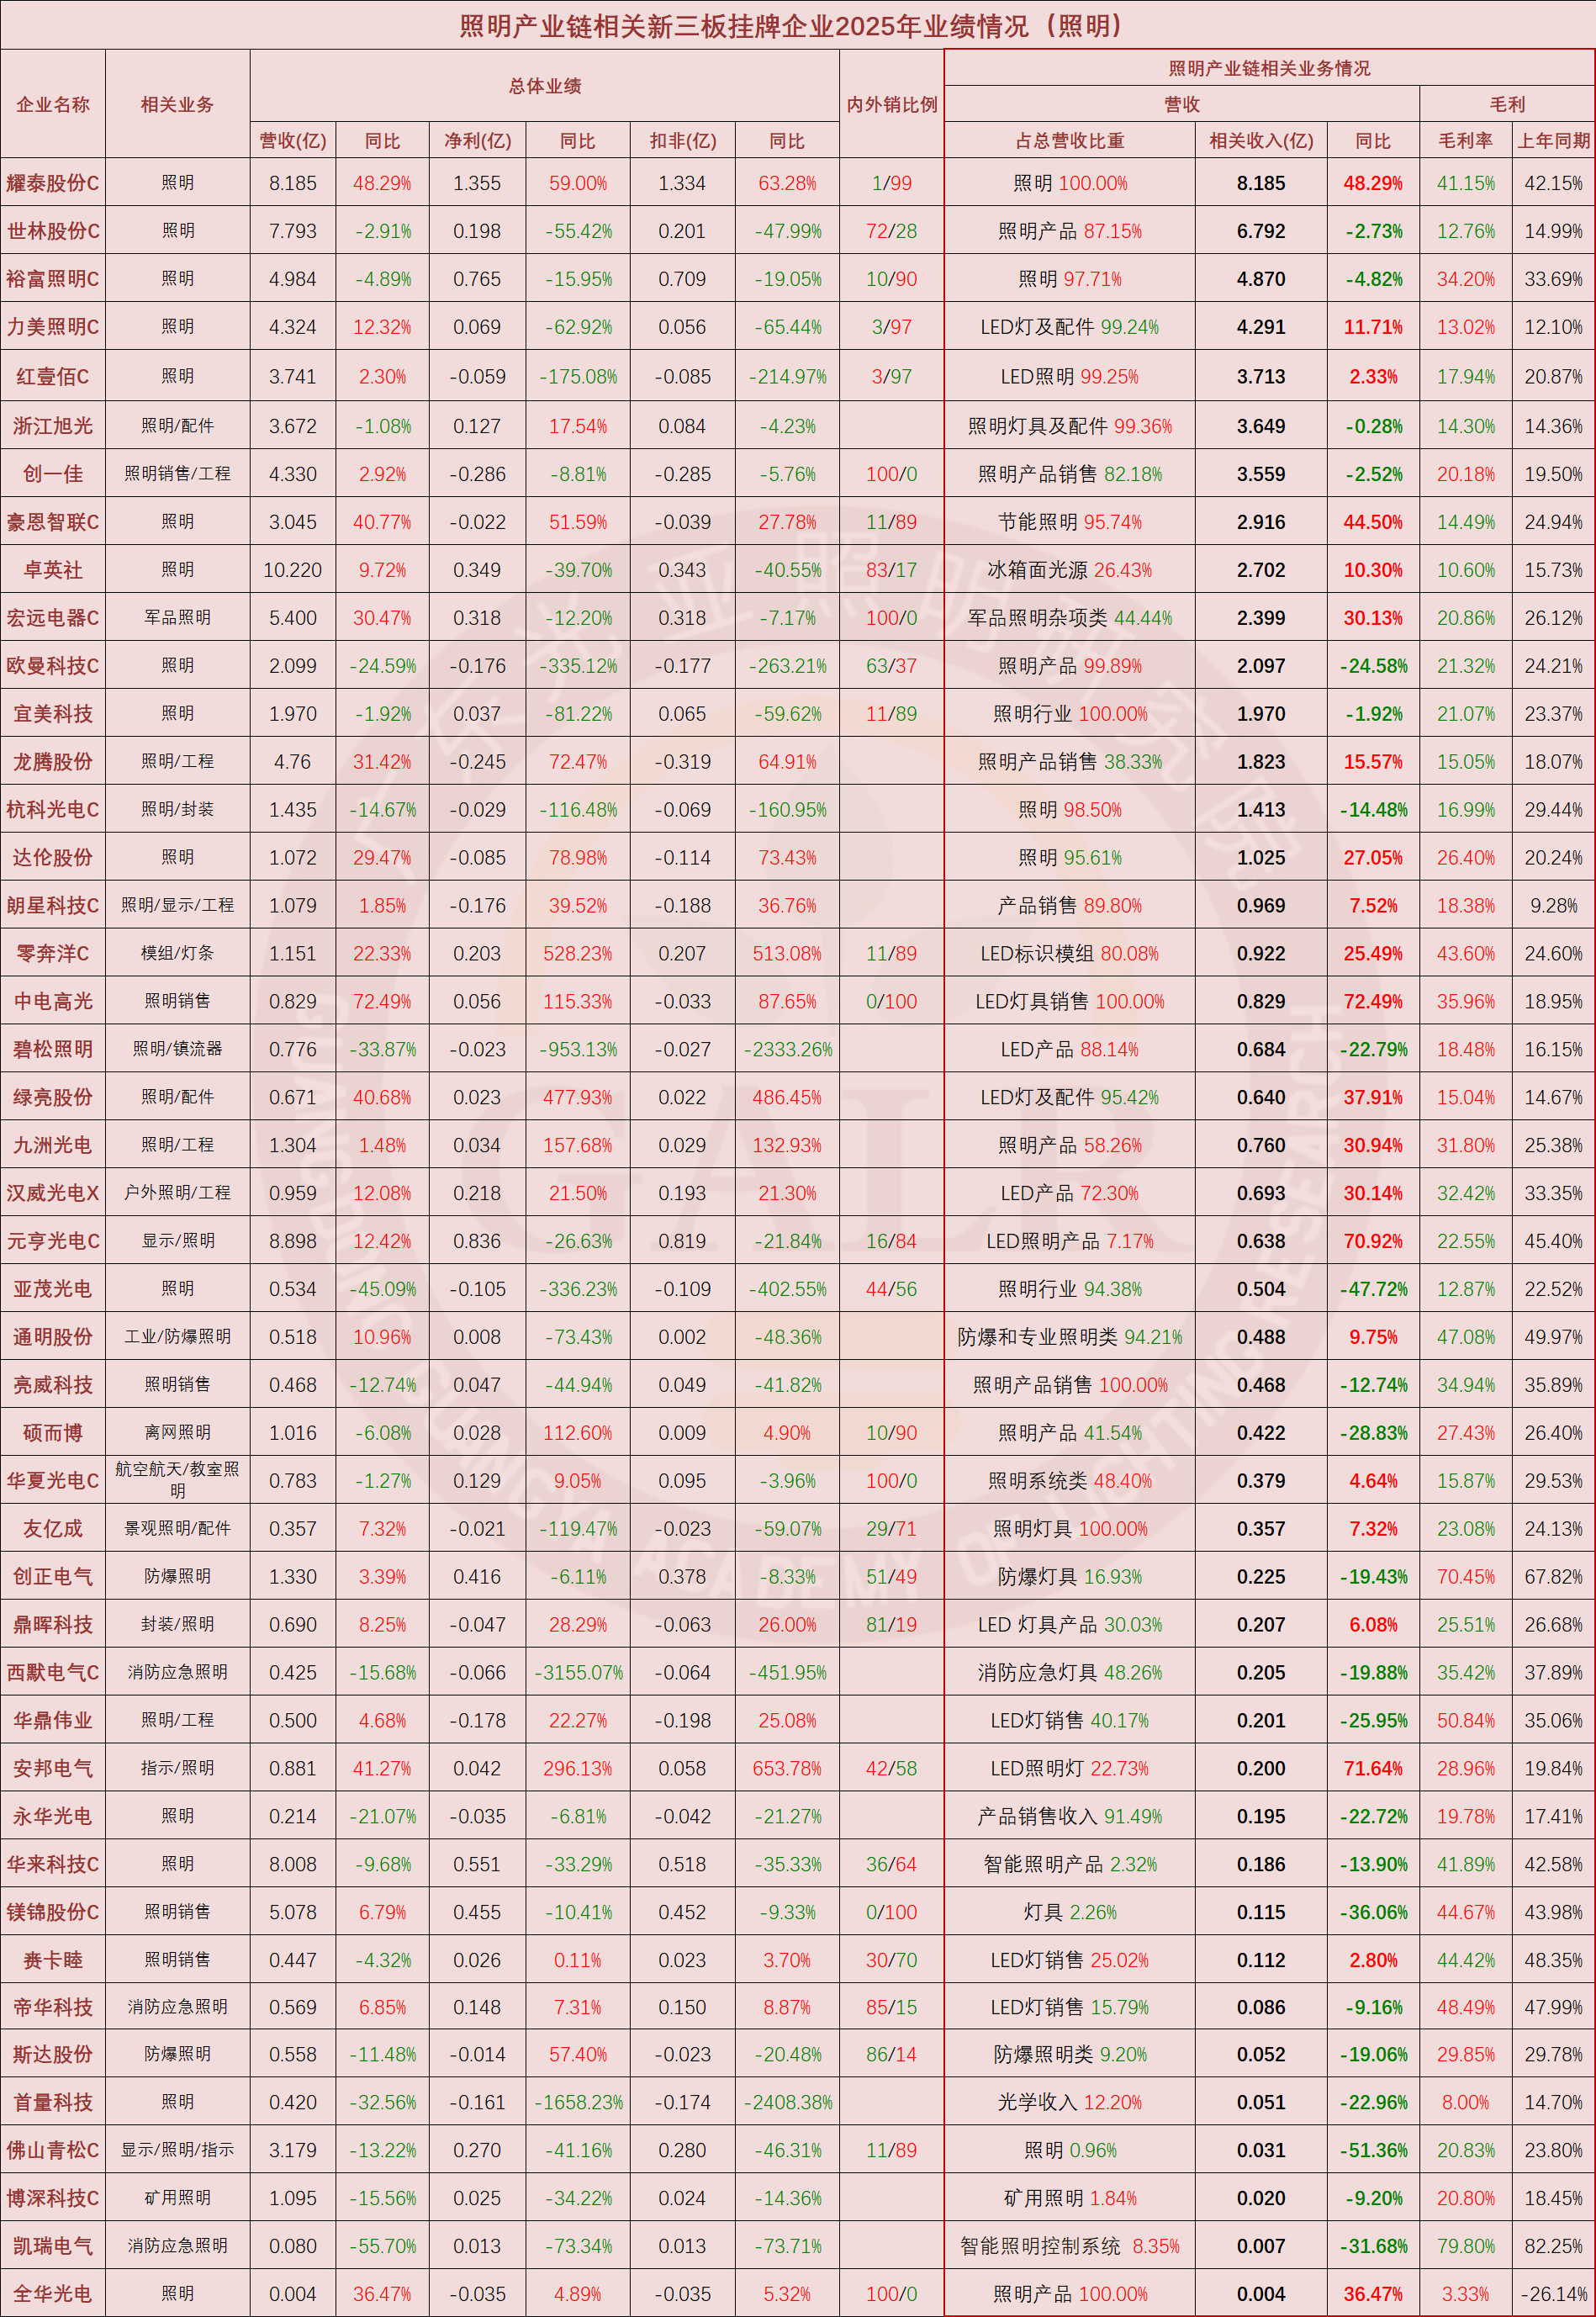
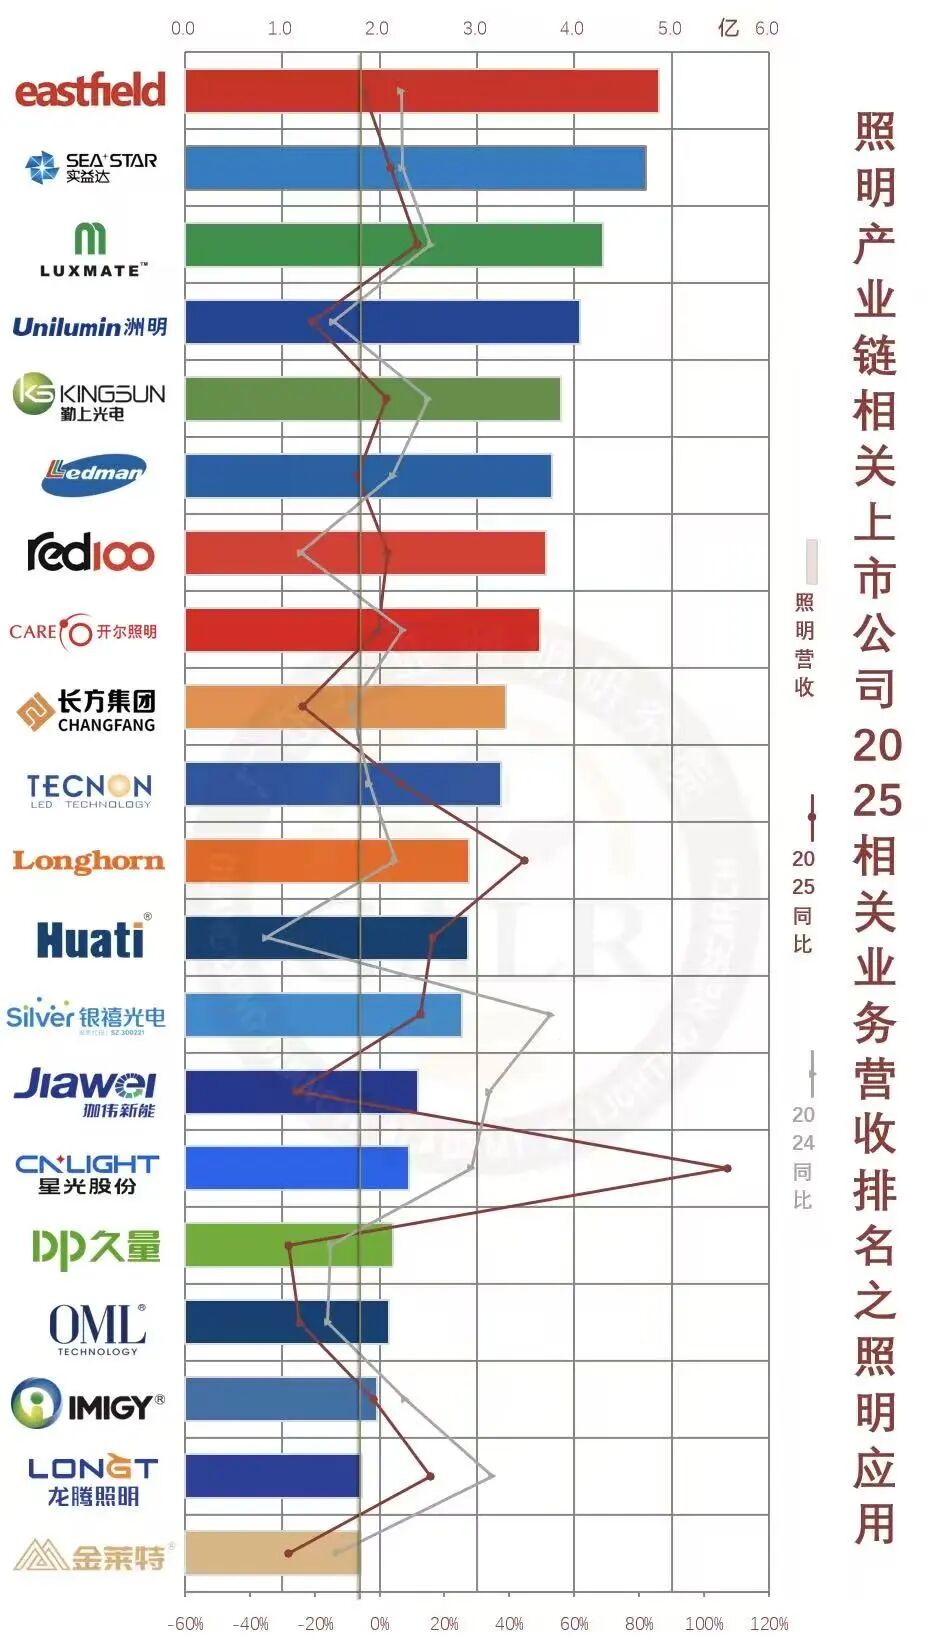
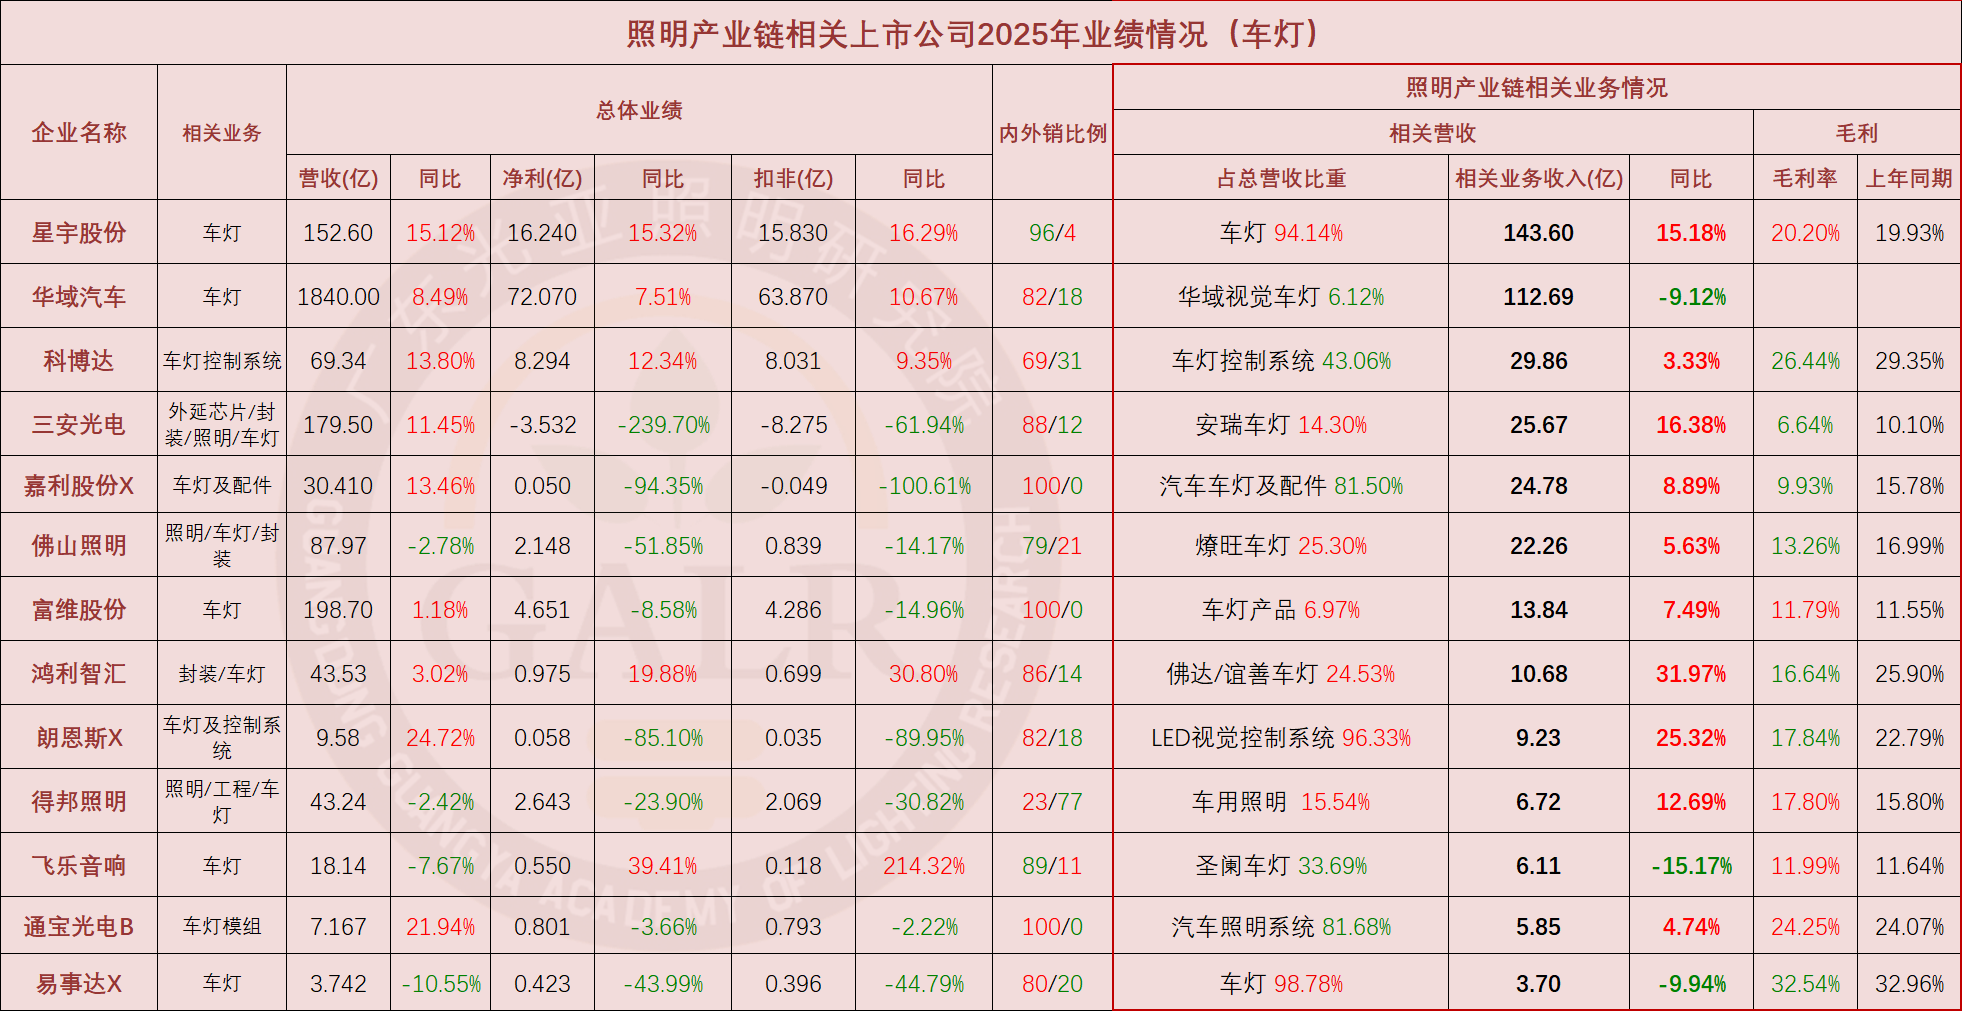
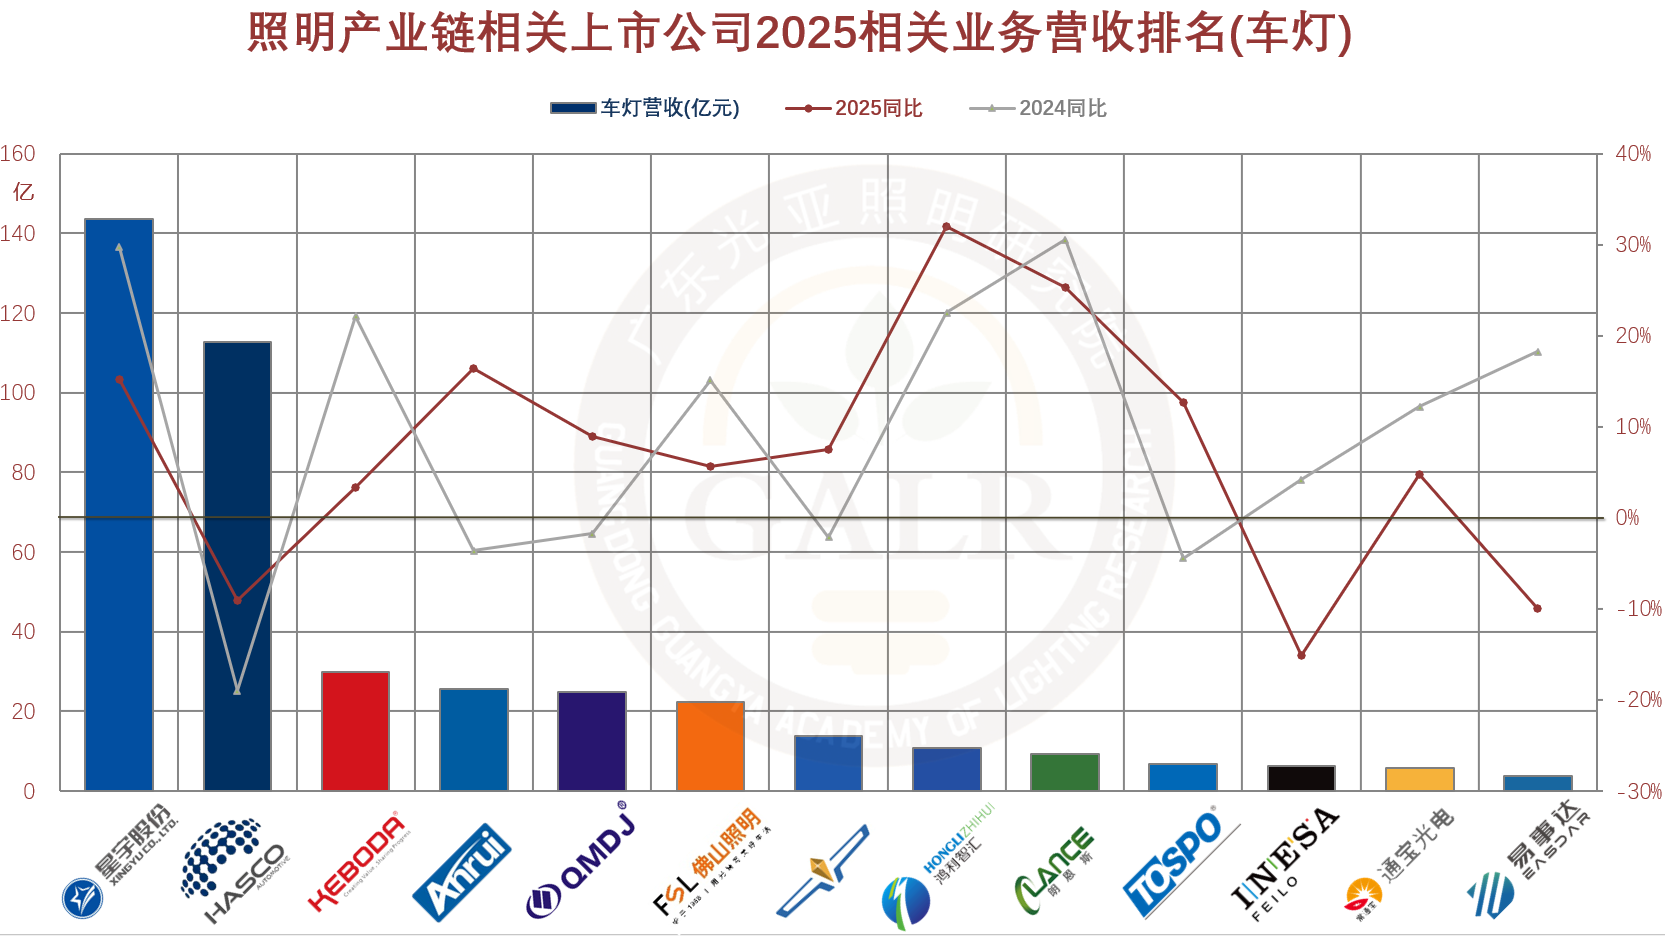
Clasificación general del negocio de iluminación (primeros 40) (Haga clic para ver imagen grande) (Haga clic para ver imagen grande) Segmento de Productos de Iluminación TerminadosPrincipales 40 Empresas en el Ranking de Ingresos por Negocio Relacionado con la Iluminación en 2025, con ingresos combinados de aproximadamente 53.4 mil millones de yuanes, representando el 10.2% del tamaño total de la Industria. La concentración de la Industria aumentó 0.6 puntos porcentuales en comparación con el mismo período de 2024. Entre ellas, el 80% de las empresas tuvo un crecimiento de ingresos por negocio relacionado con la iluminación inferior al del mismo período de 2024, ejerciendo una presión notable sobre los resultados generales. 车灯板块 车灯业务排名 (Haga clic para ver tamaño completo) 车灯板块,2025年在新能源汽车大风口的加持下营收普涨,但利润滑坡不容小觑。 De un total de 13 empresas cotizadas (incluidas las listadas en el Nuevo Tercer Mercado): Las empresas con crecimiento en ingresos relacionados con negocios de iluminación automotriz representaron 77%, un aumento de 14 puntos porcentuales en comparación con el mismo periodo de 2024. Los ingresos totales por iluminación automotriz fueron de aproximadamente 41.5 mil millones de yuanes, lo que representa un crecimiento interanual (YoY) de 5.1%. También es importante destacar que el sector de iluminación automotriz es altamente competitivo; específicamente, el margen bruto de los conjuntos de iluminación delantera montados frontalmente es relativamente bajo, inferior al de los negocios de sistemas de control de iluminación automotriz (como Keboda y Langens) y los negocios de iluminación del mercado posterior (como Yishida), y significativamente inferior al margen bruto promedio del segmento de iluminación general. En 2025, las empresas que experimentaron una disminución en el margen bruto de negocios relacionados con la iluminación automotriz representaron 62%, con el margen bruto promedio cayendo a 17.4%, una disminución de hasta 2.3 puntos porcentuales en comparación con el mismo periodo de 2024; Clasificación de negocios de iluminación automotriz (Haga clic para ver imagen grande) Segmento de Encapsulado LED Situación del Negocio de Encapsulado (Haga clic para ver imagen grande) (Haga clic para ver imagen grande) 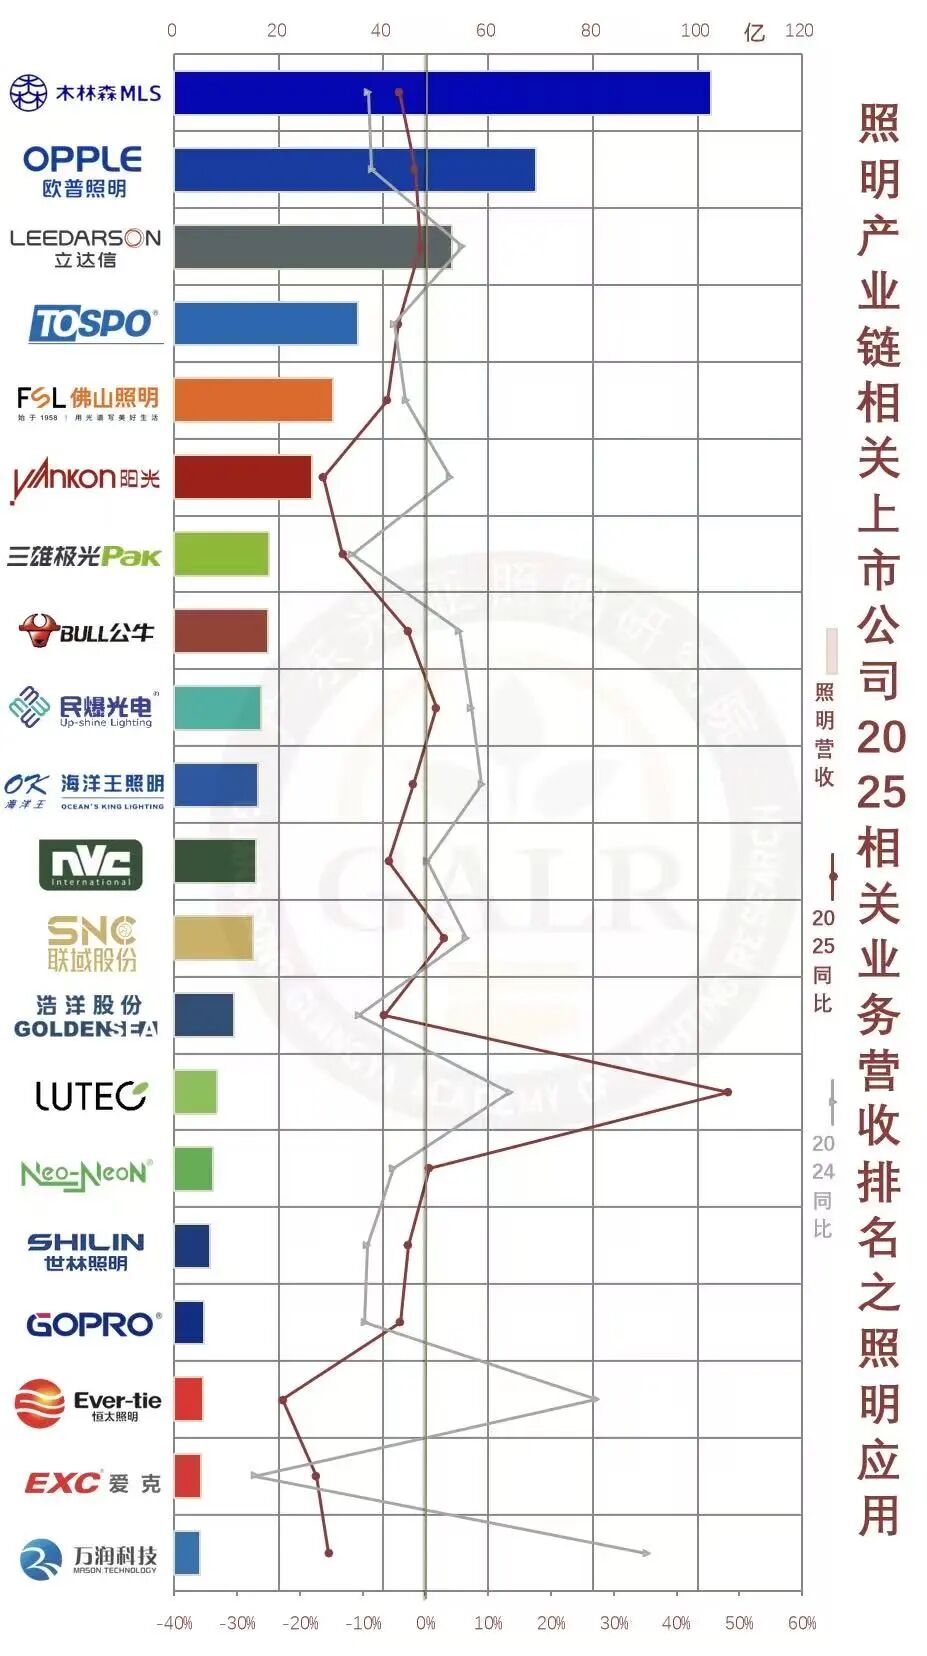
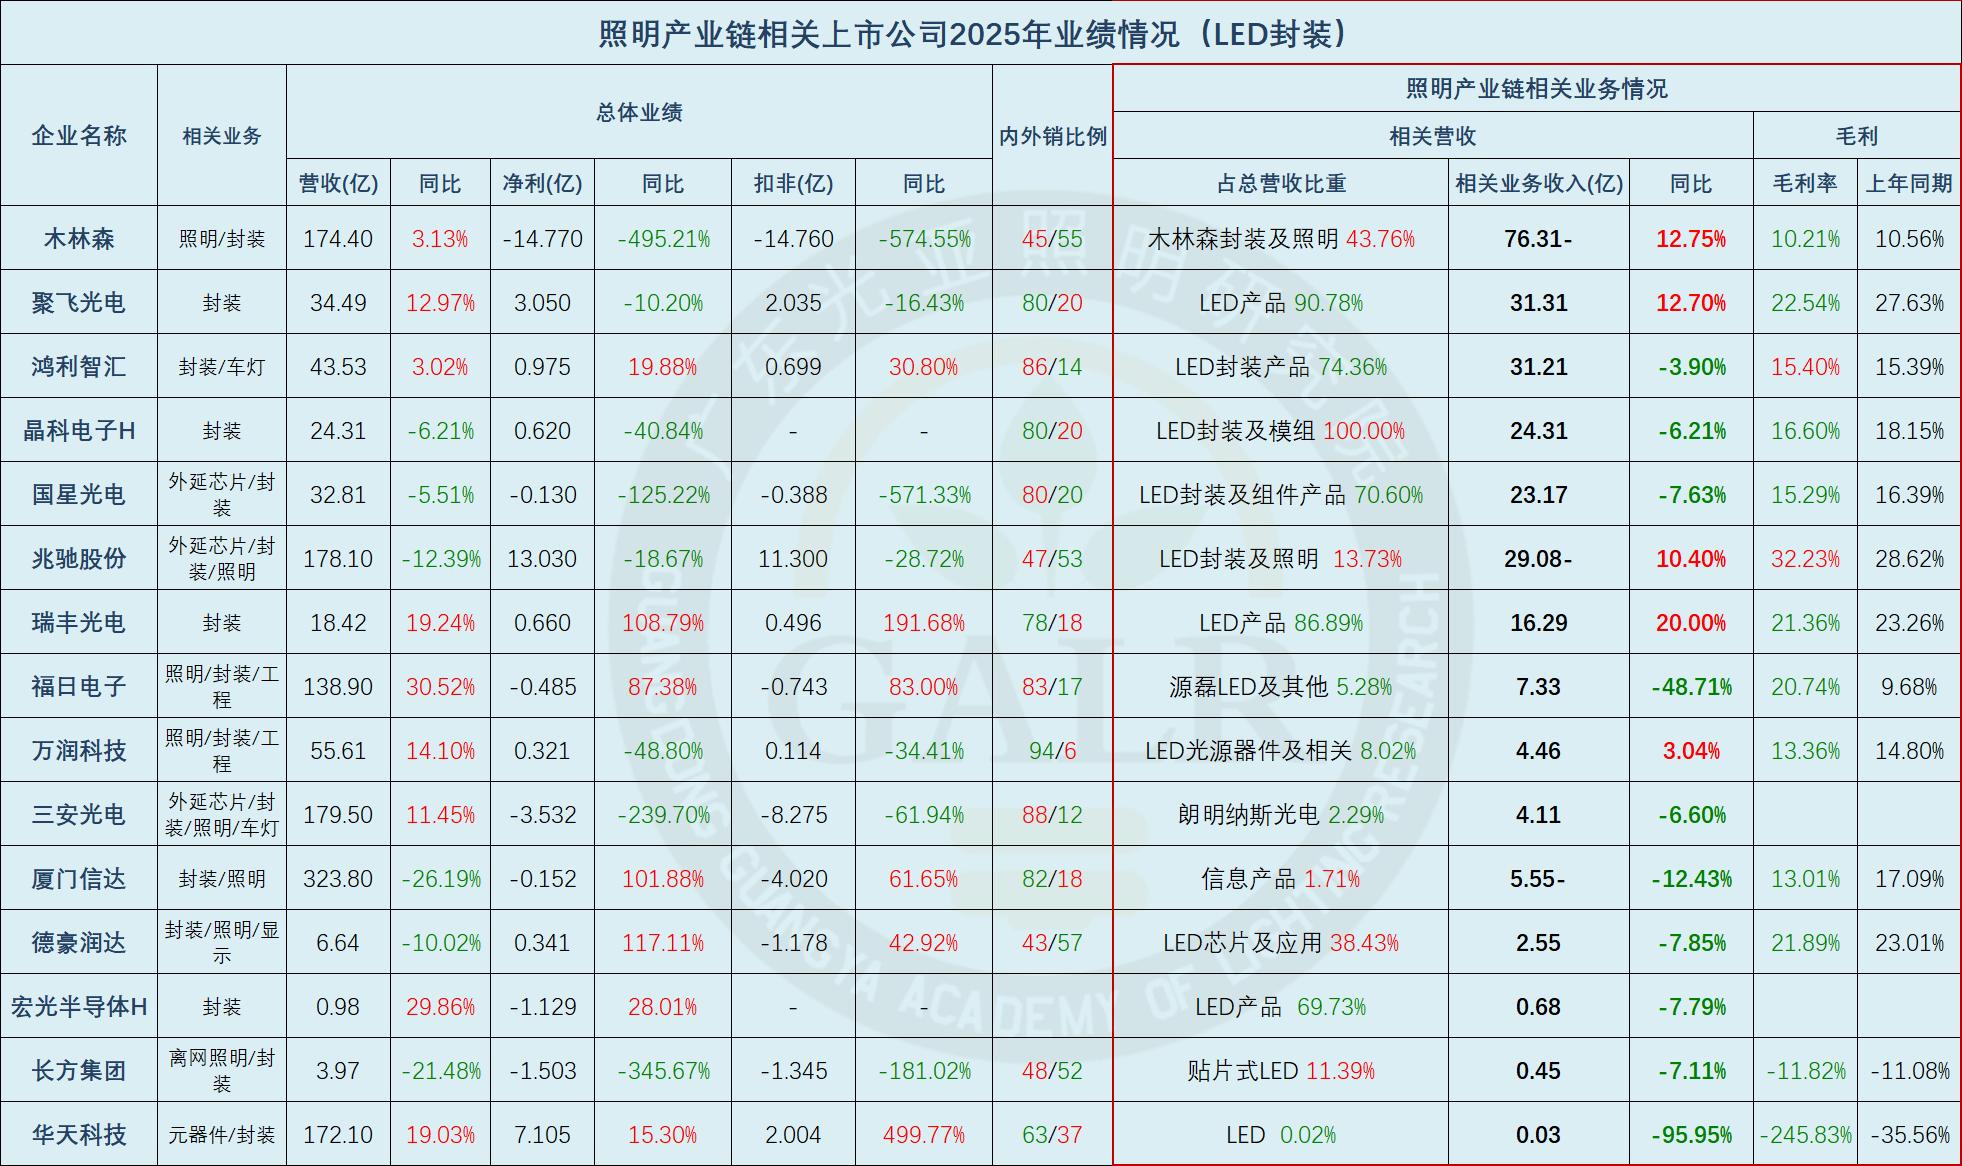
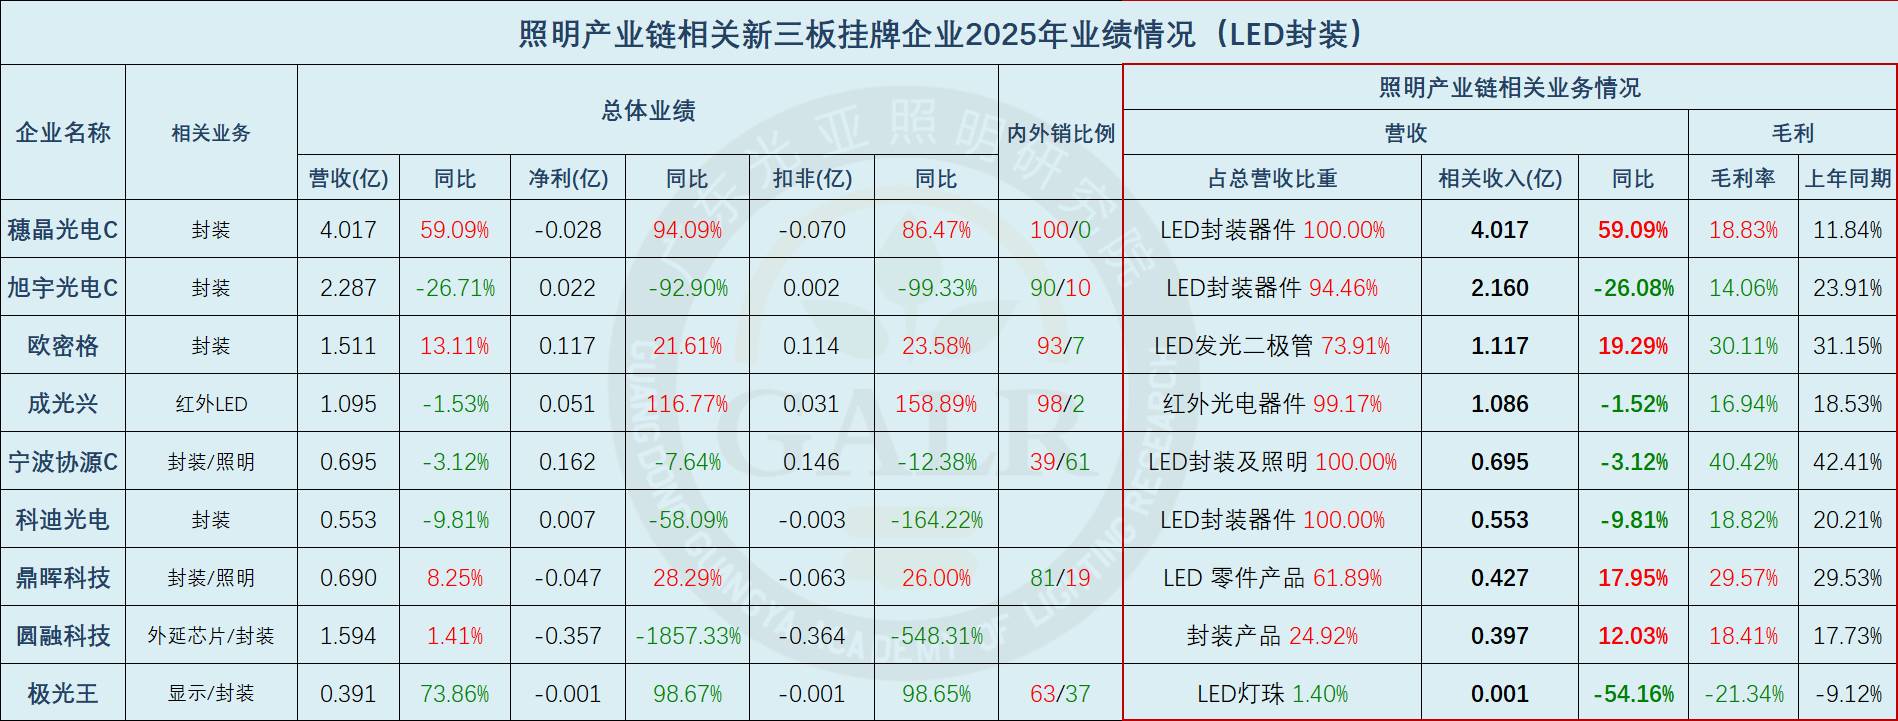
Clasificación General del Negocio de Encapsulado (Top 20) (Haga clic para ver imagen grande) Sector de Encapsulado LEDel 75% de las empresas tuvo tasas de crecimiento de Ingresos inferiores al mismo período de 2024, y los beneficios también estaban bajo presión.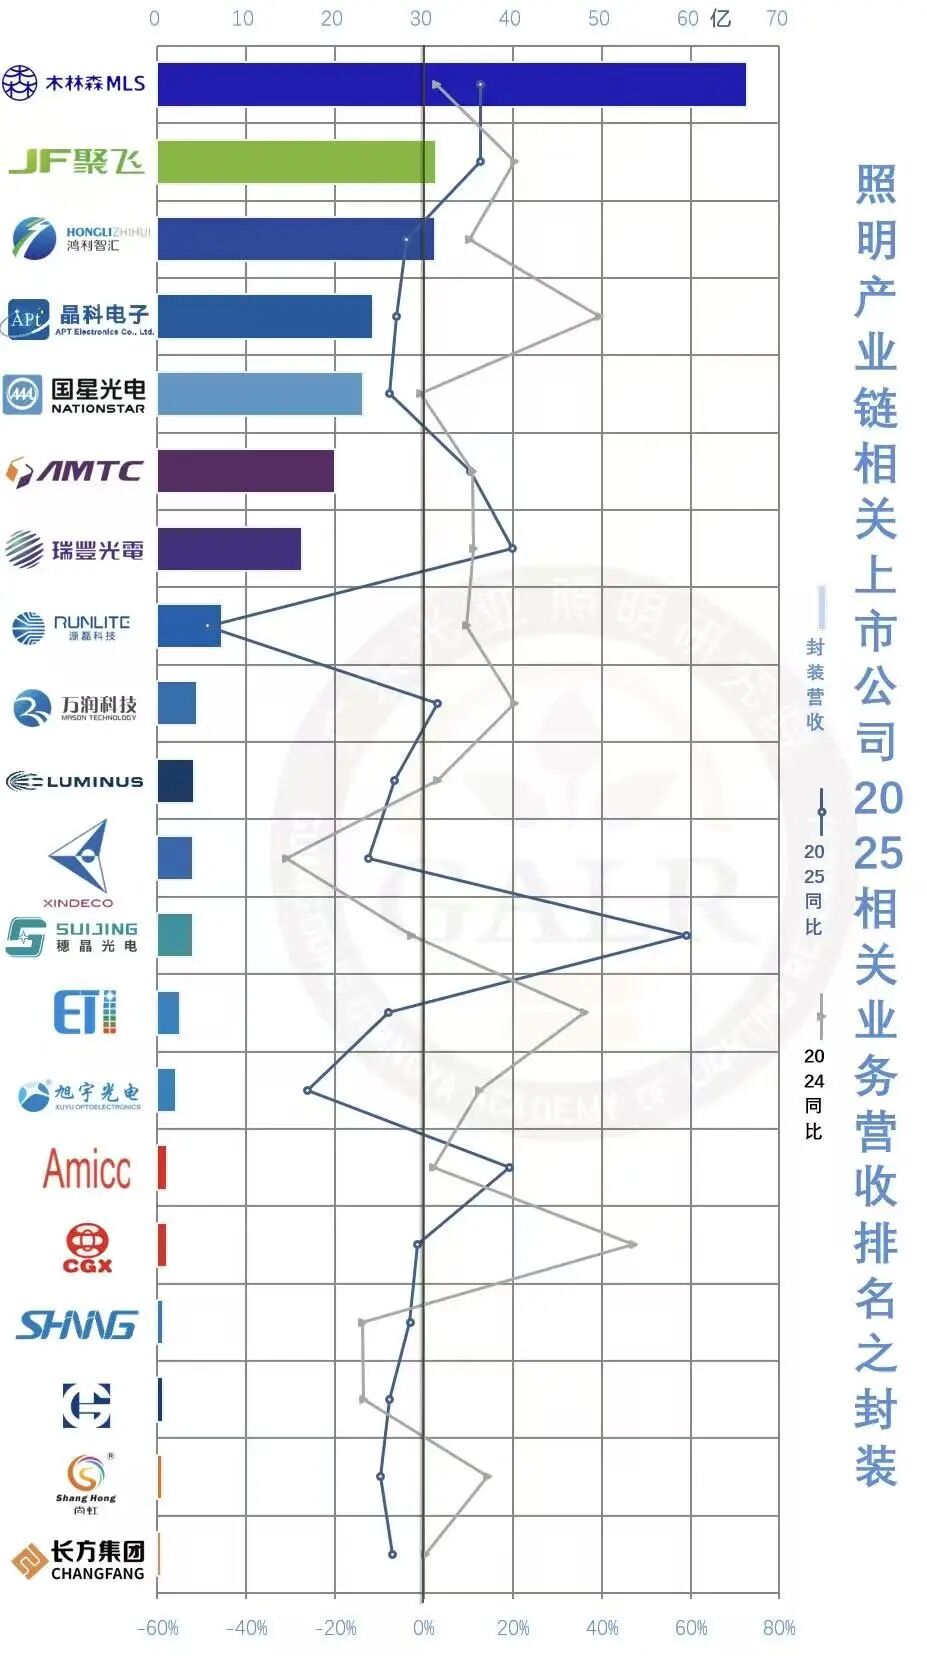
Sector de Chips de Epitaxia LED Panorama del Negocio de Chips de Epitaxia (Haga clic para ver tamaño completo) El panorama 'BIG6' del sector de Chips de Epitaxia LED sigue siendo estable sin cambios en el ranking; sin embargo, en comparación con el desempeño totalmente positivo del mismo periodo de 2024 , la contracción de la demanda aguas abajo se ha transmitido claramente a la parte aguas arriba. 总共9家上市公司中: El descenso de ingresos en actividades relacionadas con chips de epitaxia LED fue reportado por el 56% de las empresas, frente a 0 en el mismo periodo de 2024; La proporción de empresas con disminución del beneficio bruto en actividades relacionadas con chips de epitaxia LED es del 56%, también 0 en el mismo periodo de 2024; el margen bruto medio es del 16.7%, una caída de 1 punto porcentual respecto al mismo periodo de 2024; La tasa media de utilización de capacidad para actividades relacionadas con chips de epitaxia LED es del 98%, un aumento de 2 puntos porcentuales respecto al máximo de 2024, casi producción plena; 整体营收方面,22%的企业营收下滑,44%的企业净利润下滑,44%的企业亏损,较2024年同期(11%、22%、33%)均有所恶化; En términos de eficiencia laboral, la ratio media de eficiencia laboral del sector de chips de epitaxia LED es de 1,36 millones de yuanes por persona, un aumento del 7.9% respecto a 2024; el número total de empleados disminuyó interanualmente un 0.9%. Los ingresos totales de los negocios de epitaxia y chips LED de las 9 empresas cotizadas mencionadas ascendieron a 166 mil millones de yuanes , lo que representa un aumento interanual (YoY) del 1.3%. Esto constituye más del 90% del tamaño total de la industria china de epitaxia y chips LED . El sector sigue caracterizándose por una alta concentración de capacidad de producción y capital . Durante el mismo periodo, el volumen de ventas aumentó un 7.0%, y en toda la cadena de suministro de iluminación, desde los eslabones upstream hasta downstream, se mantuvo la tendencia de que el crecimiento del volumen de ventas superara al crecimiento de los ingresos .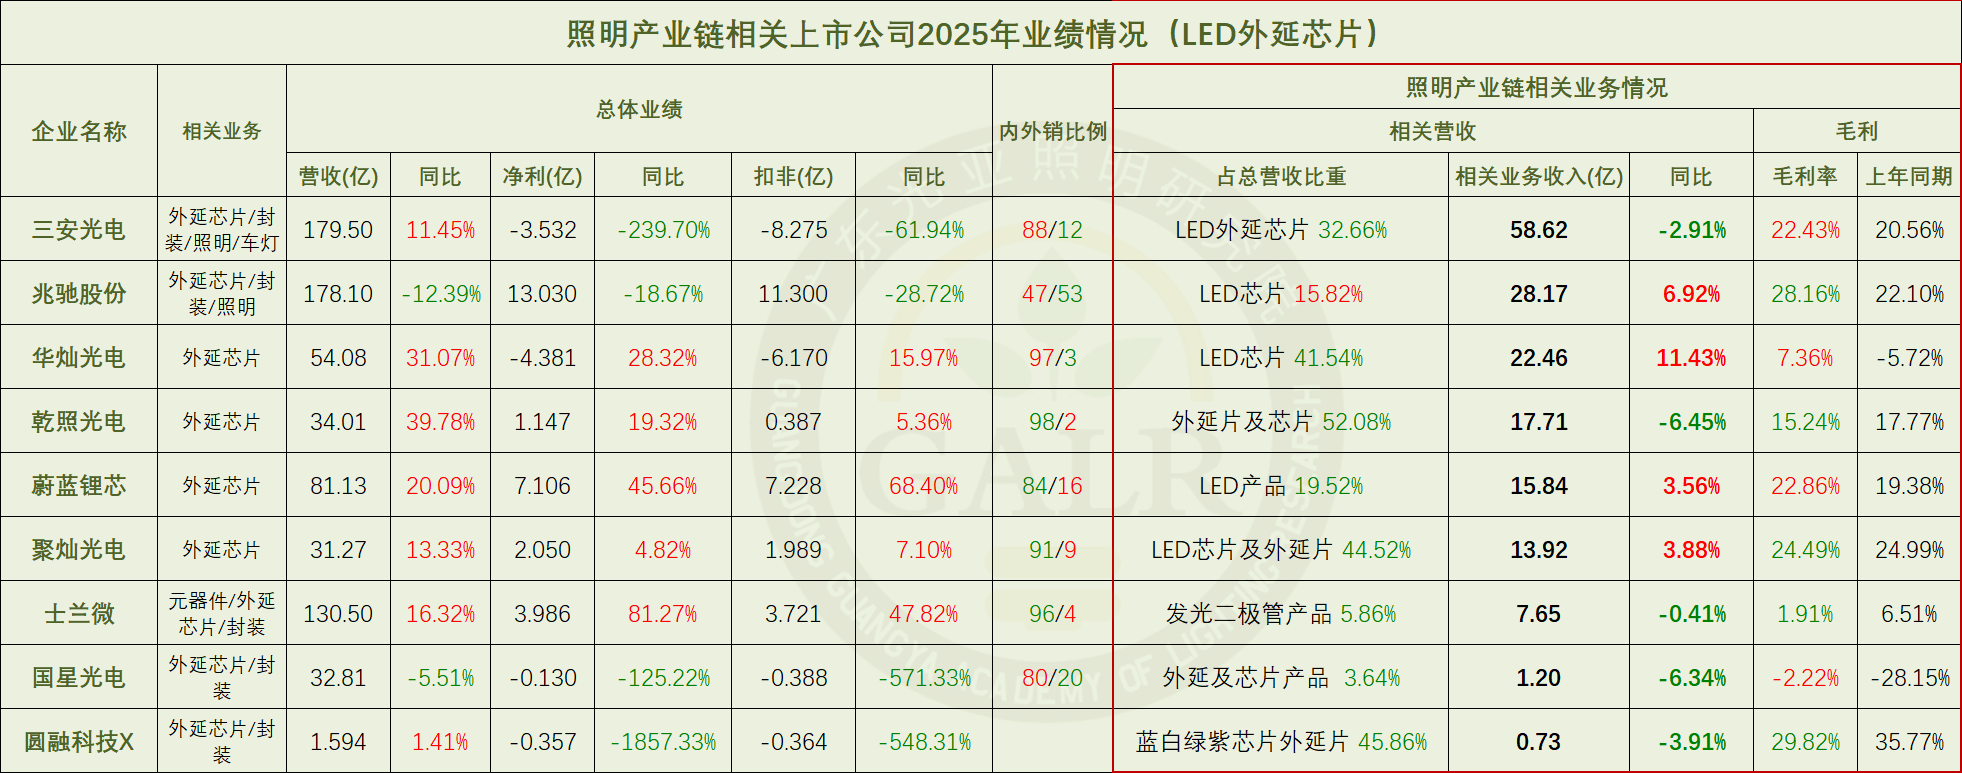
Clasificación del negocio de chips de epitaxia (Haga clic para ver imagen grande) En 2025, la tasa de crecimiento de los ingresos de todas las empresas del sector de chips de epitaxia LED fue significativamente menor que la del mismo período del año anterior.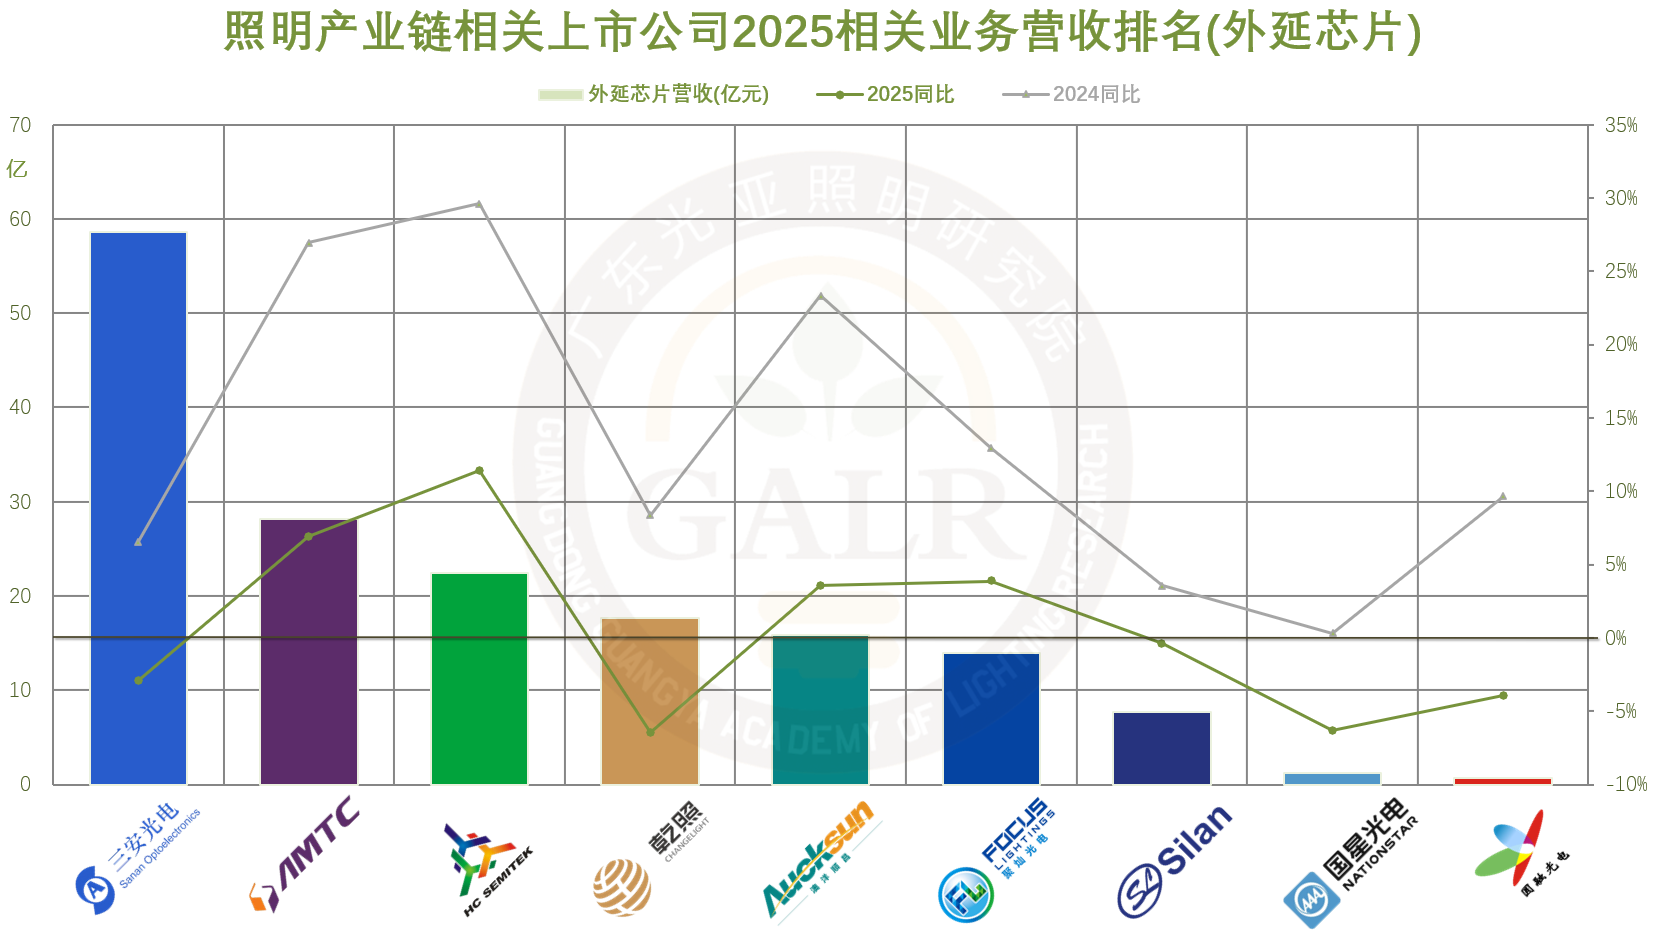
Sector de ingeniería de iluminación
Panorama del Negocio de Ingeniería de Iluminación (Haga clic para ver tamaño completo) (Haga clic para ver tamaño completo ) 2025年,照明工程板块依旧处于理性低位徘徊态势。城市更新、文旅夜游、商业地产等相对碎片化项目取代城市级亮化项目成为主流,头部工程商呼风唤雨的旧格局一去不复返。 De las 18 empresas cotizadas en total (incluidas las listadas en el NEEQ): 照明工程相关业务营收下滑的企业占67%,2024年同期为63%;照明工程业务总营收为39亿元,同比下降7.5%。 Las empresas con margen bruto en declive de negocios relacionados con la ingeniería de iluminación representaron el 33%, mientras que la cifra del mismo periodo del año anterior fue del 63%; el margen bruto promedio fue del 22.1%, una mejora significativa respecto al 17.5% registrado en 2024; En términos de ingresos generales, el 33% de las empresas vio disminuir sus ingresos, el 44% vio disminuir su beneficio neto, y el mitad de las empresas reportó pérdidas; la situación es generalmente más relajada que en 2024. 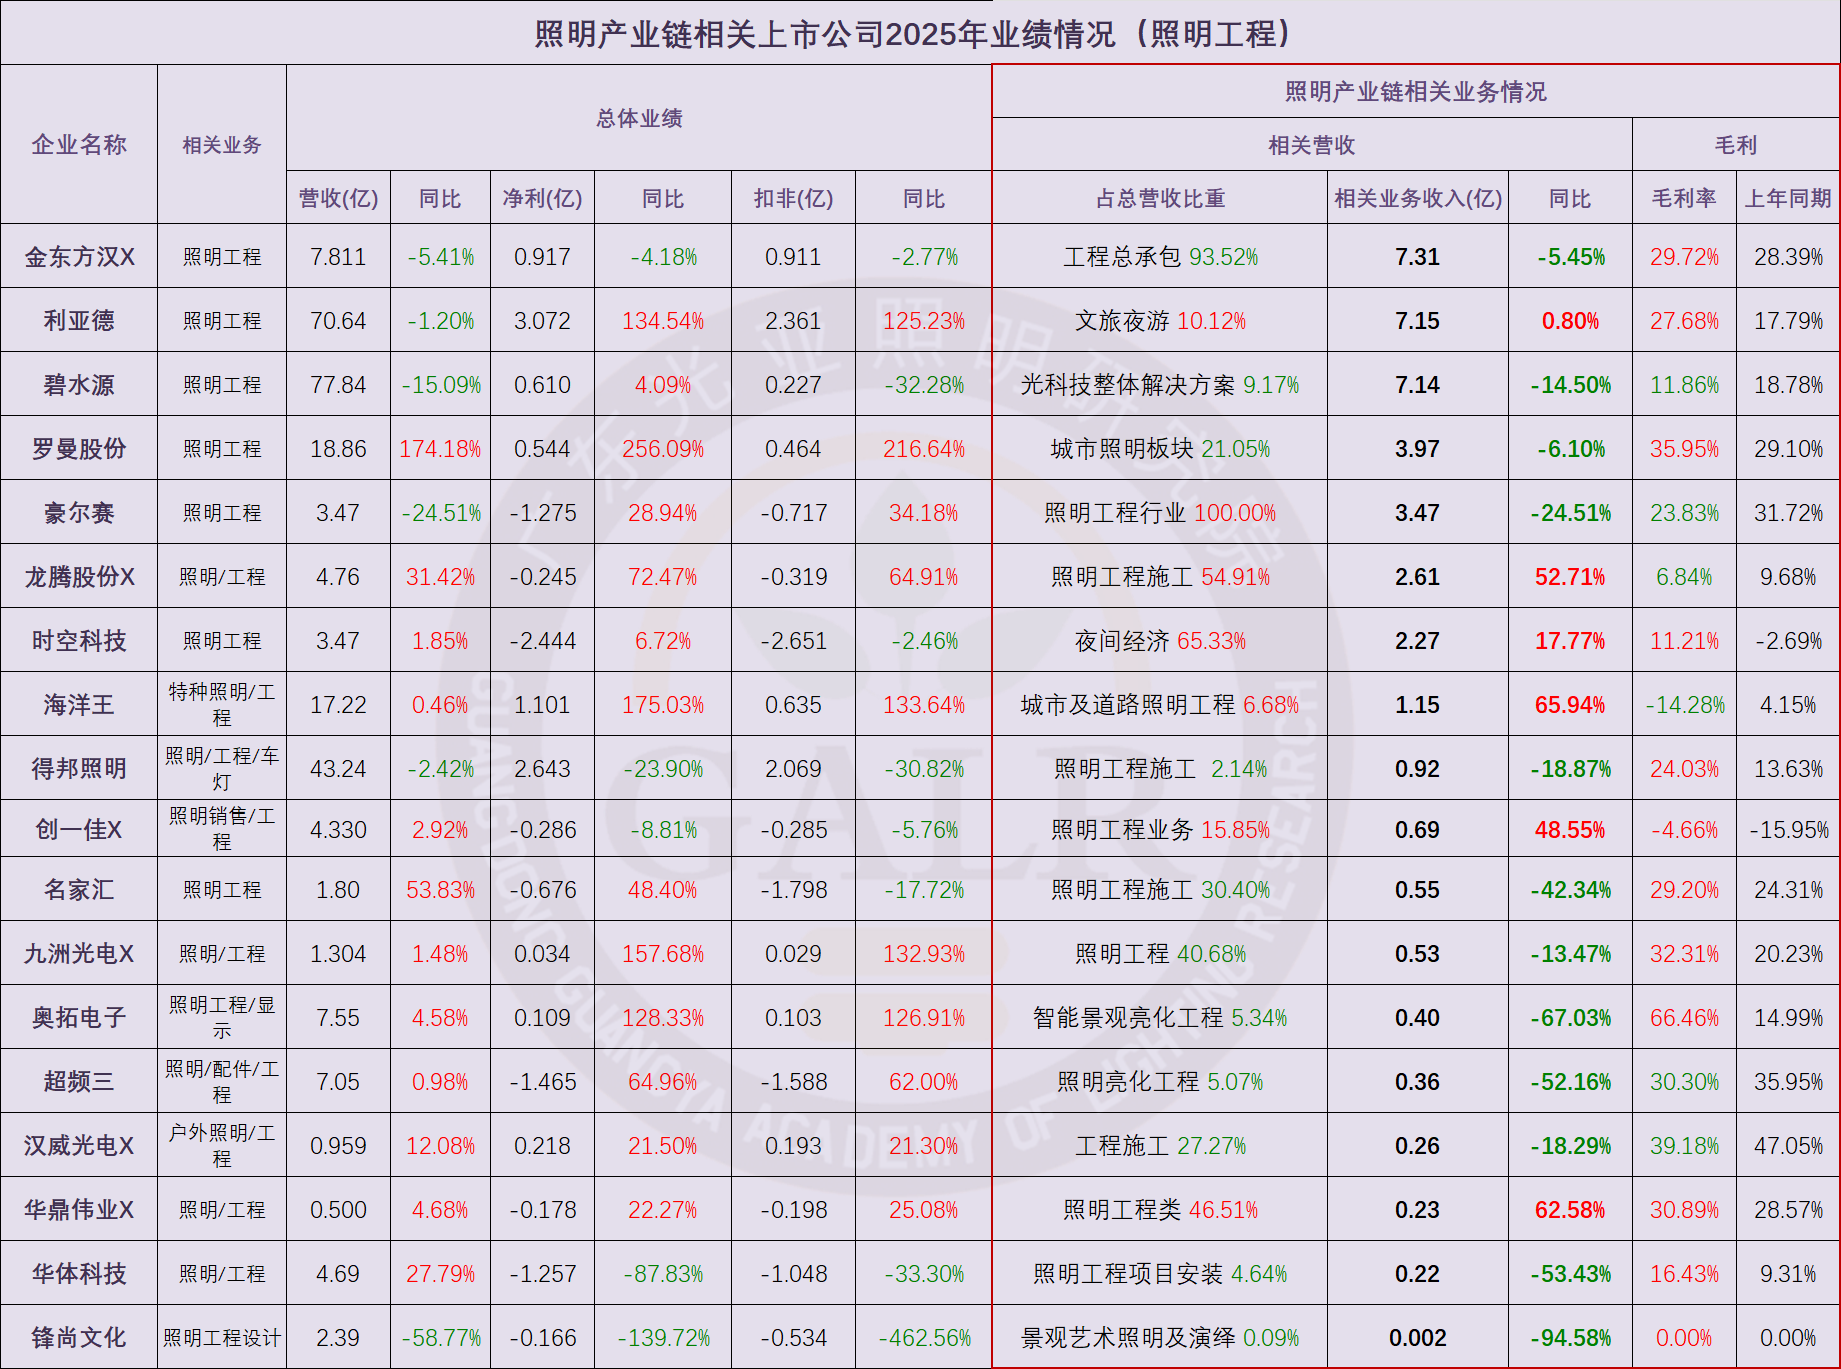
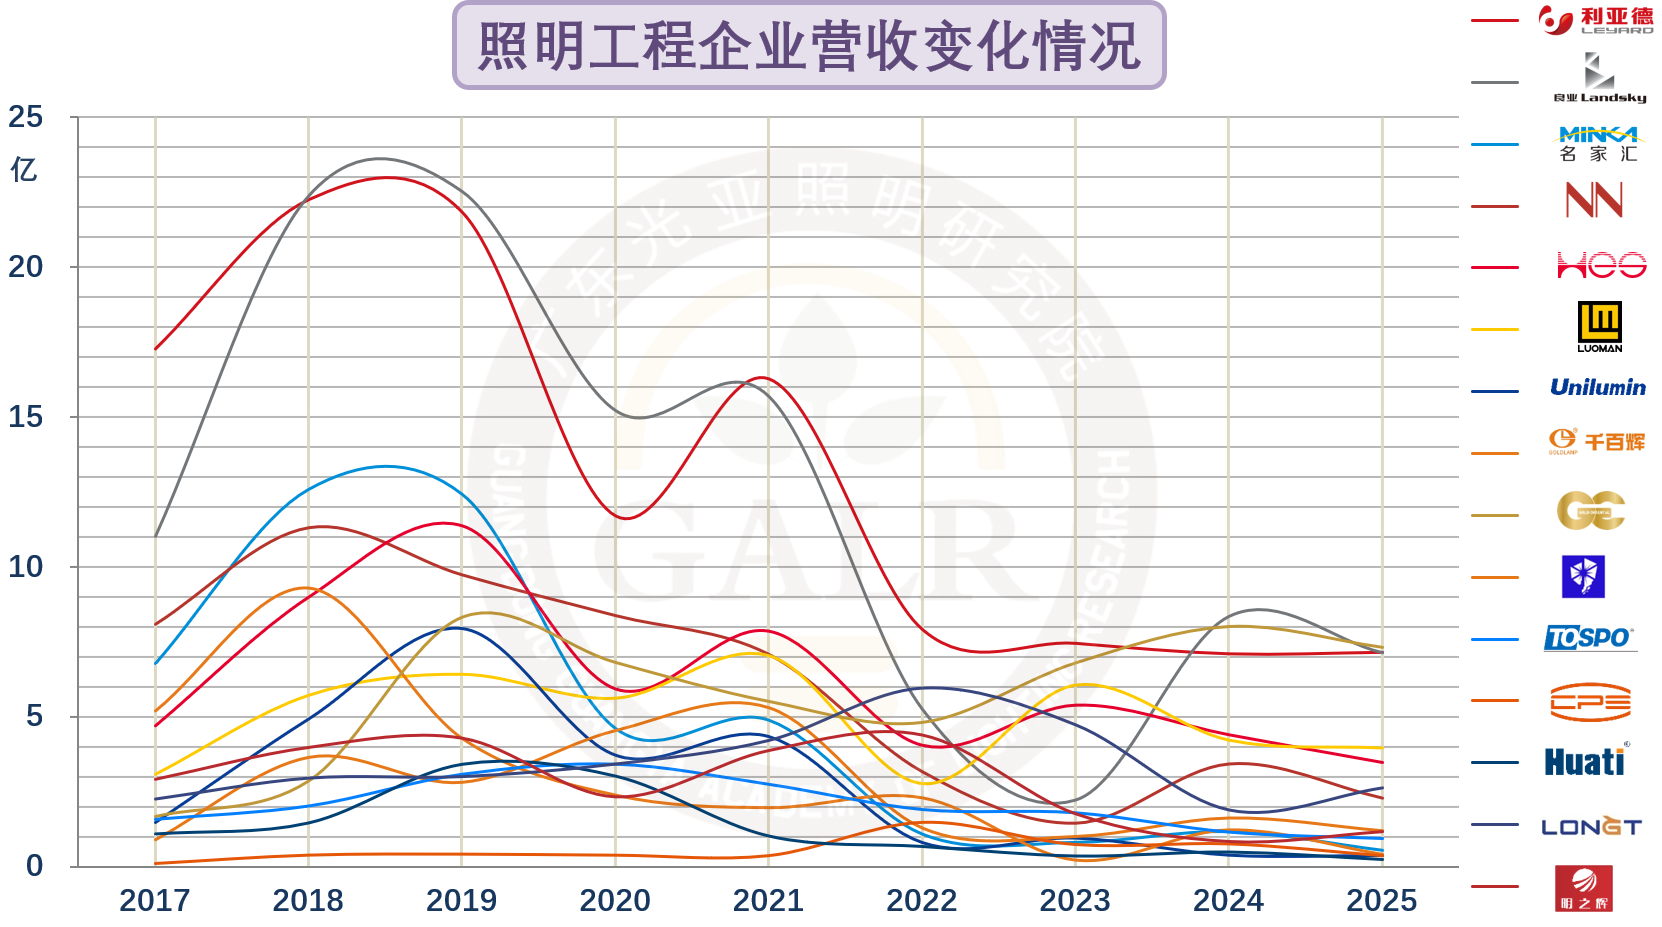
Clasificación de negocios de ingeniería de iluminación: (Haga clic para ver imagen grande) Al comparar el crecimiento de ingresos de las empresas cotizadas en el sector de ingeniería de iluminación entre 2025 y el mismo periodo de 2024, las fluctuaciones en los resultados son significativas, lo que refleja la actual inestabilidad y fragmentación del mercado de ingeniería de iluminación. 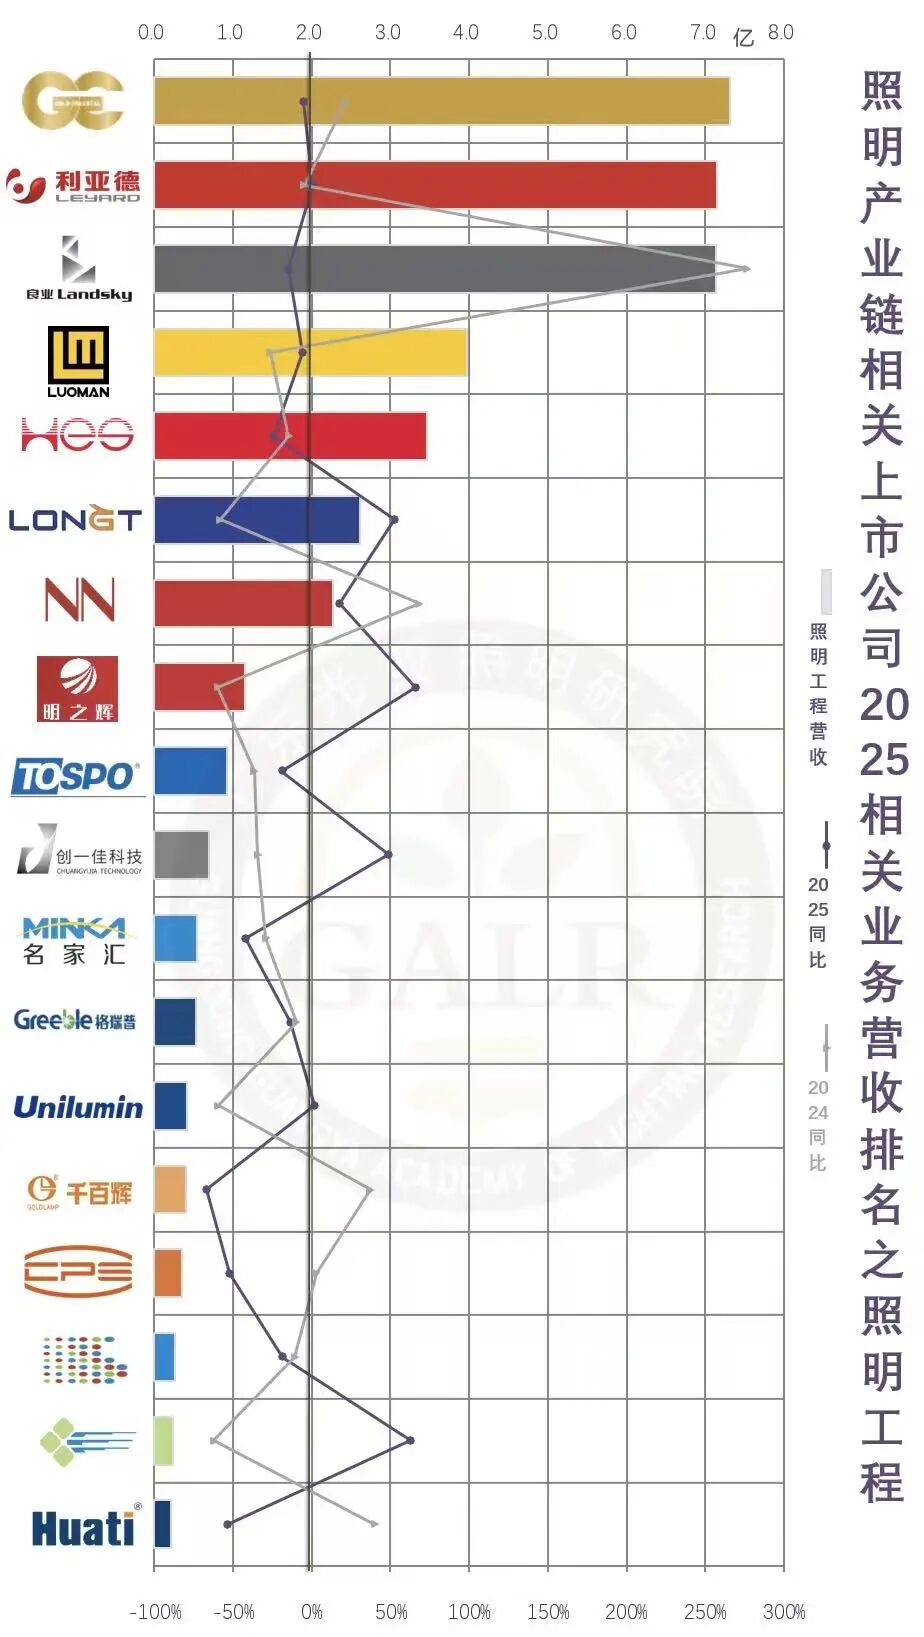
Varios sectores de apoyo
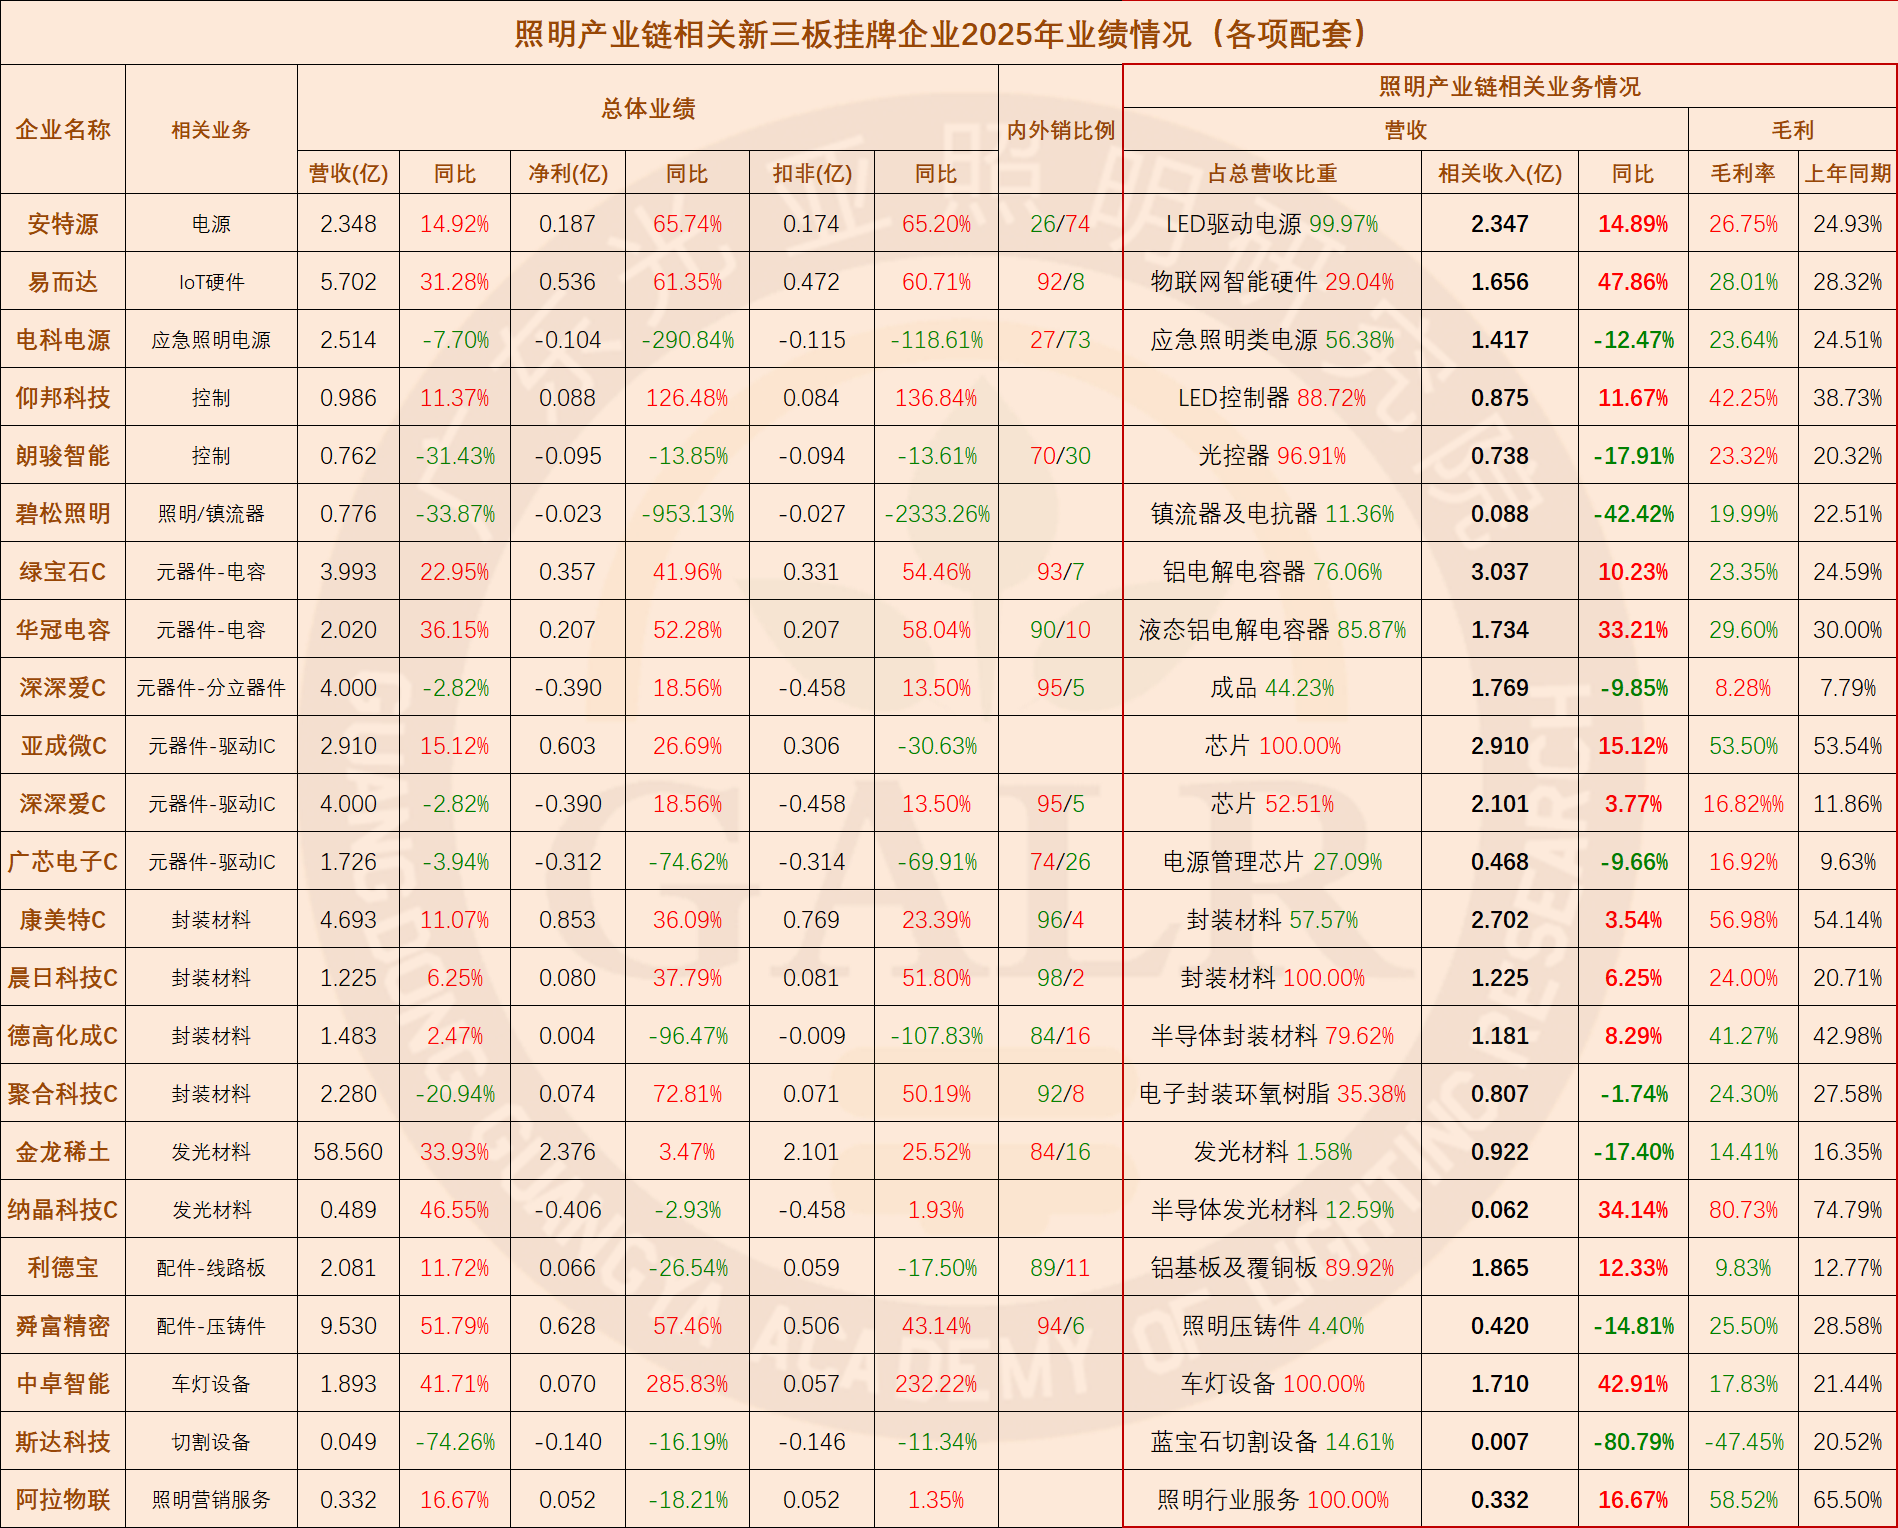
Situación de varios negocios de apoyo (Fuente de alimentación / Materias primas / Componentes / Accesorios / Equipos) (Haga clic para ver tamaño completo) (Haga clic para ver tamaño completo) Entre los distintos segmentos de apoyo, el segmento de fuentes de alimentación/control presenta resultados mixtos en cuanto a ingresos, con una presión extrema sobre los beneficios; entre ellos, las actividades de inteligencia artificial constituyen uno de los pocos puntos destacados. El segmento de materias primas muestra un desempeño relativamente estable, impulsado por los precios de las materias primas básicas en la cadena ascendente. En el segmento de componentes, las empresas de IC de control han sido las más afectadas por pérdidas continuas desde 2021. El segmento de accesorios/equipos experimenta una tendencia general a la baja, transmitida por la débil demanda en la cadena descendente y la deflación de precios. La competencia basada en el mercado existente en toda la industria está acelerando la fase de reestructuración; la concentración en la cadena de suministro avanza más rápidamente que en los terminales de aplicación, pero la rentabilidad enfrenta desafíos sin precedentes. De un total de 63 empresas cotizadas (incluidas las listadas en el Nuevo Tercer Mercado): Las empresas con ingresos en descenso de diversos negocios relacionados de apoyo representaron el 44%, un aumento de 8 puntos porcentuales en comparación con el mismo periodo de 2024: El porcentaje de empresas con disminución del margen bruto en negocios relacionados de apoyo es de 49%, frente al 48% del mismo periodo del año anterior, con un margen bruto promedio de 28.7%, una ligera caída de 0,3 puntos porcentuales respecto a 2024; En cuanto a la eficiencia laboral, el ratio medio de eficiencia laboral del sector de soporte LED es de 1,17 millones de yuanes por persona, un aumento del 2,6% en comparación con 2024; el número total de empleados aumentó un 1,9% interanual. En cuanto a los ingresos generales de todos los sectores de apoyo, 29% de las empresas vieron disminuir sus ingresos, 41% experimentaron disminuciones en el beneficio neto y 48% reportaron pérdidas; aunque la situación de ingresos y beneficios fue mejor que el año anterior, se amplió la proporción de empresas con pérdidas. En general, entre las empresas cotizadas relacionadas con la cadena de suministro de iluminación, el 38% registró una disminución en sus ingresos totales, pero el 56% experimentó una caída en los ingresos vinculados a la cadena de suministro de iluminación, un aumento de 16 puntos porcentuales respecto al año anterior, lo que indica que el negocio de la cadena de suministro de iluminación se ha convertido en un lastre para el rendimiento general de muchas empresas cotizadas; el 58% de las empresas vio reducirse el margen bruto de sus actividades relacionadas con la cadena de suministro de iluminación, con una ampliación interanual (YoY) de 5 puntos porcentuales; el 50% de las empresas registró una caída en el beneficio neto; y el 42% operó con pérdidas, un incremento de 3 puntos porcentuales en comparación con el mismo periodo del año anterior. En resumen, la situación general actual en la industria de la iluminación es que, aunque las empresas han intensificado sus esfuerzos, el crecimiento del volumen de ventas ya no puede contrarrestar la inflación de costes ni la deflación de precios derivada de la presión bajista sobre los precios; los ingresos se mantienen con una ligera disminución o un leve aumento, pero los beneficios se han visto considerablemente reducidos. Correr con esfuerzo apenas permite mantenerse en el mismo lugar, lo cual refleja la esencia de la intensa competencia interna. En resumen, la experiencia percibida de la cadena de suministro de la industria de la iluminación en 2025 será más fría que en 2024 . Bajo el entorno macroeconómico de economía de bajo ciclo y reestructuración global, en la etapa de competencia por existencias donde tanto los incrementos técnicos como los incrementos de mercado enfrentan cuellos de botella, la industria de la iluminación enfrenta una profunda reorganización. Los informes anuales de las empresas cotizadas en la cadena de suministro de la industria de la iluminación también revelan algunas verdades crudas sobre la industria de la iluminación: desde 2021, la industria de la iluminación ha estado en una etapa de competencia por existencias juego de suma cero ; la iluminación es fuerte en oferta pero débil en fijación de precios, y como industria manufacturera madura, ya no es una industria impulsada por la tecnología sino una industria impulsada por costos; la penetración de LED ha alcanzado un cuello de botella, con una penetración superior al 85% que restringe severamente el potencial de reemplazo; una vida útil del producto excesivamente larga suprime la demanda, extendiendo el ciclo de reemplazo mientras aumenta la presión del canal; existe una sobrecapacidad estructural, lo que significa que no puede escapar de la producción repetitiva homogénea a gran escala y de bajo nivel, desencadenando una competencia de precios viciosa; la diferencia de tijeras entre el crecimiento de las ventas y el crecimiento de los ingresos continúa ampliándose, con inflación aguas arriba, deflación aguas abajo y sobrecapacidad añadida que lleva a un colapso de los precios de los productos; la cadena de suministro de China ejerce una fuerza aplastante integral en escala, eficiencia y costos, obligando a los gigantes internacionales a contraerse y retirarse; las ventas nacionales dependen en gran medida de bienes raíces e infraestructura que entran en un bajo ciclo; el comercio exterior enfrenta presiones por barreras comerciales normalizadas, sistemas comerciales basados en bloques y temas comerciales politizados; nuevos conceptos como inteligente, saludable y bajo carbono temporalmente no han logrado convertirse en verdaderos motores de crecimiento centrales para la industria; en cuanto a los productos en sí, la iluminación ya no puede crear demanda sostenida. En este escenario de competencia de suma cero entre activos existentes, es inevitable que una cantidad considerable de empresas abandonen la competencia. Mejorar las capacidades internas será el único camino para que las empresas se aseguren su posición. Esto incluye: Innovar nuevas tecnologías, aplicaciones y modelos de negocio; perfeccionar los sistemas internos y de cadena de suministro; aumentar la apertura para promover productos, capacidad de producción y marcas hacia el exterior; buscar integración, reestructuración y colaboración para superar dificultades; centrarse en mercados nicho y aplicaciones; reconstruir modelos operativos y conceptos de valor; optimizar la capacidad de producción mediante mercantilización; y extender formatos de negocio efectivos basados en operaciones de iluminación. Consejos de datos: Según informes anuales de 185 empresas cotizadas relacionadas con la industria de la iluminación / cadena de suministro en 2025: (99 acciones A, 8 acciones H, 78 listadas en el Nuevo Tercer Mercado) Hay 30 empresas controladas por capital estatal, representando 16% ; Hay 34 empresas que han invertido en establecer capacidad de producción en el extranjero (cubriendo Vietnam, Tailandia, Camboya, Malasia, Indonesia en el sudeste asiático; India, Bangladés en el sur de Asia; y México en América Latina), representando 18% ; 46 empresas han diversificado sus negocios en sectores transversales (incluyendo fotovoltaica, almacenamiento de energía, baterías de litio, generación de energía, potencia de computación, etc.), representando el 25% . 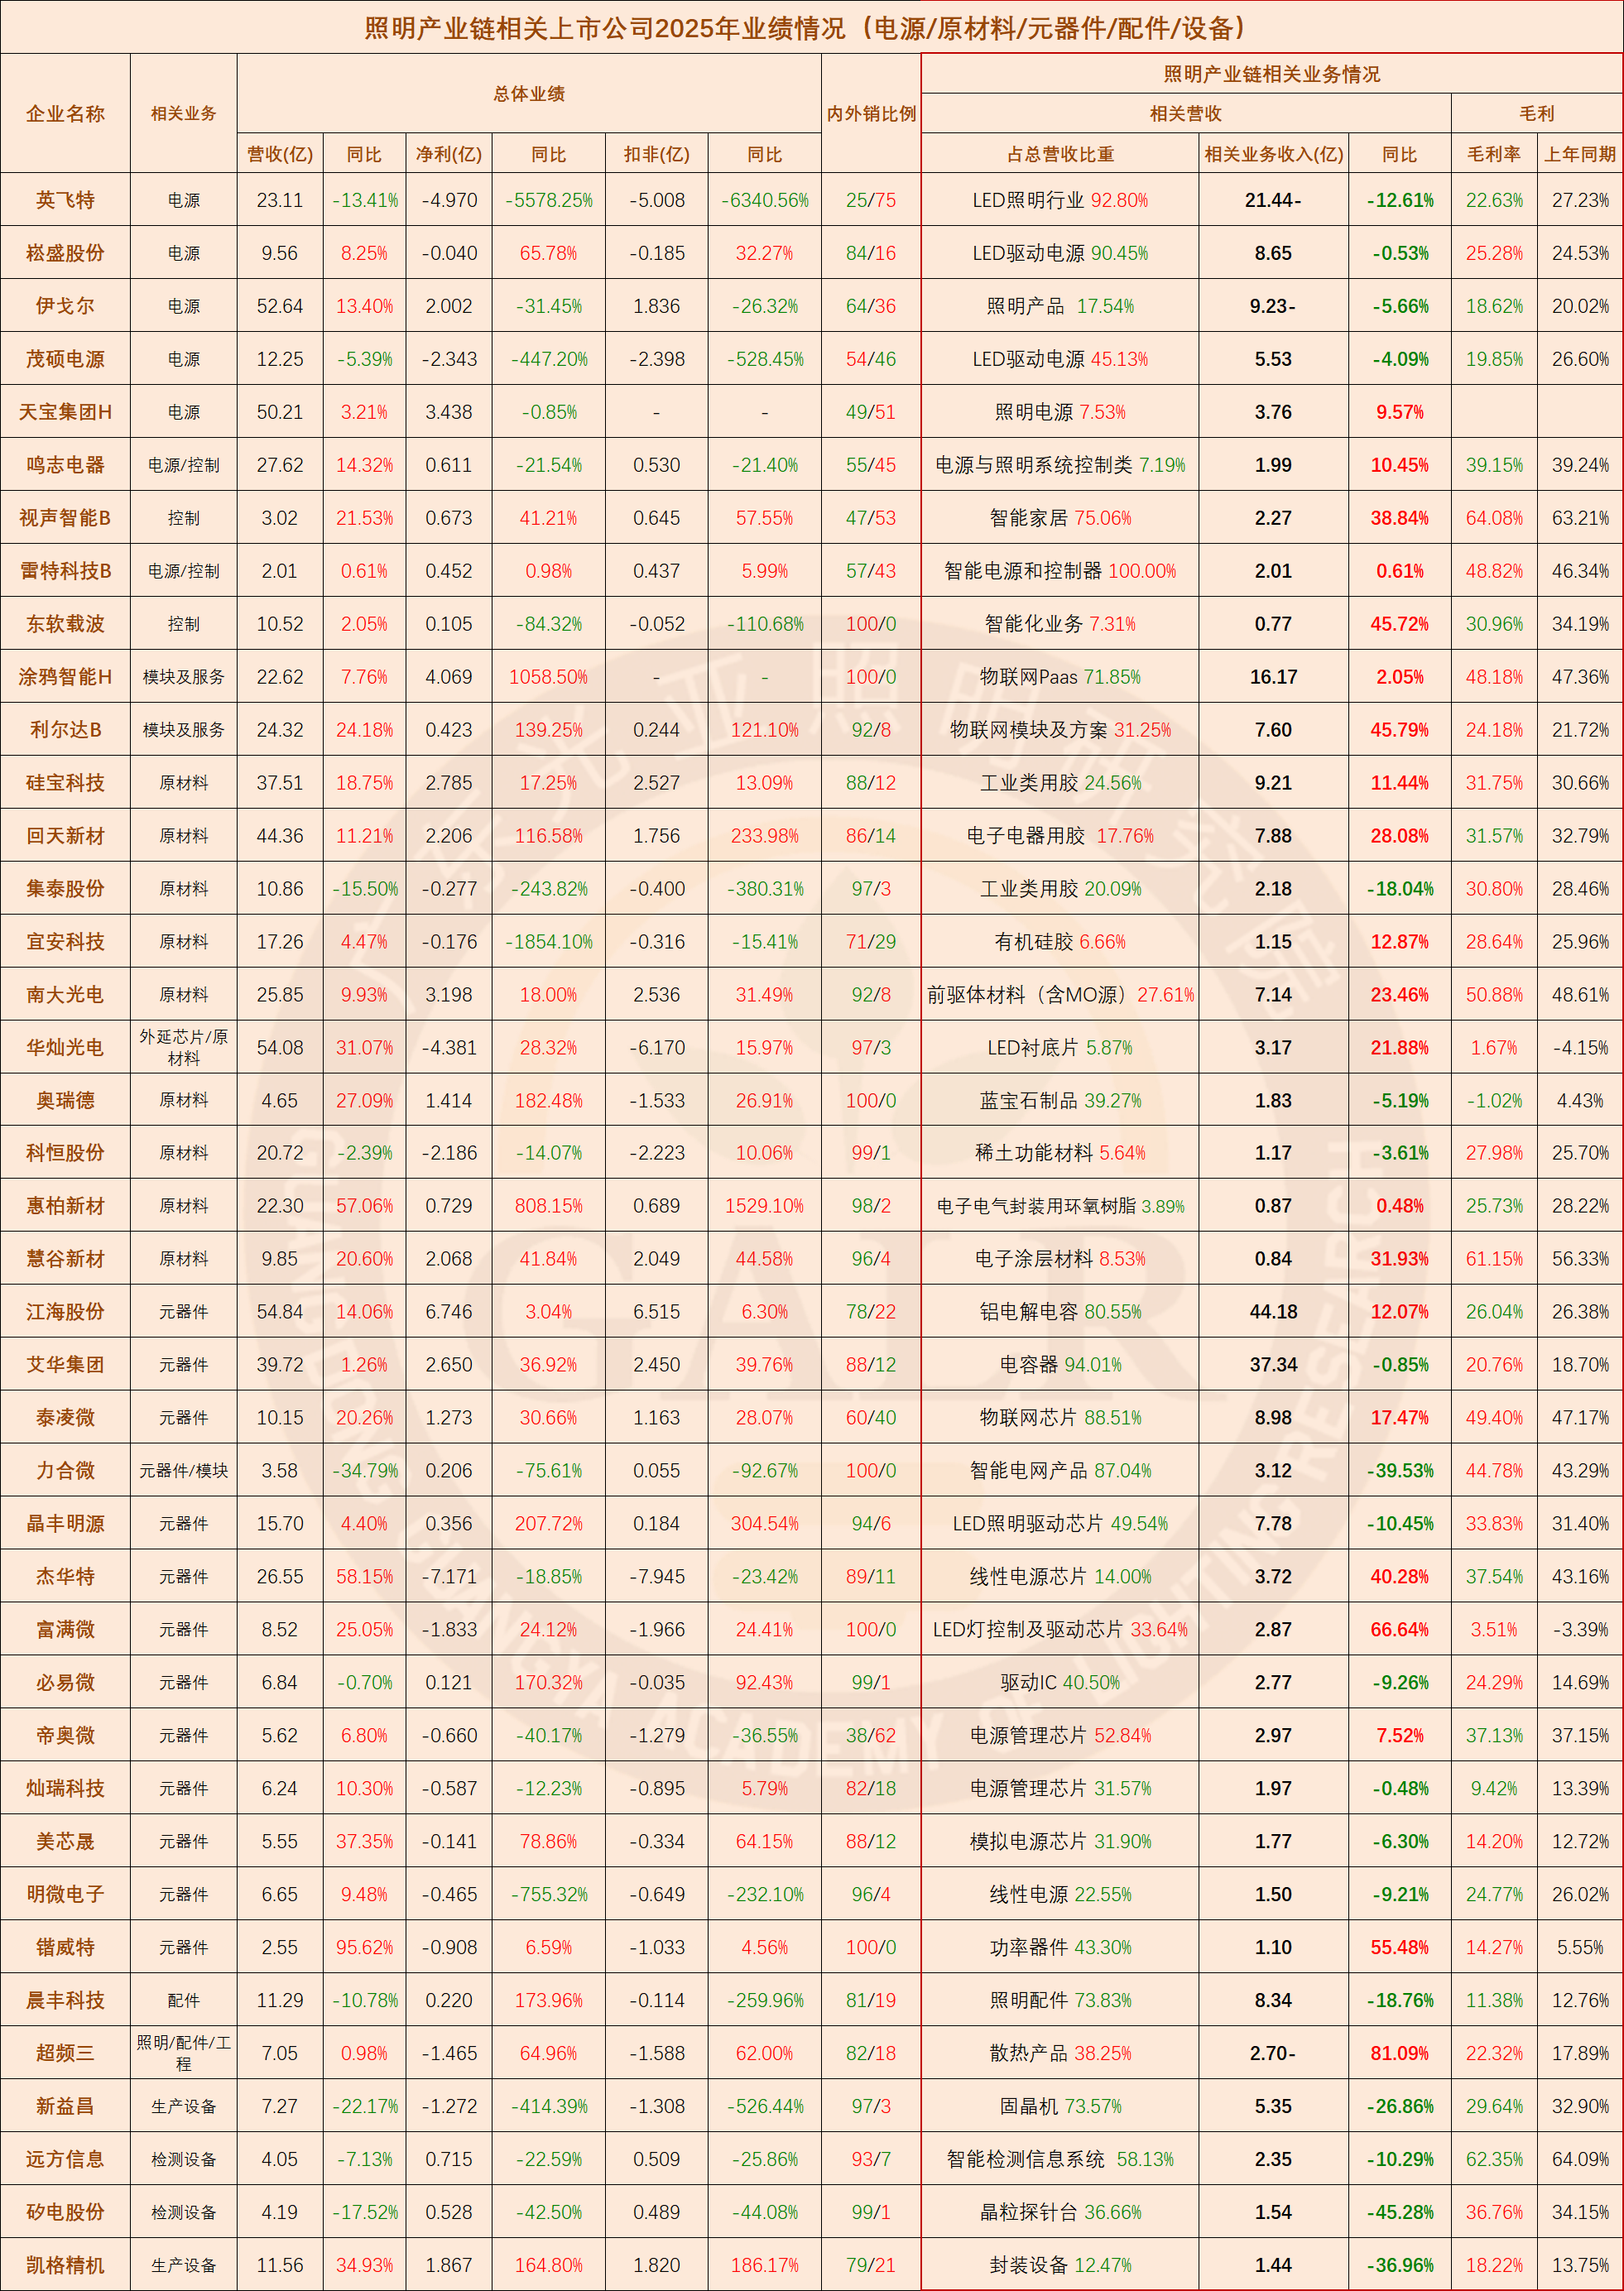
El artículo anterior proviene del Instituto de Investigación de Iluminación Guangya, escrito por Wen Qidong
China Light
Sitio web oficial de la Asociación China de la Industria de la Iluminación y plataforma multimedia del sector. No solo ofrecemos información autorizada y oportuna sobre iluminación; también aspiramos a ser un socio para el crecimiento empresarial. Desde la promoción de marcas y la expansión de canales hasta la consultoría, la formación de talento y la participación en la elaboración de normas, ofrecemos servicios profesionales integrales para ayudar a las empresas a mejorar su calidad y eficiencia y promover juntos el desarrollo de alta calidad de la industria de la iluminación.
Contactos de colaboración
仇纯 (Sra.): 158 6155 3579
顾君 (Sr.): 137 7157 5253