
Un fuego en pleno invierno —
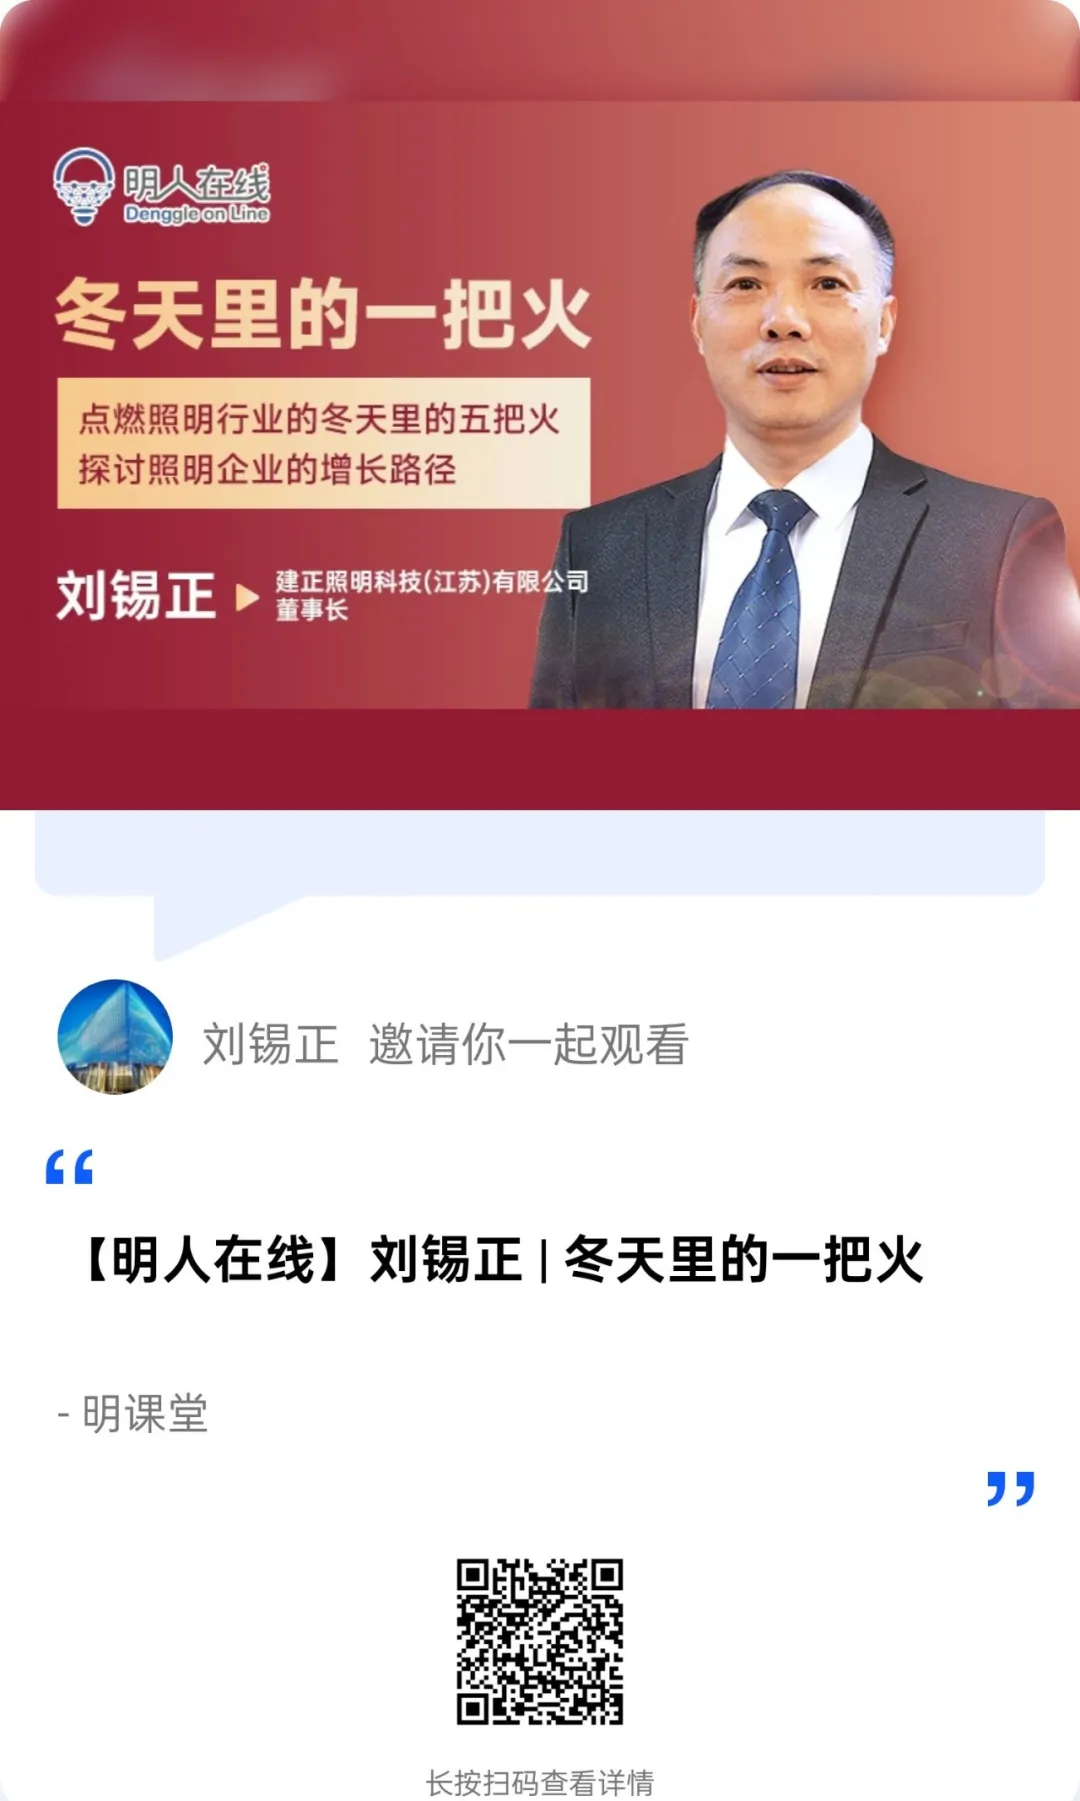
Este artículo es la transcripción de una conferencia estratégica en profundidad sobre la industria de la iluminación, celebrada el 23 de enero de 2026. La charla fue impartida por el señor Liu, un veterano del sector con 42 años de experiencia, y contó con la participación en el diálogo de los señores Hong, Zhao y otros líderes del sector. El contenido se centra en la grave realidad de que «la industria de la iluminación atraviesa un invierno histórico en forma de L», proponiendo sistemáticamente cinco vías estructurales para romper el estancamiento: el fuego de la marca, el fuego de la innovación, el fuego del valor, el fuego para superar la competencia desleal interna y el fuego para cambiar la percepción. El informe se basa en datos sólidos, como las ventas del Día del Soltero de Tmall en 2025 (276 nuevas marcas superaron los 100 millones de yuanes en ventas diarias), la configuración de la participación en CES 2026 (942 empresas chinas frente a 1325 estadounidenses, con destacadas apariciones de empresas de IA como Zhiyan, Bolian y Dreame), los informes financieros del sector (34% de las empresas de iluminación registraron pérdidas), las tendencias tecnológicas (penetración de la IA en I+D, marketing y cadena de suministro) y la situación actual de talento (casi nula entrada de graduados de Pekín y Tsinghua). Se señala que el modelo tradicional de OEM ya no es sostenible; solo mediante un enfoque de largo plazo, «difícil pero correcto», para reestructurar la cadena de valor —pasando de la subcontratación de marca blanca (margen bruto del 3–5%) a la prima de marca (margen bruto del 30% o más) y a la innovación de vanguardia— y aprovechando el dividendo de más de 20 millones de ingenieros en China, la revolución de los empleados digitales impulsados por IA y la exploración profunda de escenarios específicos (como tubos de luz repelentes de mosquitos, iluminación emocional y aplicaciones de espectro no visual), será posible atravesar el ciclo con alta calidad. Al final se enfatiza: esta no es una era de eliminar a los veteranos, sino un momento de transformación en el que la vieja generación debe «apoyar activamente» a la nueva; la primavera de la industria de la iluminación no está lejos, sino en manos de la nueva generación de «buscadores de luz» montados sobre la espalda de la IA.
Temas principales y discusión
Tema uno: Situación actual del sector —El «invierno en forma de L» ha llegado, y la crisis estructural se ha expuesto por completo
Evidencia estadística: Según los datos del Día del Soltero de Tmall en 2025, 276 nuevas marcas de iluminación superaron los 100 millones de yuanes en ventas diarias, pero más del 34% de las empresas del sector registraron pérdidas; las ventas y beneficios de las marcas tradicionales de iluminación han caído simultáneamente, y las exportaciones enfrentan presiones generales (solo los productos inteligentes con IA y los vehículos eléctricos registran crecimiento contrario a la tendencia).
Contradicción profunda: El 60% de los productos de iluminación del mundo están «Made in China», pero la proporción de marcas propias chinas es extremadamente baja; el mercado sigue dependiendo principalmente de la subcontratación de marca blanca (OEM/ODM), con márgenes brutos de solo el 3–5% y beneficios capturados por marcas internacionales. Los costos en el lado de la producción sufren fuertes impactos por fluctuaciones en materias primas y tipos de cambio, lo que deja a las empresas con una capacidad de resistencia al riesgo muy débil.
Conclusión: La industria de la iluminación ha dejado atrás la era de crecimiento incremental y ha entrado en un período de ajuste en forma de L, caracterizado por la competencia por el mercado existente. Este invierno durará al menos cinco años; perseguir únicamente el crecimiento de las ventas carece de sentido. Mantener los beneficios y sobrevivir es la línea roja de la supervivencia.
Tema dos: Primera vía para salir del atasco —Encender el «fuego de la marca»: exigir un margen bruto del 30% o más a las marcas, en lugar de trabajar para otros
Ejemplo negativo: Marcas centenarias como Philips y Osram han adoptado modelos de negocio basados en «alquilar marcas», lo que confirma el valor último del activo de marca; mientras tanto, las empresas chinas siguen atrapadas en el dilema de «tener fabricación sin marca». La empresa Shenzhen Zhiyan logró 6 mil millones de yuanes en ventas en cuatro años gracias a un producto único (tira de luces ambientales) que alcanzó una alta prima de precio (costo de unos pocos yuanes vendido a cientos de yuanes por metro), demostrando que las marcas chinas pueden construirse rápidamente.
Lógica de beneficios: Citando la «curva sonriente» —I+D (30% de margen bruto) y ventas de marca (30% o más de margen bruto) son los eslabones de alto valor, mientras que la etapa de fabricación apenas alcanza el 3–5%; el modelo de subcontratación hace que las empresas pierdan el poder de fijación de precios y la capacidad de resistencia al riesgo.
Conclusión: Crear una marca es algo «difícil pero correcto». Actualmente coincide con un vacío global en marcas de IA; la iluminación china debe ascender de «fábrica mundial» a «fuente mundial de marcas», transformando la ventaja de la manufactura china en capacidad de prima de marca.
Tema tres: Segunda vía para salir del atasco —Encender el «fuego de la innovación»: reconstruir toda la cadena con IA y tomar la posición dominante en la Cuarta Revolución Industrial
Potenciación tecnológica: La IA puede revolucionar todos los procesos de las empresas de iluminación —acortar drásticamente los ciclos de I+D y reducir costos; obtener datos precisos del mercado mediante el rastreo de plataformas como JD.com, Pinduoduo, Douyin y Xiaohongshu; sustituir la publicidad tradicional por transmisiones en vivo con avatares digitales para mejorar la eficiencia promocional; e inteligentizar el análisis de la cadena de suministro y las finanzas para reducir costos y aumentar la eficiencia.
Avances en escenarios: Los casos implementados incluyen iluminación emocional (tira de luces ambientales para televisores), iluminación saludable (lámparas para dormir) e iluminación no visual (tubos repelentes de mosquitos —utilizan ondas UVA para ahuyentar, no matar, a los mosquitos, aplicándose en el cultivo de frutas en Japón para reducir pesticidas)— así como innovaciones en espectro (además de la luz visible de 380–780 nm, hay un enorme potencial en bandas infrarrojas lejanas, ultravioleta y UVC aún sin explotar).
Talento y ecosistema: Los 20 millones de ingenieros en China son aceleradores de innovación; plataformas como Bilibili y Xiaohongshu hacen que la difusión tecnológica sea mucho más eficiente que en la era de CCTV; MiniMax (fundada por Yan Jianbo de la Universidad del Sureste, 385 empleados, 74% de investigadores nacidos después de 1995 y cotizada en Hong Kong con una capitalización bursátil que superó los 100 mil millones de yuanes tras su salida a bolsa) y Dreame Technology (10 mil millones en seis años, expandiéndose desde aspiradoras hasta lámparas de escritorio y automóviles) confirman el éxito del modelo «pequeño pero bello + tecnología dura».
Conclusión: 2026 es el mejor momento para que las empresas innovadoras entren en el mercado —la desaparición del bono de tráfico obliga a volver a la fuerza del producto; la IA no reemplaza al ser humano, sino que amplifica su creatividad; la industria de la iluminación debe desplegar primero «empleados digitales», liberando mano de obra de tareas como estadísticas de informes y encuestas telefónicas para centrarse en preguntas a la IA, juicio de valor y diseño innovador.
Tema cuatro: Tercera vía para salir del atasco —Encender el «fuego del valor» y el «fuego para superar la competencia desleal interna»: rechazar el crecimiento engañoso y construir un ecosistema de beneficio mutuo
Trampa del valor: Las ventas a bajo precio en canales de ferretería son en realidad un «cazador de maíz en una caja» —usar productos de baja calidad y bajo precio para arrebatar el propio mercado original, dañando la imagen de la marca (comentarios de clientes como «los productos de grandes marcas han empeorado»), dejando a los distribuidores sin ganancias y provocando finalmente el colapso de la cadena de suministro (proveedores huyendo, bancos con cartera vencida, gobiernos asumiendo responsabilidades).
Valor positivo: Las bombillas LED de primera eficiencia energética (213 lm/W), aunque técnicamente maduras, no se promocionan porque la «competencia de precios» oculta su valor de ahorro de electricidad (las facturas de electricidad representan el 82% de los costos de marketing; ahorrar electricidad equivale a regalar lámparas); los productos de valor emocional (economía de mascotas, luces ambientales) experimentan un rápido crecimiento, confirmando que los usuarios están dispuestos a pagar por experiencias emocionales.
Ecosistema de beneficio mutuo: Tomando como referencia Sam's Club (sus marcas propias aportan el 80% de las ganancias) y Jingdong JZ (uso de datos para selección de productos y compras centralizadas para lograr «la misma calidad a mitad de precio»), las empresas de iluminación deben abandonar la «lucha solitaria» y construir comunidades de interés conjunto con KOL (Luo Yonghao, Yu Minhong), plataformas y proveedores —permitir que los distribuidores ganen dinero, que los proveedores se desarrollen y que las plataformas obtengan tráfico— para lograr la sostenibilidad.
Conclusión: La «competencia de precios» es esencialmente falta de capacidad; la verdadera competitividad proviene de mayor eficiencia (reducción de costos con IA), percepciones más precisas (basadas en datos) y servicios más profundos («prescribir tratamientos» para los usuarios en lugar de actuar como «transportistas»), sustituyendo la competencia interna perniciosa por la creación de valor.
Tema cinco: Cuarta vía para salir del atasco —Encender el «fuego para cambiar la percepción»: pasar del pensamiento de crecimiento incremental a la lógica del stock existente, apoyando a la juventud para completar el salto generacional
Falla de pensamiento: La vieja generación confía en la experiencia, el coraje y el «volumen con bajos márgenes», mientras que la nueva generación cree en los datos, la lógica y la «fijación de precios basada en el valor»; las experiencias exitosas del pasado (como la estrategia de SKU grande y completa de Opple y NVC) se han convertido en lastre en la era del stock existente.
Cambio organizacional: La competencia por el stock existente es esencialmente competencia por eficiencia —la producción per cápita en la región de China Oriental es de 50–60 millones de yuanes, mientras que en las empresas cotizadas es de 1–2 millones, revelando la ineficacia de la táctica de masas; es necesario sustituir el trabajo repetitivo por IA y concentrarse en puestos de alto valor (como la capacidad de selección de productos al estilo de «director especializado en iluminación»).
Misión intergeneracional: Los veteranos de la iluminación (señores Liu, Hong y Zhao) coinciden en que su papel debe pasar de «combatientes en primera línea» a «apoyadores», respaldando a la segunda generación (Pequeño Zhao, Pequeño Liu) para liderar la innovación e internacionalización (como revitalizar las marcas propias alemanas); el motivo fundamental por el cual los talentos de Pekín y Tsinghua «votan con sus pies» y abandonan la industria de la iluminación es la falta de sensación de futuro y de retornos de alto valor en el sector.
Conclusión: La primavera de la industria de la iluminación depende de si se logra elevar la percepción —aceptar lo «pequeño pero bello» (campeones de productos autodesarrollados), abrazar la «denominación por escenario» (como «bombilla para leer» en lugar de «A60»), y lograr la igualdad entre online y offline (desde julio de 2025, el comercio electrónico impone impuestos integrales, por lo que los costos online ya no tienen ventaja absoluta)— para alcanzar finalmente el punto de inflexión en el que los talentos de Pekín y Tsinghua compitan por ingresar a la industria de la iluminación.
Insights en profundidad
Insight uno: La «depresión de valor no visual» en la industria de la iluminación aún no ha sido explotada sistemáticamente; la salud y la biofotónica podrían ser el mayor mercado azul
La transcripción menciona tubos repelentes de mosquitos (repelencia por UV-A), lámparas para dormir (regulación de melatonina) y aplicaciones de visión artificial con espectros especiales, todas apuntando a una dimensión gravemente subestimada: la capacidad de la iluminación para intervenir en áreas no visuales como la fisiología humana, la agricultura y la detección industrial. Actualmente, el 99,9% de los productos del sector se centran en la iluminación visible, mientras que tecnologías como la radiación ultravioleta (esterilización por UV-C), el infrarrojo lejano (terapia térmica) y la luz azul de banda estrecha (fábricas de plantas) ya son maduras, pero carecen de integración interdisciplinaria y rutas de comercialización. Se recomienda que las empresas de iluminación se asocien con institutos biomédicos y agrícolas para establecer un «Laboratorio de Salud Lumínica», traduciendo parámetros espectrales en indicadores de eficacia verificables clínicamente o agronómicamente, solicitando certificaciones de dispositivos médicos o verdes y abriendo un mercado B2B de miles de millones de yuanes.
Insight dos: El retraso en el despliegue de «empleados digitales» se está convirtiendo en el agujero negro de eficiencia más oculto de las empresas de iluminación; es necesario establecer un sistema de evaluación de «preparación para la IA»
Comparando los expositores de CES 2026 (25,000 empleados digitales sustituyendo a 40–50,000 trabajadores humanos) con la situación actual de las empresas de iluminación nacionales, donde «nadie sabe quién las está usando», se revela una brecha generacional en la digitalización de procesos. Se sugiere iniciar de inmediato una «auditoría de preparación para la IA»: evaluar cuantitativamente el nivel de automatización en I+D (tasa de uso de software de simulación), marketing (tasa de extracción automática de datos de redes sociales) y cadena de suministro (tasa de conexión directa entre ERP y dispositivos IoT), estableciendo objetivos de mejora en seis meses —por ejemplo, reducir el ciclo de investigación de mercado de 30 días a 72 horas, sustituyendo decisiones basadas en experiencia por datos reales.
Insight tres: La «eliminación inversa de talentos» en las empresas de iluminación ha creado un ciclo negativo; es urgente construir un mecanismo dual de retención de talentos basado en «equity tecnológico + emprendimiento por escenario»
La razón principal de la fuga de talentos de Pekín y Tsinghua no es solo el salario, sino la falta de sentido de valor profesional: los puestos tradicionales de iluminación no pueden ofrecer escenarios prácticos de vanguardia como entrenamiento en IA o investigación en fotobiología. Se recomienda tomar prestado el modelo de MiniMax, establecer un «Fondo para Científicos Jóvenes», permitiendo a ingenieros clave participar con acciones tecnológicas para incubar proyectos de innovación internos (como algoritmos emocionales para luces o módulos espectrales repelentes de mosquitos); la empresa adquiere participación accionaria sin interferir en la operación, y tras el éxito se permite financiación independiente o adquisición. Esto no solo fideliza a los mejores talentos, sino que también convierte rápidamente los resultados de laboratorio en flujo de efectivo, rompiendo el dilema de «tecnología sin producto, producto sin beneficios».
Este artículo fue recopilado y publicado por la cuenta oficial «Guangju Julele» a partir de la charla del 23 de enero «Una llama en el invierno» impartida por Liu Xizheng en Ming Classroom. Autor: Xiaoyao Shanren Xiaoyao Feng.
China Light
Sitio web oficial de la Asociación China de la Industria de la Iluminación y plataforma multimedia del sector. No solo ofrecemos información autorizada y oportuna sobre iluminación; también aspiramos a ser un socio para el crecimiento empresarial. Desde la promoción de marcas y la expansión de canales hasta la consultoría, la formación de talento y la participación en la elaboración de normas, ofrecemos servicios profesionales integrales para ayudar a las empresas a mejorar su calidad y eficiencia y promover juntos el desarrollo de alta calidad de la industria de la iluminación.
Contactos de colaboración
仇纯 (Sra.): 158 6155 3579
顾君 (Sr.): 137 7157 5253