
Divergencia en "K" detrás de la prosperidad digital: Situación del sector a partir de los informes semestrales de 2021 de las empresas cotizadas del sector de la iluminación en China
Autor/Wen Qidong
Asociación China de la Industria de la Iluminación (CALI)
Nota: La muestra de este análisis semestral incluye empresas cotizadas relacionadas con la industria de la iluminación en China, con un total de 198 empresas cotizadas en los mercados de acciones A, acciones H y el Nuevo Tercer Mercado. Dado que 2020 fue un año atípico debido al impacto de la pandemia, el crecimiento Interanual (YoY) no refleja plenamente las tendencias de desarrollo del sector. Para facilitar la comprensión intuitiva de los lectores, el autor no utilizó el método de cálculo de la "tasa media de crecimiento bienal", actualmente popular, sino que añadió directamente una comparación con el mismo periodo de 2019.
I. Situación general
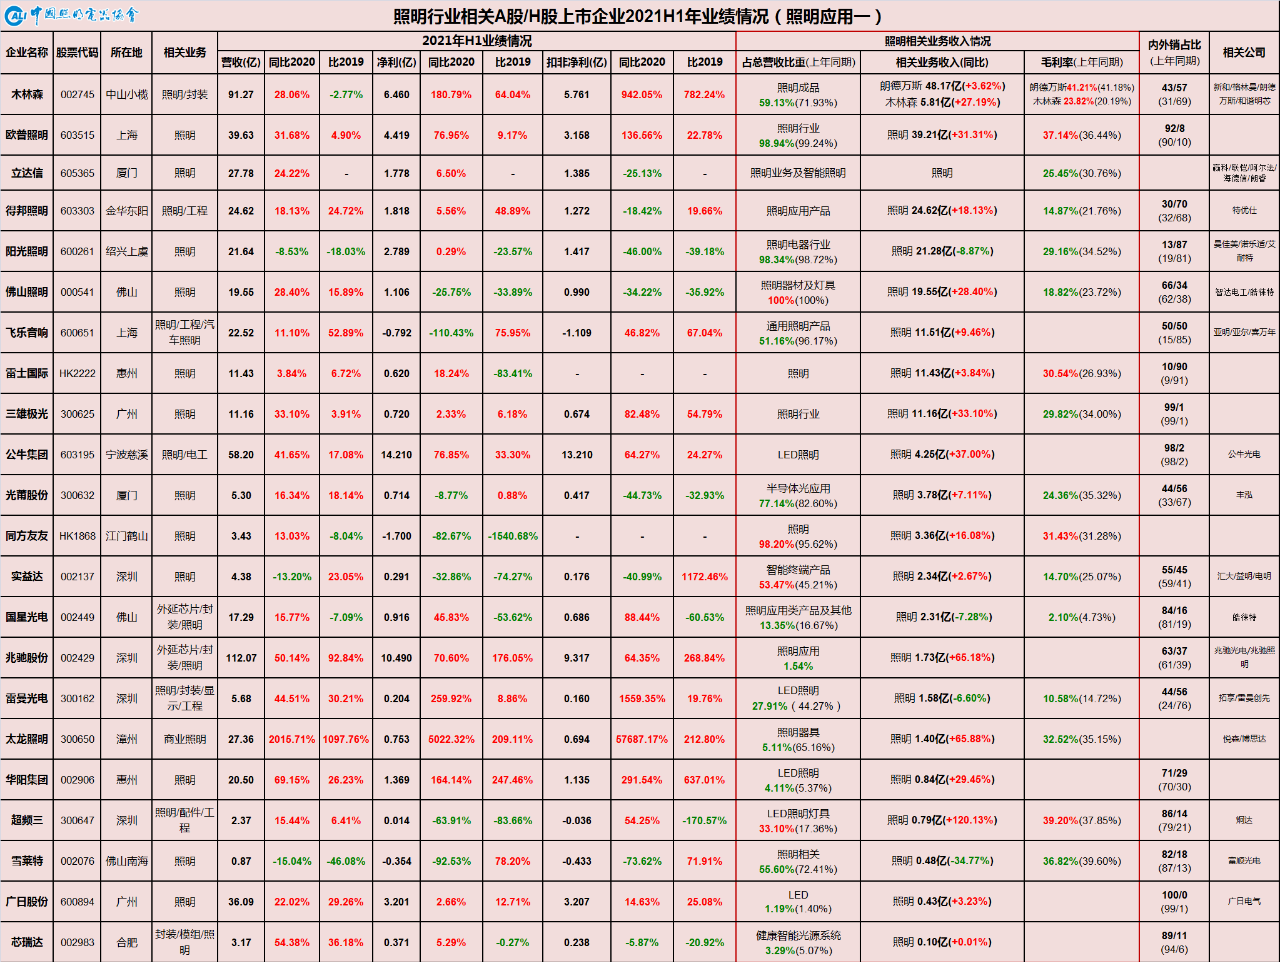
Debido al enorme impacto de la pandemia de COVID-19 en la economía y sociedad de China a principios de 2020, la capacidad de producción, el capital y los mercados de las empresas cotizadas del sector de la iluminación se vieron afectados en distintos grados durante el primer semestre de 2020, lo que provocó una caída en sus resultados semestrales de ese año. Con una base de comparación ya en mínimos históricos, y a pesar de factores adversos como la pandemia, la escasez de chips y materiales, el fuerte aumento de los costes y la volatilidad cambiaria, tanto las ventas nacionales como las de exportación del sector de la iluminación registraron un crecimiento interanual (YoY) de dos dígitos en el primer semestre de 2021. Por ello, es razonable y esperable que el rendimiento de las empresas cotizadas, cuyas operaciones han vuelto generalmente a la normalidad, haya aumentado de forma generalizada. Sin embargo, tras la tendencia positiva general del sector, la situación no ha seguido la recuperación en "V" que anticipábamos, sino que presenta una divergencia en forma de "K".
II. Sector de aplicaciones de iluminación
Mil velas pasan junto al barco hundido
Divergencia entre Ingresos y Beneficios
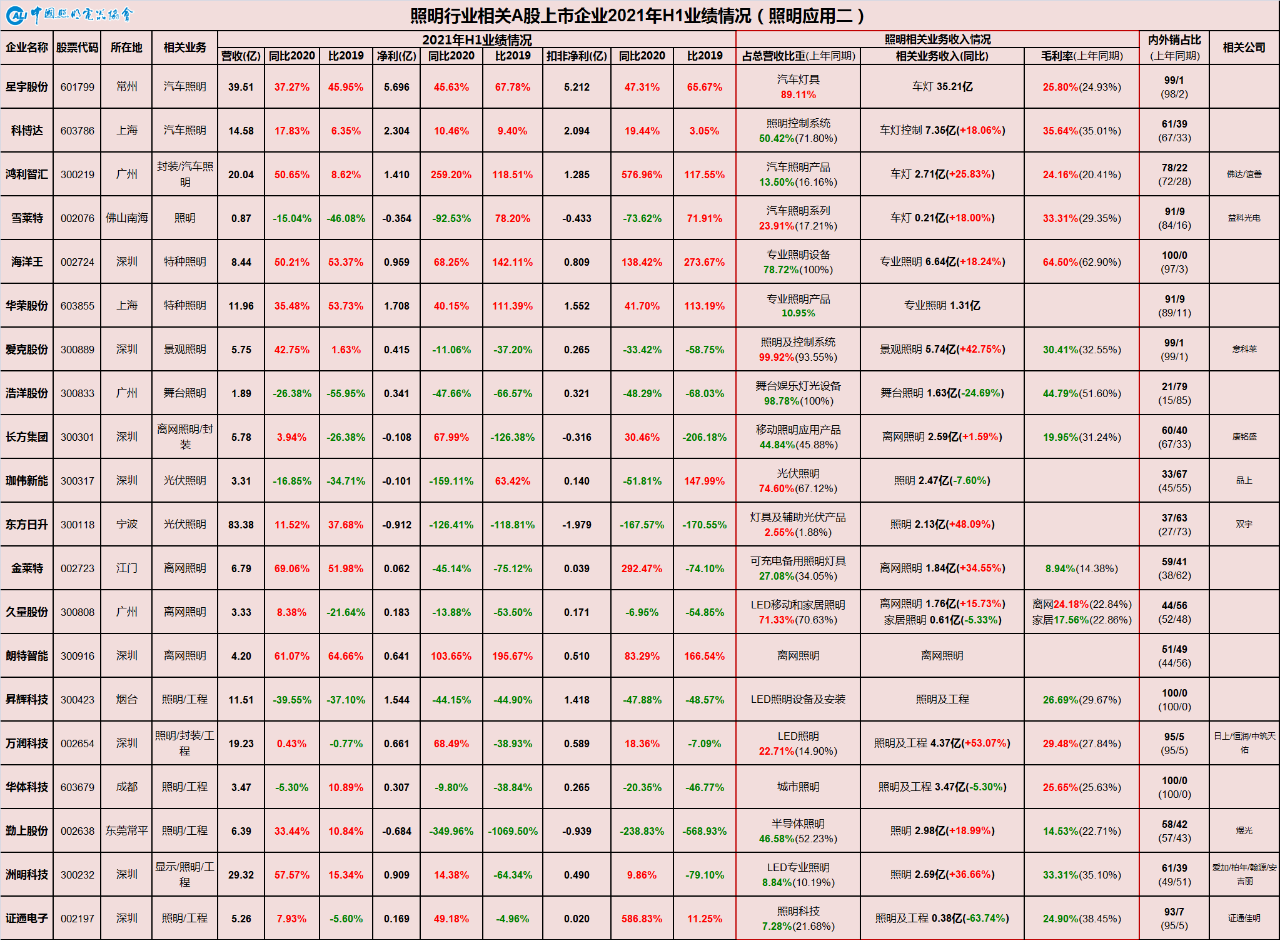
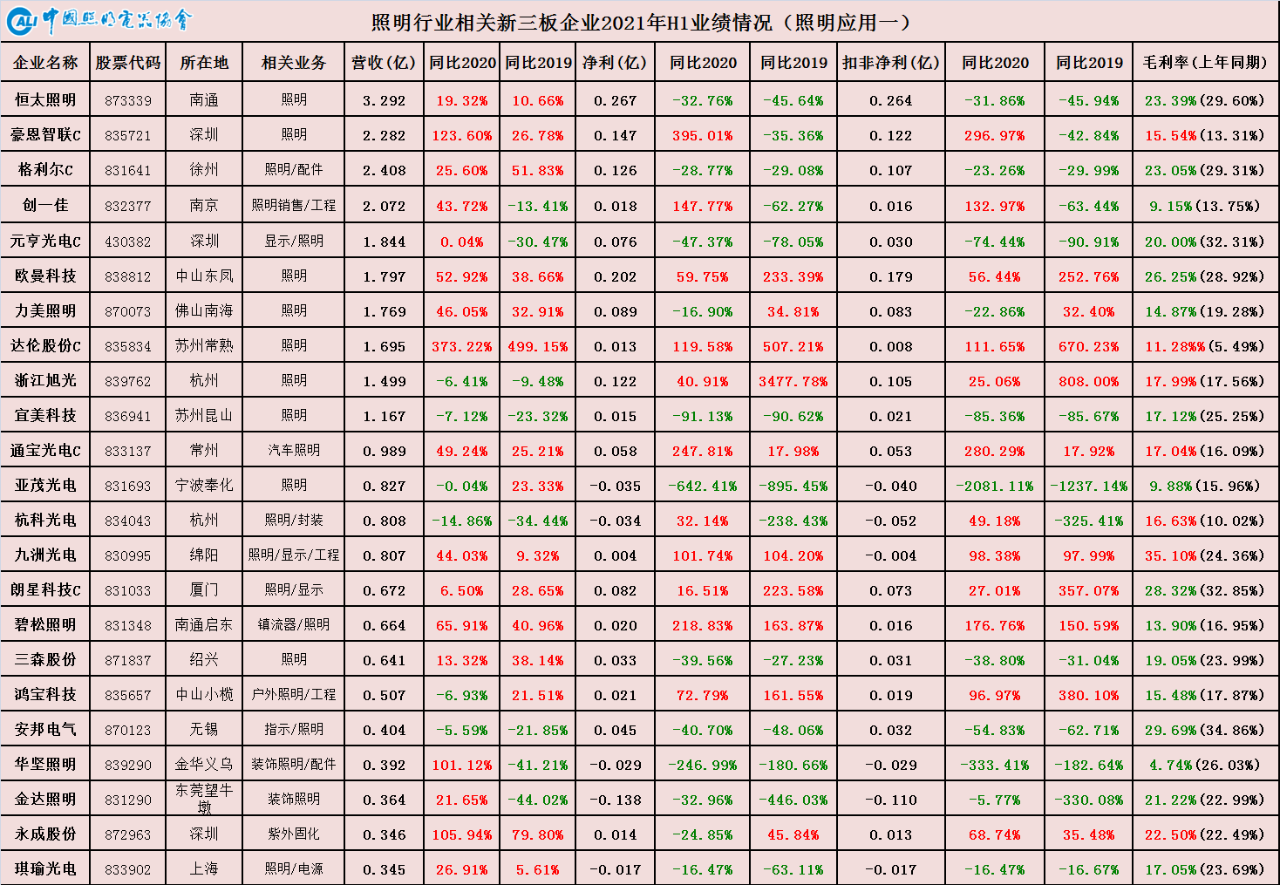
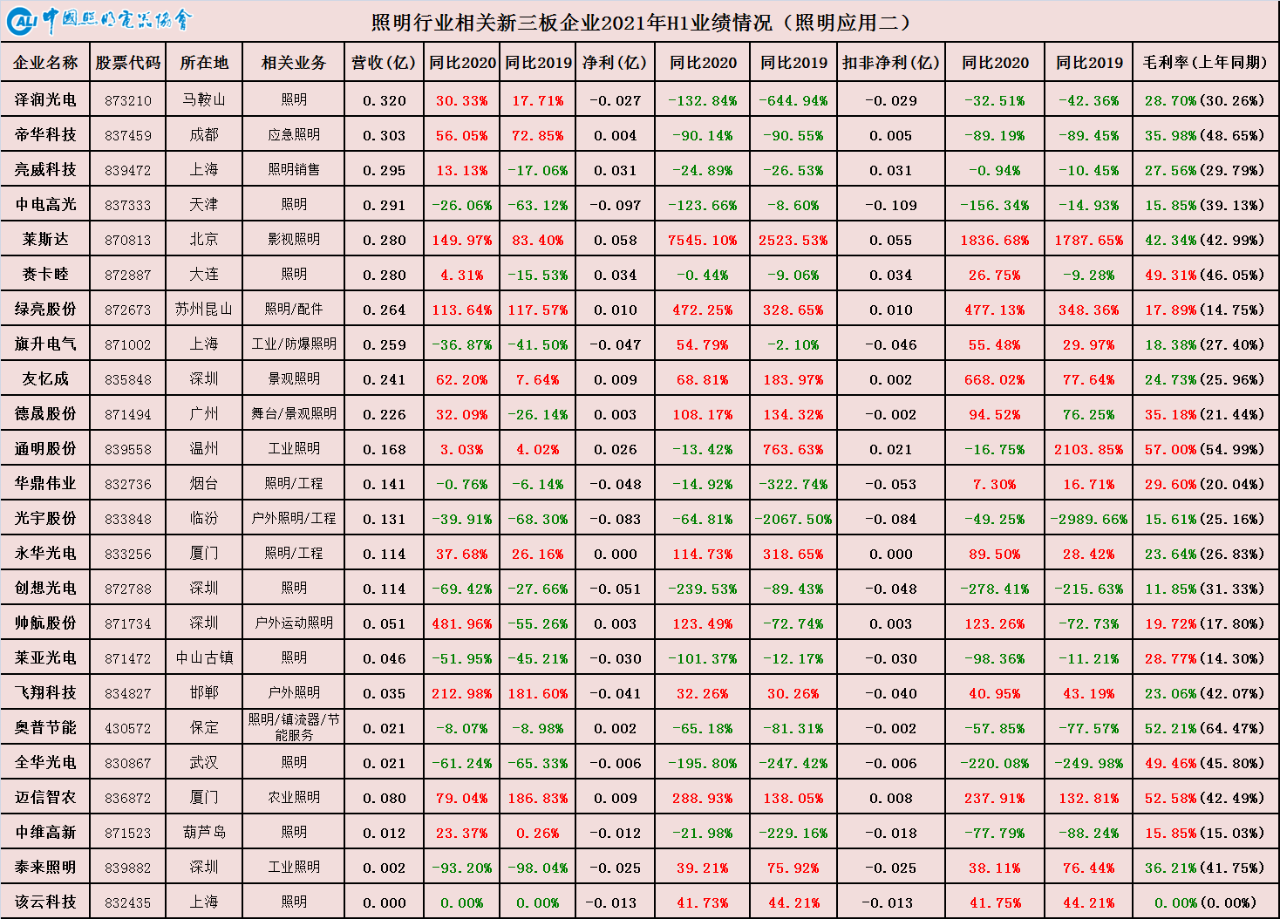
En primer lugar, al observar el sector de aplicaciones de iluminación, la gran mayoría de las empresas registraron un crecimiento de dos dígitos en los Ingresos, recuperando generalmente los niveles de Ingresos anteriores a la pandemia. Sin embargo, debido al fuerte aumento de los costos de materias primas, logística y mano de obra en la primera mitad de 2021, la escasez estructural mundial de chips, las fluctuaciones del tipo de cambio del yuan chino y otros múltiples factores, los beneficios de las empresas de aplicaciones de iluminación aguas abajo se vieron significativamente comprimidos. Como se muestra en la tabla anterior, los márgenes de beneficio bruto de las empresas de aplicaciones de iluminación, especialmente las dedicadas principalmente a la iluminación general, han disminuido notablemente. Aunque los Ingresos han crecido, los beneficios han tenido dificultades para aumentar, lo que resulta en una situación de "pedidos sin beneficios". Detrás de la prosperidad del crecimiento general de la industria, la inflación de los costos de las materias primas aguas arriba y la deflación del mercado de consumo aguas abajo han exprimido conjuntamente los beneficios del sector manufacturero intermedio. Al no poder trasladar el aumento de los costos, esto acabará afectando al lado de la oferta.
Divergencia entre ventas nacionales y de exportación
En el primer semestre de 2021, la industria de la iluminación en China logró ingresos de aproximadamente 328.800 millones de yuanes, un aumento interanual (YoY) del 33,8 % y un incremento del 13,3 % en comparación con 2019. La tasa media de crecimiento anual durante los dos años fue del 4,3 %, lo que indica que la industria china de la iluminación en su conjunto ha salido completamente de la sombra de la pandemia. En cuanto a las ventas nacionales y de exportación, las exportaciones alcanzaron los 29.100 millones de dólares estadounidenses en el primer semestre de 2021, equivalentes a 188.600 millones de yuanes al tipo de cambio vigente, lo que representa un aumento interanual (YoY) del 38,5 % y un incremento del 30,3 % en comparación con 2019. La tasa media de crecimiento bienal también alcanzó el 10,9 % de dos dígitos, reflejando la continua fortaleza de las exportaciones. Las ventas nacionales fueron de aproximadamente 140.200 millones de yuanes, un aumento interanual (YoY) del 28,7 %, pero una disminución del 3,6 % en comparación con 2019, con una tasa media de crecimiento bienal del -1,2 %. Esto significa que las ventas nacionales aún no se han recuperado a los niveles anteriores a la pandemia.
Por lo tanto, el principal impulsor del crecimiento general de la industria son las exportaciones. La recuperación de las ventas nacionales, gravemente afectadas por la pandemia, aún requerirá un proceso. En 2020, el crecimiento de las exportaciones compensó la caída de las ventas nacionales. En la primera mitad de 2021, aunque las ventas nacionales mejoraron significativamente, el patrón divergente de exportaciones fuertes y una recuperación nacional lenta no experimentó un cambio sustancial.
Divergencia entre el lado de la oferta y el lado de la demanda
A juzgar por la recuperación de la capacidad de producción de diversas empresas cotizadas, dado que China es actualmente la única gran economía del mundo que ha contenido plenamente la epidemia, la reanudación del trabajo y la producción ha sido relativamente fluida. Además, la fabricación en el lado de la oferta se decide y organiza centralmente, y básicamente se ha restaurado por completo. Aunque las empresas de algunas zonas de producción siguen viendo perturbaciones ocasionales por brotes esporádicos en distintos lugares, y en general se ven afectadas por factores desfavorables como el aumento de los precios de las materias primas, la escasez de chips, la congestión de almacenes y la falta de contenedores, así como los cortes de electricidad relacionados con la protección del medio ambiente, estos no afectan a la situación general.
El lado de la demanda enfrenta una presión considerable. La demanda externa se ha mantenido fuerte desde el segundo semestre del año pasado, pero la sostenibilidad de los principales motores de crecimiento, como la alta demanda de productos para la prevención de epidemias y la economía del hogar, así como los efectos de sustitución, está por verse. Persisten los riesgos de deslocalización de la cadena de suministro y las incertidumbres derivadas de la pandemia continua, por lo que la demanda externa dista de estar asegurada. La recuperación de las ventas internas es más débil que la de las exportaciones, impulsada principalmente por proyectos de ingeniería bajo la iniciativa de infraestructura "Dos Nuevos y Uno Mayor". El gasto de consumo aún no ha vuelto a los niveles previos a la pandemia, limitado por caídas estructurales en los ingresos familiares y el empleo, así como por el aumento de la tasa de ahorro. Su recuperación requerirá un proceso gradual para aliviar el miedo y reconstruir la confianza.
En general, la posición de China como centro mundial de fabricación de iluminación y eje de la cadena de suministro se consolidó aún más durante la pandemia. Sin embargo, los desafíos del lado de la demanda siguen siendo graves y urgentes tanto en los mercados de exportación como en los mercados de ventas nacionales.
Diferenciación interna de las ventas de exportación
En primer lugar, existe una divergencia entre el sector de consumo y el de ingeniería. Los productos de iluminación para el mercado de consumo (extremo C) poseen atributos esenciales que representan las necesidades básicas de la vida. Además, la pandemia llevó a muchos países a adoptar políticas de flexibilización monetaria significativas y a proporcionar ayuda económica en efectivo a sus ciudadanos. Por otro lado, los países extranjeros han experimentado oleadas pandémicas recurrentes e intensificadas, lo que ha resultado en una reanudación intermitente del trabajo y la producción, así como en un progreso discontinuo en los proyectos de ingeniería relacionados. Esto ha hecho que la demanda en el extranjero se recupere con más fuerza que la oferta, con el mercado residencial de consumo (extremo C) desempeñándose mucho mejor que el mercado público de ingeniería (extremo B), lo cual es opuesto a la situación en el mercado nacional.
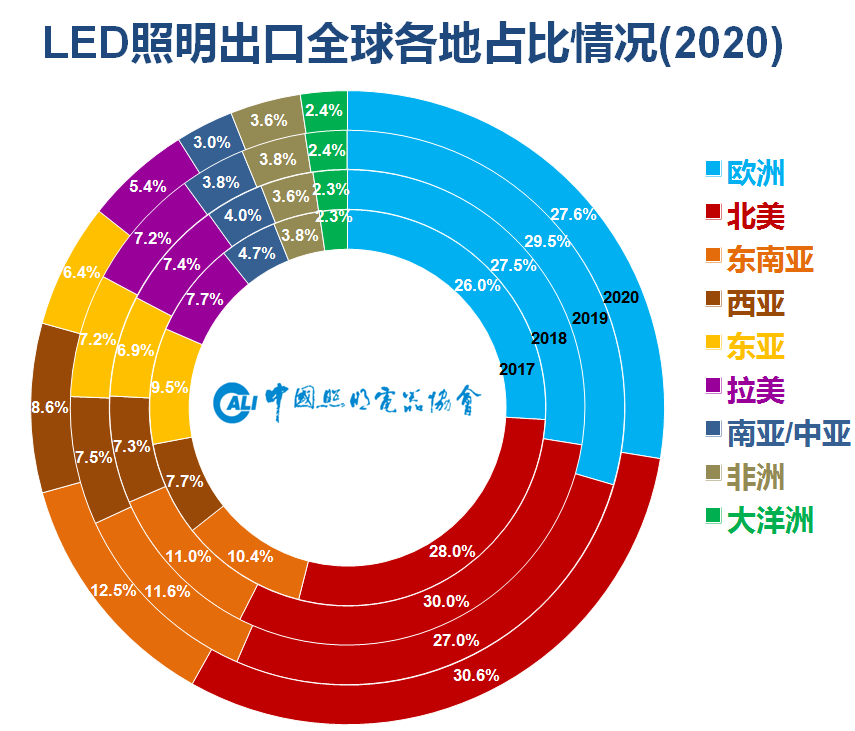
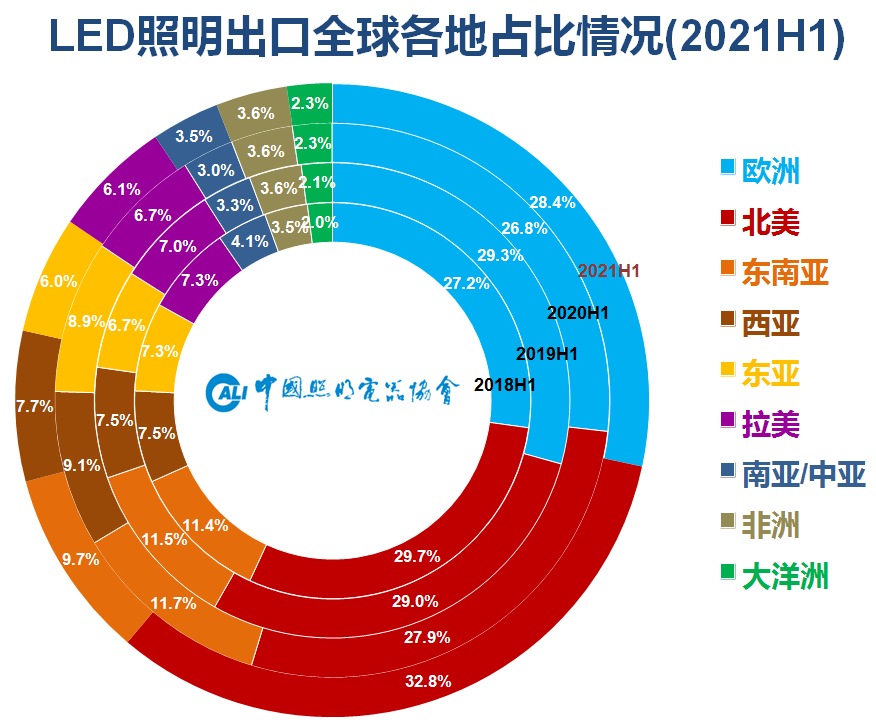
Diferenciación de mercados en las ventas de exportación. En 2020, el mercado de Asia-Pacífico, dominado por economías emergentes, gestionó la pandemia de manera relativamente adecuada y superó a los mercados europeo y estadounidense, compuestos principalmente por economías desarrolladas. El mercado norteamericano mostró una recuperación significativa desde la segunda mitad de 2020, con un rendimiento anual superior al de Europa y Sudamérica. Cabe destacar que, a finales de 2020, las exportaciones chinas de productos de iluminación hacia Estados Unidos habían vuelto a los niveles anteriores a la imposición de aranceles derivados de la fricción comercial entre China y EE. UU. en 2018.
En la primera mitad de 2021, la situación cambió drásticamente. Las tasas de vacunación contra el COVID-19 en las economías desarrolladas de Europa y América aumentaron rápidamente, impulsando la recuperación de la producción social y la vida cotidiana. En contraste, el epicentro de la pandemia se desplazó hacia los países asiáticos, lo que obstaculizó el proceso de recuperación del mercado de Asia-Pacífico. Como resultado, la demanda en Norteamérica y Europa se recuperó con fuerza, mientras que los mercados de Asia Oriental, Sudeste Asiático y Asia Occidental, que habían tenido un desempeño relativamente destacado en el mismo período del año anterior, experimentaron una caída.
Segmentación interna de las ventas nacionales
Divergencia entre los segmentos de consumo y de ingeniería. A diferencia del mercado de exportación, el segmento de ingeniería en el mercado interno supera al segmento de consumo. Por un lado, la demanda impulsada por la inversión se caracteriza por la toma de decisiones centralizada y la organización. Bajo el ajuste contracíclico de la iniciativa nacional "Dos Nuevos y Uno Importante", sectores como las farolas inteligentes/postes inteligentes exteriores relacionados con la nueva infraestructura y la construcción de ciudades inteligentes, así como la iluminación educativa interior vinculada a la salud lumínica e impulsada por políticas, han experimentado un rápido desarrollo. Por otro lado, el segmento de consumo refleja una tendencia fragmentada de toma de decisiones descentralizada. Además, debido al descenso estructural de los ingresos y el empleo causado por la pandemia, junto con el aumento de la tasa de ahorro, el mercado de consumo sigue estando significativamente por debajo de los niveles previos a la pandemia a pesar de la flexibilización monetaria global, encontrándose actualmente en una fase de recuperación lenta.
Diferenciación interna en el mercado del segmento de proyectos. El rendimiento general del mercado de proyectos es aceptable, pero no todos los segmentos se han recuperado adecuadamente, como la iluminación paisajística y la iluminación escénica para espectáculos. Como fabricantes líderes en iluminación paisajística e iluminación escénica respectivamente, Acolyte (300889) y Haoyang Shares (300833) muestran a través de sus resultados que estos dos segmentos aún se encuentran en una fase relativamente baja debido al impacto de las políticas o la pandemia.
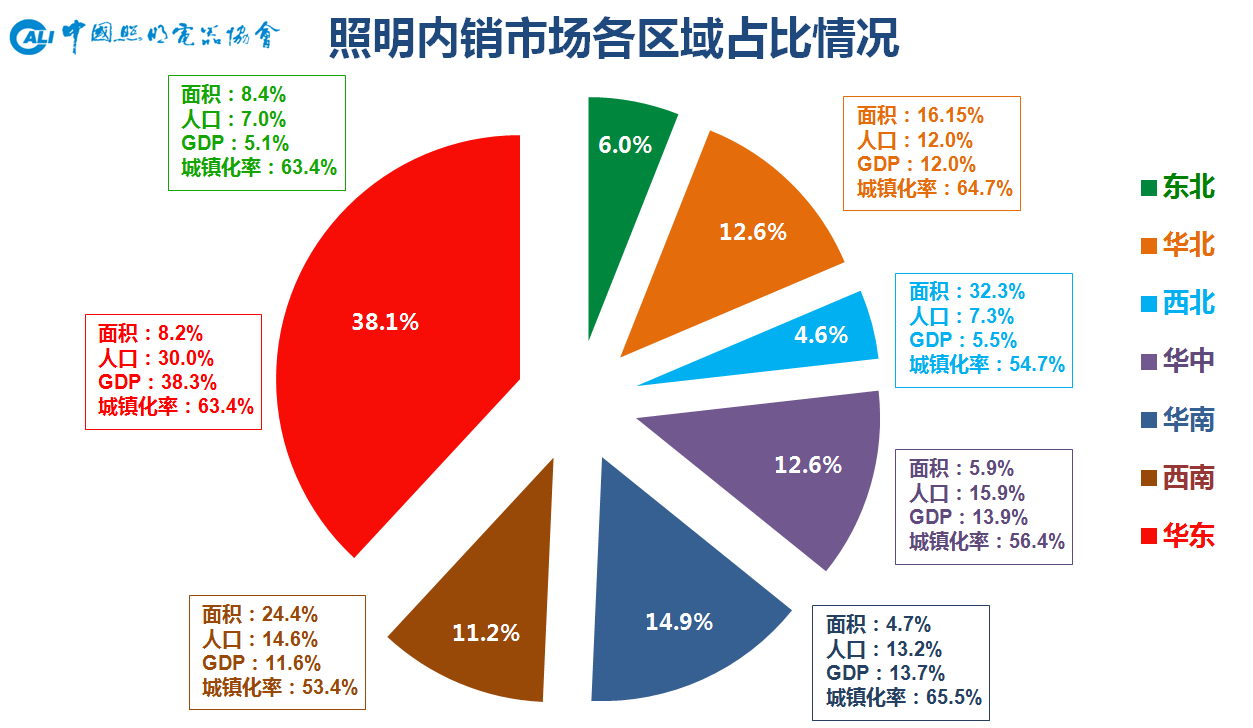
Divergencia norte-sur en el mercado doméstico. En los últimos años, la cuota del mercado del norte, representado por el noreste y el norte de China, se ha reducido a menos de una cuarta parte del mercado nacional. Limitado por la estructura económica, la movilidad de la población y el potencial de urbanización, la demanda de iluminación en esta región ha crecido más lentamente que en otras áreas, con solo algunas ciudades destacadas. De cara al futuro, el este y el sur de China, como las regiones económicamente más activas, consolidarán aún más su posición dominante en el mercado de demanda de iluminación, mientras que el centro y el suroeste de China mostrarán un fuerte potencial impulsados por el desarrollo de la Aglomeración Urbana de las Llanuras Centrales y la Aglomeración Urbana del Curso Medio del Río Yangtsé.
Divergencia entre empresas líderes y pymes (hacia la escalabilidad)
A medida que la demanda final se vuelve más segmentada, especializada, personalizada y fragmentada, los canales, productos, marcas y servicios deben experimentar una transformación y actualización correspondientes. Las empresas líderes, especialmente aquellas destacadas en marcas de canal, tienden gradualmente hacia operaciones a gran escala y completas, con líneas de producto amplias y completas, respaldadas por un sistema de cadena de suministro eficiente basado en I+D innovadora. Mientras consolidan su posición en el mercado general, también están presentes en numerosos segmentos de nicho, con canales que penetran continuamente en mercados más profundos. Esto reduce el espacio de supervivencia de las pequeñas y medianas empresas homogéneas.
Además, la actual ola de aumentos de precios aguas arriba y la escasez de chips que barre el sector manufacturero ha elevado indirectamente, en cierta medida, las barreras de la industria. Los pedidos de demanda limitada se están concentrando gradualmente en la capacidad de producción de alta calidad con sólidas capacidades de control de la cadena de suministro. Las pymes con capacidades de control de la cadena de suministro relativamente más débiles se ven más afectadas en términos de capacidad de producción y beneficios.
Especialmente en el sector de la iluminación general con bajas barreras técnicas, la competencia se centra en la eficiencia productiva, la escala de fabricación y el control de costes. Sin una base determinada de capacidad de producción, es difícil lograr una rentabilidad sostenible. Por lo tanto, según los resultados del primer semestre, las empresas de aplicaciones de iluminación con escalas de Ingresos más pequeñas en el NEEQ enfrentan condiciones operativas más severas en comparación con las empresas del mercado principal.
Divergencia entre el mercado de iluminación general y los segmentos especializados
(Dirección de diferenciación)
Según los resultados del primer semestre, en comparación con el sector de la iluminación general, segmentos de mercado especializados como la iluminación automotriz, representada por Xingyu Shares (601799) y Keboda (603786), y la iluminación especial, liderada por Ocean King (002724) y Huarong Shares (603855), siguen mostrando un buen desempeño. Esto también ofrece una lección a las empresas de aplicaciones de iluminación: en el contexto de que el Estado prioriza el desarrollo de la economía real y fomenta las empresas "especializadas, refinadas, distintivas e innovadoras", las pymes del sector de la iluminación con una base adecuada pueden optar por entrar en un nicho de mercado profesional específico y desarrollarse como marcas especializadas. Esta es una vía viable de desarrollo diferenciado, que refleja el principio de "ser diferente en lugar de simplemente mejor".
Los segmentos de mercado que merecen atención actualmente incluyen:
Iluminación educativa: estrechamente relacionada con la salud lumínica. Dado que está asociada con la protección de la visión de los adolescentes, el ámbito de la iluminación educativa ya no es solo asunto de la industria de la iluminación, sino que también ha atraído la atención de toda la sociedad. Para implementar las importantes directrices del Secretario General sobre el problema de la miopía en los adolescentes, este mercado contará con un fuerte impulso para un desarrollo vigoroso durante los próximos tres años. Las principales empresas de iluminación están casi todas presentes en este segmento de mercado, incluidas, entre otras, MLS Co., Ltd. (002745), OPPLE Lighting (603515), Leedarson (605365), Tospo Lighting (603303), Yangguang Lighting (600261), Foshan Lighting (000541), Feilo Acoustics (600651), Pak Group (300625), Guangpu Shares (300632), Super Three (300647), Wanrun Technology (002654), Eaglerise (002922), etc.
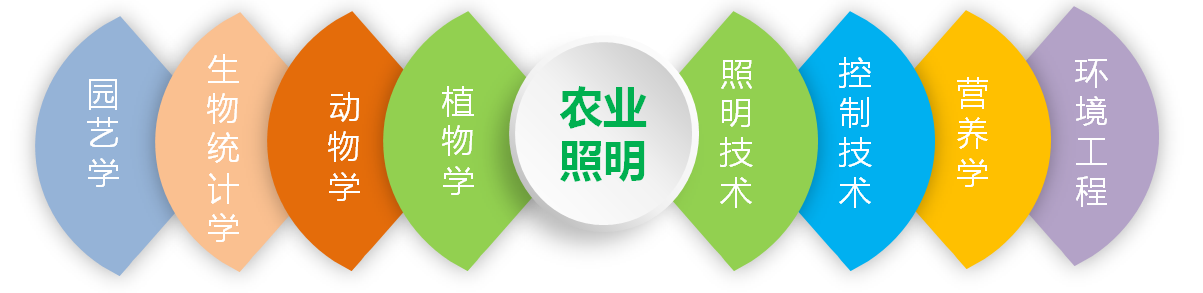
Iluminación agrícola: Relacionada con la seguridad alimentaria y el desarrollo de la industrialización agrícola. En los últimos años, el rápido crecimiento en este campo ha sido impulsado principalmente por el aumento de las exportaciones de luces de cultivo de cannabis a Norteamérica. Sin embargo, aún se encuentra en una etapa inicial de desarrollo. Los problemas urgentes incluyen la investigación básica sobre los objetos receptores de luz, la reducción de costos y la mejora de la eficiencia del sistema, así como el establecimiento de modelos de negocio sostenibles. Empresas como Inventronics (300582) y Songsheng Shares (301002) lideran actualmente en fuentes de alimentación para iluminación hortícola.
Iluminación fuera de la red: Al servicio de la población fuera de la red y atendiendo nuevas demandas de consumo. Como solución de energía limpia alineada con los objetivos de doble carbono, la iluminación fuera de la red ha servido históricamente a cientos de millones de "población fuera de la red" en todo el mundo y a escenarios de iluminación temporal y de emergencia. En los últimos años, las nuevas necesidades de consumo como el senderismo, el trail running y el camping han ampliado el espacio de mercado. Los principales actores de este sector incluyen Changfang Group (300301), Jinlait (002723), Jiuliang Shares (300808) y Langte Intelligent (300916). Mientras tanto, Ocean King (002724), Jiawei New Energy (300317) y Risen Energy (300118) también ofrecen numerosos productos especializados y relacionados con la energía fotovoltaica.
Desinfección UV: Aplicaciones de iluminación no visual relacionadas con la prevención y el control de epidemias. La pandemia ha atraído una atención sin precedentes a este segmento de mercado; de hecho, incluso sin la pandemia, la demanda de esterilización y desinfección es extremadamente amplia. Actualmente, las lámparas tradicionales de descarga de gas a baja presión siguen siendo la fuerza principal en la lucha contra la epidemia. Como método físico ecológico para la esterilización y desinfección, los LED UV profundos han sido confirmados por instituciones de investigación como efectivos para eliminar el nuevo coronavirus. Además, tienen amplias perspectivas de aplicación en muchos escenarios que requieren esterilización y desinfección, con un enorme potencial de mercado. Limitados por la baja eficiencia de conversión fotoeléctrica y los altos costos, los LED UV, al igual que la iluminación agrícola, se encuentran actualmente en la etapa inicial de desarrollo. Las empresas que participan en este campo incluyen Xuelait (002076), Sanan Optoelectronics (600703), Yuanrong Technology (832502) y MLS Co., Ltd. (002745).
Iluminación automotriz: Aprovechando el auge de los vehículos de nueva energía; El mercado de la iluminación automotriz ha sido durante mucho tiempo un punto caliente de la industria debido a sus altos rendimientos, considerable potencial de crecimiento y una competencia de precios relativamente racional. Su desarrollo hacia la inteligencia, la conectividad, la digitalización y la personalización es también una tendencia importante. Nuevas tecnologías como LED/OLED y láser, conectividad inteligente, iluminación adaptativa y luces traseras de ancho completo están surgiendo constantemente. En particular, el auge de los vehículos de nueva energía y la conducción autónoma aporta más posibilidades al desarrollo de los faros. Por supuesto, la iluminación automotriz es un mercado con altas barreras tanto en tecnología como en canales de ventas, operando dentro de una cadena de suministro conservadora. Las marcas extranjeras representadas por las Big5 aún mantienen una ventaja, mientras que las marcas nacionales de faros lideradas por Xingyu Automotive Lighting Systems (601799) y Huayu Visual Technology (600741) están progresando rápidamente. Mientras tanto, empresas de iluminación como Foshan Lighting (000541), Tospo Lighting (603303), Feilo Acoustics (600651), Hongli Zhihui (300219) y Cnlight (002076) también han reforzado sus acciones en este nicho de mercado.
Farola inteligente / Poste inteligente: Nueva infraestructura y construcción de ciudades inteligentes; En primer lugar, en los productos de iluminación vial de China, los productos principales siguen siendo las lámparas de sodio de alta presión (VSAP), con los productos LED representando solo el 30%; mientras que la tasa de penetración de las farolas / luminarias viales LED a nivel mundial es aún menor, el enorme mercado existente tiene un gran potencial de sustitución. Como soporte para que las ciudades inteligentes logren la percepción total y la interconexión de todo, la farola inteligente / poste inteligente puede integrar y utilizar diversos recursos urbanos, y esta tendencia de desarrollo es irreversible. Sin embargo, como una industria integral que abarca tecnología, disciplinas, formatos comerciales y departamentos, con la participación de múltiples industrias, cubre un amplio espectro y no tiene precedentes, estando todos los extremos de la cadena de suministro en la etapa inicial de "avanzar con cautela". Las empresas de iluminación relacionadas con la cadena de suministro se dividen en dos categorías: una son los fabricantes de productos, como Huati Technology (603679), Qinshang Shares (002638), Unilumin Technology (300232), Tailong Lighting (300650), etc.; la otra son los integradores de ingeniería, como Shikong Technology (605178), Mingjiahui (300506), etc.
3. Segmento de chips de epitaxia
Cuando llega el momento, el cielo y la tierra unen fuerzas
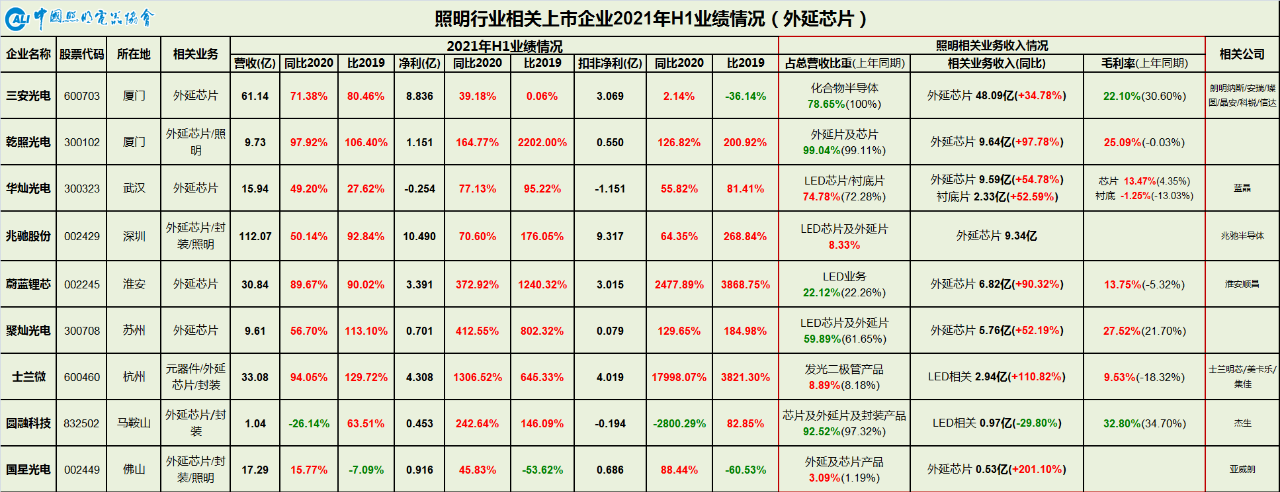
El segmento de chips de Epitaxia registró un desempeño destacado en el primer semestre del año, manteniendo la buena dinámica observada desde el segundo semestre de 2020. No solo superó al mismo periodo de 2020, afectado por la pandemia, sino que también fue significativamente mejor que 2019, cuando la Capacidad de producción se absorbía lentamente. Casi todas las empresas líderes reportaron crecimiento generalizado. El crecimiento de los Ingresos se debió principalmente a la supresión inicial y posterior recuperación de la demanda aguas abajo en 2020, que se mantuvo robusta en el primer semestre de 2021. Además de la iluminación general, aplicaciones de alta potencia y relativamente mayor margen, como la iluminación automotriz, agrícola e industrial, crecieron rápidamente. La demanda en otras áreas de aplicación, incluidas la infrarroja, ultravioleta, pantallas y retroiluminación, también fue vigorosa, especialmente el emergente negocio Mini/Micro. La mejora de los beneficios se atribuyó, por un lado, al aumento de la proporción de productos de alto margen por parte de los fabricantes en los últimos años, donde un desajuste temporal entre oferta y demanda provocó escasez y aumentos de precios en algunos productos de gama media-baja; por otro lado, el aumento de la demanda impulsó la utilización de la Capacidad de producción, liberando eficazmente el inventario acumulado anteriormente, lo que mejoró la rentabilidad aguas arriba.
Aunque la rentabilidad real del negocio de chips LED sigue siendo débil, sin duda todo el sector aguas arriba ha salido de una depresión de tres años y ha entrado en un nuevo ciclo relativamente saludable. Este es también el resultado de que la industria haya formado un patrón altamente concentrado. Desde una perspectiva macroeconómica, la relación entre oferta y demanda no ha experimentado cambios sustanciales. La fuerte entrada y el rápido establecimiento de MTC (002429) aún ocupan el espacio de mercado existente. La mejora e integración de la concentración industrial continuarán profundizándose. La reducción de los niveles de inventario, la innovación de nuevas tecnologías, la exploración de nuevos mercados de aplicación, el ajuste de las estructuras de productos y el fortalecimiento de la rentabilidad sostenible siguen siendo las áreas clave de enfoque para los principales fabricantes aguas arriba.
4. Sección de Encapsulado
La mitad del río brilla en verde, la otra mitad resplandece en rojo
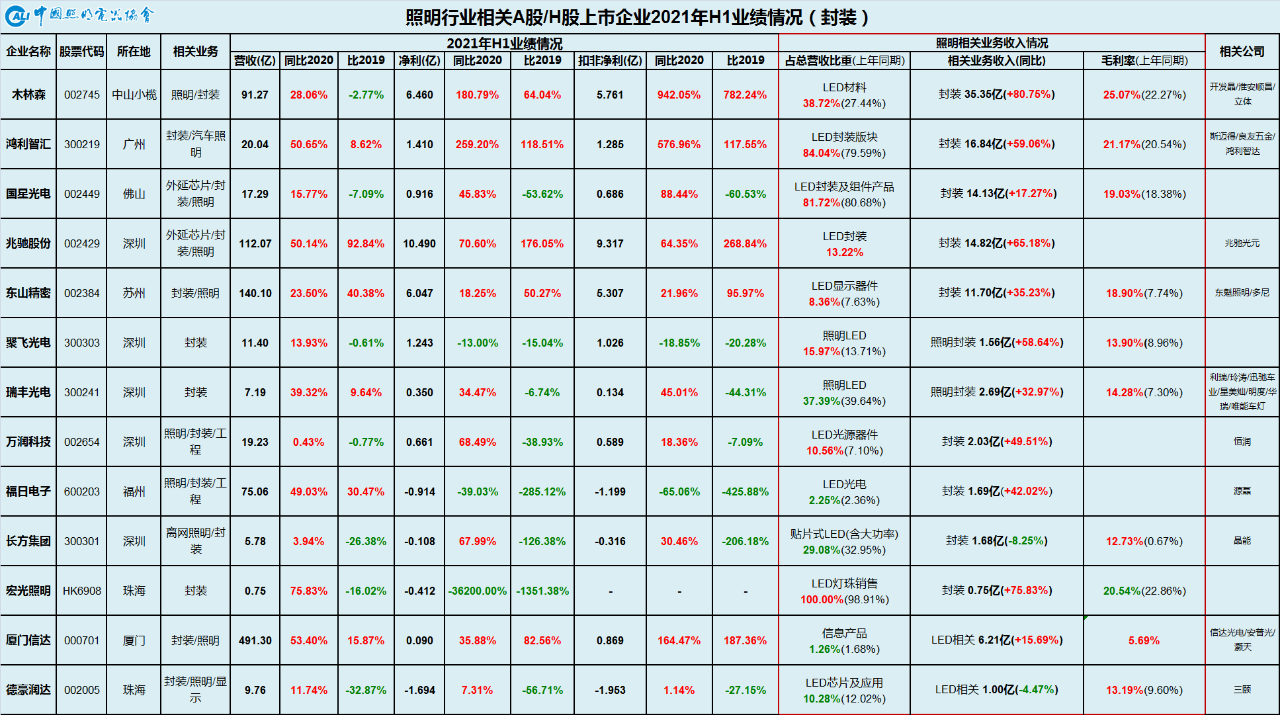
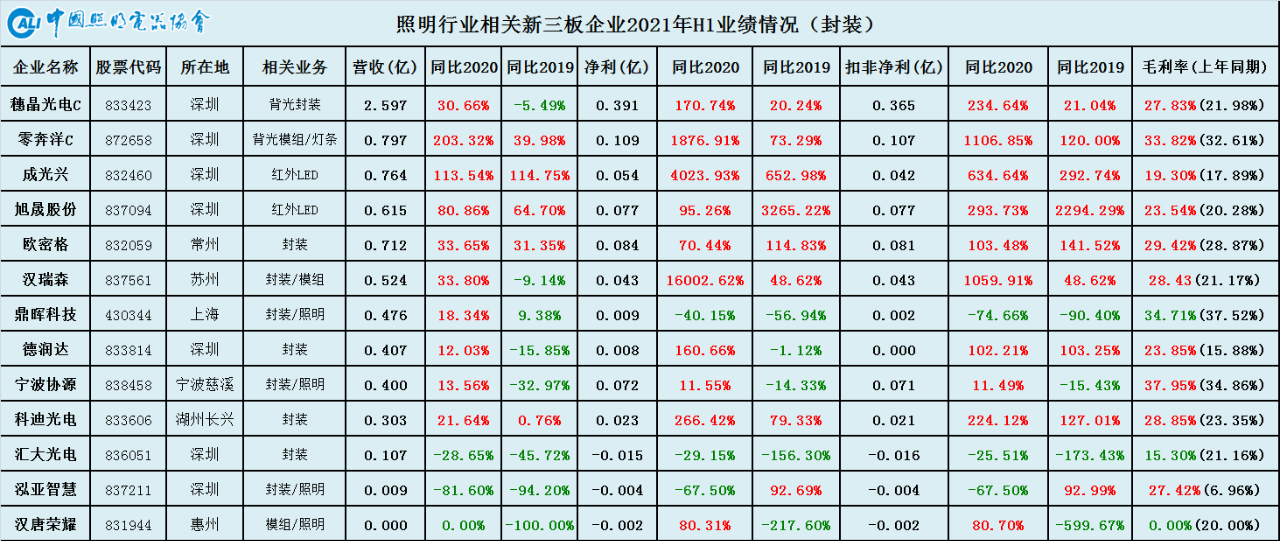
El segmento de encapsulado se ha beneficiado de la fuerte demanda en aplicaciones posteriores como iluminación, pantallas, retroiluminación e iluminación automotriz. Con el aumento de la utilización de la capacidad de producción y mayores márgenes brutos de producto, el rendimiento de los negocios de encapsulado de la mayoría de los fabricantes ha crecido generalmente en comparación con el mismo período de 2020. Sin embargo, en comparación con el mismo período de 2019, la mitad de los fabricantes aún no han vuelto a los niveles anteriores a la pandemia.
En este contexto, las empresas de encapsulado están avanzando continuamente hacia nuevos negocios de alto valor añadido. En el sector de la iluminación general, el enfoque está en la alta eficacia luminosa, alta calidad de luz, espectro completo, iluminación circadiana e iluminación saludable, reduciendo los productos de gama media y baja. En el sector de la iluminación especial, se presta mayor atención a aplicaciones de alta potencia como automoción, agricultura, industria, carreteras, fábricas y minas, y recintos. Además, se están realizando esfuerzos en otros nichos como infrarrojos, ultravioleta, láser, Mini/Micro LED y Li-Fi.
5. Secciones complementarias
Cabalgando con éxito
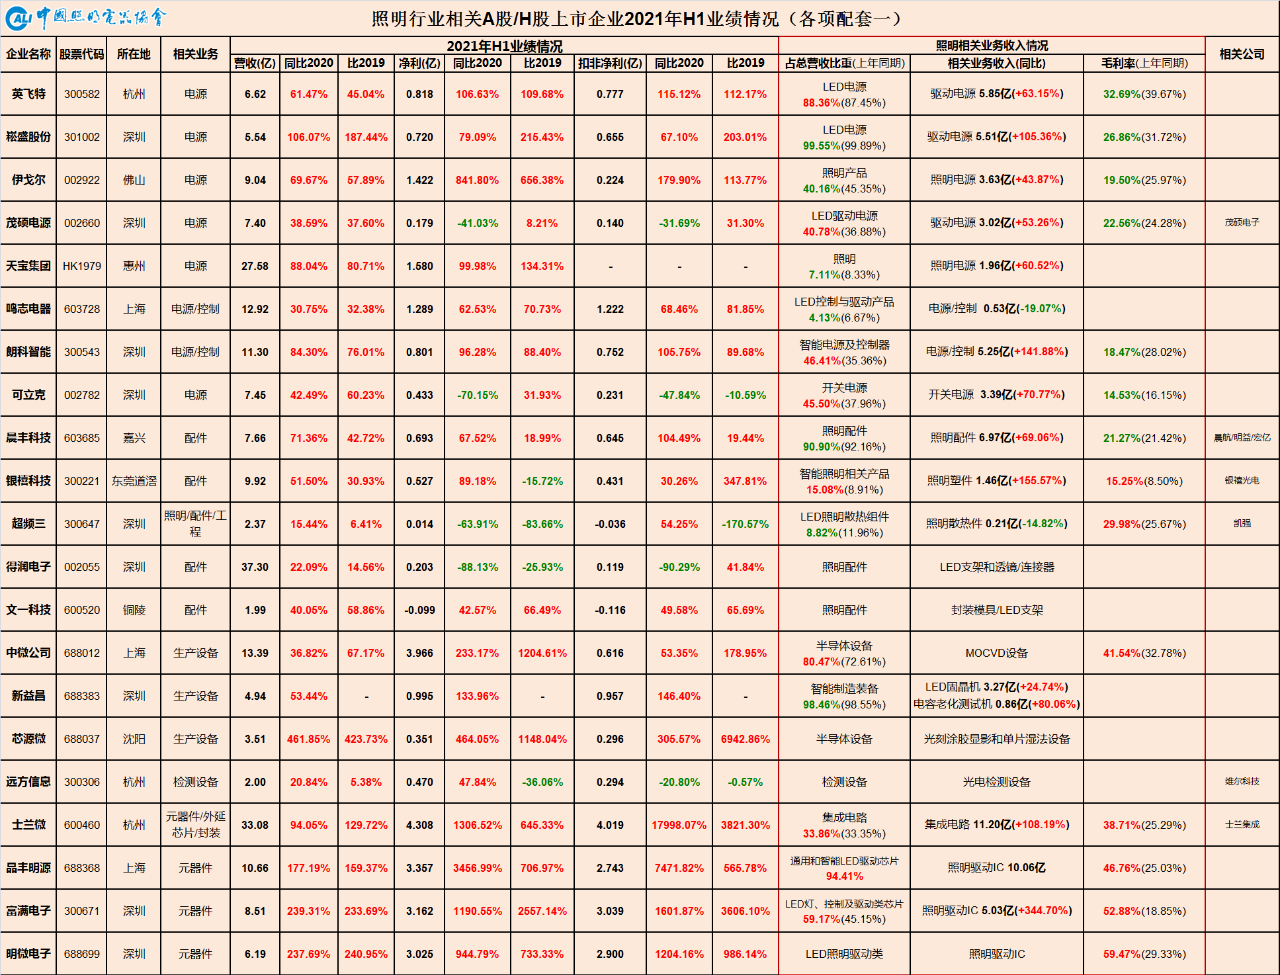
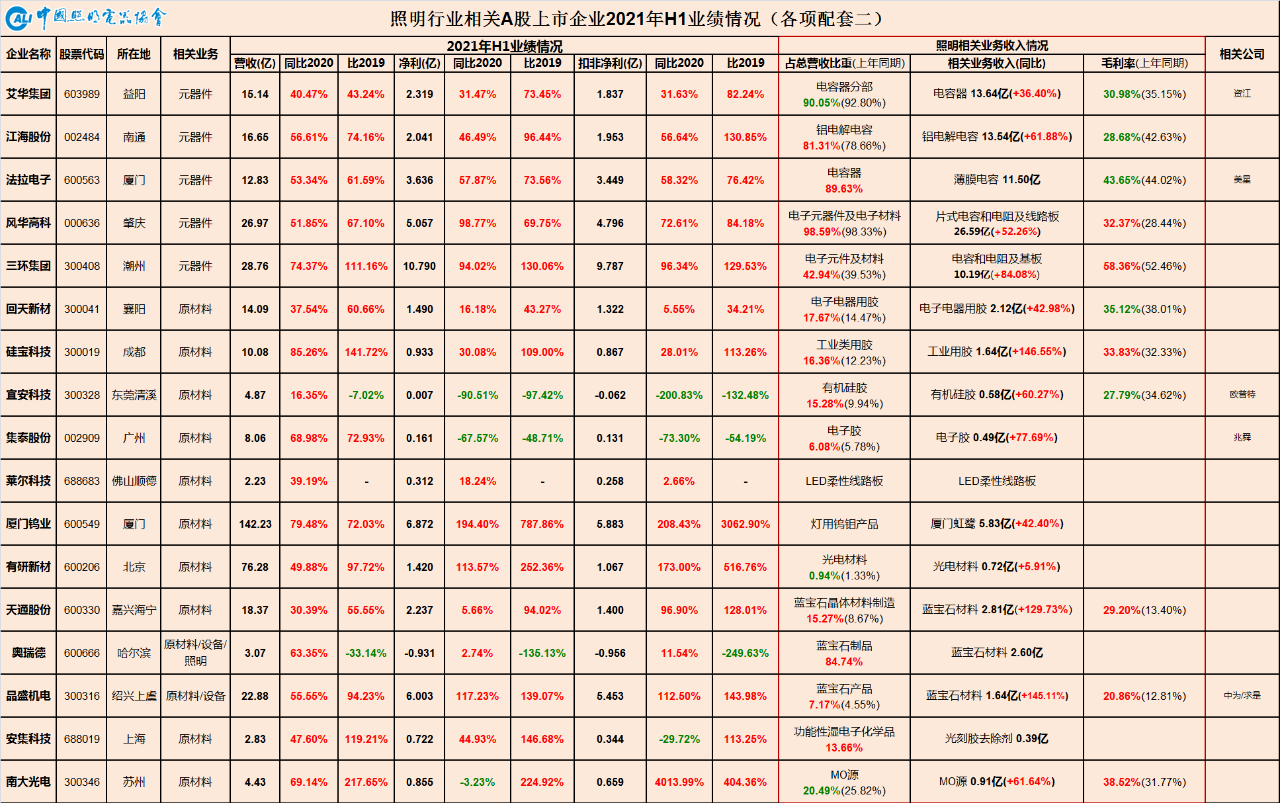
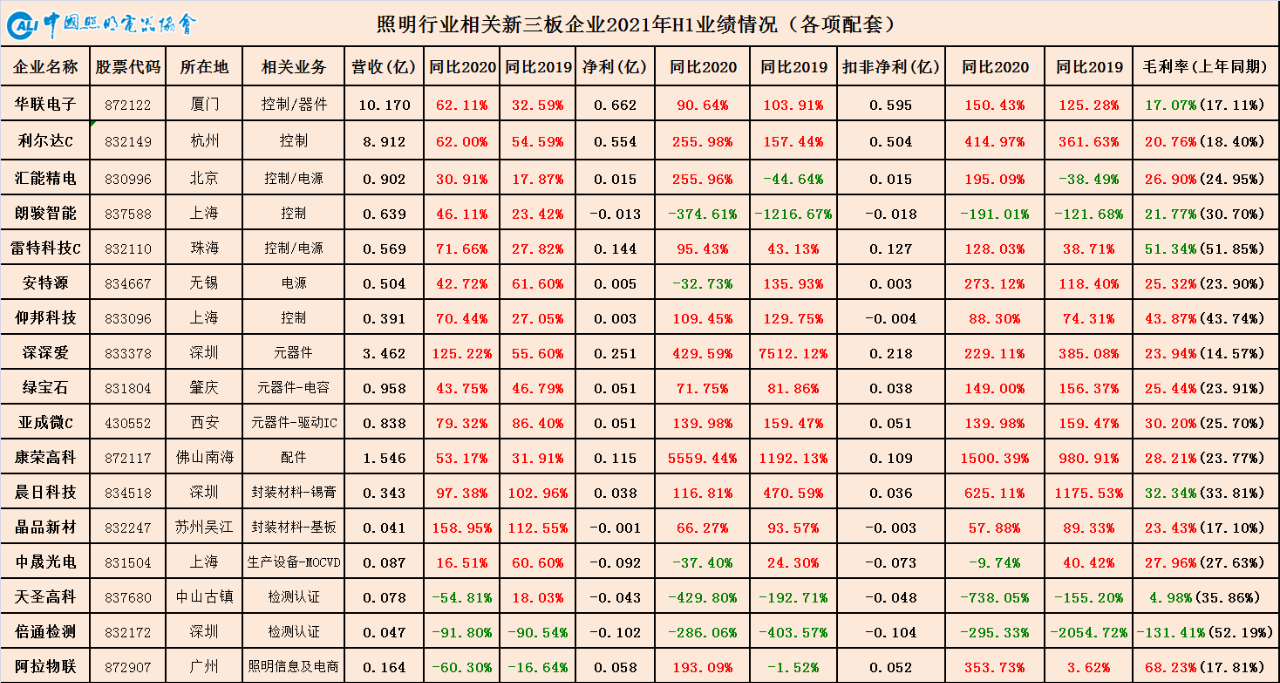
Como industria de cadena de suministro profunda, los segmentos de apoyo del sector de la iluminación abarcan materias primas, componentes, fuentes de alimentación, accesorios mecánicos, componentes ópticos, equipos de producción y prueba, pruebas y certificación, y servicios de información.
En medio de la pandemia global, China fue la primera en contener el brote y reanudar la producción y el trabajo, lo que provocó que la demanda manufacturera mundial se concentrara en China. Esto llevó a aumentos de precios en casi todos los productos de la cadena de suministro manufacturera, incluidos chips IC, MCU, transistores MOS, puentes rectificadores, sustratos de aluminio, PCB, componentes pasivos, piezas plásticas y productos de papel. Entre estos, los chips IC, los MCU y los transistores MOS también enfrentaron escasez extrema. Sumado a la recuperación sostenida de la demanda interna y de exportación en la primera mitad de 2021, el desempeño general de los sectores complementarios fue bastante considerable.
Cabe destacar la divergencia en los márgenes de beneficio entre las empresas aguas arriba y aguas abajo. La cadena de suministro de la industria de la iluminación es larga, y la transmisión desde aguas arriba hacia aguas abajo tiene cierto retraso temporal y disminuye gradualmente. Esto significa que cuando los precios aumentan aguas arriba, la transmisión de precios se debilita cuanto más aguas abajo se va. Por lo tanto, podemos observar que en el segmento de fuentes de alimentación, situado más aguas abajo en la cadena de suministro, aunque el crecimiento de los ingresos es considerable, los márgenes brutos han disminuido en distintos grados. La situación general es similar a la del segmento de iluminación general, aún más aguas abajo: los ingresos aumentan, pero los beneficios no crecen o incluso disminuyen. En cambio, el segmento de materias primas, situado más aguas arriba en la cadena de suministro, presenta un panorama diferente, con un notable crecimiento tanto de los ingresos como de los beneficios.
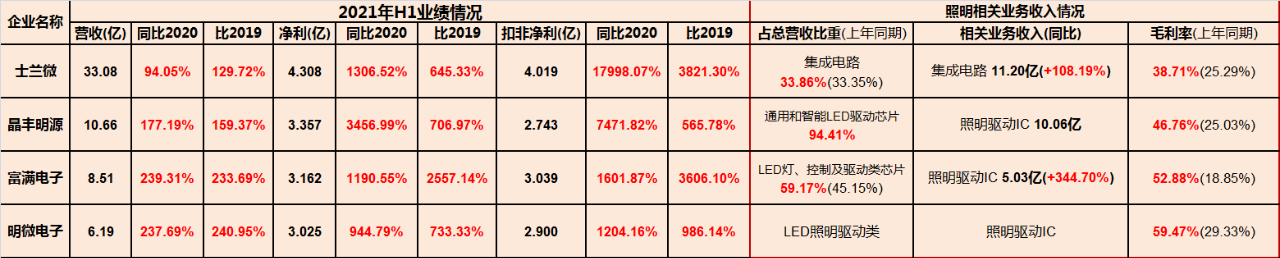
Otro factor es la escasez global de chips y la aceleración de la sustitución nacional, lo que ha provocado un rendimiento excepcional en las empresas de chips IC. La escasez de chips ya no es solo un problema de la industria de la iluminación o de la manufactura china, sino que se ha convertido en un problema que afecta a la manufactura mundial. En este contexto, el segmento de IC de controladores siguió siendo el más dinámico en la primera mitad de 2021, con los fabricantes batiendo récords históricos. Duplicar los Ingresos se ha vuelto normal, mientras que aumentos inesperados pero lógicos del beneficio neto de diez a varias decenas de veces han ocurrido. La insuficiencia estructural de la oferta sigue siendo una "preocupación afortunada".
Las fluctuaciones de los precios de las materias primas aguas arriba son inherentemente eventos cíclicos impulsados por las materias primas básicas. Sin embargo, la intervención repentina de la pandemia ha amplificado su impacto, alterando completamente los ritmos de producción y la lógica de decisión, lo que ha provocado desequilibrios actuales entre la oferta y la demanda, tanto faseados como estructurales. Esta tendencia del mercado supone una evaluación exhaustiva de la cadena de suministro de iluminación, un proceso para identificar proveedores y clientes de alta calidad, y una reestructuración del sector que separa lo auténtico de lo falso. Cada fluctuación de las materias primas básicas eleva efectivamente las barreras de entrada del sector, ofreciendo una oportunidad para que las empresas de alta calidad crezcan y se fortalezcan. Según la información actual, los principales problemas de las empresas de productos terminados de alta calidad son el aumento de costes y la prolongación de los plazos de entrega. Los pedidos limitados se concentrarán gradualmente en estas capacidades de producción de alta calidad con fuerte capacidad de control de la cadena de suministro. Las empresas auxiliares de alta calidad también aprovecharán esta oportunidad para optimizar los recursos de clientes y la estructura de productos, vinculándose estratégicamente aún más con clientes aguas abajo de alta calidad.
Las causas de esta ronda de aumentos bruscos de los precios de las materias primas y la escasez mundial de chips son complejas y se deben a múltiples factores:
Bajo el estímulo de una política monetaria laxa a nivel mundial, el fuerte aumento de los precios internacionales de las materias primas, ya sea por la transmisión de los costes de las materias primas o por el impulso de la demanda de inversión, no refleja plenamente los cambios en la oferta y la demanda del mercado, sino que refleja más bien el exceso de liquidez derivado de la emisión excesiva de dinero en todo el mundo.
La desorganización del suministro, los brotes repentinos de la pandemia, los aranceles y sanciones derivados de la fricción comercial entre China y Estados Unidos, así como algunas medidas de restricción de producción por protección del medio ambiente, han agravado la interrupción del suministro;
El acaparamiento y la reticencia a vender, impulsados por el aumento desorbitado de los precios de las materias primas y los componentes, así como por la escasez de suministro, han desencadenado naturalmente comportamientos del mercado, tanto activos como pasivos, junto con una combinación de demanda real y especulativa. Esto ha agravado aún más las subidas de precios y la falta de existencias.
Crecimiento de la demanda: La pandemia aceleró la transformación digital de la demanda. En 2020, bajo el impacto de la pandemia, la demanda mundial de productos electrónicos de consumo relacionados con la economía del hogar, como teléfonos móviles, ordenadores, televisores y pequeños electrodomésticos, disminuyó inicialmente antes de recuperarse. Las demandas digitales de sistemas audiovisuales para el trabajo/educación/atención médica remotos también estaban en auge. Al mismo tiempo, el auge de la fabricación de vehículos de nueva energía (VNE) estaba en pleno apogeo, lo que aumentó significativamente la demanda de chips centrales. Estas demandas manufactureras se concentraron rápidamente en China en un corto período de tiempo, agravando la brecha de suministro.
Presión sobre la capacidad de producción: Desde que el sector de la iluminación entró en la era del LED, la cadena de suministro ha pasado de ser exclusiva de la época electrovacuística a ser de uso general en la industria electrónica. En particular, para componentes no exclusivos compartidos con los sectores automotriz y de electrónica de consumo, el sector de la iluminación debe competir por la capacidad de producción con otras industrias de alto margen.
Transmisión de la ansiedad: si los actores aguas abajo esperan que los precios aguas arriba sigan subiendo, pueden caer en compras por pánico, realizar pedidos duplicados o múltiples, o incluso falsificar pedidos, lo que hace que los precios aguas arriba se disparen a corto plazo hasta niveles insostenibles para toda la cadena de suministro. Si el ánimo aguas abajo se mantiene estable, la transmisión de precios se detendrá cuando los precios aguas arriba alcancen un punto que los actores aguas abajo ya no puedan asumir. Por tanto, la raíz de la escasez de chips reside en las expectativas, no en la capacidad de producción.
En resumen, bajo la doble presión de los sectores aguas arriba y aguas abajo, es el espacio de supervivencia de la industria manufacturera el que se ve comprimido, perjudicando finalmente a la economía real. Como enseñaron los antiguos: "El agua corriente no compite por ser la primera, sino por fluir sin cesar"; Shakespeare también dijo: "Los placeres violentos tienen fines violentos". Por lo tanto, a largo plazo, las empresas que puedan seguir respetando los principios básicos de integridad, la lógica comercial y los límites morales en medio de la "confusa proliferación de flores deslumbrantes" llegarán más lejos.
6. Sector de Ingeniería
Viento y lluvia llenan el cielo mientras bajo la torre oeste
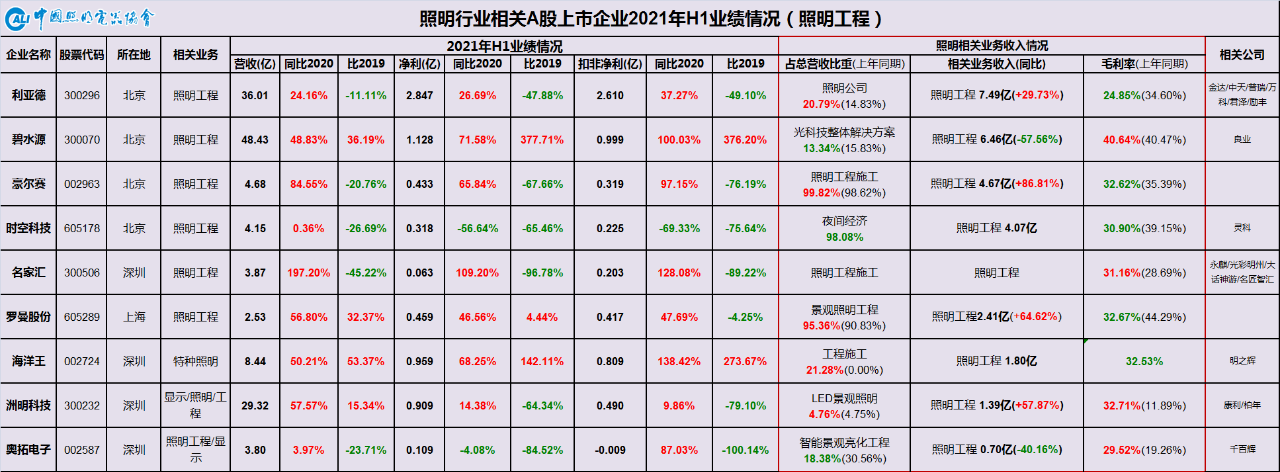
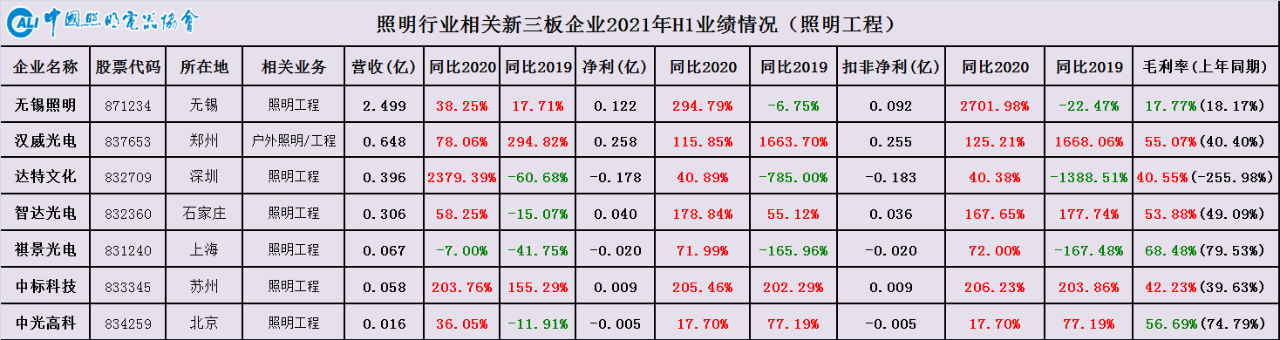
En la primera mitad de 2021, el sector de la ingeniería de iluminación, previamente golpeado por las políticas y la pandemia, encontró un respiro. Con la epidemia nacional básicamente contenida, se aliviaron situaciones como la paralización de la construcción y aceptación de proyectos, así como los obstáculos para la expansión del mercado enfrentados el año anterior. Las empresas cotizadas relacionadas realizaron grandes esfuerzos en la selección de proyectos, el cobro de cuentas por cobrar y la transformación empresarial. Varios indicadores de rendimiento se recuperaron en comparación con el período más difícil del año anterior, pero el rendimiento general aún no ha vuelto a los niveles del mismo período de 2019. Esto refleja el profundo impacto de las políticas de regulación y rectificación del mercado de iluminación paisajística en la dirección general del mercado. Además, impulsa que la iluminación paisajística urbana se adapte al nivel de desarrollo económico y social de la ciudad y a sus características culturales, marcando una nueva etapa en la que la iluminación paisajística ha regresado plenamente a una construcción racional.
En este contexto, los proyectos de iluminación urbana a gran escala fueron escasos en la primera mitad de 2021, mientras que los recorridos nocturnos de turismo cultural, los bienes inmuebles comerciales y los proyectos de ciudades inteligentes se convirtieron en la corriente principal, con una tendencia significativa hacia la fragmentación de proyectos. Mientras tanto, las principales empresas de ingeniería continuaron su transformación en las dos direcciones de proyectos de recorridos nocturnos de turismo cultural y construcción de ciudades inteligentes.
El sector de los recorridos nocturnos de turismo cultural se alinea con la estrategia nacional de promover vigorosamente la economía de la cultura y el turismo para satisfacer las crecientes necesidades de una vida mejor de la población. También representa una extensión del negocio de iluminación paisajística. Para las empresas de ingeniería de iluminación con sólidas capacidades en diseño de ingeniería, construcción y servicios, así como con amplia experiencia en proyectos, la transición hacia el sector de los recorridos nocturnos de turismo cultural es relativamente fácil.
La construcción de ciudades inteligentes, como una industria integral que abarca tecnologías, disciplinas, modelos de negocio y departamentos, involucra a múltiples industrias, tiene un alcance extremadamente amplio y carece de precedentes. Todos los eslabones de la cadena de valor se encuentran en la fase inicial de "cruzar el río tanteando las piedras". Para los operadores como las empresas de ingeniería, además de aprovechar su especialización para obtener contratos de proyectos relacionados, deben considerar la extensión del modelo de negocio, transformándose de contratistas de ingeniería en proveedores integrales de servicios urbanos para buscar un desarrollo sostenible.
7. Resumen
Según el desempeño de las empresas cotizadas en los distintos segmentos de la industria de la iluminación durante el primer semestre, se puede decir que "los fundamentos son positivos, pero el camino es arduo y largo". Toda la industria enfrenta en el lado de la oferta aumentos rígidos de costos en materias primas, mano de obra, tierra, logística y energía, así como dificultades como fuertes fluctuaciones cambiarias, fricciones comerciales entre China y EE. UU., obstáculos a la globalización, riesgos de deslocalización de la cadena de suministro e incertidumbre derivada de la pandemia persistente, lo cual afecta en distinta medida la capacidad de producción, los plazos de entrega, los márgenes de beneficio e incluso la planificación y la toma de decisiones de las empresas. En el lado de la demanda, en cuanto a las exportaciones, la sostenibilidad del alto crecimiento y del efecto de sustitución impulsado por la demanda de materiales para la prevención epidémica y la economía doméstica no es fuerte; en el mercado interno, la recuperación de la demanda bajo la pandemia muestra una tendencia desequilibrada, con desaceleración de la inversión en infraestructura, restricciones regulatorias a la inversión inmobiliaria, debilidad de la inversión manufacturera y una lenta recuperación del consumo.
在全行业增速趋缓,从大数量往高质量发展的趋势背景下。无论是上市企业还是非上市企业,以市场需求这一核心力量为导向,都要进入高质量发展区间。需要重视细分市场的开拓,优化产品结构,进而增加产品附加值;持续投入研发,加大创新力度,以应对和开拓新的需求场景;提升生产自动化水平,从机器换人向智能制造升级,以提升生产效率和产品标准化及稳定性水平;建立高效的供应链体系,提升供应链掌控额能力;重视品牌建设,打造品牌生态;加强企业管理的数字化转型和信息化建设,进而提升管理水平和运营效率;从产品制造商到方案集成商再到系统服务商,未来追求的则是通过精准的照明设计,构建起能够自适应提供健康光环境的智慧化低碳系统。
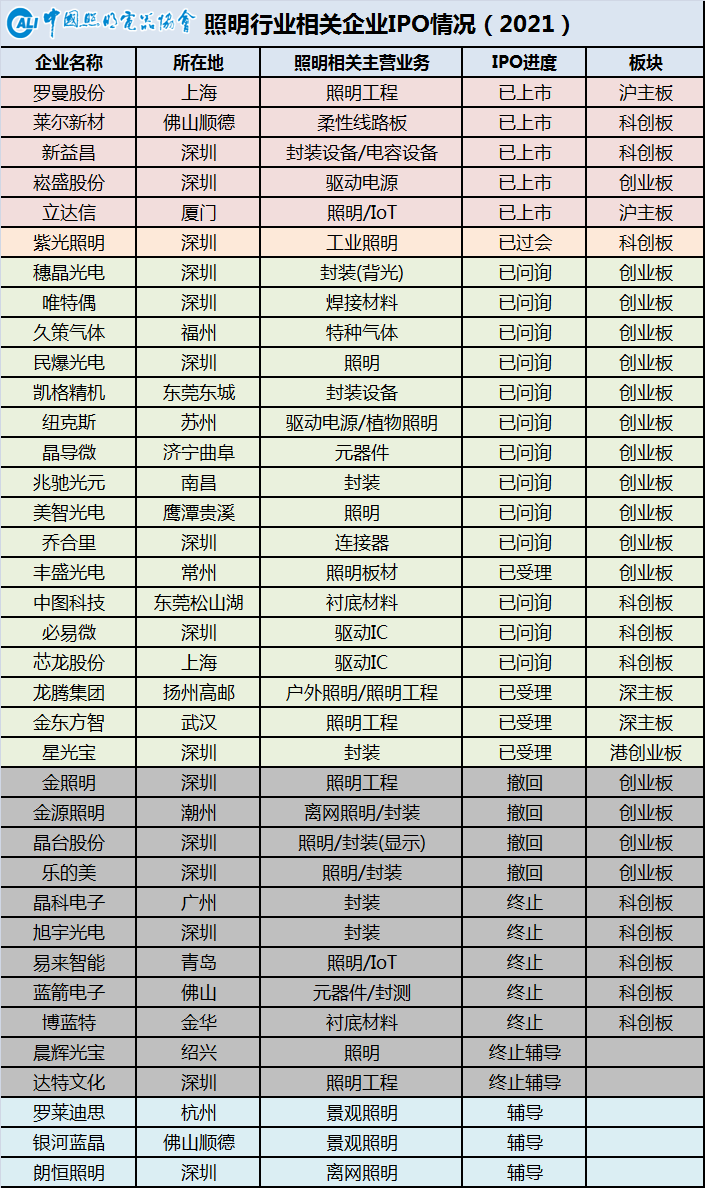
Por último, es gratificante observar que cada vez más empresas de iluminación acceden al mercado de capitales. Hasta la fecha, hay más de 100 empresas cotizadas en el mercado de acciones A relacionadas con la cadena de suministro de la industria de la iluminación, y se incorporan continuamente nuevos participantes. Tras 30 años de desarrollo, el mercado de capitales de China ha madurado constantemente en la mejora del sistema de mercado de capitales multinivel con características chinas. En la actualidad, el núcleo se centra en el sistema integral de IPO basado en el registro combinado con reformas para mejorar el mecanismo de exclusión de cotización. En el futuro, la inversión de capital privado en el mercado de capitales volverá a su esencia, y las empresas de iluminación con competitividad central —aquellas con ventajas en I+D e innovación en modelos de valor— serán más aceptadas por el mercado. Por lo tanto, las empresas de iluminación con bases sólidas, capacidades y voluntad deben aprovechar las oportunidades y abrazar el capital mientras se centran en su actividad principal.
China Light
Sitio web oficial de la Asociación China de la Industria de la Iluminación y plataforma multimedia del sector. No solo ofrecemos información autorizada y oportuna sobre iluminación; también aspiramos a ser un socio para el crecimiento empresarial. Desde la promoción de marcas y la expansión de canales hasta la consultoría, la formación de talento y la participación en la elaboración de normas, ofrecemos servicios profesionales integrales para ayudar a las empresas a mejorar su calidad y eficiencia y promover juntos el desarrollo de alta calidad de la industria de la iluminación.
Contactos de colaboración
仇纯 (Sra.): 158 6155 3579
顾君 (Sr.): 137 7157 5253