
Extreme Spaltung! Die Ergebnisübersicht der Lieferkette der Beleuchtungsindustrie für die ersten drei Quartale 2026 ist da!
Der folgende Artikel stammt vom Guangya Lighting Research Institute, Autor Wen Qidong
Segment Beleuchtungsfertigprodukte
Gesamtleistung der Beleuchtungs- und Fahrzeuglichtunternehmen in den ersten drei Quartalen 2026
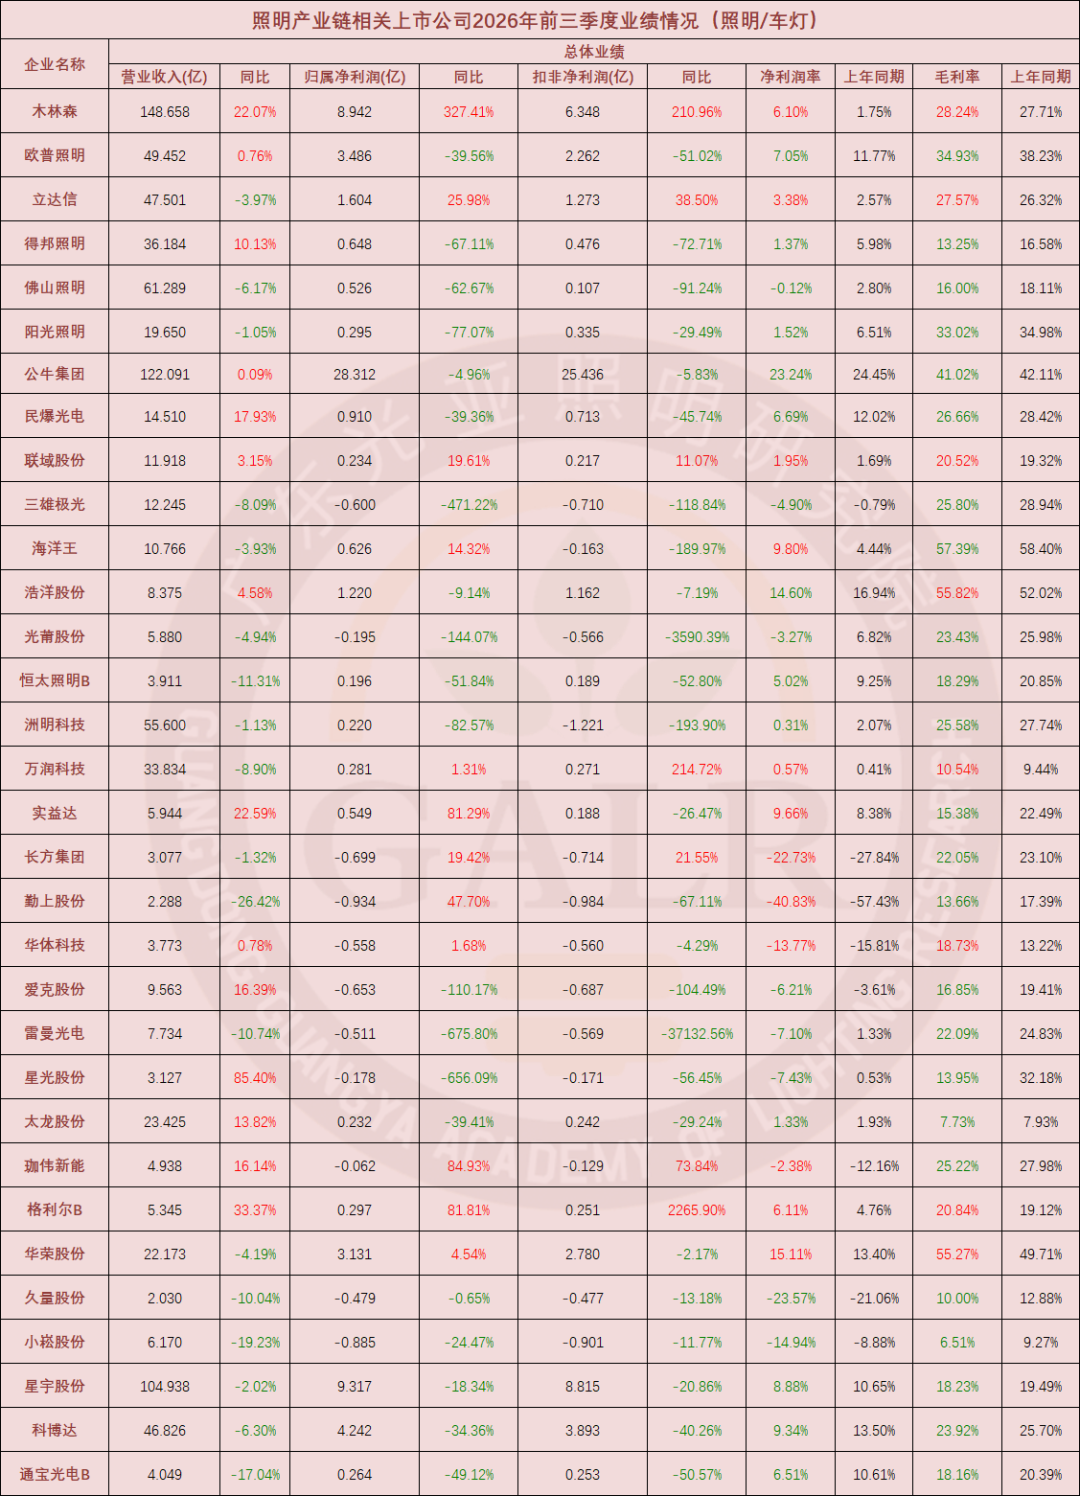
Von den 32 Unternehmen im Segment Beleuchtungsfertigprodukte (einschließlich Fahrzeuglichtern) verzeichnete das Segment insgesamt einen leichten Umsatzanstieg von 3,4 % im Jahresvergleich (YoY). Dieses Segment weist den höchsten Umsatzanteil innerhalb der gesamten Lieferkette auf, doch das Wachstum lag nur leicht über dem des Epitaxie-Segments. Zudem waren von den 32 Unternehmen 11 defizitär, was einem Verlustanteil von über 1/3 entspricht – der höchste Verlustanteil unter den fünf Hauptsegmenten. Das Bild ist geprägt von einer „stabilen Erholung der Marktführer und schrittweiser Bereinigung am unteren Ende“ der Branche. Insgesamt bleibt die Gesamtnachfrage schwach; der Preiskampf und der Produktionskapazitätsdruck sind noch nicht grundlegend gelöst. Hinzu kommen hohe Gewinnbelastungen durch Materialkosteninflation, Wechselkursverluste und politische Änderungen. Die Phase des Umstrukturierungsprozesses durch Kapazitätsbereinigung ist daher noch lange nicht abgeschlossen.
Segment Gehäuseaufbau
Gesamtleistung der Gehäuseaufbauunternehmen in den ersten drei Quartalen 2026
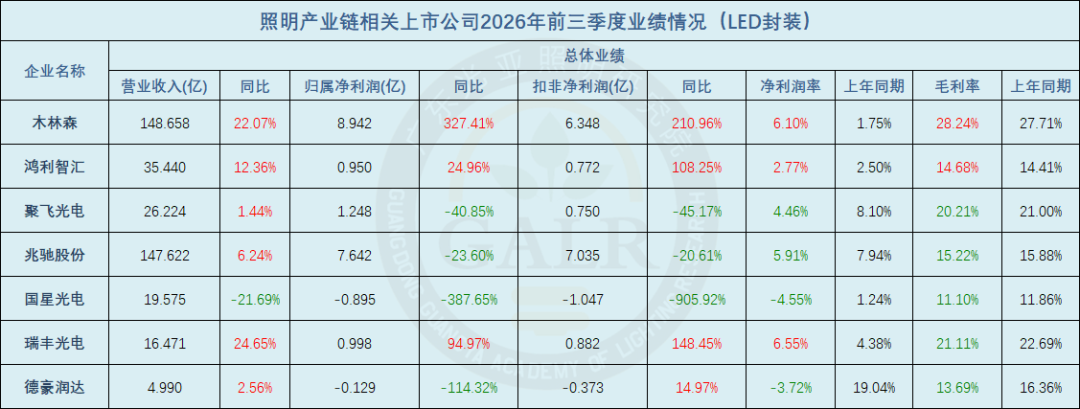
Das LED-Gehäuseaufbau-Segment verzeichnete in den ersten drei Quartalen ein Umsatzwachstum von 11,7 %. Unter den fünf Segmenten liegt dieses Segment beim Umsatzwachstum im oberen Mittelfeld; dank des Wachstums des Marktführers Mulinsen hat sich der Gewinn nahezu verdoppelt, was eine deutlich bessere Performance als im Vorjahr darstellt. Insgesamt beruht das starke Wachstum im LED-Gehäuseaufbau-Segment stark auf niedrigen Vergleichswerten und der Konzentration auf führende Unternehmen. Das zweistellige Umsatzwachstum signalisiert eine marginale Verbesserung der Endnachfrage, jedoch bleiben die Bruttogewinnmargen im Vergleich zu den anderen Segmenten weiterhin relativ niedrig. Dies zeigt, dass der LED-Gehäuseaufbau nach wie vor eine margenschwache Stufe ist; die Nachhaltigkeit der Erholung hängt davon ab, ob sich die Nachfrage im downstream-Bereich stabilisieren kann und die Preise sich beruhigen.
Segment Epitaxie-Chips
Gesamtleistung der Epitaxie-Chipunternehmen in den ersten drei Quartalen 2026
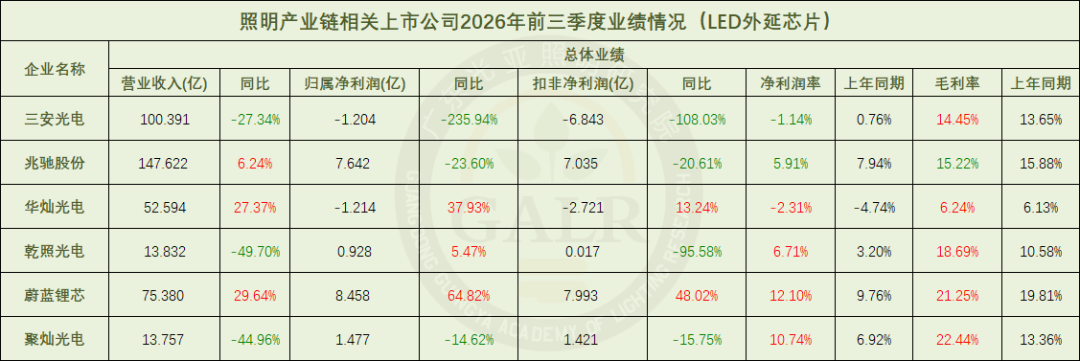
Das LED-Epitaxie-Chip-Segment, bestehend aus 6 Unternehmen, verzeichnete in den ersten drei Quartalen einen leichten Umsatzanstieg von 1,3 % im Jahresvergleich. Der Nettogewinn je Muttergesellschaft sank jedoch um 50,6 %, belastet durch die Verluste von Sanan und HC Semitek. Dies ist das einzige Segment unter den fünf Hauptsegmenten, in dem der Umsatz nahezu stagniert und der Gewinn drastisch zurückgeht. Von den 6 Unternehmen sind 2 defizitär, sodass das Segment sich weiterhin in einer Phase tiefgreifender Kapazitäts- und Preisbereinigung befindet. Das Kernproblem dieses Segments bleibt das Ungleichgewicht zwischen Angebot und Nachfrage bei LED-Epitaxie-Chips sowie die anhaltende Preisschwäche. Die Schrumpfung der downstream-Nachfrage wirkt sich bis zum upstream-Bereich aus; die erheblichen Verluste einiger Unternehmen und die geringe tatsächliche Profitabilität des Segments verdienen besondere Aufmerksamkeit. Zugleich zeigt sich, dass Unternehmen, die sich ausschließlich auf das Chipgeschäft verlassen, eine Verschlechterung ihrer Gewinne erleben, während diversifiziert agierende Unternehmen vergleichsweise besser abschneiden.
Segment Lichttechnikprojekte
Gesamtleistung der Lichttechnikprojektunternehmen in den ersten drei Quartalen 2026
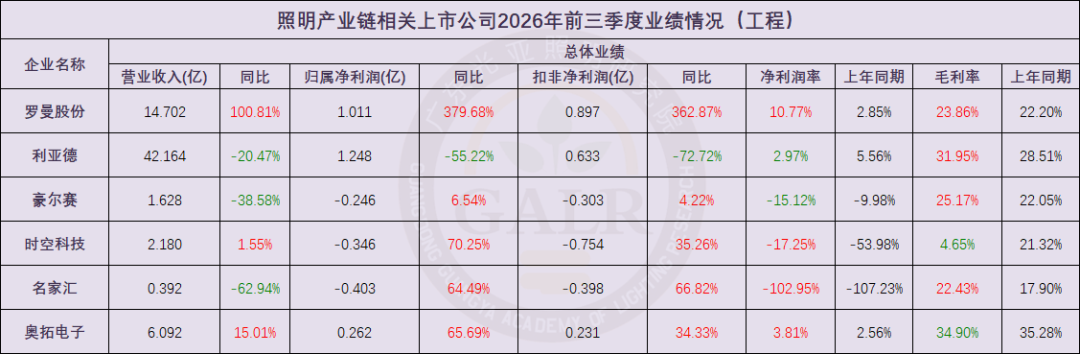
Die im Segment Lichttechnikprojekte zusammengefassten börsennotierten Unternehmen sind in ihren kerntechnischen Geschäftsbereichen stark abhängig vom Investitionsrhythmus lokaler Haushalte in Kultur-, Tourismus- und Infrastrukturprojekte. Aufträge unterliegen großen Schwankungen, die Zahlungsfristen sind lang, und das Segment befindet sich weiterhin in einer Phase oszillierender Bereinigung. Unternehmen mit akzeptabler Performance zeichnen sich vor allem durch Umsatzwachstum aus, das auf Geschäftsexpansion und grenzüberschreitenden Investitionen beruht.
Segment Zubehörkomponenten
Gesamtleistung der Zubehörkomponentenunternehmen in den ersten drei Quartalen 2026 (Netzteile/Rohstoffe/Bauteile/Zubehör/Ausrüstung)
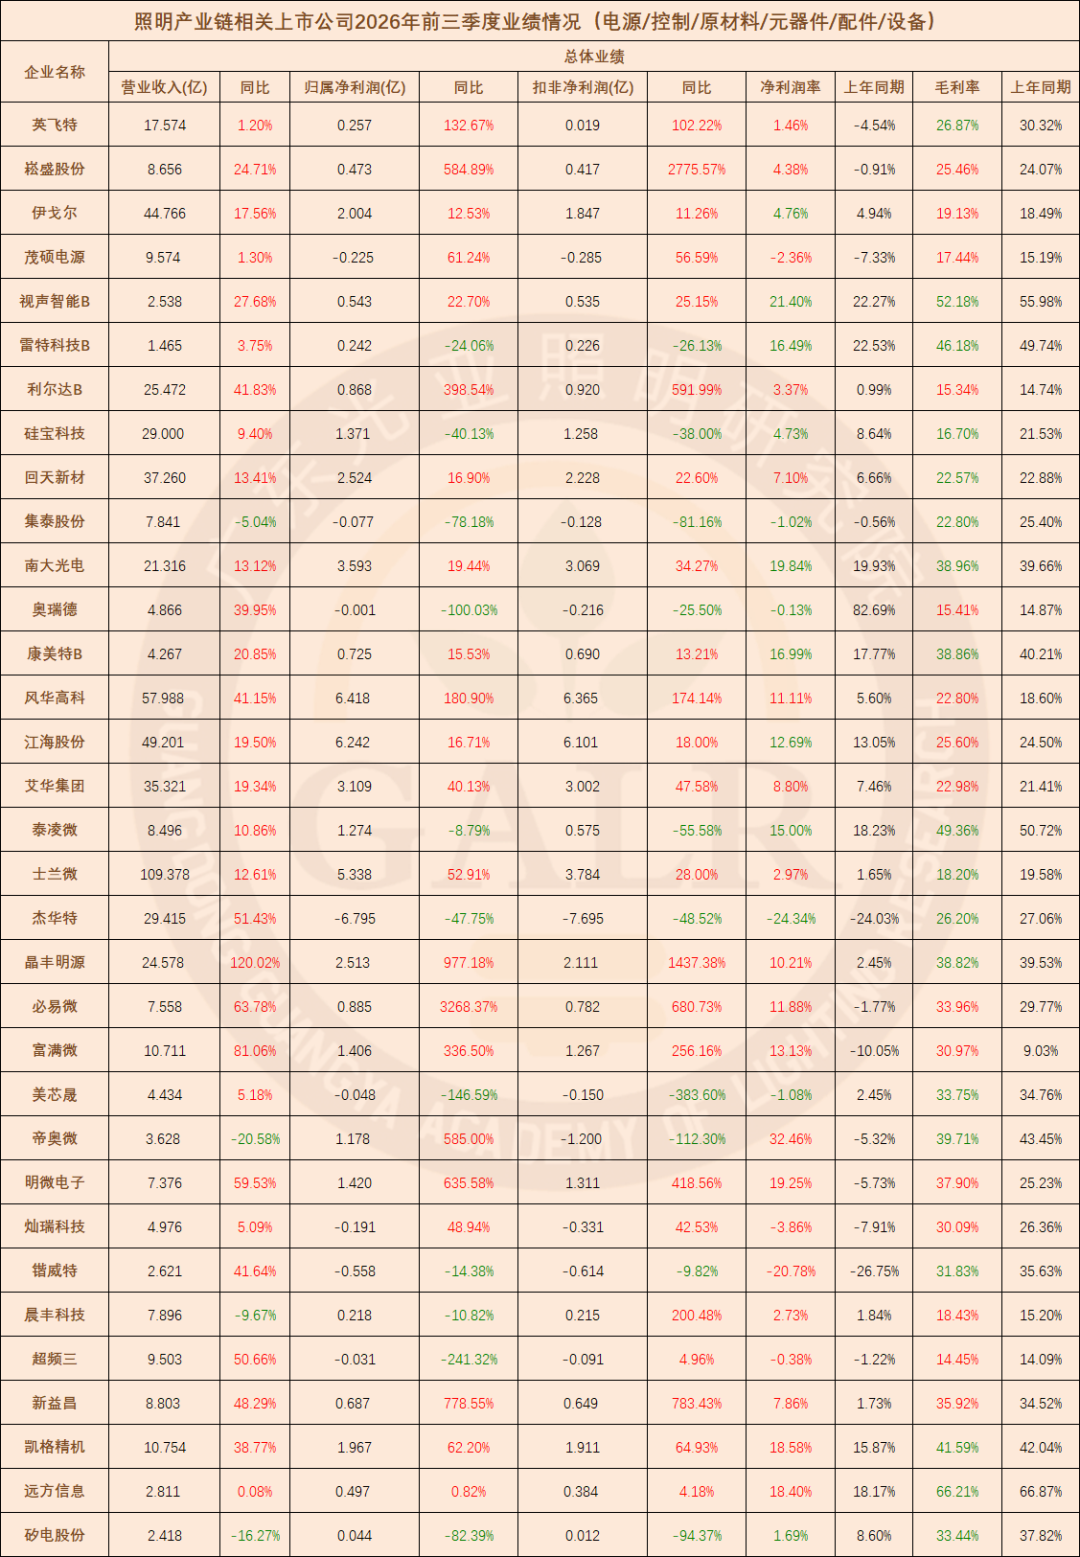
Das Segment Zubehörkomponenten, bestehend aus Netzteilen, Steuerungen, Bauteilen, Rohstoffen, Zubehör und Ausrüstung, umfasst insgesamt 33 Unternehmen. In den ersten drei Quartalen stieg der Gesamtumsatz um 27,0 %. Von den 33 Unternehmen verzeichneten 29 ein Umsatzwachstum, was einem Wachstumsanteil von 88 % entspricht. Der Nettogewinn je Muttergesellschaft legte sogar um 160,4 % zu. Dieses hohe Wachstum wurde maßgeblich vom Treiberchip-Segment getragen, wobei der Effekt niedriger Vergleichswerte besonders ausgeprägt war. Das Segment weist eine durchschnittliche Bruttomarge von 32,2 % und eine durchschnittliche Nettomarge von 6,8 % auf – beide Werte liegen an der Spitze der Lieferkette und machen das Segment zur zentralen Quelle für die Profitexpansion der gesamten Industrie in dieser Periode. Die Risiken dieses Segments stammen hauptsächlich aus einem Defizitanteil von fast 1/4; von den 33 Unternehmen sind 8 defizitär. Insgesamt profitiert dieses Segment von der beschleunigten Substitution importierter Produkte, steigender Nachfrage nach Intelligenz, strukturellen Fehlanpassungen der Produktionskapazitäten sowie der Erholung des Halbleiterzyklus. Es ist derzeit das Segment mit der höchsten Konjunktur und Wachstumsdynamik innerhalb der Beleuchtungsindustrie. Allerdings gilt es, zwischen konjunkturellem Aufschwung und nachhaltigem Wachstum zu unterscheiden und sich vor einem Rückgang des Wachstums bei hohem Vergleichsmaßstab zu hüten.
In den ersten drei Quartalen 2026 präsentierte sich die Leistung der börsennotierten Unternehmen der Beleuchtungsindustrie insgesamt als „moderate Expansion des Gesamtvolumens bei starker struktureller Differenzierung“. Das Segment Beleuchtungsanwendungen ist volumenmäßig das größte, weist jedoch den höchsten Verlustanteil auf; die downstream-Anwendungsbereiche kämpfen weiterhin unter schwerer Last. Das Wachstum der Profite entlang der Lieferkette wurde hauptsächlich durch die Erholung der Gewinne in den Komponenten-, Netzteil- und Gehäuseaufbausegmenten angetrieben, die auf niedrigen Vergleichswerten basierten, und nicht durch eine allgemeine Erholung der Nachfrage in der gesamten Branche. Die Profite der gesamten Lieferkette konzentrieren sich zunehmend von den downstream-Fertigungs- und Markenriesen hin zu den mittleren und oberen Marktführern mit technologischen und skalenbedingten Barrieren.
Seit Beginn des Jahres 2026 haben sich geopolitische Konflikte, anhaltend hohe Kosten im upstream-Bereich sowie der sinkende Wert der lokalen Währungen verschärft und zusammengewirkt. Daher dürfte „stabilisierender Umsatz der Marktführer bei extremem Druck auf die Gewinnspannen“ weiterhin die Hauptmelodie der Leistung der börsennotierten Beleuchtungsunternehmen im Jahr 2026 sein. Die heftige Umstrukturierung der Beleuchtungsindustrie im Rahmen eines Spiels um bestehende Anteile wird sich fortsetzen. Die Umstände sind stärker als der Mensch; führende Unternehmen mit hohen technologischen Barrieren, starker internationaler Ausrichtung und diversifizierten Geschäftsstrukturen verfügen über einen klareren Vorteil gegenüber dem Zyklus.
Autor dieses Artikels
Wen Qidong
Stellvertretender Direktor und Chef研究员 des Guangya Lighting Research Institute (GALR)
Exekutivpräsident der Internationalen Vereinigung für Beleuchtungskommerz (CILCA)
Stellvertretender Direktor des Zentrums für CO2-arme Beleuchtung der Chinesischen Gesellschaft für Stadtforschung (CSUS)
China Light
Offizielle Website der China Association of Lighting Industry und umfassende Medienplattform der Beleuchtungsbranche. Wir bieten nicht nur verlässliche und zeitnahe Informationen zur Beleuchtung, sondern verstehen uns auch als Wachstumspartner für Unternehmen. Von Markenförderung und Kanalerweiterung über Beratung, Talentförderung und Mitarbeit an der Normung bis hin zu weiteren Leistungen bieten wir umfassende professionelle Services, damit Unternehmen Qualität und Effizienz steigern und gemeinsam die hochwertige Entwicklung der Beleuchtungsbranche vorantreiben können.
Kontakte für Kooperationen
仇纯 (Frau): 158 6155 3579
顾君 (Herr): 137 7157 5253