
Lichtgeschichte | Ein Jahrhundert Osram: Alles verkauft, nur das Licht bleibt – in einem Artikel erklärt, wohin sich Osrams Geschäft entwickelt
Einleitung: Wie viele „OSRAM“ gibt es eigentlich?
Viele langjährige Freunde der Beleuchtungsindustrie fragen sich: War OSRAM nicht in guter Verfassung? Warum hört man in letzter Zeit immer wieder von Geschäftsanpassungen und Vermögensverkäufen?
Tatsächlich gibt es nur eine einzige Marke „OSRAM“, doch heute betreiben drei Unternehmen Geschäfte unter diesem Namen oder besitzen Anteile daran:
Wenn Sie OSRAM-Glühbirnen und Haushaltsleuchten im Supermarkt oder online kaufen, fließt das Geld in die Taschen von LEDVANCE – einem Unternehmen, das von einem chinesischen Konsortium aus IDG Capital, Mulinsen und Yiwu State Capital übernommen wurde; „OSRAM“ ist eine Marke, deren Nutzung lizenziert wurde.
Die Firma, die für EVIYOS-Pixel-Scheinwerfer, TMF8829 dToF und AI-Optikverbindungen berichtet, ist ams OSRAM – ein börsennotiertes optoelektronisches Halbleiterunternehmen mit Hauptsitz in Österreich. Im Jahr 2020 vollzog das österreichische Sensorenunternehmen ams die Übernahme von OSRAM.
Die professionellen Leuchten „OSRAM/Traxon“ für Architektur- und Landschaftsbeleuchtung (auf dem chinesischen Markt als „Zhuosheng Lighting“ bekannt) gehören zur Hongkonger Youchang Group – ebenfalls unter Lizenznutzung der Marke.
Eine hundertjährige Marke existiert nun in drei unterschiedlichen Bilanzen: Zwei nutzen die Marke lizenzierterweise, eines besitzt sowohl die Marke als auch die Kerntechnologie der Lichtchips.
Dieser Artikel klärt die Aufstellung: In wessen Händen befindet sich heute jeder einzelne Geschäftsbereich von OSRAM.
I. Gründung: Der Name sagt schon „Glühfaden“ (1906–2013)
Der Name „Osram“ setzt sich aus zwei Metallen zusammen: Osmium + Wolfram – bei der Markenregistrierung 1906 waren dies die fortschrittlichsten Materialien für Glühfadenlampen.
1919 fusionierten AEG, Siemens & Halske sowie die Deutsche Gasglühlichtgesellschaft (Auer-Gesellschaft), um ihre jeweiligen Glühlampengeschäfte zu bündeln. Die OSRAM GmbH wurde in Berlin gegründet – keine Unternehmensgründung im klassischen Sinne, sondern eine „Nationalmannschafts-Konsolidierung“ der deutschen Beleuchtungsindustrie.
Seitdem entwickelte sich das Unternehmen lange innerhalb des Siemens-Konzerns: 1976 übernahm Siemens zunächst 79 % der Anteile von AEG-Telefunken, 1978 kaufte man die restlichen 21 % von General Electric (GE) auf und wurde damit alleiniger Gesellschafter – GE hielt seit 1929 Anteile an OSRAM, eine Geschichte dieser „US-Investition“ wird heute kaum noch erinnert.
Als OSRAM 2013 aus Siemens ausgegliedert und eigenständig an die Börse ging (OSRAM Licht AG, Frankfurt), war das Unternehmen bereits der zweitgrößte Beleuchtungskonzern weltweit, führte die globale Rangliste der Automobilbeleuchtung an und verfügte zudem über einen damals noch wenig beachteten, später jedoch entscheidenden Geschäftsbereich – Optoelektronische Halbleiter (OSRAM Opto Semiconductors): LEDs, Laser und andere „leuchtende Chips“.
Apropos: Auch Infineon wurde 1999 aus Siemens ausgegliedert. Das Unternehmen, das dreißig Jahre später den Sensorbereich von OSRAM übernahm, ist somit tatsächlich ein entfernter Verwandter von OSRAM.
II. Erste Subtraktion: Verkauf der Glühbirnen (2015–2017)
Nur zwei Jahre nach der Börseneinführung traf OSRAM eine entscheidende Entscheidung: den Rückzug aus der Allgemeinbeleuchtung.
Der Hintergrund ist leicht nachvollziehbar. Die LED-Umwandlung machte Lichtquellen von „Technologiegütern“ zu „Massenprodukten“, die Preise sanken kontinuierlich, die Nachfrage nach Ersatz schwächte sich ab, und die traditionelle Herstellung von Lichtquellen und Leuchten wurde zu einem margenschwachen, kapitalintensiven Geschäft. 2015 begann OSRAM mit dem Verkauf seines Allgemeinbeleuchtungsgeschäfts; am 26. Juli 2016 unterzeichnete man einen Vertrag mit einem chinesischen Konsortium (IDG Capital + Mulinsen + Yiwu State Capital) zu einem Preis von über 400 Millionen Euro; die Abwicklung erfolgte am 3. März 2017 mit einer ersten Zahlung von 485,7 Millionen Euro, zusätzlich konnte OSRAM bis zu etwa 100 Millionen Euro an Lizenzgebühren erhalten.
Das gesamte Paket wurde in die neue Firma LEDVANCE eingebracht: traditionelle Lichtquellen, LED-Lichtquellen und Leuchten, Smart-Home-Leuchten, Vertriebskanäle in rund 150 Ländern sowie Lizenzen für zwei Marken – Sylvania in Nordamerika und OSRAM außerhalb Nordamerikas. Diese Aufteilung wurde seit der Übernahme des nordamerikanischen Sylvania-Geschäfts von GTE im Jahr 1993 mehr als zwanzig Jahre lang beibehalten. Die beiden Bereiche sind jedoch unterschiedlicher Natur: OSRAM hat eine Übergangslizenz (für Lichtquellen bis September 2021, verlängerbar bis September 2026; für Leuchten und Smart Home bis September 2019), während Sylvania in den USA, Kanada und Puerto Rico eine dauerhafte Exklusivlizenz besitzt, jedoch ohne Automobilbeleuchtung. Das Markenrecht wurde nie verkauft, lediglich die Nutzungsrechte.
Dieser Deal legte das grundlegende Modell für die folgenden zehn Jahre fest: OSRAM stellte die „Drei-Säulen-Strategie“ vor – nur noch Spezialbeleuchtung, Beleuchtungslösungen und -systeme sowie optoelektronische Halbleiter sollten bleiben. Rückblickend wurden die ersten beiden Säulen nacheinander abgestoßen, sodass schließlich nur die dritte übrig blieb.
III. Kleine Fusionen zu großen Einheiten:
Übernahme durch ein Sensorenunternehmen (2019–2020). 2019 wurde OSRAM selbst zum Übernahmeziel.
Im Juli 2019 bot ein Konsortium aus Bain Capital und Carlyle Group zunächst 35 Euro pro Aktie an (Gesamtwert ca. 3,4 Milliarden Euro); das österreichische Sensorenunternehmen ams stieg kurz darauf ein und erhöhte das Angebot auf 38,5 Euro. Nachdem Carlyle sich weigerte, weiter zu bieten, schloss sich Bain im September mit Advent Capital zusammen, um ein höheres Angebot vorzubereiten. Am 18. Oktober kündigte ams daraufhin ein Übernahmeangebot von 41 Euro pro Aktie an, was einem Unternehmenswert von etwa 4,6 Milliarden Euro entsprach (das offizielle Angebotsdokument wurde am 7. November versandt) – wenige Tage später gaben Bain und Advent bekannt, dass sie vom Kauf zurücktreten würden.
Während der mehrstufigen Bieterkonkurrenz kaufte ams zudem fast 20 % der Aktien am Sekundärmarkt auf und wurde damit zum größten Aktionär von OSRAM. Bei der Abwicklung am 9. Juli 2020 hielt ams 69 % der Anteile, entsprechend einem Aktienpreis von etwa 2,7 Milliarden Euro für die bereits angebotenen Aktien; auf der Hauptversammlung am 2. Juni 2021 wurde die Änderung des Firmennamens in ams-OSRAM AG genehmigt, die am 18. Januar 2022 offiziell in Kraft trat.
Diese Übernahme, bei der „Kleinere große Einheiten“ bildeten, wird in der Branche häufig zitiert: ams hatte damals eine Marktkapitalisierung von etwa 3 Milliarden Euro und finanzierte die Übernahme des viel größeren OSRAM durch Bridge Loans und Kapitalerhöhungen. Um alle späteren Geschäftsabspaltungen zu verstehen, genügt ein einziger Punkt: aMS legte Wert auf die optoelektronischen Halbleiter von OSRAM. LED-Treiber, Leuchten und Spezialglühbirnen wurden von Anfang an als nicht zum Kerngeschäft gehörig eingestuft.
Die größte strategische Anpassung nach der Fusion kam aus dem Bereich Micro LED: OSRAM investierte fast 1 Milliarde US-Dollar in eine 8-Zoll-Waferfabrik in Kulim, Malaysia (Schätzungen branchenführender Medien wie Compound Semiconductor belaufen sich auf insgesamt nicht veröffentlichte Gesamtinvestitionen), und laut Branchenanalysten wie Counterpoint und Yole war das Projekt ursprünglich als Chiplieferant für Apples Micro-LED-Version der Apple Watch geplant – obwohl Apples Kundenstatus nie offiziell bestätigt wurde. Am 28. Februar 2024 gab das Unternehmen bekannt, dass dieses Schlüsselprojekt vom Kunden storniert wurde, mit erwarteten Abschreibungen von 600–900 Millionen Euro; die tatsächlichen Gesamtkosten beliefen sich im Jahresverlauf auf 576 Millionen Euro (einschließlich 490 Millionen Euro an Abschreibungen und 86 Millionen Euro an Transformationskosten). Daraufhin wurde die 8-Zoll-Fabrik in Kulim geschlossen und die Micro-LED-Strategie entsprechend zurückgefahren.
Nach dieser Anpassung verlagerte sich der strategische Schwerpunkt des Unternehmens auf digitale Photonik.
IV. Verbleibende Geschäftsfelder: Alle Details zu über einem Dutzend Transaktionen (2017–2026)
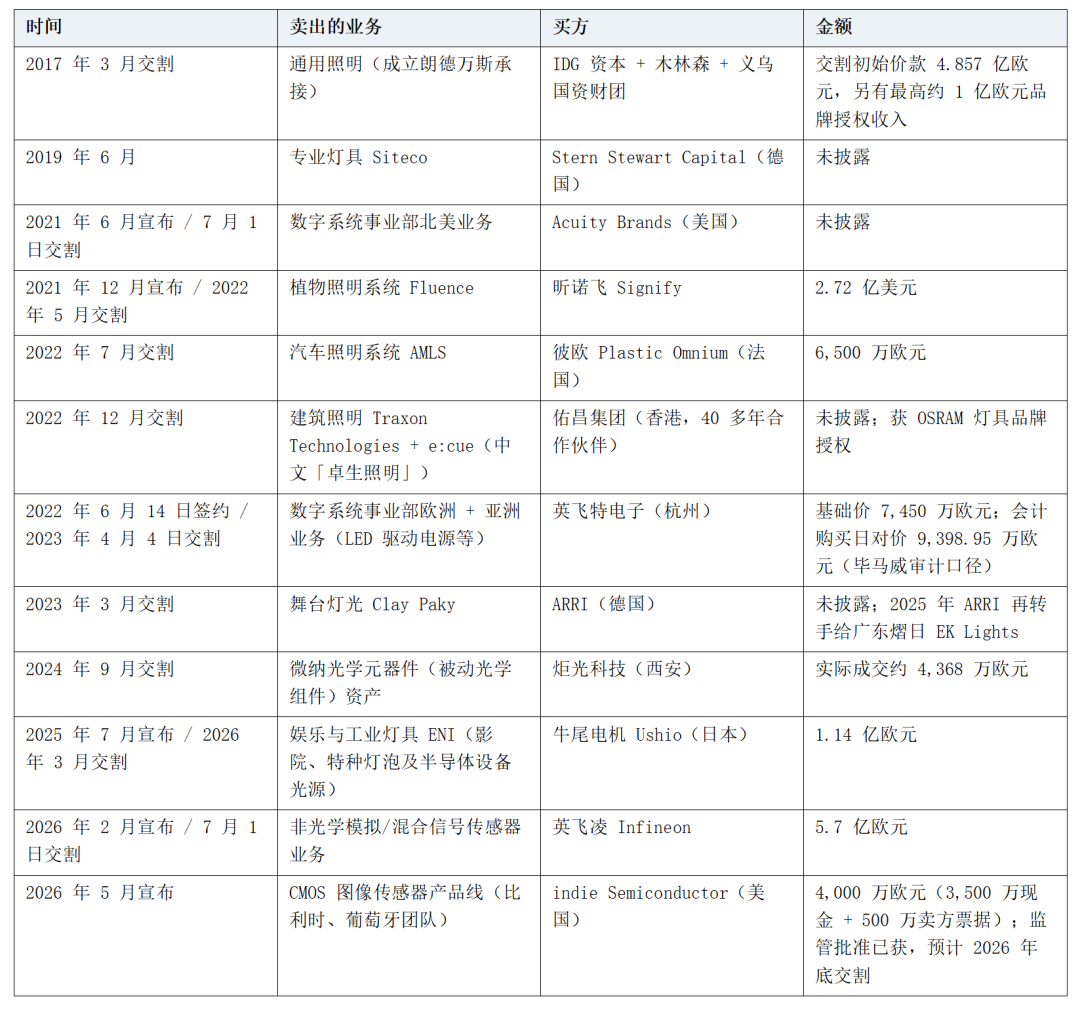
Hinter diesen über einem Dutzend Transaktionen stehen zwei Linien:
Erste Linie: Entschuldung. Durch die Übernahme von OSRAM durch ams verblieb eine relativ hohe Verschuldung; das Unternehmen startete einen beschleunigten Entschuldungsplan mit einem Ziel von über 500 Millionen Euro an Erlösen aus Vermögensveräußerungen – der 570-Millionen-Euro-Deal mit Infineon war der größte Teil dieses Plans. Zusammen mit dem Ushio-Deal ergab sich ein Cashflow von etwa 670 Millionen Euro, wodurch die bereinigte Verschuldungsquote von 3,3-fach auf 2,5-fach sank. Bis Ende des dritten Quartals 2026 reduzierte sich die Nettoverschuldung weiter auf 883 Millionen Euro (ohne Sale-and-Leaseback der Fabrik in Kulim; mit Leasing beträgt sie 1,344 Milliarden Euro), während die liquiden Mittel bei 1,392 Milliarden Euro lagen.
Zweite Linie: Fokussierung. Jede Verkaufsankündigung wiederholt denselben Satz: Fokus auf die Kernbereiche „Lichtquellen, Visualisierung und Sensorik“. Bis Februar 2026 definierte sich das Unternehmen offiziell als „Führer der digitalen Photonik“ – Leuchten werden zu Pixeln (Micro LED), Wahrnehmung zu Chips (optische Sensoren), Vernetzung zu Bits (optische Interconnects).
Eine weitere Tatsache, die chinesische Beleuchtungsexperten besonders beachten sollten: In dieser Liste der Käufer haben Mulinsen, Inventronics, Juguang und Youchang viermal direkt von OSRAM übernommen; diese 12 Transaktionen machen ein Drittel aller Deals aus und sind oft die volumenstärksten Haupttransaktionen. Rechnet man noch den Guangdong EK Light hinzu, der Clay Paky von ARRI gekauft hat, kommen insgesamt fünf chinesische Käufer zusammen.
Die industrielle Umstrukturierung eines europäischen Jahrhundertriesen betrifft fast die Hälfte der Übernehmer und steht in engem Zusammenhang mit der chinesischen Geschäftswelt – was gekauft wird, sind Marken, Vertriebskanäle und ausgereifte Fertigungssysteme.
V. Was bleibt heute übrig?
Nach dieser Runde der Umstrukturierung ist ams OSRAM ein völlig anderes Unternehmen:
Sender: LEDs, Infrarot-LEDs, VCSELs und Laser, UV-C-LEDs, EVIYOS-Pixel-Scheinwerfer (serienmäßig im Auto verbaut), ALIYOS flexible Folienlichtquellen;
Optische Sensoren und Module: Spektralsensorik, dToF-Laserentfernungsmessung, optische Drucksensorik, Umgebungslichterkennung für Smartphones; Einsatz in Smartphones, Wearables, Robotern und AR-Brillen;
Steuerungs-ICs und Software: Bauteile werden zu „intelligenten Photonsystemen“;
Wachstumsachsen: Pixel-Scheinwerfer für Automobile, Micro-LEDs für AR-Brillen, optische Interconnects für KI-Rechenzentren, Roboter- und Biosensorik;
Und schließlich ein behaltenes Stück traditioneller Autoglühbirnen und After-Sales-Geschäfte (OSRAM Automotive) – laut eigener Aussage des Unternehmens dient dies dazu, „zuverlässige Cashflows für das Wachstum des Halbleitergeschäfts bereitzustellen“.
Auch quantitativ hat sich das Unternehmen auf eine neue Größenordnung verschoben: Im Geschäftsjahr 2025 betrug der Umsatz 3,323 Milliarden Euro, die bereinigte EBITDA-Marge lag bei 18,3 %, der freie Cashflow bei 144 Millionen Euro, und die jährlichen Designaufträge beliefen sich auf über 5 Milliarden Euro.
Der am 13. November 2026 veröffentlichte Quartalsbericht zeigt dieselbe Entwicklung – Umsatz von 829 Millionen Euro im Quartal, im Jahresvergleich -3 % (der Rückgang resultiert hauptsächlich aus Geschäftsverkäufen, während die optoelektronischen Halbleiter im Jahresvergleich weiterhin +9 % wachsen); der Buchgewinn liegt bei 319 Millionen Euro, hauptsächlich dank der Veräußerungserlöse aus dem Infineon-Deal; nach Abzug dieser Posten bleibt trotzdem ein Nettoverlust von 35 Millionen Euro im Quartal; die Nettoverschuldung sank auf 883 Millionen Euro.
Finanziell ist der wahre Blickfang nur ein Satz: Die Gewinnmarge sank von 18,3 % im Jahr 2025 auf 16,3 % im dritten Quartal, mit einer Prognose für das vierte Quartal von 16,0 % ± 1,5 %. Laut Unternehmenserklärung liegt der Grund darin, dass nach der leichteren Portfoliozusammensetzung die Übergangsphase noch niedrigmargige Fertigungsdienstleistungen für bereits verkauftes Geschäft erfordert – die Übergangskosten der Portfolio-Neugestaltung sind noch nicht abgeschlossen. Als Zielmarke nennt das Unternehmen das Jahr 2030: Komplexes Wachstum im mittleren einstelligen Prozentbereich bei den Halbleitererlösen und eine bereinigte EBITDA-Rate von mindestens 25 %; näher liegt die positive Entwicklung des freien Cashflows ab 2027.
In der Selbstdefinition des Unternehmens ist ams OSRAM heute ein Unternehmen der „Digitalen Photonik“: Kein traditionelles Beleuchtungsunternehmen mehr, sondern ein Halbleiterunternehmen, das Licht herstellt.
VI. Wem gehört das heutige „OSRAM“ wirklich?
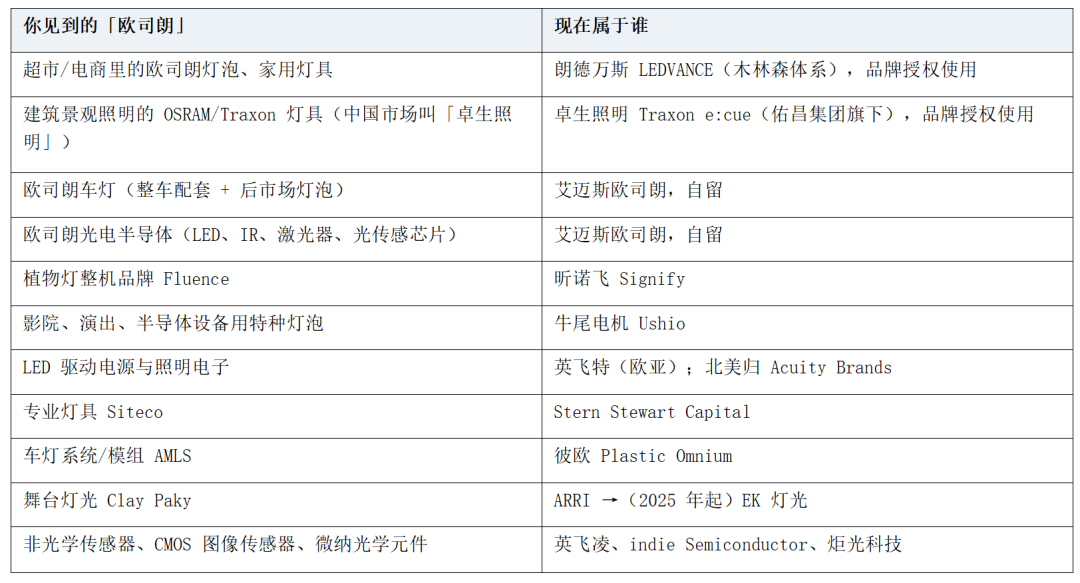
Ein besonders leicht zu übersehender Punkt: Das Markenrecht von OSRAM wurde nie verkauft. Alle Transaktionen betreffen ausschließlich „Geschäft + Markenrechte“, und die Lizenzgebühren stellen einen kontinuierlichen Einkommensstrom dar – allein LEDVANCE vereinbarte in ihren Verträgen maximal 100 Millionen Euro. Für die Muttergesellschaft bedeutet dies stabile, langfristige Einnahmen aus Markenlizenzen.
VII. Was lehrt uns diese zehnjährige Umstrukturierung?
Erstens: Die „Moore’sche Gesetz-Falle“ im Lichtquellengeschäft ist real.
Als LEDs Lampen von langlebigen Gütern in schnelllebige Konsumartikel verwandelten, konnten europäische Hersteller aufgrund ihrer Kostenstruktur kaum mit der chinesischen Lieferkette mithalten, sodass der vernünftige Weg oft der Rückzug war. OSRAM war nicht der Erste (Philips gliederte die Allgemeinbeleuchtung in Signify aus), und es wird auch nicht der Letzte sein.
Zweitens: „Halbleiterisierung“ ist eine der sichtbaren Upgrade-Richtungen dieser Branche. Dieselben Ingenieur- und Fertigungskapazitäten, die in der Allgemeinbeleuchtungsphase unter Preisdruck standen, erreichen nach der Umstellung auf Pixel-Scheinwerfer und optische Sensoren in Segmenten wie Pixel-Scheinwerfern für Automobile Spitzenplätze weltweit. Der Quartalsbericht vom 13. November ist ein beobachtbares Beispiel: Auf Konzernebene bleibt der Nettoverlust gering, doch die optoelektronischen Halbleiter wachsen im Quartal im Jahresvergleich um +9 %, und die bereinigte Gewinnmarge steigt auf 19,2 %. Dieses Jahrzehnt zeigt: Mehr Wachstum kommt aus neuen Anwendungen des „Lichts“, nicht aus der Kategorie „Beleuchtung“ selbst.
Drittens: Markenlizenzen sind ein bewährtes Geschäftsmodell. Geschäft verkaufen, Marke behalten, Lizenzgebühren kassieren – so geht OSRAM; Philips folgt derselben Logik beim Thema Marke: Nach der Ausgliederung des Beleuchtungsgeschäfts in Signify blieb das Philips-Markenrecht bei Royal Philips, während Signify dafür bezahlte. Der Unterschied liegt im Weg und in der Technologie: OSRAM verkauft das Geschäft an Dritte und vermietet die Marke an den Käufer, behält die Chips selbst; Philips gliedert das Geschäft aus und notiert die Miete, verkauft jedoch die Chips (Lumileds). Marken können vermietet werden, Technologie muss im eigenen Besitz bleiben – diese Aussage gilt nur für OSRAM.
Viertens: Für chinesische Unternehmen bringt diese Runde der Umstrukturierung einen beträchtlichen Anteil europäischer Beleuchtungsindustrie-Aktiva. Mulinsen erwarb Marken und Vertriebskanäle in 150 Ländern, Inventronics sicherte sich Marktanteile bei europäisch-asiatischen LED-Treibern, Juguang bekam Mikro- und Nano-Optik-Fertigungslinien, Youchang kaufte das Geschäft eines 40-jährigen Partners zurück, und EK erwarb die Bühnenlichtmarke Clay Paky. Im nächsten Jahrzehnt, wenn ams OSRAM seine Arbeit an AR-Brillen, optischen Interconnects und Robotersensorik vertieft, wird sich diese Käuferliste wahrscheinlich weiter aktualisieren.
Vor hundert Jahren nutzte OSRAM Osmium und Wolfram für Glühfäden; heute verwendet es Galliumnitrid für Pixel und Galliumarsenid für Bits.
Das Unternehmen ist immer noch dasselbe – die Lampen wurden verkauft; das Licht bleibt in eigener Hand.
China Light
Offizielle Website der China Association of Lighting Industry und umfassende Medienplattform der Beleuchtungsbranche. Wir bieten nicht nur verlässliche und zeitnahe Informationen zur Beleuchtung, sondern verstehen uns auch als Wachstumspartner für Unternehmen. Von Markenförderung und Kanalerweiterung über Beratung, Talentförderung und Mitarbeit an der Normung bis hin zu weiteren Leistungen bieten wir umfassende professionelle Services, damit Unternehmen Qualität und Effizienz steigern und gemeinsam die hochwertige Entwicklung der Beleuchtungsbranche vorantreiben können.
Kontakte für Kooperationen
仇纯 (Frau): 158 6155 3579
顾君 (Herr): 137 7157 5253