
Die US-Regierung übernimmt die Kosten, doch MojoVision muss dennoch eine „physikalische Steuer“ zahlen: Der technologische Preis für einen einzigen Schritt der Blaulicht‑Epitaxie im Wechsel zu Vollfarbtechnologie.
Einleitung
Am 20. Oktober (Ostküstenzeit der USA) gab das US‑Micro‑LED‑Unternehmen MojoVision bekannt, eine staatliche Förderung in Höhe von 24,4 Millionen US‑Dollar (etwa 163 Millionen Yuan) erhalten zu haben, um ein monolithisch integriertes Vollfarb‑Micro‑LED‑Mikrodisplay mit Quantenpunkt‑Farbkonversion (QD‑CC) zu entwickeln – ausgelegt für Augmented‑Reality‑Anwendungen im Nahbereich sowie für militärische Zwecke. Dies ist die bislang größte staatliche Zuwendung in der Unternehmensgeschichte.
Betrachtet man den Betrag allein, fällt er relativ bescheiden aus: Er entspricht weniger als einem Drittel der vorherigen Finanzierungsrunde und liegt etwa auf dem Niveau des durchschnittlichen Fördervolumens früherer IBAS‑Projekte; zudem reicht er nicht einmal für einen einzigen Kaufauftrag.
Dennoch ist klar, was damit erreicht werden soll: Die Route „Quantenpunkt‑Farbkonversion plus monolithische Integration“ wurde offiziell in die Liste der Fähigkeiten der US‑Verteidigungsindustrie aufgenommen. In derselben Woche erhielt Palomino von einem führenden Cloud‑Anbieter den ersten kommerziellen Auftrag für Micro‑LED‑Optikverbindungen. Während es sich bei den einen um kommerzielle Aufträge handelt und bei den anderen um staatliche Fördermittel, bewegt sich die US‑Micro‑LED‑Branche gleichzeitig auf zwei Pfaden.
Der vorliegende Artikel beantwortet drei Fragen:
Welche Eigenschaft hat diese Förderung wirklich?
Warum wurde gerade diese Technologie ausgewählt und nicht eine der anderen drei Ansätze?
Wie hoch sind die „physikalischen Steuern“, die dieser Weg mit sich bringt, und kann das Unternehmen sie überhaupt tragen?
I. Zunächst die einzelnen Bestandteile dieser Förderung
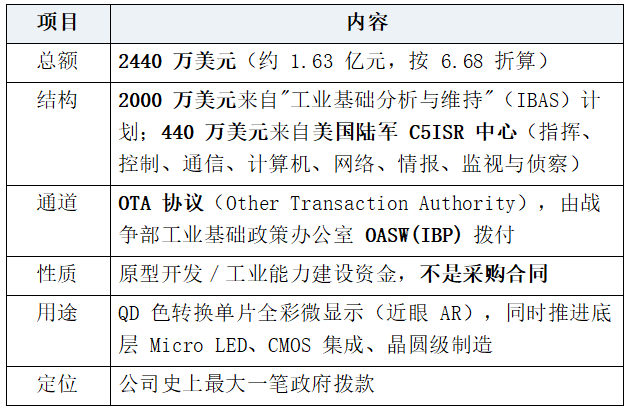
Drei Kriterien bestimmen, wie diese Summe zu interpretieren ist:
Erstens: Vergleich mit dem eigenen IBAS‑Programm.
Nach offiziellen Angaben des US‑Verteidigungsministeriums belief sich das Gesamtbudget des IBAS‑Programms seit seiner Einführung im Jahr 2014 auf über 5,1 Milliarden US‑Dollar, verteilt auf 219 Projekte, was einem Durchschnitt von rund 23,3 Millionen US‑Dollar pro Projekt entspricht. Die 20 Millionen US‑Dollar, die Mojo erhält, liegen leicht unter diesem Mittelwert.
Dieser Vergleich ist entscheidend: Es geht nicht darum, dass das Pentagon besonders stark auf ein einzelnes Unternehmen setzt, sondern darum, eine bestimmte Fähigkeit gemäß festgelegten Standards in die Liste aufzunehmen. Das KPI‑Ziel von IBAS lautet „Fähigkeitsaufbau und Sicherstellung der Produktionskapazität“, nicht „wie viele Displays gekauft werden“.
Mit diesem Geld wird ein Platz in der Produktionslinie erworben, nicht eine Zeile im Auftragsbuch.
Zweitens: Vergleich mit der eigenen Finanzierung des Unternehmens.
Im September 2025 schloss das Unternehmen eine B‑Prime‑Finanzierungsrunde über 75 Millionen US‑Dollar ab (geführt von Vanedge Capital, mit Marvell als größtem Investor; nach der Runde beträgt der Unternehmenswert etwa 280 Millionen US‑Dollar). Laut Crunchbase beläuft sich die gesamte Finanzierung auf rund 345 Millionen US‑Dollar. Die 24,4 Millionen US‑Dollar entsprechen etwa 32,5 % der letzten Runde und 7,1 % der gesamten Finanzierung – bezogen auf den Unternehmenswert nach der Runde entspricht dies 8,7 % unverdünntem Kapital.
Für ein Unternehmen, das in elf Jahren bereits 345 Millionen US‑Dollar verbraucht hat und noch kein Serienprodukt auf dem Markt hat, bedeutet dieser Anteil nicht „Rettung“, sondern lediglich „ein Vierteljahr Forschungs‑ und Entwicklungsbudget“.
Drittens: Vergleich mit dem Begriff „Förderung“.
Die OTA‑Vereinbarung ist ein Prototyp‑Vertrag, der vereinfachte Beschaffungsprozesse vorsieht und keine Verpflichtungen zur tatsächlichen Beschaffung enthält. Wenn das Verteidigungsministerium tatsächlich etwas kaufen möchte, muss es einen regulären Program of Record‑Prozess durchlaufen (z. B. das Projektmanagementbüro der Armee).
Die Auswirkungen dieser Förderung sind also Produktionsfähigkeit, Ausbeute‑Daten und die Bereitschaft der Produktionslinie, nicht Umsatz.
Ein oft übersehener Aspekt
In der entsprechenden Pressemitteilung zitiert der stellvertretende Minister für Industriepolitik, Michael Cadenazzi, dessen Aussage „Mikrodisplays sind für die kombinierten Streitkräfte von entscheidender Bedeutung“ und „die Sicherstellung einer heimischen Versorgung mit fortschrittlichen Micro‑LED‑Displays“ lautet. Offiziell wird jedoch formuliert, dass dies bereits zuvor betont worden sei („had previously stressed“) – das heißt, es handelt sich um eine Neuverpackung bereits bestehender politischer Positionen, nicht um eine neue, eigenständige Stellungnahme.
Die politische Tragweite dieser Meldung übersteigt ihre wirtschaftliche Bedeutung.
II. Vier Wege – warum gerade Farbkonversion?
Um zu verstehen, warum genau Mojo diese Förderung erhält, muss zunächst geklärt werden, worin die Herausforderung beim „Vollfarb‑Micro‑LED“ besteht.
Die blauen Mikro‑LED‑Bauelemente sind im GaN‑System bereits ausgereift, grüne LEDs folgen; rote LEDs stellen die größte Hürde dar: Traditionell werden AlGaInP‑Materialien verwendet, doch bei mikroskopischen Dimensionen steigt die Seitenwandrekombination rapide an, was zu einem dramatischen Effizienzverlust führt. Zudem lassen sich AlGaInP und GaN nicht monolithisch integrieren.
Die Frage „Wie bringen wir drei Farben auf ein einziges Substrat?“ hat daher vier mögliche Lösungsansätze hervorgebracht:
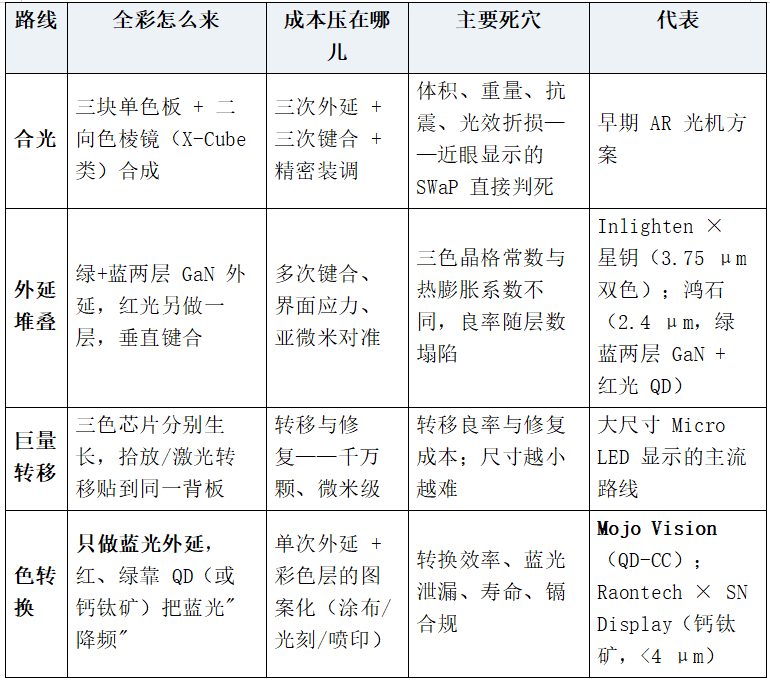
Mojo setzt auf den letzten Ansatz und zwar konsequent: Auf einer kompletten 300‑mm‑Siliziumplatte wächst nur eine einzige Epitaxieschicht (blau), während Rot und Grün vollständig durch Quantenpunkte „generiert“ werden. Die Bildung der farbigen Schichten erfolgt weder durch Epitaxie noch durch Transfer, sondern mittels nachgelagerter Beschichtungs‑ und Lithografieverfahren.
Die industrielle Logik hinter dieser Entscheidung ist wichtiger als die technische Logik.
Das Problem der Vollfarbigkeit wird somit von „III‑V‑Epitaxie + massiver Materialtransfer + Gehäuseaufbau“ (Stärken Asiens) auf „nachgelagerte Siliziumtechnologien + Beschichtung und Lithografie + Wafer‑Level‑Tests“ (Stärken der USA) verlagert.
Die Produktionskapazitäten der USA in den Bereichen LED‑Epitaxie und Gehäuseaufbau sind in den letzten zehn Jahren kontinuierlich zurückgegangen:
Cree verkaufte 2021 sein LED‑Geschäft an SGH; Nanosys – das wichtigste US‑Unternehmen für Quantenpunkt‑Materialien – wurde Ende 2023 bzw. Anfang 2024 von der japanischen Shoei Chemical übernommen; eMagin – lange Zeit als einziger US‑Hersteller von OLED‑Mikrodisplays galt – wurde 2023 von Samsung Display übernommen.
Umgekehrt verfügen die USA über reichlich Kapazitäten im Bereich 300‑mm‑CMOS‑Produktion sowie über starke Kompetenzen in der Halbleiter‑Ausrüstung und -Materialtechnologie.
Wenn das Pentagon also eine „heimische Versorgung“ fordert, kommt eine Route, die stark von asiatischen Epitaxie‑Öfen und Transferanlagen abhängt, naturgemäß nicht in Frage; hingegen bietet eine Strategie, bei der „blaues Licht auf 300‑mm‑Silizium gezüchtet, Farben mittels Lithografie erzeugt und das Endprodukt auf Wafer‑Level getestet wird“, die ideale Möglichkeit, innerhalb der amerikanischen Produktionslinie einen geschlossenen Kreislauf zu schaffen.
Es handelt sich hierbei nicht um die technisch optimale Lösung, sondern um eine Entscheidung, die von den „lokal verfügbaren Kapazitäten“ abhängt.
Cadenazzis eigene Worte lauten: „Sicherstellung einer heimischen Versorgung mit fortschrittlichen Micro‑LED‑Displays“ – das Wort „heimisch“ ist der Grund, warum gerade diese Route gewählt wurde.
III. Die physikalischen Steuern der Farbkonversion
Farbkonversion klingt zunächst wie ein „kostenloser Gewinn“: Eine Epitaxie, drei Farben. Doch es gibt drei Rechnungen, die beglichen werden müssen.
Erste Rechnung: Der Rabatt auf die Photonenenergie, verbucht im WPE
Ein Photon mit einer Wellenlänge von 450 nm trifft auf einen Quantenpunkt, wird absorbiert und emittiert anschließend ein rotes Photon mit 630 nm. Die Zahl der Photonen bleibt dabei unverändert – ein Photon kommt rein, eines geht raus – sodass theoretisch die EQE (externe Quanteneffizienz, Verhältnis von Photonen zu Elektronen) erhalten bleiben könnte.
Aber die Photonenenergie wird zwangsläufig reduziert: 450/630 = 71,4 %. Das bedeutet, dass bei jeder Umwandlung eines roten Photons mindestens 28,6 % der Energie in Wärme umgewandelt werden. Bei grünen Photonen (450→530 nm) ist die Reduktion etwas geringer, etwa 15,1 %.
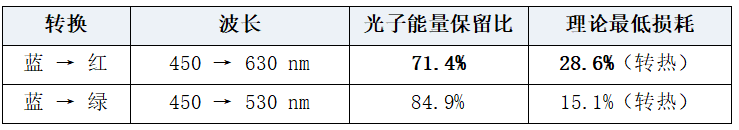
Diese Unterscheidung ist entscheidend: Die Energiesteuer wird im WPE (Wirkungsgrad der elektrooptischen Umwandlung) verbucht, nicht in der EQE. Sie erklärt, warum die Farbkonversionsroute in Bezug auf die Effizienz zwar solide aussieht, aber bei Stromverbrauch und Wärmeentwicklung deutlich im Nachteil ist – genau jene beiden Aspekte, die bei AR‑Brillen am dringendsten fehlen: Batteriekapazität und Kühlfläche.
Genau deshalb eignet sich die Farbkonversion besser für Mikrodisplays im Nahbereich (kleine Fläche, wenige Pixel, kontrollierbarer absoluter Stromverbrauch, Priorität auf Helligkeit), während sie für großformatige Displays ungeeignet ist (große Fläche, 28,6 % Rabatt multipliziert mit mehreren Millionen Pixeln ergeben schnell Dutzende Watt Abwärme).
Zweite Rechnung: Die Helligkeitsobergrenze und die Bedeutung der Formulierung „Millionen Nit“
Auf der MicroLED Connect 2026 im niederländischen Eindhoven im September dieses Jahres präsentierte Mojo ein RGB‑Display auf einer einzigen Platte mit einer Helligkeit von einer Million Nit; sowohl Rot als auch Grün wurden aus dem nativen blauen Licht mittels Quantenpunkten generiert, mit einem Subpixelabstand von 1,3 μm und einem Vollfarb‑Pixelabstand von etwa 4 μm.
Setzen wir diese Zahl in einen Kontext: Die Effizienz der optischen Wellenleiter bei Outdoor‑AR‑Anwendungen liegt normalerweise nur im einstelligen Prozentbereich; selbst wenn das Panel eine Million Nit erreicht, können beim Auge nur noch 10.000 bis 50.000 Nit übrig bleiben. „Extrem hell“ ist hier kein bloßes Adjektiv, sondern eine notwendige Voraussetzung, die durch die Effizienz der Wellenleiter erzwungen wird.
Was bedeutet das nun konkret?
Auflösung: Ein Vollfarb‑Pixelabstand von 4 μm entspricht etwa 6.350 ppi; auf einer 0,5‑Zoll‑Siliziumplatte lassen sich Pixel in der Auflösung von 3K × 3K unterbringen. Für militärische HUDs, Nachtsichtgeräte oder Zielfernrohre ist diese Auflösung weit überdimensioniert.
Fazit: Die Auflösung ist längst kein Engpass mehr, sondern Helligkeit und Zuverlässigkeit sind die entscheidenden Faktoren.
Das erklärt auch, warum die Aufgabenbeschreibung dieser staatlichen Förderung „Verbesserung von Helligkeit und Zuverlässigkeit bei gleichzeitiger Senkung von Größe, Gewicht und Stromverbrauch“ lautet – die Auflösung wird mit keinem Wort erwähnt.
Dritte Rechnung: Blaues Licht‑Leck – im zivilen Bereich ein Problem der Farbskala, im militärischen Bereich eine Überlebensfrage
Wenn die QD‑Farbkonversionsschicht nicht dick genug ist oder die Absorption unvollständig erfolgt, dringt blaues Licht durch. Im Konsum‑Display äußert sich dies als engere Farbskala, verschobener Weißpunkt und geringerer Kontrast – ein „Qualitätsproblem“.
Im Nachtsehen sieht die Situation jedoch ganz anders aus: Ein Display, das im sichtbaren Spektrum einwandfrei funktioniert, kann im Bildverstärker zu einem leuchtenden Blaufleck werden – praktisch ein Hinweis auf die Position des Gegners.
Dies ist eine Schlussfolgerung, die in diesem Artikel gezogen wird (offizielle Dokumente sprechen hierzu nicht explizit): Die 4,4 Millionen US‑Dollar, die vom C5ISR‑Zentrum der Armee separat bereitgestellt wurden – und nicht als Teil des IBAS‑Programms –, dürften genau diesen Aspekt der „Operationalen Eignung“ betreffen, einschließlich der Verwaltung nächtlicher Signalmerkmale, und nicht nur die bloße Herstellung eines Displays. IBAS kümmert sich um die industrielle Infrastruktur, C5ISR um die operativen Anforderungen – die beiden Finanzierungen unterscheiden sich also grundlegend in ihrer Natur.
Wenn diese Schlussfolgerung zutrifft, wäre die „Blau‑Licht‑Abschirmungsfähigkeit der QD‑Schicht“ auf diesem Weg kein Qualitätskriterium, sondern eine militärische Norm – deren strengere Anforderungen weit über jede zivile Spezifikation hinausgehen würden.
IV. Elf Jahre: Von der Kontaktlinse zum Plattformunternehmen
Mojo Vision ist kein neues Unternehmen; seine technische Basis reicht sechs Jahre weiter zurück als die „Micro‑LED‑Begeisterung“.
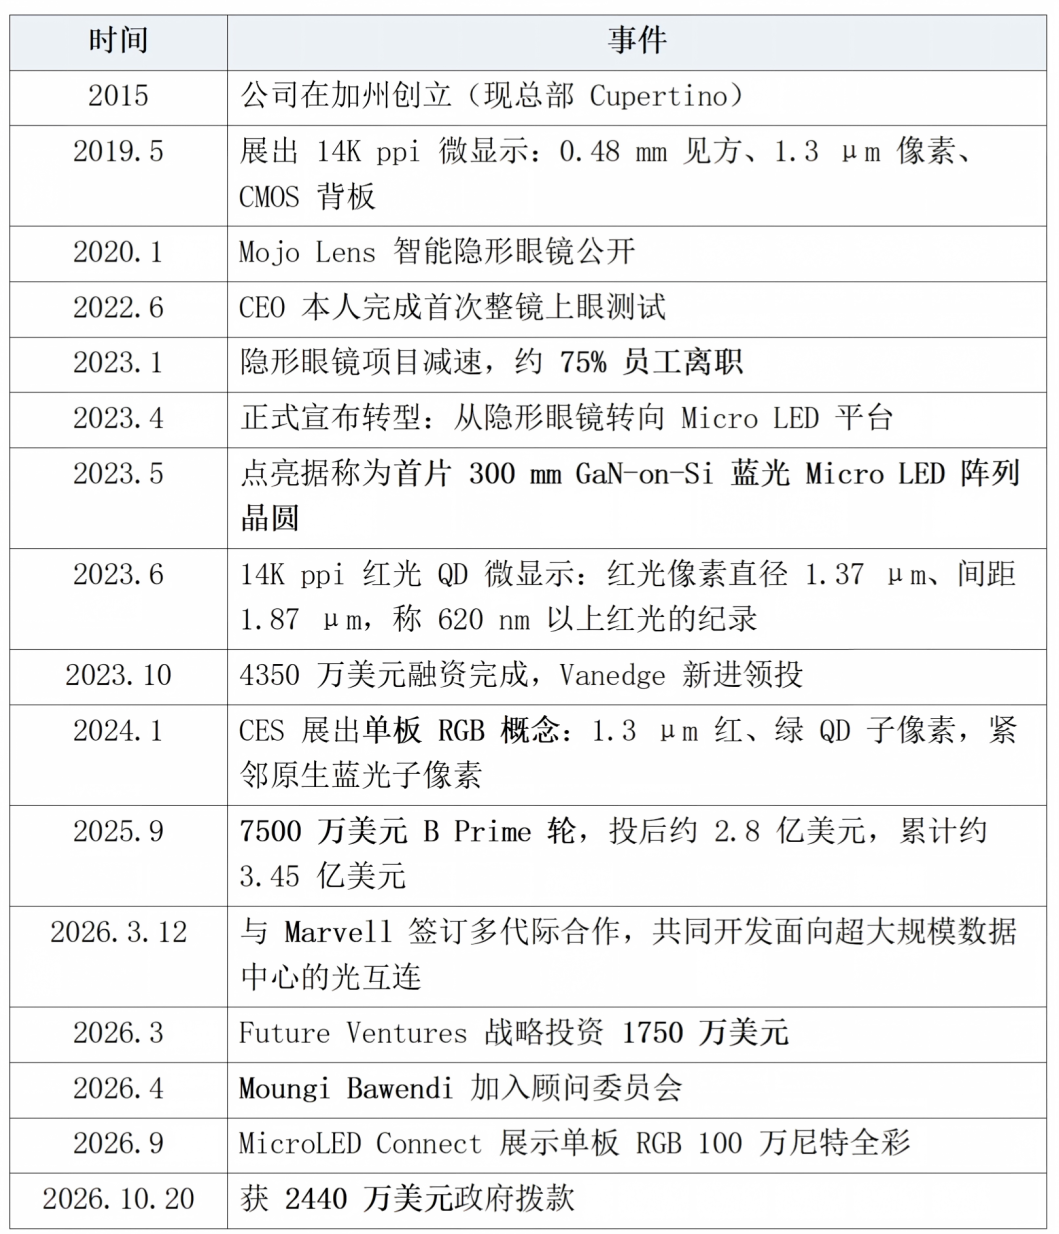
Wie lässt sich diese Zeitleiste lesen? Die über 200 Millionen US‑Dollar, die in der Ära der Kontaktlinsen eingeworben wurden, dienten nicht primär dazu, zu prüfen, ob „Linsen tragbar sind“, sondern ob „Pixel mit 1,3 μm auf CMOS‑Platten hergestellt werden können“. Die Transformation im Jahr 2023 war kein Eingeständnis des Scheiterns, sondern vielmehr die gezielte Ausgliederung des schwierigsten und am meisten wiederverwendbaren Teils – der siliziumbasierten Mikro‑Displays –, um ihn separat zu vermarkten. Die Linse starb, das Silizium überlebte.
Von der Zündung eines 300‑mm‑blauen GaN‑Wafer‑s im Mai 2023 über das Konzept eines RGB‑Displays auf einer einzigen Platte im Januar 2024 bis hin zur Million‑Nit‑Präsentation im September 2026 hat das Unternehmen in drei Jahren den vollständigen Zyklus „Monochrom → Duochrome → Vollfarb‑Display auf einer einzigen Platte → Hochhelligkeit“ durchlaufen. Diese Reise verläuft zwar langsam, doch jeder Schritt findet auf derselben Plattform statt – genau das ist der Kern des Begriffs „Plattformunternehmen“.
V. Zwei ergänzende Hintergrundinformationen
1. Bitte laden Sie Bawendi ein, nicht nur als Namensgeber
Im April 2026 trat Moungi Bawendi dem Beratergremium von Mojo bei. Er ist Professor für Chemie am Lester Wolfe‑Lehrstuhl am MIT und Träger des Nobelpreises für Chemie 2023 (gemeinsam mit Brus und Ekimov); der Preis wurde ihm für die Entdeckung und Synthese von Quantenpunkten verliehen. Sein Beitrag beschränkt sich nicht nur auf die Entdeckung von Quantenpunkten, sondern umfasst auch die Entwicklung einer größenkontrollierten, skalierbaren Methode zur kolloidalen Synthese – womit Quantenpunkte vom Labor‑Reagenzglas in fabriktaugliche Materialien überführt wurden.
Die Bedeutung dieser Ernennung sollte im größeren Kontext betrachtet werden:
Die Quantenpunkte von Mojo sind proprietär und nicht zugekauft;
Das wichtigste US‑Unternehmen für Quantenpunkt‑Materialien, Nanosys, wurde Ende 2023 bzw. Anfang 2024 von der japanischen Shoei Chemical übernommen; Shoei startete im März 2024 eine Produktionslinie in Japan mit einer Kapazität von über 40 Millionen Fernsehern pro Jahr;
Die weltweiten Produktionskapazitäten und das Know‑how für QD‑Materialien liegen hauptsächlich in den Händen Japans, Südkoreas und Deutschlands (Merck).
Ein Unternehmen, das in den USA „Materialautonomie“ anstrebt, lädt den Autor der Idee ein, „Quantenpunkte in massenproduzierbare Materialien zu verwandeln“ – das ist ein Standardvorgang für materielle Souveränität, kein PR‑Trick.
Im Beratergremium sitzen außerdem der ehemalige Chief Technology Officer von Corning, Waguih Ishak (Photonik), Anthony Yu und Rajeeva Lahri. Dies ist eine Karte aus „Materialien + Photonik + Halbleitern“, die sehr deutlich signalisiert: Das ist kein Display‑Unternehmen, sondern ein Unternehmen für Materialien und Prozesse.
2. 75 Millionen US‑Dollar der B‑Prime‑Runde und die Definition von „Plattform“
Bei der B‑Prime‑Runde im September 2025 führte Vanedge Capital die Finanzierung an, Marvell war der größte Investor, und unter den neuen Investoren befand sich imec.xpand (die Risikokapitaltochter des europäischen Mikroelektronik‑Forschungsinstituts imec). Der Unternehmenswert nach der Runde lag bei etwa 280 Millionen US‑Dollar, die gesamte Finanzierung belief sich auf 345 Millionen US‑Dollar.
Drei Details sollten beachtet werden:
Marvell war der größte Investor und unterzeichnete vier Monate später eine mehrstufige Kooperationsvereinbarung – Kapital‑ und Technologiepartnerschaft zugleich fixiert, was zeigt, dass Optikverbindungen kein „Nebenprodukt“ sind.
imec.xpand stand auf der Liste – die Prozessreife des 300‑mm‑GaN‑auf‑Silizium‑Systems hängt maßgeblich von imec‑ähnlichen 300‑mm‑Testlinien ab. Diese Kapitalkette erklärt, warum Mojo den Sprung von 8 Zoll auf 300 mm wagen konnte.
Die Plattformliste umfasst sieben Punkte: 300‑mm‑Siliziumarchitektur, GaN‑auf‑Silizium‑Mikro‑Lichtquellen, hocheffiziente optoelektronische Detektoren, proprietäre Quantenpunkte, maßgeschneiderte Mikrolinsen‑Arrays, Mehrkern‑Faserbündel sowie zugehörige Software.
Bitte achten Sie auf den dritten und sechsten Punkt: Optoelektronische Detektoren sind Empfangsgeräte, Mikrolinsen‑Arrays dienen dazu, mehr Licht in die Glasfaser zu lenken, und Mehrkern‑Faserbündel sind das Transportmedium – nur Optikverbindungen benötigen all diese Komponenten, während Displays darauf verzichten können. In vielen chinesischen Übersetzungen wurde der Punkt „optoelektronische Detektoren“ vergessen, doch genau er ist der Schlüssel zur Bestimmung der Unternehmensnatur.
VI. Doppelte Plattform: Das Geld der Verteidigung dient der Optimierung der Prozesse für Optikverbindungen
Im offiziellen Pressetext findet sich ein Satz, der von den meisten chinesischen Berichten übersehen wurde:
„Die Fortschritte in der grundlegenden Micro‑LED‑Technologie, der CMOS‑Integration und der Wafer‑Level‑Fertigung werden voraussichtlich auch die gemeinsame Plattform von Mojos Display‑ und Optikverbindungs‑Geschäften stärken.“
Übersetzung: Die Regierung finanziert die Verbesserung der Ausbeute bei Vollfarb‑Displays, die CMOS‑Integration und die Wafer‑Level‑Fertigung – die Vorteile kommen gleichzeitig auch der AI‑Optikverbindung zugute.
Das erklärt, warum die Kapitalstruktur dieses Unternehmens so stabil bleibt: Das Display‑Geschäft (AR‑Brillen, Verteidigung) ist die „technische Mutter“ und der Zugang zu politischen Ressourcen, während die Optikverbindung (AI‑Rechenzentren) die Quelle der Bewertungsflexibilität darstellt. Beide Geschäftsbereiche teilen sich dieselbe Produktionslinie, dieselbe Epitaxie, dieselben Quantenpunkte und dieselben Mikrolinsen – die Grenzkosten werden nur einmal gezahlt.
Umgekehrt gilt ebenfalls: Die kommerziellen Kooperationen von Marvell bieten dem Display‑Geschäft eine klare Cash‑Flow‑Prognose und Möglichkeiten zur Prozessvalidierung. Das ist der strukturelle Vorteil einer „Doppelplattform‑Firma“ in puncto Kapitaleffizienz und zugleich der Grund, warum sie in elf Jahren bereits 345 Millionen US‑Dollar verbraucht hat, ohne aus dem Rennen ausgeschieden zu sein.
Also werden diese 24,4 Millionen US‑Dollar buchhalterisch als „staatliche Förderung für das Display‑Geschäft“ verbucht, doch strategisch gesehen handelt es sich tatsächlich um eine einmalige Subvention für die Prozessentwicklung der Optikverbindung. Das ist der häufigste Fehler bei der Interpretation einer Doppelplattform‑Firma – man darf nicht nur auf die angekündigte Geschäftslinie schauen.
VII. Kalte Dusche: Fünf Grenzen, die nicht ignoriert werden dürfen
Grenze Nr. 1: Eine Förderung ist kein Auftrag.
Die OTA‑Prototyp‑Vereinbarung enthält keine Beschaffungsverpflichtungen, und das Ergebnis von IBAS ist „Fähigkeit“, nicht „Ausrüstung“. Zwischen dem Prototyp und dem Program of Record liegen in der Regel drei bis fünf Jahre Validierung und Budgetplanung. Der direkte finanzielle Beitrag dieser Förderung besteht darin, dass ein noch nicht profitables Unternehmen eine weitere Runde der Verwässerung vermeiden kann.
Grenze Nr. 2: Die „Million Nit“ wurde noch nicht von einem unabhängigen Dritten gemessen.
Diese Zahl stammt aus der Firmenpräsentation auf der Messe im September. Das Display‑Tech‑Center‑Team, das vor Ort beobachtete, äußerte jedoch eine öffentliche Vorbehalt: Wenn die QD‑Farbkonversion behauptet, eine Platte mit über einer Million Nit zu erreichen, müsse gleichzeitig die Lebensdauer und der Weißpunkt berücksichtigt werden – denn Helligkeit, Lebensdauer und Farbpunkt sind auf diesem Weg drei miteinander konkurrierende Variablen, und die Steigerung einer davon bedeutet oft die Opferung der anderen beiden. Diese Warnung ist professionell und sollte zitiert werden.
Grenze Nr. 3: Die Lebensdauerdaten der QD‑Schicht wurden nicht veröffentlicht.
Die Farbkonversionsschicht steht unter ständigem Hochleistungs‑Blau‑Licht, wodurch sich photooxidative Prozesse, Degradation der Liganden und thermische Zersetzung der Quantenpunkte ansammeln. Das ist die härteste Prüfung auf diesem Weg, und bisher existiert keine offizielle T95‑/Helligkeits‑Abnahmekurve. Ohne Lebensdauerdaten kann man nicht sagen, dass das Produkt „massenproduzierbar“ ist.
Grenze Nr. 4: Cadmium.
Hochleistungsgelbe QD‑Materialien enthalten häufig Cadmium (CdSe), und im zivilen Markt sind sie von RoHS‑Ausnahmen abhängig. Die Verteidigungsbeschaffung unterliegt jedoch keinen RoHS‑Beschränkungen – das ist einerseits ein Vorteil dieser Route im militärischen Einsatz, andererseits aber auch eine potenzielle Schwachstelle: Der Erfolg eines Verteidigungsauftrags beweist nicht, dass das Produkt auch im zivilen Markt konform ist. Für Consumer‑AR‑Brillen, die in Europa verkauft werden sollen, ist diese Frage unvermeidlich.
Grenze Nr. 5: Keine Konkurrenz ist nicht vorhanden.
JBD (Shanghai) hat bereits eine B‑2‑Finanzierungsrunde über 140 Millionen US‑Dollar abgeschlossen; die Roadrunner‑Plattform mit einem Abstand von 2,5 μm und 10.160 ppi hat die Massenproduktion von Mikrodisplays bereits realisiert und Design‑Importe von Xiaomi, TCL, Alibaba und Vuzix erhalten; Hongshi kündigt eine 2‑M‑Nit‑Version mit 2,4 μm‑Abstand an; Inlighten (US‑registriert, Starkey‑Auftragsfertigung) hat bereits ein 3,75‑μm‑Grün‑+‑Rot‑Dual‑Color‑Board vorgestellt.
Mojo unterscheidet sich durch die Kombination von „monolithischer Integration + proprietären Quantenpunkten + 300‑mm‑Siliziumbasis“, doch es ist nicht die einzige Lösung. Wer glaubt, dass die USA in dieser Runde die Führung übernommen haben, irrt sich; die korrekte Aussage lautet: „Die USA haben eine Route gewählt, die ihre eigene Produktionslinie bewältigen kann, und beginnen, die Infrastruktur dafür aufzubauen.“
VIII. Drei Einschätzungen für China
Erstens: Dies ist kein „Aufholen“, sondern ein „Wechsel der Spur“.
Chinas komparative Vorteile im Bereich Micro‑LED liegen in Epitaxie, Transfer, Gehäuseaufbau und Kostenkurve – genau deshalb konzentriert sich die weltweite Großformat‑Micro‑LED‑Produktion in China. Die USA bilden dort keine Lücken in ihren Schwächen, sondern verlagern die Frage „Wie macht man Farben?“ von den Epitaxie‑/Transfer‑Prozessen auf die nachgelagerte Siliziumtechnologie. Einschätzung: In den Jahren 2027–2028 wird es eine narrative Entwicklung geben, wonach „gleichzeitig auf derselben 300‑mm‑Plattform Display‑ und Optikverbindungs‑Produktion stattfinden“ – eine Form, die chinesische Hersteller derzeit nicht abbilden können.
Zweitens: Die konkreten Standorte der Lücke müssen genau benannt werden.
Es geht nicht um die Frage „Kann man Vollfarbe machen?“ – China hat bereits alle drei Farbkonversions‑/Stacking‑Strategien implementiert; die wirkliche Lücke liegt an drei Punkten:
Die Plattformisierung von 300‑mm‑GaN‑auf‑Silizium (in China dominieren nach wie vor 8‑Zoll‑Platten);
Die Kopplung von QD‑Lithografie und Musterbildung mit Material‑ und Prozess‑Know‑how (das ist eine dreifache Expertise aus Rezeptur, Ausrüstung und Prozessfenster – kein Problem, das sich durch den Kauf von Geräten lösen lässt);
Das System der Zuverlässigkeitsprüfung auf Militärniveau und die Langzeitdaten.
Drittens: Die optimale Strategie ist vielleicht nicht das Nachziehen von 300‑mm‑Platten.
Die 28,6 % Energiesteuer, die bei der Farbkonversion anfällt, ist strukturell bedingt und lässt sich durch ingenieurtechnische Optimierung nicht eliminieren; Epitaxie‑Stacking und massiver Transfer unterliegen zwar nicht dieser Steuer, aber sie bringen andere Belastungen mit sich – Ausbeute und Kosten. Beide Wege werden sich um das Jahr 2028 herum in puncto „Kosten pro Nit“ direkt gegenüberstehen. Die realistische Wahl chinesischer Hersteller besteht darin, die Kostenkurve von „Epitaxie‑+‑Transfer‑+‑Gehäuseaufbau“ unter diejenige der Farbkonversionsroute zu drücken, statt erneut in 300‑mm‑Platten zu investieren.
Ein weiterer Hinweis auf die Auswirkungen der Lieferkette:
Verteidigungsaufträge ziehen automatisch lokale Lieferketten und Exportkontrollen nach sich. Die Beschaffung von Quantenpunkt‑Materialien, Mikrolinsen‑Arrays, Mehrkern‑Faserbündeln und 300‑mm‑Epitaxie‑Geräten wird weiter regionalisiert.
Chinesische Hersteller von QD‑Materialien und Mikrooptiken stehen gleichzeitig unter dem Druck, „Kosten für zivile Kunden senken“ und „Lieferketten außerhalb Chinas vermeiden“ – das ist keine schlechte Nachricht, aber es erfordert eine vorherige Entscheidung.
IX. Was als nächstes zu beobachten ist
1. Gibt es ein Program of Record?
Wenn innerhalb von 12–24 Monaten zusätzliche Mittel vom C5ISR oder eine Projektinitiative vom Projektmanagementbüro der Armee eingeführt werden, bedeutet dies, dass diese Route von der „Fähigkeitsaufbau“-Phase in die „Ausrüstungsbeschaffung“-Phase übergeht. Das ist das wichtigste einzelne Signal.
2. Messungen von Helligkeit und Lebensdauer durch unabhängige Dritte.
Wer zuerst beide Zahlen „Million Nit + T95“ gleichzeitig präsentiert (am besten von einem ganzen Gerät‑Hersteller oder einem militärischen Labor gemessen), wird den entscheidenden Schritt tatsächlich vollziehen.
3. Die Ausbeute und Wellenlängengleichheit von 300‑mm‑Platten.
Die Quantenpunkt‑Konversion ist empfindlich gegenüber der Wellenlänge der blauen Pumpenstrahlung; die Gleichmäßigkeit der Wellenlängen entscheidet direkt über die Konsistenz der Farbpunkte – das ist ein einzigartiges ingenieurtechnisches Problem der 300‑mm‑Route und zugleich der Schlüssel, ob ihr relativer Vorteil gegenüber 8‑Zoll‑Platten tatsächlich greift.
4. Die Knotenpunkte von Marvells Optikverbindungen.
Die Muster‑/Auftragsrhythmen des Jahres 2027 werden entscheiden, ob die Bewertungsnarrative dieses Unternehmens eher „Display“ oder „Optikverbindung“ lauten.
5. Die Bewegungen der 12‑Zoll‑Silizium‑GaN‑Platten im Inland.
Wenn im Inland eine Testlinie für 300‑mm‑GaN‑auf‑Silizium entsteht (egal ob für Leistung oder Display), wird der „Spurwechsel“ endgültig zu einem „Parallelweg“.
Letzte Worte
24,4 Millionen US‑Dollar sind in der Halbleiterbranche ein kleiner Betrag – so klein, dass man damit nicht einmal eine High‑End‑Lithografie‑Maschine kaufen kann.
Dennoch hat diese Summe drei Dinge ermöglicht: Die Position dieser Route in der Liste der Fähigkeiten der US‑Verteidigungsindustrie, einen Grund, „Material‑+‑Prozess‑+‑Produktionslinie“ zu verknüpfen, sowie die Zeit, in der ein Unternehmen weiterhin die 345 Millionen US‑Dollar an sunk costs in Vermögenswerte umwandeln kann.
Der wahre Blickfang liegt nicht im Betrag, sondern in der Entscheidung der USA, ihre vorhandenen Kapazitäten zu nutzen, um den nächsten Generationen‑Standard für Vollfarb‑Micro‑LED‑Prozesse zu definieren. Der Wettbewerb zwischen Technologiestrategien ist nie nur ein Wettbewerb um Effizienzzahlen, sondern vielmehr ein Wettbewerb darum, „welche Route sich in der eigenen Lieferkette schließen kann“.
Diese Aussage gilt gleichermaßen für China – nur die Antwort ist eine andere.
China Light
Offizielle Website der China Association of Lighting Industry und umfassende Medienplattform der Beleuchtungsbranche. Wir bieten nicht nur verlässliche und zeitnahe Informationen zur Beleuchtung, sondern verstehen uns auch als Wachstumspartner für Unternehmen. Von Markenförderung und Kanalerweiterung über Beratung, Talentförderung und Mitarbeit an der Normung bis hin zu weiteren Leistungen bieten wir umfassende professionelle Services, damit Unternehmen Qualität und Effizienz steigern und gemeinsam die hochwertige Entwicklung der Beleuchtungsbranche vorantreiben können.
Kontakte für Kooperationen
仇纯 (Frau): 158 6155 3579
顾君 (Herr): 137 7157 5253