
Ein Artikel zum Verständnis | Rangliste der Ergebnisse aller börsennotierten Unternehmen der chinesischen Beleuchtungs-Lieferkette für 2025!
Stand30. April 2026 wurden die Jahresergebnisberichte 2025 der börsennotierten Unternehmen, die mit der chinesischen Beleuchtungs-Lieferkette verbunden sind, nacheinander veröffentlicht.Dieser Artikel fasst die Jahresergebnisberichte von insgesamt99börsennotierten Unternehmen mit A-Aktien,8börsennotierten Unternehmen mit H-Aktien und78Unternehmen, die an der Neuen Dritten Börse gelistet sind, usw., insgesamt185Unternehmen zusammen.Wir haben ihre geschäftlichen Aktivitäten im Zusammenhang mit der Beleuchtungs-Lieferkette präzise extrahiert und relevante Leistungsranglisten zur Referenz erstellt. Obwohl es nur ein Blick durch ein Rohr ist, kann man aus einem Blatt den Herbst erkennen, doch wir streben danach, nicht durch ein einziges Blatt getäuscht zu werden.
(Hinweis:Bsteht für Unternehmen der Peking-Börse,Hsteht für Unternehmen der Hongkonger Börse,Xsteht für Unternehmen der Neuen Dritten Börse, wobeiCauf der Neuen Dritten Börse Unternehmen der Innovationsschicht bezeichnet)
Sektor für fertige Beleuchtungsprodukte
Geschäftsübersicht für fertige Beleuchtungsprodukte (Klicken Sie, um das große Bild anzuzeigen) (Klicken zum Anzeigen der größeren Abbildung) 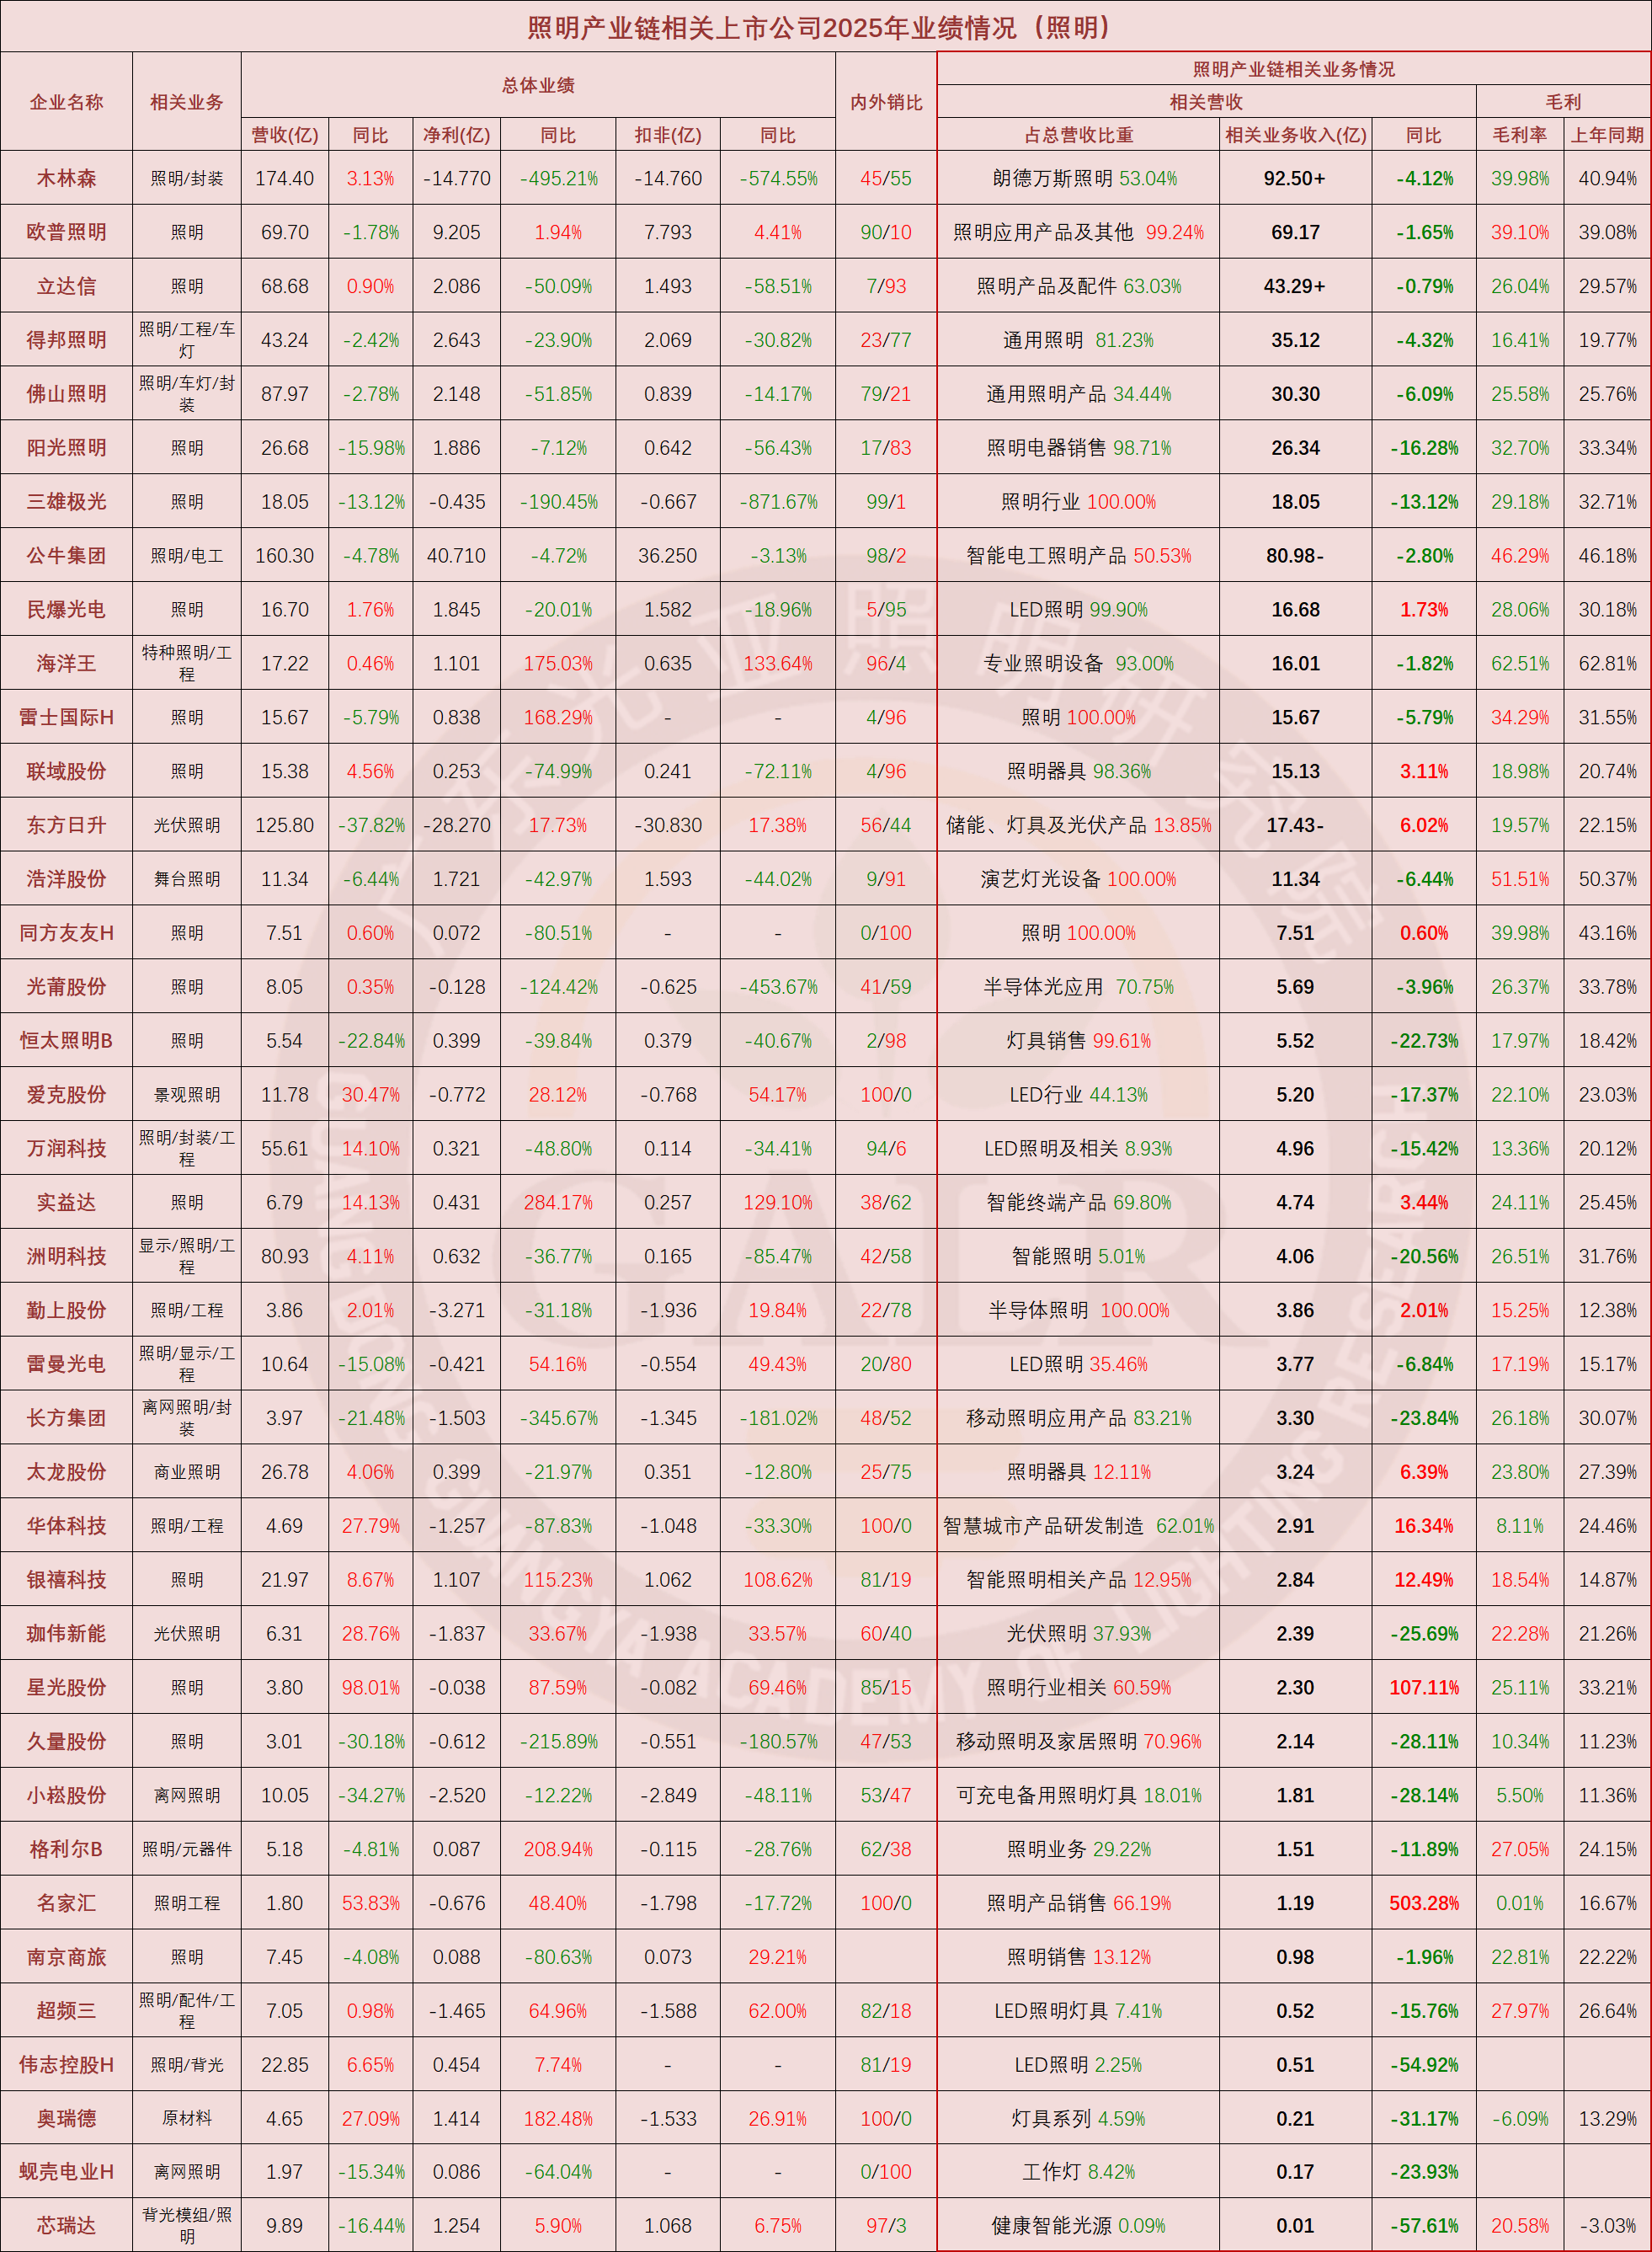
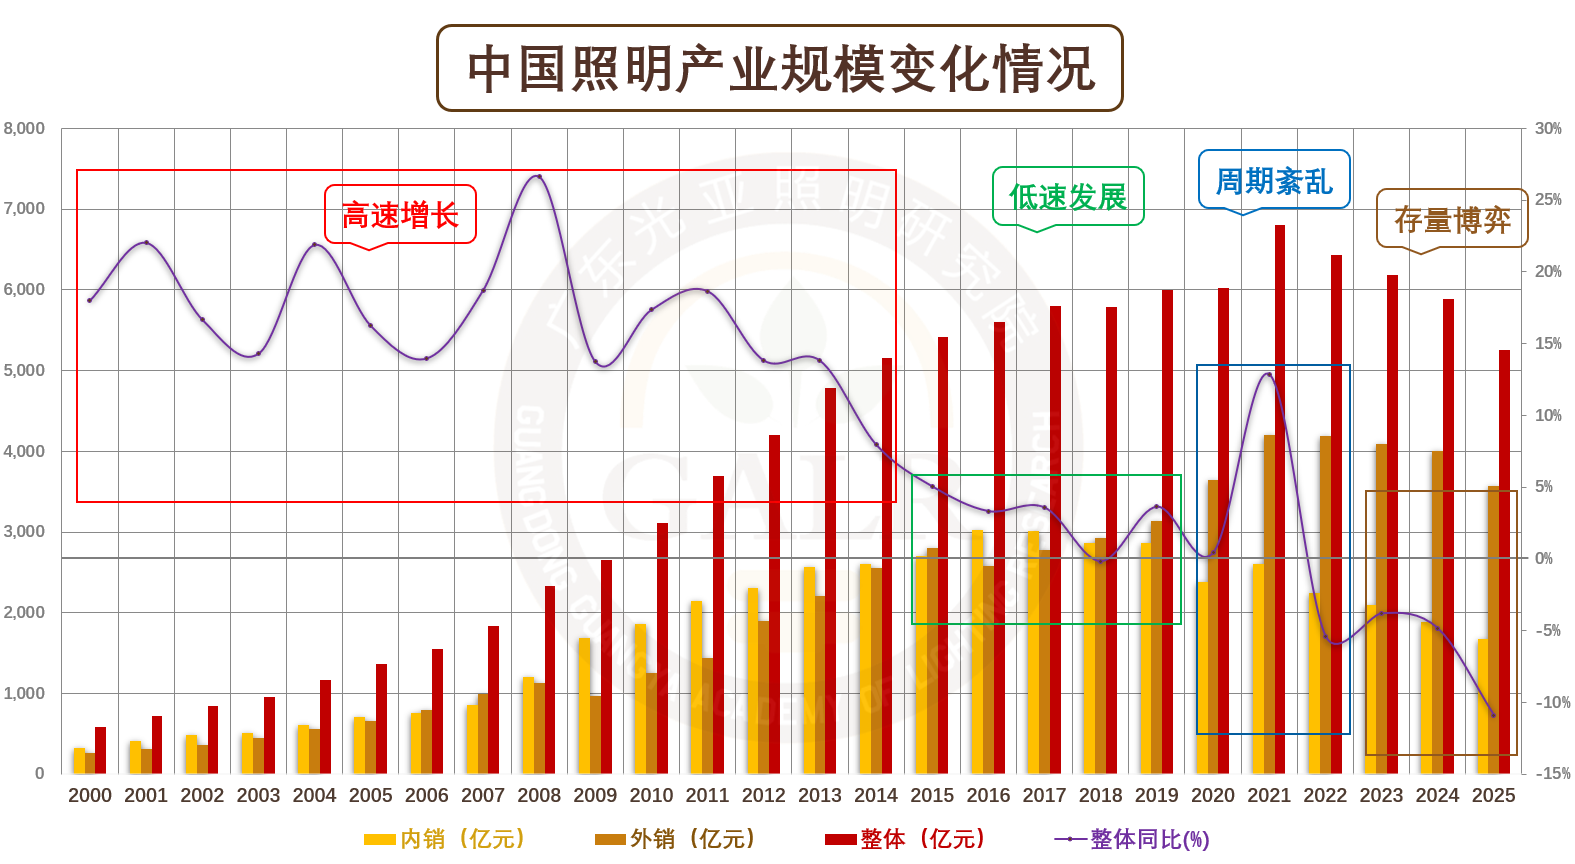
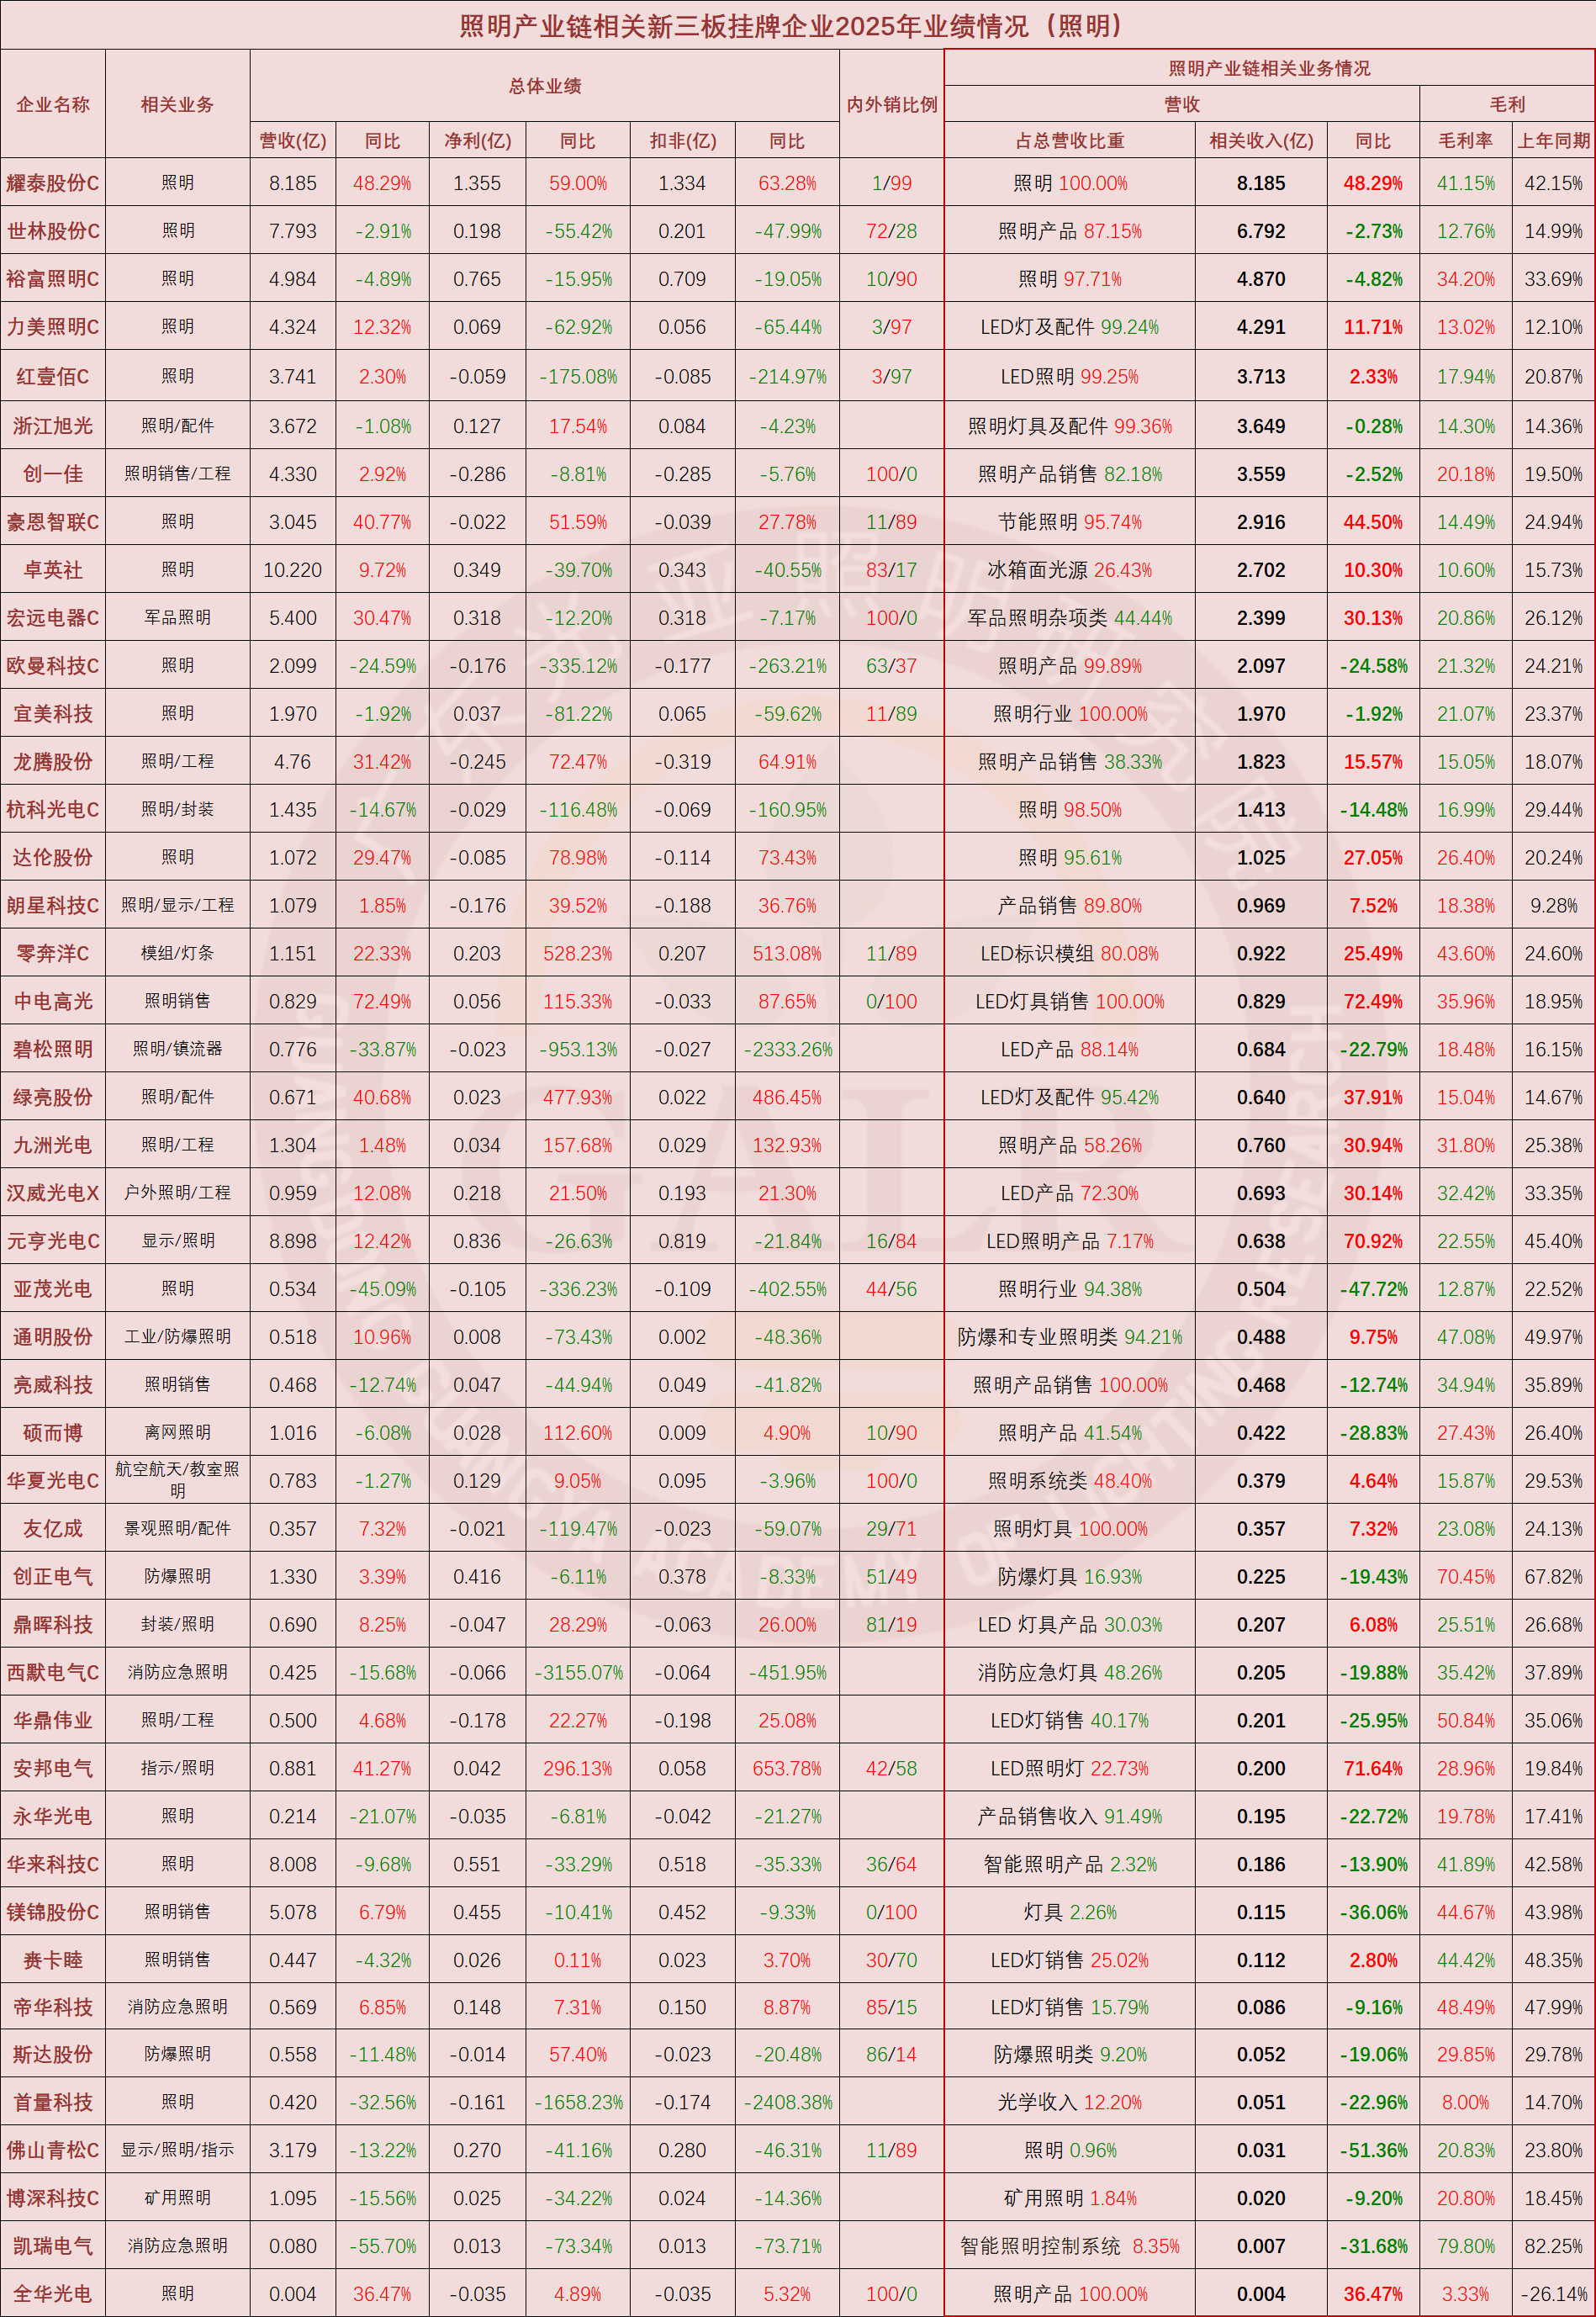
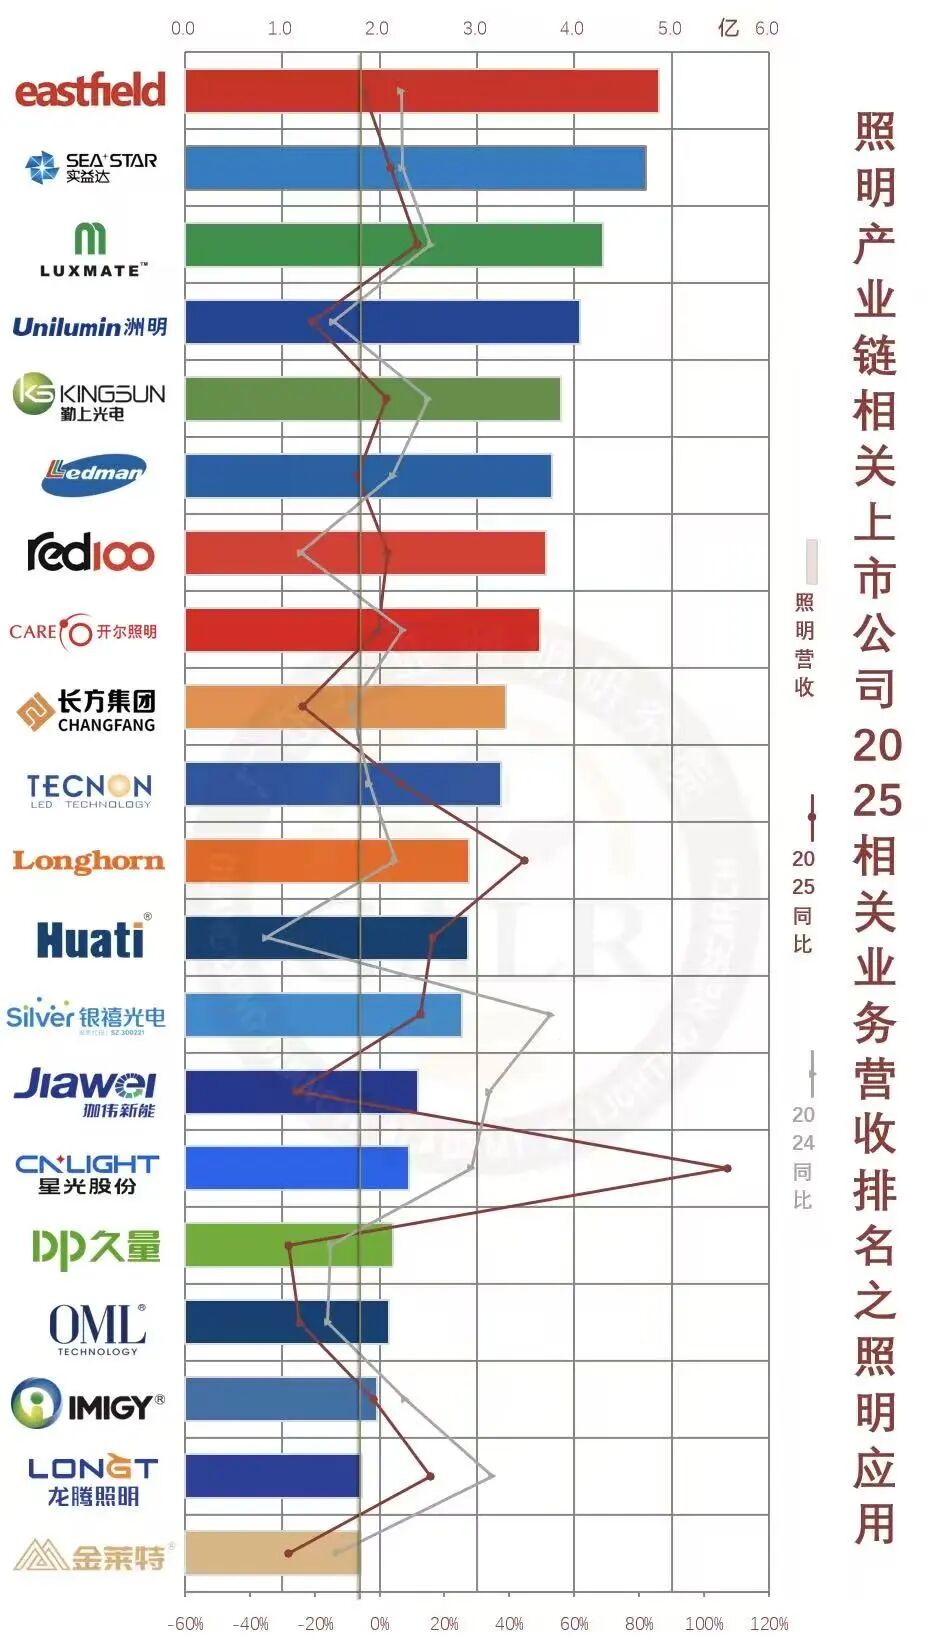
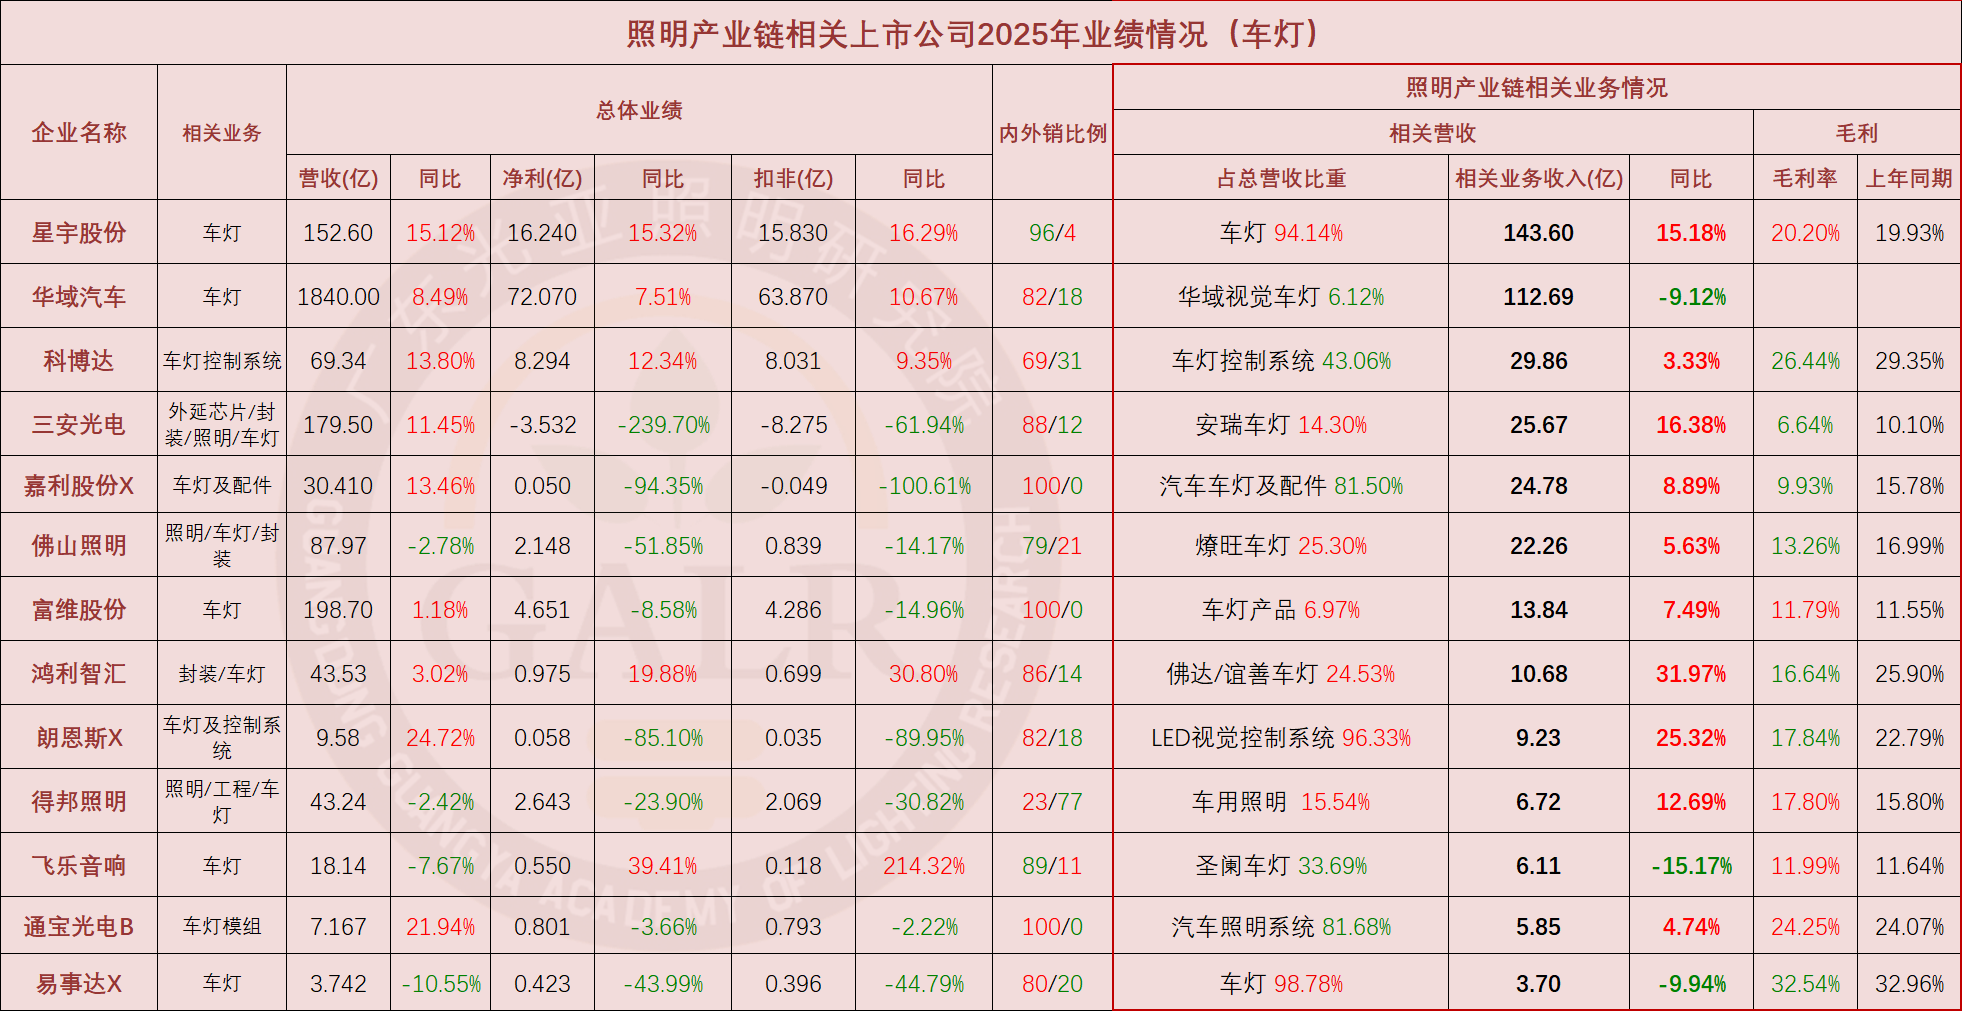
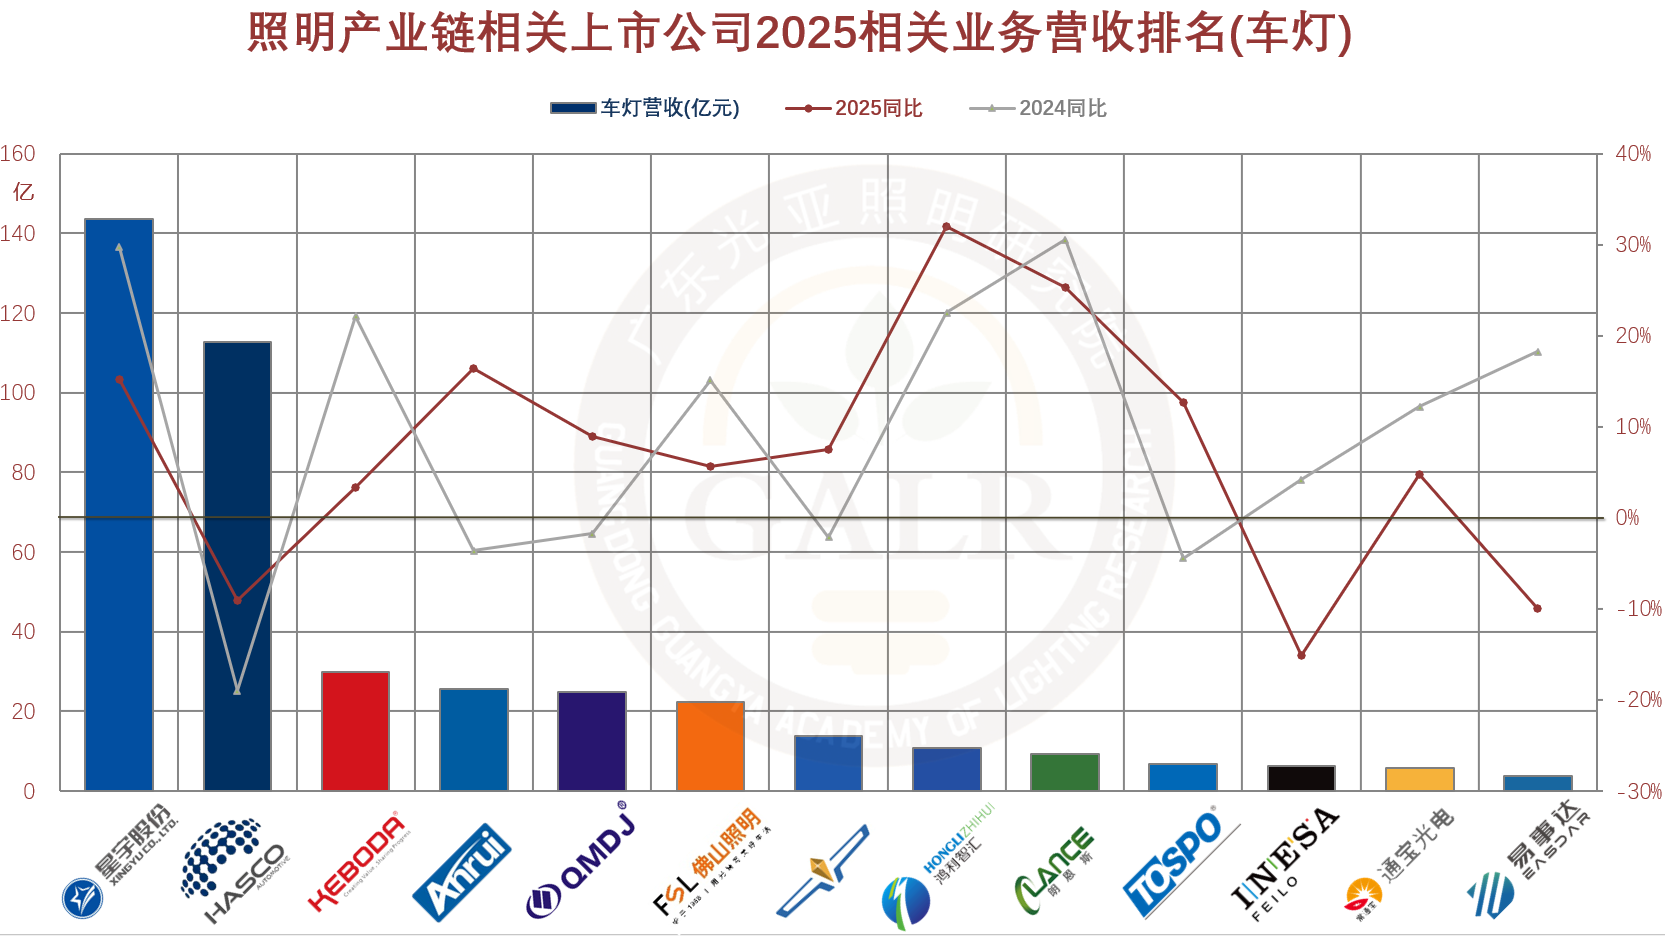
Gesamtrangliste des Beleuchtungsgeschäfts (Top 40) (Klicken zum Anzeigen des größeren Bildes) (Klicken zum Anzeigen des größeren Bildes) Sparte fertige BeleuchtungsprodukteTop 40 Unternehmen im Umsatzranking für beleuchtungsbezogene Geschäfte im Jahr 2025, mit einem kombinierten Umsatz von etwa 53.4 Milliarden Yuan, was 10.2% der gesamten Industrie entspricht. Die Industriekonzentration stieg im Vergleich zum gleichen Zeitraum 2024 um 0.6 Prozentpunkte. Davon wies 80% der Unternehmen ein Wachstum des Umsatzes aus beleuchtungsbezogenen Geschäften auf, das niedriger war als im gleichen Zeitraum 2024, was den Gesamtergebnissen erheblichen Druck auferlegte. 车灯板块 车灯业务排名 (Zum Vergrößern klicken) 车灯板块,2025年在新能源汽车大风口的加持下营收普涨,但利润滑坡不容小觑。 Von insgesamt 13 börsennotierten Unternehmen (einschließlich solcher an der Neuen Dritten Börse gelistet): Unternehmen mit Wachstum im Umsatz aus automobilbezogenen Beleuchtungsgeschäften machten 77% aus, eine Steigerung von 14 Prozentpunkten im Vergleich zum gleichen Zeitraum 2024. Der Gesamtumsatz für Automobilbeleuchtung betrug etwa 41,5 Milliarden Yuan, was einem Jahresvergleich (YoY)-Wachstum von 5.1% entspricht. Es ist auch wichtig zu beachten, dass der Automobilbeleuchtungssektor hochgradig wettbewerbsintensiv ist; insbesondere ist die Bruttomarge von vorderseitigen Beleuchtungsmodulen relativ niedrig, niedriger als bei Geschäftsbereichen für Automobilbeleuchtungssteuerungssysteme (wie Keboda und Langens) und Nachmarktbeleuchtungsgeschäften (wie Yishida) und deutlich niedriger als die durchschnittliche Bruttomarge des allgemeinen Beleuchtungsssegments. Im Jahr 2025 machten Unternehmen, die einen Rückgang der Bruttomarge bei automobilbezogenen Beleuchtungsgeschäften verzeichneten, 62% aus, wobei die durchschnittliche Bruttomarge auf 17.4% sank, ein Rückgang von bis zu 2.3 Prozentpunkten im Vergleich zum gleichen Zeitraum 2024; Rangliste der Automobilbeleuchtungsgeschäfte (Klicken zum Anzeigen des großen Bildes) LED-Gehäuseaufbau-Segment Status der Gehäuseaufbau-Geschäftstätigkeit (Klicken zum Anzeigen des großen Bildes) (Klicken zum Anzeigen des großen Bildes) 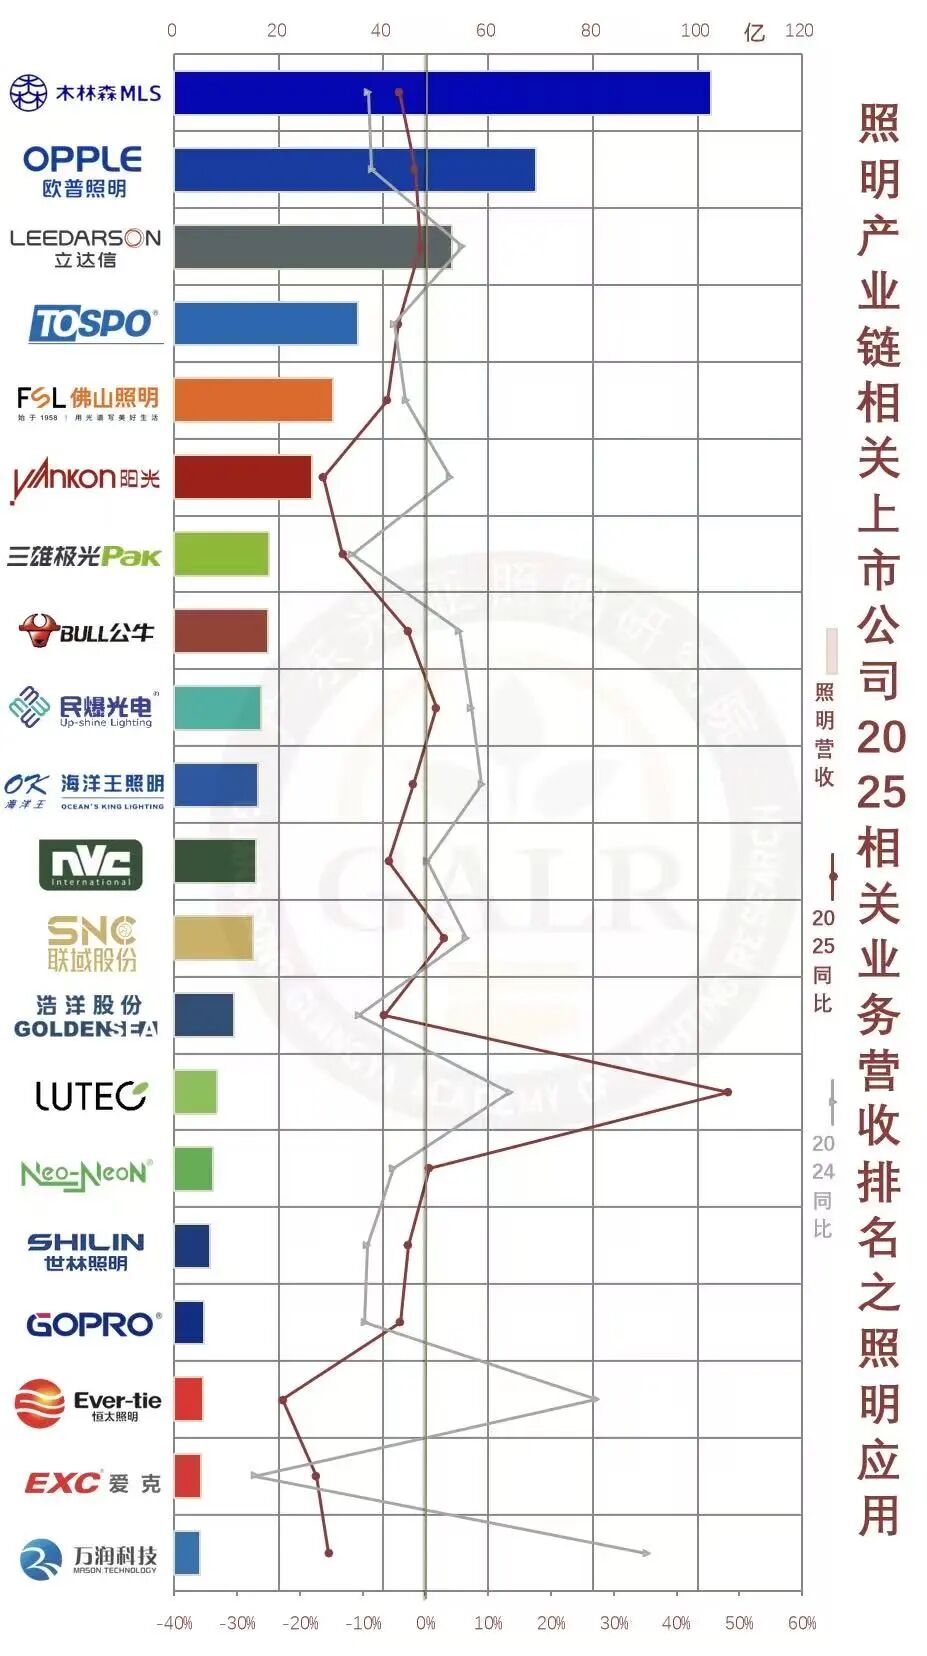
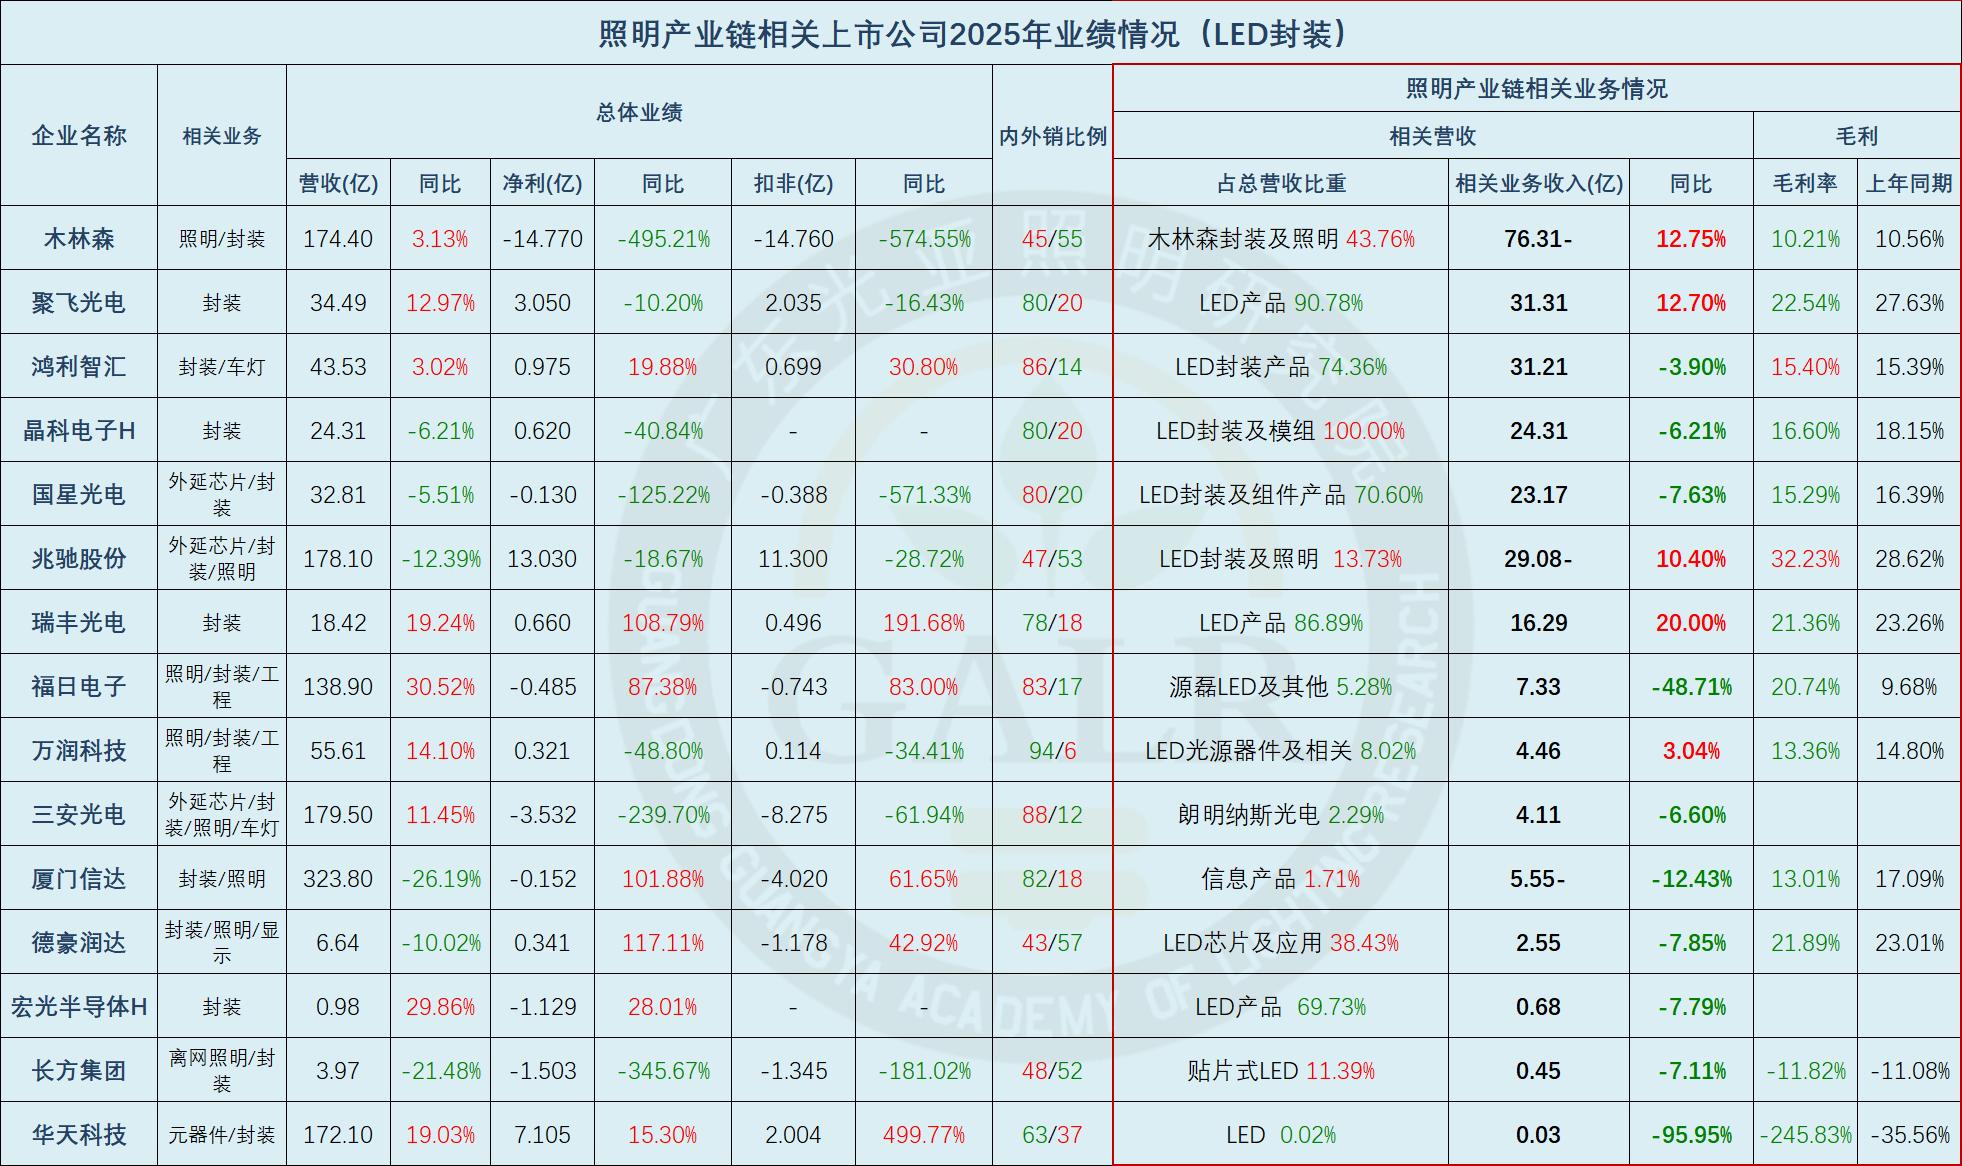
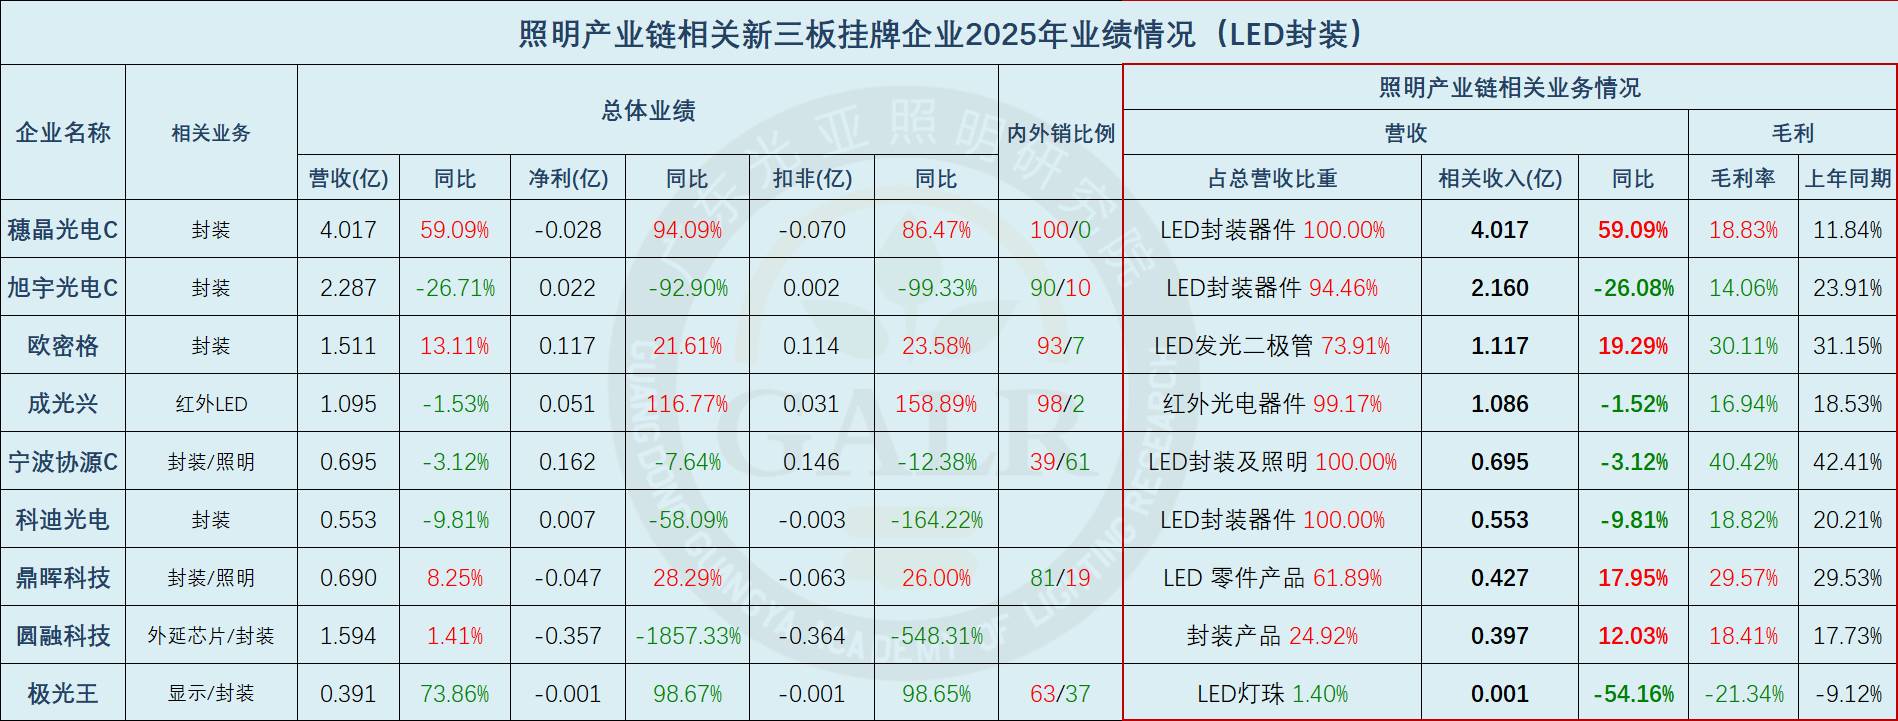
Gesamtrangliste des Geschäfts mit Gehäuseaufbau (Top 20) (Klicken Sie hier, um das große Bild anzuzeigen) Sektor Gehäuseaufbau von LED75% der Unternehmen hatten Umsatzwachstumsraten niedriger als im gleichen Zeitraum 2024, und die Gewinne waren ebenfalls unter Druck.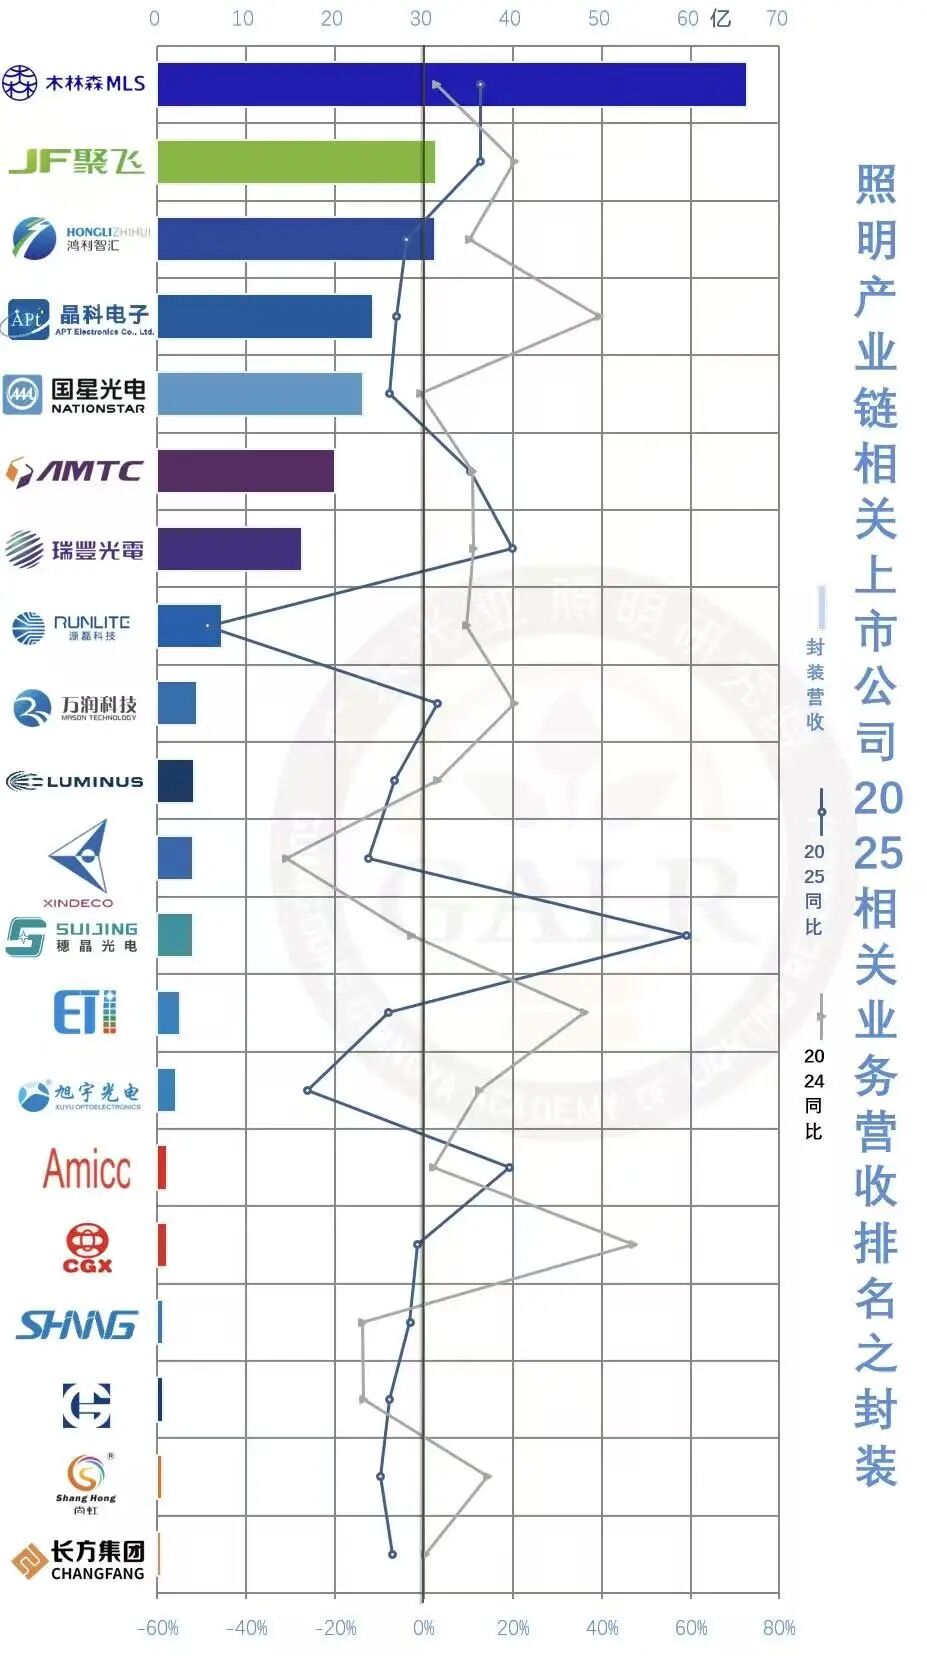
LED-Epitaxie-Chip-Sektor Geschäftsübersicht der Epitaxie-Chips (Zum Vergrößern klicken) Die „BIG6“-Landschaft im LED-Epitaxie-Chip-Sektor bleibt stabil ohne Änderungen im Ranking; im Vergleich zur durchweg positiven Performance desselben Zeitraums 2024 hat sich die Schrumpfung der Nachfrage im Downstream jedoch deutlich auf den Upstream übertragen. 总共9家上市公司中: Der Umsatzrückgang im Zusammenhang mit LED-Epitaxie-Chips wurde von 56% der Unternehmen gemeldet, verglichen mit 0 im gleichen Zeitraum 2024; Der Anteil der Unternehmen mit sinkendem Bruttogewinn aus LED-Epitaxie-Chip-Geschäften beträgt 56%, ebenfalls 0 im gleichen Zeitraum 2024; die durchschnittliche Bruttomarge liegt bei 16.7%, ein Rückgang um 1 Prozentpunkt gegenüber dem gleichen Zeitraum 2024; Die durchschnittliche Auslastungsrate für LED-Epitaxie-Chip-Geschäfte beträgt 98%, ein Anstieg um 2 Prozentpunkte im Vergleich zum Höchststand 2024, nahezu volle Produktion; 整体营收方面,22%的企业营收下滑,44%的企业净利润下滑,44%的企业亏损,较2024年同期(11%、22%、33%)均有所恶化; Im Hinblick auf die Arbeitsproduktivität beträgt das durchschnittliche Verhältnis der Arbeitsproduktivität im Sektor der LED-Epitaxie-Chips 1,36 Millionen Yuan pro Person, ein Anstieg um 7.9% im Vergleich zu 2024; die Gesamtzahl der Mitarbeiter ging im Jahresvergleich um 0.9% zurück. Der Gesamtumsatz der LED-Epitaxie-Chip-Geschäfte der oben genannten 9 börsennotierten Unternehmen betrug 166 Milliarden Yuan , was einem Anstieg von 1,3 % im Jahresvergleich entspricht. Dies macht mehr als 90 % der gesamten chinesischen LED-Epitaxie-Chip-Industrie aus . Die Branche ist weiterhin durch eine hohe Konzentration von Produktionskapazität und Kapital gekennzeichnet . Im gleichen Zeitraum stieg die Verkaufsmenge um 7,0 %. In der gesamten Beleuchtungs-Lieferkette – von der vorgelagerten über die mittelgelagerte bis zur nachgelagerten Stufe – setzte sich das Muster fort, dass das Wachstum der Verkaufsmengen höher war als das Umsatzwachstum. 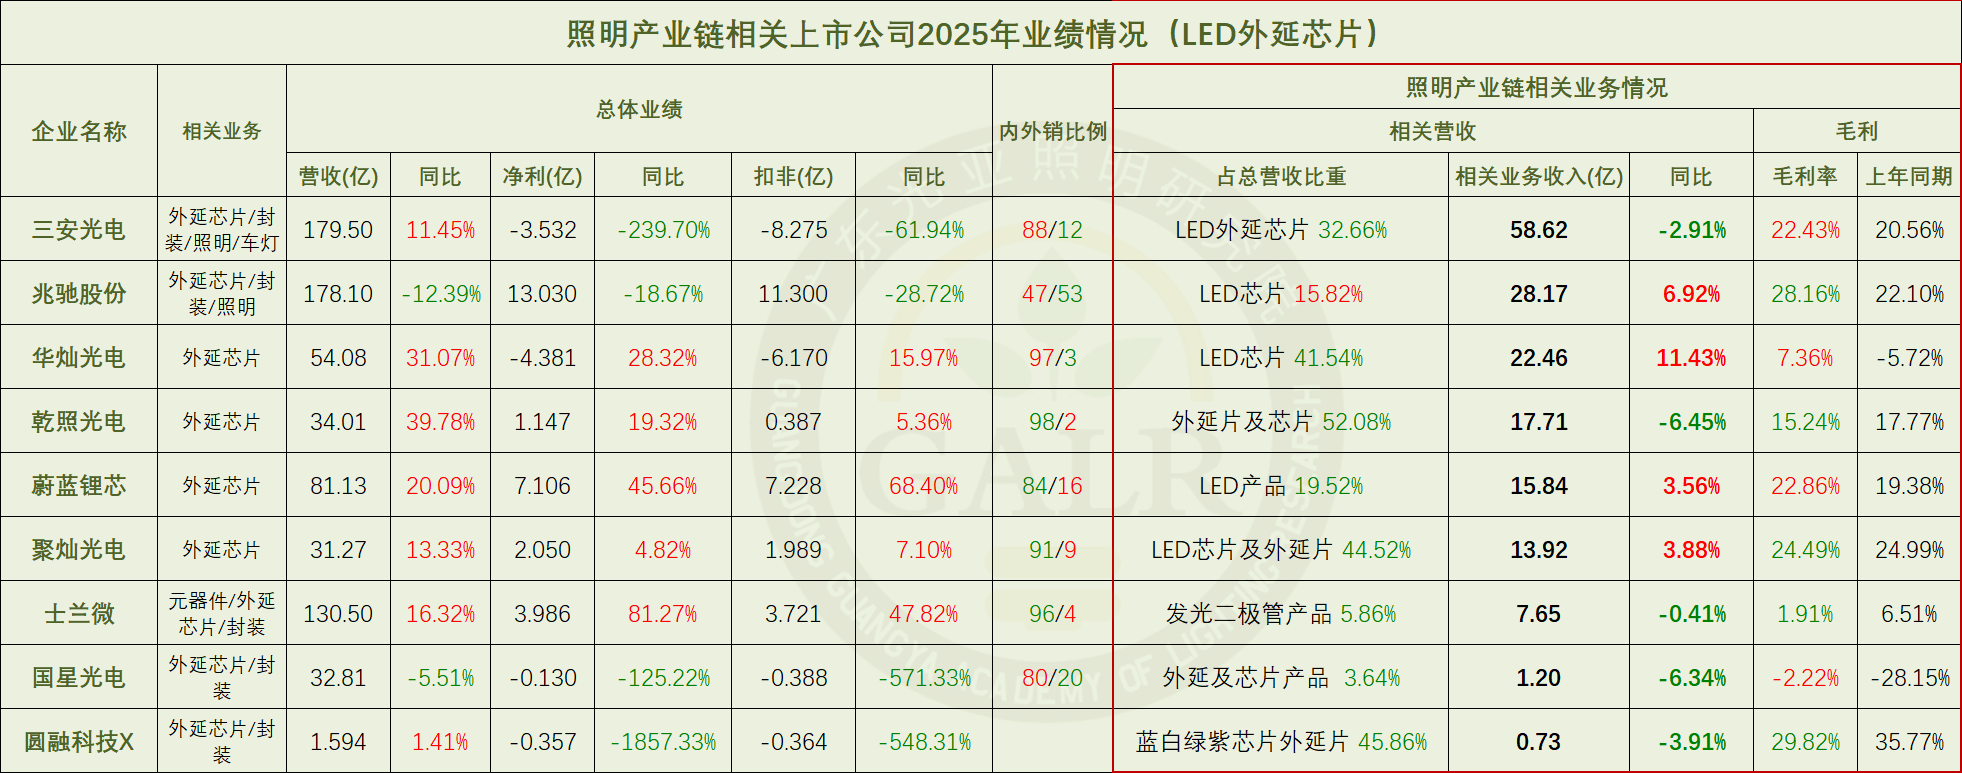
Rangliste der Epitaxie-Chip-Geschäftsbereiche (Klicken Sie, um das Bild zu vergrößern) Im Jahr 2025 war die Umsatzwachstumsrate aller Unternehmen im Bereich der LED-Epitaxie-Chips deutlich niedriger als im selben Zeitraum des Vorjahres.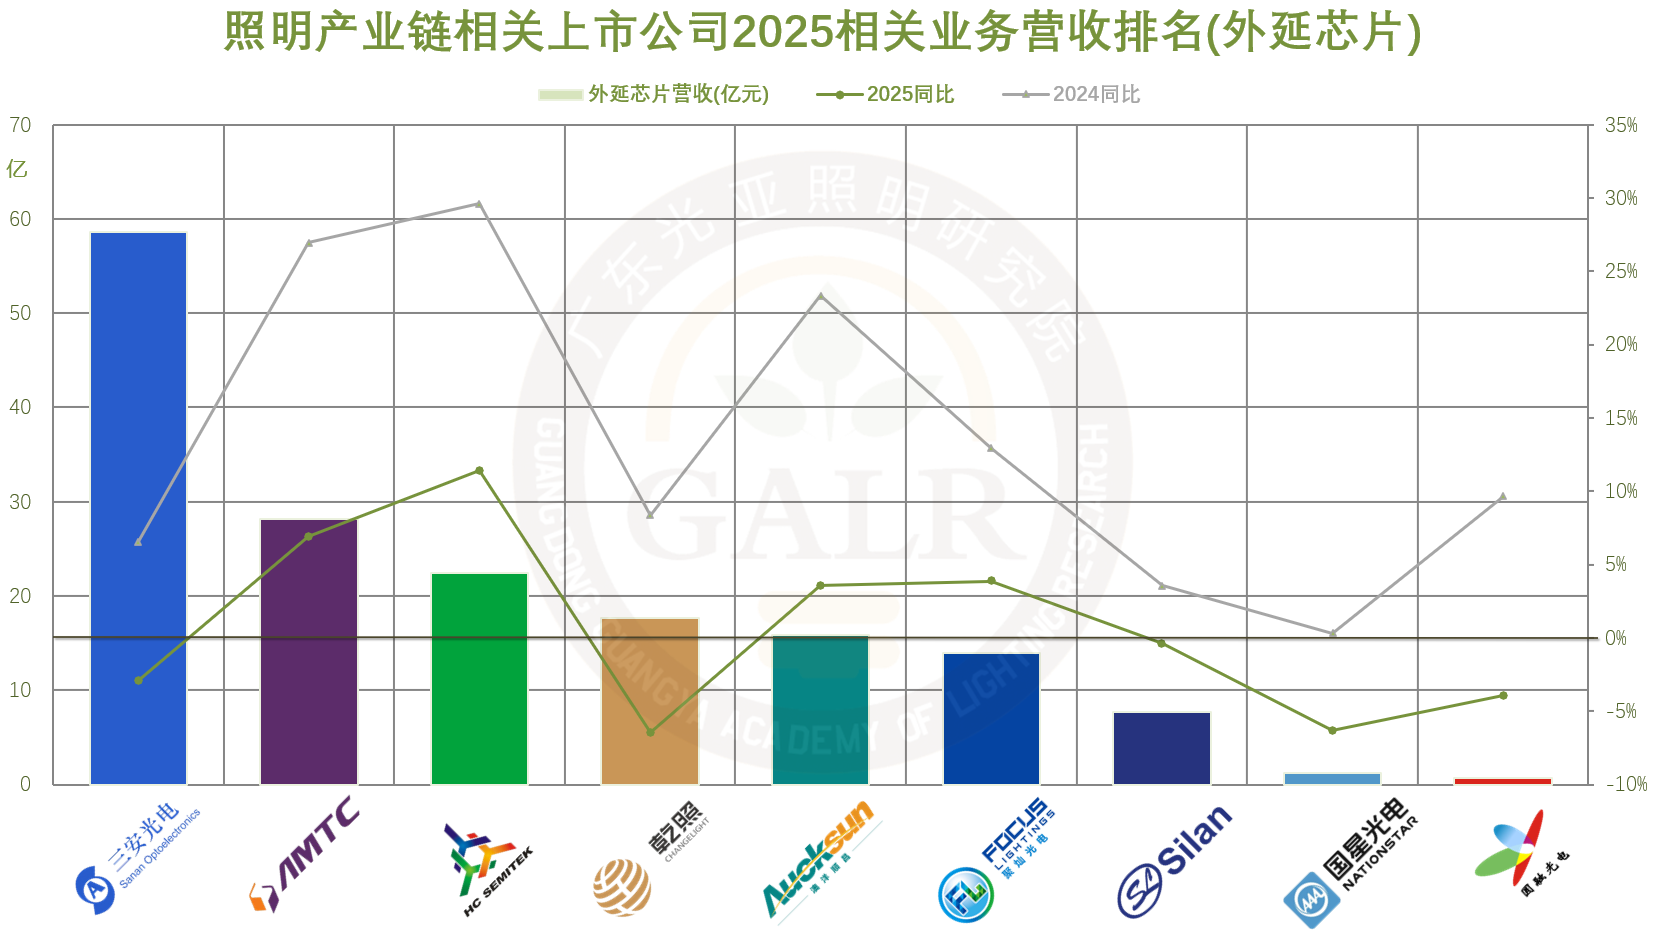
Branche der Beleuchtungstechnik
Überblick über das Geschäftsfeld Beleuchtungstechnik (Zum Vergrößern klicken) (Zum Vergrößern klicken ) 2025年,照明工程板块依旧处于理性低位徘徊态势。城市更新、文旅夜游、商业地产等相对碎片化项目取代城市级亮化项目成为主流,头部工程商呼风唤雨的旧格局一去不复返。 Von insgesamt 18 börsennotierten Unternehmen (einschließlich solcher, die an der NEEQ gelistet sind): 照明工程相关业务营收下滑的企业占67%,2024年同期为63%;照明工程业务总营收为39亿元,同比下降7.5%。 Unternehmen mit rückläufiger Bruttomarge aus lichttechnischen Ingenieurgeschäften machten 33% aus, während der Wert für denselben Zeitraum des Vorjahres 63% betrug; die durchschnittliche Bruttomarge lag bei 22.1%, eine signifikante Verbesserung gegenüber den 17.5% von 2024; Im Hinblick auf den Gesamtumsatz verzeichneten 33% der Unternehmen einen Umsatzrückgang, 44% einen Rückgang des Reingewinns, und die Hälfte der Unternehmen meldete Verluste; die Situation ist insgesamt entspannter als im Jahr 2024. 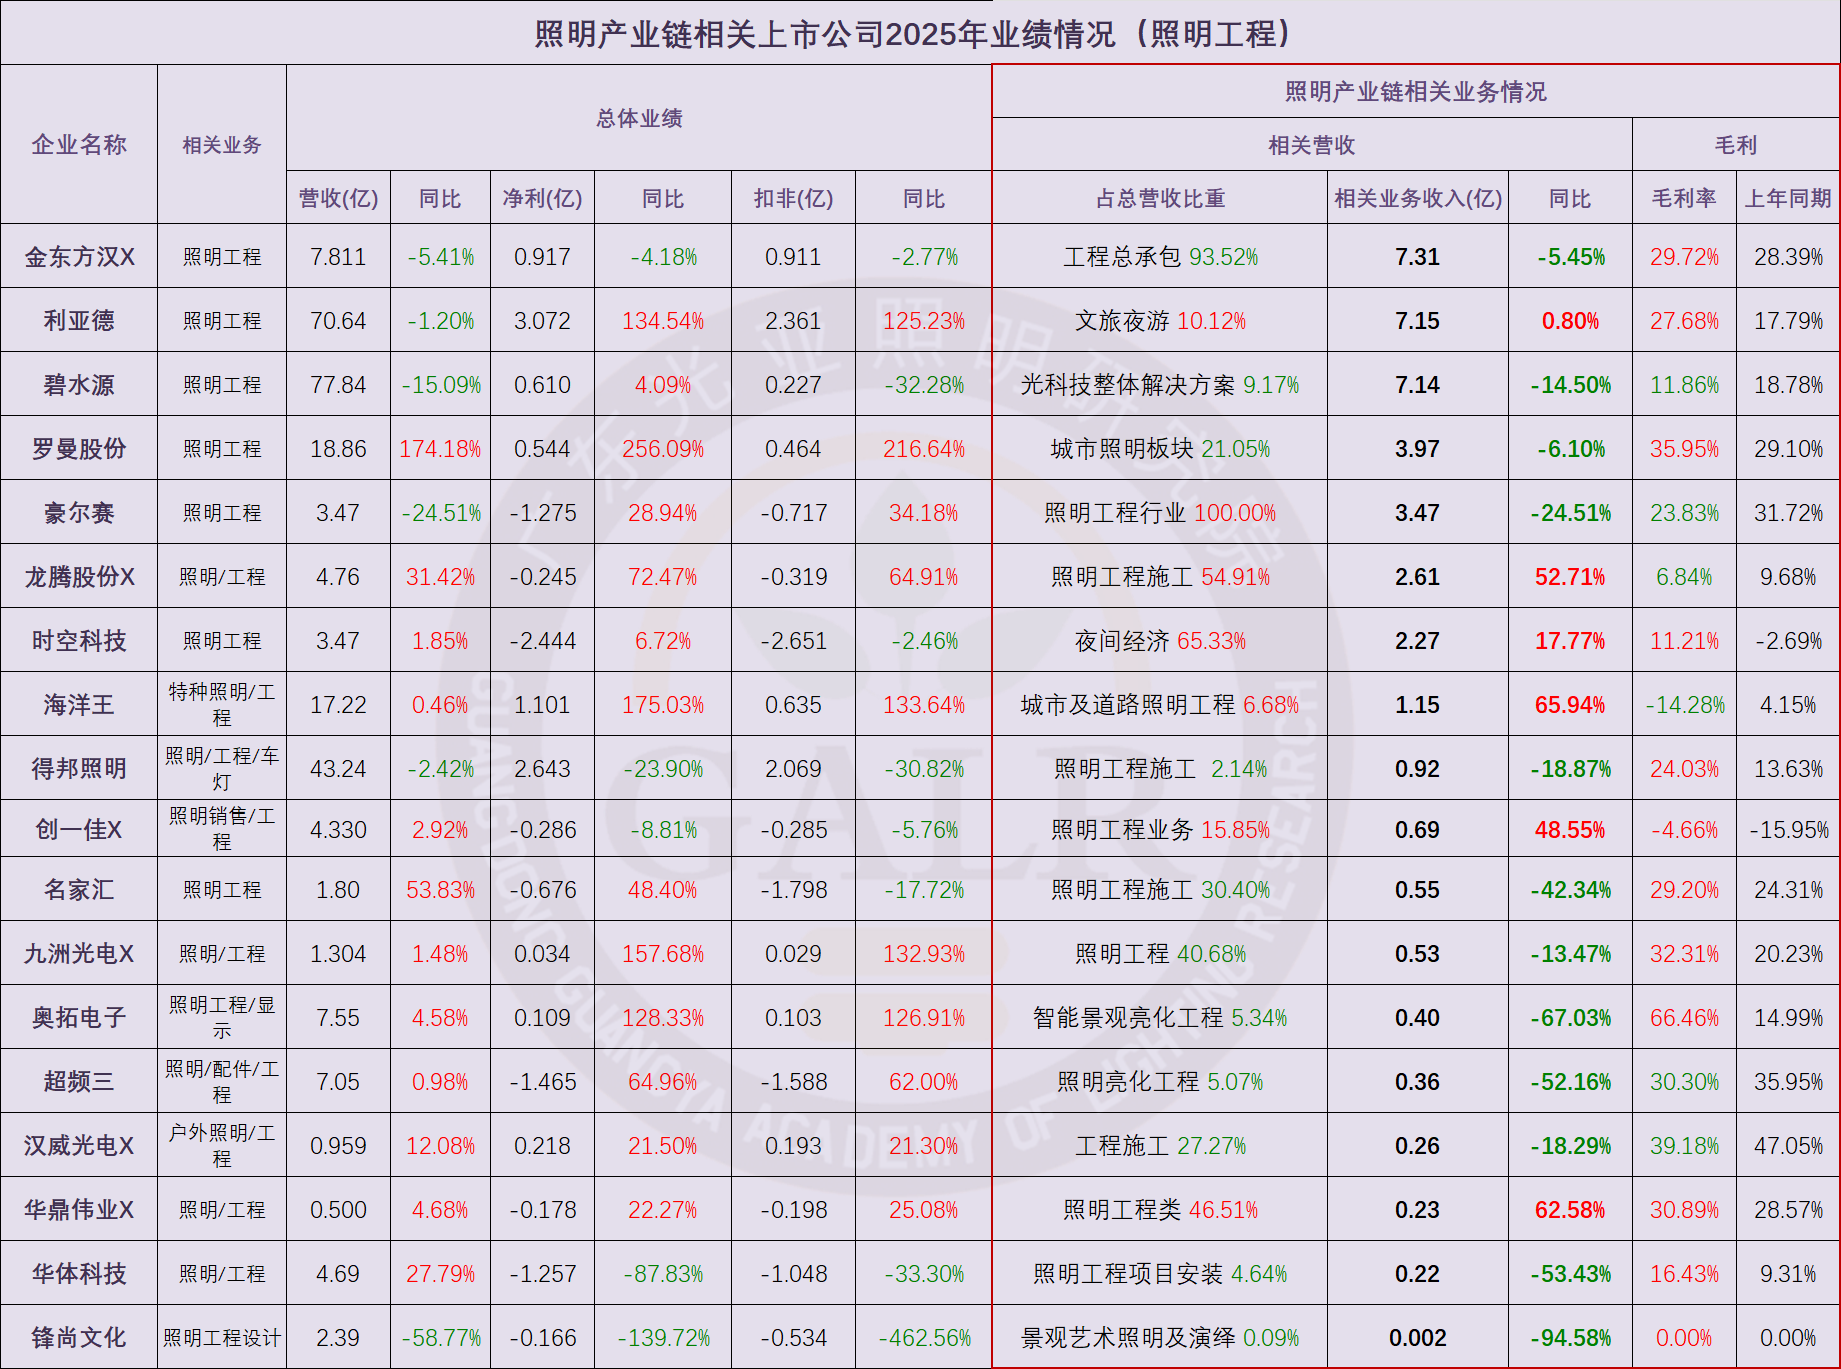
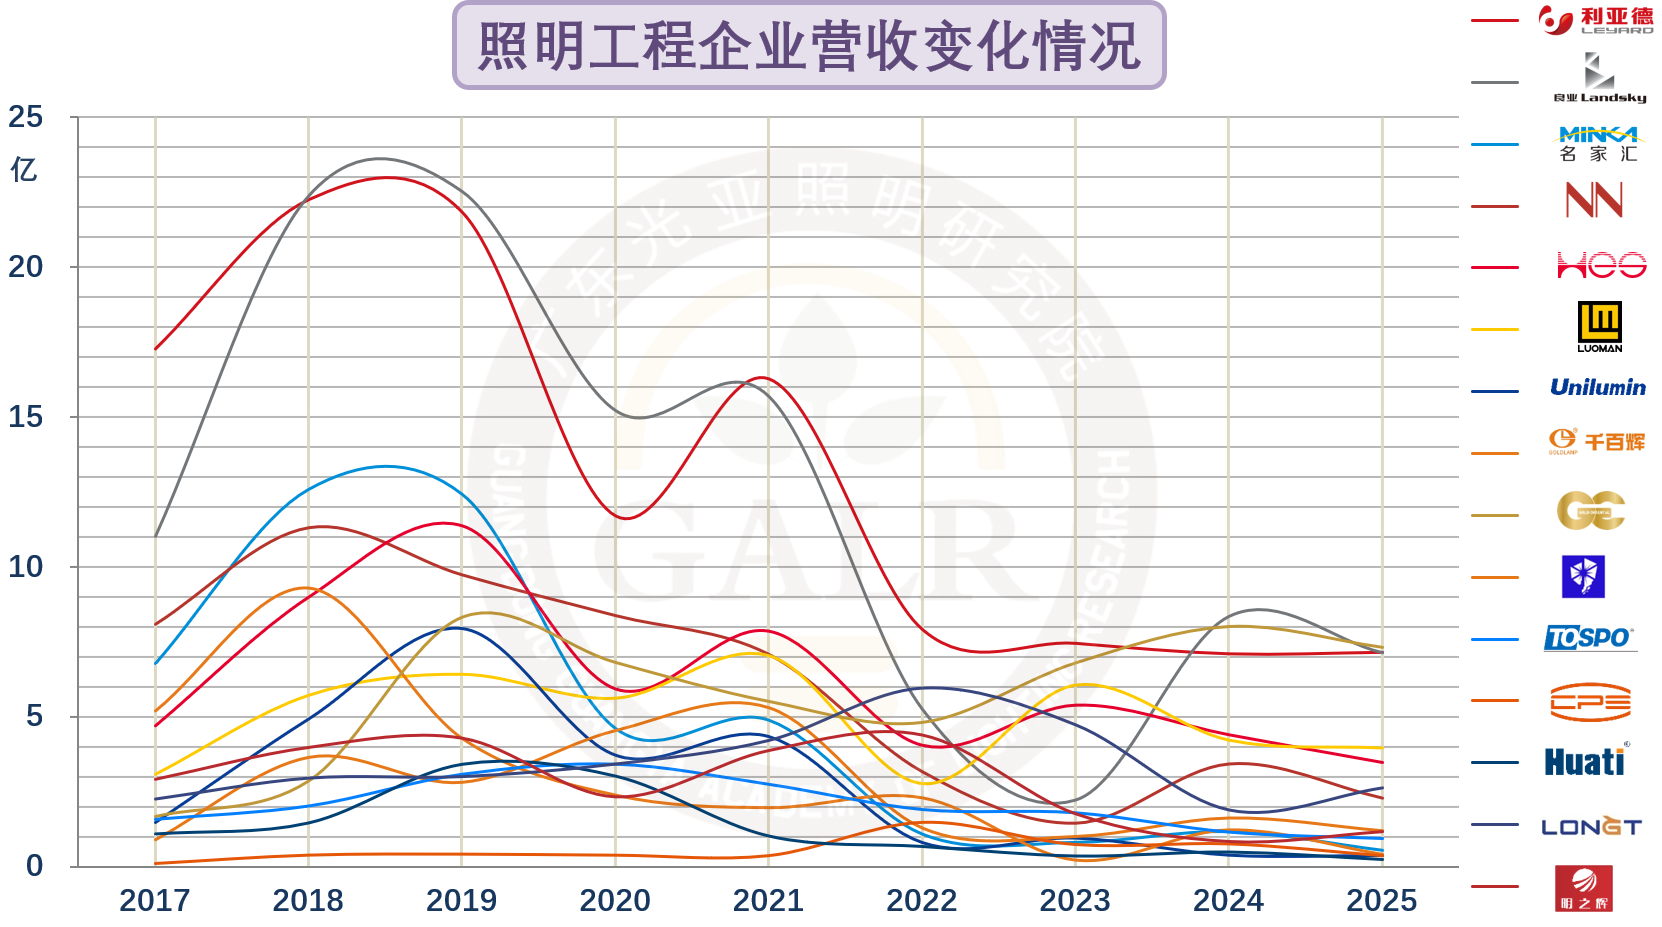
Rangliste der lichttechnischen Ingenieurgeschäfte: (Klicken zum Anzeigen des größeren Bildes) Beim Vergleich der Umsatzwachstumsrate börsennotierter Unternehmen im Bereich Beleuchtungstechnik zwischen 2025 und dem gleichen Zeitraum von 2024 sind die Leistungsschwankungen erheblich, was die aktuelle Instabilität und Fragmentierung des Beleuchtungstechnikmarktes widerspiegelt. 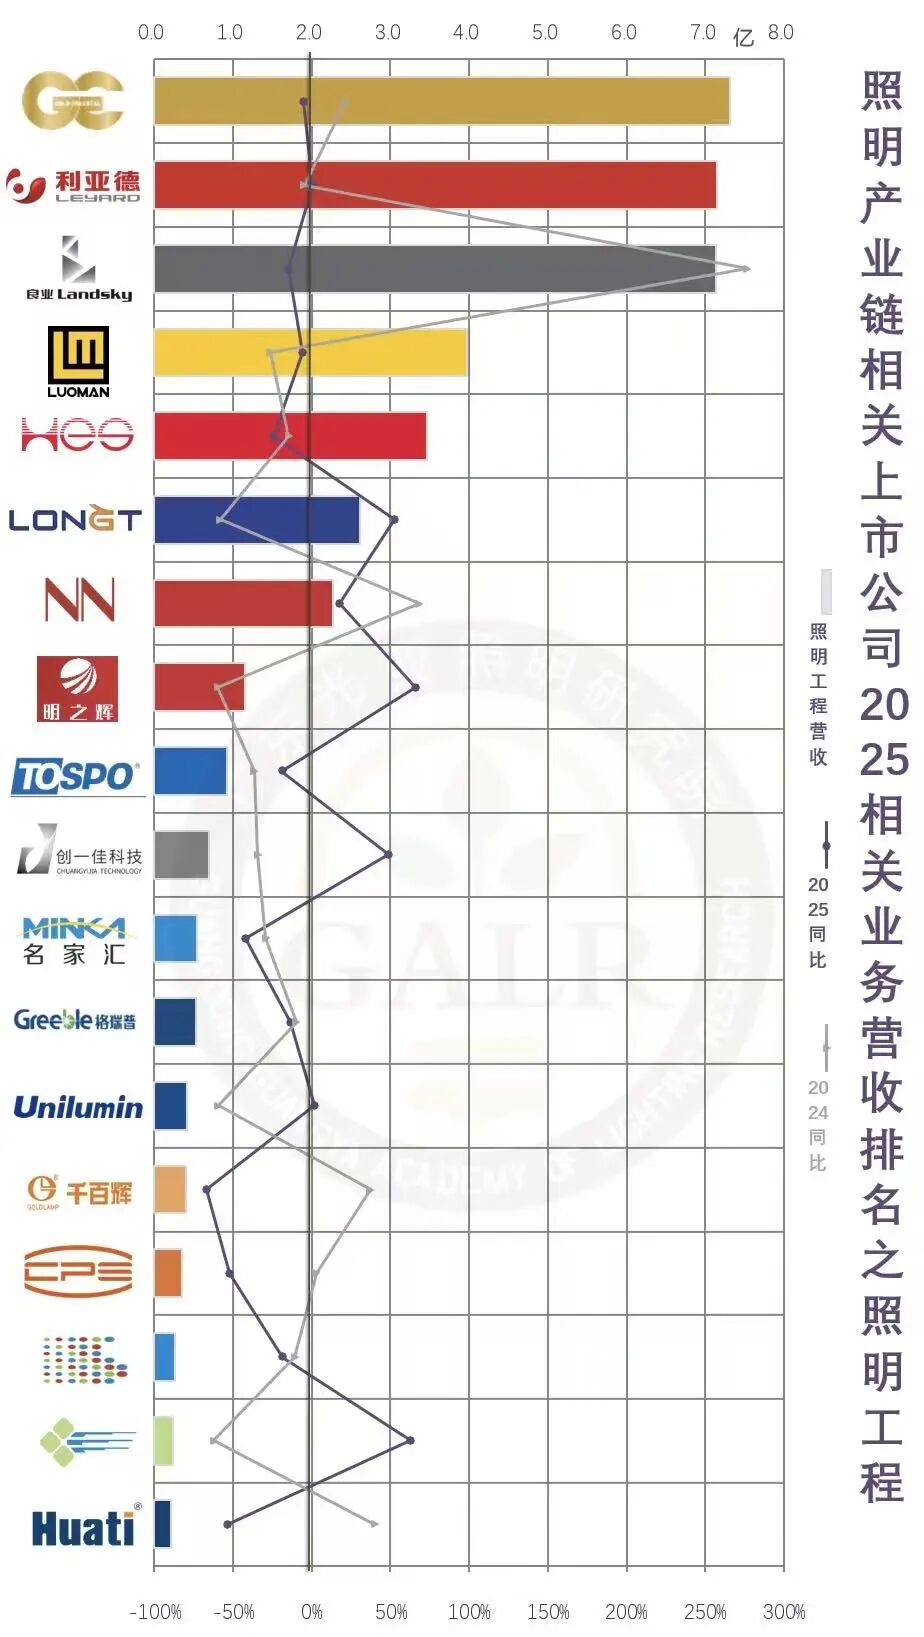
Verschiedene unterstützende Sektoren
Status verschiedener unterstützender Geschäftsbereiche (Stromversorgung / Rohstoffe / Komponenten / Zubehör / Geräte) (Zum Vergrößern klicken) (Zum Vergrößern klicken) In den verschiedenen unterstützenden Segmenten war die Umsatzentwicklung im Bereich Stromversorgung/Steuerung gemischt, wobei der Gewinn extrem unter Druck stand; hier erwies sich das intelligente Geschäft als einer der wenigen Lichtblicke. Das Rohstoffsegment zeigte sich aufgrund der durch die Rohstoffpreise angetriebenen Entwicklung relativ stabil. Im Komponentensegment litten die Hersteller von Treiber-ICs seit 2021 kontinuierlich unter schweren Verlusten. Das Zubehör-/Anlagensegment verzeichnete insgesamt einen Rückgang, bedingt durch die schwache Nachfrage am nachgelagerten Markt und die weitergegebenen deflatorischen Preiseffekte. Der branchenweite Wettbewerb um bestehende Marktanteile treibt die Konsolidierung voran; die Konzentration in der Lieferkette schreitet schneller voran als bei den Endanwendern, doch die Rentabilität steht vor beispiellosen Herausforderungen. Von insgesamt 63 börsennotierten Unternehmen (einschließlich solcher, die an der Neuen Dritten Börse notiert sind): Unternehmen mit rückläufigem Umsatz aus verschiedenen unterstützenden verwandten Geschäftsbereichen machten 44% aus, ein Anstieg um 8 Prozentpunkte im Vergleich zum gleichen Zeitraum 2024: Der Anteil der Unternehmen mit rückläufiger Bruttomarge bei unterstützenden Geschäftsbereichen beträgt 49%, im Vergleich zu 48% im gleichen Zeitraum des Vorjahres, mit einer durchschnittlichen Bruttomarge von 28,7%, einem leichten Rückgang um 0,3 Prozentpunkte gegenüber 2024; In Bezug auf die Arbeitsproduktivität beträgt das durchschnittliche Verhältnis der Arbeitsproduktivität im LED-Unterstützungsbereich 1,17 Millionen Yuan pro Person, ein Anstieg um 2,6% im Vergleich zu 2024; die Gesamtzahl der Mitarbeiter stieg im Jahresvergleich um 1,9%. Im Hinblick auf den gesamten Umsatz aller unterstützenden Sektoren verzeichneten 29% der Unternehmen einen Umsatzrückgang, 41% verzeichneten einen Rückgang des Reingewinns und 48% meldeten Verluste; obwohl die Umsatz- und Gewinnlage besser war als im Vorjahr, hat sich der Anteil der verlustbringenden Unternehmen vergrößert. Insgesamt verzeichneten 38 % der börsennotierten Unternehmen in der Beleuchtungs-Lieferkette einen Rückgang des Gesamtumsatzes, doch bei 56 % der Unternehmen ging der Umsatz im Bereich der Beleuchtungs-Lieferkette zurück, was einem Anstieg um 16 Prozentpunkte gegenüber dem Vorjahr entspricht. Dies zeigt, dass das Geschäft in der Beleuchtungs-Lieferkette für viele börsennotierte Unternehmen zu einem Belastungsfaktor für die Gesamtleistung geworden ist ; bei 58 % der Unternehmen sank die Bruttomarge im Bereich der Beleuchtungs-Lieferkette, wobei sich der Rückgang im Jahresvergleich um 5 Prozentpunkte verstärkte; 50 % der Unternehmen verzeichneten einen Rückgang des Reingewinns; und 42 % der Unternehmen erwirtschafteten Verluste, was einer Ausweitung um 3 Prozentpunkte gegenüber dem gleichen Zeitraum des Vorjahres entspricht. Kurz gesagt ist die aktuelle allgemeine Situation in der Beleuchtungsindustrie, dass die Unternehmen zwar mehr Aufwand betreiben, das Wachstum der Verkaufsmengen jedoch den durch Kosteninflation und Preisdeflation verursachten Preisverfall nicht mehr ausgleichen kann. Der Umsatz bleibt leicht rückläufig oder zeigt nur ein minimales Wachstum, während die Gewinne allgemein erheblich sinken. Selbst angestrengte Bemühungen reichen kaum aus, um den Status quo zu halten – dies ist der Kern der sogenannten „Involution“. Zusammenfassend wird die wahrgenommene Erfahrung der Lieferkette der Beleuchtungsindustrie im Jahr 2025 kälter sein als im Jahr 2024 . Unter dem makroökonomischen Umfeld einer Niedrigzykluswirtschaft und globalen Umstrukturierung, in der Phase des Bestandswettbewerbs, in der sowohl technische als auch marktseitige Zuwächse Engpässe erleben, steht die Beleuchtungsindustrie vor einer tiefgreifenden Umstrukturierung. Die Jahresberichte börsennotierter Unternehmen der Lieferkette der Beleuchtungsindustrie enthüllen auch einige grausame Wahrheiten über die Beleuchtungsindustrie: Seit 2021 befindet sich die Beleuchtungsindustrie in einer Phase des Bestandswettbewerbs Nullsummenspiel ; die Beleuchtung ist stark im Angebot, aber schwach bei der Preisgestaltung, und als reife Fertigungsindustrie ist sie keine technologiegetriebene Branche mehr, sondern eine kostengetriebene Branche; die LED-Durchdringung hat ein Engpassniveau erreicht, wobei eine Durchdringung von über 85 % das Ersatzpotenzial stark einschränkt; eine übermäßig lange Produktlebensdauer unterdrückt die Nachfrage, verlängert den Ersatzzyklus und erhöht gleichzeitig den Druck auf die Vertriebskanäle; es besteht eine strukturelle Überkapazität, das heißt, es kann nicht der großflächigen, niedrigstufigen, homogenen Wiederholungsproduktion entkommen, was zu einem wettbewerbsverzerrenden Preiskampf führt; die Scherenunterschiede zwischen dem Umsatzwachstum und dem Umsatzwachstum erweitern sich weiterhin, wobei eine Inflation im oberen Bereich, eine Deflation im unteren Bereich und zusätzliche Überkapazitäten zu einem Zusammenbruch der Produktpreise führen; die chinesische Lieferkette übt eine umfassende überwältigende Kraft in Bezug auf Skalierung, Effizienz und Kosten aus, was internationale Giganten dazu zwingt, sich zurückzuziehen und sich zurückzuziehen; der Inlandsmarkt hängt stark vom Immobilien- und Infrastruktursektor ab, der in einen Niedrigzyklus eintritt; der Außenhandel sieht sich mit Druck durch normalisierte Handelshemmnisse, blockbasierte Handelssysteme und politisierte Handelsfragen konfrontiert; neue Konzepte wie intelligent, gesund und kohlenstoffarm konnten vorübergehend nicht zu echten Kernwachstumsmotoren der Branche werden; was die Produkte selbst betrifft, kann die Beleuchtung keine nachhaltige Nachfrage mehr schaffen. In diesem wettbewerbsintensiven Szenario mit Nullsummenspiel unter bestehenden Vermögenswerten ist es unvermeidlich, dass eine beträchtliche Anzahl von Unternehmen den Wettbewerb verlassen wird. Die Stärkung interner Fähigkeiten wird der einzige Weg für Unternehmen sein, ihre Position zu sichern. Dies umfasst: Innovation neuer Technologien, Anwendungen und Geschäftsmodelle; Verbesserung interner Systeme und Lieferketten; Erhöhung der Offenheit zur Förderung von Produkten, Produktionskapazität und Marken im Ausland; Suche nach Integration, Umstrukturierung und Zusammenarbeit zur Bewältigung von Schwierigkeiten; Fokus auf Nischenmärkte und Anwendungen; Neugestaltung operativer Modelle und Wertkonzepte; Optimierung der Produktionskapazität durch Marktmechanismen; und Erweiterung effektiver Geschäftsformate basierend auf Beleuchtungsbetrieben. Datentipps: Laut Jahresberichten von 185 börsennotierten Unternehmen im Zusammenhang mit der Beleuchtungsindustrie / Lieferkette im Jahr 2025: (99 A-Aktien, 8 H-Aktien, 78 an der Neuen Dritten Börse gelistet) Es gibt 30 staatlich kontrollierte Unternehmen, die 16% ausmachen; Es gibt 34 Unternehmen, die in die Einrichtung einer ausländischen Produktionskapazität investiert haben (abdeckend Vietnam, Thailand, Kambodscha, Malaysia, Indonesien in Südostasien; Indien, Bangladesch in Südasien; und Mexiko in Lateinamerika), was 18% ausmacht; 46 Unternehmen haben ihre Geschäftstätigkeit in branchenübergreifende Bereiche diversifiziert (einschließlich Photovoltaik, Energiespeicher, Lithiumbatterien, Stromerzeugung, Rechenleistung usw.), was einem Anteil von 25% entspricht. 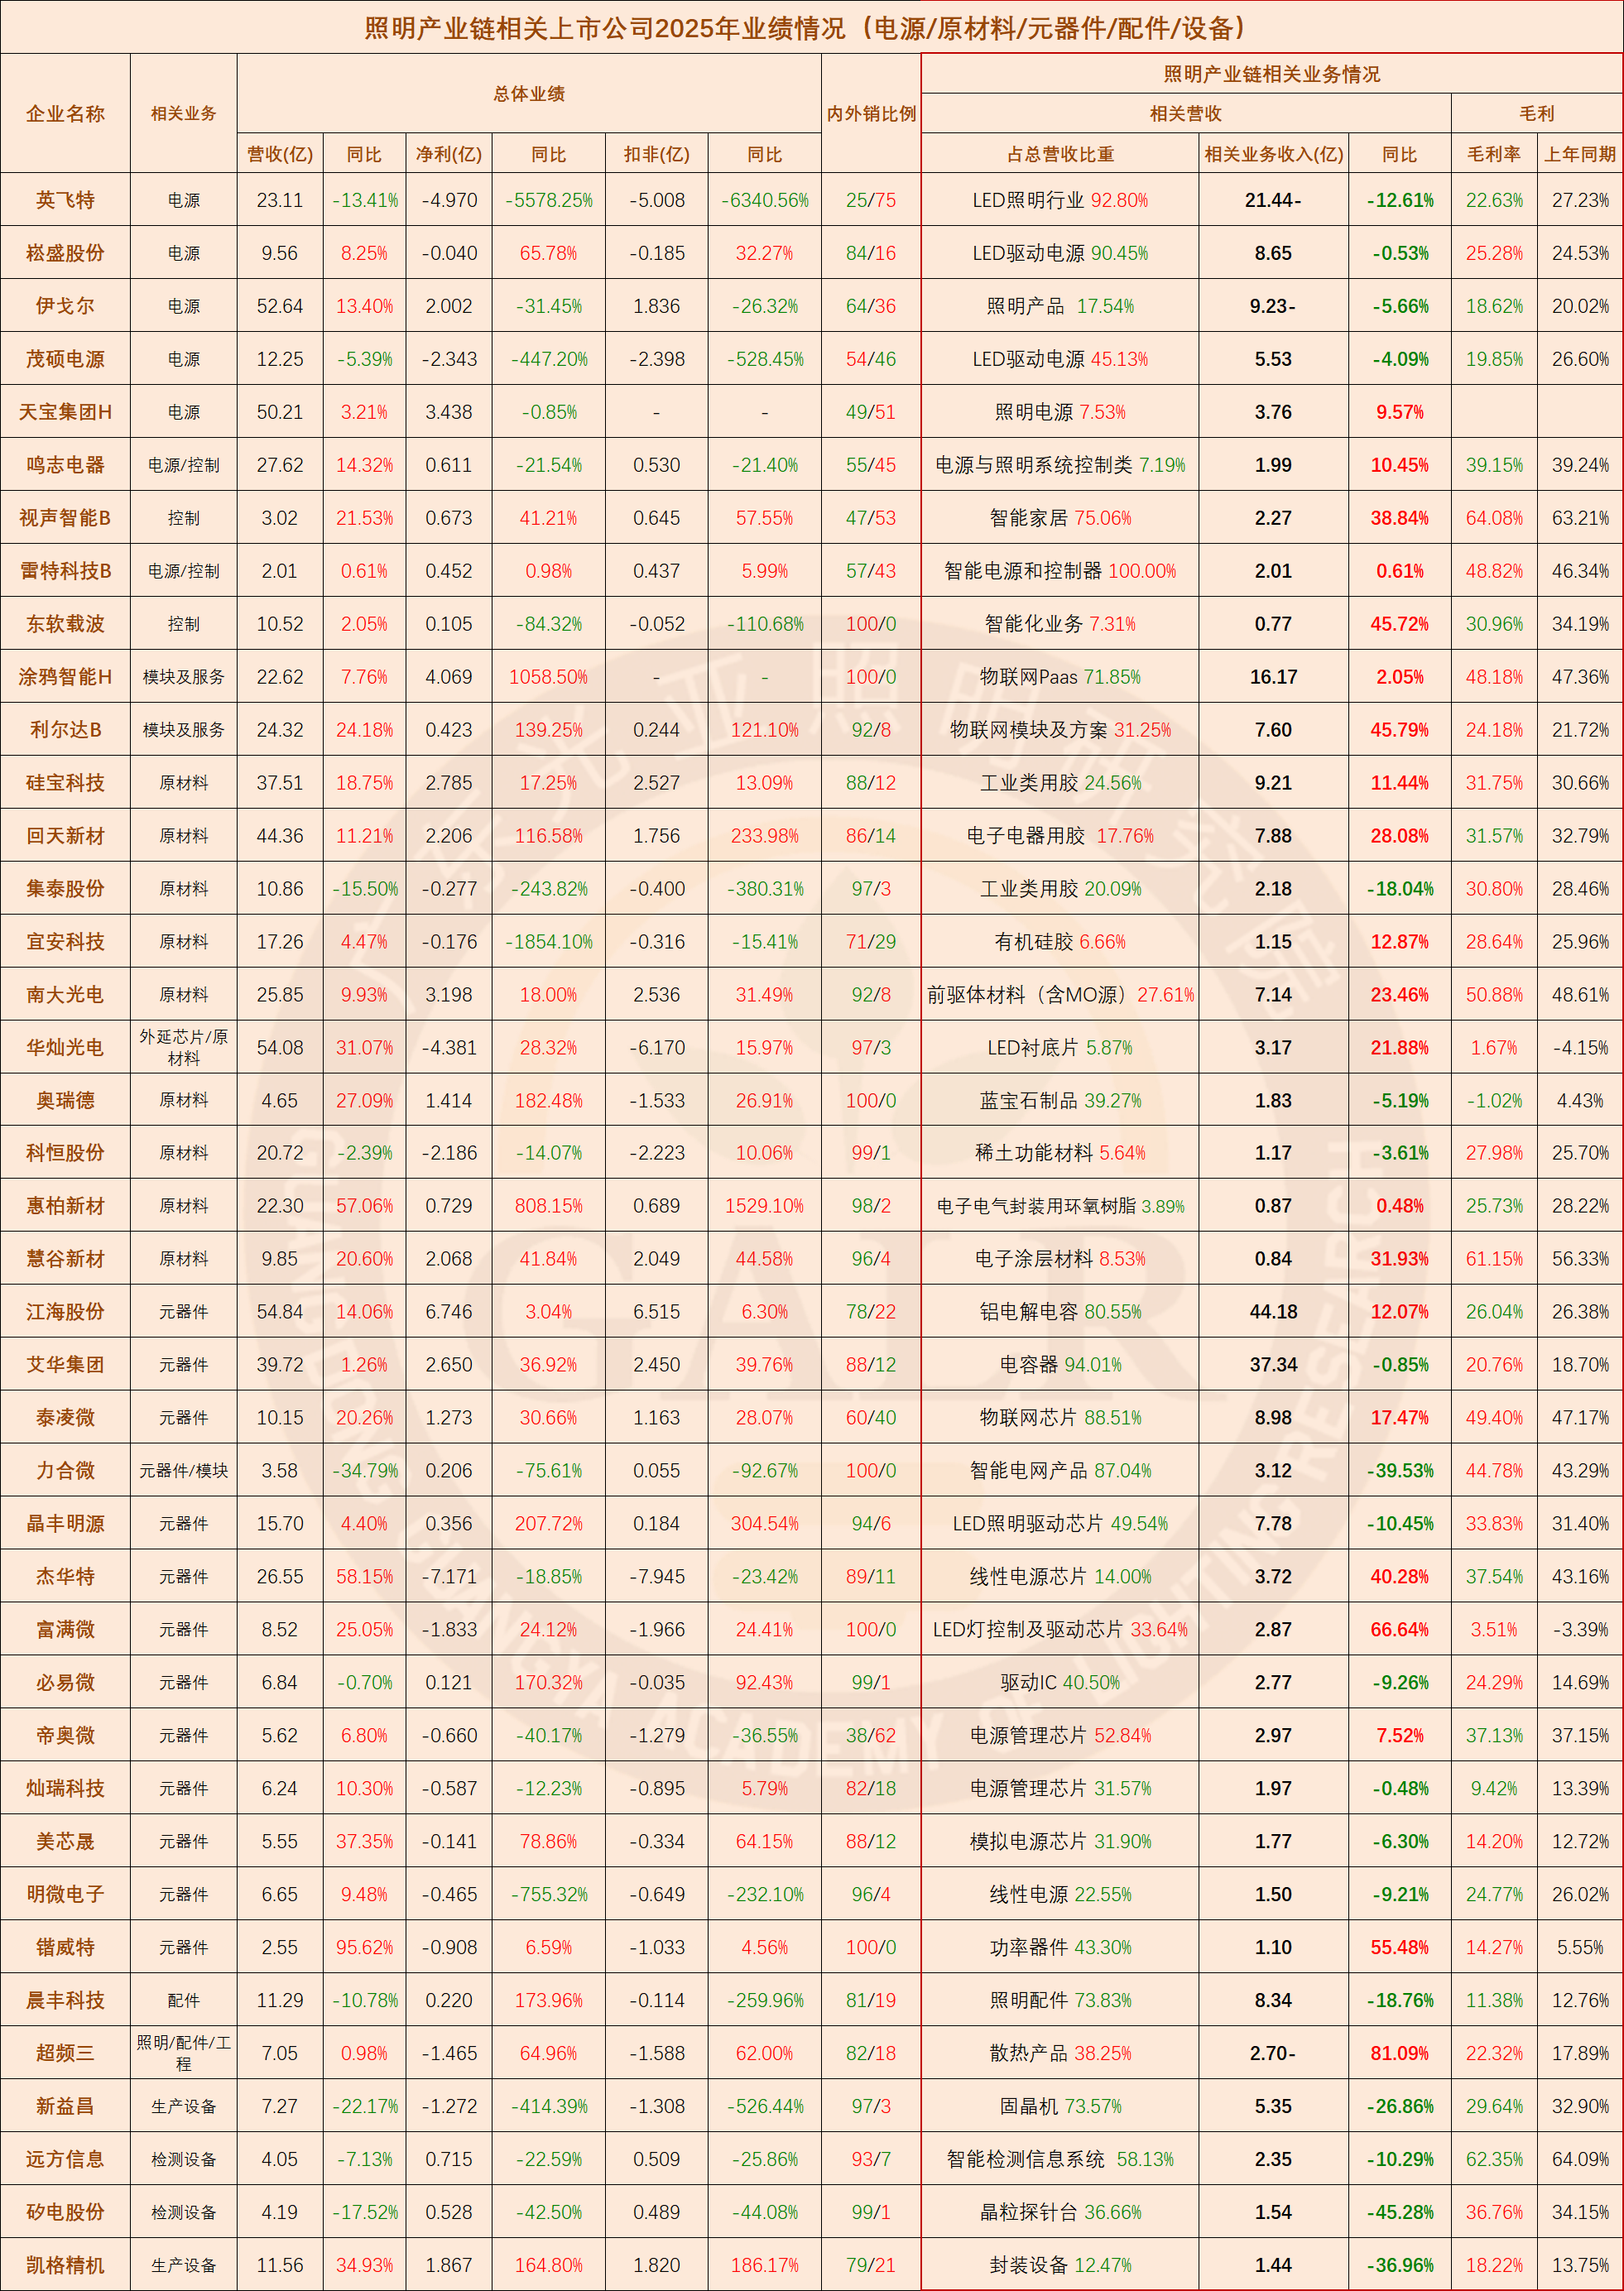
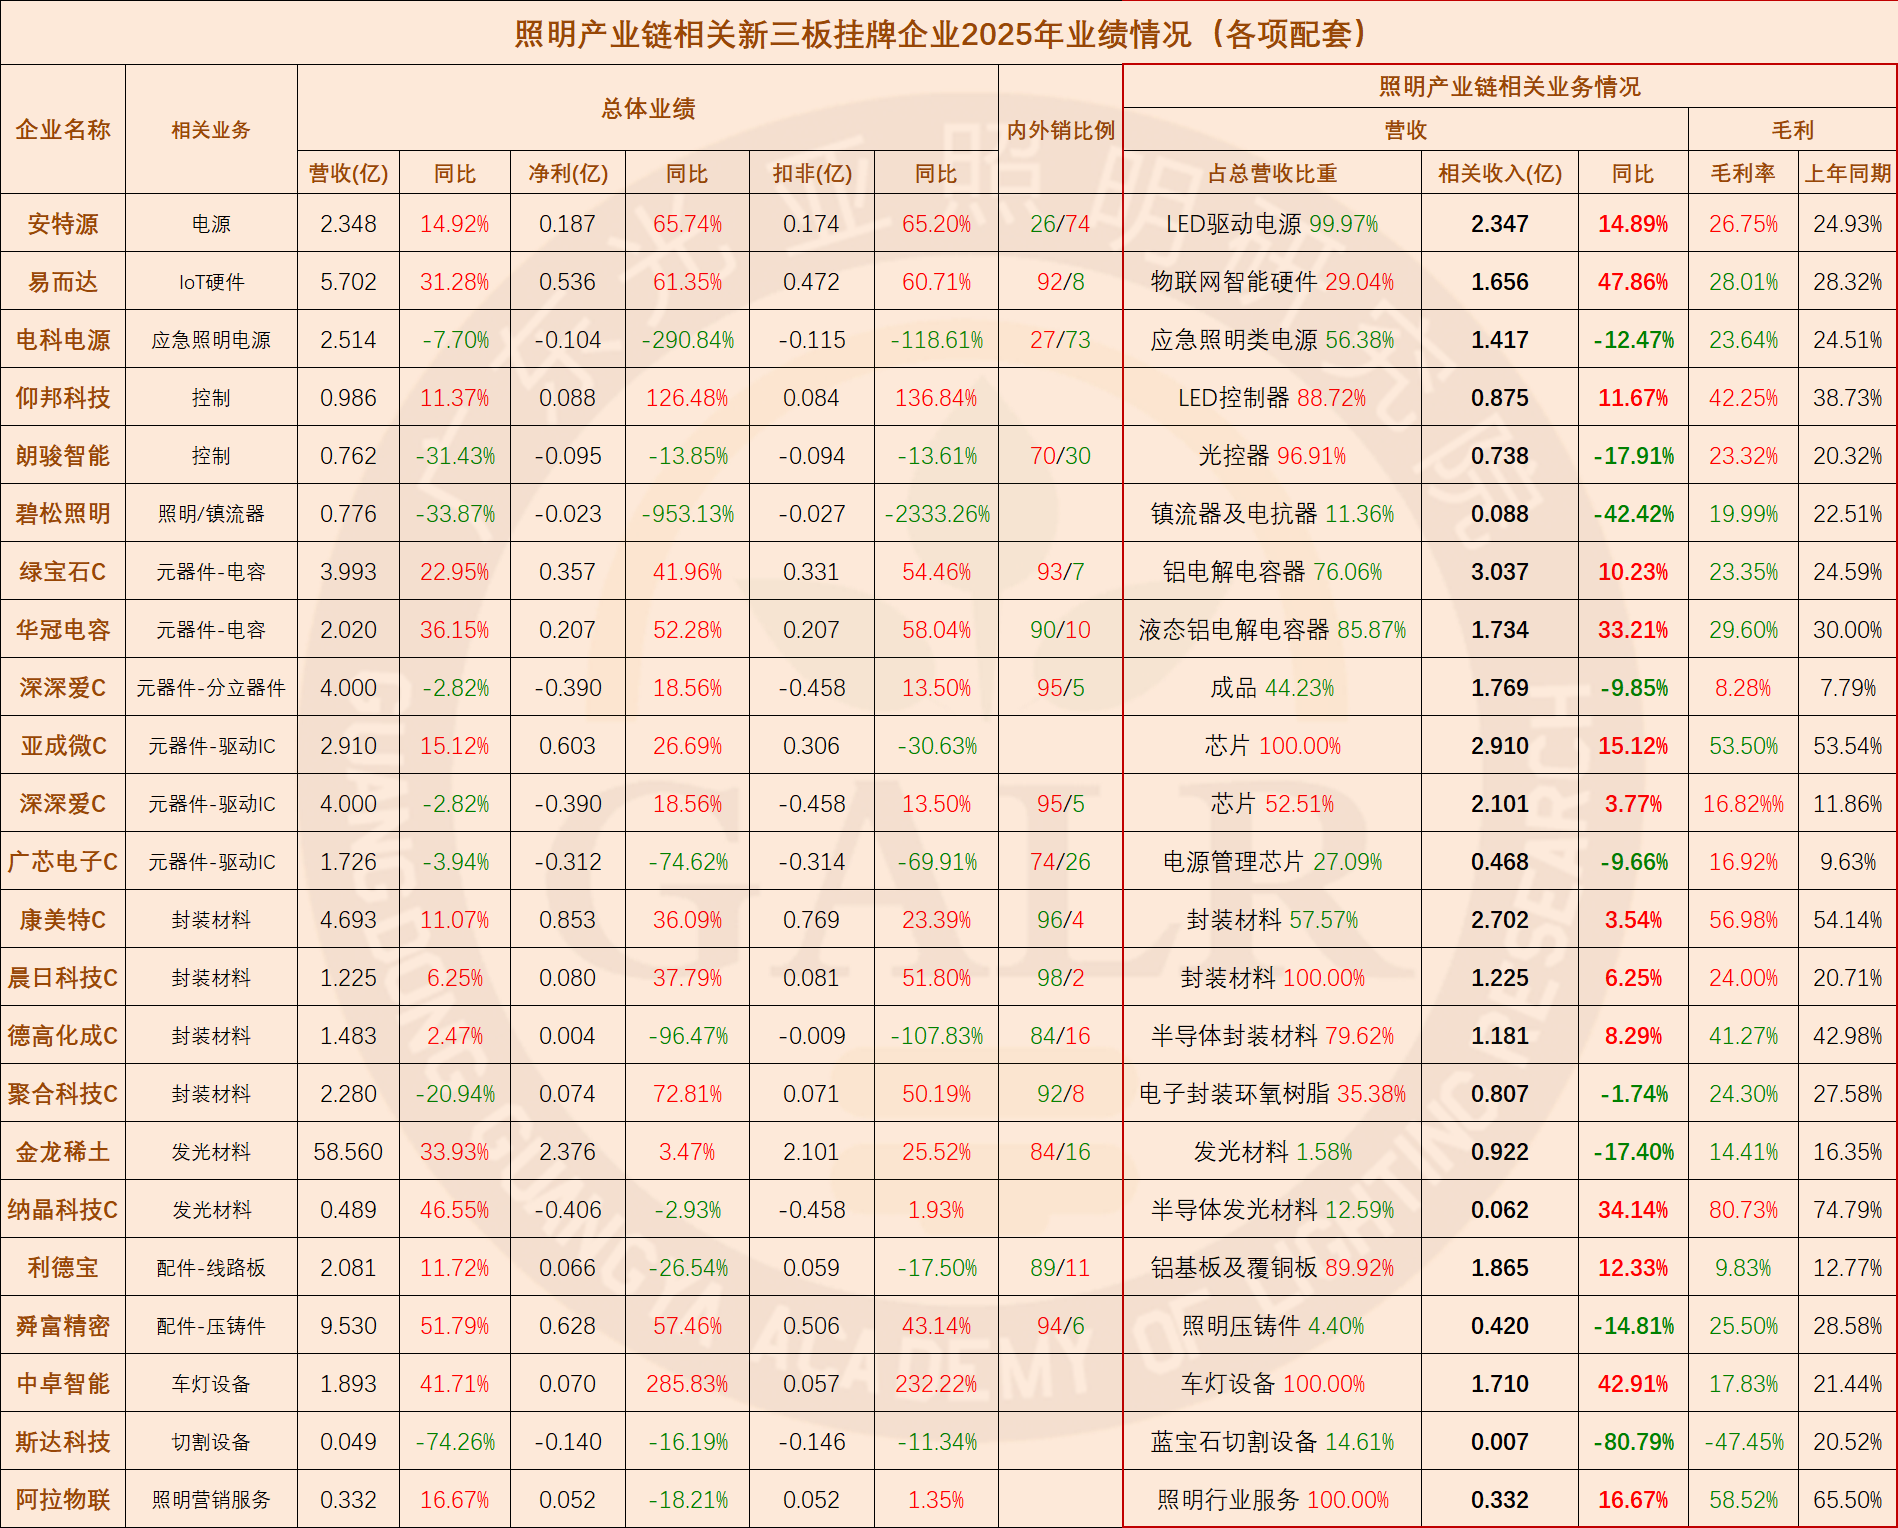
Der obige Artikel stammt vom Guangya-Institut für Lichtforschung, verfasst von Wen Qidong
China Light
Offizielle Website der China Association of Lighting Industry und umfassende Medienplattform der Beleuchtungsbranche. Wir bieten nicht nur verlässliche und zeitnahe Informationen zur Beleuchtung, sondern verstehen uns auch als Wachstumspartner für Unternehmen. Von Markenförderung und Kanalerweiterung über Beratung, Talentförderung und Mitarbeit an der Normung bis hin zu weiteren Leistungen bieten wir umfassende professionelle Services, damit Unternehmen Qualität und Effizienz steigern und gemeinsam die hochwertige Entwicklung der Beleuchtungsbranche vorantreiben können.
Kontakte für Kooperationen
仇纯 (Frau): 158 6155 3579
顾君 (Herr): 137 7157 5253