
„K“-förmige Spaltung hinter dem digitalen Wohlstand – Branchenstatus anhand der Halbjahresberichte 2021 börsennotierter Unternehmen der chinesischen Beleuchtungsindustrie
Autor/Wen Qidong
Chinesischer Verband der Beleuchtungsindustrie (CALI)
Hinweis: Die Stichprobe dieser Halbjahresanalyse umfasst börsennotierte Unternehmen der chinesischen Beleuchtungsindustrie, insgesamt 198 börsennotierte Unternehmen an den A-Aktien-, H-Aktien- und dem Neuen Dritten Markt. Da 2020 aufgrund der Auswirkungen der Pandemie ein außergewöhnliches Jahr war, können die Wachstumsraten im Jahresvergleich (YoY) die Entwicklungstrends der Branche nicht vollständig widerspiegeln. Um das intuitive Verständnis der Leser zu erleichtern, hat der Autor nicht die derzeit populäre Berechnungsmethode der „durchschnittlichen zweijährigen Wachstumsrate“ verwendet, sondern direkt einen Vergleich mit dem gleichen Zeitraum des Jahres 2019 hinzugefügt.
I. Gesamtsituation
Aufgrund der enormen Auswirkungen der COVID-19-Pandemie auf die sozialwirtschaftliche Lage Chinas Anfang 2020 waren die Produktionskapazität, das Kapital und die Märkte börsennotierter Unternehmen der Beleuchtungsbranche im ersten Halbjahr 2020 unterschiedlich stark betroffen, was zu einem Rückgang ihrer Halbjahresergebnisse in diesem Jahr führte. Da die Vergleichsbasis bereits auf einem historischen Tiefststand lag, verzeichneten sowohl der Inlands- als auch der Exportabsatz der Beleuchtungsbranche im ersten Halbjahr 2021 trotz ungünstiger Faktoren wie der Pandemie, Chip- und Materialknappheit, stark steigender Kosten und Wechselkursschwankungen ein zweistelliges Wachstum im Jahresvergleich (YoY). Daher ist es vernünftig und erwartbar, dass die Leistungen börsennotierter Unternehmen, deren Geschäftstätigkeit allgemein wieder auf normalem Kurs ist, breit gestiegen sind. Hinter dem insgesamt positiven Wachstumstrend der Branche folgte die Situation jedoch nicht der von uns erwarteten „V“-förmigen Erholung, sondern zeigt eine „K“-förmige Divergenz.
II. Bereich Beleuchtungsanwendungen
Tausend Segel passieren das gesunkene Schiff
Divergenz zwischen Umsatz und Gewinn
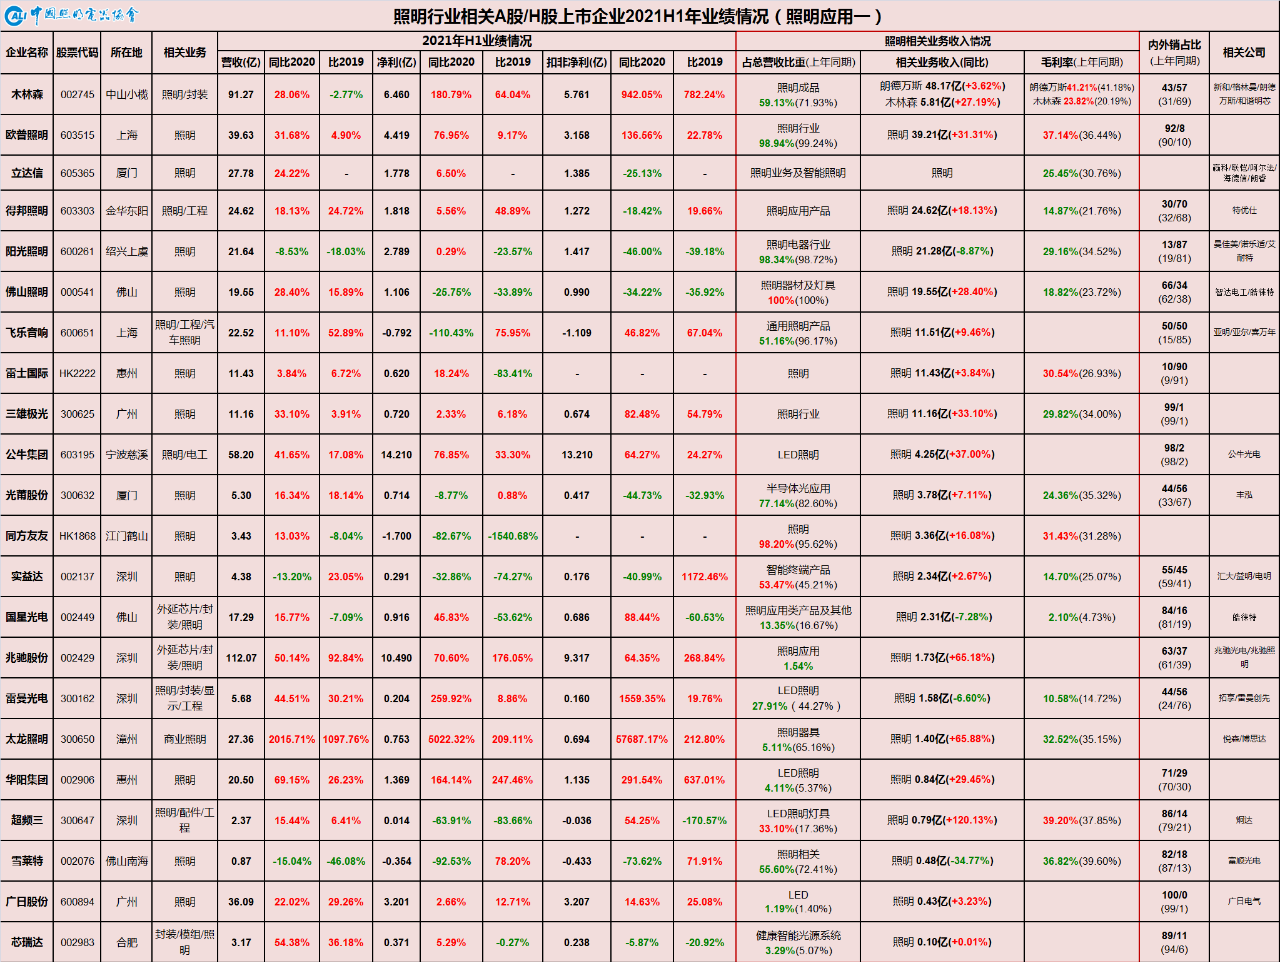
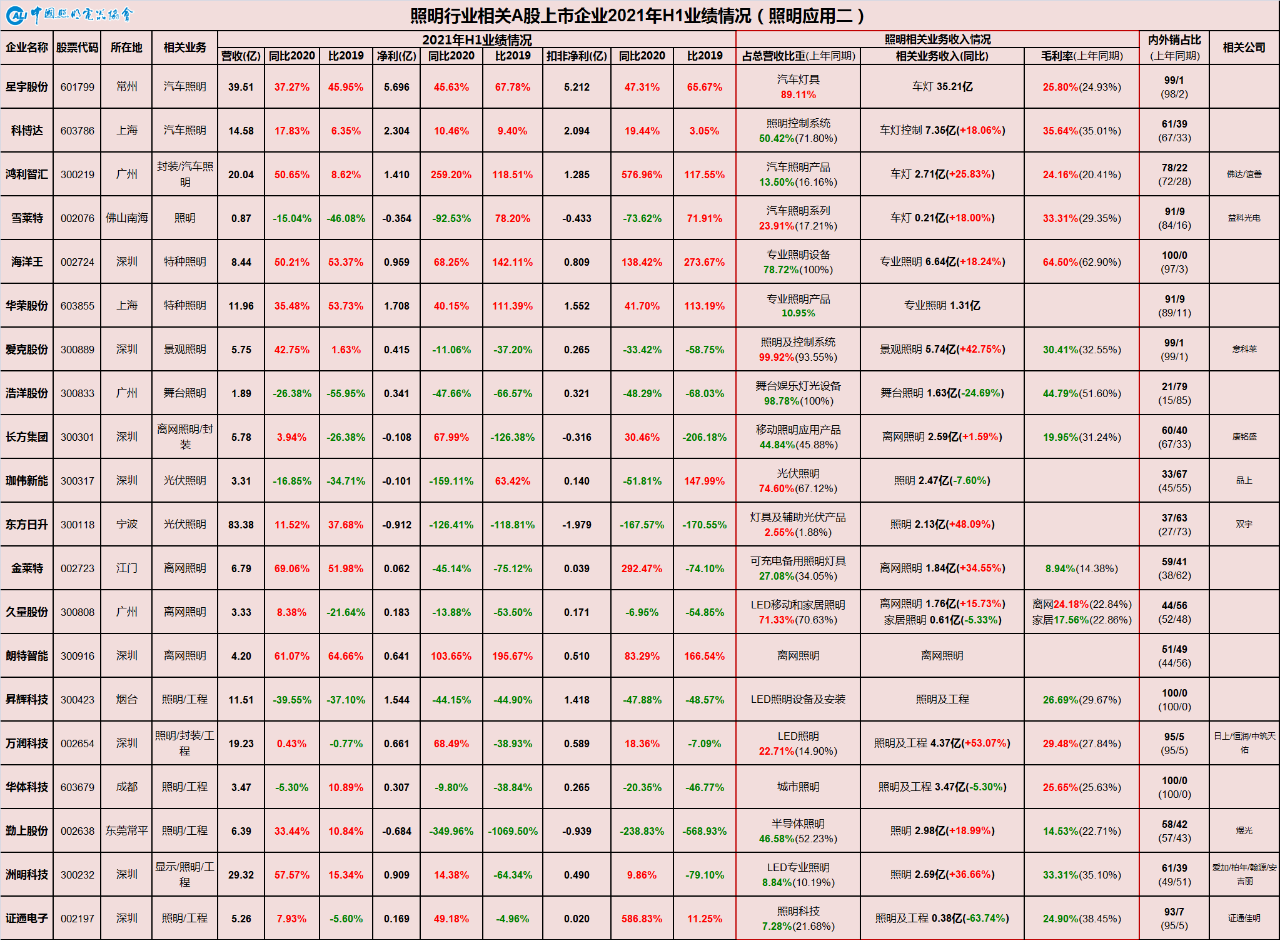
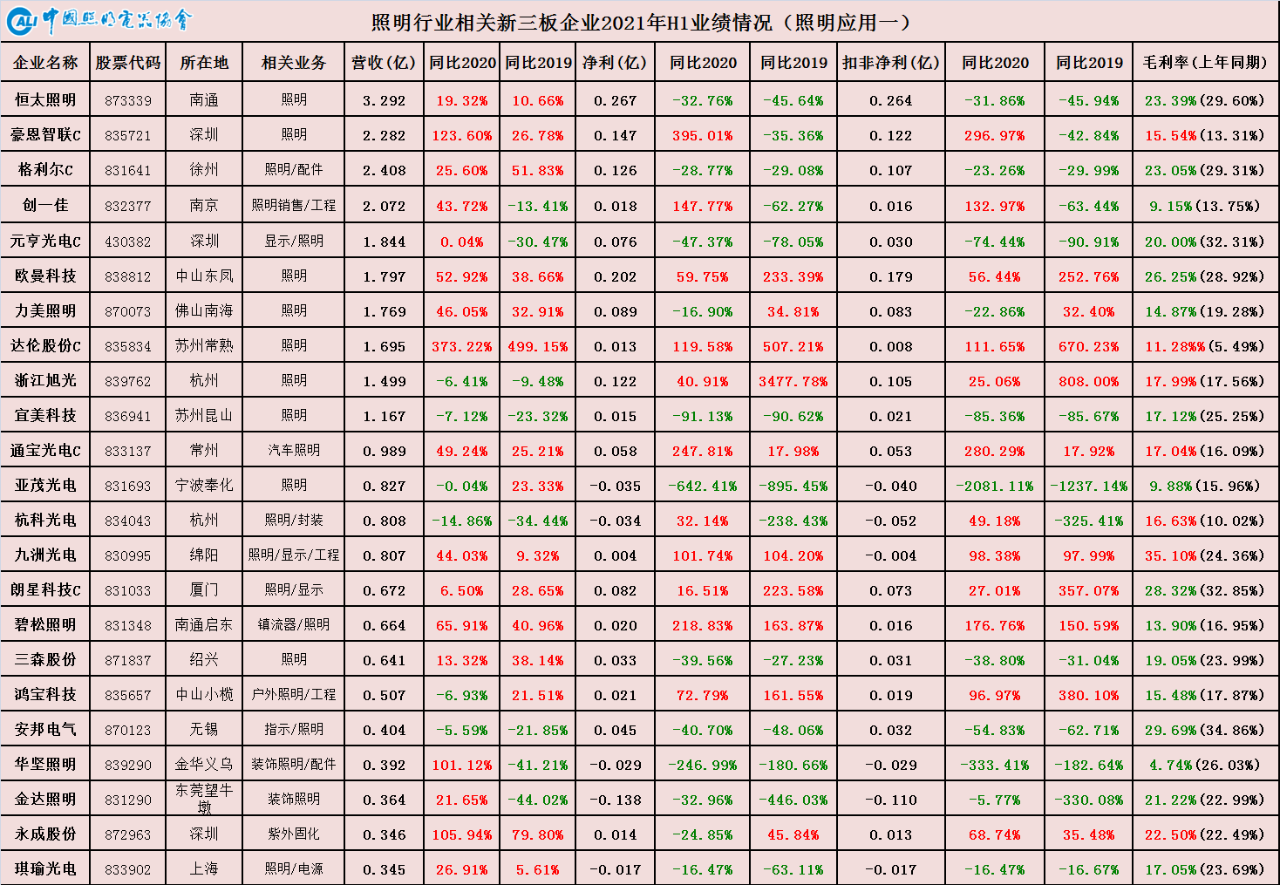
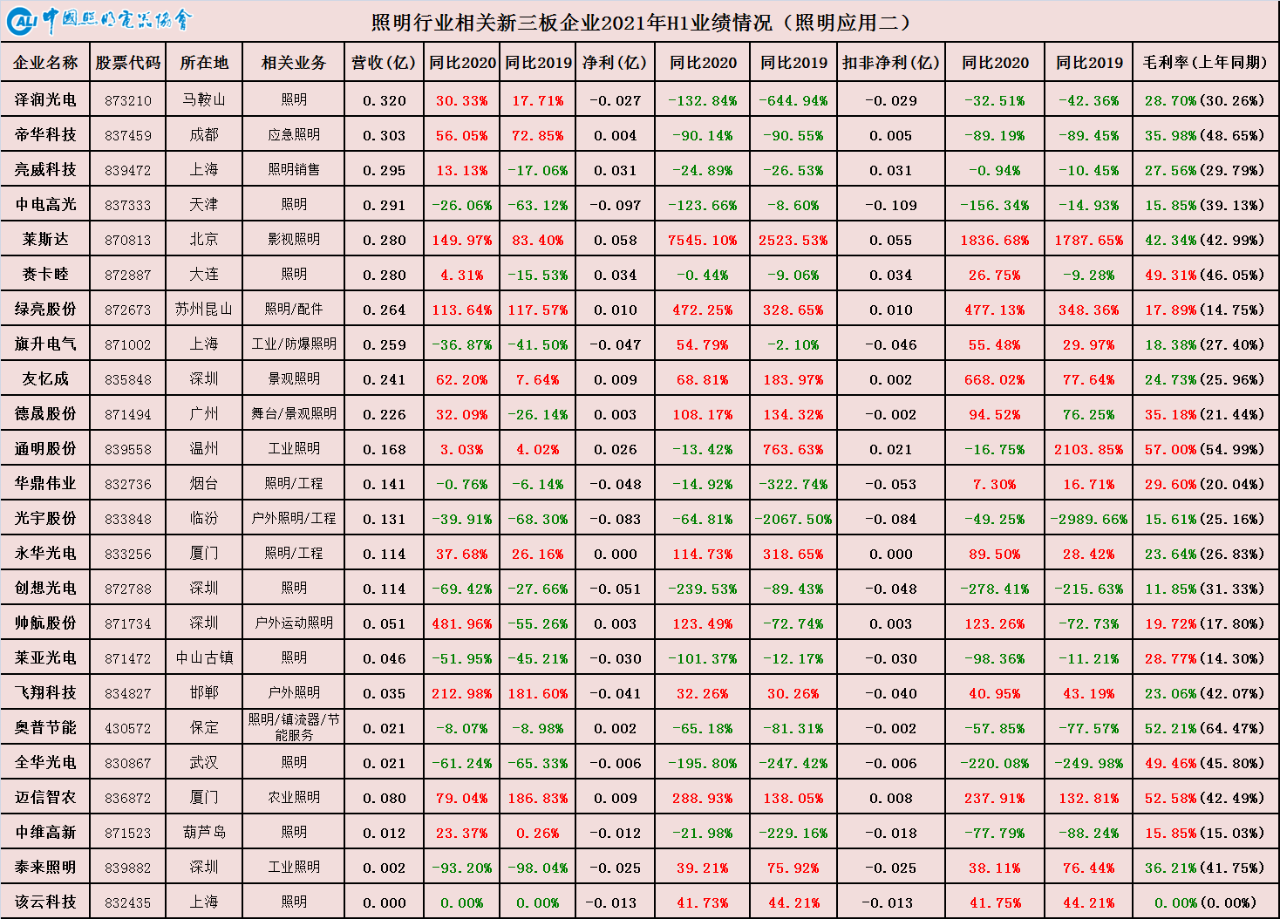
Betrachtet man zunächst den Bereich der Beleuchtungsanwendungen, so verzeichnete die überwiegende Mehrheit der Unternehmen ein zweistelliges Wachstum beim Umsatz und erreichte im Allgemeinen wieder das Umsatzniveau vor der Pandemie. Aufgrund des starken Anstiegs der Rohstoff-, Logistik- und Arbeitskosten im ersten Halbjahr 2021, des strukturellen globalen Chipmangels, der Schwankungen des Wechselkurses des Renminbi und anderer vielfältiger Faktoren wurden die Gewinne der nachgelagerten Unternehmen für Beleuchtungsanwendungen jedoch erheblich gedrückt. Wie aus der obigen Tabelle ersichtlich ist, sind die Bruttogewinnmargen der Unternehmen für Beleuchtungsanwendungen, insbesondere derjenigen, die sich hauptsächlich mit Allgemeinbeleuchtung befassen, deutlich gesunken. Während der Umsatz wuchs, konnten die Gewinne kaum steigen, was zu einer Situation von „Aufträgen ohne Gewinn“ führte. Hinter dem allgemeinen industriellen Wachstumsboom haben die Inflation der Rohstoffkosten an der上游 (Vorkette) und die Deflation im nachgelagerten Verbrauchermarkt die Gewinne des dazwischenliegenden Fertigungssektors gemeinsam unter Druck gesetzt. Da steigende Kosten nicht weitergegeben werden können, wird dies letztlich die Angebotsseite treffen.
Divergenz zwischen Inlands- und Exportverkäufen
Im ersten Halbjahr 2021 erzielte die chinesische Beleuchtungsindustrie einen Umsatz von etwa 328,8 Milliarden Yuan, was einem Anstieg Im Jahresvergleich (YoY) von 33,8 % und einem Wachstum von 13,3 % im Vergleich zu 2019 entspricht. Die durchschnittliche jährliche Wachstumsrate über die beiden Jahre betrug 4,3 %, was darauf hindeutet, dass die chinesische Beleuchtungsindustrie insgesamt vollständig aus den Schatten der Pandemie herausgetreten ist. Hinsichtlich der Inlands- und Exportverkäufe erreichten die Exporte im ersten Halbjahr 2021 29,1 Milliarden US-Dollar, was zum aktuellen Wechselkurs 188,6 Milliarden Yuan entspricht, was einem Anstieg Im Jahresvergleich (YoY) von 38,5 % und einem Wachstum von 30,3 % im Vergleich zu 2019 entspricht. Die durchschnittliche Wachstumsrate über zwei Jahre erreichte ebenfalls einen zweistelligen Wert von 10,9 %, was die anhaltende Stärke der Exporte widerspiegelt. Die Inlandsverkäufe beliefen sich auf etwa 140,2 Milliarden Yuan, was einem Anstieg Im Jahresvergleich (YoY) von 28,8 %, aber einem Rückgang von 3,6 % im Vergleich zu 2019 entspricht, mit einer durchschnittlichen Wachstumsrate über zwei Jahre von -1,2 %. Das bedeutet, dass die Inlandsverkäufe noch nicht das Niveau vor der Pandemie erreicht haben.
Daher ist der Haupttreiber des gesamten Branchenwachstums der Export. Die Erholung der Inlandsverkäufe, die durch die Pandemie stark beeinträchtigt wurden, wird noch einige Zeit in Anspruch nehmen. Im Jahr 2020 kompensierte das Exportwachstum den Rückgang der Inlandsverkäufe. Im ersten Halbjahr 2021 zeigte sich zwar eine deutliche Verbesserung der Inlandsverkäufe, doch das divergierende Muster aus starkem Export und langsamer inlandischer Erholung hat sich nicht wesentlich verändert.
Divergenz zwischen Angebots- und Nachfrageseite
Gemessen an der Erholung der Produktionskapazität verschiedener börsennotierter Unternehmen verlief die Wiederaufnahme von Arbeit und Produktion relativ reibungslos, da China derzeit die einzige große Volkswirtschaft der Welt ist, die die Epidemie vollständig eingedämmt hat. Darüber hinaus wird die Fertigung auf der Angebotsseite zentral entschieden und organisiert und ist im Wesentlichen vollständig wiederhergestellt. Obwohl Unternehmen in einigen Produktionsregionen weiterhin gelegentlich durch sporadische Ausbrüche an verschiedenen Orten gestört werden und allgemein von ungünstigen Faktoren wie steigenden Rohstoffpreisen, Chipknappheit, Lagerüberlastung und Containermangel sowie strombedingten Einschränkungen aufgrund des Umweltschutzes betroffen sind, beeinträchtigt dies die Gesamtsituation nicht.
Die Nachfrageseite steht unter erheblichem Druck. Die Auslandsnachfrage ist seit der zweiten Hälfte des vergangenen Jahres stark geblieben, aber die Nachhaltigkeit der wichtigsten Wachstumstreiber – wie die hohe Nachfrage nach Produkten zur Epidemieprävention und für die Heimwirtschaft sowie Substitutionseffekte – muss noch beobachtet werden. Risiken von Lieferketten-Verlagerungen und Unsicherheiten durch die anhaltende Pandemie bestehen weiterhin, sodass die Auslandsnachfrage keineswegs sicher ist. Die Erholung der Inlandsverkäufe ist schwächer als die der Exporte und wird hauptsächlich durch Ingenieurprojekte im Rahmen der Infrastrukturinitiative „Zwei Neue und ein Großes“ vorangetrieben. Der Konsum hat das Vorpandemie-Niveau noch nicht erreicht, eingeschränkt durch strukturelle Rückgänge bei Haushaltseinkommen und Beschäftigung sowie eine steigende Sparquote. Seine Erholung wird einen schrittweisen Prozess zur Überwindung von Ängsten und zum Wiederaufbau des Vertrauens erfordern.
Insgesamt hat sich Chinas Position als globales Zentrum für die Beleuchtungsherstellung und Knotenpunkt der Lieferkette während der Pandemie weiter gefestigt. Dennoch bleiben die Herausforderungen auf der Nachfrageseite sowohl in den Exportmärkten als auch in den Inlandsmärkten schwerwiegend und dringlich.
Interne Differenzierung der Exportverkäufe
Zunächst besteht eine Divergenz zwischen dem Verbraucher- und dem Ingenieursektor. Beleuchtungsprodukte für den Verbrauchermarkt (C-Segment) weisen essentielle Eigenschaften auf, die grundlegende Lebensbedürfnisse repräsentieren. Darüber hinaus führte die Pandemie dazu, dass viele Länder erhebliche Maßnahmen zur geldpolitischen Lockerung ergriffen und ihren Bürgern wirtschaftliche Hilfen in bar zur Verfügung stellten. Andererseits erlebten ausländische Länder wiederkehrende und sich verstärkende Pandemiewellen, was zu einer unterbrochenen Wiederaufnahme der Arbeit und Produktion sowie zu einem stockenden Fortschritt bei entsprechenden Ingenieurprojekten führte. Dies führte dazu, dass sich die Nachfrage im Ausland stärker erholte als das Angebot, wobei der private Verbrauchermarkt (C-Segment) deutlich besser abschnitt als der öffentliche Ingenieurmarkt (B-Segment), was im Gegensatz zur Situation im Inland steht.
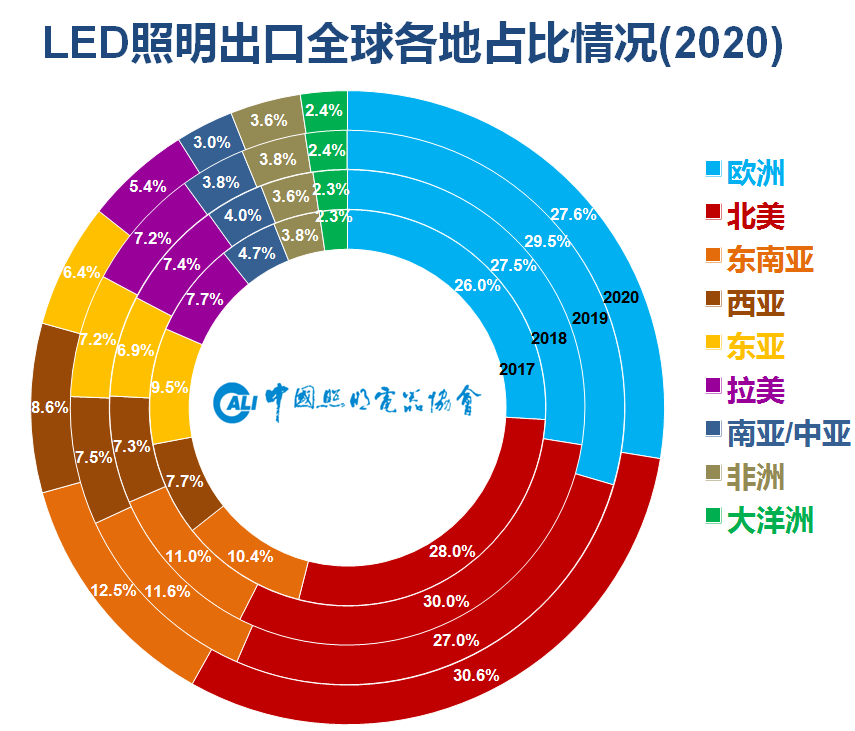
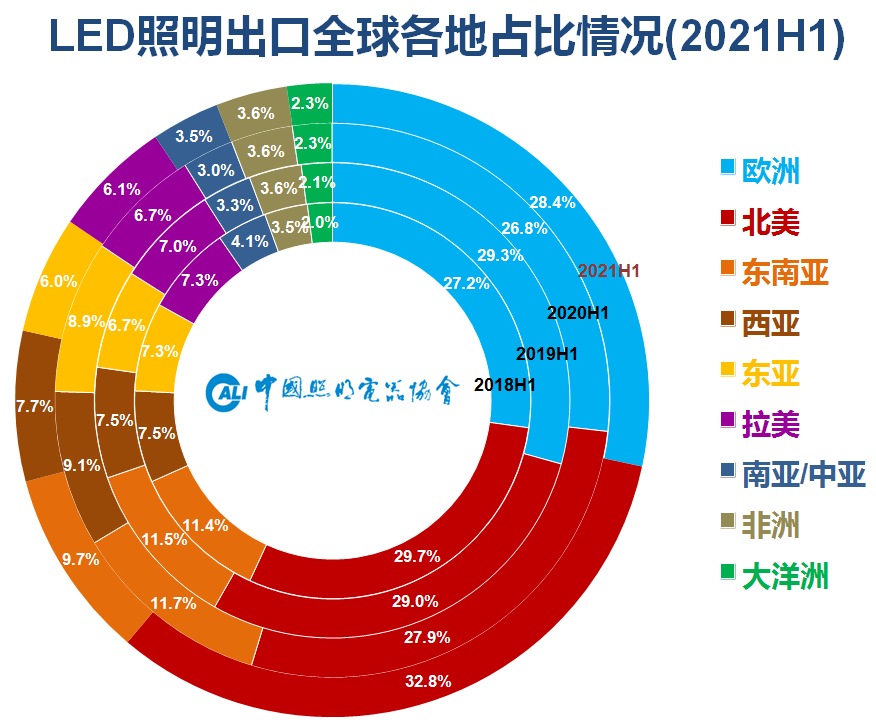
Marktsegmentierung im Exportgeschäft. Im Jahr 2020 bewältigte der asiatisch-pazifische Markt, der von Schwellenländern dominiert wird, die Pandemie relativ gut und übertraf die europäischen und amerikanischen Märkte, die hauptsächlich aus entwickelten Volkswirtschaften bestehen. Der nordamerikanische Markt erholte sich ab der zweiten Hälfte des Jahres 2020 deutlich und wies eine bessere Jahresperformance auf als Europa und Südamerika. Bemerkenswert ist, dass Chinas Exporte von Beleuchtungsprodukten in die USA bis Ende 2020 wieder das Niveau vor der Verhängung von Zöllen infolge der handelspolitischen Spannungen zwischen China und den USA im Jahr 2018 erreicht hatten.
Im ersten Halbjahr 2021 änderte sich die Lage drastisch. Die Impfraten gegen COVID-19 in den entwickelten Volkswirtschaften Europas und Amerikas stiegen schnell an und trieben die Erholung der gesellschaftlichen Produktion und des täglichen Lebens voran. Im Gegensatz dazu verlagerte sich das Zentrum der Pandemie auf asiatische Länder, was den Erholungsprozess des asiatisch-pazifischen Marktes beeinträchtigte. Infolgedessen erholte sich die Nachfrage in Nordamerika und Europa stark, während die Märkte in Ostasien, Südostasien und Westasien, die im gleichen Zeitraum des Vorjahres relativ gut abgeschnitten hatten, einen Rückgang verzeichneten.
Interne Segmentierung des Inlandsverkaufs
Divergenz zwischen dem Verbraucher- und dem Ingenieursegment. Im Gegensatz zum Exportmarkt übertrifft das Ingenieursegment im Inlandsmarkt das Verbrauchersegment. Einerseits ist die investitionsgetriebene Nachfrage durch zentralisierte Entscheidungsfindung und Organisation gekennzeichnet. Unter der antizyklischen Anpassung der nationalen Initiative „Zwei Neue und Ein Wichtiges“ haben Bereiche wie intelligente Straßenleuchten/Smart Pole im Außenbereich, die mit neuer Infrastruktur und dem Aufbau intelligenter Städte verbunden sind, sowie innenraumbezogene bildungsorientierte Beleuchtung im Zusammenhang mit Lichtgesundheit, die politisch gefördert wird, eine schnelle Entwicklung erfahren. Andererseits spiegelt das Verbrauchersegment einen fragmentierten Trend dezentraler Entscheidungsfindung wider. Zudem liegt der Verbrauchermarkt aufgrund des strukturellen Rückgangs von Einkommen und Beschäftigung infolge der Pandemie sowie der steigenden Sparquote trotz der globalen geldpolitischen Lockerung erheblich unter dem Vorpandemie-Niveau und befindet sich derzeit in einer Phase langsamer Erholung.
Interne Differenzierung im Projektmarkt. Die Gesamtleistung des Projektmarkts ist akzeptabel, aber nicht alle Segmente haben sich entsprechend erholt, wie z. B. die Landschaftsbeleuchtung und die Bühnenbeleuchtung für Aufführungen. Als führende Hersteller in der Landschafts- bzw. Bühnenbeleuchtung zeigen Acolyte (300889) und Haoyang Shares (300833) durch ihre Ergebnisse, dass diese beiden Segmente aufgrund der Auswirkungen von Politik oder Pandemie noch immer in einer relativ niedrigen Phase sind.
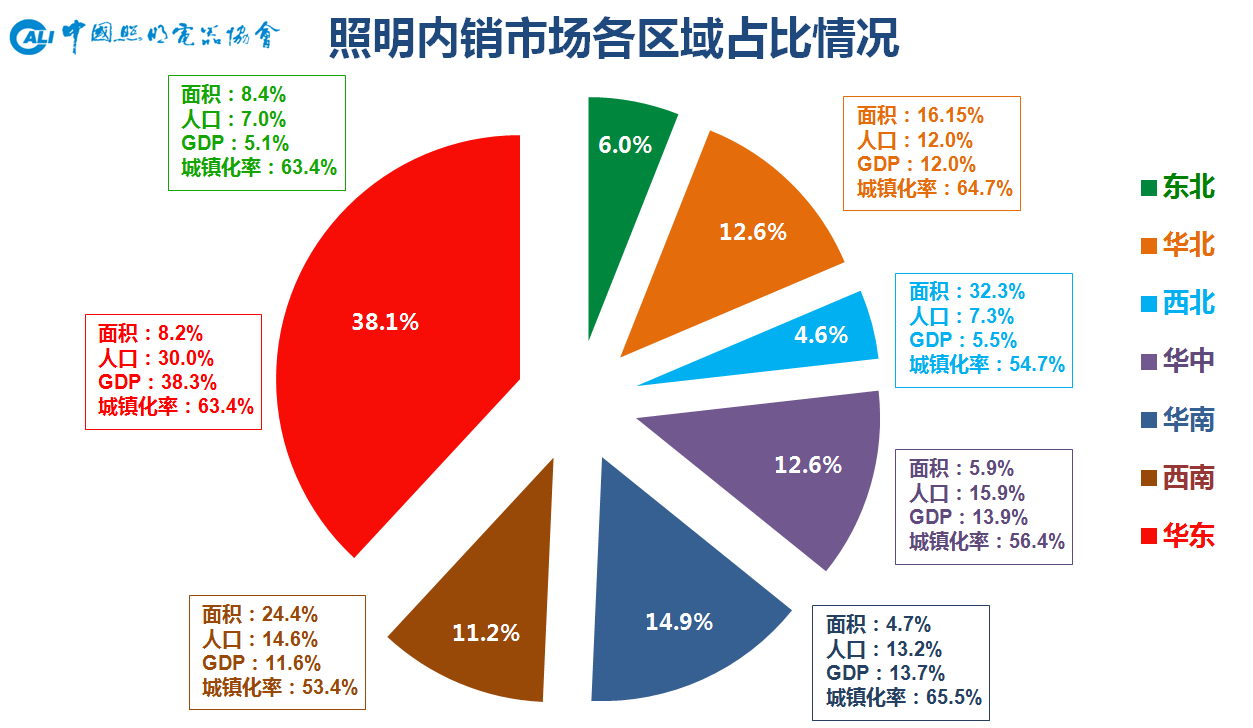
Nord-Süd-Divergenz im Binnenmarkt. In den letzten Jahren ist der Anteil des nordchinesischen Marktes, repräsentiert durch Nordost- und Nordchina, auf weniger als ein Viertel des nationalen Marktes geschrumpft. Begrenzt durch die Wirtschaftsstruktur, die Bevölkerungsmobilität und das Urbanisierungspotenzial ist die Nachfrage nach Beleuchtung in dieser Region langsamer gewachsen als in anderen Gebieten, wobei nur einige wenige herausragende Städte zu verzeichnen sind. In Zukunft werden Ost- und Südchina als die wirtschaftlich aktivsten Regionen ihre dominierende Position im Beleuchtungsnachfragemarkt weiter festigen, während Zentral- und Südwestchina aufgrund der Entwicklung der städtischen Ballungsregion der Zentralen Ebenen und der städtischen Ballungsregion am mittleren Lauf des Jangtse starkes Potenzial zeigen werden.
Divergenz zwischen führenden Unternehmen und KMU (in Richtung Skalierung)
Mit der zunehmenden Segmentierung, Spezialisierung, Individualisierung und Fragmentierung der Endnachfrage müssen Vertriebskanäle, Produkte, Marken und Dienstleistungen entsprechend transformiert und modernisiert werden. Führende Unternehmen, insbesondere solche mit starken Kanalmarken, entwickeln sich schrittweise zu groß angelegten, umfassenden Betrieben mit breiten und vollständigen Produktlinien, die auf einem effizienten Lieferkettensystem basieren, das auf innovativer F&E beruht. Während sie ihre Position im allgemeinen Markt festigen, sind sie auch in zahlreichen Nischensegmenten aktiv, wobei ihre Kanäle kontinuierlich in tiefere Märkte vordringen. Dies verringert den Überlebensraum homogener kleiner und mittlerer Unternehmen.
Darüber hinaus hat die aktuelle Welle steigender Vorpreise und Chipknappheit im verarbeitenden Sektor die Branchenschwellen indirekt in gewissem Maße erhöht. Begrenzte Nachfrageaufträge konzentrieren sich zunehmend auf hochwertige Produktionskapazität mit starken Fähigkeiten zur Steuerung der Lieferkette. KMU mit relativ schwächeren Fähigkeiten zur Steuerung der Lieferkette sind hinsichtlich ihrer Produktionskapazität und Gewinne stärker betroffen.
Besonders im Bereich der Allgemeinbeleuchtung mit niedrigen technischen Barrieren konzentriert sich der Wettbewerb auf Produktionseffizienz, Fertigungsumfang und Kostenkontrolle. Ohne eine gewisse Basis an Produktionskapazität ist es schwierig, nachhaltige Rentabilität zu erzielen. Daher stehen Beleuchtungsanwendungsunternehmen mit kleineren Umsatzskalen am NEEQ basierend auf der Halbjahresleistung vor strengeren Betriebsbedingungen im Vergleich zu Unternehmen am Hauptmarkt.
Divergenz zwischen dem allgemeinen Beleuchtungsmarkt und spezialisierten Segmenten
(Differenzierungsrichtung)
Aus der Halbjahresperformance geht hervor, dass im Vergleich zum Segment der Allgemeinbeleuchtung Nischenmarktsegmente wie die Kfz-Beleuchtung, vertreten durch Xingyu Shares (601799) und Keboda (603786), sowie die Spezialbeleuchtung, angeführt von Ocean King (002724) und Huarong Shares (603855), weiterhin gute Leistungen erbringen. Dies bietet auch Beleuchtungsanwendungsunternehmen eine Erkenntnis: Vor dem Hintergrund, dass der Staat die Entwicklung der Realwirtschaft schwerpunktmäßig vorantreibt und „spezialisierte, verfeinerte, charakteristische und innovative“ Unternehmen fördert, können KMU der Beleuchtungsbranche mit einer geeigneten Basis entscheiden, in einen bestimmten professionellen Nischenmarkt einzusteigen und sich zu spezialisierten Marken zu entwickeln. Dies ist ein gangbarer Weg der differenzierten Entwicklung, der das Prinzip „anders sein statt nur besser“ verkörpert.
Derzeit beachtenswerte Marktsegmente umfassen:
Bildungsbeleuchtung: eng mit der Lichtgesundheit verbunden. Da sie mit dem Schutz der Sehkraft von Jugendlichen verbunden ist, ist der Bereich der Bildungsbeleuchtung nicht mehr nur eine Angelegenheit der Beleuchtungsindustrie, sondern hat auch die Aufmerksamkeit der gesamten Gesellschaft erregt. Um die wichtigen Anweisungen des Generalsekretärs zur Kurzsichtigkeit bei Jugendlichen umzusetzen, wird dieser Markt in den nächsten drei Jahren über starke Impulse für eine dynamische Entwicklung verfügen. Führende Beleuchtungsunternehmen sind fast alle in diesem Nischenmarkt tätig, darunter unter anderem MLS Co., Ltd. (002745), OPPLE Lighting (603515), Leedarson (605365), Tospo Lighting (603303), Yangguang Lighting (600261), Foshan Lighting (000541), Feilo Acoustics (600651), Pak Group (300625), Guangpu Shares (300632), Super Three (300647), Wanrun Technology (002654), Eaglerise (002922) und andere.
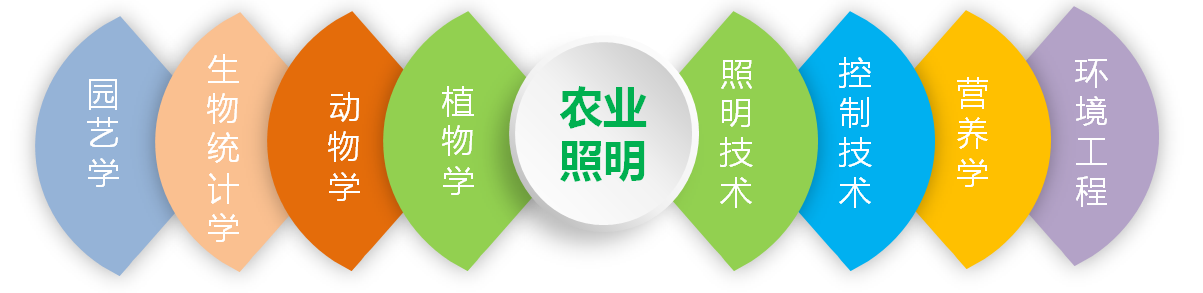
Landwirtschaftliche Beleuchtung: Steht im Zusammenhang mit der Ernährungssicherheit und der Entwicklung der landwirtschaftlichen Industrialisierung. In den letzten Jahren wurde das schnelle Wachstum in diesem Bereich hauptsächlich durch den starken Anstieg der Exporte von Cannabis-Anbauleuchten nach Nordamerika angetrieben. Allerdings befindet sich die Branche noch in einem frühen Entwicklungsstadium. Dringende Herausforderungen umfassen grundlegende Forschungen zu lichtempfangenden Objekten, Kostensenkung und Effizienzsteigerung der Systeme sowie die Etablierung nachhaltiger Geschäftsmodelle. Unternehmen wie Inventronics (300582) und Songsheng Shares (301002) nehmen derzeit eine führende Position bei Netzteilen für Pflanzenbeleuchtung ein.
Netzunabhängige Beleuchtung: Versorgung der netzunabhängigen Bevölkerung unter Berücksichtigung neuer Konsumbedürfnisse. Als saubere Energielösung, die mit den Zielen der doppelten Kohlenstoffreduzierung übereinstimmt, hat die netzunabhängige Beleuchtung historisch Hunderte Millionen von „netzunabhängiger Bevölkerung“ weltweit sowie temporäre und notfallmäßige Beleuchtungsszenarien bedient. In den letzten Jahren haben neue Konsumbedürfnisse wie Outdoor-Wandern, Trailrunning und Camping den Marktraum erweitert. Zu den wichtigsten Akteuren in diesem Sektor gehören Changfang Group (300301), Jinlait (002723), Jiuliang Shares (300808) und Langte Intelligent (300916). Darüber hinaus bieten Ocean King (002724), Jiawei New Energy (300317) und Risen Energy (300118) zahlreiche spezialisierte und photovoltaikbezogene Produkte an.
UV-Desinfektion: Nicht-visuelle Lichtanwendungen im Zusammenhang mit der Epidemieprävention und -kontrolle. Die Pandemie hat diesem Marktsegment beispiellose Aufmerksamkeit geschenkt; tatsächlich ist die Nachfrage nach Sterilisation und Desinfektion auch ohne Pandemie extrem breit gefächert. Derzeit sind herkömmliche Niederdruck-Gasentladungslampen immer noch die Hauptkraft im Kampf gegen die Epidemie. Als umweltfreundliche physikalische Methode zur Sterilisation und Desinfektion wurde von Forschungsinstituten bestätigt, dass Deep-UV-LEDs das neue Coronavirus wirksam abtöten können. Darüber hinaus haben sie breite Anwendungsperspektiven in vielen Szenarien, die Sterilisation und Desinfektion erfordern, mit einem enormen Marktpotenzial. Aufgrund der geringen photoelektrischen Umwandlungseffizienz und der hohen Kosten befinden sich UV-LEDs, ähnlich wie die landwirtschaftliche Beleuchtung, derzeit in der frühen Entwicklungsphase. Zu den in diesem Bereich beteiligten Unternehmen gehören Xuelait (002076), Sanan Optoelectronics (600703), Yuanrong Technology (832502) und MLS Co., Ltd. (002745).
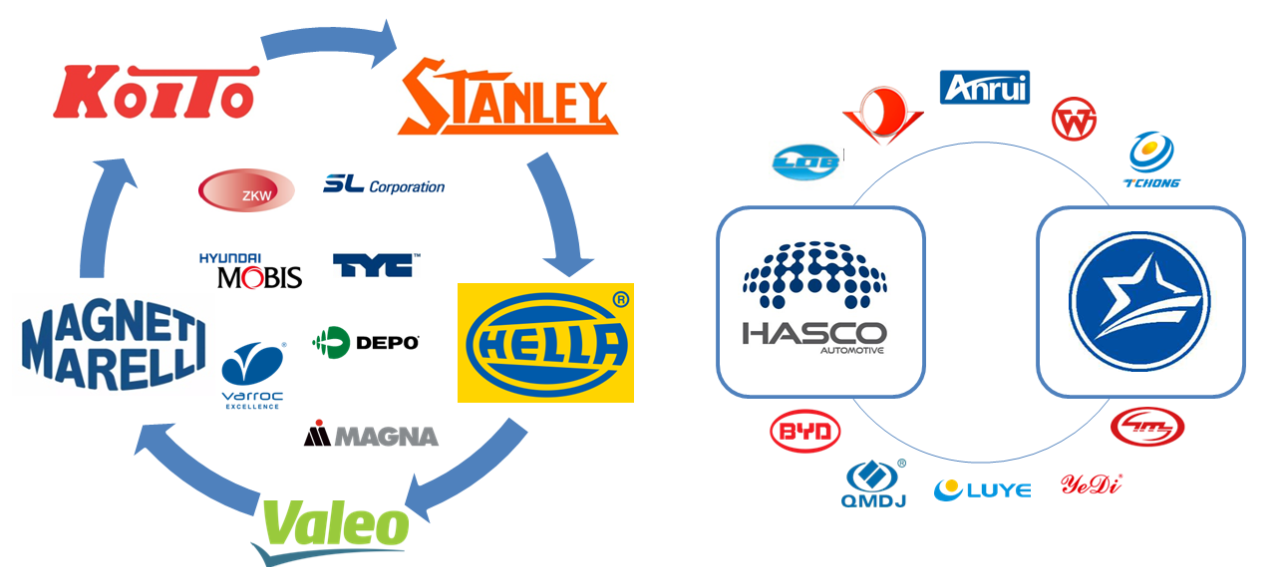
Kfz-Beleuchtung: Im Windschatten der Neuen-Energie-Fahrzeuge; Der Markt für Kfz-Beleuchtung ist aufgrund hoher Renditen, beträchtlichem Wachstumspotenzial und relativ rationaler Preiskonkurrenz seit langem ein Branchenschwerpunkt. Die Entwicklung hin zu Intelligenz, Konnektivität, Digitalisierung und Personalisierung ist ebenfalls ein großer Trend. Neue Technologien wie LED/OLED und Laser, intelligente Vernetzung, adaptive Beleuchtung und durchgehende Rückleuchten entstehen ständig neu. Insbesondere der Boom bei Neuen-Energie-Fahrzeugen und autonomem Fahren eröffnet mehr Möglichkeiten für die Scheinwerferentwicklung. Natürlich ist die Kfz-Beleuchtung ein Markt mit hohen Hürden sowohl in der Technologie als auch im Vertriebskanal, der innerhalb einer konservativen Lieferkette operiert. Ausländische Marken, vertreten durch die Big5, haben weiterhin einen Vorteil, während inländische Scheinwerfermarken unter Führung von Xingyu Automotive Lighting Systems (601799) und Huayu Visual Technology (600741) rasche Fortschritte machen. Gleichzeitig haben Beleuchtungsunternehmen wie Foshan Lighting (000541), Tospo Lighting (603303), Feilo Acoustics (600651), Hongli Zhihui (300219) und Cnlight (002076) ihre Aktivitäten in diesem Nischenmarkt verstärkt.
Intelligente Straßenleuchte / Smart Pole: Neue Infrastruktur und Aufbau intelligenter Städte; Erstens sind in Chinas Produkten für die Straßenbeleuchtung die Hauptprodukte weiterhin Natriumdampf-Hochdrucklampen, wobei LED-Produkte nur 30 % ausmachen; während die Durchdringungsrate von LED-Straßenleuchten weltweit noch geringer ist, bietet der enorme bestehende Markt ein großes Ersatzpotenzial. Als Träger für intelligente Städte, um eine flächendeckende Wahrnehmung und das Internet der Dinge zu erreichen, kann die intelligente Straßenleuchte / der Smart Pole verschiedene städtische Ressourcen integrieren und nutzen, und dieser Entwicklungstrend ist unumkehrbar. Als umfassende Branche, die Technologie, Disziplinen, Geschäftsformate und Abteilungen überspannt, mit Beteiligung mehrerer Branchen, deckt sie ein breites Spektrum ab und hat keine Vorbilder, wobei alle Enden der Lieferkette sich in der Anfangsphase des „Tastens im Dunkeln“ befinden. Beleuchtungsunternehmen, die mit der Lieferkette verbunden sind, lassen sich in zwei Kategorien einteilen: eine sind Produkthersteller wie Huati Technology (603679), Qinshang Shares (002638), Unilumin Technology (300232), Tailong Lighting (300650) usw., die andere sind Engineering-Integratoren wie Shikong Technology (605178), Mingjiahui (300506) usw.
3. Segment Epitaxie-Chips
Wenn die Zeit reif ist, wirken Himmel und Erde zusammen
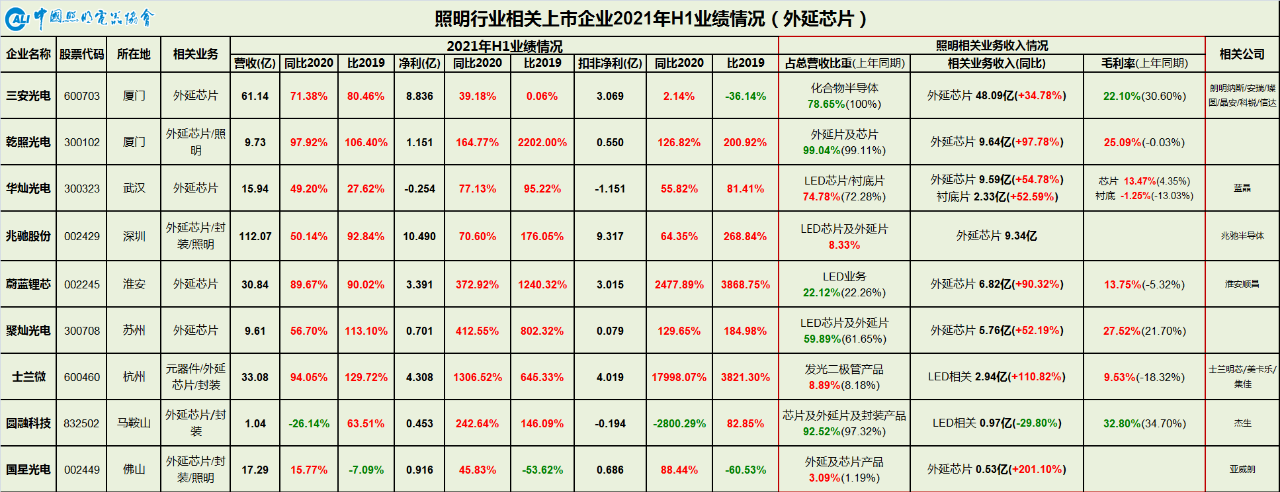
Das Segment der Epitaxie-Chips erzielte im ersten Halbjahr eine herausragende Leistung und setzte den starken Schwung fort, der seit der zweiten Hälfte 2020 zu beobachten war. Es übertraf nicht nur den gleichen Zeitraum des von der Pandemie betroffenen Jahres 2020, sondern lag auch deutlich über 2019, als die Produktionskapazität nur langsam absorbiert wurde. Nahezu alle führenden Unternehmen verzeichneten ein breites Wachstum. Das Umsatzwachstum war hauptsächlich auf die anfängliche Dämpfung und die anschließende Erholung der nachgelagerten Nachfrage im Jahr 2020 zurückzuführen, die im ersten Halbjahr 2021 robust blieb. Neben der Allgemeinbeleuchtung wuchsen leistungsstarke und relativ hochmargige Anwendungen wie Automobilbeleuchtung, landwirtschaftliche Beleuchtung und industrielle Beleuchtung schnell. Die Nachfrage in anderen Anwendungsbereichen, einschließlich Infrarot, Ultraviolett, Displays und Hintergrundbeleuchtung, war ebenfalls lebhaft, insbesondere das aufstrebende Mini/Micro-Geschäft. Die Gewinnverbesserung war einerseits darauf zurückzuführen, dass die Hersteller in den letzten Jahren den Anteil hochmargiger Produkte erhöhten, wobei eine vorübergehende Diskrepanz zwischen Angebot und Nachfrage zu Engpässen und Preiserhöhungen bei einigen Produkten im mittleren und unteren Segment führte; andererseits steigerte die zunehmende Nachfrage die Auslastung der Produktionskapazität, wodurch zuvor angesammelte Bestände effektiv abgebaut wurden, was die Rentabilität in der vorgelagerten Wertschöpfungskette entsprechend verbesserte.
Obwohl die tatsächliche Rentabilität des LED-Chip-Geschäfts weiterhin schwach ist, hat der gesamte vorgelagerte Sektor zweifellos eine dreijährige Flaute hinter sich gelassen und einen relativ gesunden neuen Zyklus begonnen. Dies ist auch das Ergebnis einer hochkonzentrierten Struktur der Industrie. Aus makroökonomischer Sicht hat sich das Verhältnis von Angebot und Nachfrage nicht wesentlich geändert. Der starke Markteintritt und die schnelle Etablierung von MTC (002429) beanspruchen weiterhin bestehenden Marktraum. Die Verbesserung und Integration der Industriekonzentration wird sich weiter vertiefen. Die Senkung der Lagerbestände, die Innovation neuer Technologien, die Erschließung neuer Anwendungsmärkte, die Anpassung der Produktstruktur und die Stärkung der nachhaltigen Rentabilität bleiben die Schwerpunkte der großen vorgelagerten Hersteller.
4. Bereich Gehäuseaufbau
Die Hälfte des Flusses schimmert grün, die andere Hälfte glüht rot
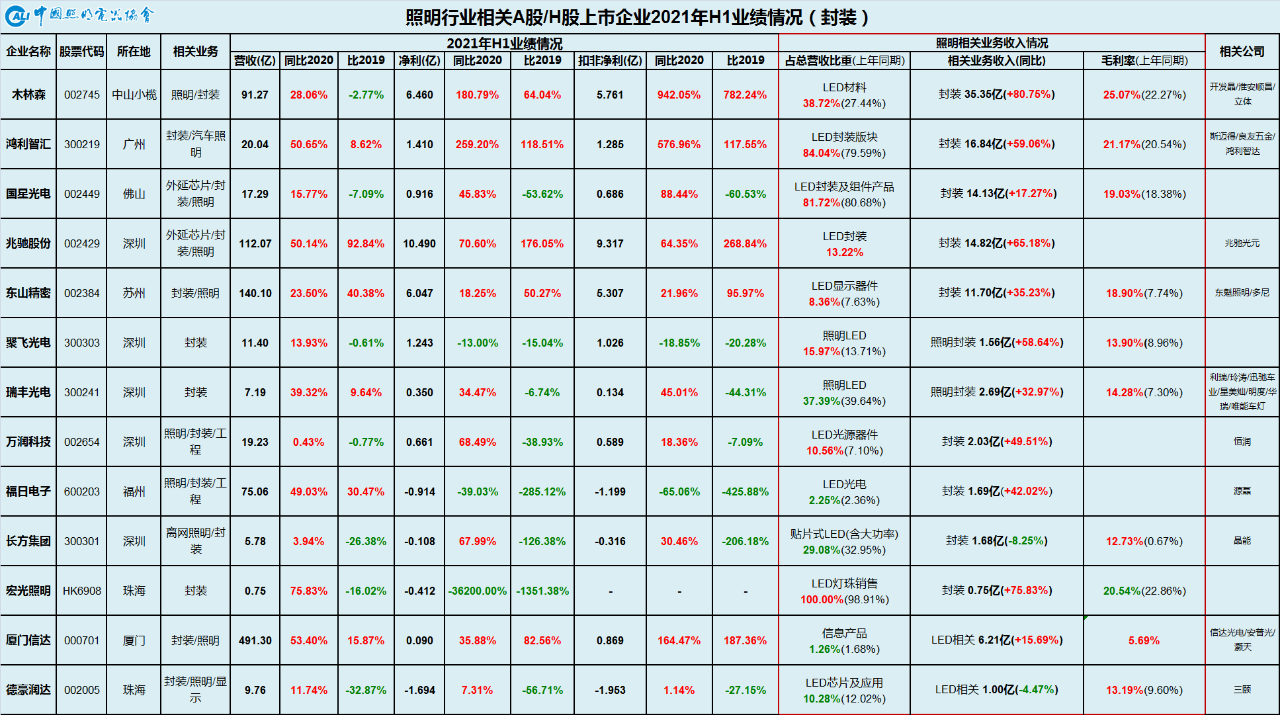
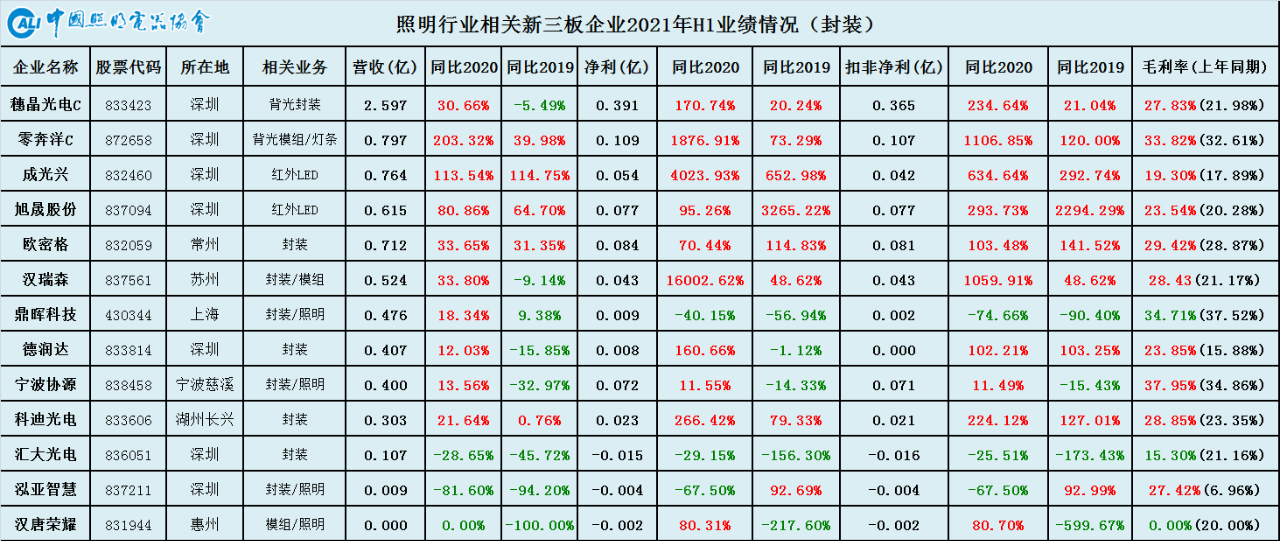
Der Bereich Gehäuseaufbau hat von der starken Nachfrage in nachgelagerten Anwendungen wie Beleuchtung, Displays, Hintergrundbeleuchtung und Automobilbeleuchtung profitiert. Durch eine erhöhte Auslastung der Produktionskapazität und höhere Produktbruttomargen ist die Leistung der Gehäuseaufbau-Geschäfte der meisten Hersteller im Vergleich zum gleichen Zeitraum im Jahr 2020 allgemein gestiegen. Im Vergleich zum gleichen Zeitraum im Jahr 2019 haben jedoch die Hälfte der Hersteller das Niveau vor der Pandemie noch nicht wieder erreicht.
In diesem Umfeld arbeiten Gehäuseaufbau-Unternehmen kontinuierlich an der Erschließung neuer Geschäftsfelder mit hoher Wertschöpfung. Im Bereich der Allgemeinbeleuchtung liegt der Fokus auf hoher Lichtausbeute, hoher Lichtqualität, Vollspektrum, zirkadianer Beleuchtung und gesundem Licht, während Produkte im mittleren und niedrigen Segment reduziert werden. Im Bereich der Spezialbeleuchtung wird stärker auf Hochleistungsanwendungen wie Automotive, Landwirtschaft, Industrie, Straßenbeleuchtung, Bergbau und Fabriken sowie Sportstätten geachtet. Darüber hinaus werden Anstrengungen in anderen Nischenbereichen wie Infrarot, Ultraviolett, Laser, Mini/Micro LED und Li-Fi unternommen.
5. Ergänzende Abschnitte
Erfolgreich reiten
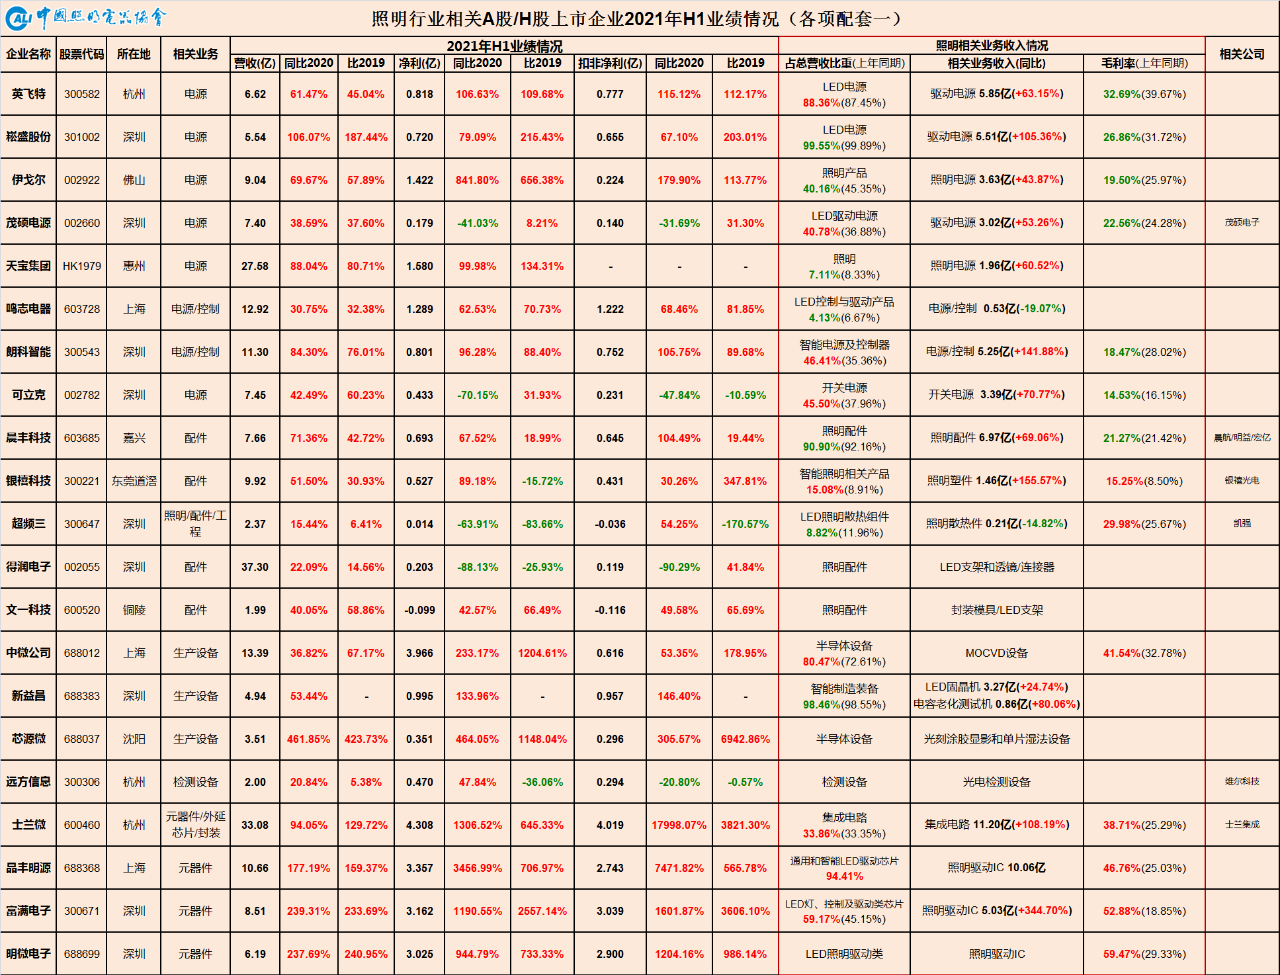
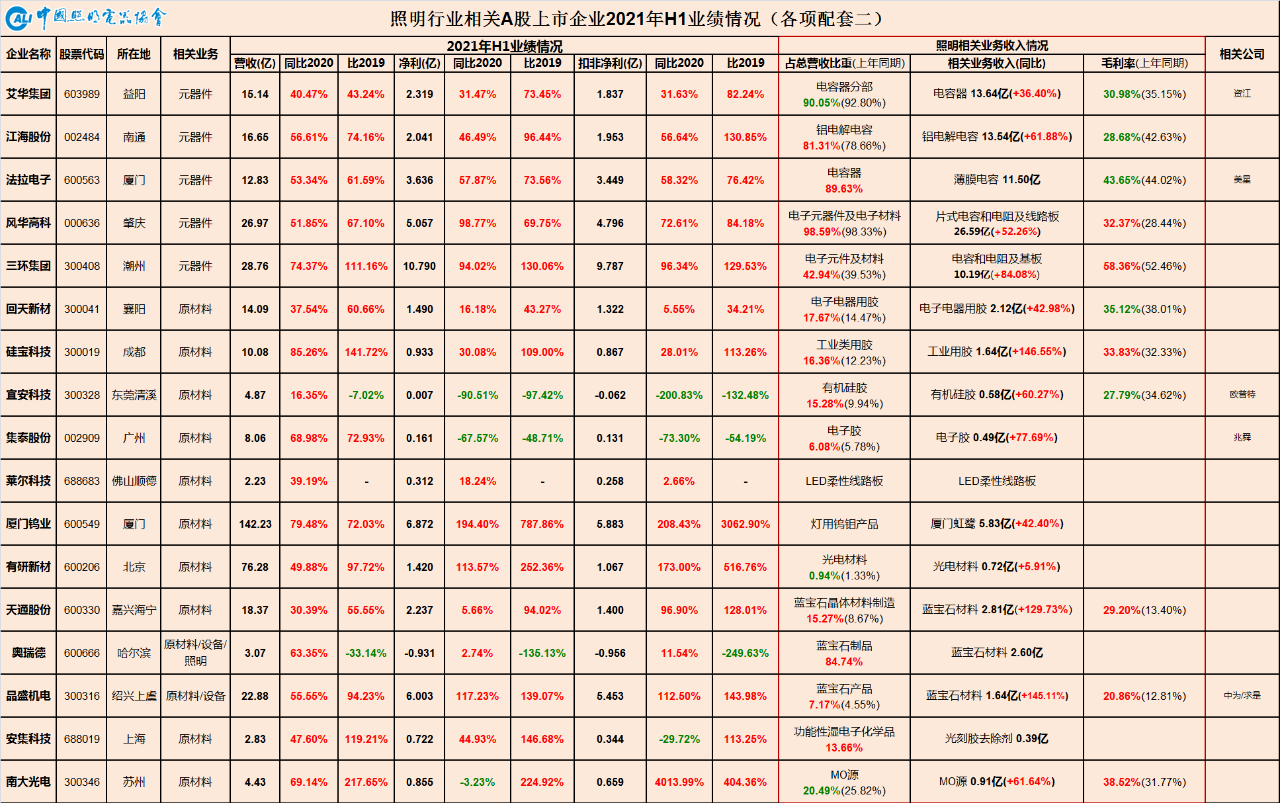
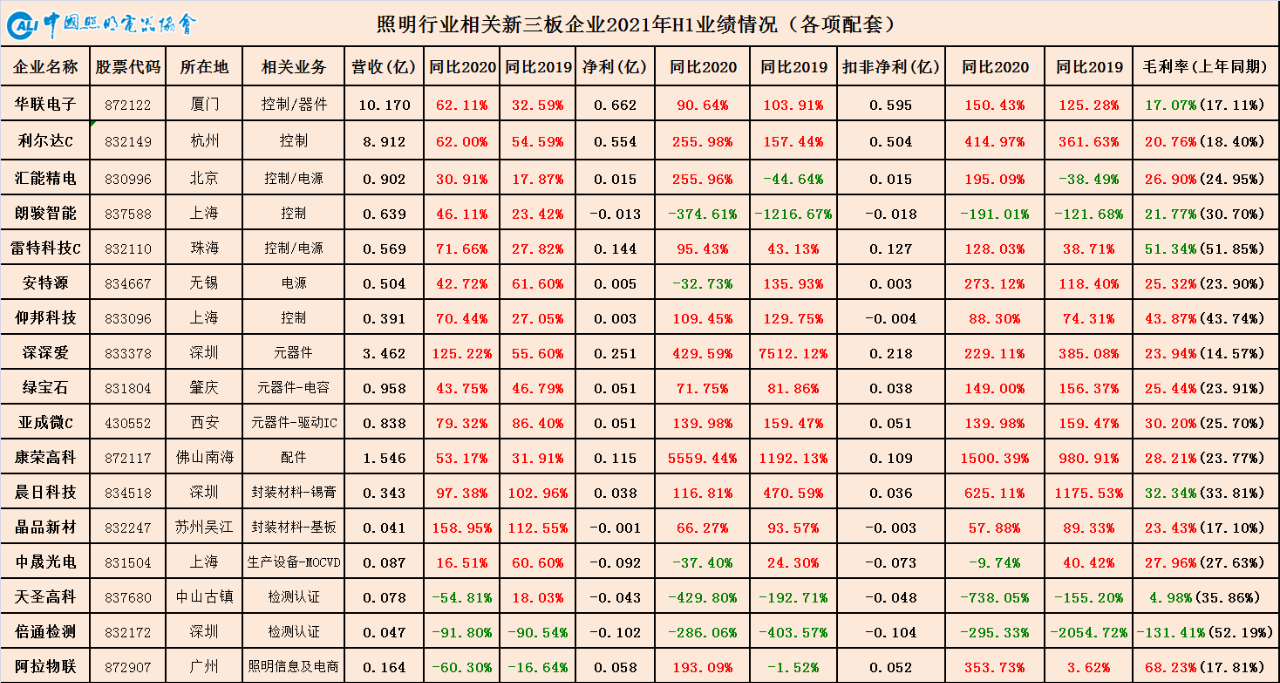
Als Branche mit tiefer Lieferkette umfassen die unterstützenden Segmente der Beleuchtungsindustrie Rohstoffe, Komponenten, Stromversorgungen, mechanische Zubehörteile, optische Komponenten, Produktions- und Prüfgeräte, Prüfung und Zertifizierung sowie Informationsdienste.
Mitten in der globalen Pandemie war China das erste Land, das den Ausbruch eindämmte und die Produktion sowie die Arbeit wieder aufnahm, wodurch sich die globale Nachfrage nach Fertigungsprodukten in China konzentrierte. Dies führte zu Preiserhöhungen bei fast allen Produkten in der fertigungstechnischen Lieferkette, einschließlich IC-Chips, MCU, MOS-Transistoren, Gleichrichterbrücken, Aluminium-Substraten, Leiterplatten (PCB), passiven Bauteilen, Kunststoffteilen und Papierprodukten. Unter diesen waren IC-Chips, MCU und MOS-Transistoren auch von extremer Knappheit betroffen. Zusammen mit der anhaltenden Erholung der Inlands- und Exportnachfrage im ersten Halbjahr 2021 war die Gesamtleistung der unterstützenden Sektoren beträchtlich.
Bemerkenswert ist die Divergenz der Gewinnmargen zwischen Unternehmen in der vorgelagerten und nachgelagerten Stufe. Die Lieferkette der Beleuchtungsindustrie ist lang, und die Weitergabe von Effekten von der vorgelagerten zur nachgelagerten Stufe unterliegt einer gewissen Zeitverzögerung und nimmt schrittweise ab. Das bedeutet, dass bei Preiserhöhungen in der vorgelagerten Stufe die Preisweitergabe schwächer wird, je weiter man in der nachgelagerten Stufe fortschreitet. Daher können wir beobachten, dass im Segment der Stromversorgungen, das sich weiter unten in der Lieferkette befindet, zwar das Umsatzwachstum beträchtlich ist, die Bruttomargen jedoch in unterschiedlichem Ausmaß gesunken sind. Die Gesamtsituation ähnelt dem noch weiter nachgelagerten Segment der Allgemeinbeleuchtung: Der Umsatz steigt, aber die Gewinne wachsen nicht oder gehen sogar zurück. Im Gegensatz dazu zeigt das Segment der Rohstoffe, das sich weiter oben in der Lieferkette befindet, ein anderes Bild, mit einem starken Wachstum sowohl beim Umsatz als auch beim Gewinn.
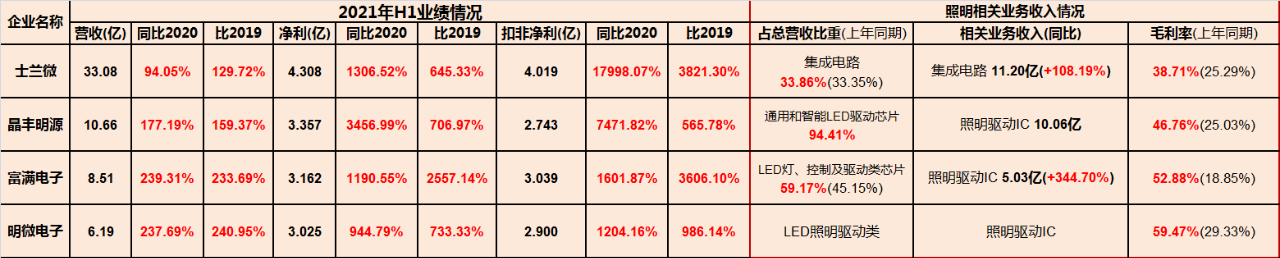
Ein weiterer Faktor ist der globale Chipmangel und die Beschleunigung der inländischen Substitution, was zu einer boomenden Performance von IC-Chip-Unternehmen geführt hat. Der Chipmangel ist nicht mehr nur ein Problem der Beleuchtungsindustrie oder der chinesischen Fertigung, sondern hat sich zu einem Problem entwickelt, das die globale Fertigung plagt. In diesem Marktumfeld blieb das Segment der Treiber-ICs im ersten Halbjahr 2021 das heißeste Segment, wobei die Hersteller weiterhin historische Rekorde brachen. Die Verdoppelung des Umsatzes ist zur Normalität geworden, während unerwartete, aber nachvollziehbare Anstiege des Nettogewinns um das Zehn- oder sogar Dutzendfache auftraten. Strukturelle Angebotsengpässe bleiben ein „glückliches Problem“.
Schwankungen der Rohstoffpreise in der vorgelagerten Lieferkette sind von Natur aus zyklische Ereignisse, die von Rohstoffen getrieben werden. Das plötzliche Eingreifen der Pandemie hat ihre Auswirkungen jedoch verstärkt, die Produktionsrhythmen und die Entscheidungslogik vollständig durcheinandergebracht und zu aktuellen phasenweisen und strukturellen Ungleichgewichten zwischen Angebot und Nachfrage geführt. Dieser Markttrend dient als umfassende Prüfung der Beleuchtungs-Lieferkette, als Prozess zur Identifizierung hochwertiger Lieferanten und Kunden sowie als Branchenumstrukturierung, die das Echte vom Falschen trennt. Jede Schwankung der Rohstoffpreise erhöht effektiv die Branchenschwellen und bietet hochwertigen Unternehmen die Chance, zu wachsen und sich zu stärken. Nach dem aktuellen Verständnis sind die Hauptprobleme für Hersteller hochwertiger Fertigprodukte steigende Kosten und verlängerte Lieferzeiten. Begrenzte Aufträge werden sich schrittweise auf diese hochwertigen Produktionskapazitäten mit starken Fähigkeiten zur Kontrolle der Lieferkette konzentrieren. Hochwertige Zulieferunternehmen werden diese Gelegenheit auch nutzen, um Kundenressourcen und Produktstrukturen zu optimieren und sich strategisch noch enger an hochwertige Abnehmerkunden zu binden.
Die Ursachen für diese Runde der starken Rohstoffpreissteigerungen und den globalen Chipmangel sind komplex und liegen in mehreren Faktoren begründet:
Unter dem Anreiz einer global lockeren Geldpolitik spiegelt der starke Anstieg der internationalen Rohstoffpreise, sei es durch die Weitergabe von Rohstoffkosten oder durch investitionsbedingte Nachfrage, nicht vollständig die Veränderungen von Angebot und Nachfrage auf dem Markt wider, sondern vielmehr den Überschuss an Liquidität, der aus der übermäßigen Geldemission weltweit resultiert.
Gestörte Lieferketten, plötzliche Ausbrüche der Pandemie, Zölle und Sanktionen infolge der Handelskonflikte zwischen China und den USA sowie einige umweltschutzbedingte Produktionsbeschränkungen haben die Versorgungsengpässe verschärft;
Hortung und Zurückhaltung beim Verkauf, angetrieben durch den rasanten Anstieg der Preise für Rohstoffe und Bauteile sowie durch Lieferengpässe, haben natürlich zu Marktverhalten geführt – sowohl aktiv als auch passiv –, verbunden mit einer Überlagerung von echtem und spekulativem Bedarf. Dies hat die Preiserhöhungen und Lieferengpässe in gewissem Maße noch verschärft.
Nachfragewachstum: Die Pandemie beschleunigte die digitale Transformation der Nachfrage. Im Jahr 2020 ging die globale Nachfrage nach konsumelektronischen Produkten im Zusammenhang mit der Stay-at-Home-Wirtschaft, wie Mobiltelefone, Computer, Fernseher und kleine Haushaltsgeräte, unter dem Einfluss der Pandemie zunächst zurück, bevor sie sich wieder erholte. Der digitale Bedarf an Audio-Video-Systemen für Remote-Arbeit/Bildung/Gesundheitswesen war ebenfalls im Aufschwung. Gleichzeitig war der Boom in der Herstellung von Fahrzeugen mit neuer Energie (NEV) in vollem Gange, was die Nachfrage nach Kernchips erheblich steigerte. Diese Fertigungsnachfragen konzentrierten sich innerhalb kurzer Zeit schnell auf China, was die Angebotslücke verschärfte.
Engpass bei der Produktionskapazität: Seitdem die Beleuchtungsbranche in das LED-Zeitalter eingetreten ist, hat sich die Lieferkette von der Exklusivität des elektro-vakuumtechnischen Zeitalters hin zu einer allgemeinen Nutzung in der Elektronikindustrie entwickelt. Insbesondere bei nicht-exklusiven Komponenten, die mit der Automobil- und Consumer-Electronics-Branche geteilt werden, muss die Beleuchtungsbranche mit anderen branchen mit hoher Marge um Produktionskapazität konkurrieren.
Angstübertragung: Wenn nachgelagerte Akteure weitere Preiserhöhungen bei vorgelagerten Lieferanten erwarten, kann es zu Panikkäufen, doppelten oder mehrfachen Bestellungen oder sogar zu gefälschten Aufträgen kommen, wodurch die vorgelagerten Preise kurzfristig auf ein für die gesamte Lieferkette untragbares Niveau steigen. Bleibt die Stimmung bei den nachgelagerten Akteuren stabil, stoppt die Preisweitergabe, sobald die vorgelagerten Preise ein Niveau erreichen, das die nachgelagerten Akteure nicht mehr tragen können. Daher liegt die Ursache des Chipmangels in den Erwartungen und nicht in der Produktionskapazität.
Kurz gesagt, unter dem doppelten Druck aus den vor- und nachgelagerten Bereichen wird der Überlebensraum der Fertigungsindustrie eingeengt, was letztlich der Realwirtschaft schadet. Wie die Alten lehrten: „Fließendes Wasser wetteifert nicht darum, das Erste zu sein, sondern darum, ununterbrochen zu fließen“; Shakespeare sagte auch: „Heftige Freuden haben ein heftiges Ende“. Daher werden Unternehmen, die langfristig inmitten der „verwirrenden Fülle blendender Blumen“ an den grundlegenden Prinzipien der Integrität, der Geschäftslogik und den moralischen Grenzen festhalten, weiter kommen.
6. Ingenieurbereich
Wind und Regen füllen den Himmel, während ich den Westturm hinabsteige
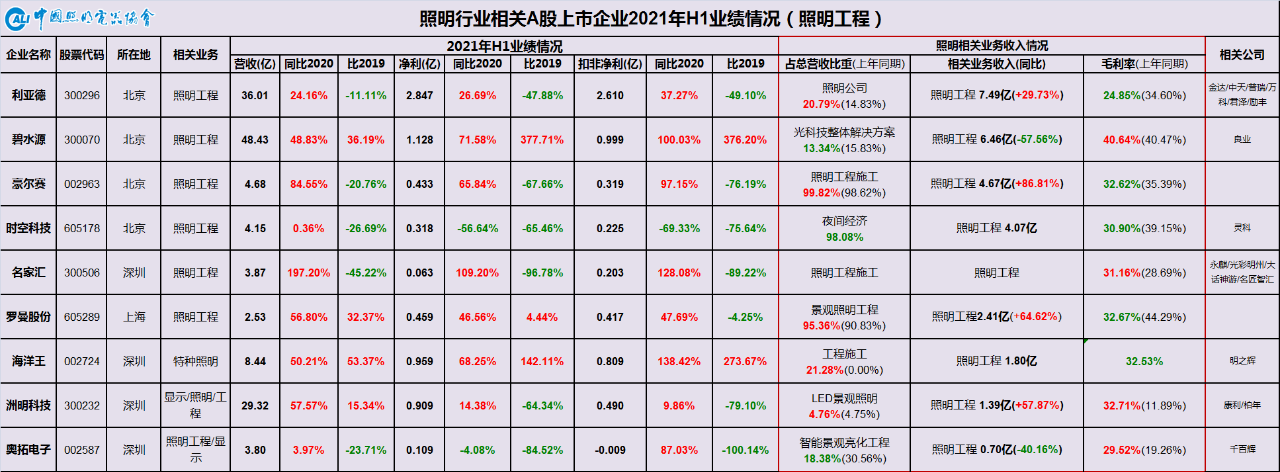
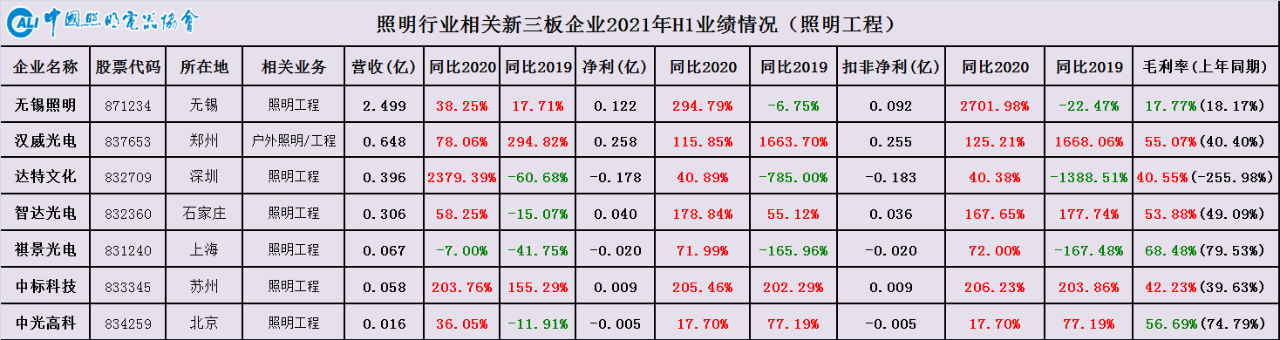
Im ersten Halbjahr 2021 fand der Bereich der Beleuchtungstechnik, der zuvor durch politische Maßnahmen und die Pandemie doppelt getroffen wurde, eine Verschnaufpause. Da die landesweite Epidemie weitgehend eingedämmt wurde, haben sich die im Vorjahr面临的 Situationen wie die Stagnation bei Projektbau und -abnahme sowie die Behinderung der Markterschließung gelockert. Die betreffenden börsennotierten Unternehmen haben große Anstrengungen bei der Projektauswahl, dem Einzug von Forderungen und der Geschäftstransformation unternommen. Verschiedene Leistungsindikatoren erholten sich im Vergleich zur schwierigsten Phase des Vorjahres, aber die Gesamtleistung hat das Niveau des gleichen Zeitraums im Jahr 2019 noch nicht wieder erreicht. Dies spiegelt den tiefgreifenden Einfluss der Politiken zur Regulierung und Bereinigung des Marktes für Landschaftsbeleuchtung auf die gesamte Marktrichtung wider. Es fördert ferner, dass die städtische Landschaftsbeleuchtung mit dem wirtschaftlichen und sozialen Entwicklungsstand der Stadt sowie ihren kulturellen Eigenschaften übereinstimmt, was eine neue Phase markiert, in der die Landschaftsbeleuchtung vollständig zur rationalen Bauweise zurückgekehrt ist.
In diesem Kontext waren großflächige städtische Beleuchtungsprojekte im ersten Halbjahr 2021 selten, während nächtliche Kulturtourismus-Touren, gewerbliche Immobilien und Smart-City-Projekte zum Mainstream wurden, wobei ein deutlicher Trend zur Projektfragmentierung zu beobachten war. Gleichzeitig setzten führende Ingenieurunternehmen ihre Transformation in den beiden Richtungen der Projekte für nächtliche Kulturtourismus-Touren und den Aufbau von Smart Cities fort.
Der Bereich der nächtlichen Kulturtouren entspricht der nationalen Strategie, die Kultur- und Tourismuswirtschaft kräftig voranzutreiben, um den wachsenden Bedürfnissen der Bevölkerung nach einem besseren Leben gerecht zu werden. Er stellt zudem eine Erweiterung des Geschäfts mit Landschaftsbeleuchtung dar. Für Beleuchtungsingenieurunternehmen mit starken Fähigkeiten im Ingenieurdesign, Bau und Service sowie umfangreicher Projekterfahrung ist der Übergang in den Bereich der nächtlichen Kulturtouren relativ einfach.
Der Aufbau intelligenter Städte ist eine umfassende Industrie, die Technologien, Disziplinen, Geschäftsmodelle und Abteilungen übergreift, mehrere Branchen einbezieht, einen äußerst breiten Anwendungsbereich hat und keine Vorbilder kennt. Alle Enden der Wertschöpfungskette befinden sich in der Anfangsphase des „Tastens nach Steinen beim Durchqueren des Flusses“. Für Betreiber wie Ingenieurunternehmen gilt es, neben der Nutzung ihrer Spezialisierung zur Sicherung entsprechender Projektverträge auch die Erweiterung des Geschäftsmodells in Betracht zu ziehen – vom Ingenieurunternehmer zum integrierten städtischen Dienstleister, um nachhaltige Entwicklung anzustreben.
7. Zusammenfassung
Angesichts der Ergebnisse börsennotierter Unternehmen in den verschiedenen Segmenten der Beleuchtungsindustrie im ersten Halbjahr lässt sich die Situation als „die Fundamentaldaten sind positiv, aber der Weg ist steinig und lang“ beschreiben. Die gesamte Branche sieht sich auf der Angebotsseite mit einem starren Anstieg der Kosten für Rohstoffe, Arbeitskräfte, Flächen, Logistik und Energie konfrontiert sowie mit Schwierigkeiten wie starken Wechselkursschwankungen, handelspolitischen Spannungen zwischen China und den USA, behinderter Globalisierung, Risiken der Verlagerung der Lieferkette und Unsicherheiten durch die anhaltende Pandemie, was sich in unterschiedlichem Ausmaß auf die Produktionskapazität, Lieferzeiten, Gewinnmargen sowie die Planung und Entscheidungsfindung der Unternehmen auswirkt. Auf der Nachfrageseite ist zunächst im Export die Nachhaltigkeit des hohen Wachstums und der Substitutionseffekte, die durch die Nachfrage nach Gütern zur Epidemieprävention und der Stay-at-Home-Wirtschaft getrieben werden, nicht stark; im Inland zeigt die Erholung der Marktnachfrage unter der Pandemie ein unausgewogenes Bild, mit verlangsamten Infrastrukturinvestitionen, durch regulatorische Beschränkungen gedämpften Immobilieninvestitionen, schwacher Investitionstätigkeit im verarbeitenden Gewerbe und einer langsamen Erholung des Konsums.
在全行业增速趋缓,从大数量往高质量发展的趋势背景下。无论是上市企业还是非上市企业,以市场需求这一核心力量为导向,都要进入高质量发展区间。需要重视细分市场的开拓,优化产品结构,进而增加产品附加值;持续投入研发,加大创新力度,以应对和开拓新的需求场景;提升生产自动化水平,从机器换人向智能制造升级,以提升生产效率和产品标准化及稳定性水平;建立高效的供应链体系,提升供应链掌控额能力;重视品牌建设,打造品牌生态;加强企业管理的数字化转型和信息化建设,进而提升管理水平和运营效率;从产品制造商到方案集成商再到系统服务商,未来追求的则是通过精准的照明设计,构建起能够自适应提供健康光环境的智慧化低碳系统。
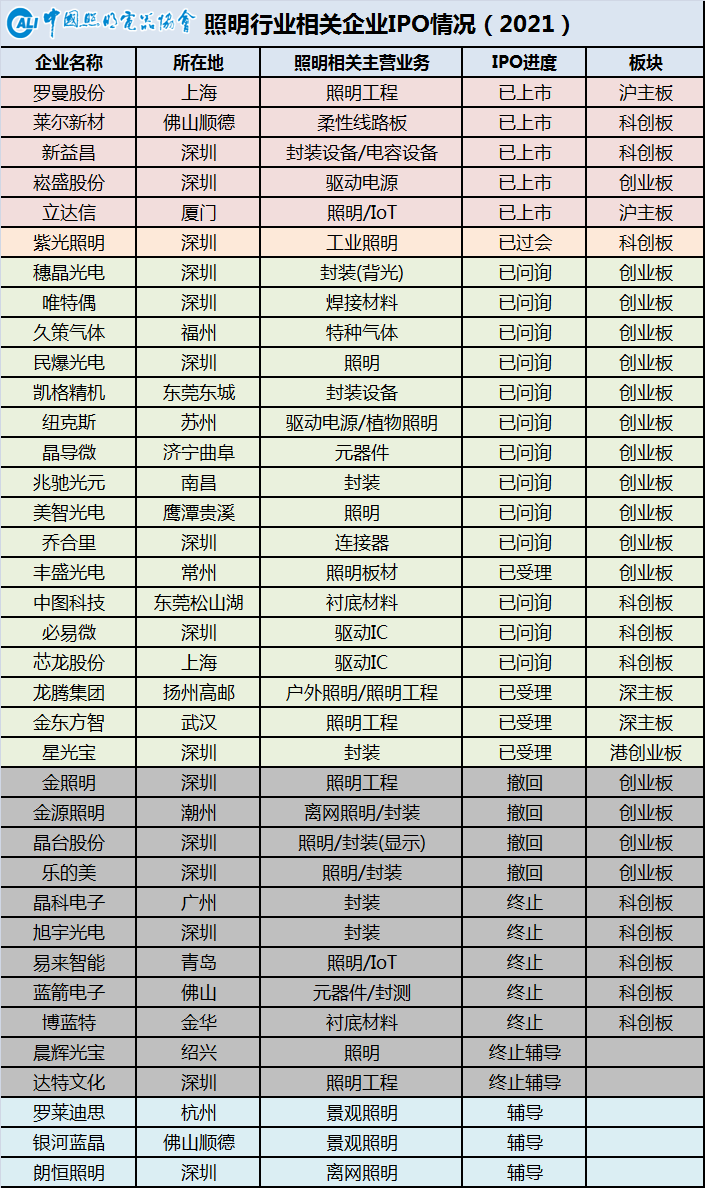
Schließlich ist es erfreulich zu sehen, dass immer mehr Beleuchtungsunternehmen den Kapitalmarkt betreten. Bis heute gibt es über 100 börsennotierte Unternehmen im Zusammenhang mit der Lieferkette der Beleuchtungsindustrie, die an der A-Aktienbörse gelistet sind, wobei ständig neue Teilnehmer hinzukommen. Nach 30 Jahren Entwicklung hat sich der chinesische Kapitalmarkt bei der Verbesserung des mehrstufigen Kapitalmarktsystems mit chinesischen Merkmalen stetig weiterentwickelt. Derzeit liegt der Schwerpunkt auf dem umfassenden registrierungsbasierten Börsengang (IPO)-System in Kombination mit Reformen zur Verbesserung des Delisting-Mechanismus. In Zukunft werden Eigenkapitalinvestitionen am Kapitalmarkt zu ihrem Kern zurückkehren, und Beleuchtungsunternehmen mit Kernwettbewerbsfähigkeit – solche mit Vorteilen in Forschung und Entwicklung sowie Innovationen in Wertschöpfungsmodellen – werden vom Markt besser angenommen. Daher sollten Beleuchtungsunternehmen mit soliden Grundlagen, Fähigkeiten und Bereitschaft die Chancen nutzen und Kapital aufnehmen, während sie sich auf ihr Kerngeschäft konzentrieren.
China Light
Offizielle Website der China Association of Lighting Industry und umfassende Medienplattform der Beleuchtungsbranche. Wir bieten nicht nur verlässliche und zeitnahe Informationen zur Beleuchtung, sondern verstehen uns auch als Wachstumspartner für Unternehmen. Von Markenförderung und Kanalerweiterung über Beratung, Talentförderung und Mitarbeit an der Normung bis hin zu weiteren Leistungen bieten wir umfassende professionelle Services, damit Unternehmen Qualität und Effizienz steigern und gemeinsam die hochwertige Entwicklung der Beleuchtungsbranche vorantreiben können.
Kontakte für Kooperationen
仇纯 (Frau): 158 6155 3579
顾君 (Herr): 137 7157 5253