
مقال واحد لفهم | الترتيب الكبير لأداء جميع الشركات المدرجة في سلسلة توريد الإضاءة الصينية لعام 2025!
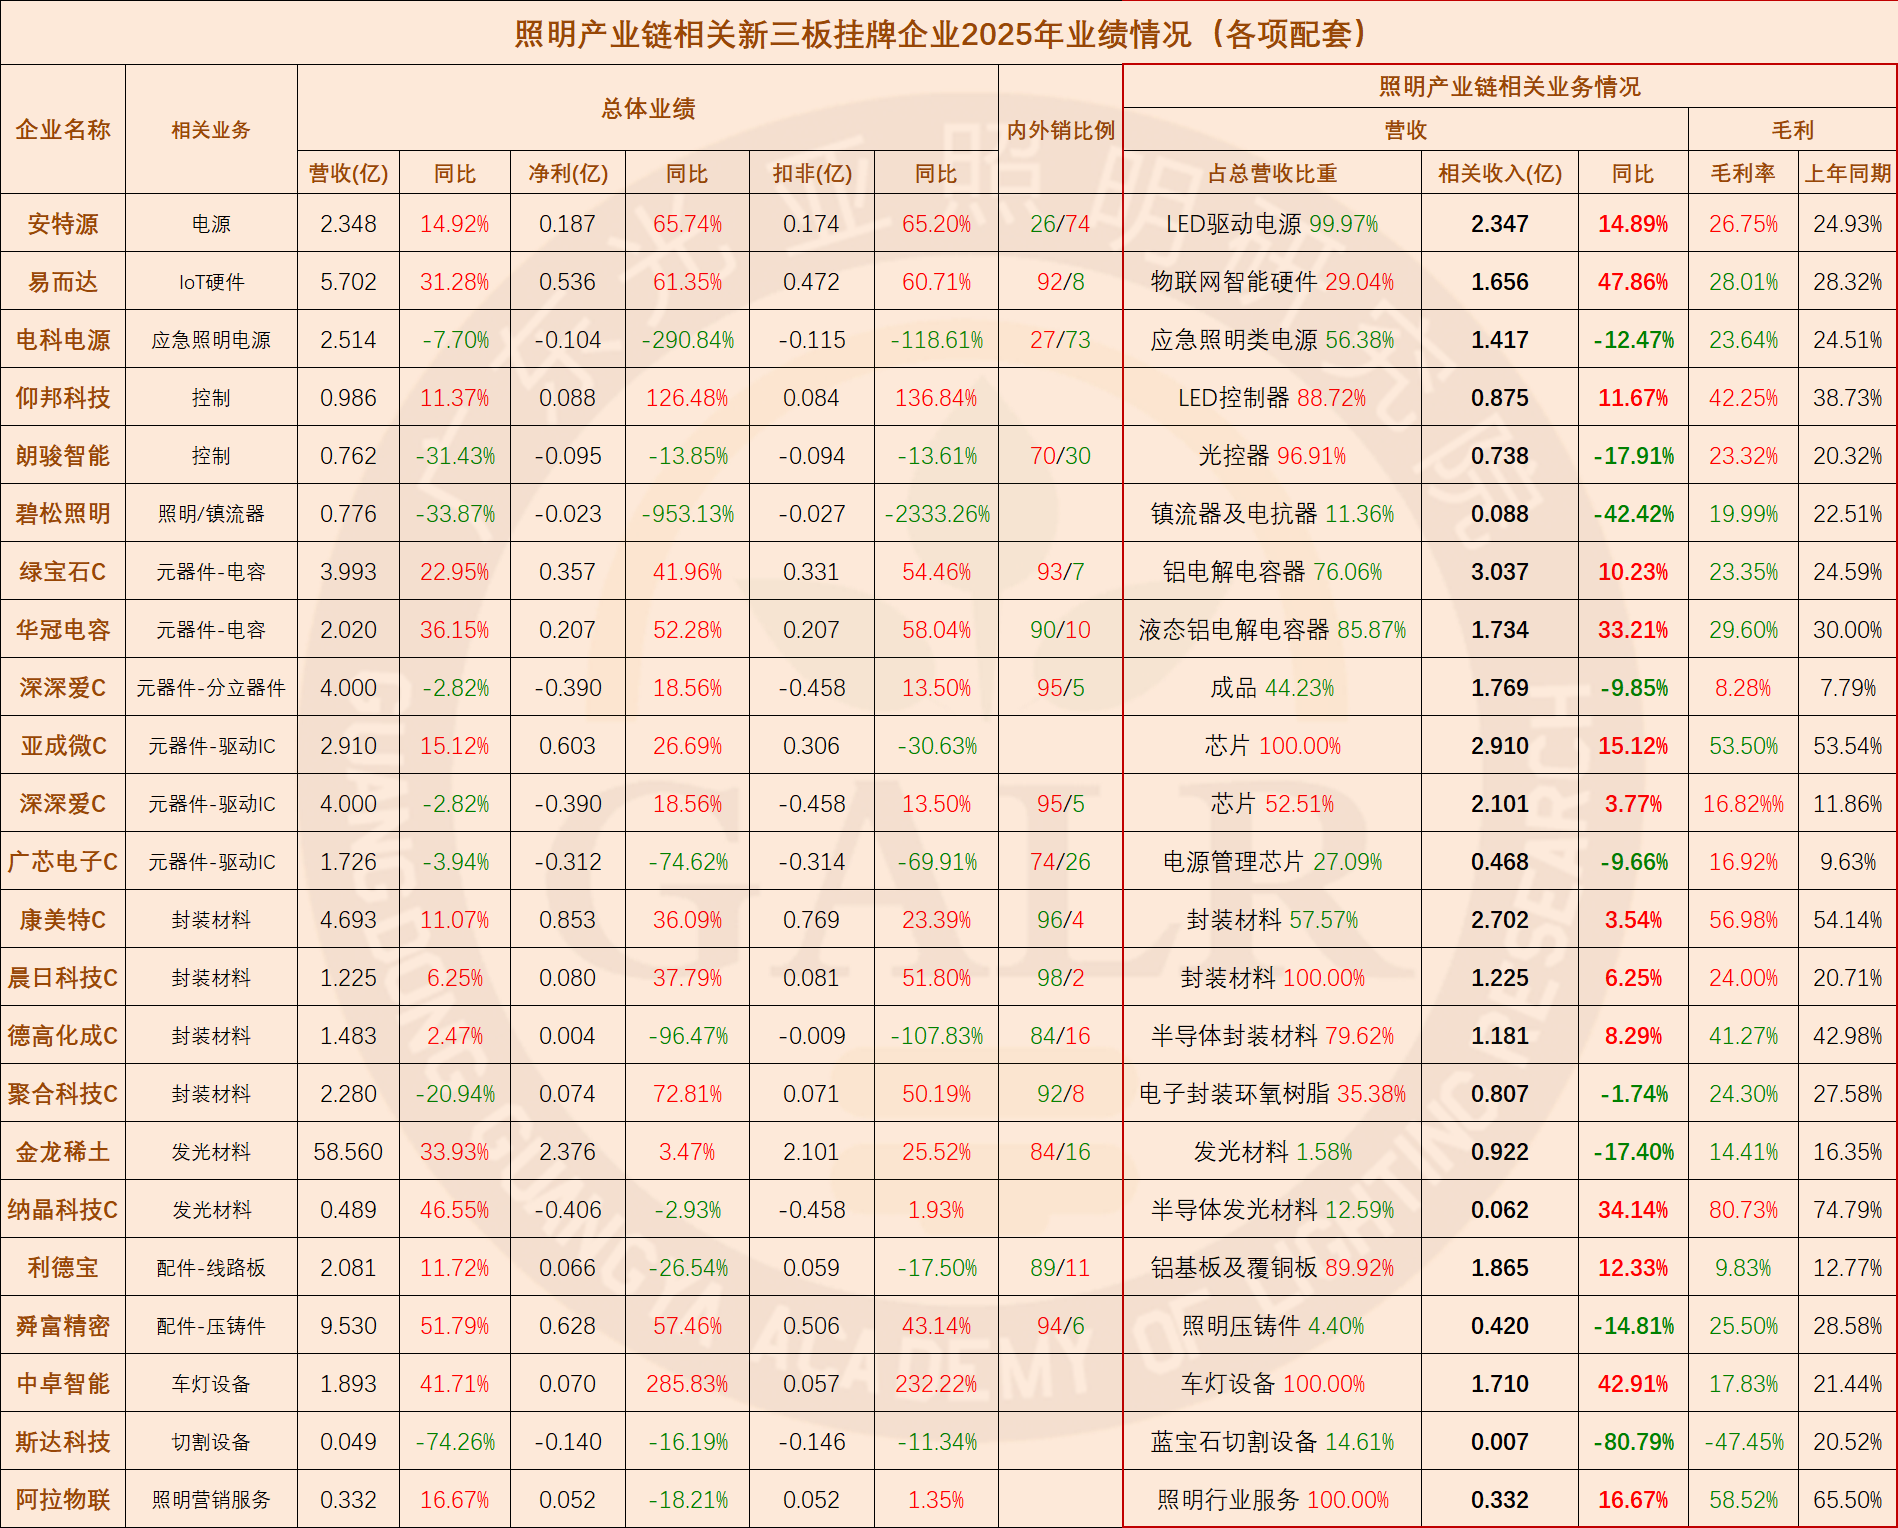
حتى30 أبريل 2026، تم إصدار نتائج التقارير السنوية لعام 2025 للشركات المدرجة ذات الصلة بسلسلة التوريد للإضاءة في الصين على التوالي.يجمع هذا المقال99شركة مدرجة في الأسهم أ،8شركة مدرجة في الأسهم هـ و78شركة مدرجة في السوق الجديد الثالث، إلخ، بمجموع185شركة.تم استخراج حالات أعمالها المتعلقة بسلسلة التوريد للإضاءة بدقة وإجراء ترتيبات الأداء ذات الصلة للرجوع إليها. على الرغم من أنها مجرد لمحة عبر أنبوب، إلا أن ورقة واحدة يمكن أن تكشف عن الخريف، لكننا نسعى ألا نعمى عن ورقة واحدة.
(ملاحظة:Bتعني شركات بورصة بكين،Hتعني شركات بورصة هونغ كونغ،Xتعني شركات السوق الجديد الثالث، حيثCفي السوق الجديد الثالث تعني شركات طبقة الابتكار)
قطاع المنتجات النهائية للإضاءة
نظرة عامة على أعمال منتجات الإضاءة الجاهزة (انقر لعرض الصورة الكبيرة) (انقر لعرض صورة أكبر) 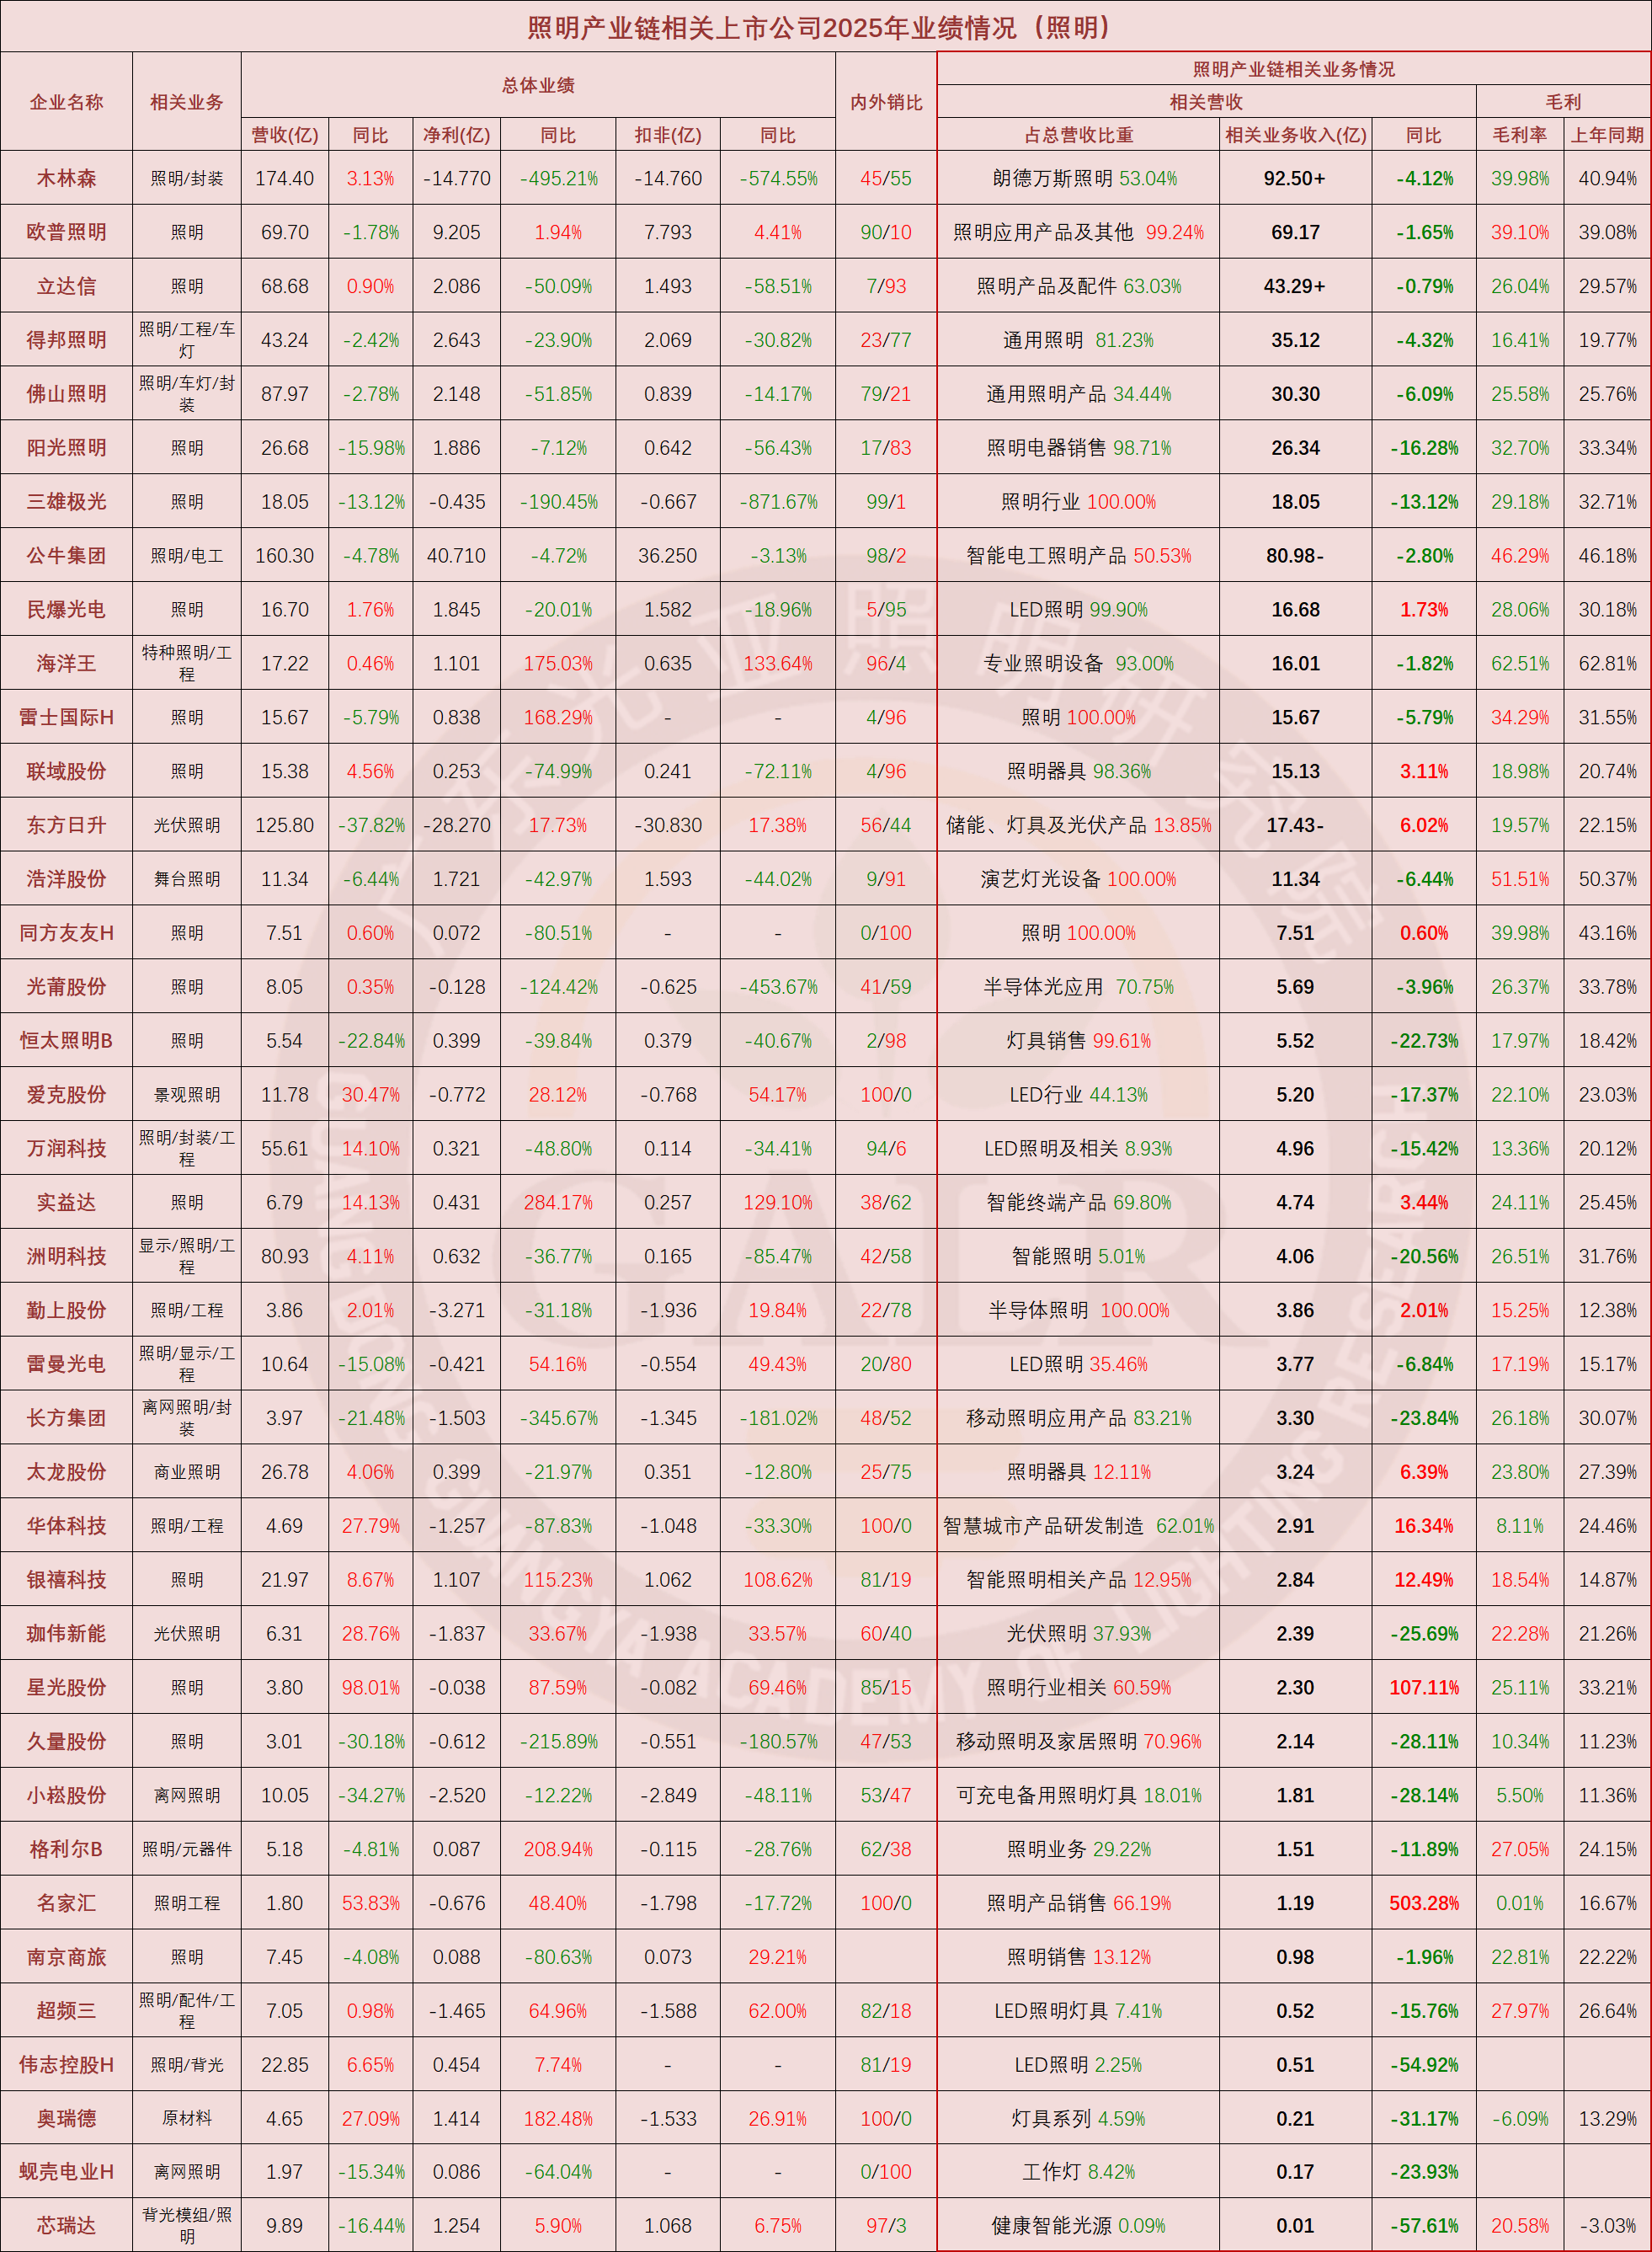
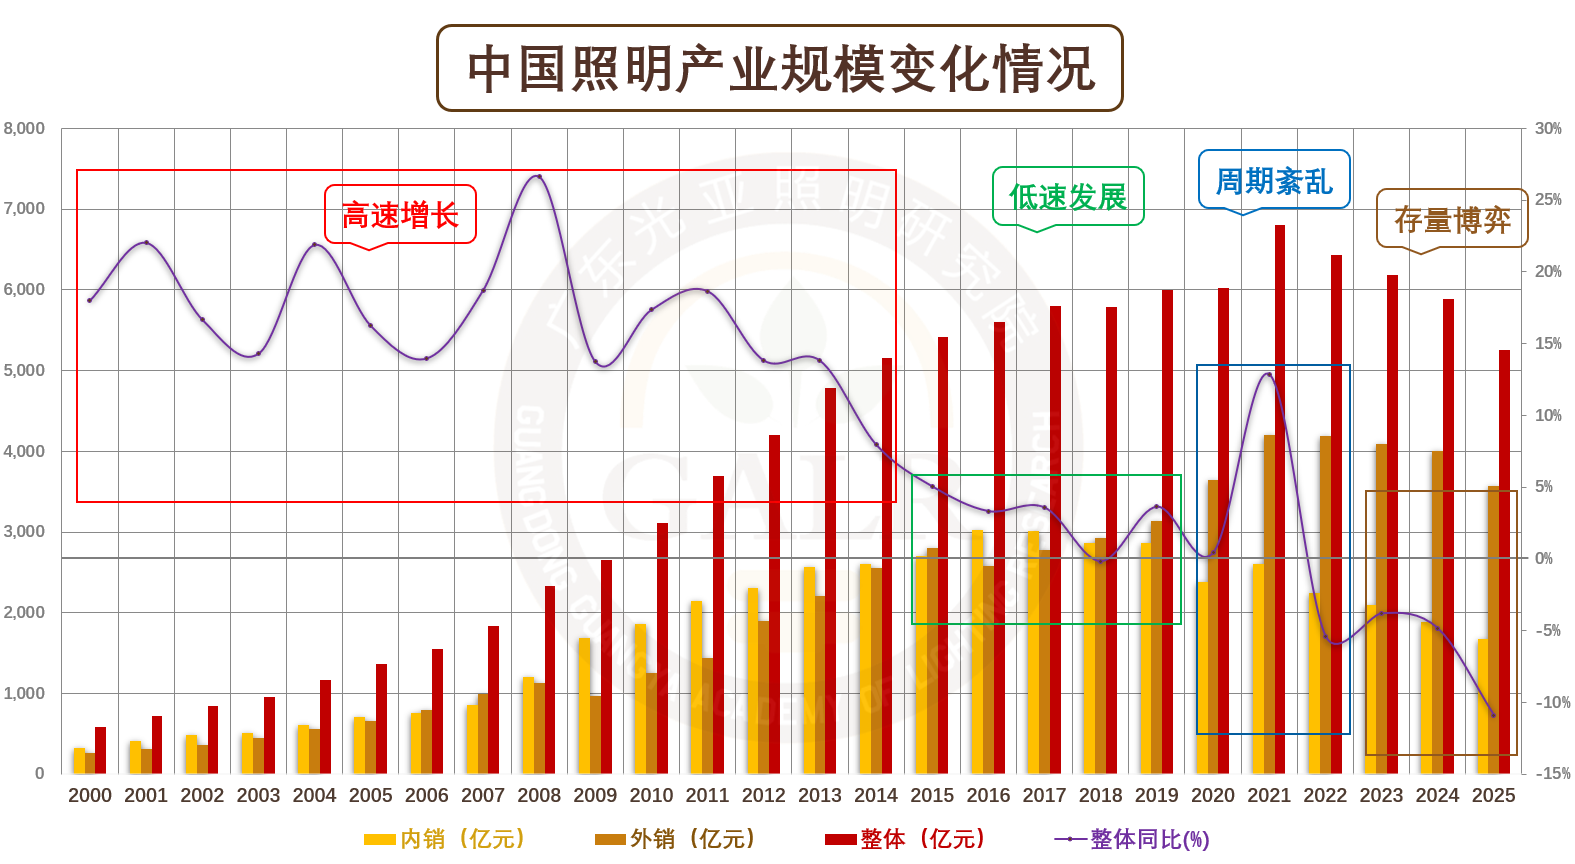
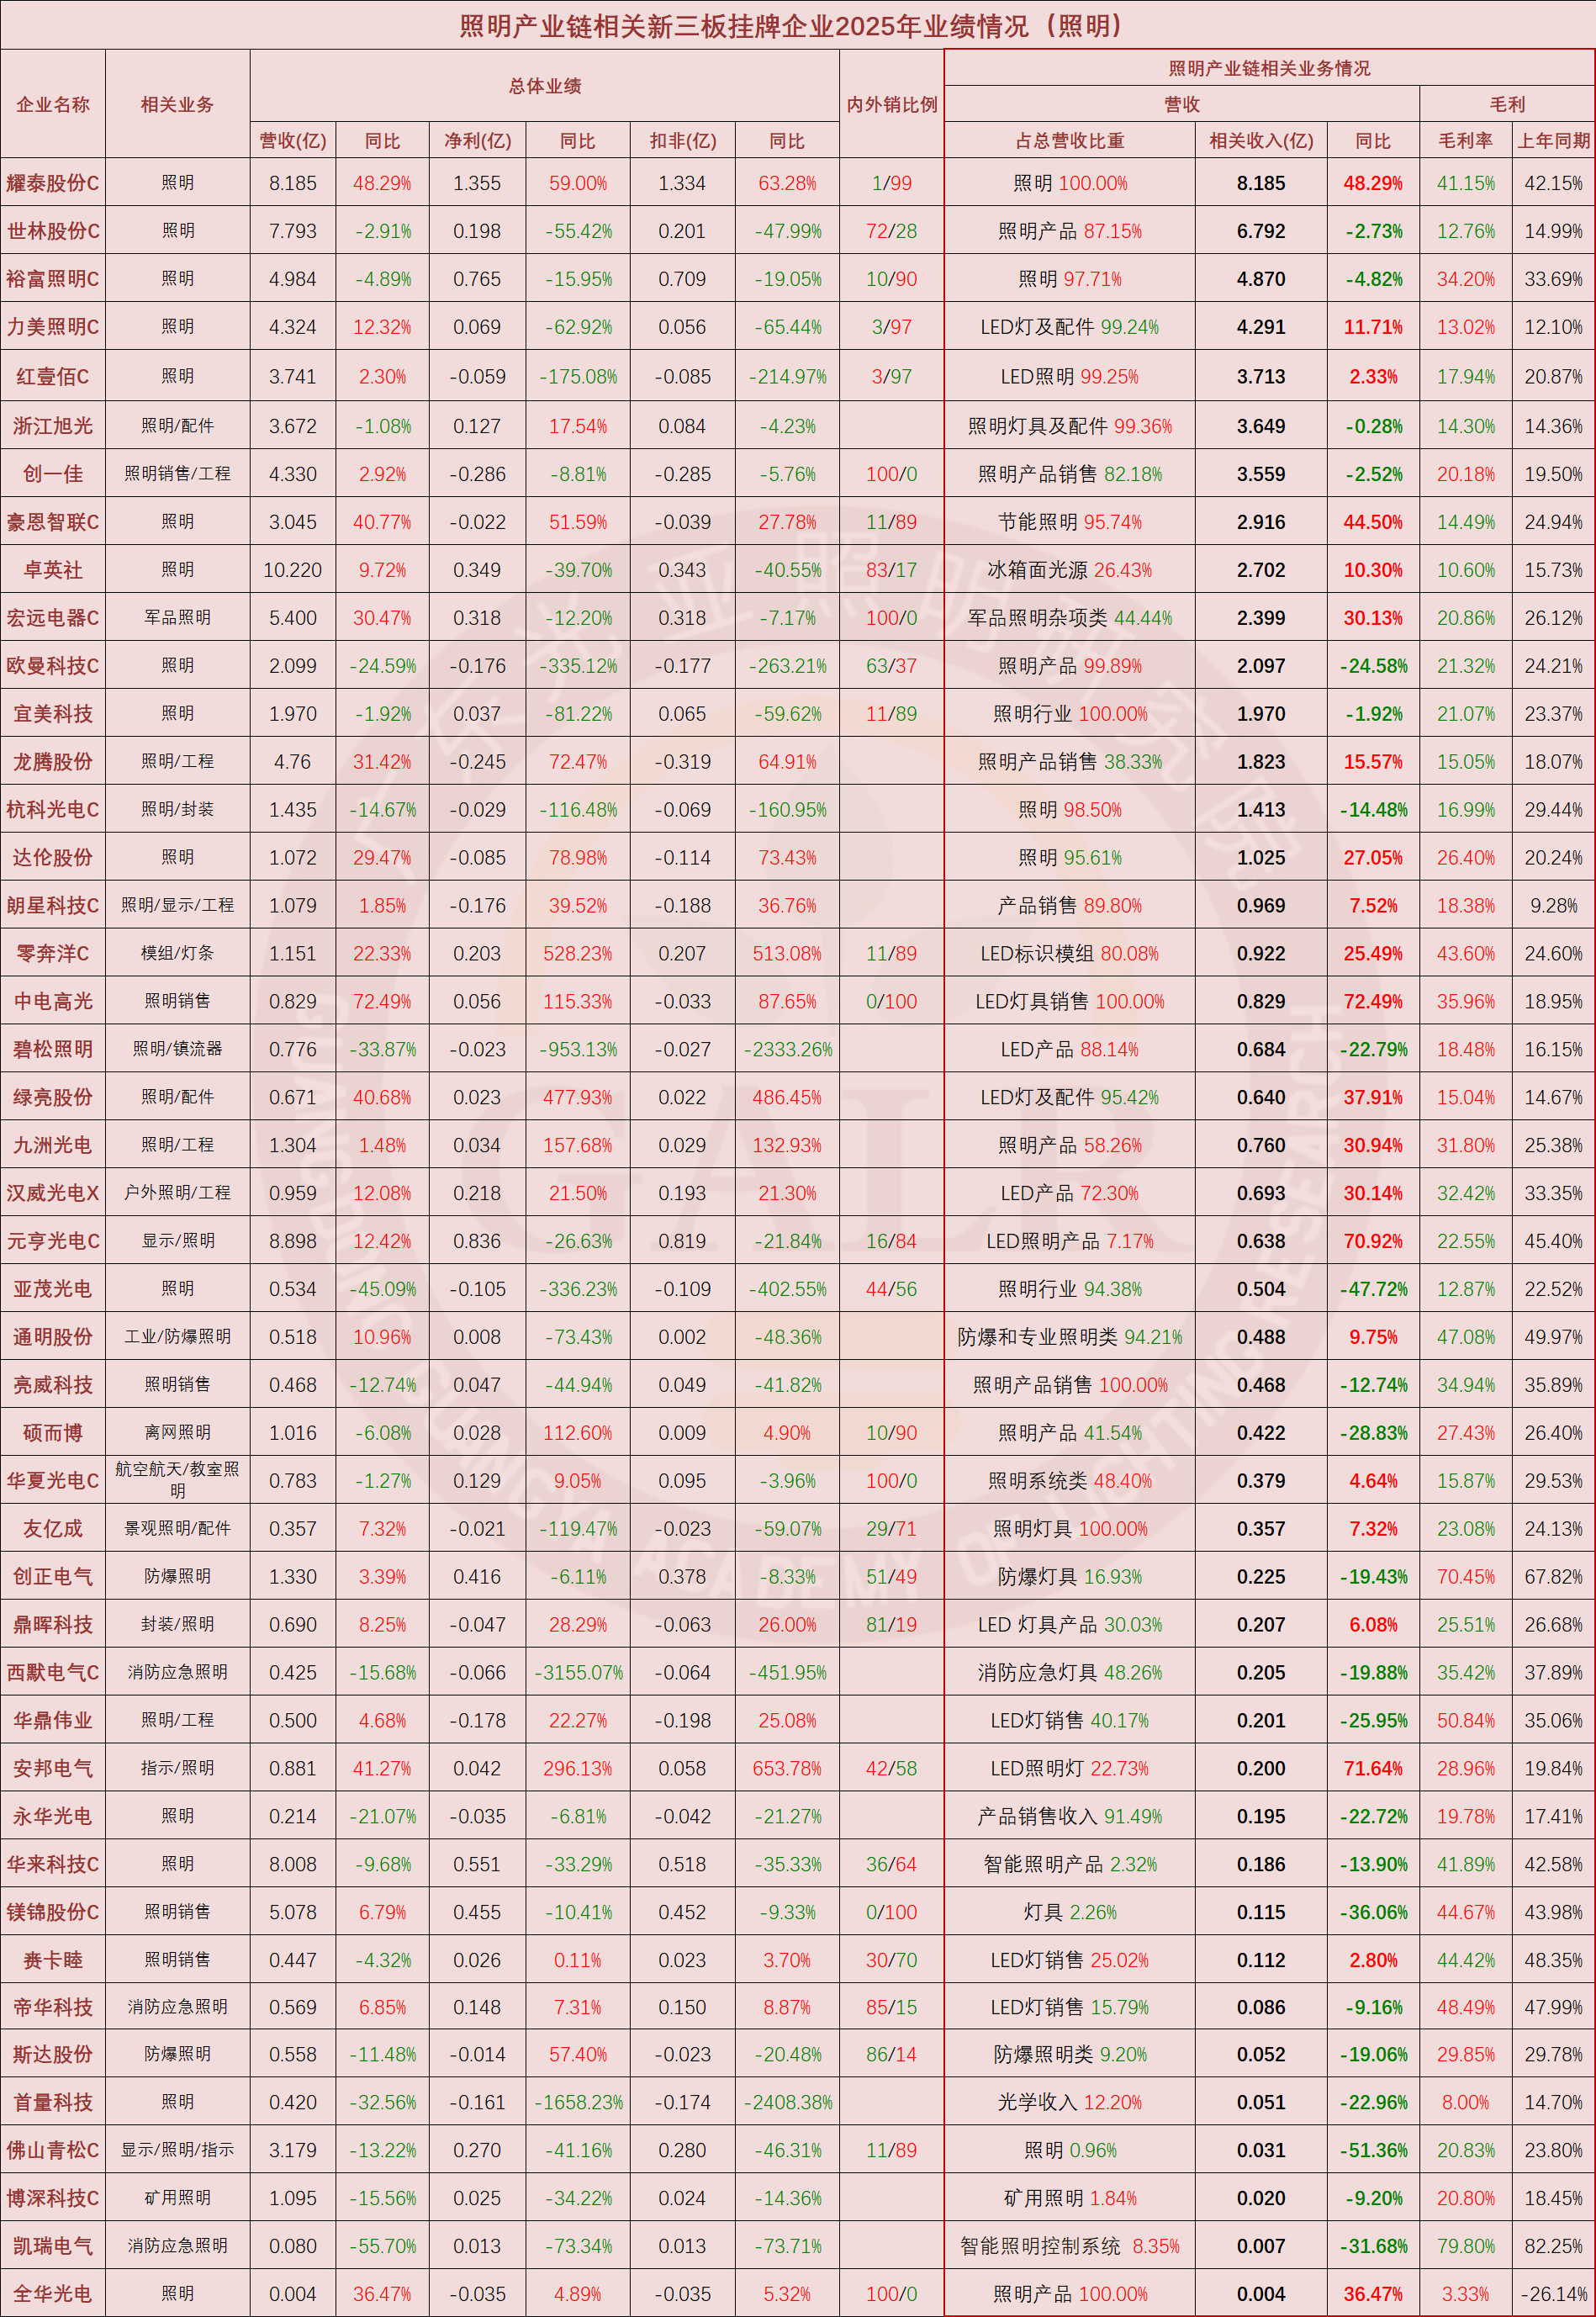
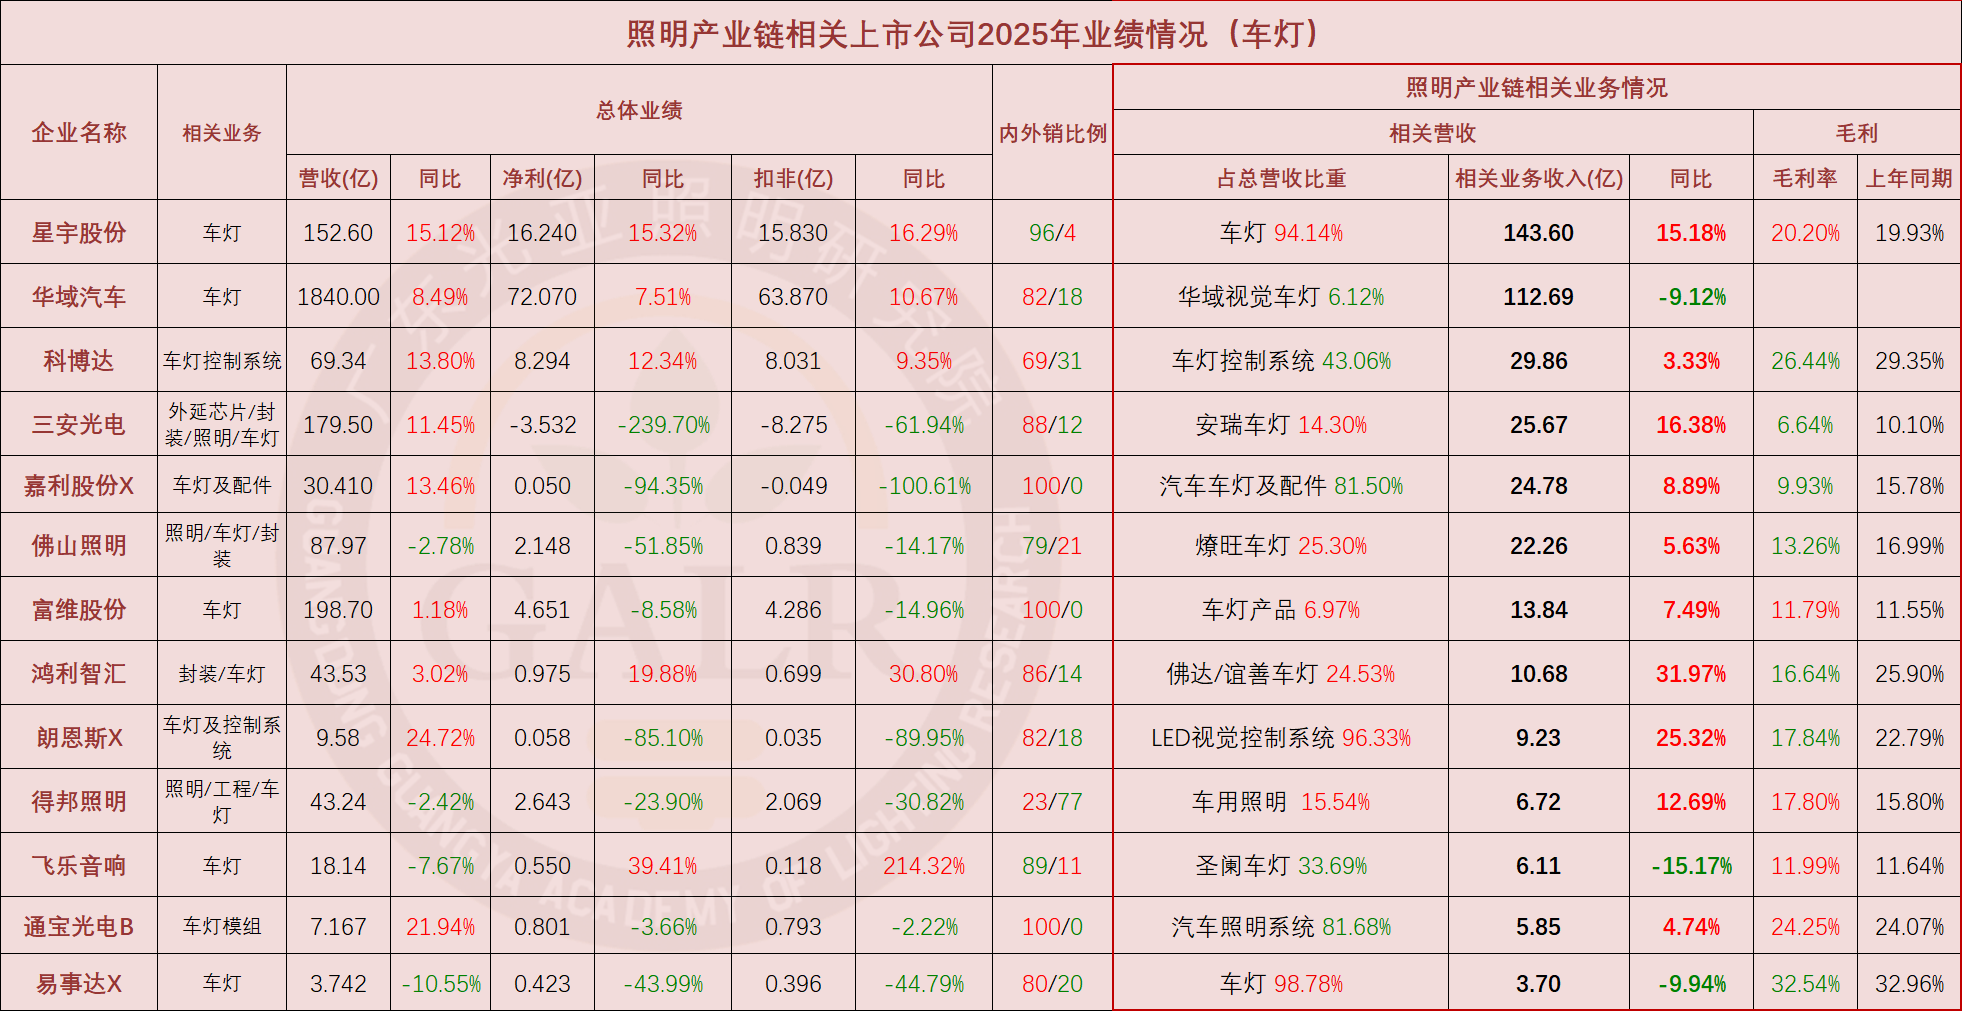
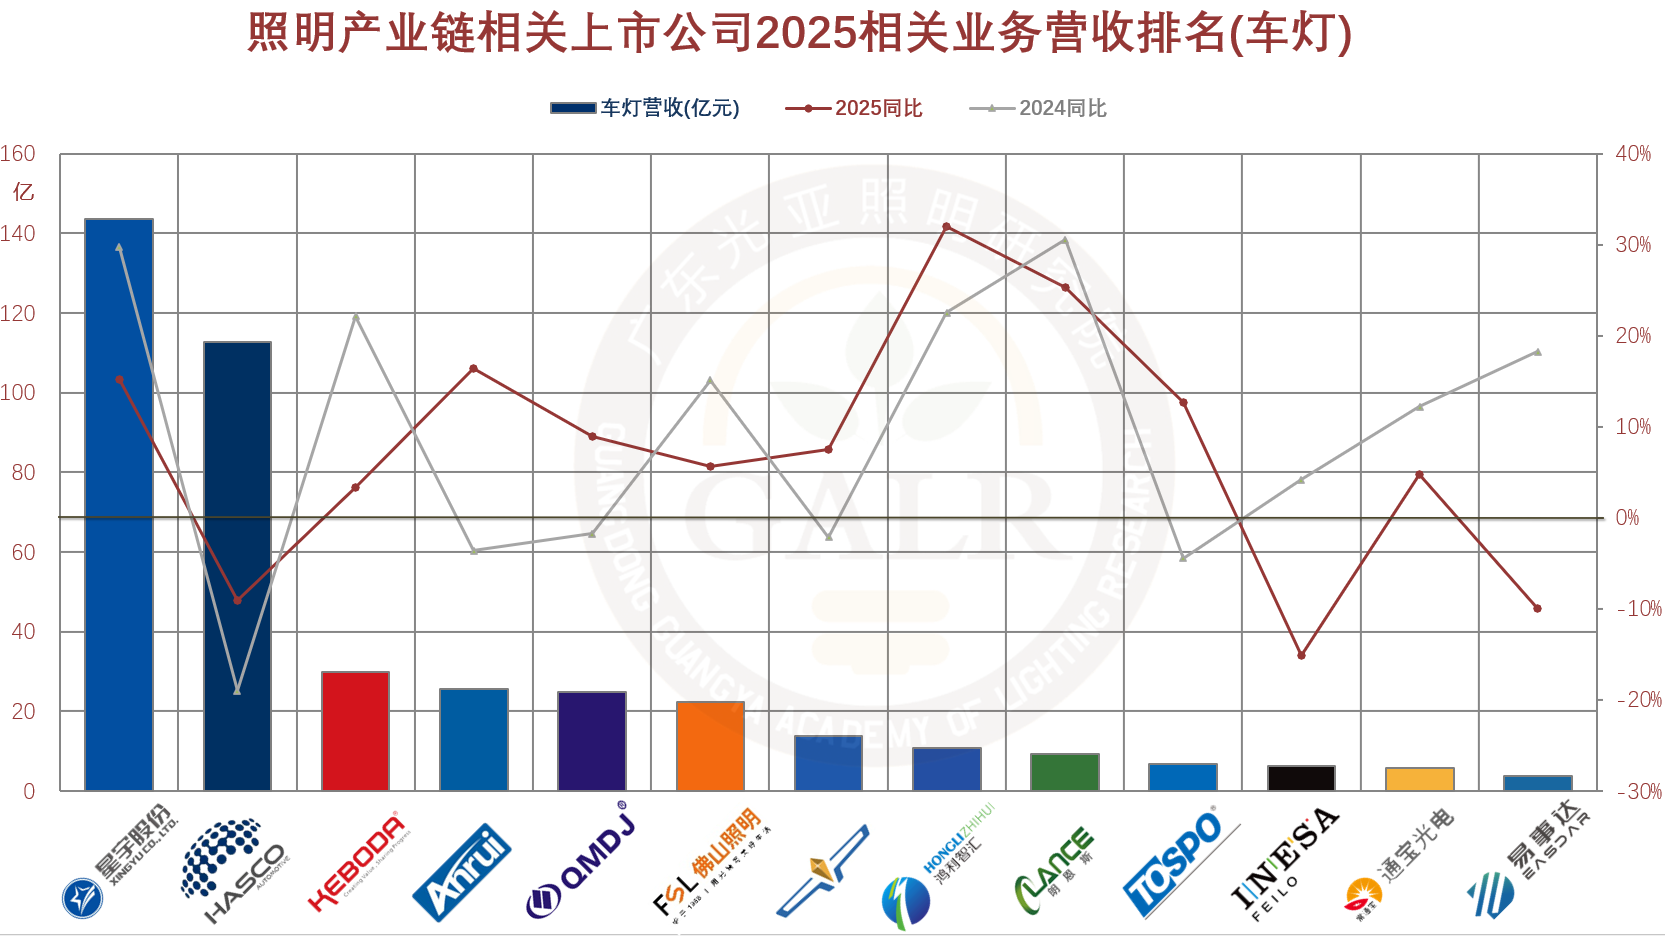
التصنيف العام للأعمال المتعلقة بالإضاءة (أفضل 40) (انقر لعرض الصورة الكبيرة) (انقر لعرض الصورة الكبيرة) قطاع منتجات الإضاءة الجاهزةأعلى 40 شركة في ترتيب الإيرادات للأنشطة المتعلقة بالإضاءة لعام 2025، بإجمالي إيرادات يقارب 53.4 مليار يوان صيني، مما يمثل 10.2% من حجم الصناعة بالكامل. ارتفع تركيز الصناعة بمقدار 0.6 نقطة مئوية مقارنة بالفترة نفسها من عام 2024. ومن بينها، حققت 80% من الشركات نموًا في الإيرادات للأنشطة المتعلقة بالإضاءة أقل من الفترة نفسها من عام 2024، مما وضع ضغطًا واضحًا على الأداء العام. 车灯板块 车灯业务排名 (انقر لعرض الحجم الكامل) 车灯板块,2025年在新能源汽车大风口的加持下营收普涨,但利润滑坡不容小觑。 من بين إجمالي 13 شركة مدرجة (بما في ذلك الشركات المدرجة في السوق الجديد الثالث): شركات النمو في الإيرادات المتعلقة بأعمال إضاءة السيارات شكلت 77%، بزيادة قدرها 14 نقطة مئوية مقارنة بنفس الفترة من عام 2024. بلغ إجمالي إيرادات إضاءة السيارات حوالي 41.5 مليار يوان، مما يمثل نمواً على أساس سنوي (YoY) قدره 5.1%. ومن المهم أيضاً ملاحظة أن قطاع إضاءة السيارات تنافسي للغاية؛ وتحديداً، فإن الهامش الإجمالي لمجموعات الإضاءة الأمامية المدمجة منخفض نسبياً، أقل من أعمال أنظمة التحكم في إضاءة السيارات (مثل كيبودا ولانغنز) وأعمال إضاءة ما بعد البيع (مثل ييشيدا)، وأقل بشكل ملحوظ من متوسط الهامش الإجمالي لقطاع الإضاءة العامة. في عام 2025، شكلت الشركات التي شهدت انخفاضاً في الهامش الإجمالي لأعمال إضاءة السيارات 62%، مع انخفاض متوسط الهامش الإجمالي إلى 17.4%، بانخفاض يصل إلى 2.3 نقطة مئوية مقارنة بنفس الفترة من عام 2024؛ ترتيب أعمال إضاءة السيارات (انقر لعرض الصورة الكبيرة) قطاع التغليف LED حالة أعمال التغليف (انقر لعرض الصورة الكبيرة) (انقر لعرض الصورة الكبيرة) 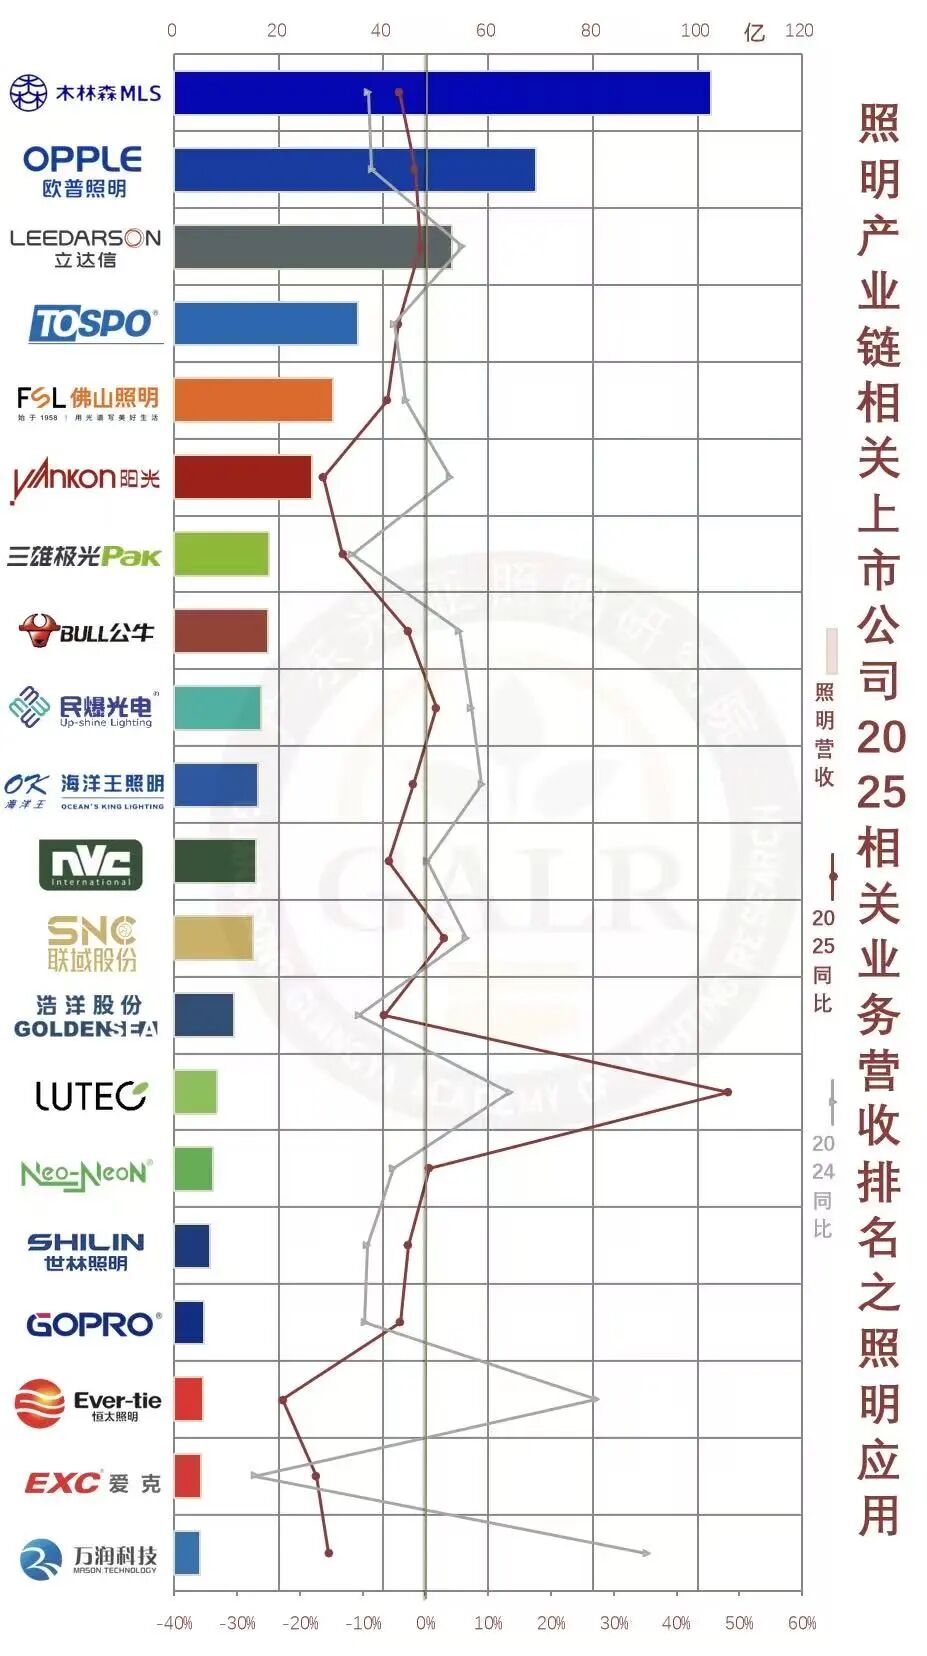
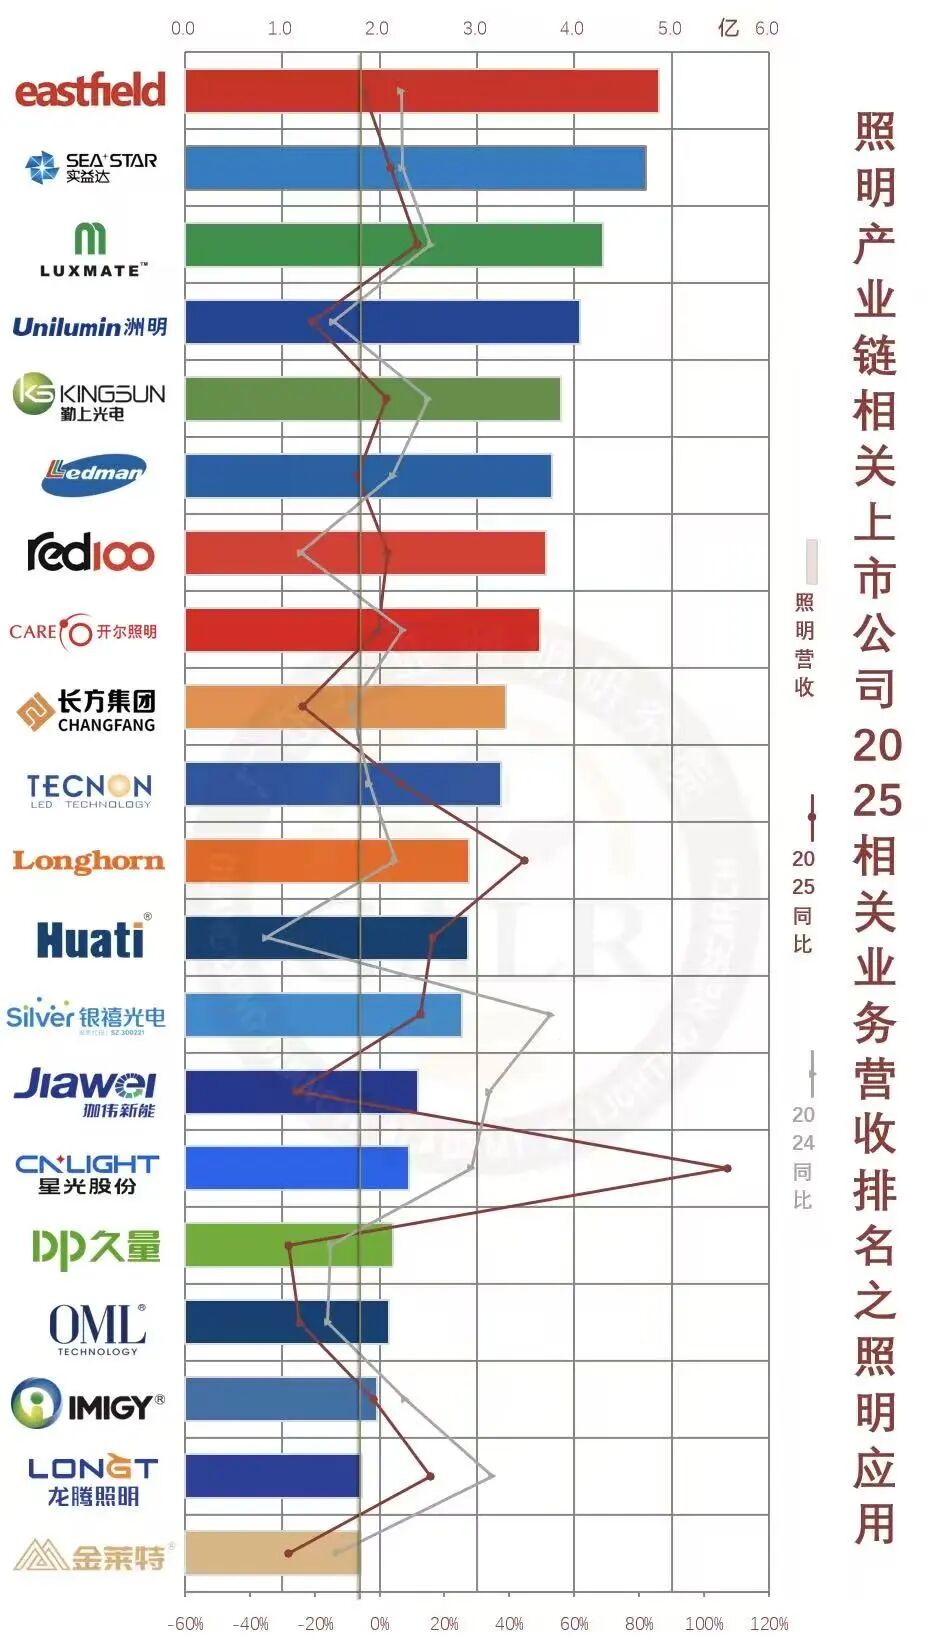
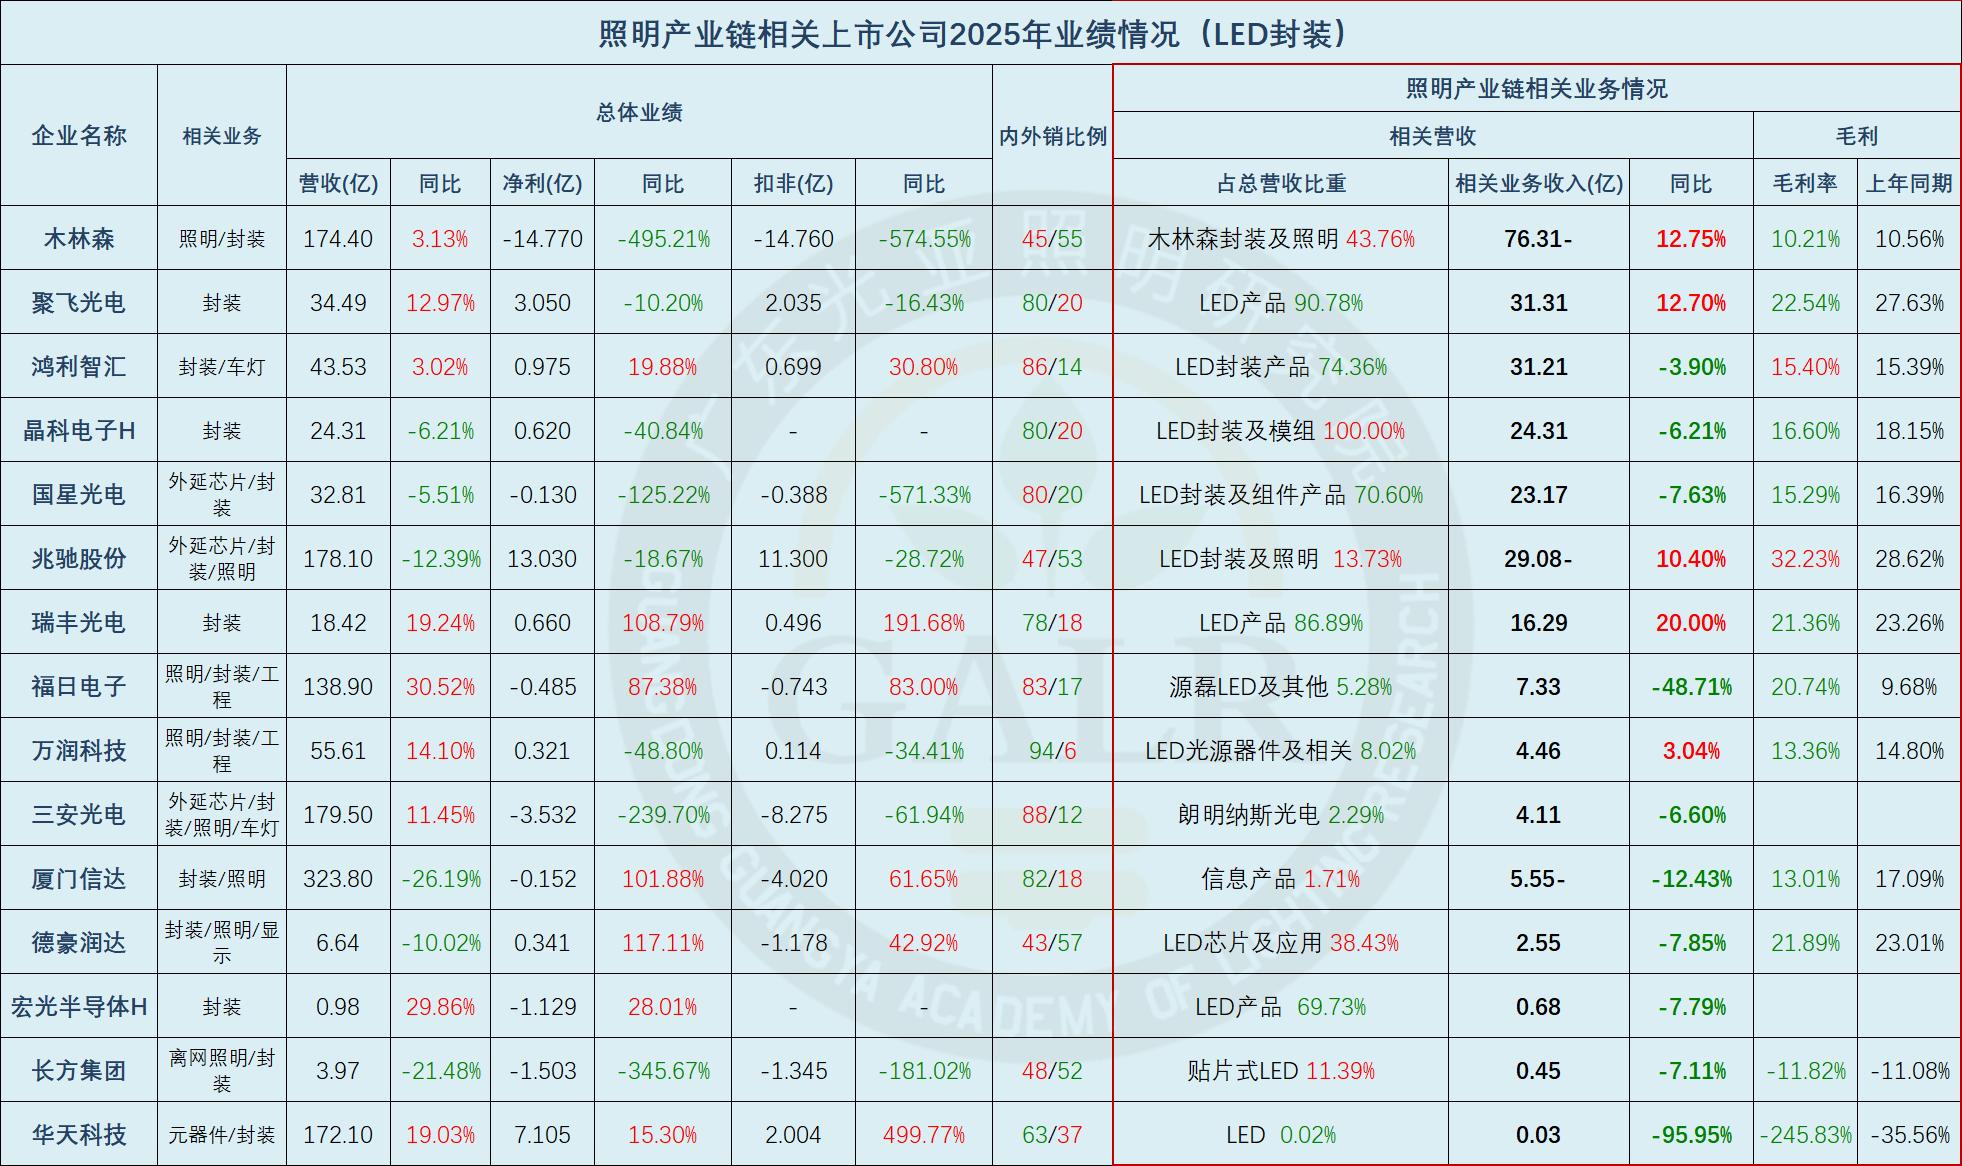
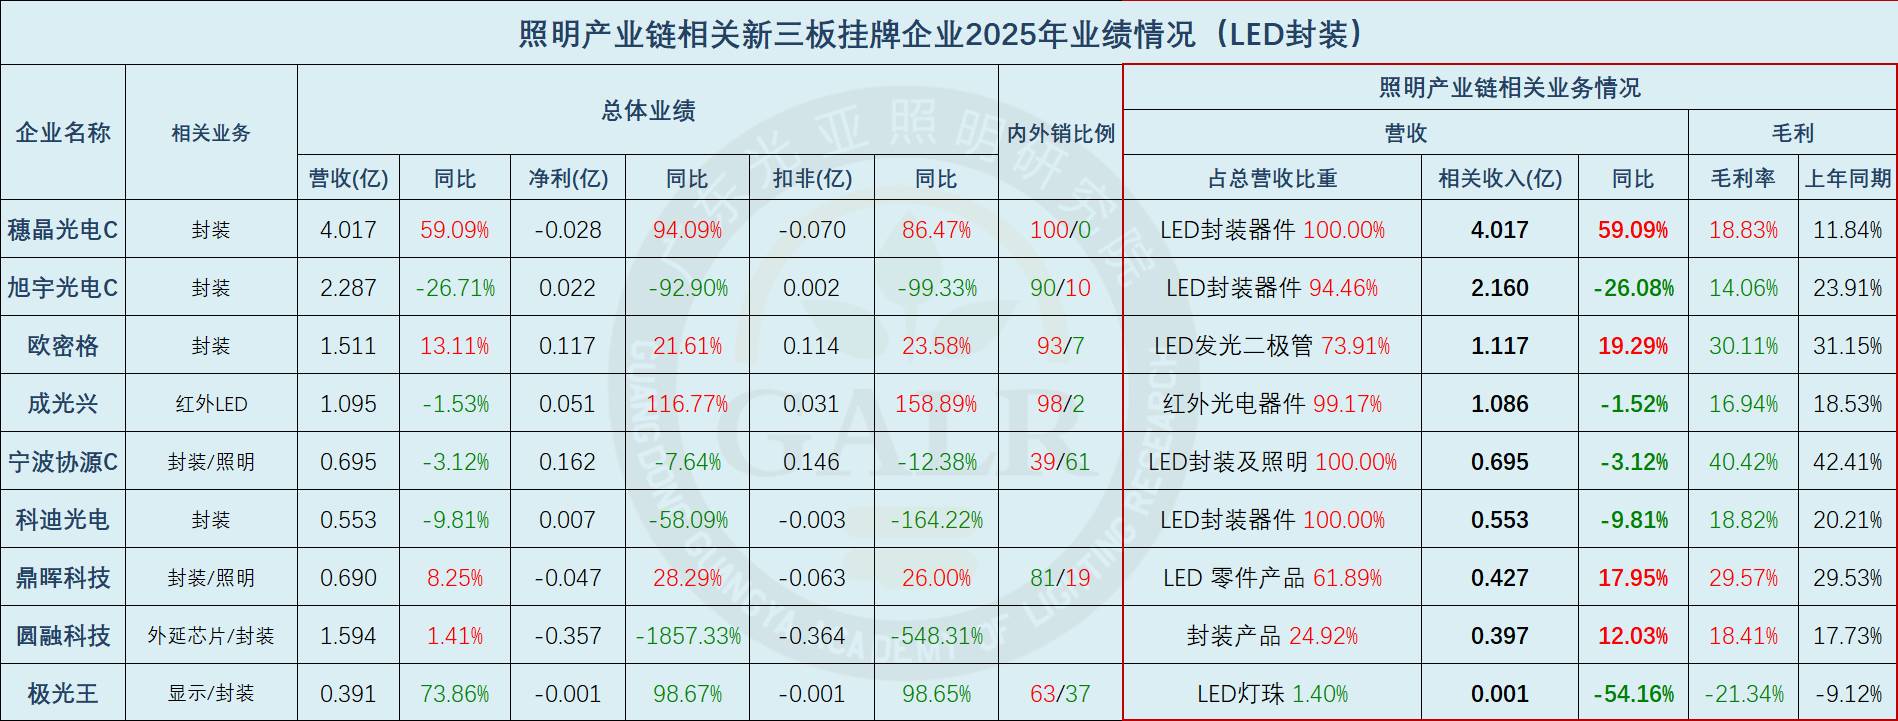
الترتيب العام لنشاط التغليف (أفضل 20) (انقر لعرض الصورة الكبيرة) قطاع التغليف LED75% من الشركات كان لديها معدلات نمو الإيرادات أقل من نفس الفترة في عام 2024، وكانت الأرباح أيضًا تحت الضغط.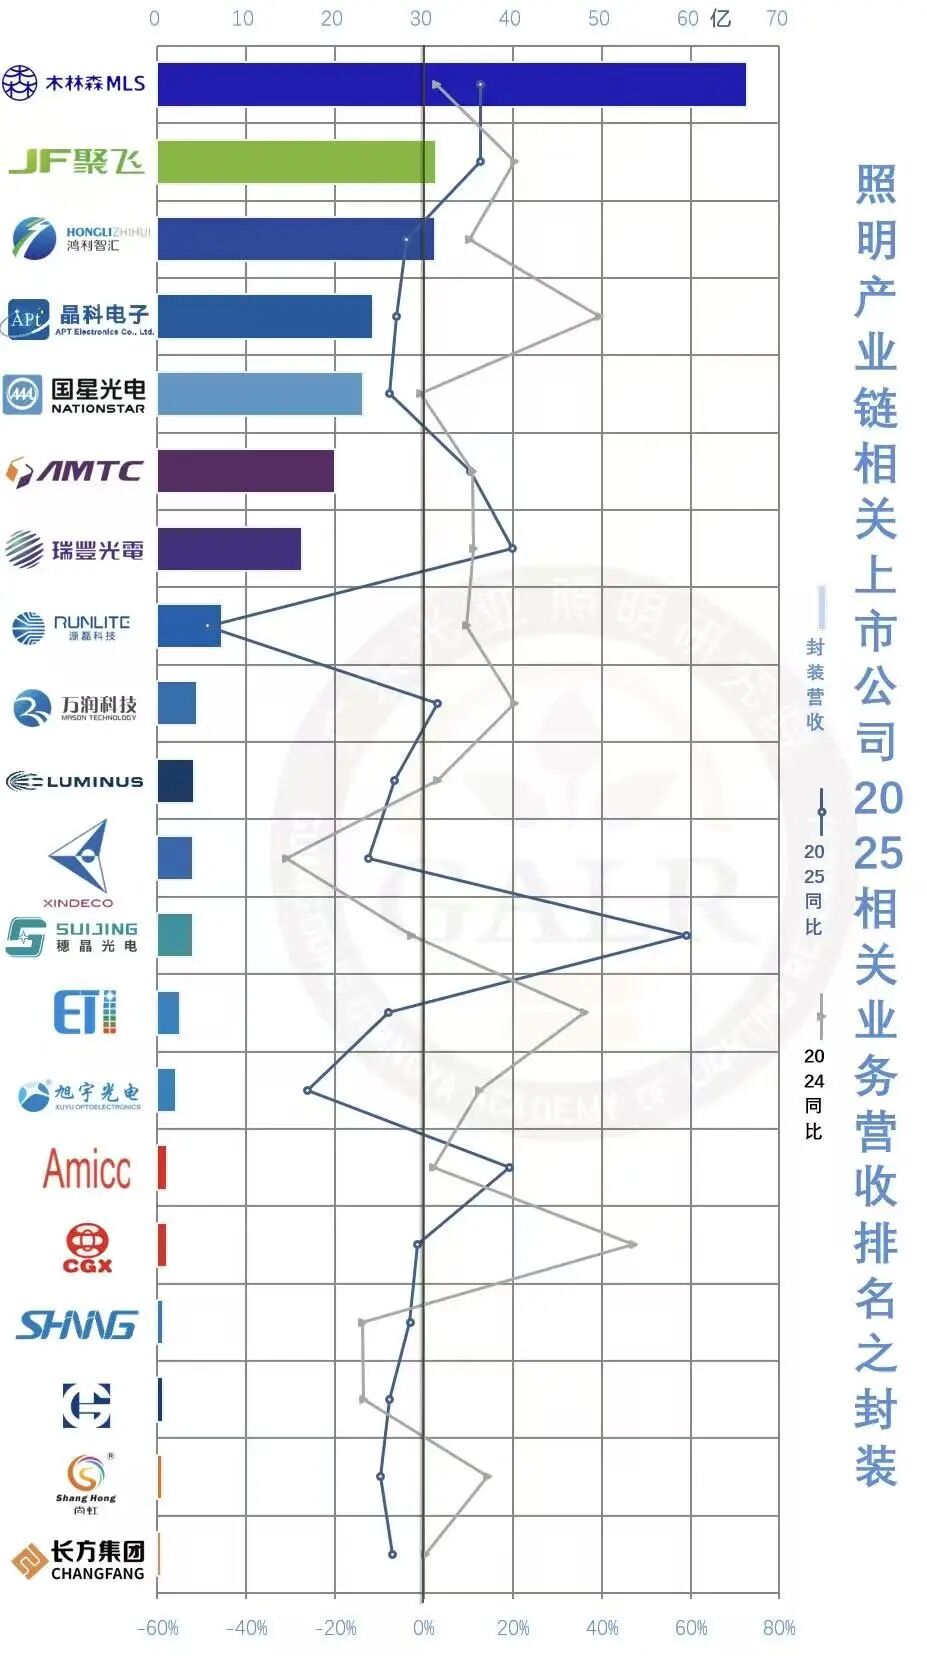
قطاع رقائق النمو الإبيتاكسي للـLED نظرة عامة على أعمال رقائق النمو الإبيتاكسي (انقر لعرض الحجم الكامل) لا يزال المشهد "BIG6" في قطاع رقائق النمو الإبيتاكسي للـLED مستقرًا دون تغييرات في الترتيب؛ ومع ذلك، مقارنة بالأداء الإيجابي بالكامل لنفس الفترة من عام 2024 ، فقد انتقلت بوضوح انكماش الطلب في الجزء السفلي إلى الجزء العلوي. 总共9家上市公司中: انخفضت الإيرادات المتعلقة بشريحة الإبيتاكسي للـLED لدى 56% من الشركات، مقارنة بـ 0 في الفترة نفسها من عام 2024؛ نسبة الشركات التي انخفض فيها الربح الإجمالي المتعلق بشريحة الإبيتاكسي للـLED هي 56%، كما كانت 0 في الفترة نفسها من عام 2024؛ متوسط هامش الربح الإجمالي هو 16.7%، بانخفاض قدره نقطة مئوية واحدة مقارنة بالفترة نفسها من عام 2024؛ متوسط معدل استغلال الطاقة للشركات المتعلقة بشريحة الإبيتاكسي للـLED هو 98%، بزيادة قدرها نقطتان مئويتان مقارنة بأعلى مستوى في عام 2024، مما يقترب من الإنتاج الكامل؛ 整体营收方面,22%的企业营收下滑,44%的企业净利润下滑,44%的企业亏损,较2024年同期(11%、22%、33%)均有所恶化; من حيث كفاءة العمل، متوسط نسبة كفاءة العمل في قطاع شريحة الإبيتاكسي للـLED هو 1.36 مليون يوان لكل شخص، بزيادة قدرها 7.9% مقارنة بعام 2024؛ انخفض العدد الكلي للموظفين على أساس سنوي بمقدار 0.9%. بلغ إجمالي الإيرادات لأعمال رقائق LED ذات النمو الإبيتاكسي لدى الشركات المدرجة التسع المذكورة أعلاه 166مليار يوان، بزيادة على أساس سنوي (YoY) قدرها 1.3%، وهو ما يمثل أكثر من 90%من حجم صناعة رقائق LED ذات النمو الإبيتاكسي في الصين بأكملها، ولا تزال الصناعة تتسم بخصائص التكثيف العالي للطاقة الإنتاجية ورأس المال. وفي الفترة نفسها، ارتفعت أحجام المبيعات بنسبة 7.0%، حيث استمرت مراحل سلسلة التوريد للإضاءة (الموردون والمصنعون والموزعون) في الحفاظ على إيقاع نمو أحجام المبيعات الأسرع من نمو الإيرادات.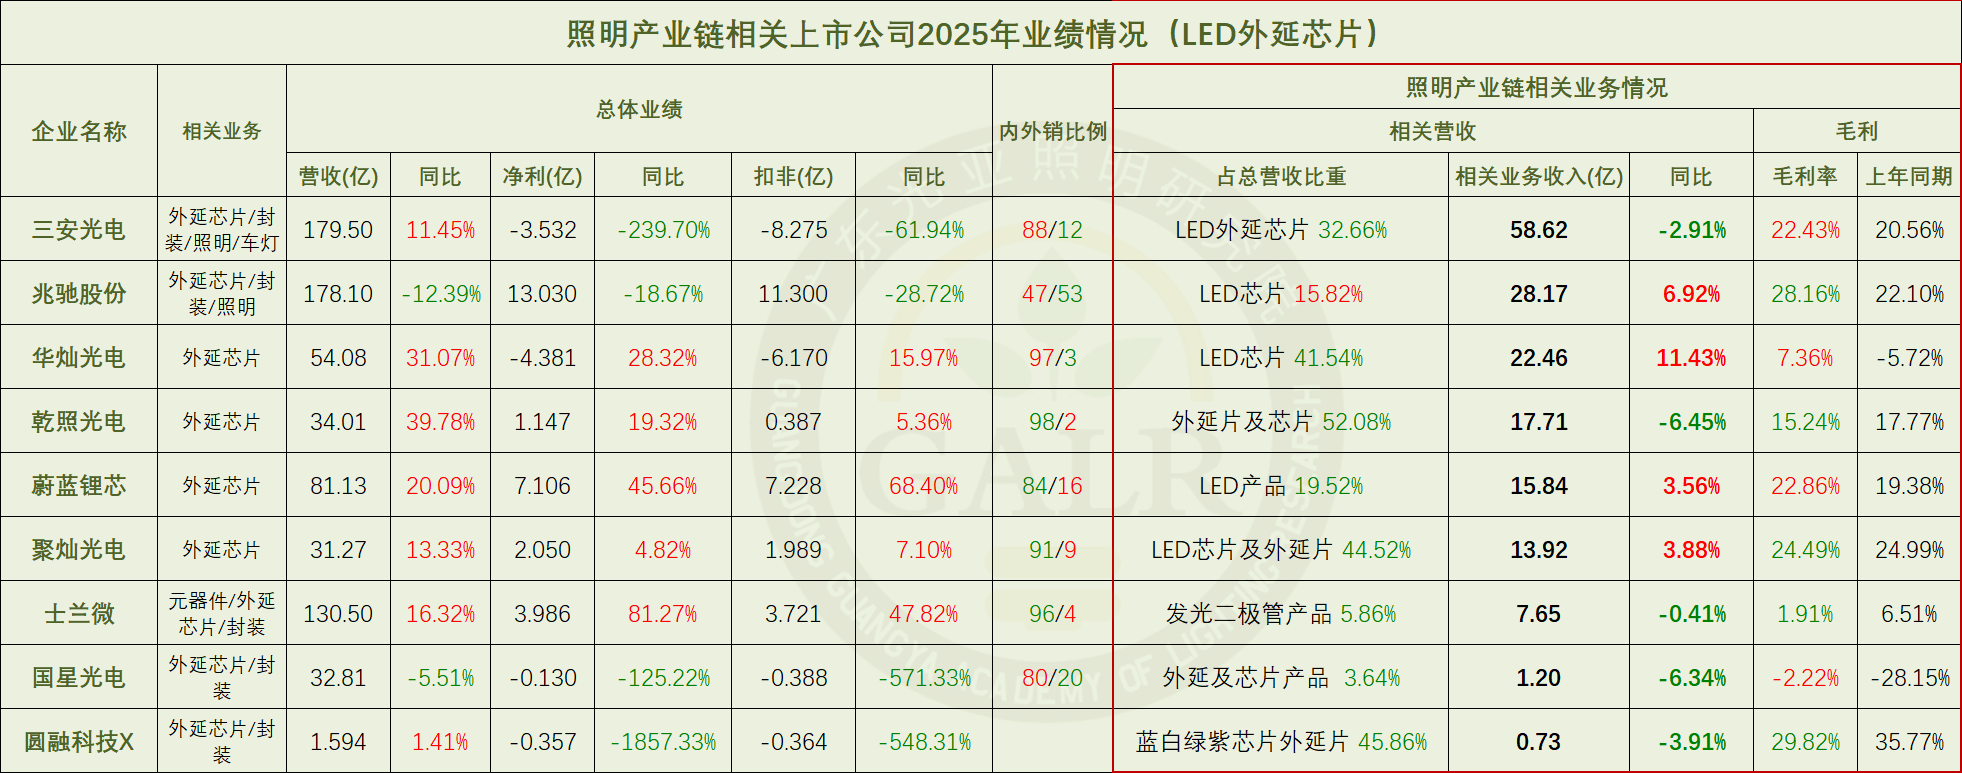
ترتيب أعمال رقائق النمو الإبيتاكسي (انقر لعرض الصورة الكبيرة) في عام 2025، كانت نسبة نمو الإيرادات لجميع الشركات في قطاع رقائق النمو الإبيتاكسي للـLED أقل بشكل ملحوظ مقارنة بنفس الفترة من العام الماضي.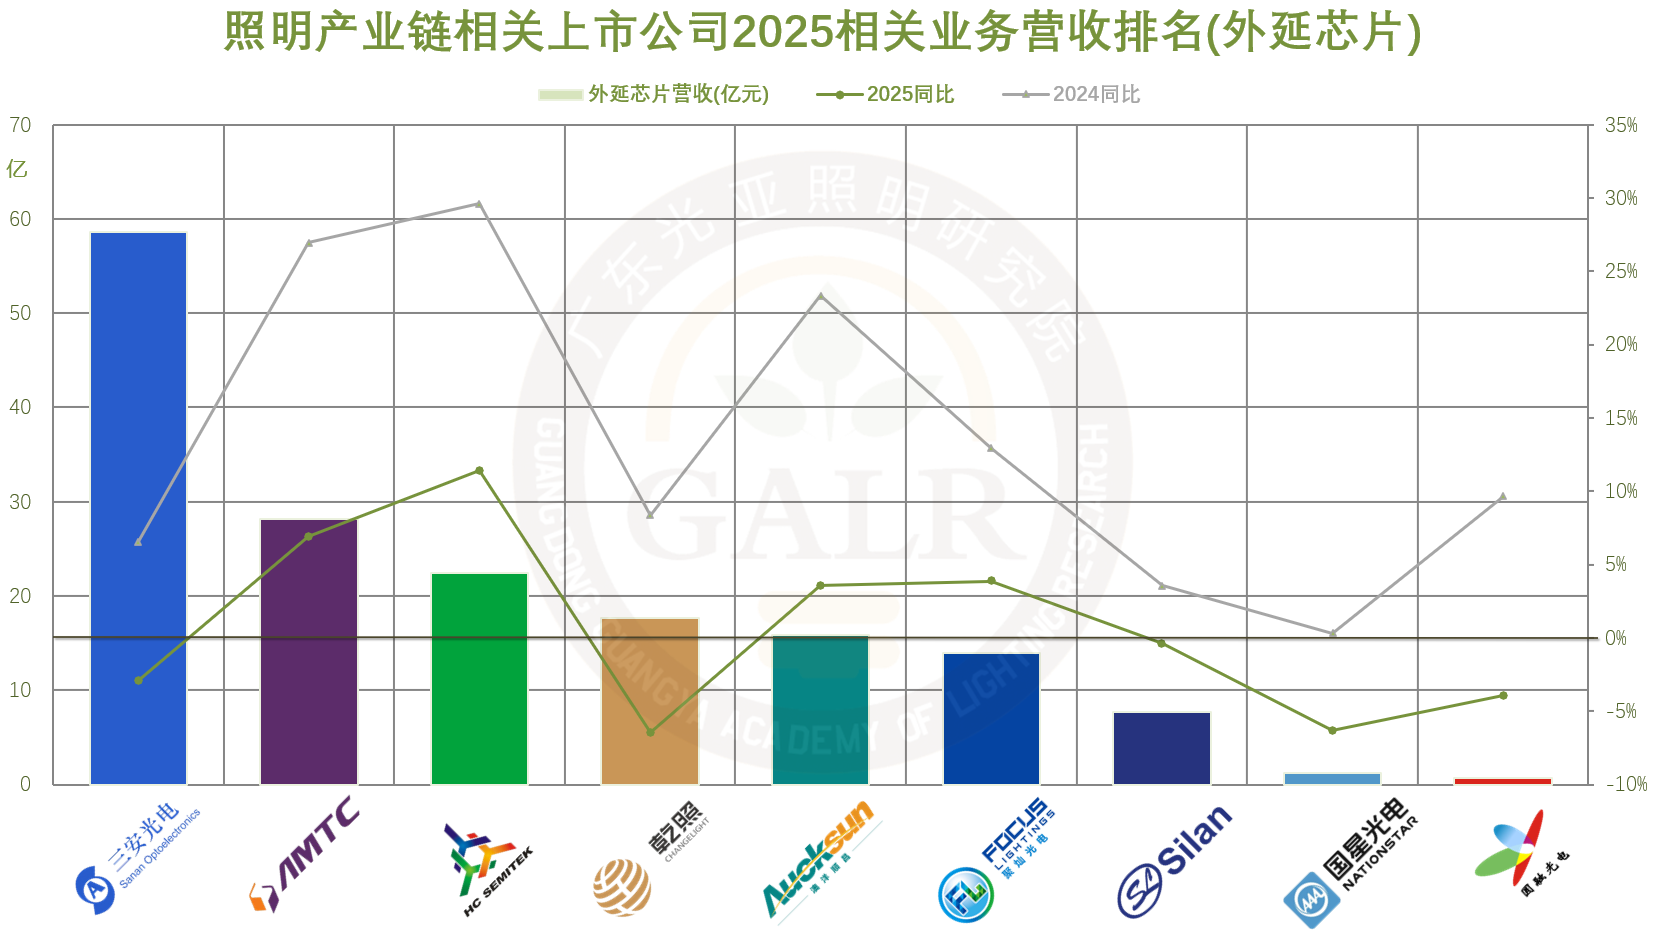
قطاع هندسة الإضاءة
نظرة عامة على أعمال هندسة الإضاءة (انقر لعرض الحجم الكامل) (انقر لعرض الحجم الكامل ) 2025年,照明工程板块依旧处于理性低位徘徊态势。城市更新、文旅夜游、商业地产等相对碎片化项目取代城市级亮化项目成为主流,头部工程商呼风唤雨的旧格局一去不复返。 من بين إجمالي 18 شركة مدرجة (بما في ذلك تلك المدرجة في NEEQ): 照明工程相关业务营收下滑的企业占67%,2024年同期为63%;照明工程业务总营收为39亿元,同比下降7.5%。 شكلت الشركات التي انخفضت أرباحها الخام من الأعمال ذات الصلة بهندسة الإضاءة 33%، بينما كانت النسبة في الفترة نفسها من العام الماضي 63%؛ بلغ متوسط هامش الربح الخام 22.1%، وهو تحسن ملحوظ مقارنة بـ 17.5% المسجل في عام 2024؛ فيما يتعلق بالإيرادات الإجمالية، شهدت 33% من الشركات انخفاضًا في الإيرادات، وشهدت 44% انخفاضًا في صافي الربح، وأبلغت نصف الشركات عن خسائر؛ الوضع بشكل عام أكثر استرخاءً مما كان عليه في عام 2024. 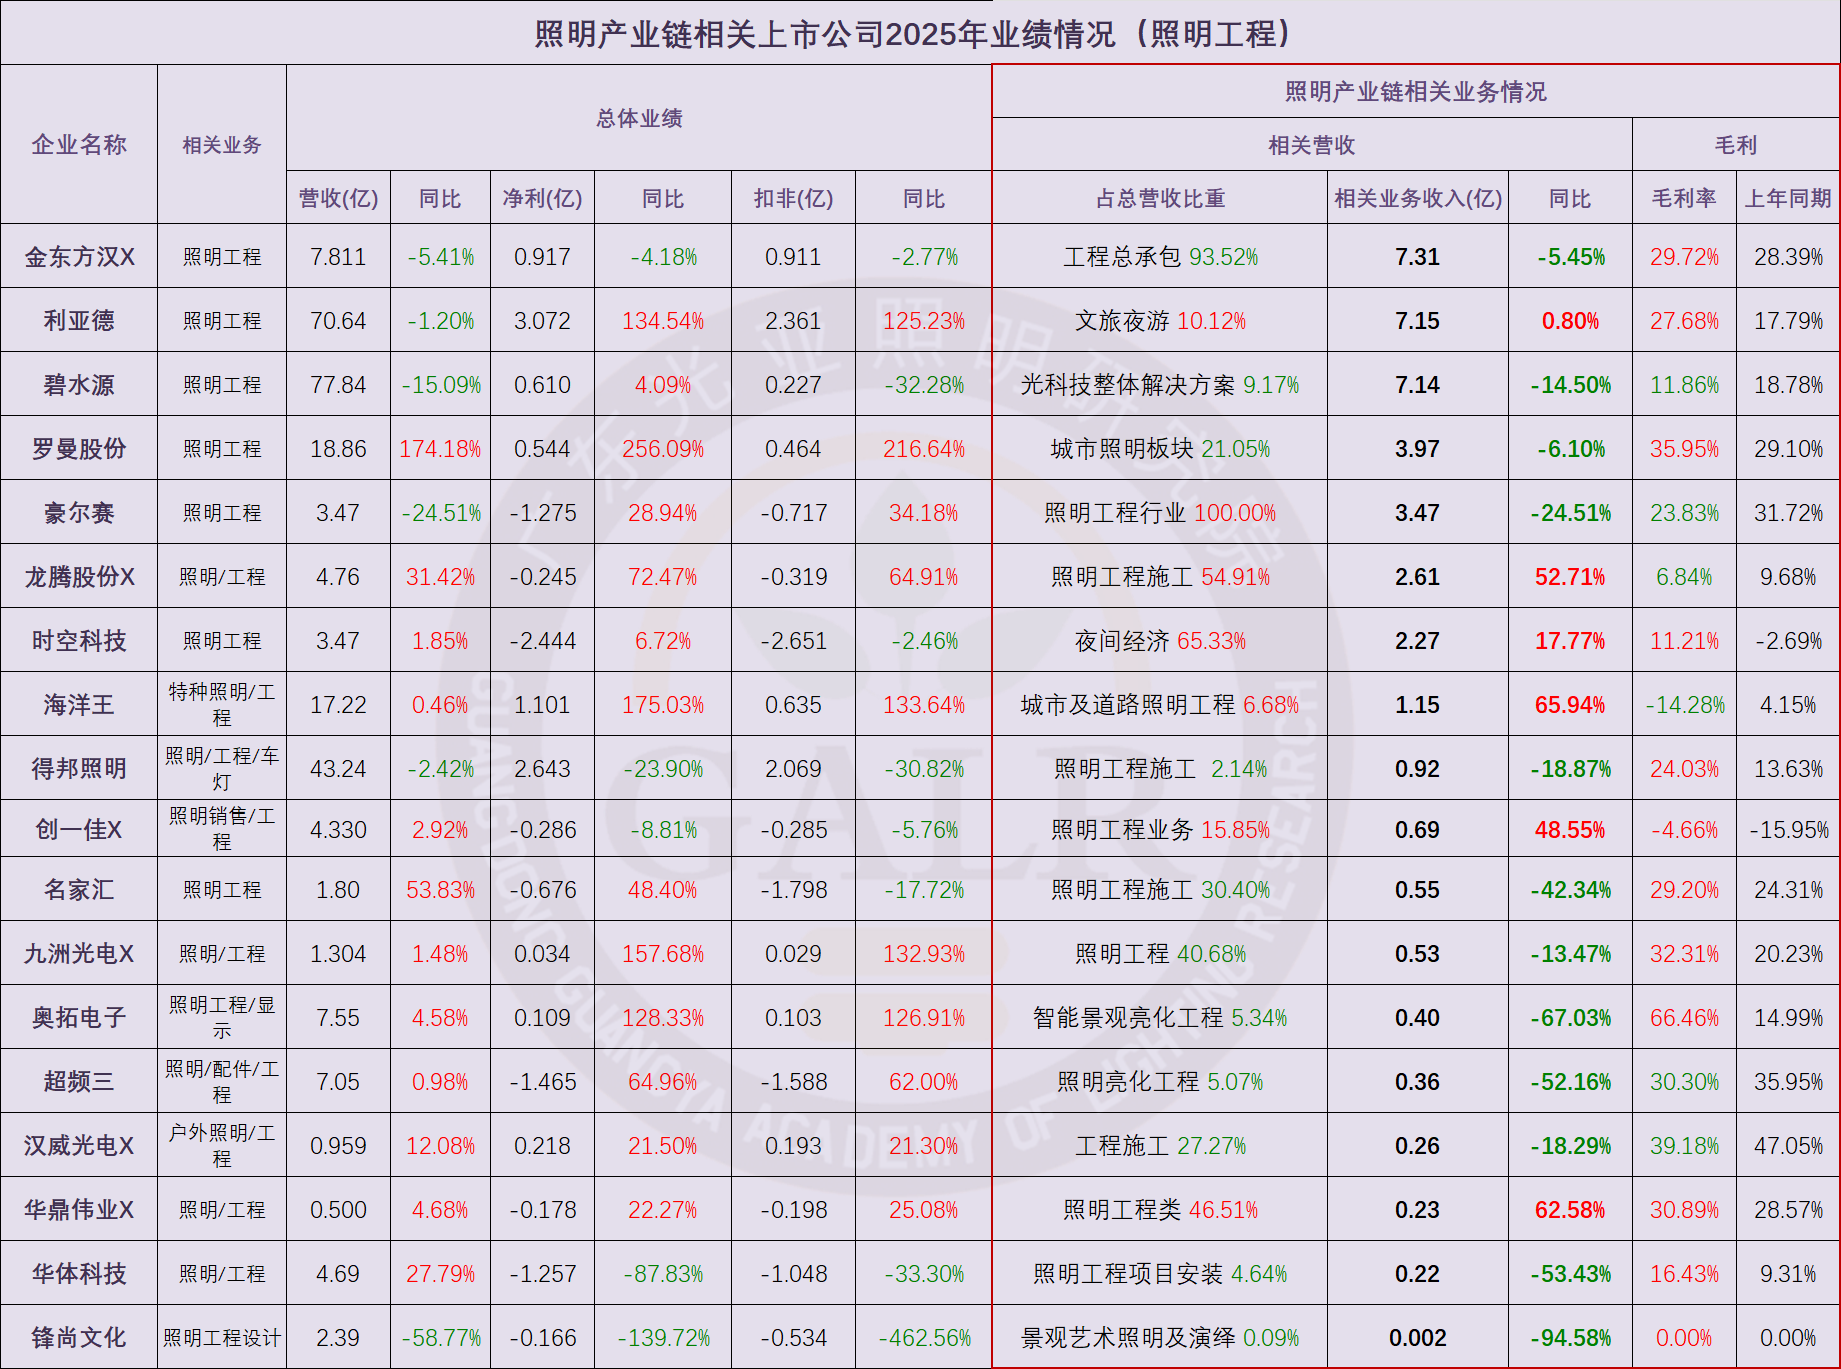
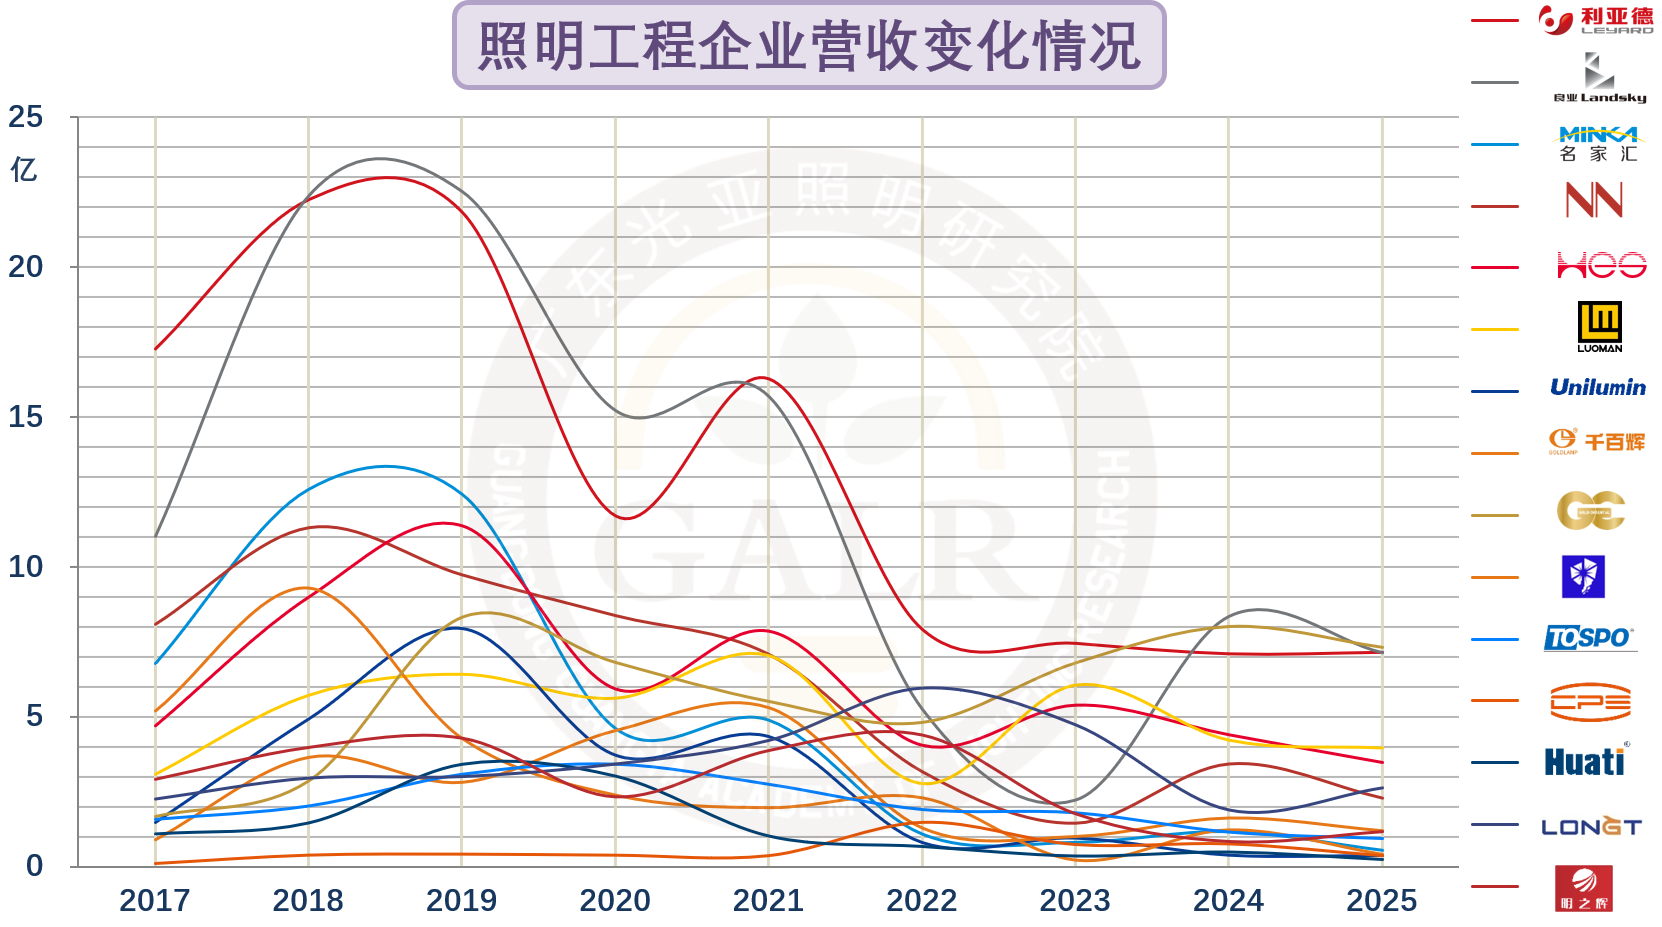
ترتيب أعمال هندسة الإضاءة: (انقر لعرض الصورة الكبيرة) عند مقارنة معدل نمو الإيرادات للشركات المدرجة في قطاع هندسة الإضاءة بين عامي 2025 والفترة المقابلة من عام 2024، فإن التقلبات في الأداء كبيرة، مما يعكس عدم الاستقرار والتجزئة الحاليين في سوق هندسة الإضاءة. 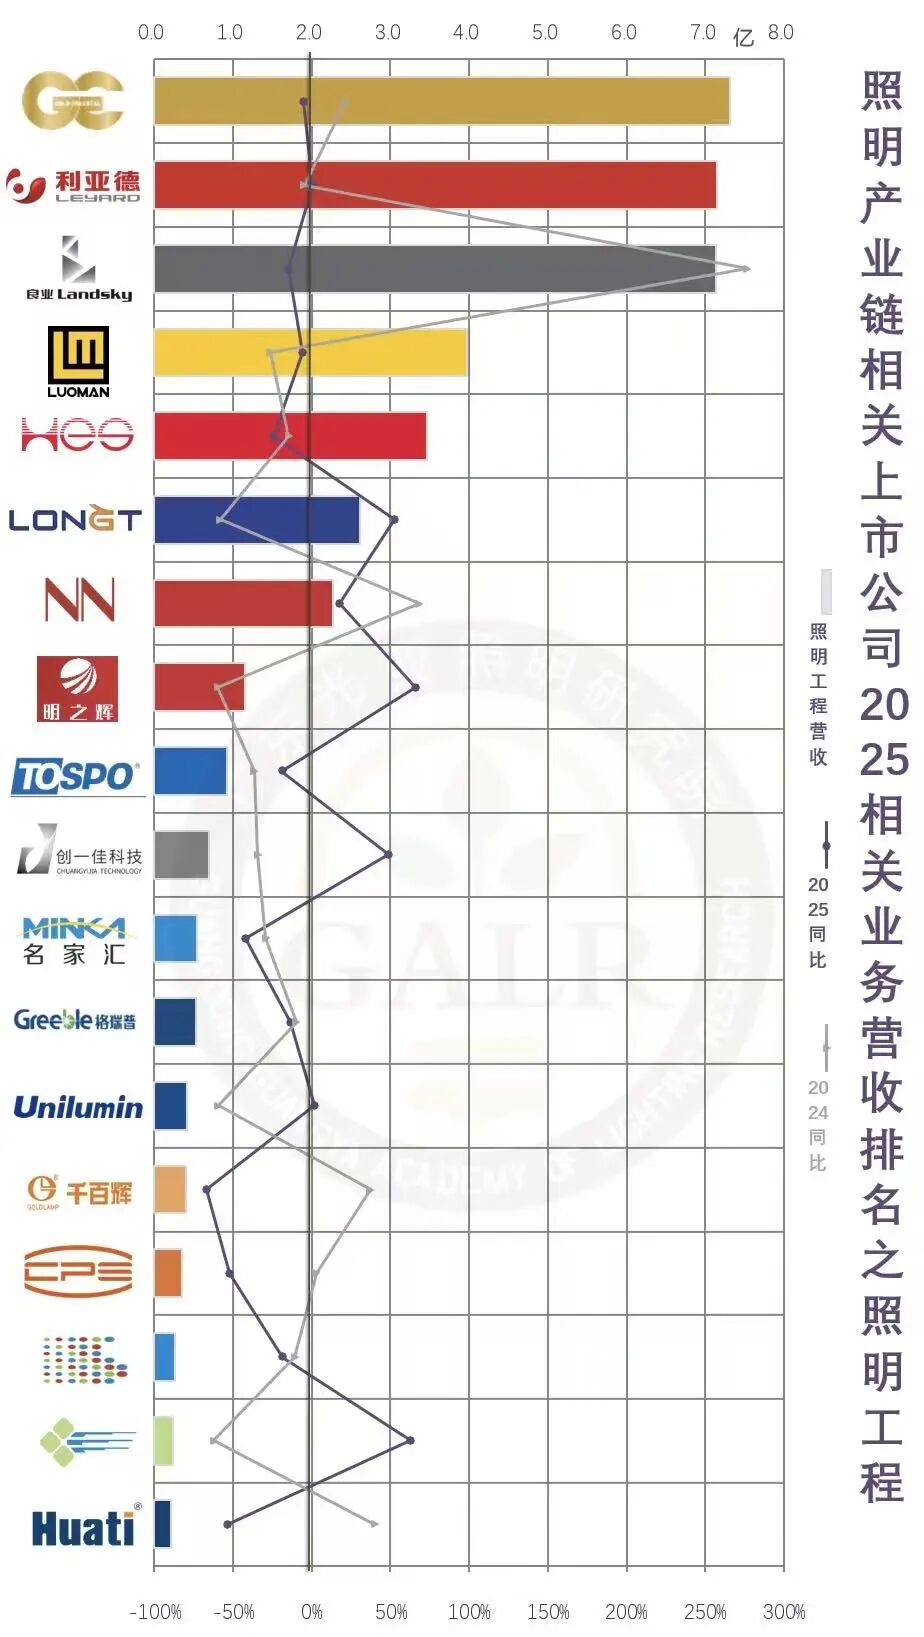
قطاعات داعمة مختلفة
حالة مختلف الأعمال الداعمة (مصدر طاقة / مواد خام / مكونات / ملحقات / معدات) (انقر لعرض الحجم الكامل) (انقر لعرض الحجم الكامل) من بين القطاعات المساندة المختلفة، كانت إيرادات قطاع مصادر الطاقة/التحكم متباينة، بينما تعرضت الأرباح لضغوط شديدة، حيث شكلت الأعمال الذكية نقاطاً مضيئة قليلة؛ أما قطاع المواد الخام فقد أظهر أداءً مستقراً نسبياً مدفوعاً بأسعار السلع الأساسية في المنبع؛ وفي قطاع المكونات الإلكترونية، ظلت شركات IC الخاصة بمشغلات التشغيل منذ عام 2021 تعاني من خسائر فادحة؛ فيما شهد قطاع الملحقات/المعدات تراجعاً عاماً نتيجة انتقال آثار ضعف الطلب في المصب وانكماش الأسعار. يدفع التنافس على الحصة السوقية القائمة في الصناعة بأكملها إلى تسريع مرحلة إعادة الهيكلة، حيث يتقدم تركيز سلسلة التوريد بسرعة أكبر مقارنة بالتركيز في الأطراف التطبيقية النهائية، لكن الربحية تواجه تحديات غير مسبوقة. من إجمالي 63 شركة مدرجة (بما في ذلك المدرجة في السوق الثالث الجديد): شركات الإيرادات المتراجعة من مختلف الأعمال ذات الصلة بالدعم شكلت 44%، بزيادة قدرها 8 نقاط مئوية مقارنة بالفترة نفسها من عام 2024: نسبة الشركات التي انخفض هامش الربح الإجمالي فيها في الأعمال ذات الصلة الداعمة هي 49%، مقارنة بـ 48% في نفس الفترة من العام الماضي، مع متوسط هامش ربح إجمالي قدره 28.7%، وهو انخفاض طفيف بمقدار 0.3 نقطة مئوية مقارنة بعام 2024؛ من حيث كفاءة العمل، تبلغ نسبة كفاءة العمل المتوسطة لقطاع الدعم الخاص بـ LED 1.17 مليون يوان للشخص الواحد، وهو ارتفاع بنسبة 2.6% مقارنة بعام 2024؛ وقد زاد العدد الكلي للموظفين بنسبة 1.9% على أساس سنوي. بخصوص الإيرادات العامة لجميع قطاعات الدعم، شهدت 29% من الشركات انخفاضًا في الإيرادات، وواجهت 41% انخفاضًا في صافي الربح، وأبلغت 48% عن خسائر؛ بينما كانت حالة الإيرادات والأرباح أفضل من العام السابق، إلا أن نسبة الشركات الخاسرة اتسعت. بشكل عام، شهدت 38% من الشركات المدرجة المرتبطة بسلسلة التوريد للإضاءة انخفاضاً في إجمالي إيراداتها، بينما سجلت 56% منها تراجعاً في الإيرادات المتعلقة بسلسلة التوريد للإضاءة، بزيادة قدرها 16 نقطة مئوية مقارنة بالعام السابق، مما يشير إلى أن أعمال سلسلة التوريد للإضاءة أصبحت عبئاً على الأداء الإجمالي للعديد من الشركات المدرجة. كما انخفض هامش الربح الإجمالي للأعمال ذات الصلة بسلسلة التوريد للإضاءة لدى 58% من الشركات، متوسعاً بمقدار 5 نقاط مئوية على أساس سنوي (YoY). وشهدت 50% من الشركات انخفاضاً في صافي الربح، فيما تكبدت 42% منها خسائر، بزيادة قدرها 3 نقاط مئوية مقارنة بالفترة نفسها من العام السابق. باختصار، الوضع السائد حالياً في صناعة الإضاءة هو أن الشركات تبذل جهوداً أكبر، لكن نمو حجم المبيعات لم يعد قادراً على موازنة الضغوط الهبوطية على الأسعار الناتجة عن تضخم التكاليف والانكماش السعري. وعلى الرغم من أن الإيرادات لا تزال قادرة على الحفاظ على انخفاض طفيف أو زيادة هامشية، فإن الأرباح تتعرض لخصم كبير بشكل عام. إن بذل قصارى الجهد حتى للحفاظ على الوضع الراهن يُعد التجسيد الأساسي للتنافس المفرط. باختصار، ستكون التجربة المحسوسة لسلسلة توريد صناعة الإضاءة في عام 2025 أكثر برودة مما كانت عليه في عام 2024 . في ظل البيئة الاقتصادية الكلية لدورة اقتصادية منخفضة وإعادة هيكلة عالمية، في مرحلة المنافسة على المخزون حيث تواجه كل من الزيادة التقنية والزيادة السوقية عنق زجاجة، تواجه صناعة الإضاءة إعادة هيكلة عميقة. تكشف أيضًا التقارير السنوية للشركات المدرجة في سلسلة توريد صناعة الإضاءة بعض الحقائق القاسية حول صناعة الإضاءة: منذ عام 2021، دخلت صناعة الإضاءة مرحلة منافسة على المخزون لعبة محصلتها صفر ؛ الإضاءة قوية في العرض وضعيفة في التسعير، وكصناعة تصنيع ناضجة، لم تعد صناعة مدفوعة بالتكنولوجيا بل صناعة مدفوعة بالتكلفة؛ وصلت نسبة انتشار LED إلى عنق زجاجة، حيث إن نسبة انتشار تزيد عن 85% تقيد بشدة إمكانات الاستبدال؛ عمر المنتج الطويل جدًا يكبح الطلب، ويمدد دورة الاستبدال مع زيادة ضغط القناة؛ يوجد فائض هيكلي في الطاقة الإنتاجية، أي أنه لا يمكن الهروب من الإنتاج المتكرر المتجانس على نطاق واسع ومنخفض المستوى، مما يؤدي إلى منافسة أسعار شريرة؛ يستمر توسع فرق المقص بين نمو المبيعات ونمو الإيرادات، مع تضخم في القطاع العلوي وانكماش في القطاع السفلي وفائض إضافي في الطاقة الإنتاجية مما يؤدي إلى انهيار أسعار المنتجات؛ تفرض سلسلة التوريد الصينية قوة شاملة مدمرة على النطاق والكفاءة والتكلفة، مما يجبر العمالقة الدوليين على الانكماش والانسحاب؛ تعتمد المبيعات المحلية بشكل كبير على العقارات والبنية التحتية التي تدخل في دورة منخفضة؛ يواجه التجارة الخارجية ضغوطًا من العوائق التجارية المعتادة، وأنظمة تجارية قائمة على الكتلة، وقضايا تجارية سياسية؛ لم تتمكن المفاهيم الجديدة مثل الذكاء والصحة والانبعاثات المنخفضة مؤقتًا من أن تصبح محركات نمو حقيقية مركزية للصناعة؛ فيما يتعلق بالمنتجات نفسها، لم تعد الإضاءة قادرة على خلق طلب مستدام. في هذا المشهد التنافسي ذي الصفرية بين الأصول القائمة، من المؤكد أن عدداً كبيراً من الشركات ستنسحب من المنافسة. سيكون تعزيز القدرات الداخلية هو السبيل الوحيد للشركات لضمان موقعها. ويشمل ذلك: الابتكار في التقنيات والتطبيقات والنماذج التجارية الجديدة؛ تحسين الأنظمة الداخلية وسلسلة التوريد؛ زيادة الانفتاح لتعزيز المنتجات والطاقة الإنتاجية والعلامات التجارية للخارج؛ البحث عن التكامل وإعادة الهيكلة والتعاون للتغلب على الصعوبات؛ التركيز على الأسواق المتخصصة والتطبيقات؛ إعادة بناء النماذج التشغيلية ومفاهيم القيمة؛ تحسين الطاقة الإنتاجية من خلال تسويقها؛ وتمديد أشكال الأعمال الفعالة المستندة إلى عمليات الإضاءة. نصائح البيانات: وفقاً لـ التقارير السنوية لـ 185 شركة مدرجة مرتبطة بصناعة الإضاءة / سلسلة التوريد في عام 2025: (99 سهم أ، 8 أسهم هـ، 78 مسجلة في السوق الثالث الجديد) يوجد 30 شركات يسيطر عليها رأس المال الحكومي، تمثل 16% ; يوجد 34 شركات استثمرت في إنشاء طاقة إنتاجية في الخارج (تغطي فيتنام، تايلاند، كمبوديا، ماليزيا، إندونيسيا في جنوب شرق آسيا؛ الهند، بنغلاديش في جنوب آسيا؛ والمكسيك في أمريكا اللاتينية)، تمثل 18% ; 46 شركة تنوعت في أعمال عبر القطاعات (بما في ذلك الطاقة الشمسية، تخزين الطاقة، بطاريات الليثيوم، توليد الطاقة، قوة الحوسبة، إلخ)، مما يمثل 25% . 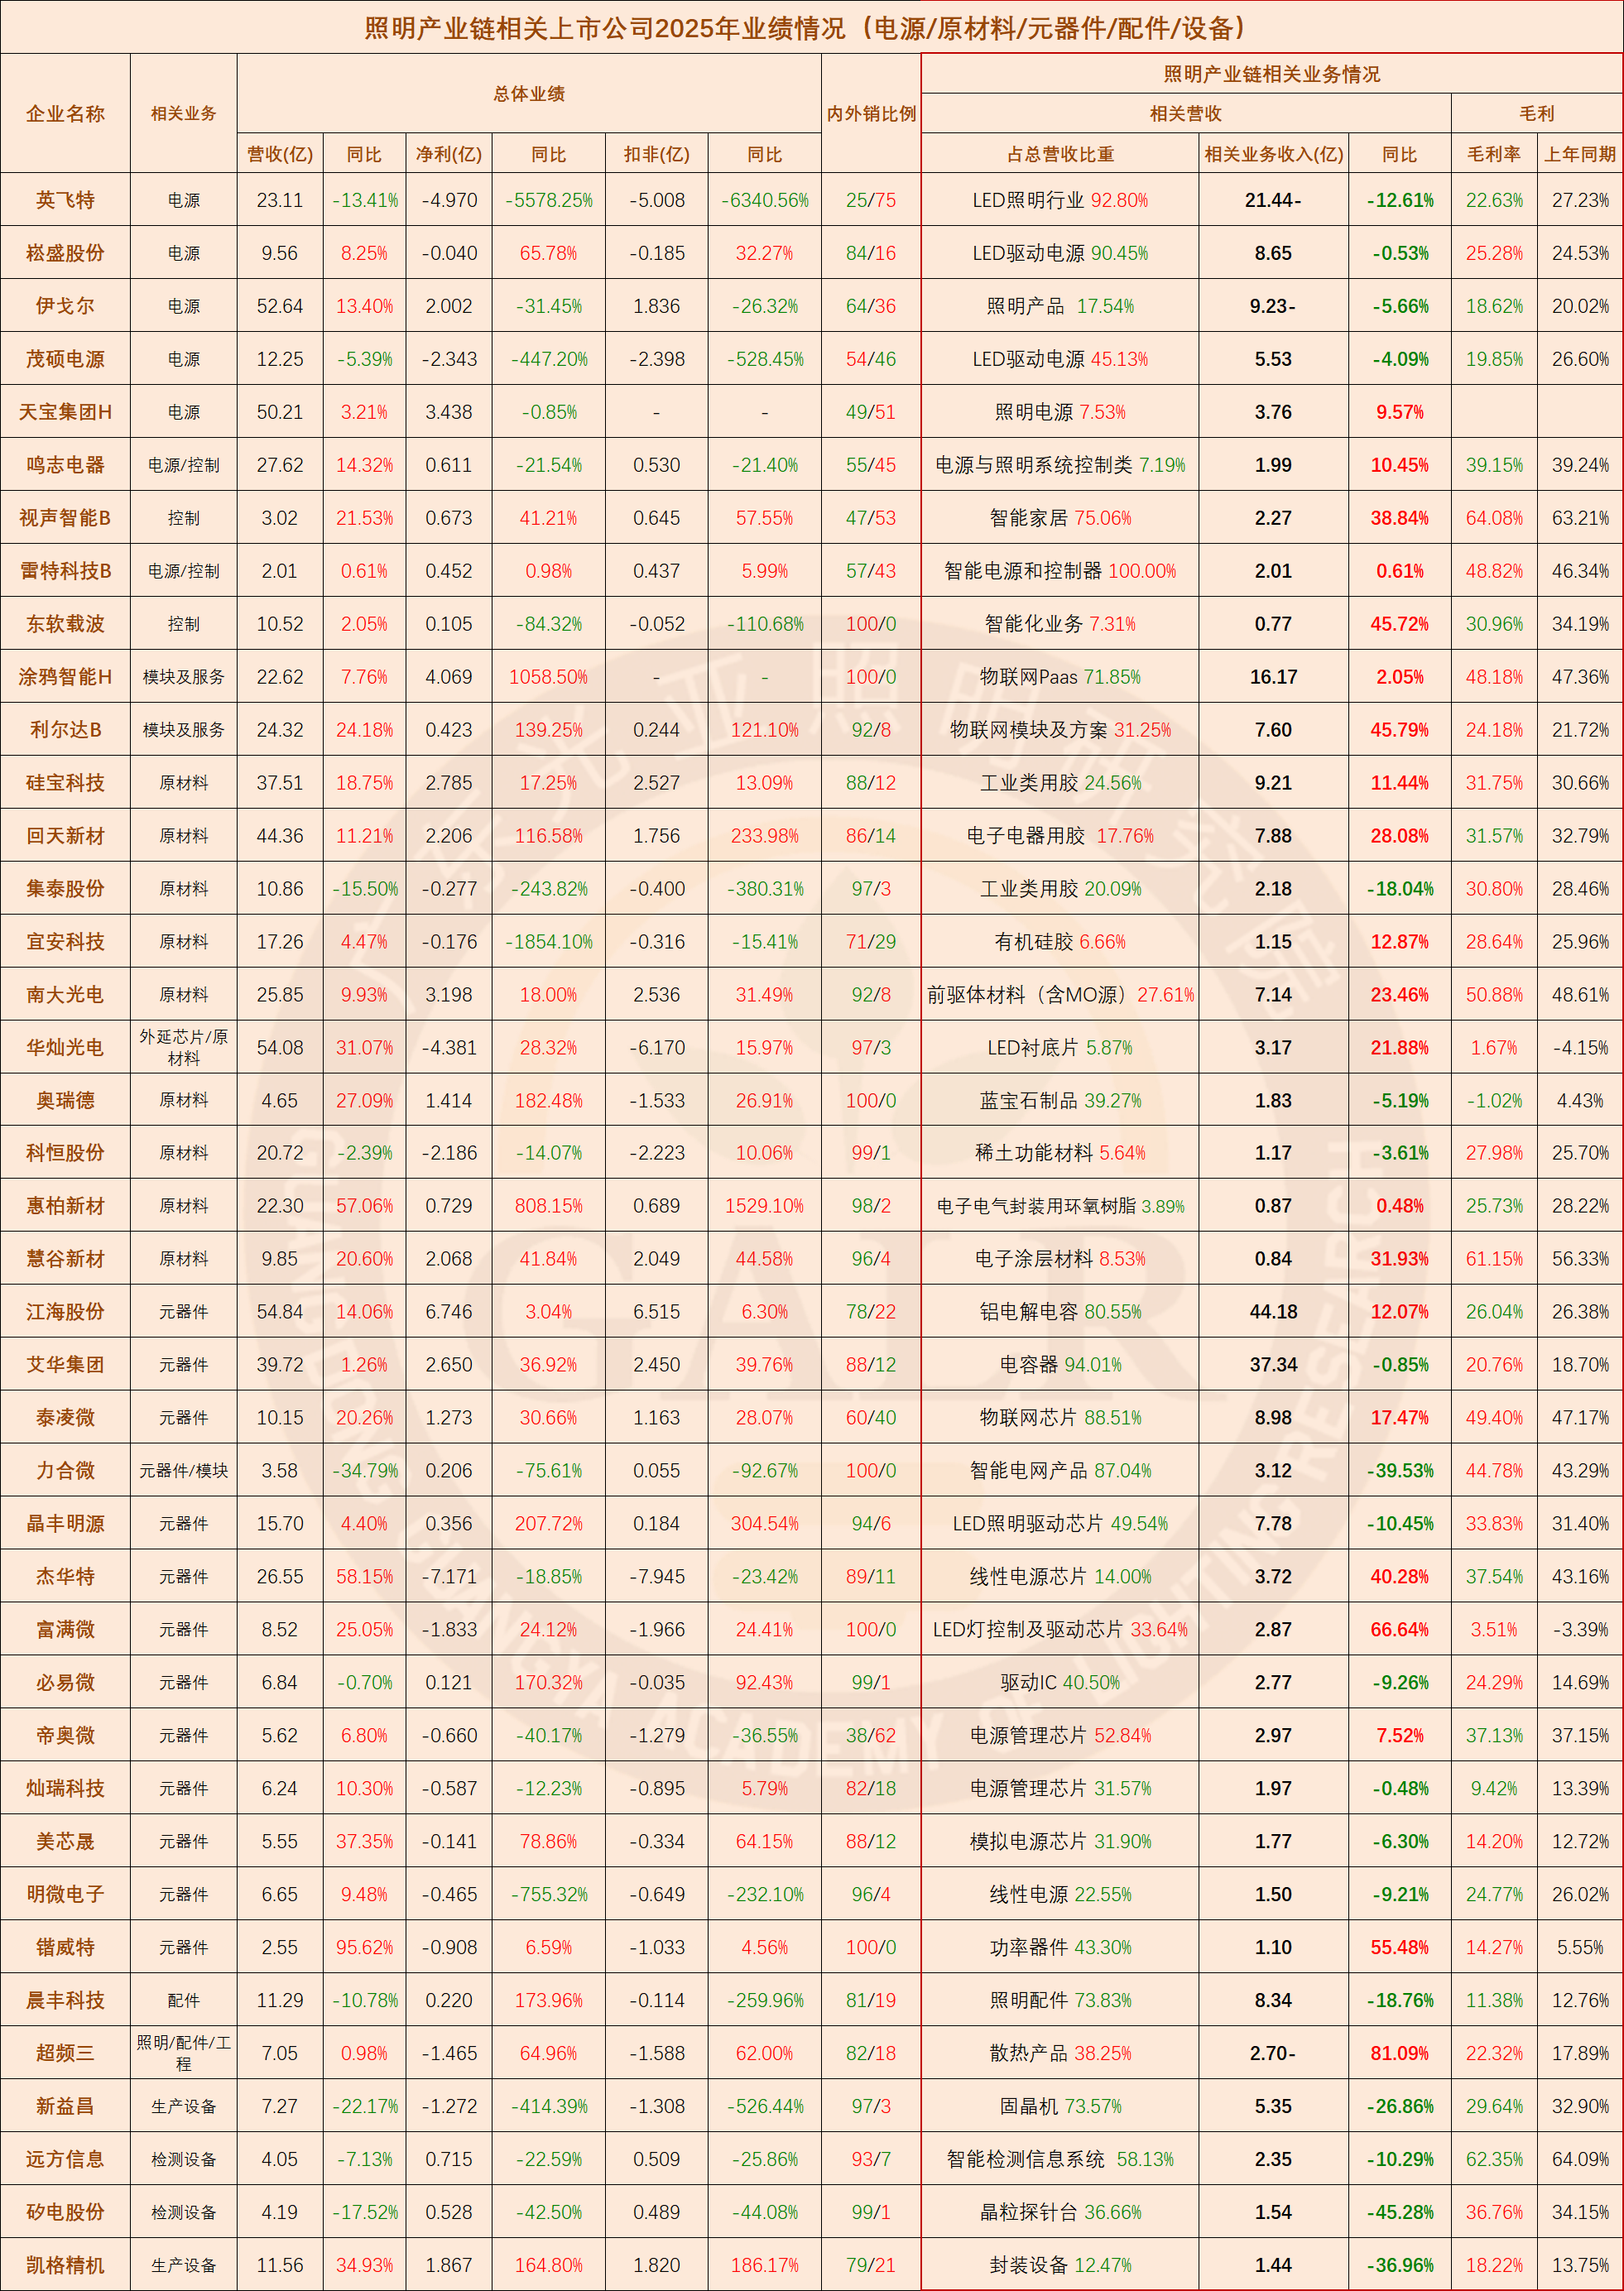
المقال أعلاه صادر عن معهد أبحاث إضاءة غوانغيا، من تأليف ون تشيدونغ
تشاينا لايت
الموقع الرسمي لجمعية صناعة الإضاءة الصينية ومنصة إعلامية شاملة لصناعة الإضاءة. لا نكتفي بتقديم معلومات موثوقة وفي الوقت المناسب عن الإضاءة، بل نسعى أيضاً إلى أن نكون شريكاً في نمو الشركات. ومن ترويج العلامات التجارية وتوسيع قنوات التوزيع إلى الاستشارات وتدريب المواهب والمشاركة في إعداد المعايير، نقدم خدمات مهنية متكاملة لمساعدة الشركات على تحسين الجودة والكفاءة وتعزيز التنمية عالية الجودة لصناعة الإضاءة معاً.
جهات اتصال التعاون
仇纯 (السيدة): 158 6155 3579
顾君 (السيد): 137 7157 5253