
التباين على شكل "K" خلف الازدهار الرقمي - نظرة على وضع الصناعة من خلال التقارير نصف السنوية لعام 2021 للشركات المدرجة في صناعة الإضاءة الصينية
المؤلف/وين تشيدونغ
الجمعية الصينية لصناعة الإضاءة (CALI)
ملاحظة: تتكون عينة مراجعة التقرير نصف السنوي هذه من شركات مدرجة ذات صلة بصناعة الإضاءة في الصين، بما في ذلك ما مجموعه 198 شركة مدرجة في أسهم الفئة أ، وأسهم الفئة هـ، والسوق الجديد من الدرجة الثالثة. ونظراً لأن عام 2020 كان عاماً استثنائياً بسبب تأثير الجائحة، فإن معدلات النمو على أساس سنوي (YoY) لا تعكس بشكل كامل اتجاهات تطور الصناعة. ولتسهيل الفهم البديهي للقراء، لم يعتمد المؤلف طريقة حساب "متوسط معدل النمو لمدة سنتين" الشائعة حالياً، بل أضاف مباشرة مقارنة مع الفترة نفسها من عام 2019.
أولاً: الوضع العام
بسبب التأثير الهائل لجائحة كوفيد-19 على الاقتصاد والمجتمع في الصين في أوائل عام 2020، تأثرت الطاقة الإنتاجية ورأس المال والأسواق للشركات المدرجة في قطاع الإضاءة بدرجات متفاوتة خلال النصف الأول من عام 2020، مما أدى إلى انخفاض أدائها نصف السنوي في ذلك العام. ومع كون قاعدة المقارنة بالفعل عند أدنى مستوياتها التاريخية، وعلى الرغم من العوامل السلبية مثل الجائحة، ونقص الرقائق والمواد، والارتفاع الحاد في التكاليف، وتقلبات أسعار الصرف، سجلت كل من المبيعات المحلية والتصديرية لقطاع الإضاءة نمواً على أساس سنوي (YoY) مكوناً من رقمين مزدوجين في النصف الأول من عام 2021. لذلك، فمن المعقول والمتوقع أن يكون أداء الشركات المدرجة، التي عادت عملياتها بشكل عام إلى المسار الصحيح، قد ارتفع بشكل عام. ومع ذلك، خلف اتجاه النمو الإيجابي العام للقطاع، لم تتبع الوضعيات تعافي "V" الذي توقعناه، بل تظهر تبايناً على شكل "K".
ثانيًا. قطاع تطبيقات الإضاءة
تمر ألف شراع بجانب السفينة الغارقة
التباين بين الإيرادات والأرباح
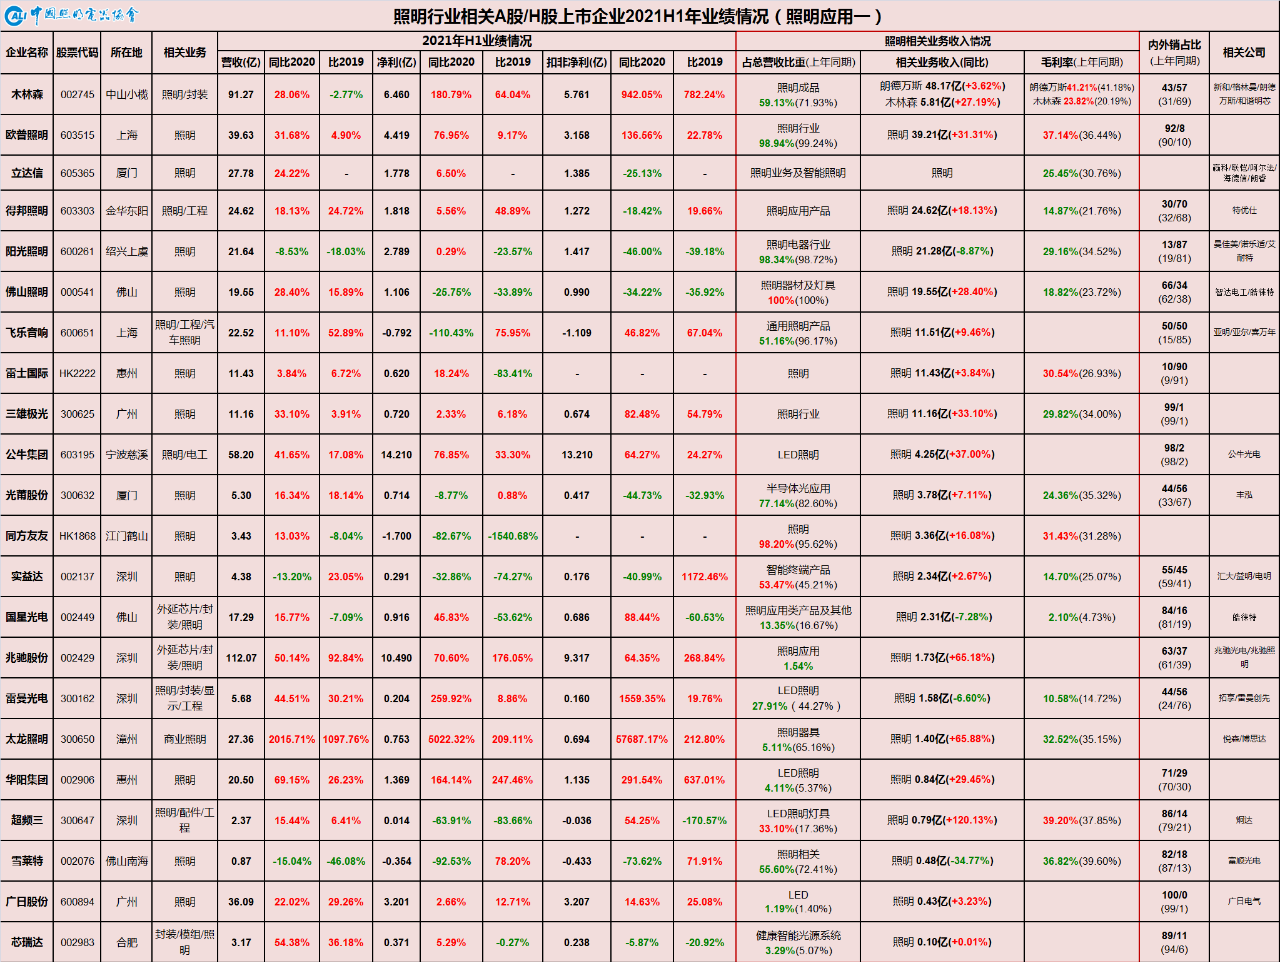
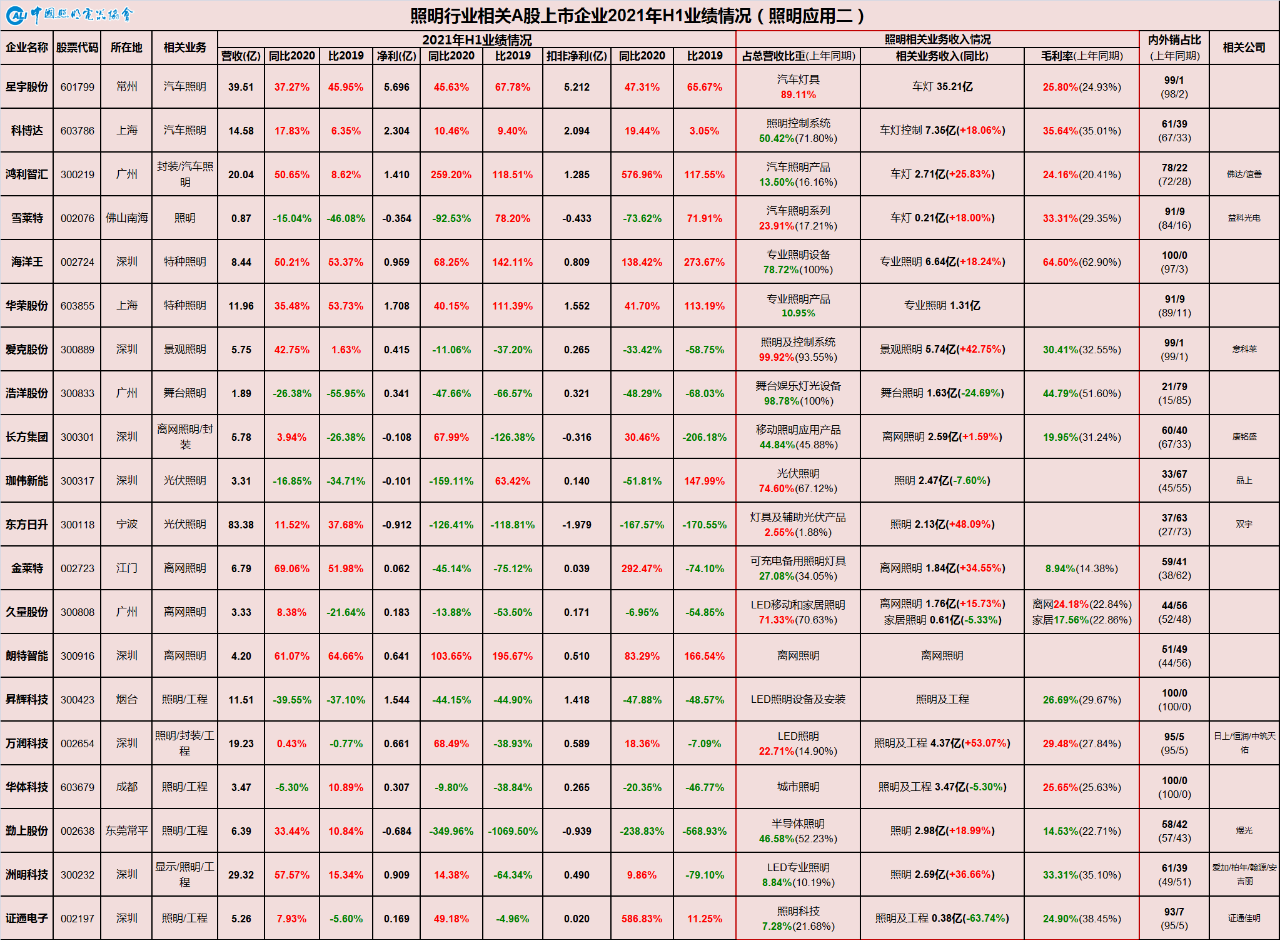
أولاً، بالنظر إلى قطاع تطبيقات الإضاءة، سجلت الغالبية العظمى من الشركات نموًا مزدوج الرقم في الإيرادات، وعادت عمومًا إلى مستويات الإيرادات السابقة للجائحة. ومع ذلك، بسبب الارتفاع الحاد في تكاليف المواد الخام واللوجستيات والعمالة في النصف الأول من عام 2021، والنقص الهيكلي العالمي في الرقائق الإلكترونية، وتقلبات سعر صرف اليوان الصيني، وعوامل متعددة أخرى، تم ضغط أرباح شركات تطبيقات الإضاءة في المصب بشكل كبير. كما يتضح من الجدول أعلاه، انخفضت هوامش الربح الإجمالي لشركات تطبيقات الإضاءة، وخاصة تلك التي تركز أساسًا على الإضاءة العامة، بشكل ملحوظ. بينما نمت الإيرادات، كافحت الأرباح للزيادة، مما أدى إلى حالة من "الطلبات بدون أرباح". خلف ازدهار النمو الصناعي العام، أدى تضخم تكاليف المواد الخام في المنبع وانكماش سوق المستهلك في المصب معًا إلى ضغط أرباح قطاع التصنيع في الوسط. ومع عدم وجود مكان لنقل التكاليف المتزايدة، سيؤثر ذلك في النهاية على جانب العرض.
التباين بين المبيعات المحلية والصادرات
في النصف الأول من عام 2021، حققت صناعة الإضاءة في الصين إيرادات بلغت حوالي 328.8 مليار يوان صيني، بزيادة على أساس سنوي (YoY) بنسبة 33.8٪، وزيادة بنسبة 13.3٪ مقارنة بعام 2019. كان متوسط معدل النمو السنوي على مدى العامين 4.3٪، مما يشير إلى أن صناعة الإضاءة الصينية ككل قد خرجت بالكامل من ظل الوباء. من حيث المبيعات المحلية والتصديرية، بلغت الصادرات 29.1 مليار دولار أمريكي في النصف الأول من عام 2021، وهو ما يعادل 188.6 مليار يوان صيني بسعر الصرف الحالي، مما يمثل زيادة على أساس سنوي (YoY) بنسبة 38.5٪ وزيادة بنسبة 30.3٪ مقارنة بعام 2019. كما بلغ متوسط معدل النمو لمدة عامين رقمًا مزدوجًا قدره 10.9٪، مما يعكس القوة المستمرة للصادرات. كانت المبيعات المحلية حوالي 140.2 مليار يوان صيني، بزيادة على أساس سنوي (YoY) بنسبة 28.7٪، ولكن بانخفاض بنسبة 3.6٪ مقارنة بعام 2019، مع متوسط معدل نمو لمدة عامين سالب قدره -1.2٪. هذا يعني أن المبيعات المحلية لم تتعافَ بعد إلى مستويات ما قبل الوباء.
لذلك، فإن المحرك الرئيسي للنمو الإجمالي للصناعة هو الصادرات. ستستغرق مبيعات السوق المحلية، التي تضررت بشدة بسبب الجائحة، وقتًا للتعافي. في عام 2020، عوض نمو الصادرات الانخفاض في مبيعات السوق المحلية. وفي النصف الأول من عام 2021، وعلى الرغم من التحسن الملحوظ في مبيعات السوق المحلية، لم يحدث تغيير جوهري في النمط المتباين المتمثل في صادرات قوية وتعافٍ محلي بطيء.
التباين بين جانب العرض وجانب الطلب
بالنظر إلى تعافي الطاقة الإنتاجية لدى مختلف الشركات المدرجة، ونظراً لأن الصين هي حالياً الاقتصاد الرئيسي الوحيد في العالم الذي احتوى الوباء بشكل كامل، فقد كان استئناف العمل والإنتاج سلساً نسبياً. بالإضافة إلى ذلك، فإن التصنيع على جانب العرض يُقرر ويُدار مركزياً، وقد تم استعادته بالكامل تقريباً. وعلى الرغم من أن الشركات في بعض مناطق الإنتاج لا تزال تتعرض أحياناً لاضطرابات بسبب التفشيات المتفرقة للوباء في أماكن مختلفة، وتتأثر عموماً بعوامل غير مواتية مثل ارتفاع أسعار المواد الخام، ونقص الرقائق الإلكترونية، واكتظاظ المستودعات ونقص الحاويات، وتقنين الكهرباء المرتبط بحماية البيئة، إلا أن هذه العوامل لا تؤثر على الوضع العام.
يواجه جانب الطلب ضغوطاً كبيرة. ظل الطلب الخارجي قوياً منذ النصف الثاني من العام الماضي، لكن استدامة محركات النمو الرئيسية - مثل الطلب الكبير على منتجات الوقاية من الأوبئة واقتصاد المنزل، وتأثيرات الإحلال - لا تزال قيد المراقبة. لا تزال مخاطر انتقال سلسلة التوريد وعدم اليقين الناتج عن استمرار الجائحة قائمة، مما يعني أن الطلب الخارجي بعيد كل البعد عن الاطمئنان. يعد انتعاش المبيعات المحلية أضعف من الصادرات، مدفوعاً بشكل رئيسي بمشاريع الهندسة ضمن مبادرة البنية التحتية "اثنان جديدان وواحد كبير". لم يعود الإنفاق الاستهلاكي بعد إلى مستويات ما قبل الجائحة، مقيداً بالانخفاض الهيكلي في دخل الأسر والتوظيف، فضلاً عن ارتفاع معدل الادخار. سيتطلب تعافيه عملية تدريجية لتخفيف المخاوف وإعادة بناء الثقة.
بشكل عام، تعزز موقع الصين كمركز عالمي لتصنيع الإضاءة ومحور لسلسلة التوريد بشكل أكبر خلال الجائحة. ومع ذلك، لا تزال التحديات على جانب الطلب شديدة وعاجلة في كل من أسواق التصدير وأسواق المبيعات المحلية.
التمايز الداخلي لمبيعات التصدير
أولاً، هناك تباين بين قطاع المستهلكين وقطاع الهندسة. تتمتع منتجات الإضاءة الموجهة لسوق المستهلكين (الطرف C) بخصائص أساسية تمثل الاحتياجات المعيشية الأساسية. بالإضافة إلى ذلك، أدت الجائحة إلى تبني العديد من الدول سياسات كبيرة لتيسير السياسة النقدية وتقديم مساعدات اقتصادية نقدية لمواطنيها. من ناحية أخرى، شهدت الدول الخارجية موجات جائحة متكررة ومتصاعدة، مما أدى إلى استئناف متقطع للعمل والإنتاج، وكذلك تقدم متقطع في مشاريع الهندسة ذات الصلة. وقد أدى ذلك إلى تعافي الطلب الخارجي بشكل أقوى من العرض، حيث أداء سوق المستهلكين السكني (الطرف C) أفضل بكثير من سوق الهندسة العام (الطرف B)، وهو عكس الوضع في السوق المحلي.
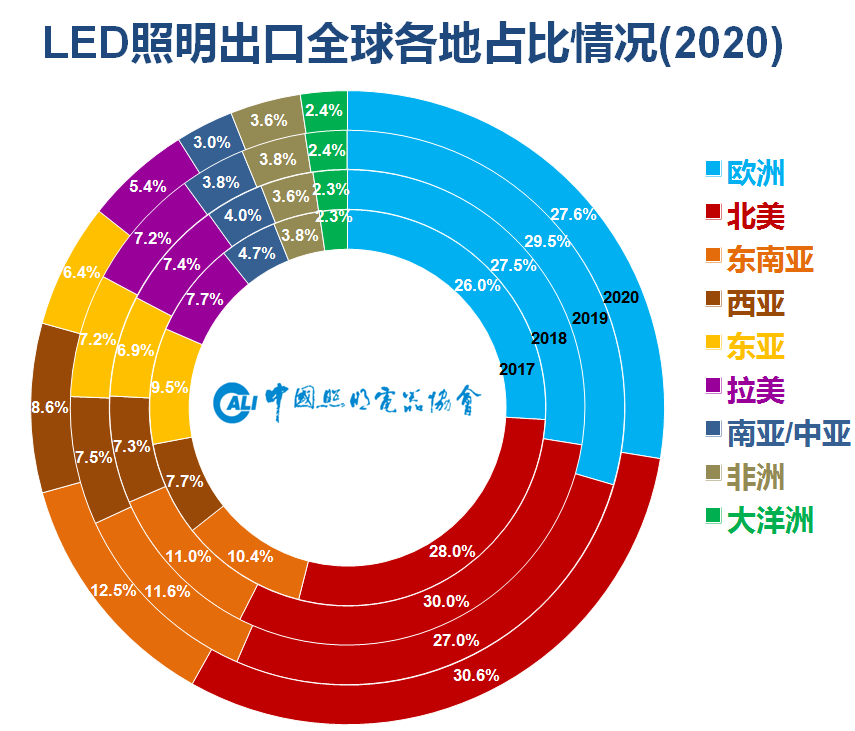
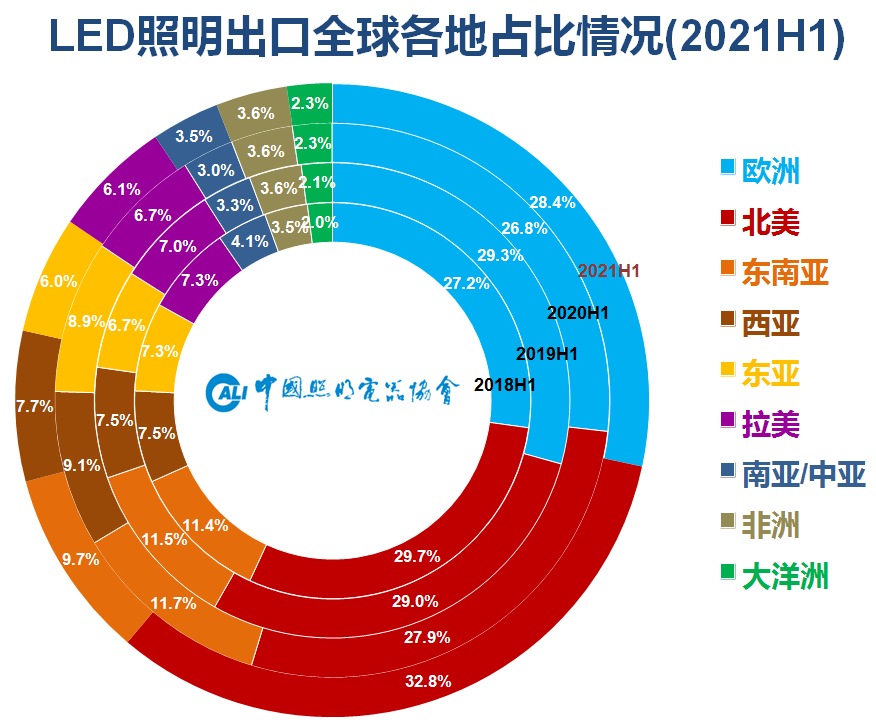
تجزؤ الأسواق في مبيعات التصدير. في عام 2020، نجح سوق آسيا والمحيط الهادئ، الذي تهيمن عليه الاقتصادات الناشئة، في إدارة الجائحة بشكل مناسب نسبيًا وتفوق على الأسواق الأوروبية والأمريكية التي تتكون أساسًا من اقتصادات متقدمة. أظهر سوق أمريكا الشمالية انتعاشًا ملحوظًا منذ النصف الثاني من عام 2020، مع أداء سنوي تفوق على أداء أوروبا وأمريكا الجنوبية. والجدير بالذكر أنه بحلول نهاية عام 2020، كانت صادرات الصين من منتجات الإضاءة إلى الولايات المتحدة قد عادت إلى المستويات السابقة لفرض الرسوم الجمركية الناتجة عن الاحتكاك التجاري بين الصين والولايات المتحدة في عام 2018.
في النصف الأول من عام 2021، تغيرت الأوضاع بشكل حاد. ارتفعت معدلات التطعيم ضد كوفيد-19 في الاقتصادات المتقدمة في أوروبا وأمريكا بسرعة، مما دفع إلى انتعاش الإنتاج الاجتماعي والحياة اليومية. وعلى النقيض من ذلك، تحول مركز العاصفة الوبائية إلى الدول الآسيوية، مما أعاق عملية انتعاش سوق آسيا والمحيط الهادئ. ونتيجة لذلك، شهدت الطلبات في أمريكا الشمالية وأوروبا انتعاشاً قوياً، بينما سجلت أسواق شرق آسيا وجنوب شرق آسيا وغرب آسيا، التي كانت أداؤها بارزاً نسبياً في الفترة نفسها من العام السابق، تراجعاً.
التجزئة الداخلية للمبيعات المحلية
التباين بين قطاع المستهلكين وقطاع الهندسة. على عكس سوق التصدير، يتفوق قطاع الهندسة في السوق المحلية على قطاع المستهلكين. من ناحية، تتميز الطلبات المدفوعة بالاستثمار باتخاذ القرارات المركزية والتنظيم. تحت تأثير التعديل المضاد للدورة للمبادرة الوطنية "اثنان جديدان وواحد كبير"، شهدت قطاعات مثل مصابيح الشارع الذكية/أعمدة الإنارة الذكية الخارجية المرتبطة بالبنية التحتية الجديدة وبناء المدن الذكية، بالإضافة إلى الإضاءة التعليمية الداخلية المرتبطة بصحة الضوء والمدعومة بالسياسات، تطوراً سريعاً. من ناحية أخرى، يعكس قطاع المستهلكين اتجاهاً مجزأً لاتخاذ اللامركزية في القرارات. بالإضافة إلى ذلك، بسبب الانخفاض الهيكلي في الدخل والتوظيف الناتج عن الوباء، وارتفاع معدل الادخار، لا يزال سوق المستهلكين أقل بكثير من مستويات ما قبل الوباء رغم التيسير النقدي العالمي، وهو حالياً في مرحلة تعافٍ بطيئة.
التمايز الداخلي في سوق جانب المشاريع. الأداء العام لسوق المشاريع مقبول، لكن ليس جميع القطاعات تعافت بشكل مناسب، مثل إضاءة المناظر وإضاءة المسرح والعروض. كشركات مصنعة رائدة في إضاءة المناظر وإضاءة المسرح على التوالي، تظهر أكولايت (300889) وهاويانغ شيرز (300833) من خلال أدائها أن هذين القطاعين لا يزالان في مرحلة منخفضة نسبياً بسبب تأثير السياسات أو الجائحة.
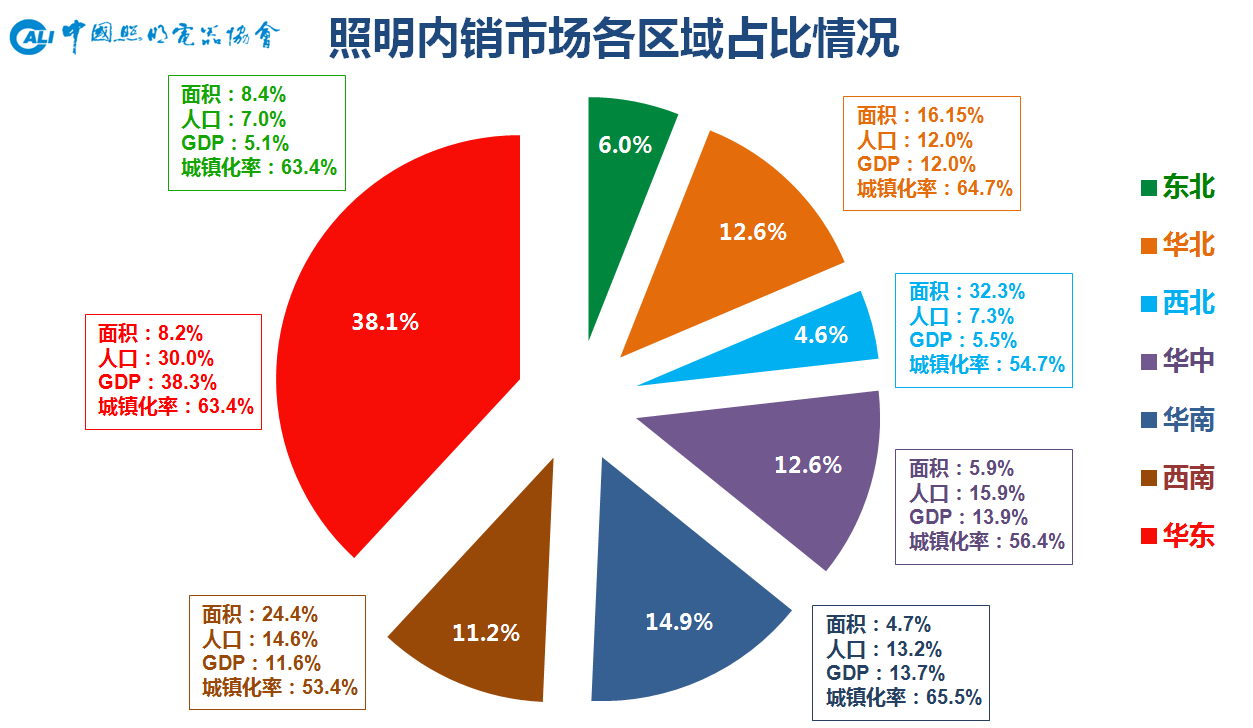
التباين بين الشمال والجنوب في السوق المحلية. في السنوات الأخيرة، انخفضت حصة السوق الشمالية، الممثلة بشمال شرق وشمال الصين، إلى أقل من ربع السوق الوطنية. ومع القيود المفروضة بسبب الهيكل الاقتصادي، وحركة السكان، وإمكانات التحضر، نما طلب الإضاءة في هذه المنطقة ببطء أكبر مقارنة بالمناطق الأخرى، مع وجود بعض المدن البارزة فقط. وفي المستقبل، ستعزز شرق وجنوب الصين، كأكثر المناطق نشاطاً اقتصادياً، موقعها المهيمن في سوق طلب الإضاءة، بينما ستظهر وسط وجنوب غرب الصين إمكانات قوية مدفوعة بتطور التجمع الحضري لسهول الصين الوسطى والتجمع الحضري للروافد الوسطى لنهر اليانغتسي.
التباين بين الشركات الرائدة والشركات الصغيرة والمتوسطة (نحو التوسع)
مع تزايد تجزؤ وتخصص وتخصيص وتفتت الطلب النهائي، تحتاج القنوات والمنتجات والعلامات التجارية والخدمات إلى التحول والترقية وفقًا لذلك. تتجه الشركات الرائدة، خاصة تلك المتميزة في علامات القنوات التجارية، تدريجيًا نحو عمليات شاملة وكبيرة الحجم، مع خطوط منتجات واسعة ومتكاملة، مدعومة بنظام سلسلة توريد فعال يعتمد على البحث والتطوير المبتكر. وبينما تعزز مكانتها في السوق العام، فهي نشطة أيضًا في العديد من القطاعات المتخصصة، مع استمرار تغلغل قنواتها في الأسواق الأعمق. وهذا يضغط على مساحة بقاء الشركات الصغيرة والمتوسطة المتشابهة.
بالإضافة إلى ذلك، فإن الموجة الحالية من ارتفاع الأسعار في المنبع ونقص الرقائق التي تجتاح قطاع التصنيع قد رفعت بشكل غير مباشر، إلى حد ما، حواجز الصناعة. تتركز طلبات الطلب المحدودة تدريجيًا على الطاقة الإنتاجية عالية الجودة ذات القدرات القوية للتحكم في سلسلة التوريد. تتأثر الشركات الصغيرة والمتوسطة ذات القدرات الأضعف نسبيًا للتحكم في سلسلة التوريد بشكل أكبر من حيث الطاقة الإنتاجية والأرباح.
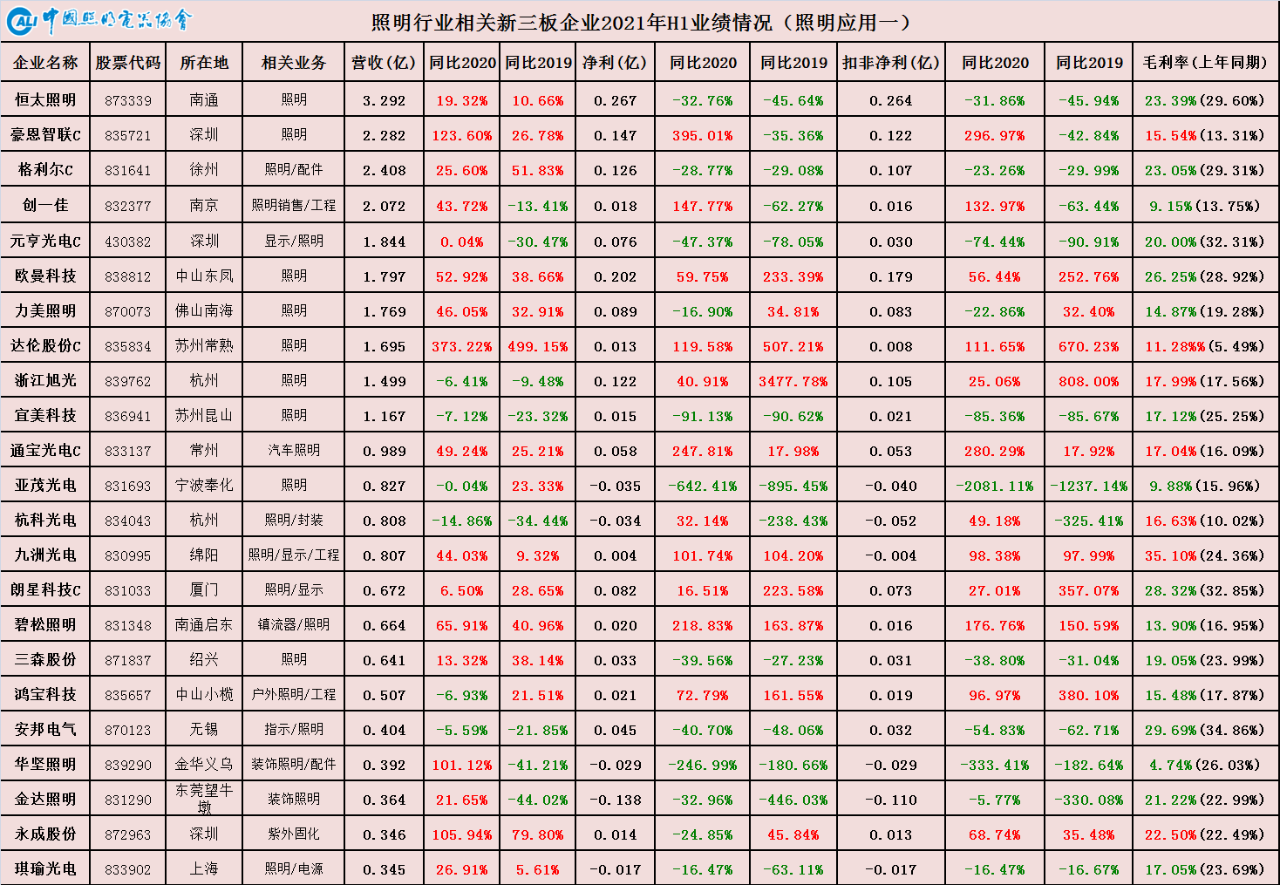
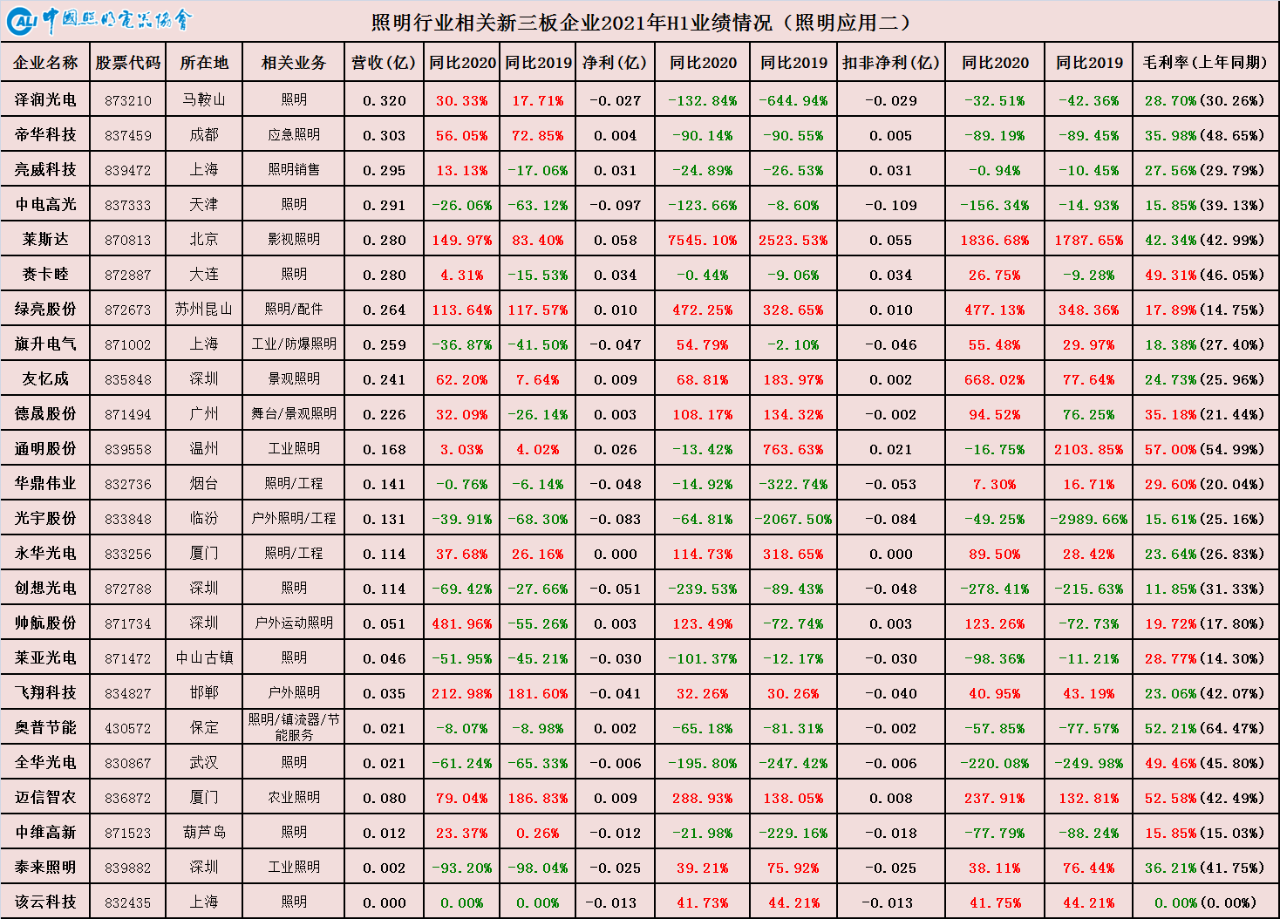
خاصة في قطاع الإضاءة العامة ذي الحواجز التقنية المنخفضة، تتركز المنافسة على كفاءة الإنتاج، وحجم التصنيع، والتحكم في التكاليف. بدون قاعدة معينة من الطاقة الإنتاجية، يصعب تحقيق ربحية مستدامة. لذلك، وبناءً على أداء نصف السنة، تواجه شركات تطبيقات الإضاءة ذات أحجام الإيرادات الأصغر في سوق الأسهم الوطنية (NEEQ) ظروفًا تشغيلية أكثر صرامة مقارنة بالشركات المدرجة في السوق الرئيسية.
التباين بين سوق الإضاءة العامة والقطاعات المتخصصة
(اتجاه التمايز)
من خلال نتائج نصف السنة، مقارنة بقطاع الإضاءة العامة، تواصل قطاعات السوق المتخصصة مثل إضاءة السيارات التي تمثلها شركة شينغيو شيرز (601799) وشركة كيبودا (603786)، والإضاءة الخاصة التي تقودها شركة أوشن كينغ (002724) وشركة هوارونغ شيرز (603855)، أداءً جيداً. كما يقدم هذا درساً لشركات تطبيقات الإضاءة: في ظل تركيز الدولة على تطوير الاقتصاد الحقيقي وتشجيع الشركات "المتخصصة والمتقنة والمميزة والمبتكرة"، يمكن للشركات الصغيرة والمتوسطة في قطاع الإضاءة ذات الأساس المناسب أن تختار دخول سوق متخصص محدد والتطور إلى علامات تجارية متخصصة. وهذا يمثل مساراً قابلاً للتطبيق للتنمية المتمايزة، يجسد مبدأ "أن تكون مختلفاً بدلاً من أن تكون أفضل فقط".
تشمل قطاعات السوق الجديرة بالملاحظة حاليًا ما يلي:
الإضاءة التعليمية: ترتبط ارتباطًا وثيقًا بصحة الإضاءة. ونظرًا لارتباطها بحماية بصر المراهقين، لم يعد مجال الإضاءة التعليمية شأنًا يخص صناعة الإضاءة فقط، بل لقد جذب أيضًا انتباه المجتمع بأسره. لتنفيذ التعليمات الهامة للأمين العام بشأن مشكلة قصر النظر لدى المراهقين، ستتمتع هذه السوق بزخم قوي للنمو القوي خلال السنوات الثلاث المقبلة. تشارك الشركات الرائدة في مجال الإضاءة تقريبًا جميعها في هذا السوق المتخصص، بما في ذلك على سبيل المثال لا الحصر MLS Co., Ltd. (002745)، وOPPLE Lighting (603515)، وليدارسون (605365)، وتوسبو للإضاءة (603303)، ويانغقوانغ للإضاءة (600261)، وفوشان للإضاءة (000541)، وفيلو للصوتيات (600651)، ومجموعة باك (300625)، وقوانغبو شيرز (300632)، وسوبر ثري (300647)، وانرون للتكنولوجيا (002654)، وإيغلرايز (002922)، وغيرها.
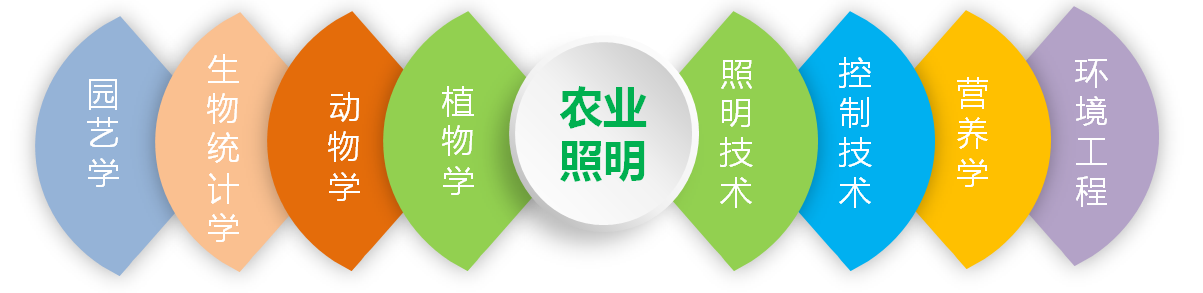
الإضاءة الزراعية: ترتبط بالأمن الغذائي وتطوير التصنيع الزراعي. في السنوات الأخيرة، كان النمو السريع في هذا المجال مدفوعًا بشكل رئيسي بزيادة تصدير مصابيح زراعة القنب إلى أمريكا الشمالية. ومع ذلك، لا تزال في مرحلة مبكرة من التطور. تشمل القضايا العاجلة البحث الأساسي حول الكائنات المستقبلة للضوء، وخفض تكاليف النظام وتحسين كفاءته، وإنشاء نماذج أعمال مستدامة. تتصدر شركات مثل إنفينترونيكس (300582) وسونغشينغ شيرز (301002) حاليًا مجال إمدادات الطاقة للإضاءة الزراعية.
الإضاءة خارج الشبكة: خدمة السكان خارج الشبكة مع تلبية احتياجات الاستهلاك الجديدة. كحل للطاقة النظيفة يتوافق مع أهداف الكربون المزدوج، خدمت الإضاءة خارج الشبكة تاريخياً مئات الملايين من "السكان خارج الشبكة" حول العالم وسيناريوهات الإضاءة المؤقتة والطوارئ. في السنوات الأخيرة، وسعت احتياجات الاستهلاك الجديدة مثل المشي لمسافات طويلة في الهواء الطلق، والجري عبر الضواحي، والتخييم، من مساحة السوق. تشمل اللاعبين الرئيسيين في هذا القطاع مجموعة تشانغفانغ (300301)، وجينلايت (002723)، وجيو ليانغ شيرز (300808)، ولانغتي إنتليجنت (300916). وفي الوقت نفسه، تقدم أوشن كينغ (002724)، وجياوي نيو إنرجي (300317)، وريزن إنرجي (300118) أيضاً العديد من المنتجات المتخصصة والمتعلقة بالطاقة الشمسية الكهروضوئية.
التعقيم بالأشعة فوق البنفسجية: تطبيقات الإضاءة غير المرئية المتعلقة بالوقاية من الأوبئة ومكافحتها. لقد جلب الوباء اهتمامًا غير مسبوق لهذا القطاع من السوق؛ في الواقع، حتى بدون الوباء، فإن الطلب على التعقيم والتطهير واسع للغاية. حاليًا، لا تزال مصابيح التفريغ الغازي التقليدية منخفضة الضغط هي القوة الرئيسية في مكافحة الوباء. كوسيلة فيزيائية صديقة للبيئة للتعقيم والتطهير، فقد أكدت مؤسسات البحث أن مصابيح LED للأشعة فوق البنفسجية العميقة فعالة في القضاء على فيروس كورونا المستجد. بالإضافة إلى ذلك، لديها آفاق تطبيق واسعة في العديد من السيناريوهات التي تتطلب التعقيم والتطهير، مع إمكانات سوقية هائلة. نظرًا لانخفاض كفاءة التحويل الكهروضوئي وارتفاع التكاليف، فإن مصابيح LED للأشعة فوق البنفسجية، مثل الإضاءة الزراعية، لا تزال في المرحلة المبكرة من التطور. تشمل الشركات المشاركة في هذا المجال Xuelait (002076)، وSanan Optoelectronics (600703)، وYuanrong Technology (832502)، وMLS Co., Ltd. (002745).
إضاءة السيارات: ركوب موجة مركبات الطاقة الجديدة؛ ظل سوق إضاءة السيارات نقطة ساخنة في الصناعة بسبب عوائده المرتفعة، وإمكانيات النمو الكبيرة، والمنافسة السعرية المعقولة نسبياً. كما أن تطوره نحو الذكاء، والاتصال، والرقمنة، والتخصيص هو اتجاه رئيسي. تظهر تقنيات جديدة باستمرار مثل LED/OLED والليزر، والاتصال الذكي، والإضاءة التكيفية، والمصابيح الخلفية العريضة. على وجه الخصوص، يجلب ازدهار مركبات الطاقة الجديدة والقيادة الذاتية المزيد من الاحتمالات لتطوير المصابيح الأمامية. بالطبع، تعد إضاءة السيارات سوقاً يتمتع بحواجز عالية سواء في التكنولوجيا أو قنوات البيع، ويعمل ضمن سلسلة توريد محافظة. لا تزال العلامات التجارية الخارجية التي تمثلها Big5 تحتفظ بميزة، بينما تتقدم العلامات التجارية المحلية للمصابيح الأمامية بقيادة Xingyu Automotive Lighting Systems (601799) و Huayu Visual Technology (600741) بسرعة كبيرة. في الوقت نفسه، عززت شركات الإضاءة مثل Foshan Lighting (000541)، و Tospo Lighting (603303)، و Feilo Acoustics (600651)، و Hongli Zhihui (300219)، و Cnlight (002076) تحركاتها في هذا السوق المتخصص.
عمود إنارة ذكي: البنية التحتية الجديدة وبناء المدن الذكية؛ أولاً، في منتجات إضاءة الطرق في الصين، لا تزال المنتجات السائدة هي مصابيح الصوديوم عالي الضغط، حيث تشكل منتجات LED فقط 30٪؛ بينما معدل انتشار مصابيح الشوارع LED على مستوى العالم أقل، فإن السوق الضخم الحالي لديه إمكانات استبدال كبيرة. كحامل للمدن الذكية لتحقيق الإدراك الشامل وإنترنت كل شيء، يمكن لعمود الإنارة الذكي دمج واستخدام موارد حضرية متنوعة، وهذا الاتجاه التنموي لا رجعة فيه. ومع ذلك، كصناعة شاملة تمتد عبر التكنولوجيا والتخصصات وأنماط الأعمال والأقسام، مع مشاركة صناعات متعددة، فهي تغطي نطاقاً واسعاً ولا يوجد سابقة لها، وتوجد جميع أطراف سلسلة التوريد في المرحلة الأولية من "التقدم بحذر". تنقسم شركات الإضاءة المرتبطة بسلسلة التوريد إلى فئتين: الأولى هي مصنعي المنتجات، مثل Huati Technology (603679)، وQinshang Shares (002638)، وUnilumin Technology (300232)، وTailong Lighting (300650)، إلخ؛ والفئة الأخرى هي متكاملو الهندسة، مثل Shikong Technology (605178)، وMingjiahui (300506)، إلخ.
3. قطاع رقائق النمو الإبيتاكسي
عندما يحين الوقت، تتحد السماء والأرض
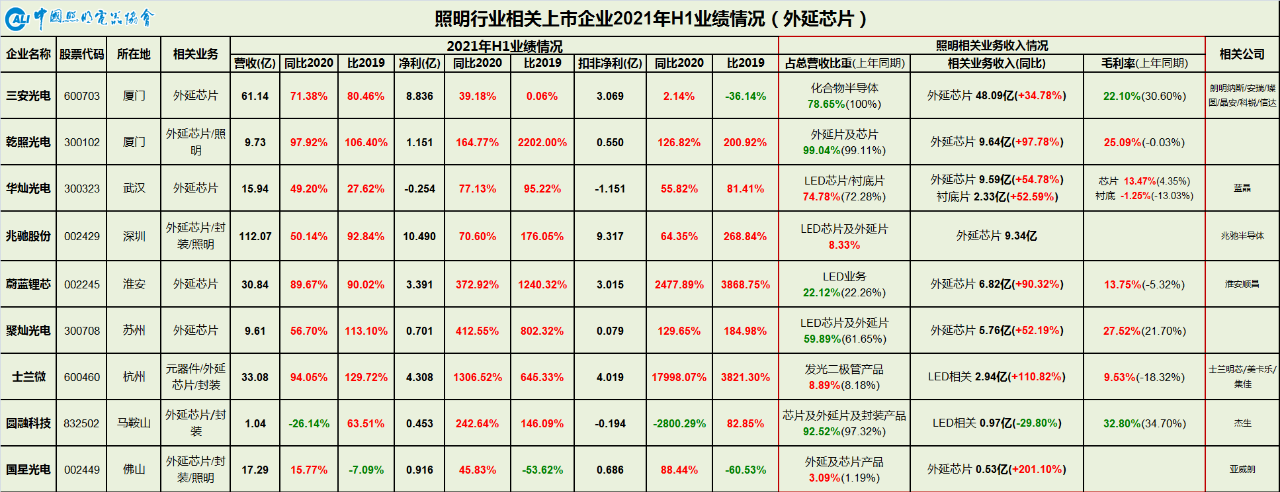
حقق قطاع رقائق النمو الإبيتاكسي أداءً متميزًا في النصف الأول من العام، محافظًا على الزخم القوي الذي شوهد منذ النصف الثاني من عام 2020. لم يتفوق فقط على الفترة نفسها من عام 2020، التي تأثرت بالجائحة، بل تفوق أيضًا بشكل كبير على عام 2019، عندما كانت الطاقة الإنتاجية تُستوعب ببطء. تقريبًا جميع الشركات الرائدة سجلت نموًا واسع النطاق. كان نمو الإيرادات مدفوعًا أساسًا بالكبت الأولي ثم الانتعاش اللاحق للطلب في المصب خلال عام 2020، والذي ظل قويًا في النصف الأول من عام 2021. بالإضافة إلى الإضاءة العامة، نمت تطبيقات الطاقة العالية وذات الهامش المرتفع نسبيًا مثل إضاءة السيارات، والإضاءة الزراعية، والإضاءة الصناعية بسرعة. كان الطلب في مجالات تطبيق أخرى، بما في ذلك الأشعة تحت الحمراء، والأشعة فوق البنفسجية، والشاشات، والإضاءة الخلفية، قويًا أيضًا، ولا سيما أعمال Mini/Micro الناشئة. يُعزى تحسن الأرباح، من ناحية، إلى زيادة نسبة المنتجات عالية الهامش من قبل المصنعين في السنوات الأخيرة، حيث أدى عدم التطابق المؤقت بين العرض والطلب إلى نقص وارتفاع أسعار بعض المنتجات متوسطة ومنخفضة المدى؛ ومن ناحية أخرى، دفع ارتفاع الطلب إلى رفع معدل استخدام الطاقة الإنتاجية، مما أدى إلى الإفراج الفعال عن المخزون المتراكم سابقًا، وبالتالي تعزيز الربحية في المنبع.
على الرغم من أن الربحية الفعلية لأعمال رقاقة LED لا تزال ضعيفة، إلا أن قطاع المنبع بأكمله قد خرج بلا شك من ركود استمر ثلاث سنوات ودخل دورة جديدة صحية نسبيًا. وهذا أيضًا نتيجة تشكيل الصناعة لنمط شديد التركيز. من منظور كلي، لم تشهد علاقة العرض والطلب تغييرات جوهرية. لا يزال الدخول القوي والترسخ السريع لشركة MTC (002429) يشغل حيز السوق الحالي. سيستمر تعميق تحسين ودمج تركيز الصناعة. لا تزال خفض مستويات المخزون، وابتكار تقنيات جديدة، واستكشاف أسواق تطبيقات جديدة، وتعديل هياكل المنتجات، وتعزيز الربحية المستدامة، مجالات التركيز الرئيسية لكبار مصنعي المنبع.
4. قسم التغليف
نصف النهر يتلألأ بالأخضر، والنصف الآخر يتوهج بالأحمر
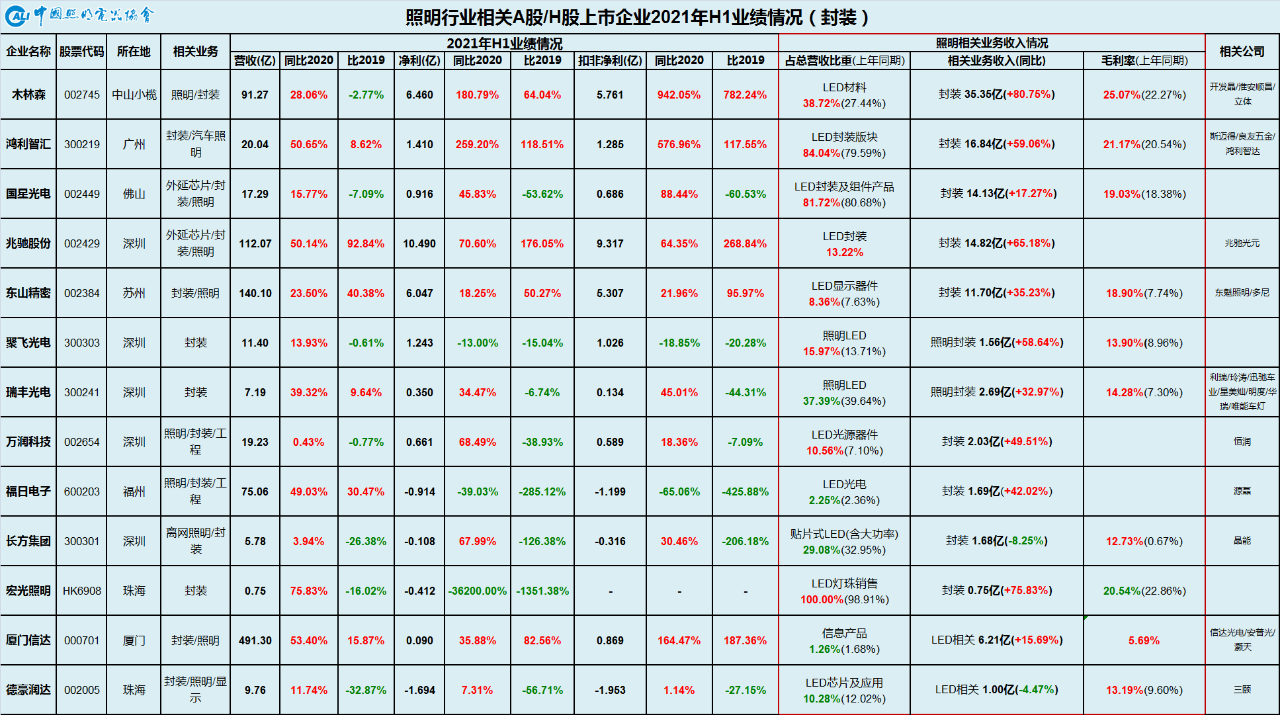
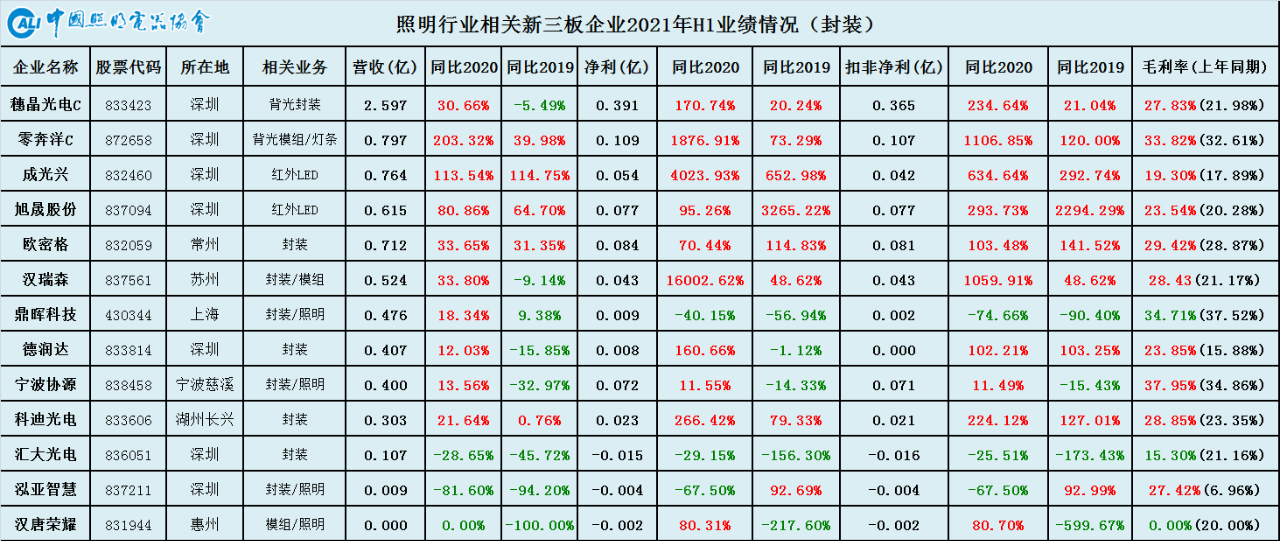
استفاد قطاع التغليف من الطلب القوي في التطبيقات اللاحقة مثل الإضاءة والشاشات والإضاءة الخلفية وإضاءة السيارات. مع زيادة استخدام الطاقة الإنتاجية وارتفاع هوامش الربح الإجمالية للمنتجات، نما أداء أعمال التغليف لمعظم الشركات المصنعة بشكل عام مقارنة بالفترة نفسها من عام 2020. ومع ذلك، مقارنة بالفترة نفسها من عام 2019، لم يعد نصف الشركات المصنعة بعد إلى مستويات ما قبل الجائحة.
في هذا السياق، تواصل شركات التغليف التقدم نحو أعمال جديدة ذات قيمة مضافة عالية. في قطاع الإضاءة العامة، ينصب التركيز على الفعالية الضوئية العالية، وجودة الضوء العالية، والطيف الكامل، والإضاءة اليومية، والإضاءة الصحية، مع تقليل المنتجات متوسطة ومنخفضة المستوى. في قطاع الإضاءة الخاصة، يتم التركيز بشكل أكبر على التطبيقات عالية الطاقة مثل السيارات، والزراعة، والصناعة، والطرق، والمصانع والمناجم، والمنشآت الرياضية. بالإضافة إلى ذلك، تبذل جهود في مجالات متخصصة أخرى مثل الأشعة تحت الحمراء، والأشعة فوق البنفسجية، والليزر، وMini/Micro LED، وLi-Fi.
5. الأقسام الداعمة
الركوب بنجاح
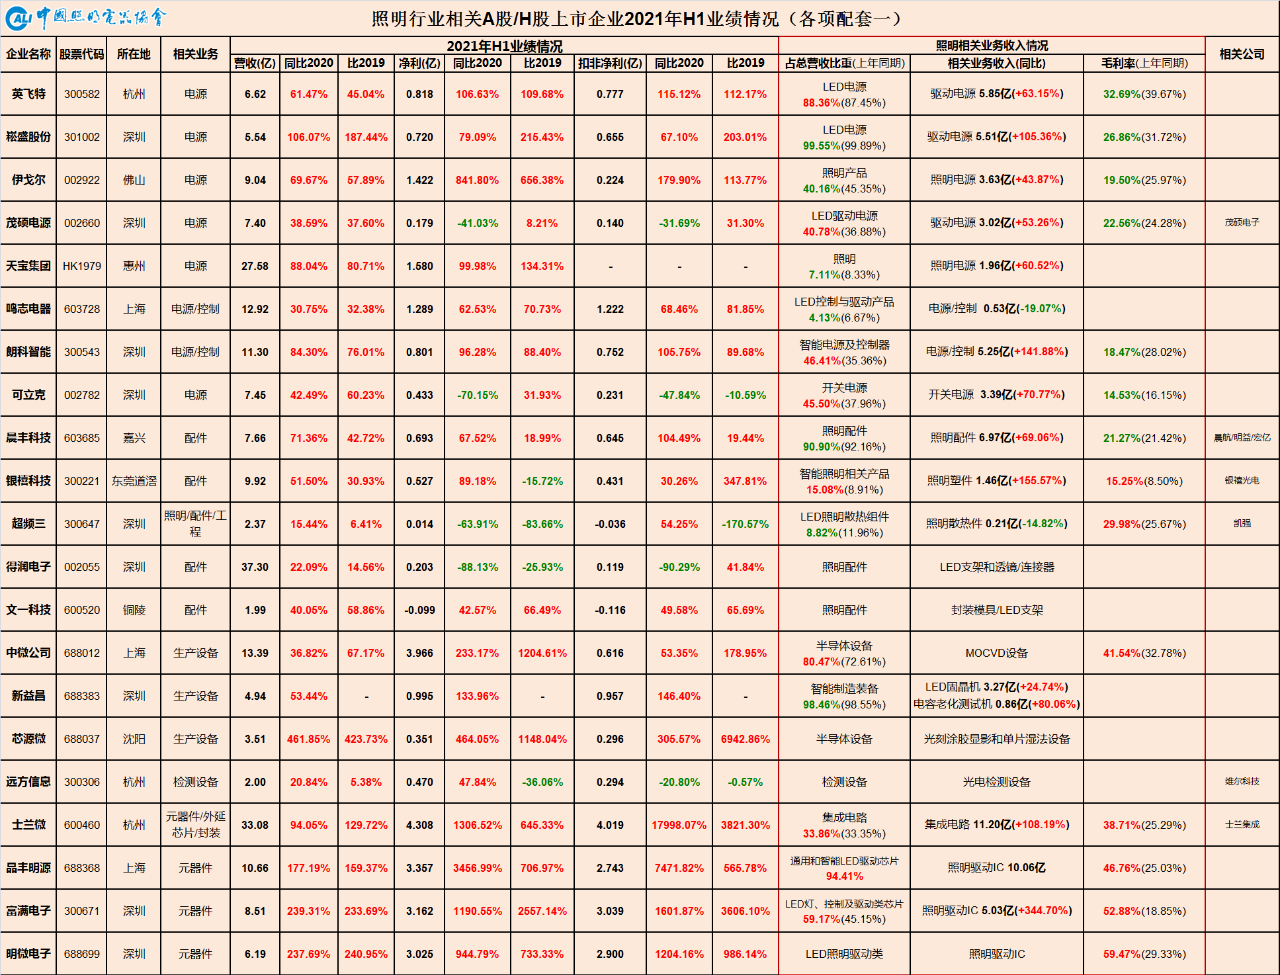
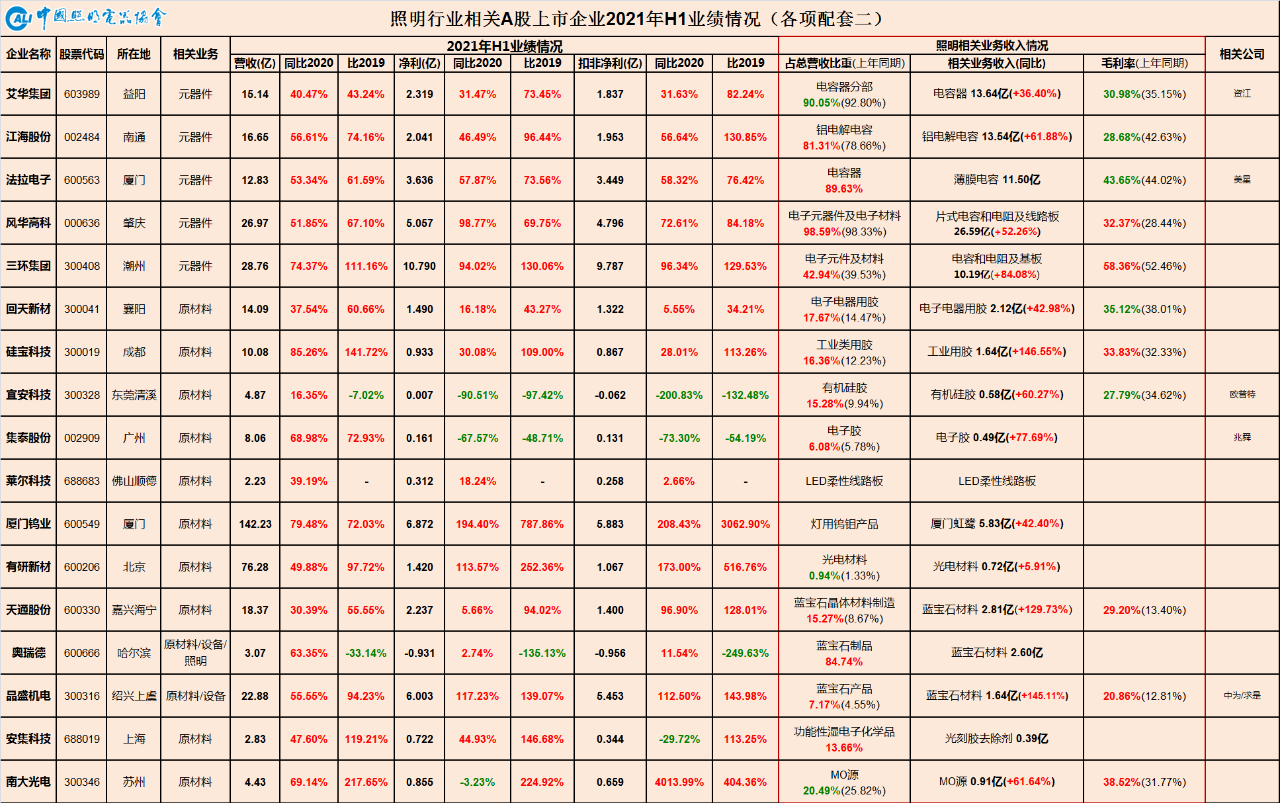
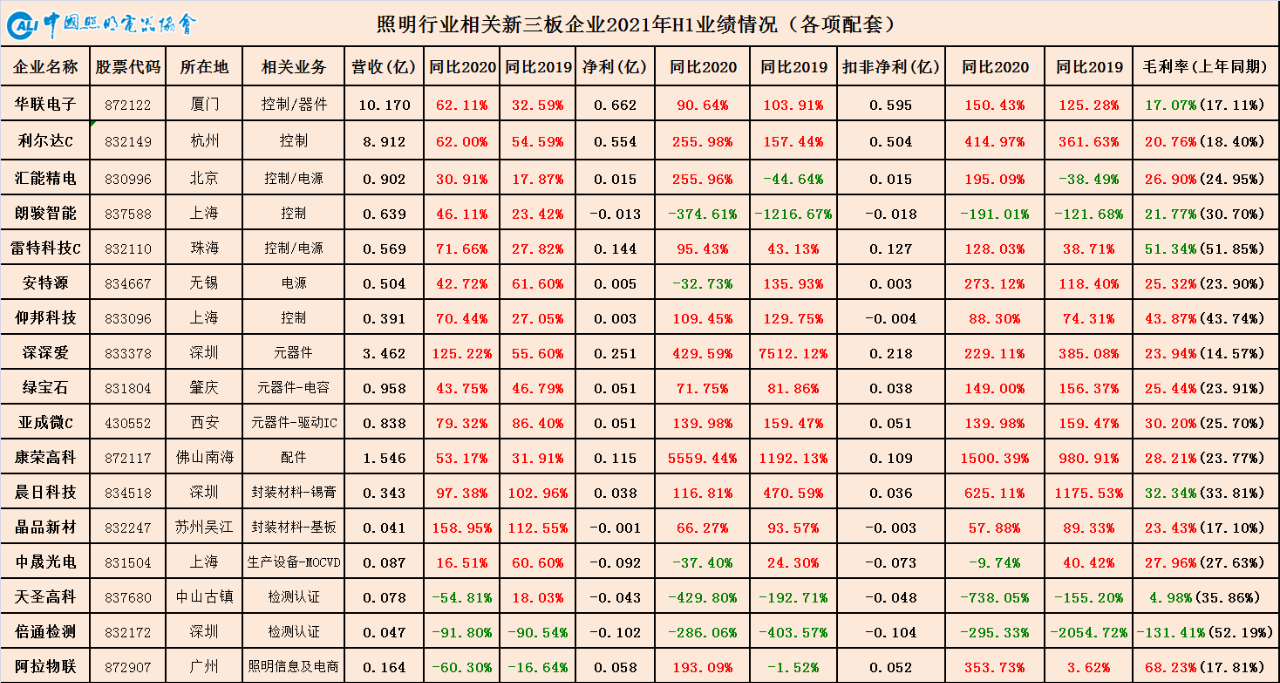
كصناعة ذات سلسلة توريد عميقة، تغطي القطاعات الداعمة لقطاع الإضاءة المواد الخام، والمكونات، ومصادر الطاقة، والملحقات الميكانيكية، والمكونات البصرية، ومعدات الإنتاج والاختبار، والاختبار والاعتماد / الشهادة، وخدمات المعلومات.
في خضم الجائحة العالمية، كانت الصين أول من احتوى التفشي واستأنف الإنتاج والعمل، مما أدى إلى تركيز الطلب التصنيعي العالمي على الصين. وأدى ذلك إلى ارتفاع أسعار几乎所有 المنتجات في سلسلة التوريد التصنيعية، بما في ذلك رقائق IC، وMCU، وترانزستورات MOS، وجسور التقويم، والركائز الألومنيوم، وPCB، والمكونات السلبية، والأجزاء البلاستيكية، والمنتجات الورقية. ومن بين هذه، واجهت رقائق IC وMCU وترانزستورات MOS أيضًا نقصًا حادًا. بالإضافة إلى التعافي المستمر للطلب المحلي والتصدير في النصف الأول من عام 2021، كان الأداء العام للقطاعات الداعمة كبيرًا للغاية.
من الجدير بالذكر التباين في هوامش الربح بين الشركات في المنبع والمصب. سلسلة التوريد لصناعة الإضاءة طويلة، ونقل التأثير من المنبع إلى المصب يتسم بتأخر زمني معين ويتناقص تدريجيًا. وهذا يعني أنه عندما ترتفع الأسعار في المنبع، يضعف نقل تأثير الأسعار كلما اتجهنا نحو المصب. لذلك، نلاحظ أن قطاع مصادر الطاقة، الواقع في جزء أكثر انخفاضًا في سلسلة التوريد، رغم نمو إيراداته بشكل ملحوظ، فقد انخفضت هوامش الربح الإجمالي بدرجات متفاوتة. الوضع العام مشابه لقطاع الإضاءة العامة، الأكثر انخفاضًا في السلسلة: ترتفع الإيرادات، لكن الأرباح لا تنمو بل قد تتراجع. على العكس من ذلك، يظهر قطاع المواد الخام، الواقع في جزء أعلى في سلسلة التوريد، صورة مختلفة، حيث حقق نموًا كبيرًا في كل من الإيرادات والأرباح.
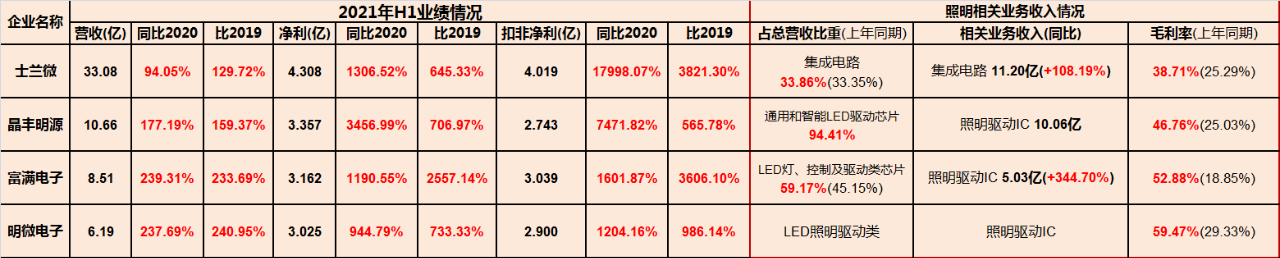
عامل آخر هو النقص العالمي في الرقائق وتسارع الاستبدال المحلي، مما أدى إلى أداء استثنائي لشركات رقائق IC. لم يعد نقص الرقائق مشكلة تقتصر على صناعة الإضاءة أو التصنيع الصيني، بل أصبح مشكلة تؤرق التصنيع العالمي. في ظل هذه الظروف، ظل قطاع مشغلات IC الأكثر رواجًا في النصف الأول من عام 2021، حيث واصلت الشركات كسر الأرقام القياسية التاريخية. أصبح مضاعفة الإيرادات أمرًا طبيعيًا، بينما كانت الزيادات غير المتوقعة ولكن المنطقية في صافي الربح بعشرة أضعاف أو حتى عشرات المرات أمرًا واقعًا. لا يزال النقص الهيكلي في العرض "مشكلة سعيدة".
تقلبات أسعار المواد الخام في المنبع هي أحداث دورية بطبيعتها مدفوعة بالسلع الأساسية. ومع ذلك، فقد أدى التدخل المفاجئ للجائحة إلى تضخيم تأثيرها، مما عطل تمامًا إيقاعات الإنتاج ومنطق اتخاذ القرار، مما أدى إلى اختلالات حالية مرحلية وهيكلية بين العرض والطلب. يعمل هذا الاتجاه السوقي كاختبار شامل لسلسلة توريد الإضاءة، وعملية لتحديد الموردين والعملاء عاليي الجودة، وإعادة هيكلة للصناعة تفصل الحقيقي عن الزائف. كل تقلب في السلع الأساسية يرفع فعليًا حواجز الدخول إلى الصناعة، مما يمثل فرصة للشركات عالية الجودة للتوسع والتعزيز. بناءً على الفهم الحالي، فإن التحديات الرئيسية لشركات المنتجات النهائية عالية الجودة هي ارتفاع التكاليف وإطالة أوقات التسليم. ستتركز الطلبات المحدودة تدريجيًا على طاقات الإنتاج عالية الجودة هذه ذات القدرات القوية للتحكم في سلسلة التوريد. وستستغل الشركات الداعمة عالية الجودة أيضًا هذه الفرصة لتحسين موارد العملاء وهياكل المنتجات، والارتباط الاستراتيجي بشكل أكبر مع عملاء المصب عاليي الجودة.
تعد أسباب هذه الجولة من الارتفاع الحاد في أسعار السلع الأساسية والنقص العالمي في الرقائق معقدة، وتنجم عن عوامل متعددة:
في ظل تحفيز السياسة النقدية التوسعية العالمية، لا يعكس الارتفاع الحاد في أسعار السلع الدولية، سواء كان مدفوعاً بنقل تكاليف المواد الخام أو بدفع طلب الاستثمار، التغيرات في عرض السوق وطلبها بشكل كامل، بل يعكس بشكل أكبر فائض السيولة الناتج عن الإفراط في إصدار النقود على مستوى العالم.
أدى اضطراب سلاسل التوريد، والانتشار المفاجئ للجائحة، والتعريفات الجمركية والعقوبات الناتجة عن الاحتكاك التجاري بين الصين والولايات المتحدة، بالإضافة إلى بعض إجراءات تقييد الإنتاج لحماية البيئة، إلى تفاقم انقطاع الإمدادات؛
أدى تكديس البضائع والتردد في البيع، مدفوعين بالارتفاع الجنوني لأسعار المواد الخام والمكونات ونقص الإمداد، إلى ظهور ظواهر احتكارية في السوق بشكل طوعي أو قسري، مع تداخل الطلب الحقيقي والمضارب. وقد أدى ذلك إلى تفاقم ارتفاع الأسعار ونقص المعروضات إلى حد ما.
نمو الطلب: سرّعت الجائحة التحول الرقمي للطلب. في عام 2020، وتأثراً بالجائحة، انخفض الطلب العالمي على المنتجات الإلكترونية الاستهلاكية المرتبطة باقتصاد البقاء في المنزل، مثل الهواتف المحمولة وأجهزة الكمبيوتر وأجهزة التلفزيون والأجهزة المنزلية الصغيرة، قبل أن ينتعش لاحقاً. كما كانت الطلبات الرقمية على أنظمة الصوت والفيديو للعمل والتعليم والرعاية الطبية عن بُعد في تصاعد. وفي الوقت نفسه، كان طفرة تصنيع مركبات الطاقة الجديدة (NEV) على قدم وساق، مما زاد بشكل كبير من الطلب على الرقائق الأساسية. تجمعت هذه الطلبات التصنيعية بسرعة في الصين خلال فترة زمنية قصيرة، مما أدى إلى تفاقم فجوة العرض.
تزاحم على الطاقة الإنتاجية: منذ دخول صناعة الإضاءة عصر LED، انتقلت سلسلة التوريد من كونها حصرية لعصر الفراغ الكهربائي إلى أن أصبحت شائعة في الصناعة الإلكترونية. ولا سيما فيما يتعلق بالمكونات غير الحصرية المشتركة مع صناعات السيارات والإلكترونيات الاستهلاكية، يتعين على صناعة الإضاءة التنافس مع الصناعات ذات الهوامش الربحية المرتفعة على الطاقة الإنتاجية.
انتقال القلق: إذا توقع اللاعبون في المراحل اللاحقة استمرار ارتفاع الأسعار في المراحل السابقة، فقد يلجأون إلى الشراء بدافع الذعر، أو تقديم طلبات مكررة أو متعددة، أو حتى تزوير الطلبات، ما يؤدي إلى ارتفاع حاد في الأسعار في المراحل السابقة على المدى القصير إلى مستويات لا يمكن لسلسلة التوريد بأكملها تحملها. إذا ظل معنويات اللاعبين في المراحل اللاحقة مستقرة، سيتوقف انتقال الأسعار عندما تصل الأسعار في المراحل السابقة إلى نقطة لم يعد بإمكان اللاعبين في المراحل اللاحقة تحملها. لذلك، فإن الجذر الحقيقي لنقص الرقائق يكمن في التوقعات، وليس في الطاقة الإنتاجية.
باختصار، تحت الضغط المزدوج من القطاعات العليا والسفلى، فإن مساحة بقاء الصناعة التحويلية هي التي تتعرض للانضغاط، مما يضر في النهاية بالاقتصاد الحقيقي. كما علّم القدماء: "الماء الجاري لا يتسابق ليكون الأول، بل يتسابق ليتدفق بلا انقطاع"؛ وقال شكسبير أيضاً: "المسرات العنيفة لها نهايات عنيفة". لذلك، على المدى الطويل، فإن الشركات التي يمكنها الالتزام بالمبادئ الأساسية للنزاهة، والمنطق التجاري، والحدود الأخلاقية وسط "الازهار المربكة والمبهرة" ستذهب إلى أبعد مدى.
6. قطاع الهندسة
تملأ الرياح والأمطار السماء بينما أنزل من البرج الغربي
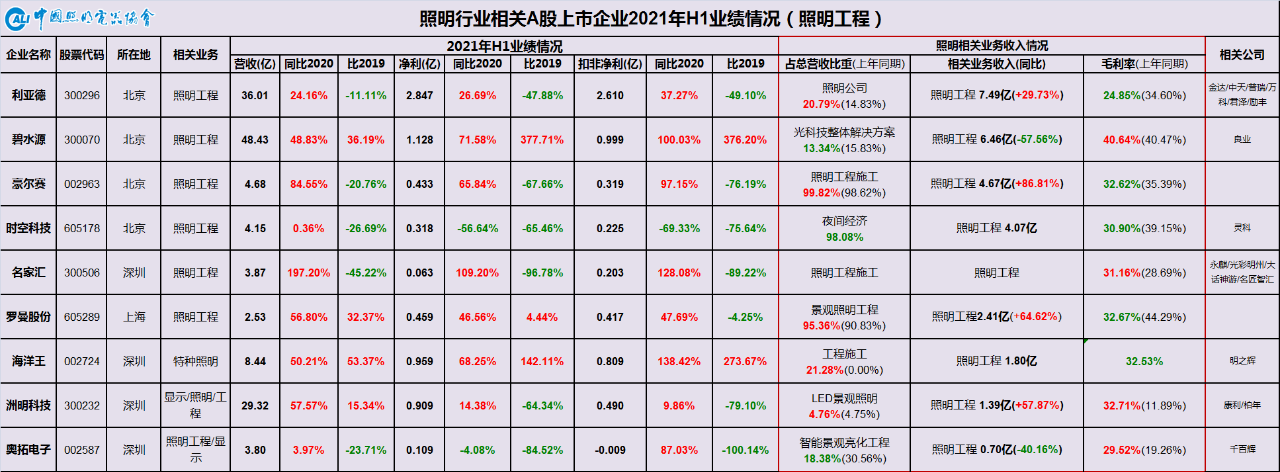
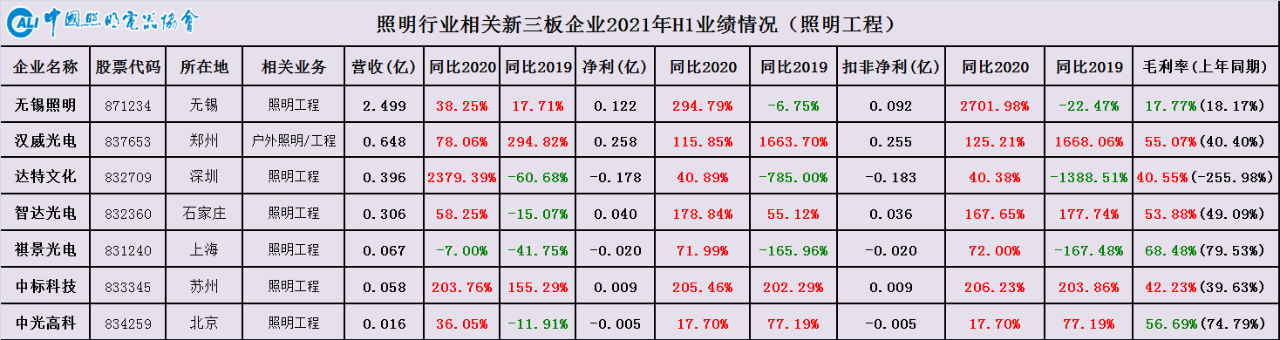
في النصف الأول من عام 2021، وجد قطاع هندسة الإضاءة، الذي تعرض سابقاً لضربات مزدوجة من السياسات والجائحة، بعض التنفس. مع احتواء الوباء على المستوى الوطني بشكل أساسي، تم التخفيف من المشاكل التي واجهتها العام الماضي، مثل توقف بناء المشاريع وقبولها، وعرقلة توسع السوق. بذلت الشركات المدرجة ذات الصلة جهوداً كبيرة في اختيار المشاريع، وتحصيل الذمم المدينة، وتحويل الأعمال. انتعشت مؤشرات الأداء المختلفة مقارنة بأصعب فترة في العام السابق، لكن الأداء الكلي لم يعد بعد إلى مستويات الفترة نفسها من عام 2019. يعكس هذا التأثير العميق لسياسات تنظيم وتقويم سوق إضاءة المناظر على الاتجاه العام للسوق. كما يشجع ذلك على مواءمة إضاءة المناظر الحضرية مع مستوى التنمية الاقتصادية والاجتماعية للمدينة وخصائصها الثقافية، مما يمثل مرحلة جديدة عادت فيها إضاءة المناظر بالكامل إلى البناء العقلاني.
في هذا السياق، كانت مشاريع الإضاءة الحضرية واسعة النطاق نادرة في النصف الأول من عام 2021، بينما أصبحت جولات السياحة الثقافية الليلية والعقارات التجارية ومشاريع المدن الذكية هي السائدة، مع اتجاه ملحوظ نحو تجزئة المشاريع. وفي الوقت نفسه، واصلت شركات الهندسة الرائدة تحولها في اتجاهين هما مشاريع جولات السياحة الثقافية الليلية وبناء المدن الذكية.
يتوافق قطاع الجولات الليلية للسياحة الثقافية مع الاستراتيجية الوطنية التي تدفع بقوة اقتصاد الثقافة والسياحة لتلبية الاحتياجات المتزايدة للشعب لحياة أفضل. كما يمثل امتدادًا لأعمال إضاءة المناظر الطبيعية. وبالنسبة لشركات هندسة الإضاءة التي تتمتع بقدرات قوية في تصميم الهندسة والبناء والخدمات، بالإضافة إلى خبرة غنية في المشاريع، فإن التحول نحو قطاع الجولات الليلية للسياحة الثقافية يعتبر سهلاً نسبيًا.
إن بناء المدن الذكية، كصناعة شاملة تمتد عبر التقنيات والتخصصات ونماذج الأعمال والإدارات، يشمل صناعات متعددة، ويتميز بنطاق واسع للغاية ويفتقر إلى السوابق. توجد جميع أطراف سلسلة القيمة في المرحلة الأولية من "عبور النهر بتحسس الحجارة". بالنسبة للمشغلين مثل شركات الهندسة، بالإضافة إلى الاستفادة من تخصصهم للفوز بعقود المشاريع ذات الصلة، يجب عليهم النظر في توسيع نموذج الأعمال، والتحول من مقاولي هندسة إلى مزودي خدمات حضريين متكاملين، سعياً لتحقيق التنمية المستدامة.
7. ملخص
بناءً على أداء الشركات المدرجة في مختلف قطاعات صناعة الإضاءة خلال النصف الأول من العام، يمكن وصف الوضع بأن "الأساسيات إيجابية، لكن الطريق وعيد وطويل". تواجه الصناعة بأكملها على جانب العرض زيادات صارمة في تكاليف المواد الخام، والعمالة، والأراضي، واللوجستيات، والطاقة، بالإضافة إلى صعوبات مثل التقلبات الحادة في أسعار الصرف، والتوترات التجارية بين الصين والولايات المتحدة، وعرقلة العولمة، ومخاطر انتقال سلسلة التوريد، وعدم اليقين الناجم عن استمرار الجائحة، مما يؤثر بدرجات متفاوتة على الطاقة الإنتاجية للشركات، ومواعيد التسليم، وهوامش الربح، وحتى التخطيط واتخاذ القرار. على جانب الطلب، أولاً فيما يتعلق بالصادرات، فإن استدامة النمو المرتفع وآثار الاستبدال الناتجة عن الطلب على مواد الوقاية من الوباء واقتصاد البقاء في المنزل ليست قوية؛ أما على الصعيد المحلي، فإن انتعاش الطلب في السوق تحت وطأة الجائحة يظهر اتجاهاً غير متوازن، مع تباطؤ الاستثمار في البنية التحتية، وتقييد الاستثمار العقاري بسبب الضوابط التنظيمية، وضعف الاستثمار في التصنيع، وبطء انتعاش سوق الاستهلاك.
在全行业增速趋缓,从大数量往高质量发展的趋势背景下。无论是上市企业还是非上市企业,以市场需求这一核心力量为导向,都要进入高质量发展区间。需要重视细分市场的开拓,优化产品结构,进而增加产品附加值;持续投入研发,加大创新力度,以应对和开拓新的需求场景;提升生产自动化水平,从机器换人向智能制造升级,以提升生产效率和产品标准化及稳定性水平;建立高效的供应链体系,提升供应链掌控额能力;重视品牌建设,打造品牌生态;加强企业管理的数字化转型和信息化建设,进而提升管理水平和运营效率;从产品制造商到方案集成商再到系统服务商,未来追求的则是通过精准的照明设计,构建起能够自适应提供健康光环境的智慧化低碳系统。
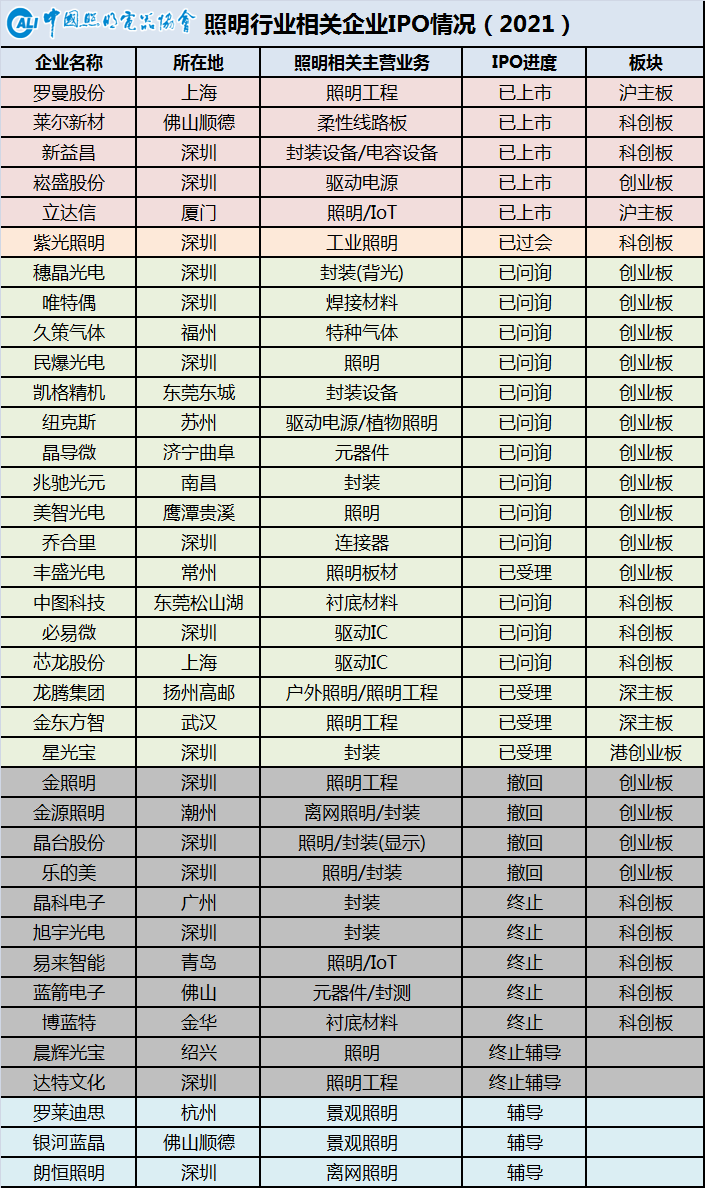
أخيرًا، من المشجع رؤية عدد متزايد من شركات الإضاءة تدخل سوق رأس المال. حتى الآن، هناك أكثر من 100 شركة مدرجة في سوق الأسهم أ (A-share) مرتبطة بسلسلة التوريد لصناعة الإضاءة، مع انضمام مشاركين جدد باستمرار. بعد 30 عامًا من التطور، نضج سوق رأس المال في الصين بشكل مطرد في تحسين نظام سوق رأس المال متعدد المستويات ذي الخصائص الصينية. حاليًا، يركز الجوهر على نظام الطرح العام الأولي (IPO) الشامل القائم على التسجيل مقترنًا بإصلاحات لتحسين آلية شطب الشركات من التداول. في المستقبل، ستعود استثمارات الأسهم الخاصة في سوق رأس المال إلى جوهرها، وستكون شركات الإضاءة ذات القدرة التنافسية الأساسية — تلك التي تتمتع بمزايا في البحث والتطوير والابتكار في نماذج القيمة — أكثر قبولاً في السوق. لذلك، ينبغي لشركات الإضاءة ذات الأسس المتينة والقدرات والرغبة أن تغتنم الفرص وتتبنى رأس المال مع التركيز على أعمالها الأساسية.
تشاينا لايت
الموقع الرسمي لجمعية صناعة الإضاءة الصينية ومنصة إعلامية شاملة لصناعة الإضاءة. لا نكتفي بتقديم معلومات موثوقة وفي الوقت المناسب عن الإضاءة، بل نسعى أيضاً إلى أن نكون شريكاً في نمو الشركات. ومن ترويج العلامات التجارية وتوسيع قنوات التوزيع إلى الاستشارات وتدريب المواهب والمشاركة في إعداد المعايير، نقدم خدمات مهنية متكاملة لمساعدة الشركات على تحسين الجودة والكفاءة وتعزيز التنمية عالية الجودة لصناعة الإضاءة معاً.
جهات اتصال التعاون
仇纯 (السيدة): 158 6155 3579
顾君 (السيد): 137 7157 5253